
XTruth Oil (XTO) səhmdir, yoxsa kriptovalyuta? Neft mükafatları əslində necə işləyir

 Google-da bizi seçin


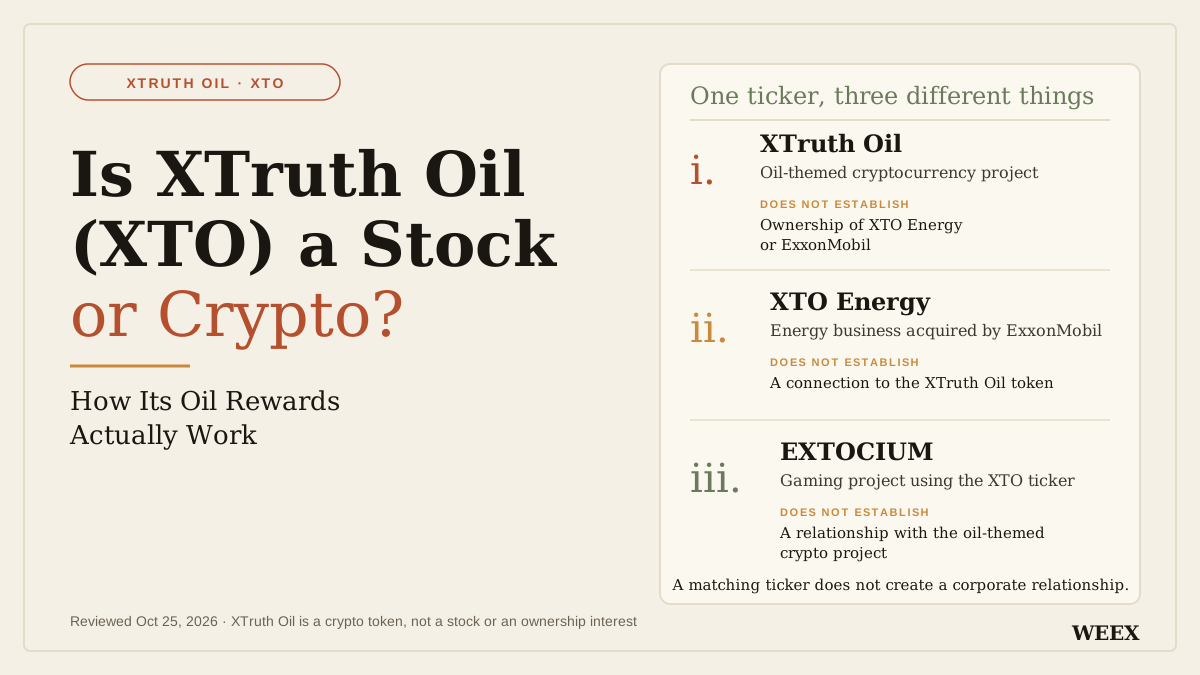
XTruth Oil (XTO) kriptovalyutadır; XTO Energy səhmi və ya ExxonMobil-də mülkiyyət payı deyil. Elan edilən mükafat modeli token ticarətindən tutulan komissiyalardan istifadə edərək neftlə əlaqəli tokenləşdirilmiş aktiv alır və onu sahiblərə paylayır. Bu, neft istehsalçısının qazandığı mənfəəti əldə etməkdən fərqlidir. XTO saxlamağın müsbət gəlir gətirib-gətirməməsi faktiki alınan mükafatlardan, tokenin yenidən satış dəyərindən, əməliyyat xərclərindən və mövqedən çıxmaq imkanından asılıdır.
Qiymətləndirməmizə görə, XTO şərti mükafat mexanizmi olan spekulyativ token kimi nəzərdən keçirilməlidir. Həlledici hesablamada xərclərdən sonrakı ümumi gəlir əsas götürülür. Həqiqi paylama baş verə, amma investisiya bütövlükdə zərərlə nəticələnə bilər; xüsusilə də ticarət aktivliyi azaldıqda mükafatlar azalır, tokenin özü isə dəyər itirir.
“XTO” Hansı Aktivə Aiddir?
“XTO stock” və “XTO crypto” axtarışları bir-biri ilə əlaqəsi olmayan aktivlərə yönləndirə bilər. Qrafiki, mükafat iddiasını və ya alış linkini şərh etməzdən əvvəl nəzərdə tutulan məhsulu müəyyənləşdirmək vacibdir.
Üç ad xüsusilə əhəmiyyətlidir.
| Ad | Aktiv və ya biznes növü | Adın təsdiqləmədiyi məqam |
|---|---|---|
| XTruth Oil | Neft mövzulu kriptovalyuta layihəsi | XTO Energy və ya ExxonMobil-də mülkiyyət |
| XTO Energy | ExxonMobil tərəfindən satın alınmış enerji şirkəti | XTruth Oil tokeni ilə əlaqə |
| EXTOCIUM | XTO ticker-indən istifadə edən oyun layihəsi | Neft mövzulu kripto layihəsi ilə əlaqə |
ExxonMobil-in SEC-ə təqdim edilmiş maliyyə hesabatlarında XTO Energy-nin 25.06.2010 tarixində satın alınması qeydə alınıb. Sənəddə XTO-nun tam mülkiyyətində olan törəmə şirkətə çevrildiyi və adi səhmlərinin ExxonMobil səhmlərini almaq hüququna dəyişdirildiyi bildirilir.
EXTOCIUM-un öz sənədlərində isə XTO coin-i oyun iqtisadiyyatı və BNB Smart Chain əməliyyatları ilə əlaqələndirilir. Bu, burada müzakirə edilən Solana aktivindən fərqli layihədir. (Onlayn MMORPG-də oynayaraq qazan)
Praktik qayda sadədir: ticker-in eyni olması korporativ əlaqə yaratmır.
Neft mövzulu tokeni araşdırarkən layihənin adından, blokçeynindən və tam mint ünvanından istifadə edin. Tarixi səhm qiymətlərini və ya başqa kriptovalyutanın təklif göstəricilərini təhlilə daxil etməyin.
Elan Edilən Mükafat Mexanizmi Necə İşləyir?
XTruth Oil haqqında dərc olunmuş məlumatlarda komissiyalar hesabına maliyyələşən proses təsvir edilir: ticarət fəaliyyəti komissiyalar yaradır, bu vəsaitlə USOon alınır və alınan tokenlər uyğun sahiblər arasında paylanır.
CoinCodex-in icmalında 4% həcmində ticarət komissiyası mexanizmi və elan edilmiş saatlıq paylama cədvəli təsvir olunur. İcmal bu daxilolmaları neft biznesinin fəaliyyətindən əldə edilən gəlirdən də fərqləndirir. 25.10 tarixində apardığımız araşdırma zamanı layihənin veb-saytından əldə edilə bilən faydalı səhifə məzmunu yox idi; buna görə də hazırkı tətbiq və bütün icra yolları müstəqil şəkildə təsdiqlənmədi.
Bu fərq vacibdir, çünki sistemin iki ayrı iqtisadi komponenti var.
Maliyyələşmə mənbəyi XTO bazarındakı aktivlikdir. Mükafat aktivi neftlə əlaqəli maliyyə ekspozisiyası yaradır. Neftlə əlaqəli token almaq ödənişin neft hasilatından əldə olunduğu demək deyil.
Sadə analogiya olaraq, müştərilərdən aldığı komissiyalarla əmtəə investisiyası alan və onu paylayan bir biznesi düşünün. Alıcılar əmtəəyə ekspozisiya əldə edirlər, lakin alışın maliyyə mənbəyi yenə də müştərilərdir.
XTO-nu tam qiymətləndirmək üçün komissiya gəlirlərinin nə qədərinin paylamalara çatdığını, hansı sahiblərin uyğun sayıldığını, hansı xərclərin çıxıldığını və prosesin elan edildiyi kimi işləyib-işləmədiyini müəyyənləşdirmək lazımdır.
Sahiblər Nə Alırlar?
Dərc edilmiş araşdırmada müzakirə olunan mükafat aktivi United States Oil Fund ilə əlaqəli Ondo tokenləşdirilmiş məhsulu USOon-dur.
Ondo-nun rəsmi səhifəsində tokenləşdirilmiş aktivlərinin əsas aktivlərə iqtisadi ekspozisiya yaratdığı bildirilir, eyni zamanda tokenlərin özlərinin əsas səhmlər və ya fondlar olmadığı vurğulanır. Açıqlamalarda yurisdiksiya və uyğunluq məhdudiyyətləri də var. Bunlara müvafiq qeydiyyat və ya istisnalar olmadıqda ABŞ şəxslərinə tətbiq olunan məhdudiyyətlər daxildir.
Əsas United States Oil Fund neft fyuçerslərindən və icazə verilən digər investisiyalardan istifadə edir. Emitent fondun gündəlik investisiya məqsədini neft fyuçersləri üzrə etalon müqavilə ilə əlaqələndirir; girov gəlirləri və xərclər isə nəticəyə təsir göstərir. (Orijinal neft ETF-i)
Beləliklə, ekspozisiya bir neçə təbəqədən ibarətdir:
XTO ticarət aktivliyi → mükafatların maliyyələşməsi → tokenləşdirilmiş maliyyə ekspozisiyası → neftlə əlaqəli əsas investisiya.
Hər təbəqə fərqli suallar yaradır. Mükafat prosesi dəyişə, mükafat tokeninin dəyəri tərəddüd edə, əsas investisiya isə xam neftin spot qiymətindən fərqli davrana bilər.
Əlçatanlıq məsələsi də var. Geniş auditoriyaya yönəlmiş marketinq hər bir oxucunun mükafat aktivini istənilən üsulla qanuni şəkildə əldə, köçürə və ya geri ala biləcəyinin təsdiqi kimi başa düşülməməlidir.
Faydalı mükafat sahibinin müvafiq şərtlərə əsasən həqiqətən saxlaya və ya nağdlaşdıra bildiyi mükafatdır.
-- qiyməti
İctimaiyyətə Açıq Blokçeyn Araşdırması Nəyi Müəyyən Edib?
Bitquery-nin 21.10 tarixli araşdırmasına görə, nəzərdən keçirilən ilk həftə ərzində 1,990 pul kisəsinə təxminən 85 000 $ məbləğində USOon paylanıb. Araşdırmada 168 saatın 78-də ödəniş edildiyi, o cümlədən bir gündən uzun fasilələrin olduğu bildirilib.
Bunlar Bitquery-yə aid edilən tarixi nəticələrdir. Onlar 25.10 tarixinədək ödəniş pul kisəsinin yenidən, cari tarixə uyğun araşdırılması deyil.
Nəticələr nə “heç vaxt heç nə ödənilməyib”, nə də “saatlıq gəlir etibarlıdır” qənaətini təsdiqləyir. Onlar ölçülən dövrdə paylamaların baş verdiyinə dair sübut təqdim etməklə yanaşı, ödəniş vaxtlarının qeyri-müntəzəm olduğunu göstərir.
Bu fərq maliyyə baxımından əhəmiyyətlidir. Sahibin gözlənilən gəliri tanıtım səhifəsində prosesin nə qədər tez-tez işlədiyinə deyil, müvafiq saxlama dövründə nə qədər aldığına bağlıdır.
Bu, illik gəlir hesablamalarını da məhdudlaşdırır. Onu maliyyələşdirən aktivliyin davam etdiyinə dair sübut olmadan, layihənin ilkin mərhələsindəki bir ödəniş sabit gündəlik göstərici kimi qəbul edilə bilməz.
Hazırkı investisiya qərarı üçün növbəti faydalı müşahidə ən böyük tarixi ödəniş deyil, son uğurlu paylamalar və uyğun mövqenin aldığı məbləğ olardı.
Nəzərdə Tutulan Tokenə Sahib Olduğunuzu Necə Təsdiqləmək Olar?
Dərc edilmiş XTruth Oil araşdırmasında müəyyən edilən Solana mint-i:
XtogpWjiAgvkemc5gr1auxkh77w3vKgSQN1nxJeJfHt
Bitquery-nin araşdırmasında ticker-dən istifadə edən çoxsaylı başqa aktivlər də sənədləşdirilib. Buna görə də axtarış nəticəsi və ya token loqosu təkbaşına bazarda müzakirə olunan aktivi müəyyənləşdirmək üçün kifayət deyil.
Faydalı yoxlama qeydinə tam mint, ticarət cütü, platforma, mükafat tokeninin identifikatoru və müşahidə tarixi daxildir. Rəsmi açıqlamada sonradan miqrasiya göstərilərsə, tarixi məlumatları bu aktivə aid etməzdən əvvəl həmin əlaqə sənədləşdirilməlidir.
Ən böyük göstərilən bazar kapitallaşmasına malik aktivin nəzərdə tutulan layihə olduğunu güman etməyin. Token böyük qiymətləndirmə göstərə, amma icra oluna bilən likvidliyi az ola bilər.
Eyni şəkildə, mint uyğun gəlmirsə, düzgün ticker-i göstərən pul kisəsi köçürməsi də kifayət deyil.
Bu məqalə heç bir ünvanı daimi olaraq rəsmi ünvan elan etmir. Oxucuların həmin sübutu əlaqəsi olmayan bazarlardan ayıra bilməsi üçün istinad edilən araşdırmanın əhatə etdiyi aktivi müəyyənləşdirir.
Ümumi Gəliri Düzgün Necə Hesablamaq Olar?
Düzgün hesablama ilkin mövqedən geri qaytarıla bilən məbləği mükafatların reallaşdırıla bilən dəyəri ilə birləşdirir.
Xalis mənfəət və ya zərər = xalis satış gəlirləri + xalis mükafat gəlirləri − investisiya edilmiş ümumi vəsait
Xalis satış gəlirlərində çıxış komissiyaları və əməliyyatın icrasından yaranan təsirlər nəzərə alınmalıdır. Xalis mükafat gəlirləri hər hansı konvertasiya, köçürmə və ya nağdlaşdırma xərclərini əks etdirməlidir. İlkin investisiyaya isə yalnız nəticədə token mövqeyinə çatan məbləğ deyil, alış xərcləri də daxil olmalıdır.
Bu yanaşma geniş yayılmış bir neçə səhvin qarşısını alır.
Portfeldə görünən balans satıcının həqiqətən alacağı məbləğ olmaya bilər. Mükafat tokenlərinin balansı nağd pul demək deyil. Paylama avtomatik olaraq mənfəət sayılmır: əsas mövqe paylamanın dəyərindən çox ucuzlaşıbsa, bu, mənfəət deyil.
Məsələn, 1000 $ məbləğində investisiya 100 $ dəyərində reallaşdırıla bilən mükafat gətirir və xalis satış gəlirləri cəmi 600 $ olursa, нийт дүнгээр 700 $ geri qaytarılıb. Ümumi zərər 300 $ təşkil edir.
Mükafat real idi. İnvestisiya isə mənfəətli olmadı.
XTO-nu gəlir gətirən digər aktivlərlə müqayisə etməzdən əvvəl alıcının aydınlaşdırmalı olduğu əsas fərq budur.

Alış və Satış Xərcləri Nəticəni Nə Qədər Dəyişir?
4% alış komissiyası və 4% satış komissiyası ilə 1000 $ məbləğində nümunəvi alışa baxaq.
Bunlar bildirilmiş mexanizmə əsaslanan modelləşdirmə fərziyyələridir, hazırda həyata keçirilən hər XTO əməliyyatı üçün təsdiqlənmiş qiymət təklifi deyil. Nümunədə fərz edilən komissiyaların təsirini ayrıca göstərmək üçün şəbəkə haqları və sürüşmə nəzərə alınmayıb.
Alışdan sonra 960 $ investisiya edilmiş vəziyyətdə qalır. Tokenin qiyməti dəyişməzsə, satış zamanı 4% komissiya ödənildikdən sonra 921,60 $ qalır.
Beləliklə, tokenin qiyməti dəyişmədikdə zərərsiz çıxmaq üçün investora xalis mükafat olaraq 78,40 $ lazımdır.
| Token qiymətində fərziyyə olunan dəyişiklik | Xalis satış gəlirləri | 1000 $ məbləğini geri qaytarmaq üçün tələb olunan xalis mükafatlar |
|---|---|---|
| Dəyişiklik yoxdur | 921,60 $ | 78,40 $ |
| 10% azalma | 829,44 $ | 170,56 $ |
| 20% azalma | 737,28 $ | 262,72 $ |
| 50% azalma | 460,80 $ | 539,20 $ |
Faktiki icra uyğun marşrutdan və komissiyalardan asılı olaraq daha yaxşı və ya pis ola bilər. Əlavə xərclər tələb olunan mükafat məbləğini artırar.
Hesablama həmçinin göstərir ki, tez-tez gələn kiçik məbləğlər psixoloji baxımdan niyə yanıltıcı ola bilər. Onlar göz qabağındadır, əsas mövqenin reallaşdırıla bilən dəyərinin azalmasına isə daha az diqqət yetirilə bilər.
Məntiqli müqayisə hər ikisini eyni hesabatda göstərir.
Mükafatlar Tokenin Qiymətinin Düşməsini Kompensasiya Edə Bilərmi?
Bəli, ancaq onların reallaşdırıla bilən dəyəri kifayət qədər böyük olduqda.
Eyni fərziyyəvi nümunəni davam etdirək: 1000 $ investisiya, eyni fərz edilən komissiyalar və alınmış 50 $ xalis mükafat.
| Qiymət üzrə fərziyyə olunan nəticə | Xalis satış gəlirləri | Xalis mükafatlar | Ümumi geri qaytarılan məbləğ | Mənfəət və ya zərər |
|---|---|---|---|---|
| Qiymət dəyişməyib | 921,60 $ | 50 $ | 971,60 $ | −28,40 $ |
| Qiymət 20% azalıb | 737,28 $ | 50 $ | 787,28 $ | −212,72 $ |
| Qiymət 20% artıb | 1105,92 $ | 50 $ | 1155,92 $ | +155,92 $ |
Paylama bütün nəticələri yaxşılaşdırır, amma hamısını mənfəətli etmir.
Mükafat mexanizmini “ödəniş edirmi?” sualı ilə qiymətləndirməkdənsə, bu, daha yaxşı yanaşmadır. Əsas suallar məbləğin nə qədər olduğu, hansı müddət ərzində ödənildiyi, bunun ehtimalı və uyğun sayılmaq üçün tələb olunan mövqenin dəyərində hansı dəyişikliklərin baş verdiyidir.
Mükafat aktivi alındıqdan sonra da ucuzlaşa bilər. O, satılmayıb saxlanılırsa, cari ümumi gəlir qiymətləndirilməsində sonradan reallaşdırıla bilən dəyəri əsas götürülməlidir.
Onun tarixi ən yüksək qiymətini hesaba almaq sahibin geri ala biləcəyi məbləği olduğundan artıq göstərər.
Ticarət Həcminin Azalması Gələcək Mükafatlara Necə Təsir Edir?
Komissiyalar hesabına maliyyələşən paylama komissiya yaradan fəaliyyətdən asılıdır.
Sadələşdirilmiş model belədir:
Sahibin mükafatı = uyğun ticarət həcmi × paylana bilən komissiya dərəcəsi × uyğun sahiblik payı
Yalnız nümunə üçün paylana bilən komissiya dərəcəsinin 4%, sahibin paylamaların 0,1% hissəsini almaq hüququnun olduğunu və yığım ilə paylama arasında heç bir məbləğin çıxılmadığını fərz edək.
| Fərziyyə olunan gündəlik uyğun həcm | Bütün sahiblər üçün əlçatan ümumi məbləğ | Sahibin nümunəvi gündəlik mükafatı |
|---|---|---|
| 1 000 000 $ | 40 000 $ | 40 $ |
| 100 000 $ | 4000 $ | 4 $ |
| 10 000 $ | 400 $ | 0,40 $ |
Bu rəqəmlər XTO-nun cari gəlir təxminləri deyil. Onlarda qəsdən sadələşdirilmiş fərziyyələrdən istifadə olunur. Faktiki uyğunluq, bölüşdürmə, xərclər və əməliyyatın icrası nəticəni azalda bilər.
Bununla belə, əlaqə əhəmiyyətlidir: digər fərziyyələr dəyişmədikdə uyğun həcmdə 90% azalma mükafatların maliyyələşməsində 90% azalmaya səbəb olur.
Bitquery-nin tarixi araşdırmasında ilkin buraxılış dövründən sonra ticarətin kəskin azaldığı bildirilib. Bu da əsas fəaliyyətə dair məlumatları yeniləmədən ilkin paylamaların gələcəyə tətbiq edilməməsinin vacibliyini göstərir.
Ona görə də davamlı gəlir qiymətləndirilməsi yalnız mükafat sayğacını deyil, maliyyələşmə göstəricisini də araşdırmalıdır.
Zərərsiz Səviyyəyə Çatmaq Nə Qədər Vaxt Aparar?
Zərərsiz səviyyəyə çatma müddəti yalnız açıq şəkildə göstərilmiş fərziyyələrə əsaslandıqda məna daşıyır.
Qiymətin dəyişmədiyi əvvəlki nümunədə xərclər fərqi 78,40 $ idi. Gündəlik 4 $ məbləğində sabit xalis mükafat dərəcəsi ilə bu fərqi qarşılamaq 19.6 gün çəkərdi.
Gündəlik 0,40 $ məbləğində isə 196 gün çəkərdi.
Əvəzində token 20% ucuzlaşsaydı, fərq 262,72 $ olardı. Gündəlik 4 $ xalis mükafatla bu fərqi qarşılamaq təxminən 65.7 gün tələb edərdi.
Bunlar riyazi ssenarilərdir, proqnoz deyil. Bərpa müddəti ərzində token qiymətinin, icra edilə bilən çıxış dəyərinin, mükafat dərəcəsinin və bütün digər müvafiq şərtlərin dəyişməz qalacağını fərz edirlər.
Praktikada bazar marağının eyni azalması bir neçə göstəriciyə birlikdə təsir edə bilər. Aktivliyin azalması tokenə tələbi zəiflədərkən mükafatları da azalda bilər. Böyük satış sifarişi daha əlverişsiz icra ilə üzləşə bilər.
Bu səbəbdən zərərsiz səviyyəyə çatma təhlilində müxtəlif nəticələr nəzərə alınmalıdır. Tək bir nikbin təxmin tələb olunan bərpa müddətinin mükafatlar yığıldığından daha sürətlə uzanması ehtimalını gizlədə bilər.

Elan Edilən İllik Gəlirlər Niyə Xüsusilə Qeyri-Sabitdir?
İllik hesablamalar müşahidə olunan gəlir dərəcəsinin səciyyəvi olduğunu fərz edir.
Yeni token üçün bu fərziyyə doğru olmaya bilər, çünki ilkin buraxılış aktivliyi, cəmləşmiş alışlar, tanıtım marağı və ya müvəqqəti təşviqlər başlanğıcda qeyri-adi dərəcədə böyük paylamalar yarada bilər.
Uğurlu bir günü 365-ə vurmaq riyazi ekstrapolyasiyadır. Bu, ehtimal olunan illik gəliri təsdiqləmir.
Daha faydalı qiymətləndirmədə gündəlik paylama sırası, ödənişsiz dövrlər, uyğun təklifdəki dəyişikliklər və qiymətləndirilən mövqenin maya dəyəri göstərilərdi.
Maya dəyərinə nisbətən gəlirlə cari dəyərə nisbətən gəlir arasındakı fərq də əhəmiyyətlidir. Token kəskin ucuzlaşarsa, eyni mükafatı daha aşağı cari qiymətə bölmək daha yüksək faizli gəlir göstərə bilər, halbuki ilkin alıcı yenə də ciddi zərərdədir.
Beləliklə, ekranda görünən gəlirin artması investisiya nəticəsinin pisləşməsi ilə eyni vaxta düşə bilər.
Ən uyğun göstərici faktiki alışdan etibarən hesablanan, reallaşdırıla bilən dəyərlərdən və ardıcıl xərc hesablamalarından istifadə edən məcmu ümumi gəlirdir.
Ödəniş Pul Kisəsi Nəyi Sübut Edə Bilər?
Ödəniş pul kisəsi müəyyən aktivlərin müəyyən alıcılara köçürüldüyünü təsdiqləyə bilər. Amma o, ümumi investisiya təklifinin mənfəətli və ya davamlı olduğunu müstəqil şəkildə sübut edə bilməz.
Ödənişi yoxlamaq üçün mükafat tokeninin dəqiq identifikatorunu, uğurlu əməliyyatı, məbləği, alıcı ünvanını və müşahidə vaxtını araşdırın.
Sonra iqtisadi baxımdan nə baş verdiyini müəyyənləşdirin. Mükafat alınıb saxlanılıbmı? Mövcud marşrut vasitəsilə satmaq mümkün idimi? Nağdlaşdırma xərclərindən sonra nə qədər dəyər qalıb?
Köçürmələrin ümumi sayı da ehtiyatla şərh edilməlidir. Çoxsaylı kiçik köçürmələr çoxsaylı fərqli investor demək deyil, böyük tarixi məbləğ isə hamının eyni dərəcədə iştirak etdiyini təsdiqləmir.
Eynilə, bir pul kisəsinə edilən ödəniş başqa pul kisəsinin uyğunluq qaydalarına cavab verdiyini sübut etmir.
Ən güclü şəxsi qeyd sahibin uyğun mövqeyi, tətbiq olunan paylama şərtləri, faktiki müşahidə olunan daxilolmalar və onların xalis dəyəri arasında tutuşdurmadır.
Bu, Neftə Birbaşa Ekspozisiyanı Əvəz Edirmi?
XTO öz token bazarına ekspozisiyanı mükafat mexanizmi ilə birləşdirir. Bu, neftlə əlaqəli maliyyə məhsulunu birbaşa almaqdan fərqli qərardır.
Əmtəəyə ekspozisiya axtaran alıcı istədiyi aktivi həmin aktivi əldə etmək üçün üzərinə götürməli olduğu əlavə riskdən ayırmalıdır.
| Nəzərdə tutulan məqsəd | Aydınlaşdırılmalı sual |
|---|---|
| Neft qiymətinin hərəkətinə ekspozisiya | Hansı alət nəzərdə tutulan ekspozisiyaya və saxlama müddətinə daha yaxındır? |
| Enerji şirkətində mülkiyyət | Hansı səhmdar hüquqları və şirkət riskləri mövcuddur? |
| Tokenləşdirilmiş maliyyə ekspozisiyası | Emitentin hansı şərtləri, uyğunluq qaydaları və nağdlaşdırma marşrutları tətbiq olunur? |
| Komissiyalar hesabına maliyyələşən kripto mükafatları | Paylamalar token dəyişkənliyini və əməliyyat xərclərini kompensasiya edə bilərmi? |
Birbaşa alternativ hər bir oxucu üçün avtomatik olaraq əlçatan və ya uyğun deyil. Uyğunluq, yurisdiksiya, hesaba giriş, komissiyalar və məhsul riski yenə də nəzərə alınmalıdır.
Bu müqayisə XTO-nun əlavə olaraq nə gətirdiyini üzə çıxardığı üçün faydalıdır. Neftlə əlaqəli aktivlə yanaşı, tokenin öz qiymət göstəriciləri və mükafatların maliyyələşməsi də əlavə dəyişənlərə çevrilir.
Əsas məqsəd neft ekspozisiyasıdırsa, alıcı bu əlavə dəyişənlərin təklifi niyə yaxşılaşdırdığını izah edə bilməlidir.
WEEX-də XTruth Oil (XTO) Ticarəti Edə Bilərsinizmi?
Bu icmalda burada müzakirə edilən konkret XTruth Oil tokeni üçün WEEX-də fyuçers və ya spot listinqi təsdiqlənməyib. XTO-ya aid WEEX kampaniyası və ya komissiya endirimi də təsdiqlənməyib.
Adı oxşar olan aktiv bu təsdiq üçün kifayət deyil. Token yatırmazdan əvvəl tam identifikatoru və dəstəklənən şəbəkəni rəsmi birja məlumatlarından yoxlayın.
Platformanı yoxlamaq üçün WEEX Trust Center ehtiyat məlumatlarına, təhlükəsizlik materiallarına və rəsmi əlaqə məlumatlarının yoxlanması resurslarına çıxış verir. O, WEEX-lə bağlı açıqlamaları qiymətləndirməyə kömək edir; XTruth Oil-i təsdiqləmir və üçüncü tərəfin mükafat mexanizminə zəmanət vermir. (weex.com)
Hər iki iş üçün eyni sübut yanaşması tətbiq edilir: istifadə etdiyiniz xidməti və ticarət etmək istədiyiniz aktivi ayrı-ayrılıqda təsdiqləyin.
WEEX-in Redaksiya Mövqeyi: Mövqeyi Bütöv Qiymətləndirin
Mükafat mexanizminin lehinə ən güclü sübut dərc edilmiş araşdırmada müəyyən edilmiş tarixi paylama aktivliyidir. Bu faktı nəzərə almaq lazımdır.
Amma bu, investisiya məsələsini həll etmir.
Sahib alış xərclərini geri qaytarmalı, XTO qiymətindəki dəyişikliklərə dözməli, mükafat aktivini reallaşdırmalı və sonda mövcud bazar vasitəsilə mövqedən çıxmalıdır. Zərərsiz səviyyə hesablamaları göstərir ki, hətta kiçik komissiyalar və qiymət enişləri belə onları kompensasiya etmək üçün xeyli mükafat tələb edə bilər.
Buna görə XTO-nu tam mövqe hesabatı əsasında qiymətləndirərdik: yatırılmış vəsait, alınmış tokenlər, reallaşdırılmış mükafatlar, hazırda icra edilə bilən çıxış dəyəri və ümumi xərclər.
Cəlbedici nəticə ilkin buraxılış dövrünün mükafatlarının davam edəcəyi və əsas mövqenin dəyərini qoruyacağı fərziyyəsindən asılıdırsa, təhlil həddindən artıq nikbindir. Həcm azalanda, paylamalar dayandırılanda və çıxış şərtləri pisləşəndə də etibarlı gəlir təklifi aydın qalmalıdır.
Tez-tez verilən suallar
1. XTruth Oil (XTO) səhmdirmi?
Xeyr. XTruth Oil kriptovalyuta layihəsidir. Onu tarixi XTO Energy səhmləri ilə qarışdırmaq və ya ExxonMobil-də mülkiyyət payı kimi qəbul etmək olmaz.
2. XTruth Oil (XTO) mükafatları haradan gəlir?
Dərc edilmiş məlumatlarda neftlə əlaqəli tokenləşdirilmiş aktivin alınmasını maliyyələşdirən mənbə kimi token ticarəti komissiyaları göstərilir. Bu, neft istehsalçısının qazandığı mənfəətin paylanmasından fərqlidir.
3. Saatlıq mükafatlara zəmanət verilir?
Nəzərdən keçirilmiş tarixi araşdırmada fasiləsiz saatlıq ödənişlər göstərilməyib. Cari ödəniş aktivliyi və tətbiq olunan şərtlər elan edilmiş cədvələ əsasən fərz edilməməli, yoxlanmalıdır.
4. Mükafat alıb yenə də pul itirmək mümkündürmü?
Bəli. İlkin mövqenin reallaşdırıla bilən dəyərinin azalması əməliyyat xərcləri ilə birlikdə alınmış mükafatların dəyərindən çox ola bilər. Ümumi gəlir hər iki komponenti ölçür.
5. XTruth Oil (XTO) EXTOCIUM ilə eynidirmi?
Xeyr. EXTOCIUM XTO ticker-indən istifadə edən ayrıca oyun layihəsidir. Onun məlumatlarından istifadə etməzdən əvvəl layihənin tam kimliyi, blokçeyni və token ünvanı uyğun gəlməlidir.
Mənbələr
25.10.2026 tarixində nəzərdən keçirilmiş açıq məlumatlar: ExxonMobil-in SEC-ə təqdim edilmiş satınalma açıqlamaları; EXTOCIUM-un rəsmi token sənədləri; Ondo-nun rəsmi məhsul və uyğunluq açıqlamaları; United States Commodity Funds-un neft fondu haqqında məlumatı; və WEEX Trust Center.
Mükafat mexanizmi və tarixi ödənişlərə dair istinadlar: CoinCodex-in XTruth Oil icmalı və Bitquery-nin 21.10.2026 tarixli araşdırması. Tarixi nəticələr yeni pul kisəsi araşdırmasının nəticəsi kimi deyil, həmin nəşrlərə aid edilir. Bu icmal zamanı layihənin veb-saytından istifadə edilə bilən məzmun əldə olunmadı.
Bütün zərərsiz səviyyəyə çatma hesablamaları orijinal, fərziyyəvi nümunələrdir. Bunlar cari əməliyyat qiymətləri, gözlənilən ödənişlər və ya proqnozlar deyil.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz
WEEX-də hansı kriptovalyutaları konvertasiya edə bilərsiniz? Dəstəklənən aktivləri necə yoxlamaq olar
Roadster ajiotajından sonra FTR Coin: Flying Tesla Roadster niyə gerilədi və ticarətdən əvvəl nələri yoxlamaq lazımdır

Yeni başlayanlar üçün ən yaxşı mərkəzləşdirilməmiş kriptovalyuta pulqabısı: Özünüsaxlama sizdən əslində nə tələb edir

Pul kisəsi ünvanını və əməliyyat tarixçəsini necə yoxlamaq olar

Meme coin Xərçəng ($LOBSTER) 200 milyon dolları keçdi: Yüksəlişin arxasında nə dayanır?

Trust Wallet-i təhlükəsiz necə quraşdırmaq olar: Əksər bələdçilərin qeyd etmədikləri

Trust Wallet və MetaMask: Yeni başlayanlar üçün hansı daha yaxşıdır?

Trust Wallet Nədir? Başlayanlar üçün Tam Bələdçi
4STOCK nədir? BNB Chain-də Stock Meme trendi izah olunur

Hunter Biden-in LAPTOP tokeni Base-də aktivdir: saxta tokenlərə diqqət edin
SUE koini nədir? 150%-lik pump-dan sonra dump olacaq?
Kilidlərin açılmasından sonra H/USDT: Humanity Protocol-un yeni təklifi treyderlər üçün nə deməkdir
DGrid AI (DGAI) nədir? Mərkəzləşdirilməmiş AI şəbəkəsi və onun tokeni haqqında bələdçi
DGAI-nin ticarət həcmi var, lakin dövriyyədə olan təklifi açıqlanmayıb—bəs onun real bazar kapitallaşması nə qədərdir?

SOXSB izahı: 3x Çip Bear ETF-i Niyə Sizin Xəbəriniz Olmadan Sıfırlanır
QQQB və Fed: FOMC protokolları Nasdaq-100 üçün nə deməkdir
BenBen Coin izahı: Unitree Robot İti Memi necə virus kimi yayılır

NIULAI Kripto Nədir? Token və Film Niyə Tamamilə Fərqli Şeylərdir
WEEX-də hansı kriptovalyutaları konvertasiya edə bilərsiniz? Dəstəklənən aktivləri necə yoxlamaq olar
Roadster ajiotajından sonra FTR Coin: Flying Tesla Roadster niyə gerilədi və ticarətdən əvvəl nələri yoxlamaq lazımdır
Yeni başlayanlar üçün ən yaxşı mərkəzləşdirilməmiş kriptovalyuta pulqabısı: Özünüsaxlama sizdən əslində nə tələb edir
Pul kisəsi ünvanını və əməliyyat tarixçəsini necə yoxlamaq olar
Meme coin Xərçəng ($LOBSTER) 200 milyon dolları keçdi: Yüksəlişin arxasında nə dayanır?
Trust Wallet-i təhlükəsiz necə quraşdırmaq olar: Əksər bələdçilərin qeyd etmədikləri




