
MSFT Səhmləri və 30 Milyon Copilot Yerlik Mərhələ: 20 Milyondan Artımın Əslində Nəyi Dəyişdiyi

 Google-da bizi seçin

MSFT səhmləri artıq sadəcə bir Azure hekayəsi deyil. MSFT səhmləri getdikcə Microsoft-un süni intellekt tələbini təkrarlanan proqram təminatı gəlirinə çevirə biləcəyi ilə bağlıdır. MSFT səhmləri, həmçinin Copilot-un populyar bir nümayişdən daha çox olduğunu sübut etməkdən asılıdır. Məhz buna görə 2026-cı ilin aprelində 20 milyon ödənişli Copilot yerindən iyul ayına qədər 30 milyona yüksəlməsi çox vacibdir. Bu, müzakirəni süni intellekt potensialından geniş miqyasda süni intellektin gəlirə çevrilməsinə dəyişir. Microsoft-un ən son hesabatlı gəlir tendensiyalarından, qiymətləndirmə diapazonlarından və yeni Copilot yer məlumatlarından istifadə edərək, bu məqalə investorlar üçün bu mərhələnin əslində nəyi dəyişdiyini təhlil edir.
Bir Baxışda
- Copilot bir rübdə 20 milyondan 30 milyon ödənişli yerə yüksəldi, təxminən 10 milyon yer əlavə etdi və daha sürətli əsas korporativ mənimsəməni göstərdi.
- Hər yer üçün ayda təxminən 30 dollar olmaqla, 30 milyon yer təxminən 10,8 milyard dollarlıq illik gəlir tempini nəzərdə tutur.
- Təxminən 450 milyon Microsoft 365 abunəçisi ilə Copilot nüfuzu hələ də cəmi 6,7% təşkil edir ki, bu da genişlənmə üçün böyük yer saxlayır.
- MSFT səhmləri üçün əsas dəyişiklik odur ki, Copilot artıq Azure və süni intellekt brendi üçün sadəcə bir dəstək xüsusiyyəti deyil, maddi bir gəlir mühərriki kimi görünür.
- Risklər qiymətləndirmə, süni intellekt xərclərinin geri qaytarılması və Microsoft-un süni intellekt tərəfdaşlıqları və proqram təminatı paketləri ətrafındakı tənzimləyici yoxlamalarla bağlı qalır.
20 Milyondan 30 Milyona Yüksəliş Korporativ Proqram Təminatı Baxımından Əslində Nəyi Təmsil Edir
Korporativ proqram təminatında miqyas adətən yavaş gəlir. Böyük şirkətlər yeni alətləri kiçik şöbələrdə sınaqdan keçirir, təhlükəsizlik yoxlamaları aparır, satınalmaları müzakirə edir və mərhələlərlə genişlənirlər. Məhz buna görə də bir rübdə 20 milyondan 30 milyon ödənişli Copilot yerinə keçid diqqət çəkir. Microsoft Copilot-u cəmi 18 ay əvvəl kommersiyalaşdırdı, lakin o, artıq bir çox proqram məhsulunun qurulması üçün illər tələb edən bir istifadəçi bazasına çatıb.
Bu vacibdir, çünki korporativ xərclər yapışqan olmağa meyllidir. Bir şirkət komandalar arasında iş axını alətini tətbiq etdikdə, keçid xərcləri artır. Bu, kripto investorlarının qapalı ekosistem daxilində güclü məhsul-bazar uyğunluğu adlandırdıqları şeyə çox bənzəyə bilər: istifadəçilər daxil olduqdan sonra, müştəri itkisi çətinləşir. Microsoft-un vəziyyətində ekosistem Microsoft 365, Teams, GitHub, Azure və korporativ şəxsiyyət alətləridir. Copilot sıfırdan yeni bir şəbəkə qurmağa çalışmır. O, artıq böyük paylanmaya malik olan bir şəbəkəyə qoşulur.
MSFT səhmləri üçün bu, bazarın Copilot-a eksperimental süni intellekt əlavəsi kimi deyil, çox böyük quraşdırılmış baza üzərində oturan ciddi bir gəlir qazandırma qatı kimi baxmağa başlaya biləcəyi deməkdir.
Niyə Xalis Yer Əlavələrinin Rübdən Rübə İkiqat Artması Mütləq Saydan Daha Əhəmiyyətlidir
10 milyon ödənişli yerin xam artımı vacibdir, lakin daha güclü siqnal sürətlənmədir. Satya Nadella xalis yer əlavələrinin rübdən rübə ikiqat artdığını söylədi. Əgər bu, əvvəlki rübdə təxminən 5 milyon xalis əlavə və sonuncuda təxminən 10 milyon deməkdirsə, deməli Copilot sadəcə böyümür. O, sürətlənir.
Bu fərq səhm təhlilində vacibdir. İnvestorlar adətən bir məhsulun erkən istifadəçilərdən daha geniş mənimsəməyə keçdiyinə inandıqları zaman yüksək qiymətlər ödəyirlər. Hər rüb eyni sayda istifadəçi əlavə edən məhsul yaxşıdır. Hər rüb daha çox istifadəçi əlavə edən məhsul satış hərəkətinin yaxşılaşdığını, müştəri etirazlarının azaldığını və daxili ROI hallarının alıcılar üçün təsdiqlənməsinin asanlaşdığını göstərir.
Yeni başlayan investorlar üçün bu, treyderlərin kripto token mənimsəməsində izlədiklərinə bənzəyir. Vacib olan təkcə pul kisələrinin sayı və ya ümumi kilidlənmiş dəyər deyil. Yeni mənimsəmə tempi çox vaxt daha vacibdir, çünki o, gələcək gözləntiləri formalaşdırır. Microsoft-un vəziyyətində, yer sürətlənməsi Copilot-un normal korporativ büdcələrə daha dərindən daxil olduğunu göstərir ki, bu da MSFT səhmlərinin arxasındakı yüksəliş halını dəstəkləyir.
-- qiyməti
30 Milyon Yerin Əslində Yaratdığı 10 Milyard Dollarlıq İllik Gəlir Tempi
Hər korporativ yer üçün ayda təxminən 30 dollar olmaqla, 30 milyon ödənişli Copilot yeri aylıq təxminən 900 milyon dollar gəlirə çevrilir. İllik əsasda bu, təxminən 10,8 milyard dollarlıq gəlir tempidir. Hekayəni dəyişən rəqəm budur.
Bir çox süni intellekt məhsulu davamlı pul axını yarada biləcəyini sübut etmədən başlıqları cəlb edir. Copilot əksini etməyə başlayır. İki ildən az müddətdə bu miqyasa çatan məhsul artıq yan layihə deyil. O, investorların gələcək gəlir qarışığı, əməliyyat rıçaqı və qiymətləndirmə dəstəyi haqqında necə düşündüyünə təsir edəcək qədər böyüməyə başlayır.
Bu, xüsusilə aktualdır, çünki Microsoft-un ən son əsasları artıq güclüdür. Microsoft Investor Relations-a görə, FY26 Q3 gəliri illik 18% artaraq 82,886 milyard dollar, əməliyyat gəliri 20% artaraq 38,398 milyard dollar və seyreltilmiş EPS 23% artaraq 4,27 dollar təşkil edib. Bu nəticələr göstərir ki, Microsoft yalnız gələcək süni intellekt vədlərinə güvənmir. Onun cari qazanc gücü var. Copilot-un təxmin edilən 10,8 milyard dollarlıq tempi bu tezisə başqa bir qat əlavə edir.
| Copilot Gəlir Snapşotu | Dəyər |
|---|---|
| Ödənişli yerlər | 30 milyon |
| Əvvəlki rüb ödənişli yerlər | 20 milyon |
| Rüblük xalis əlavələr | Təxminən 10 milyon |
| Hər yer üçün təxmini aylıq qiymət | Təxminən 30 dollar |
| İllik gəlir tempi | Təxminən 10,8 milyard dollar |
| Microsoft 365 abunəçi bazası | Təxminən 450 milyon |
| Cari nüfuz | Təxminən 6,7% |
Microsoft 365 Abunəçilərinin 6,7%-lik Nüfuz Dərəcəsi Qalan İmkanlar Üçün Nə Deməkdir
Otuz milyon ödənişli yer böyük görünür, çünki o, böyükdür. Lakin təxminən 450 milyon Microsoft 365 abunəçisi ilə müqayisədə nüfuz hələ də cəmi 6,7% təşkil edir. Müsbət hal buradan gəlir.
Əgər Copilot nəticədə Microsoft 365 bazasının 15%-nə çatarsa, bu, təxminən 67,5 milyon ödənişli yer demək olardı. Eyni 30 dollarlıq aylıq qiymətlə bu, illik təxminən 24,3 milyard dollarlıq gəlir tempinə bərabərdir. Bu, cari nəzərdə tutulan rəqəmdən iki dəfə çoxdur.
Bu, bazarın güclü bir qaçışdan sonra belə MSFT səhmlərində mükafat saxlamağa hazır olmasının bir səbəbidir. İnvestorlar təkcə Copilot-un bu gün nə olduğuna görə ödəniş etmirlər. Onlar Microsoft-un artıq sahib olduğu müştəri bazasında genişlənməyə davam edə biləcəyi ehtimalı üçün ödəniş edirlər. Bir çox proqram şirkətindən fərqli olaraq, Microsoft-un paylanma qurmaq üçün illər sərf etməsinə ehtiyac yoxdur. O, artıq buna sahibdir. Copilot sadəcə cüzdan payını dərinləşdirməlidir.
Bu cür quraşdırılmış baza gəliri güclüdür. Kripto terminləri ilə desək, bu, güclü likvidliyə, mövcud istifadəçilərə və yüksək keçid xərclərinə malik olan, tamamilə yeni bir blokçeyn ekosistemini işə salmağa ehtiyac duymadan gəlirli yeni bir ödəniş axını təqdim edən bir protokola bənzəyir.
Copilot Çat Köməkçisindən Muxtar Agentə Necə İnkişaf Edir və Bu Qiymətləndirmə Üçün Niyə Vacibdir
Məhsulun özü də dəyişir. Nadella Copilot-un çat köməkçisindən çox addımlı tapşırıqları yerinə yetirə bilən daha muxtar bir agentə çevrilməsini təsvir edib. Microsoft həmçinin vahid Copilot təcrübələrini və bəzən “avtopilotlar” kimi təsvir edilən həmişə aktiv şəxsi agentləri müzakirə edib.
Bu məhsul dəyişikliyi vacibdir, çünki qiymətləndirmə adətən yeniliyə deyil, dəyərə uyğun gəlir. Çat aləti rahatlıq xüsusiyyəti kimi görünə bilər. İş axınlarını tamamlamağa, məlumatları koordinasiya etməyə və ya əmək saatlarını azaltmağa kömək edən muxtar bir agenti mənalı bir proqram xərci kimi əsaslandırmaq daha asandır. Əgər Microsoft bu yeni Copilot imkanlarının işçilərin məhsuldarlığını ölçülə bilən yollarla artırdığını sübut edərsə, cari təxminən 30 dollarlıq aylıq qiymət tavanı təmsil etməyə bilər.
İnvestorlar üçün bu, opsionallıq yaradır. Cari model artıq 10,8 milyard dollarlıq illik tempi dəstəkləyir. Daha yaxşı funksionallıq saxlamağı yaxşılaşdıra, yer sayını genişləndirə və ya daha yüksək qiymət səviyyələrini dəstəkləyə bilər. Bu, bir dəfəlik süni intellekt təbliğat dövründən daha güclü bir quruluşdur.
GitHub Copilot-un 50 Milyon İstifadəçisi Bizə Korporativ Copilot Tavanı Haqqında Nə Deyir
GitHub Copilot-un tərtibatçı istifadə halında 50 milyon istifadəçisi olduğu bildirilir. Bu rəqəm birbaşa ödənişli Microsoft 365 Copilot yerləri ilə əlaqələndirilməməlidir, çünki məhsullar müxtəlif auditoriyalara xidmət edir. Yenə də, o, faydalı bir ipucu təklif edir. Bu, süni intellekt köməkçisi davranışının yalnız sınaq istifadəsində deyil, real iş mühitlərində normal hala gəldiyini göstərir.
Tərtibatçılar çox vaxt daha sonra daha geniş korporativ iş axınlarına yayılan alətlərin erkən istifadəçiləridir. Əgər GitHub Copilot artıq bu miqyasa çatıbsa, bu, süni intellekt köməkçilərinin gündəlik məhsuldarlıq proqramının bir hissəsi ola biləcəyi fikrini dəstəkləyir. Başqa sözlə, korporativ süni intellekt köməkçiləri üçün tavan cari 30 milyon Microsoft 365 ödənişli yerin təklif etdiyindən daha yüksək ola bilər.
Bu, investorların niyə Copilot mənimsəməsini Azure tələbi ilə əlaqələndirməyə davam etdiyini izah etməyə kömək edir. Süni intellekt iş yükləri kodlaşdırma, axtarış, sənəd yaratma və biznes proseslərinin avtomatlaşdırılması boyunca yayıldıqca, proqram təminatı qatı və infrastruktur qatı bir-birini gücləndirir.
30 Milyon Mərhələsi Microsoft İnvestisiya Tezisi Haqqında Xüsusilə Nəyi Dəyişir
Ən böyük dəyişiklik sadədir: Copilot artıq özlüyündə vacib olacaq qədər miqyasa malikdir. Bu mərhələdən əvvəl investorlar hələ də Microsoft ətrafındakı süni intellekt həvəsinin əsasən Azure artımı və geniş strateji mövqe ilə bağlı olduğunu iddia edə bilərdilər. 30 milyon ödənişli yerdən sonra bu arqument daha zəifdir. Copilot MSFT səhmləri tezisində birbaşa diqqətə layiq olacaq qədər nəzərdə tutulan təkrarlanan gəlir yaradır.
Bu, riskləri aradan qaldırmır. Microsoft hələ də çox şeyin düzgün getdiyini fərz edən bir qiymətləndirmə ilə ticarət edir. Təqdim olunan materiallarda sitat gətirilən araşdırmalar 558 ilə 559 dollar arasında konsensus qiymət hədəflərini göstərir, daha geniş təxminlər isə analitiklərin süni intellekt xərclərinin gəlirlərinə necə baxmasından asılı olaraq təxminən 392 ilə 678 dollar arasında dəyişir. Səhm həmçinin 52 həftəlik 553,72 dollarlıq zirvəsindən aşağı, 500 ilə 505 dollar arasında ticarət edir ki, bu da nikbinliyin qaldığını, lakin asan yüksəlişin zəmanətli olmadığını göstərir.
İnvestorlar həmçinin süni intellekt gəlirinin süni intellektlə bağlı kapital xərclərindən daha sürətlə artmağa davam edib-etmədiyini izləməlidirlər. Bəzi ehtiyatlı analitiklər iddia ediblər ki, Azure artımı kapital xərclərinin artımından qabaqda qalmasa və süni intellektin gəlirə çevrilməsi hesabatlı maliyyə göstəricilərində daha aydınlaşmasa, MSFT səhmləri daha da yenidən qiymətləndirilməkdə çətinlik çəkə bilər. Copilot-un 30 milyon yerlik mərhələsi bu arqumentə kömək edir, lakin onu tamamilə həll etmir.
Gözardı edilməməli olan başqa bir risk var: tənzimləmə. Reuters xəbər verib ki, ABŞ tənzimləyiciləri süni intellekt konsentrasiyası ətrafında daha geniş antimonopoliya narahatlıqları fonunda Microsoft və OpenAI-ni araşdırmaq üçün FTC-yə tapşırıq verib. Tədqiqat materiallarında əlavə hesabatlar yoxlamanın proqram təminatı paketləri, bulud şərtləri və süni intellekt sövdələşmələri kimi sahələrə genişləndiyini göstərir. Əgər bu araşdırmalar məhdudiyyətlərlə və ya açıqlama yükləri ilə nəticələnsə, Microsoft-un strateji mükafatı darala bilər.
Buna baxmayaraq, rəqəmlər əsas yüksəliş halını dəstəkləməyə davam edir. Microsoft-un süni intellekt illik gəlir tempi FY26 Q3-də illik 123% artaraq 37 milyard dollar olaraq göstərilib. Azure Q4-də 43% artıb, 2027-ci maliyyə ilinin Q1-i üçün təxminən 45% proqnozla. Kommersiya qalan performans öhdəliyi illik 84% artaraq 678 milyard dollara çatıb. Bu məlumat nöqtələri Copilot-un hələ də sürətlə böyüyən daha geniş bir mühərrik daxilinə düşdüyünü göstərir.
MSFT səhmlərini istər ənənəvi səhmlər bucağından, istərsə də makro texnologiya bölgüsü obyektivindən izləyən investorlar üçün əsas nəticə odur ki, Copilot-un 20 milyondan 30 milyon ödənişli yerə sıçrayışı müzakirəni dəyişir. Bazarın artıq müəssisələrin süni intellekt məhsuldarlığı proqramı üçün miqyasda ödəniş edib-etməyəcəyini spekulyasiya etməsinə ehtiyac yoxdur. Onlar artıq edirlər. Növbəti sual, Microsoft-un qiymətləndirmə və tənzimləmə daha çox müqavimət göstərməyə başlamazdan əvvəl bu mənimsəməni daha yüksək marjinalara, davamlı saxlamaya və daha geniş xəndəyə çevirməyə davam edə biləcəyi-dir.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz

WEEX API ticarət xərcləri: Sadəcə Maker-Taker deyil, tam komissiya strukturu

Polymarket və Kalshi: Proqnoz Bazarlarının Gələcəyi İzah Edildi

WEEX Birjasına baxış: Yeni başlayanlar üçün tam bələdçi

Necə WEEX VIP-i ola bilərəm?
WEEX-də USDT-ni BTC-yə necə çevirmək olar: addım-addım bələdçi
Roadster ajiotajından sonra FTR Coin: Flying Tesla Roadster niyə gerilədi və ticarətdən əvvəl nələri yoxlamaq lazımdır
Kripto pulqabınız təhlükəsizdirmi? Təhlükəsizlik xəbərdarlıqlarını necə yoxlamaq və fişinqi necə tanımaq olar
SpaceX Q3 üzrə maliyyə nəticələri: 161% artım, Tesla ilə birləşmə müzakirələri və SPCX səhmi
BTC-ni USDT-yə necə çevirmək olar: WEEX-də addım-addım bələdçi

WEEX-də çevik, yoxsa müddətli steykinq? Qərarı müəyyən edən ehtimallar
xStocks kriptovalyutası izahı: Tokenləşdirilmiş səhmlər nədir, necə işləyir və sahiblər nələri yoxlamalıdır
BTC maliyyələşdirmə dərəcəsi və açıq maraq: Hər biri nəyi ölçür və onları birlikdə necə oxumaq olar
Pearl (PRL) kriptovalyutası nədir və onun mayninqi necə işləyir?
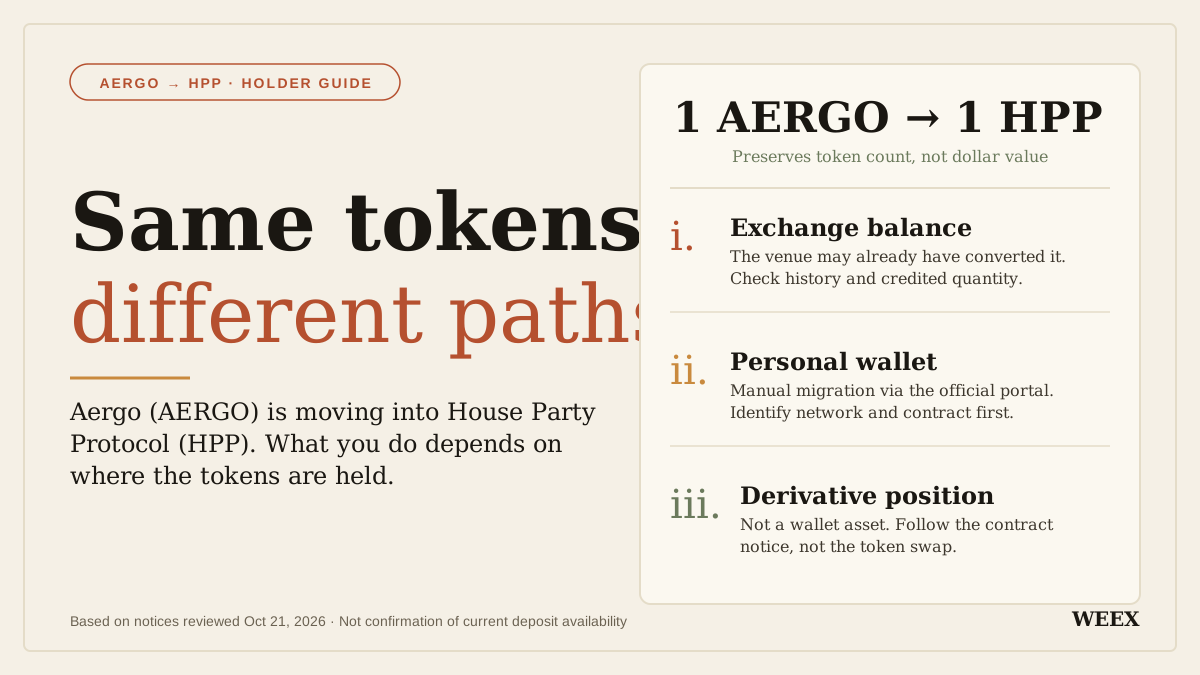
Aergo (AERGO) kriptovalyutasına nə oldu? Token miqrasiyası və sahiblərin etməli olduqları
HeyElsa (ELSA) kriptovalyutası nədir və necə işləyir?
WEEX-də ETH-i steykinqə qoymaq, yoxsa USDT saxlamaq? Qərarı müəyyən edən qiymət dəyişikliyi

Kriptovalyuta birjası nə dərəcədə şəffafdır? Ehtiyatların sübutu və müdafiə fondlarının yoxlanması
WEEX Trust Center-dən necə istifadə etməli: ehtiyatları, Müdafiə Fondunu və rəsmi əlaqə vasitələrini yoxlayın
WEEX Trust Center-dən necə istifadə etməli: ehtiyatları, Müdafiə Fondunu və rəsmi əlaqə vasitələrini yoxlayın
Kriptovalyuta birjası nə qədər şəffafdır? Ehtiyatların sübutu və qoruma fondlarının yoxlanması

Kriptoda leverecli ticarət nədir? Sadə nümunələrlə yeni başlayanlar üçün bələdçi
Kriptovalyuta marja ticarəti nədir? Necə işləyir, fyuçers ticarətindən nə ilə fərqlənir və nələr səhv gedə bilər
Kriptovalyuta ilə çiyinli ticarət: Perpetual fyuçerslər, marja və likvidasiya necə işləyir
Ən yaxşı kriptovalyuta leverec ticarəti platforması: Birja seçməzdən əvvəl müqayisə ediləcək məqamlar
Bu həftə Nvidia səhmi: NVDA niyə düşüb sonra bərpa olundu və AI maliyyələşdirməsi ilə bağlı narahatlıqlar çip səhmləri üçün nə deməkdir

Təklif azaldıqda WXT steykinqi: yandırmalar gəlirliliyinizə nə əlavə edir
Tokenləşdirilmiş səhmlər real səhmlərlə təmin olunurmu? Sahiblər nəyə sahibdir?
Bu gün ETH üzrə fundinq dərəcəsi: 0,0087% / 8 saat — Ether long mövqeləri yenidən levereci artırır
Bitcoin marja ticarəti: 3x, 10x və 25x-də BTC likvidasiyasının hesablanması
Kriptovalyuta üzrə kredit çiyni ilə ticarət platforması: Depozit etməzdən əvvəl 6 yoxlama
WEEX API ticarət xərcləri: Sadəcə Maker-Taker deyil, tam komissiya strukturu
Polymarket və Kalshi: Proqnoz Bazarlarının Gələcəyi İzah Edildi
WEEX Birjasına baxış: Yeni başlayanlar üçün tam bələdçi
Necə WEEX VIP-i ola bilərəm?
WEEX-də USDT-ni BTC-yə necə çevirmək olar: addım-addım bələdçi
Roadster ajiotajından sonra FTR Coin: Flying Tesla Roadster niyə gerilədi və ticarətdən əvvəl nələri yoxlamaq lazımdır
Mündəricat
Populyar koinlər
Ən son məqalələr


