
NVDA səhmi maksimuma yaxın, rəqiblər 18–32% geridə: fərqi nə izah edir

 Google-da bizi seçin

NVDA səhmi cümə günü $230.36 səviyyəsində bağlandı və 52 həftəlik maksimumundan cəmi 2.6% aşağıda qaldı. Ən böyük AI çipi rəqiblərindən dördü isə həmin həftəni öz maksimumlarına heç yaxın olmayan səviyyələrdə başa vurdu. AMD öz maksimumundan təxminən 18%, Micron təxminən 19%, Broadcom təxminən 28%, Marvell isə təxminən 32% aşağıdadır. İlk baxışda bu fərq həqiqətən qəribə görünür, çünki bütün bu beş şirkət eyni xərcləmə dalğasından gəlir əldə edir: Nvidia özü beş ən böyük hiperskalerin kapital xərclərinin bu il $800 milyarda yaxınlaşacağını və 2027-ci ildə $1.3 trilyona çatacağını gözləyir.
Eyni xərcləmə dalğası bütün şirkətləri irəli aparırsa, hər şirkətin öz maksimumundan nə qədər aşağıda olması avtomatik olaraq hansının daha yaxşı fürsət olduğunu göstərməməlidir. Əslində Nvidia-nın mövqeyində nə fərqlidir və hər bir rəqibin konkret endirimi real problemi, yoxsa artıq istiqamətləndirilmiş artımla müqayisədə idarəolunan görünən risklərə qarşı bazarın sadəcə daha ehtiyatlı olduğunu əks etdirir — daha faydalı cavab məhz burada gizlənir.
NVDA səhmi niyə sektorun qalan hissəsi ilə birlikdə hərəkət etməyi dayandırıb
Bu divergensiya yalnız bir həftəlik mənzərə deyil. The Kobeissi Letter tərəfindən sitat gətirilən Bespoke Investment Group məlumatlarına görə, Nvidia-nın son üç ayda PHLX Semiconductor Index ilə korrelyasiyası cəmi 0.03-ə düşüb. Bu göstərici Intel üçün 0.90-dan yuxarı, TSMC və Micron üçün isə 0.90-a yaxın olub. Yarımkeçirici indeksində ən böyük şirkət olaraq qalmasına baxmayaraq, Nvidia səhmi faktiki olaraq özünün əsasını təşkil etməli olduğu qrupun üzvü kimi ticarət olunmağı dayandırıb.
Bu, əhəmiyyətli struktur dəyişikliyidir. Öz sektor indeksinə korrelyasiyası sıfıra yaxın olan səhm daha geniş yarımkeçirici dövrü əhval-ruhiyyəsindən çox, demək olar ki, tamamilə şirkətə xas amillər əsasında qiymətləndirilir. Rəqibləri isə sektor üzrə daha geniş dalğalanmalara daha çox məruz qalır. Məhz bu dalğalanmalar ümumilikdə AI infrastrukturuna tələbat artmaqda davam etdiyi halda AMD, Micron, Broadcom və Marvell-i öz maksimumlarından aşağı salıb.
Nvidia-nın öz biznesini əslində nə dəstəkləyir
Nvidia-nın əsas biznesində sektorun qalan hissəsindəki endirimin ona da tətbiq olunmasını izah edəcək heç bir çat yaranmayıb. İyulun 26-da başa çatan 2027-ci maliyyə ilinin ikinci rübündə gəlir illik müqayisədə 106% artaraq $96.2 milyarda çatıb. Nvidia-nın miqyasında davamlı şəkildə qorunan belə artım tempi, daha kiçik rəqiblər öz güclü nəticələrini göstərsələr də, səhmləri maksimumlarından xeyli aşağıda ticarət olunduğu halda, NVDA səhminin maksimumlarına yaxın qalmasının əsas səbəblərindən biridir.
Nvidia həmçinin sektorun qalan hissəsində eyni dərəcədə olmayan xüsusi rəqabət üstünlüklərinə malikdir. Bank of America analitiki Vivek Arya qeyd edib ki, NVIDIA müəssisə dəyərinin sərbəst pul axınına nisbəti əsasında AI hesablama şirkətlərinə nisbətən 40%-dən 50%-dək, S&P 500-ə nisbətən isə 31%-dən 36%-dək endirimlə ticarət olunur. Bu isə göstərir ki, səhm maksimumlarına yaxın olsa belə, öz artımına nisbətdə açıq şəkildə həddən artıq qiymətləndirilməyib. Bundan əlavə, Çinin idxal məhdudiyyətlərinin yumşaldılması Nvidia-nın H200 çiplərinin Çinə yenidən göndərilməsinə imkan verib və oradakı böyük müştərilər əhəmiyyətli yeni tədarük payları alıb. Bu, həmin bazar üçün təsdiqlənmiş ekvivalent məhsulları olmayan rəqiblərə şamil olunmayan konkret müsbət amildir.
Rəqəmlərə baxdıqda AMD-nin endirimi niyə fərqli görünür
AMD-nin öz nəticələri həqiqətən güclüdür. Buna görə də onun maksimumundan 18% aşağıda olması zəif icranı əks etdirir deyə düşünmək əvəzinə, bu fərqi diqqətlə araşdırmaq lazımdır. 2026-cı ilin ikinci rübündə gəlir illik müqayisədə 50% artaraq $11.5 milyarda çatıb, data mərkəzi gəlirləri isə iki dəfədən çox artaraq $6.7 milyarda yüksəlib və ümumi gəlirin 58%-ni təşkil edib. Belə rəqəmlər adətən səhmin öz maksimumlarına yaxın ticarətini dəstəkləyərdi, onlardan əhəmiyyətli dərəcədə aşağıda olmasını yox.
Fərq əvəzinə tələb problemindən çox qiymətləndirmə və icra riskini əks etdirir. AMD maksimumundan 18% aşağıda olsa belə, gələn il üçün proqnozlaşdırılan mənfəətin təxminən 31 misli ilə ticarət olunur. Bu əmsal artıq şirkətin yeni Instinct GPU xəttinin problemsiz şəkildə genişlənəcəyini nəzərdə tutur. Bu fərziyyə real risk daşıyır, çünki istənilən AI akseleratorunun ümumi dəyərinin əhəmiyyətli hissəsini təşkil edən yaddaş, AMD-nin bu artımı problemsiz həyata keçirməli olduğu vaxtda bahalaşa bilər. Nəticədə Nvidia-nın miqyası və tədarük əlaqələrinin daha yaxşı mənimsəyə biləcəyi marja təzyiqi yarana bilər.
-- qiyməti
Micron, Broadcom və Marvell əslində hansı mövqedədir
Micron eyni yaddaş tənliyinin digər tərəfindədir. Mayın 28-də başa çatan 2026-cı maliyyə ilinin üçüncü rübündə gəlir illik müqayisədə dörd dəfədən çox artaraq $41.5 milyarda çatıb. Sentyabrın 30-da açıqlanması gözlənilən dördüncü maliyyə rübü üçün rəhbərliyin proqnozu isə güclü nəticələrin davam edəcəyini göstərir. AMD-nin marjaları üçün risk yaradan yaddaş qiymətləri dinamikasından birbaşa faydalanan şirkətin öz maksimumundan 19% aşağıda ticarət olunması eyni geniş AI xərcləmə dövrünə məruz qalan şirkətlərə bazarın nə qədər fərqli yanaşdığının ən birbaşa nümunələrindən biridir.
Broadcom və Marvell fərqli bucaqdan oxşar mənzərə göstərir. Broadcom-un CEO-su bildirib ki, şirkət gələn maliyyə ilində AI gəlirini iki dəfə artıraraq $115 milyarda çatdırmağı, 2028-ci maliyyə ilində isə yenidən iki dəfə artırmağı hədəfləyir. Bu qədər aqressiv proqnoz fonunda maksimumdan 28% aşağı olmaq əsas tələbatla bağlı şübhədən çox, konkret və müəyyən edilə bilən risklərə, yəni yerləşdirmə qrafiklərinə görə qiymətləndirilmiş görünür. Marvell-in son rübündə data mərkəzi artımı 46% olub və növbəti iki maliyyə ili üçün proqnoz yüksəldilib. Buna baxmayaraq, səhm hələ də maksimumundan 32% aşağıda ticarət olunur və bu, qrupdakı ən böyük fərqdir.
Endirimin ölçüsü fürsəti niyə sıralamır
Belə bir siyahıya baxarkən təbii meyl ən böyük endirimə malik səhm olan Marvell-in 32% ilə ən yaxşı dəyəri, ən kiçik endirimə malik AMD-nin isə 18% ilə ən az cəlbedici fürsəti təmsil etdiyini düşünməkdir. Hər bir endirimin arxasındakı səbəblər ayrıca araşdırıldıqda bu yanaşma əslində özünü doğrultmur. Marvell və Broadcom-un fərqləri konkret və ölçülə bilən risklərlə — müvafiq olaraq yerləşdirmə vaxtı və ümumi mənfəət marjası ilə bağlı bir məqamla — əlaqəli görünür. Hər iki şirkətin indicə açıqladığı artımla müqayisədə bu risklər həqiqətən idarəolunan görünür. AMD-nin daha kiçik endirimi isə hələ baş verməmiş problemsiz icra nəticəsini artıq qiymətə daxil edir. Üstəlik, şirkət hazırda Micron-a fayda verən həmin yaddaş bazarından qaynaqlanan real xərc təzyiqi ilə üz-üzədir.
NVDA səhminin maksimumuna yaxın mövqeyinin öz-özünə onun maksimumlarından daha aşağıda ticarət olunan rəqiblərlə müqayisədə "bahalı" olması kimi qəbul edilməməsinin əsas səbəbi budur. Artımı, rəqabət üstünlüyü və qiymətləndirməsinin pul axınına nisbəti onu dəstəkləməyə davam edən şirkətə aid daha kiçik endirim, qiymətləndirməsi artıq çətin keçidin uğurla başa çatacağını nəzərdə tutan şirkətə aid eyni ölçülü endirimdən fərqli vəziyyətdir.
Bu mənzərəni əslində nə dəyişə bilər
Bunların heç biri NVDA səhmi ilə rəqibləri arasındakı hazırkı fərqin daimi olduğu demək deyil. Çip tələbi dövrlər üzrə dəyişir və bu endirimlərin hər biri, xüsusən hiperskalerlərin bu il üçün hazırda proqnozlaşdırılan $800 milyardlıq kapital xərcləri tempi zəifləsə, bağlanmazdan əvvəl daha da arta bilər. Nvidia-nın daha geniş yarımkeçirici indeksi ilə sıfıra yaxın korrelyasiyası, sektoru deyil, birbaşa onun nəticələrini vuran şirkətə xas problem yaranarsa, yenidən sıxıla bilər. Həmçinin yaddaş xərclərinin yaratdığı təzyiqə baxmayaraq AMD-nin Instinct GPU artımını problemsiz həyata keçirməsi hazırda onun qiymətləndirməsinə daxil edilmiş konkret icra riskini aradan qaldırar və Broadcom və ya Marvell-də baş verənlərdən asılı olmayan səbəblərlə onun Nvidia ilə fərqini bağlaya bilər.
Hər bir şirkətin konkret riskinin, sadəcə hazırkı endirimin ölçüsündən asılı olmayaraq, öz proqnozunun nəzərdə tutduğu istiqamətdə həll olunub-olunmadığını izləmək, maksimumlarından ən uzaqda ticarət olunan səhmlərin avtomatik olaraq ən böyük yüksəliş potensialına malik olduğunu düşünməkdən daha faydalı yanaşmadır.
Bu çip səhmlərini birbaşa WEEX Stock Spot 2.0-da alıb-satın
Bu cür sektor divergensiyasından birbaşa yararlanmaq istəyən treyderlər üçün NVDA WEEX-də Stock Spot 2.0 vasitəsilə əlçatandır. Bu, ayrıca broker hesabı açmadan, cəmi 5 USDT-dən başlayan məbləğlə USDT istifadə edərək NVDAUSDT ticarət cütlüyünə çıxış imkanı verir. Eyni platformada AMD və MU da təqdim olunur. Beləliklə, treyderlər hər bir səhm üçün ayrıca bazar çıxışına ehtiyac duymadan, eyni hesabdan bu divergensiya hekayəsində bir neçə şirkət üzrə mövqe tuta bilərlər.
NVDAUSDT indi WEEX-də aktivdir. Bu, Nvidia-nın sentyabrın 10-da Goldman Sachs konfransında keçirəcəyi qarşıdakı təqdimat və ya sektorun qalan hissəsindəki endirimlərin NVDA ilə müqayisədə necə dəyişməsi kimi hadisələrə baş verdiyi anda reaksiya verməyə imkan yaradır.
Nəticə
NVDA səhminin maksimumundan cəmi 2.6% aşağıda, AMD, Micron, Broadcom və Marvell-in isə öz maksimumlarından 18%-dən 32%-dək aşağıda ticarət olunması sadəcə bir səhmin bahalı, digərlərinin isə ucuz olması məsələsi deyil. Nvidia-nın daha geniş yarımkeçirici indeksi ilə sıfıra yaxın korrelyasiyası, 106%-lik gəlir artımı və AI hesablama şirkətlərinə pul axını əsasında tətbiq olunan endirim onun sektor əhval-ruhiyyəsi ilə birlikdə hərəkət etməkdənsə, özünəməxsus üstünlükləri əsasında qiymətləndirildiyini göstərir. Hər bir rəqibin fərdi endirimi diqqətlə araşdırıldıqda fərqli hekayə danışır: bəziləri güclü proqnozlarla müqayisədə idarəolunan görünən konkret və ölçülə bilən risklərlə, digərləri isə daha kiçik başlıq endiriminin mütləq əks etdirmədiyi, hələ də həll olunmamış icra sualları ilə bağlıdır.
Tez-tez verilən suallar
1. NVDA səhmi niyə rəqiblərindən daha çox öz maksimumuna yaxın ticarət olunur?
Nvidia-nın gəliri son rübdə illik müqayisədə 106% artıb və onun daha geniş yarımkeçirici indeksi ilə korrelyasiyası cəmi 0.03-ə düşüb. Bu, səhmin sektor üzrə ümumi əhval-ruhiyyə ilə deyil, davamlı artım və AI rəqiblərinə pul axını əsasında tətbiq olunan endirim kimi şirkətə xas amillərlə qiymətləndirildiyini göstərir.
2. AMD-nin maksimumundan 18% aşağıda olması onun dəyərindən aşağı qiymətləndirildiyi anlamına gəlir?
Mütləq deyil. AMD-nin gəlir və data mərkəzi artımı güclüdür, lakin səhm gələn ilin proqnozlaşdırılan mənfəətinin təxminən 31 misli ilə ticarət olunur. Bu əmsal artan yaddaş xərclərinin həmin fərziyyəyə qarşı işləməsinə baxmayaraq, yeni Instinct GPU-larının problemsiz şəkildə genişlənəcəyini artıq nəzərdə tutur.
3. Micron-un gəliri dörd dəfədən çox artdığı halda səhmi niyə maksimumundan xeyli aşağıda ticarət olunur?
Micron-un 2026-cı maliyyə ilinin üçüncü rübündə gəliri illik müqayisədə dörd dəfədən çox artıb. Lakin səhmin endirimi öz nəticələrindən çox, daha geniş çip sektoru əhval-ruhiyyəsi ilə əlaqəli görünür və bu, eyni AI xərcləmə dövründəki şirkətlərə bazarın nə qədər fərqli yanaşdığını göstərir.
4. Broadcom və Marvell-in daha böyük endirimləri daha ciddi problemlərin əlamətidir?
Onların endirimləri əsas tələbatla bağlı şübhədən çox, konkret və müəyyən edilə bilən risklərlə əlaqəli görünür: Broadcom üçün yerləşdirmə qrafikləri, Marvell üçün isə ümumi mənfəət marjası ilə bağlı məqam. Bu, xüsusilə hər iki şirkətin növbəti iki maliyyə ili üçün aqressiv artım proqnozları fonunda belədir.
5. Səhmin maksimumundan daha böyük endirim həmişə daha yaxşı dəyər deməkdir?
Xeyr. Endirimin ölçüsü təkbaşına fürsəti sıralamır. Güclü, lakin hələ də tam reallaşmamış əsas göstəricilərlə əlaqəli daha kiçik endirim, çətin icra nəticəsini artıq qiymətə daxil edən daha böyük endirimdən daha yaxşı dəyər təmsil edə bilər.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz
Bu həftə Nvidia səhmi: NVDA niyə düşüb sonra bərpa olundu və AI maliyyələşdirməsi ilə bağlı narahatlıqlar çip səhmləri üçün nə deməkdir
Gözləniləndən yüksək CPI-dən sonra Bitcoin qiyməti: BTC niyə 82 000 $ yaxınlığında sıxışıb qalıb
CoreWeave səhmləri 15% düşdü: istiqraz gəlirliliyi CRWV-ni niyə təşvişə saldı?

SpaceX səhmləri (SPCX) 163 $ həddində: Pivotal hədəfi 230 $-ə qaldırdıqdan sonra 176 $-ni geri qaytara bilərmi?

MSFT səhmi 542 $-ə yaxın: Azure Maia 300 əslində nə iddia edir və hələ nəyin sübuta ehtiyacı var

MU səhmləri 1000 $ səviyyəsindən aşağı düşüb: CXMT təhlükəsi realdır, yoxsa mənfəəti götürmək üçün bəhanə?
Meta səhmləri Muse AI istifadəçilərinin geri qayıtma göstəriciləri açıqlanandan sonra yüksəldi: META AI agentinin uğurunu qiymətə daxil edib?
SPCX səhm fyuçersləri: Dekabradək 2,75mlrd SpaceX səhmi satışa açılır

Hazırda hansı səhmlər dəyərindən aşağı qiymətləndirilir? 09.2026-də əsas skrinlər nə göstərir?
WEEX-də mövqeyi bağlamaq üzrə bələdçi: sürətli bağlama, limitlə bağlama və TP/SL
WEEX Fyuçers Ticarəti: 400x Kredit Çiyninin Sizə Əslində Nəyə Başa Gəldiyi
Bitcoin short squeeze izahı: 21 sentyabrda baş verən $648M-lıq likvidasiyanın təfərrüatları

Meta səhmləri 11% bahalaşdı: Muse App Store-da 1-ci yerə yüksələrək ChatGPT-ni geridə qoydu
Kriptovalyuta likvidasiyası izahı: 300 milyon dollarlıq long mövqelər niyə silindi?
30 sentyabr Micron hesabatı: MU perpetual-da order növləri və TP/SL
Canlı ticarətə başlamazdan əvvəl WEEX Demo-da ticarət strategiyasını necə test etmək olar
AVAX fyuçersləri: Avalanche RWA katalizatorunu leverage ilə ticarət etmək
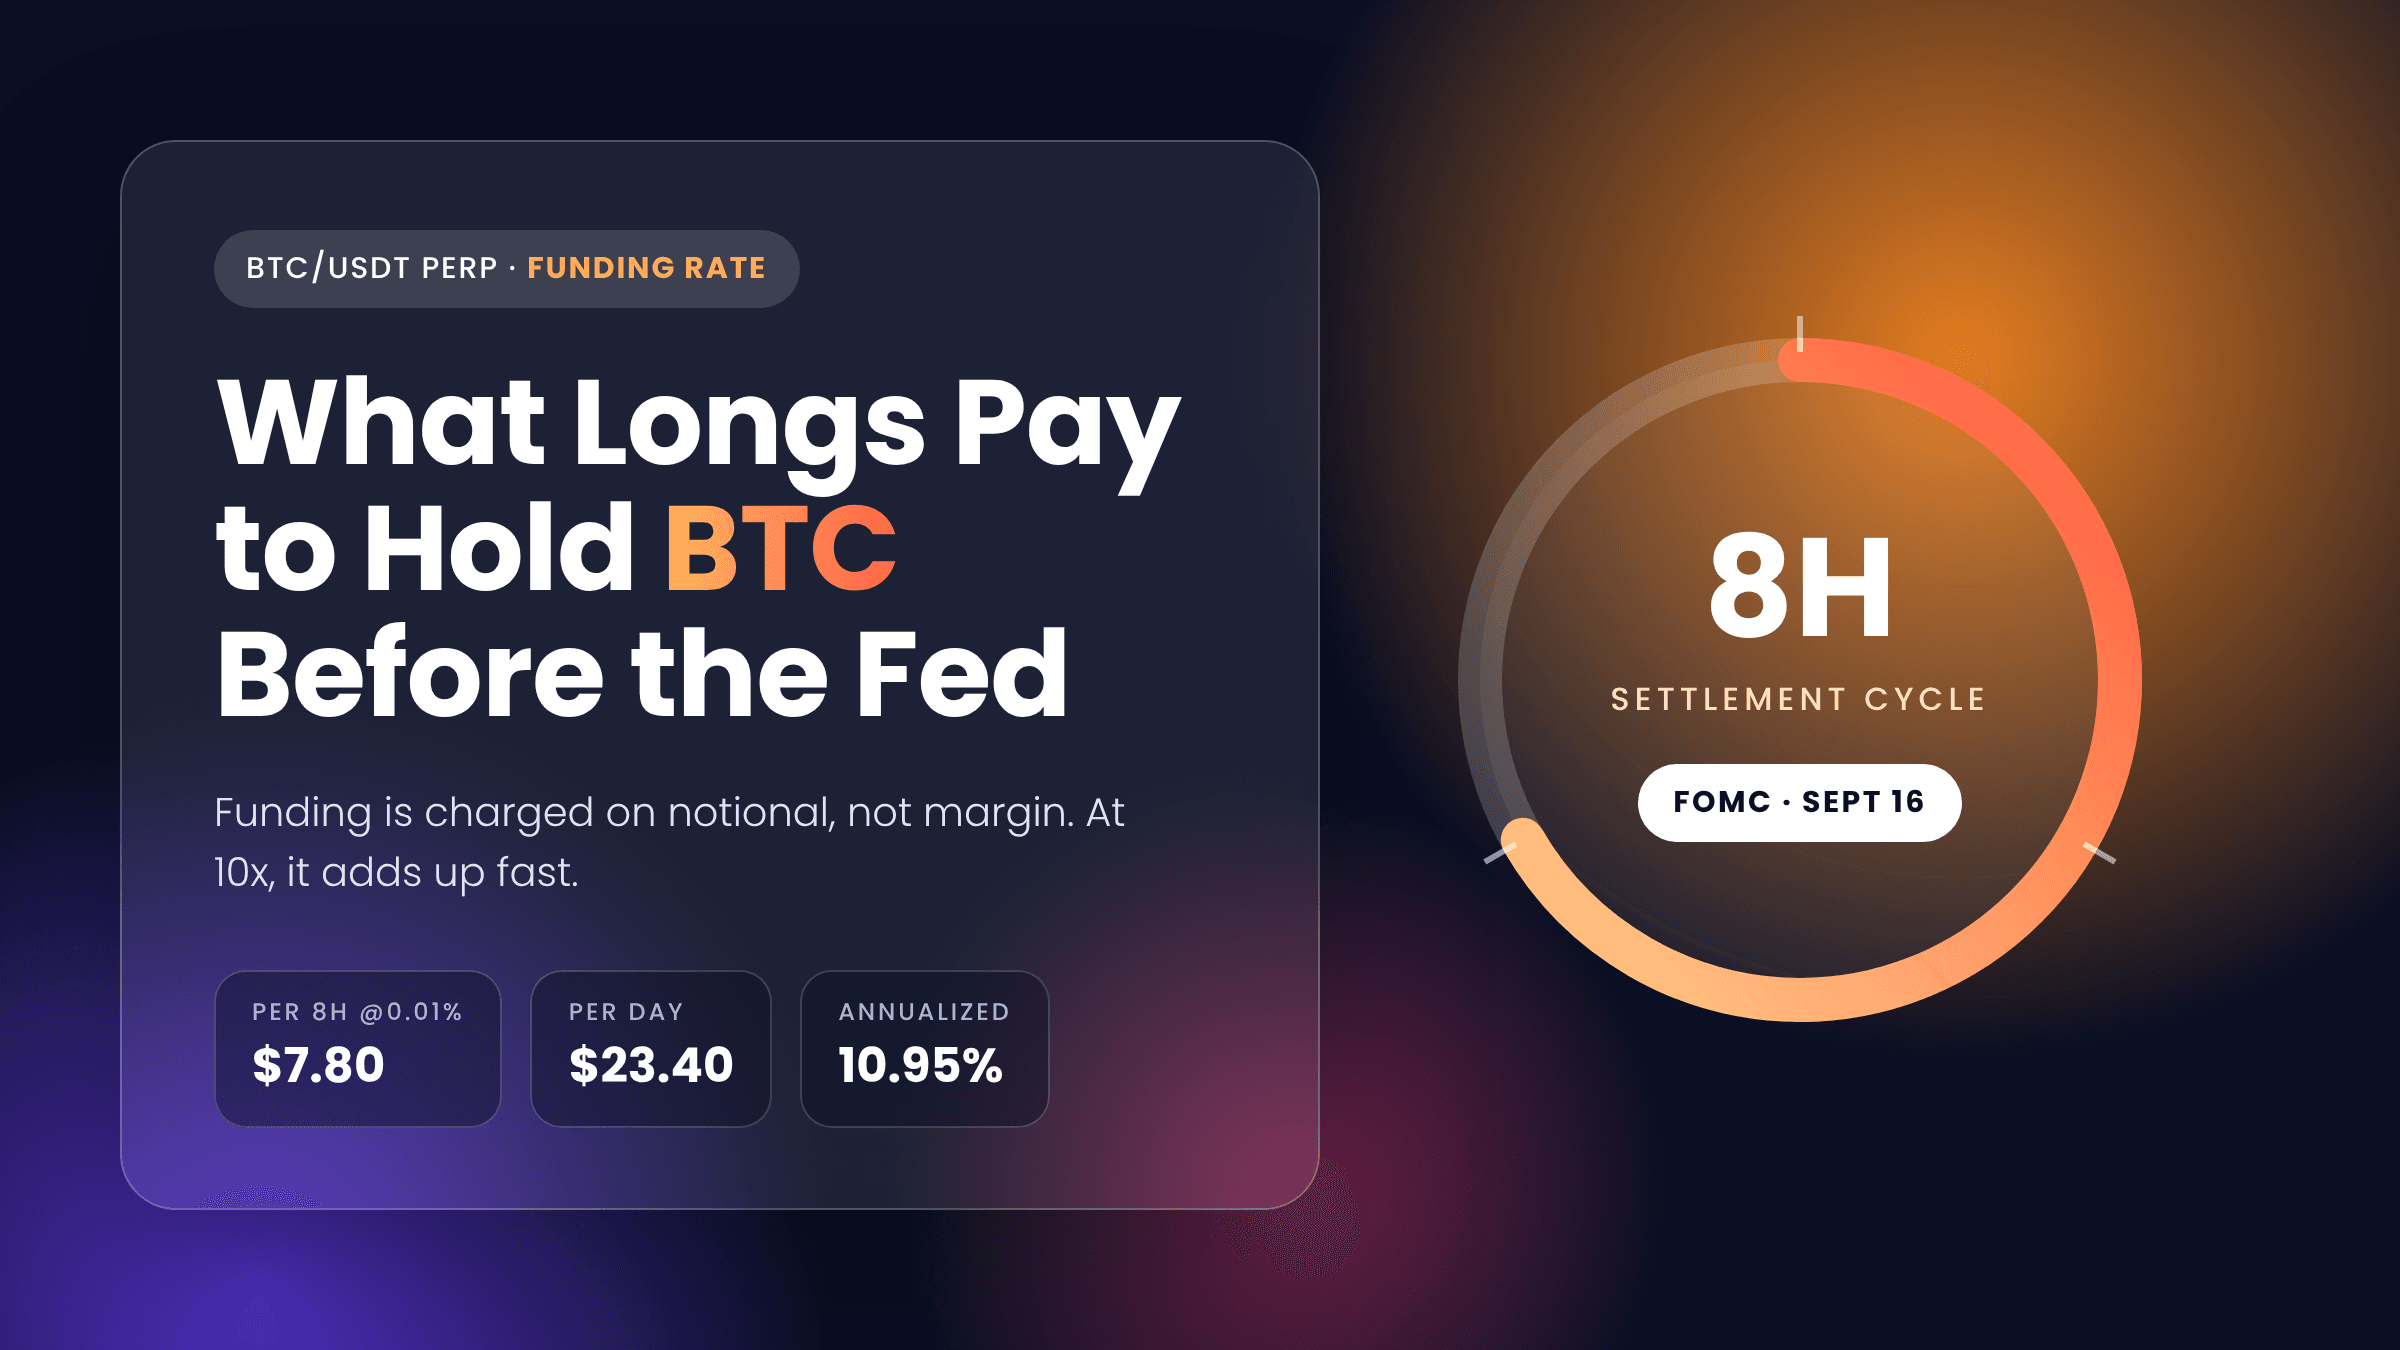
Fed-dən əvvəl Bitcoin funding rate: BTC-ni saxlamaq üçün long mövqelər nə qədər ödəyir
AMD səhmləri: Analitiklər müsbət mövqedə qalarkən Cathie Wood niyə satışları davam etdirir
Nike-nin S&P 100-dən çıxması: Silinmənin NKE sahibləri üçün mənası

Nike səhm qiyməti proqnozu 2026: 50 dollar hədəfinə çatmaq üçün əslində nə baş verməlidir
Nike S&P 100-dən çıxarılır: 12 illik minimum səviyyə səhm üçün əslində nə deməkdir
Cybercab-ın təqdimatı: TSLA və tokenləşdirilmiş TSLAX üçün nə deməkdir
Federal Ehtiyat Sisteminin səhm qiymətləndirmələri ilə bağlı xəbərdarlığı: kriptonun real riski

John Ternus Apple-ın yeni baş direktorudur: Tim Cook-un 15 ildən sonra ona qoyub getdiyi miras
XST səhmi: bu tickerin niyə tamamilə fərqli dörd şirkətə işarə etməsi
Ternus dövründə AAPL: Apple CEO dəyişikliyi treyderlər üçün nə deməkdir
Stealth XST Coin: $2.3M kapitallaşmanın arxasındakı $1,806 gündəlik həcm
Dell hesabatı: 95 milyard dollarlıq AI sifariş portfeli artıq öz proqnozunu dəfələrlə üstələyir

GoPro səhmləri niyə 80% bahalaşır? YouTuber-in 8,5%-lik payı və short squeeze üst-üstə düşdü
Bu həftə Nvidia səhmi: NVDA niyə düşüb sonra bərpa olundu və AI maliyyələşdirməsi ilə bağlı narahatlıqlar çip səhmləri üçün nə deməkdir
Gözləniləndən yüksək CPI-dən sonra Bitcoin qiyməti: BTC niyə 82 000 $ yaxınlığında sıxışıb qalıb
CoreWeave səhmləri 15% düşdü: istiqraz gəlirliliyi CRWV-ni niyə təşvişə saldı?
SpaceX səhmləri (SPCX) 163 $ həddində: Pivotal hədəfi 230 $-ə qaldırdıqdan sonra 176 $-ni geri qaytara bilərmi?
MSFT səhmi 542 $-ə yaxın: Azure Maia 300 əslində nə iddia edir və hələ nəyin sübuta ehtiyacı var
MU səhmləri 1000 $ səviyyəsindən aşağı düşüb: CXMT təhlükəsi realdır, yoxsa mənfəəti götürmək üçün bəhanə?


