
PEP-in gəlirləri: PepsiCo III rübdə proqnozu üstələdi, Şimali Amerika üzrə proqnozu azaltdı

 Google-da bizi seçin


Bəli, Şimali Amerikadakı həcm PEP-in gəlirləri üçün hələ də əsas amildir, amma sual dəyişib. PepsiCo (NASDAQ: PEP) 2026-cı ilin üçüncü rübünün nəticələrini oktyabrın 8-də bazar açılmazdan əvvəl açıqladı və Şimali Amerikada qida məhsullarının satış həcmi artıq azalmır. Bunun əvəzində həmin seqmentin əsas əməliyyat mənfəəti 12% azaldı. 25,27 mlrd $ həcmində gəlir və 2,34 $ əsas EPS Wall Street analitiklərinin proqnozlarını üstələdi, lakin rəhbərlik tam il üzrə əsas EPS artımı proqnozunu 5%–7% aralığının aşağı həddindən 2,5%–3,5% səviyyəsinə endirdi.
PEP səhmləri yenə də günü 3,73% artımla, 128,34 $ qiymətində bağladı. Bu məqalədə göstəricilərin nə vaxt açıqlanması, proqnozun niyə azaldılması, beynəlxalq mənfəətin Şimali Amerikanı necə kompensasiya etməsi, PEP səhmləri üçün üç ssenari və PEP spot və ya fyuçersləri ilə ticarətdən əvvəl nələri yoxlamaq lazım olduğu nəzərdən keçirilir.
PepsiCo III rüb üzrə gəlirlərini nə vaxt açıqladı? Vaxt və əsas göstəricilər
PepsiCo press-relizini, 10-Q hesabatını və hazırlanmış çıxış mətnini 2026-cı il oktyabrın 8-i, cümə axşamı, ET vaxtı ilə təxminən 06:00-da (10:00 UTC, 18:00 UTC+8) dərc etdi. Analitiklərin sual-cavab sessiyası ET vaxtı ilə 08:15-da başladı. ABŞ-da müntəzəm ticarət ET vaxtı ilə 09:30-da açılır; buna görə də məlumat açıqlanandan zəngin açılışına qədər bazar açılmamışdan əvvəl üç saat yarımlıq müddət qaldı.
PepsiCo-nun üçüncü rübü 2026-cı il sentyabrın 5-də başa çatan 12 həftəni əhatə edir. Aşağıdakı rəqəmlər şirkətin oktyabrın 8-də SEC-ə təqdim etdiyi Form 8-K hesabatındandır:
- Xalis gəlir: 25,27 mlrd $, illik müqayisədə 5,6% artım; konsensus təxminən 25 mlrd $ idi
- Üzvi gəlir: 3,1% artım; I rübdəki 2,6% və II rübdəki 2,4% göstəricilərindən daha sürətli
- Əsas EPS: 2,34 $, 2% artım; konsensus təxminən 2,29 $ idi
- GAAP EPS: 2,23 $, 17% artım; satınalmalarla bağlı maddələr və əmtəələrin bazar qiymətinə uyğun yenidən qiymətləndirilməsindən əldə olunan gəlirlər göstəricini yüksəltdi
- Əsas əməliyyat marjası: 16,9%, 35 baza bəndi azalma
- Qlobal satış həcmi: hazır qida məhsulları 1%, içkilər 3% artıb
Gəlirlərin 5,6% artımının 3.1 faiz bəndi üzvi artımın, 1.7 faiz bəndi satınalmaların, 0.7 faiz bəndi isə valyuta dəyişikliklərinin payına düşüb. Başqa sözlə, artımın təxminən onda dördü daha çox məhsul satmaqla və ya qiymətləri artırmaqla bağlı olmayıb.
Həcm sabitləşsə də, PepsiCo 2026-cı il üzrə proqnozu niyə azaltdı?
Çünki həcm qiymət endirimləri və marketinq hesabına qorunub, mənfəət isə artmayıb.
Lay's, Doritos və Quaker brendlərinin daxil olduğu PepsiCo Foods North America (PFNA) 6,5 mlrd $ gəlir əldə edib ki, bu da bir il əvvəllə eynidir. Üzvi satış həcmi 0.5 faiz bəndi artıb, effektiv xalis qiymət isə 1 faiz bəndi azalıb. Əsas əməliyyat mənfəəti 12% azalaraq 1,38 mlrd $ olub, seqmentin əsas əməliyyat marjası isə 24,1% göstəricisindən 21,2%-ya düşüb; bu, təxminən 280 baza bəndi azalma deməkdir. Şirkət fevralda Lay's və Doritos kimi brendlərin qiymətlərini 15% qədər endirmişdi. Bu addımın təsiri indi gəlir hesabatında görünür.
PepsiCo Beverages North America (PBNA) gəlirini 5% artıraraq 7,71 mlrd $-ə çatdırıb, lakin artımın təxminən 6 faiz bəndi 2025-ci ildə baş tutan satınalmalardan qaynaqlanıb. Üzvi gəlir dəyişməyib, satış həcmi isə 2% azalıb. Bu, II rübdəki 4% azalmadan yaxşılaşma olsa da, yenə də azalma deməkdir. CEO Ramon Laguarta hesabat dərc edildikdən sonra CNBC-yə bildirib ki, Şimali Amerika biznesi şirkətin gözləntilərindən zəif nəticə göstərib.
2026-cı maliyyə ili üzrə proqnozlar belə dəyişib:
- Üzvi gəlir: təxminən +3%; əvvəl +2%–+4%
- Xalis gəlir: təxminən +6%; əvvəl +4%–+6%; artım valyuta və satınalmaların hesabına olacaq, hər iki göstərici yarım faiz bəndi artırılıb
- Sabit valyuta məzənnəsi ilə hesablanan əsas EPS: +1%–+2%; əvvəl +4%–+6% aralığının aşağı həddi
- Əsas EPS: +2,5%–+3,5%; əvvəl +5%–+7% aralığının aşağı həddi
- Əsas effektiv vergi dərəcəsi: təxminən 21%; əvvəl təxminən 22%
- Səhmdarlara pul qaytarılması: dəyişməyərək 8,9 mlrd $; bunun 7,9 mlrd $ hissəsi dividendlər, 1 mlrd $ hissəsi isə səhmlərin geri alınmasıdır
Bu proqnozdakı üç detalı gözdən qaçırmaq asandır.
Aşağı vergi dərəcəsi mənfəət azalışının bir hissəsini gizlədir. Vergi dərəcəsinin bir faiz bəndi azalması EPS-i artırmalıdır. EPS proqnozu buna baxmayaraq azaldı; deməli, gözlənilən əməliyyat mənfəətindəki azalma EPS rəqəmlərinin göstərdiyindən daha böyükdür.
IV rübdə mənfəət artımının təxminən sıfır olacağı proqnozlaşdırılır. 2025-ci ildə əsas EPS 8,14 $ olub, buna görə yeni aralıq 2026-cı il üçün təxminən 8,34 $–8,42 $ deməkdir. İlk üç rübdə 6,15 $ qazanıldığı nəzərə alınarsa, IV rüb üzrə göstərici bir il əvvəlki 2,26 $ ilə müqayisədə təxminən 2,19 $–2,28 $ olacaq. Bu, təxminən -3% ilə +1% arasında dəyişən aralıqdır.
III rübdə mənfəət artımını tariflərin geri qaytarılması təmin edib. Əsas əməliyyat mənfəəti 3% artıb və şirkət bildirib ki, tariflərin geri qaytarılması bu artıma 4 faiz bəndi əlavə edib. Bu təsiri çıxsaq, əsas əməliyyat mənfəəti təxminən 0,6% azalıb.
Xərclərlə bağlı PepsiCo bildirib ki, artan xammal xərclərini kompensasiya etmək, eləcə də Şimali Amerikada innovasiyaları və brendlərə çəkilən xərcləri maliyyələşdirmək üçün yaxın aylarda tətbiq ediləcək əlavə struktur xərc azalmalarını müəyyənləşdirir. Reuters həmçinin sentyabrın sonlarında PepsiCo-nun bəzi çips brendlərinin qiymətlərini aşağı və orta birrəqəmli faizlə artırmağı planlaşdırdığını xəbər verib. Qiymət endirimləri ilə geri qaytarılmış satış həcmi indi qiymət artımları ilə sınağa çəkiləcək.
PepsiCo-nun III rübdə mənfəət artımını beynəlxalq bazarlar təmin etdi
Bu rübdə PepsiCo-nun mənfəət artımının hamısı Şimali Amerikadan kənarda əldə olunub. 8-K hesabatındakı seqment göstəricilərini topladıqda, dörd beynəlxalq seqmentin əsas əməliyyat mənfəətinin 2,31 mlrd $ olduğunu və 15,6% artdığını görürük. Şimali Amerikanın iki seqmenti isə 2,39 mlrd $ mənfəət əldə edib ki, bu da 5,9% azalma deməkdir. Beynəlxalq seqmentlərin əsas əməliyyat mənfəətindəki payı bir il əvvəlki 44% göstəricisindən 49%-ya yüksəlib; onların gəlirdəki payı isə təxminən 44%-dir.
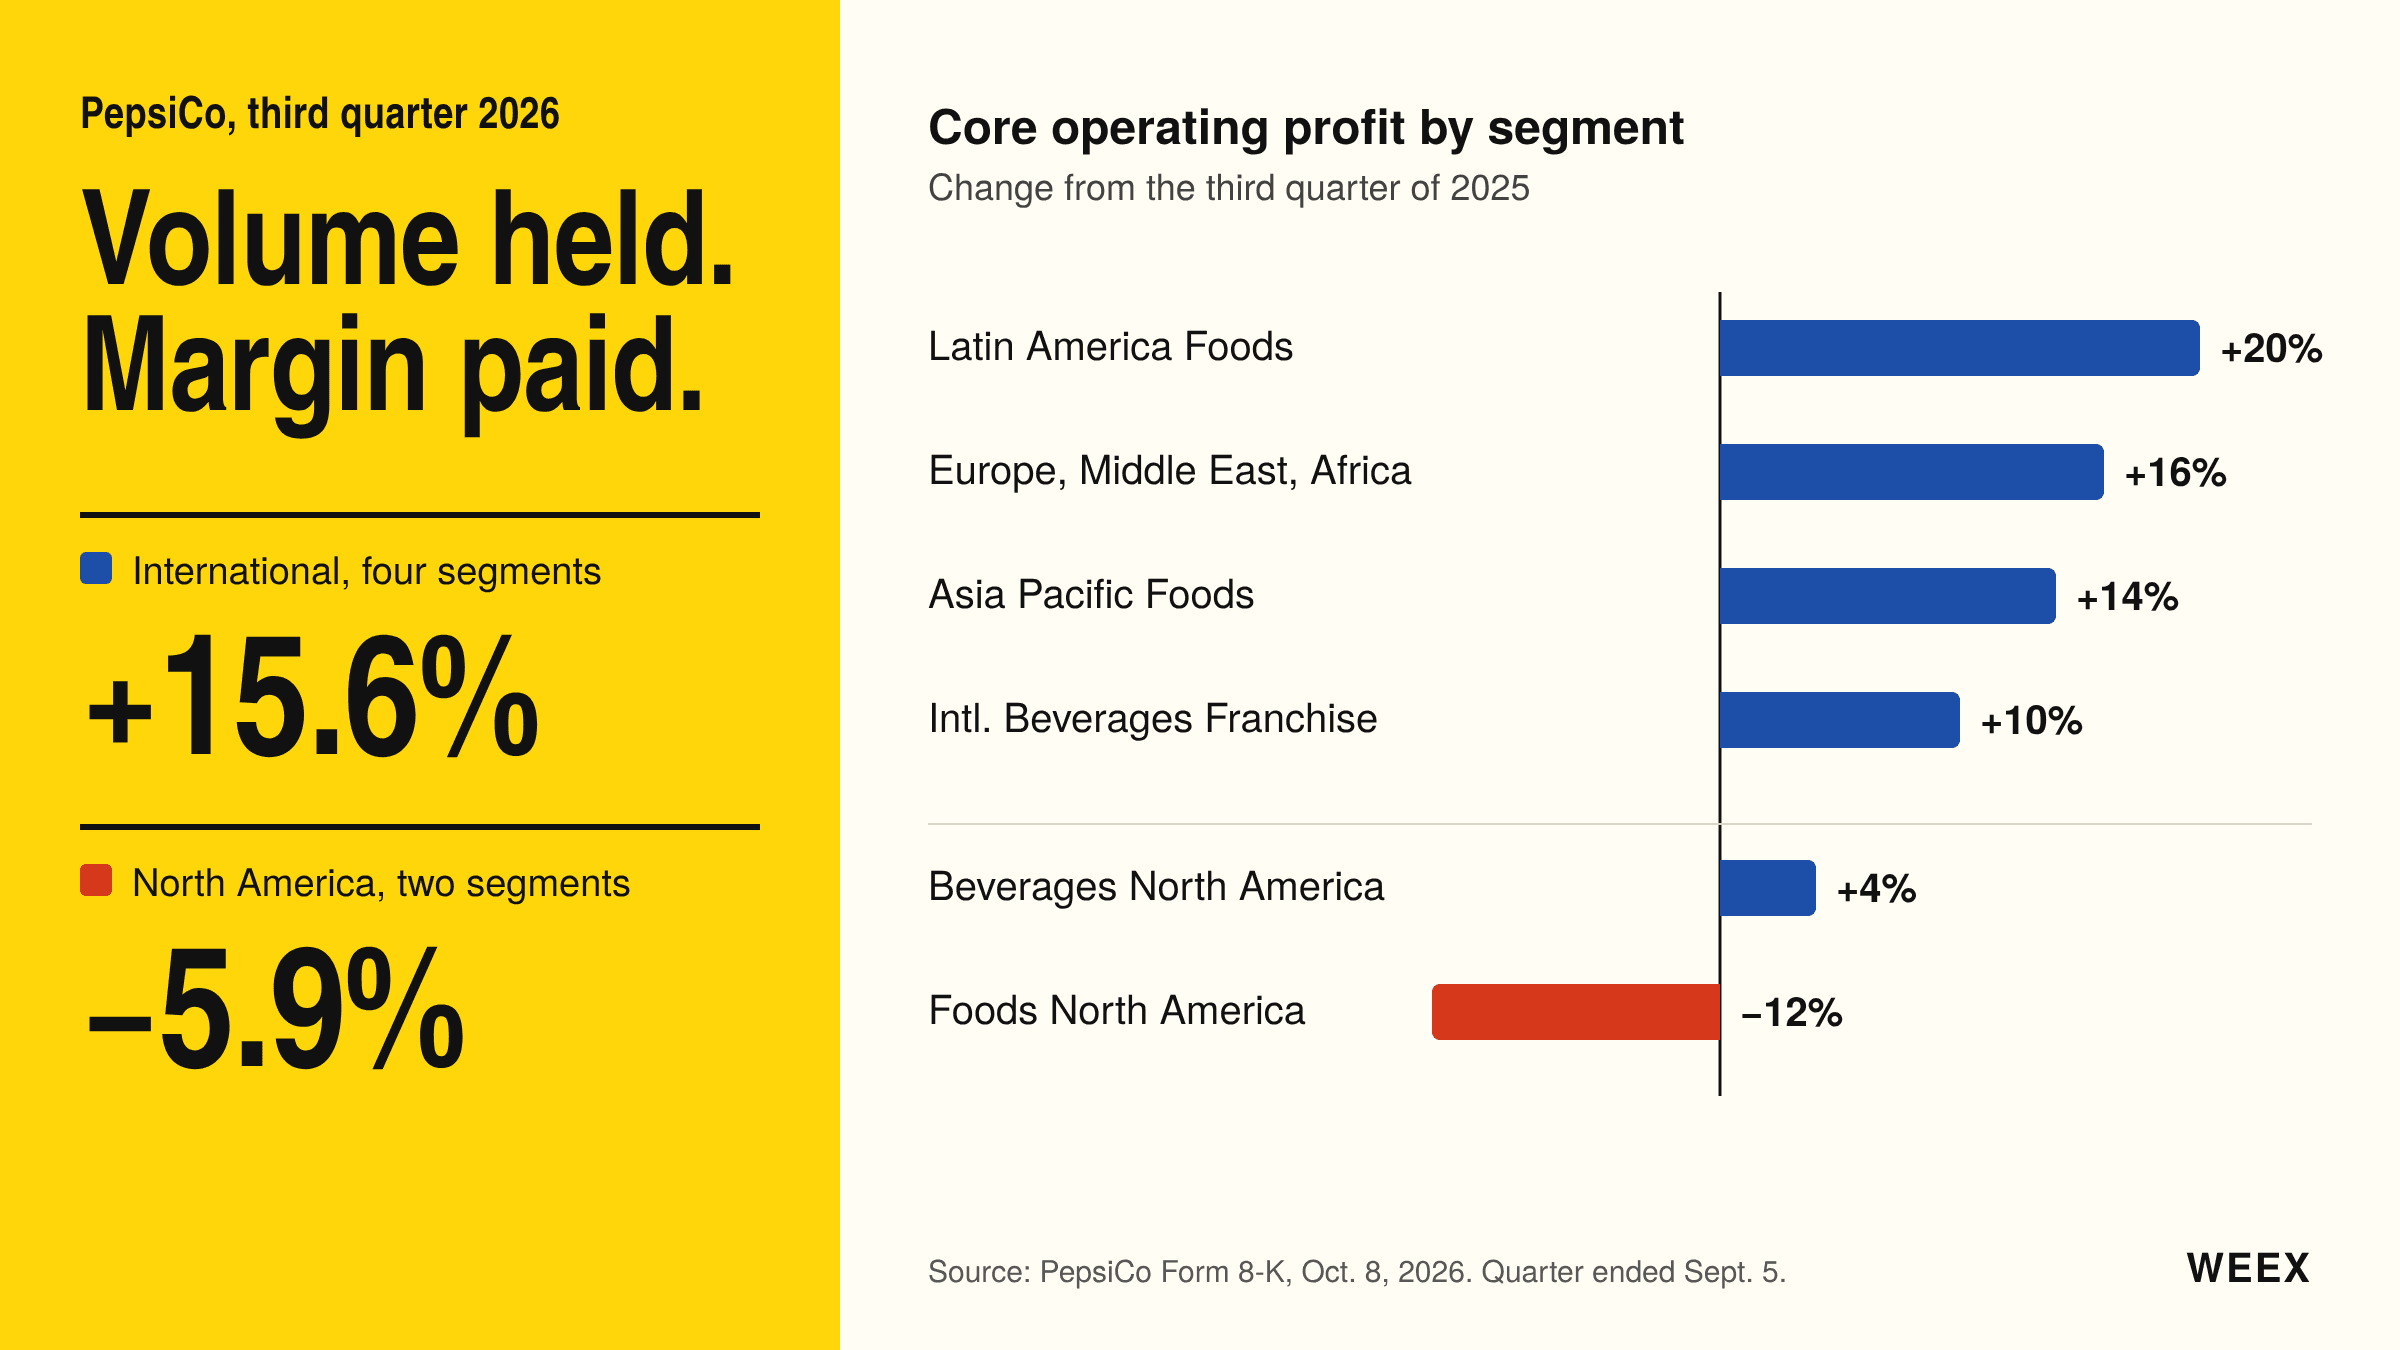
Beynəlxalq seqmentlər üzrə III rüb göstəriciləri:
- International Beverages Franchise: üzvi gəlir 7%, satış həcmi 5%, əsas əməliyyat mənfəəti 10% artıb
- Avropa, Yaxın Şərq və Afrika (EMEA): üzvi gəlir 9%, içki satış həcmi 4% artıb, qida satış həcmi 1% azalıb, əsas əməliyyat mənfəəti 16% artıb
- Latın Amerikası qida məhsulları: üzvi gəlir 6%, satış həcmi 3%, əsas əməliyyat mənfəəti 20% artıb; sabit valyuta məzənnəsi ilə artım 10% olub
- Asiya-Sakit okean qida məhsulları: üzvi gəlir 9%, satış həcmi 11%, əsas əməliyyat mənfəəti 14% artıb
Bu artımın keyfiyyəti fərqlidir. Asiya-Sakit okean regionunda artım satış həcmi hesabına olub: həcm 11% artdığı halda xalis qiymət 2 faiz bəndi azalıb. EMEA-da isə vəziyyət əksinədir; üzvi artımın 9 faiz bəndinin təxminən 7-si qiymət artımından, cəmi 1-i isə həcmdən qaynaqlanıb. Qiymət artımına əsaslanan bu yol Şimali Amerikanın iki il əvvəl seçdiyi yoldur.
PEP səhmləri üçün bu bölgünün iki nəticəsi var. Nəticələr dolların məzənnəsinə daha həssas olub və tam il üzrə proqnozda valyuta amilindən əldə edilən dəstək artıq təxminən 1 faiz bəndindən 1.5 faiz bəndinə qaldırılıb. Beynəlxalq bazarlardakı güclü nəticələr şirkətin daxili bazardakı mənfəət azalmasını da ört-basdır edir. Xarici bazarlarda artım zəifləsə, bu fərq birləşdirilmiş nəticələrdə birbaşa görünəcək.
-- qiyməti
PEP səhmləri üzrə proqnoz: III rüb gəlirlərindən sonra üç ssenari
PEP oktyabrın 8-də təxminən 24mln səhm həcmində ticarətlə 128,34 $ qiymətində bağlanıb və 3,73% artıb. Bu həcm gündəlik orta 8,2mln göstəricidən təxminən üç dəfə çoxdur. Əvvəlki bağlanış təxminən 123,73 $ olub; bu, 52 həftənin ən aşağı göstəricisi olan 123,47 $ qiymətindən 26 sent yuxarıdır. Hesabat açıqlanmamışdan əvvəl bazar pis nəticəni qiymətlərə daxil etmişdi, buna görə gəlirin proqnozu üstələməsi və xərclərin azaldılacağı vədi proqnoz endirimindən daha güclü təsir göstərdi. Günün qiymət hərəkətinin ən inandırıcı izahı budur. Bu isə fundamental göstəricilərin yaxşılaşdığına dəlil deyil.
Qiymətləndirməyə gəldikdə, yeni proqnoz tam il üzrə əsas EPS-in təxminən 8,34 $–8,42 $ olacağını göstərir. Bu, 128,34 $ qiymətində səhm üçün təxminən 15.3 mənfəət əmsanına uyğundur. İllikləşdirilmiş dividend hər səhmə 5,92 $ təşkil edir; dividend gəlirliliyi təxminən 4,6%, ödəniş əmsalı isə təxminən 71%-dir.
Dividendin ödənilmə imkanını yenidən nəzərdən keçirmək lazımdır. İlk üç rübdə sərbəst pul axını təxminən 5,86 mlrd $, eyni dövrdə ödənilən dividendlər isə 5,94 mlrd $ olub; yəni ödənilən məbləğ biznesin yaratdığı puldan bir qədər çoxdur. PepsiCo əsas xalis gəlirinin ən azı 80% hissəsini sərbəst pul axınına çevirmək hədəfini saxlayıb. Gözlənilən mənfəətə əsasən bu, il ərzində təxminən 9,2 mlrd $, təkcə IV rübdə isə təxminən 3,3 mlrd $ deməkdir.
Aşağıdakı üç ssenari 2026-cı il üzrə hesablanmış əsas EPS-in orta göstəricisini, 8,38 $, müxtəlif mənfəət əmsallarına vurur. Bunlar mümkün aralığı göstərir və qiymət hədəfi deyil.
- Optimist ssenari, təxminən 142 $ (17x): qiymət artımlarından sonra Şimali Amerikada qida məhsullarının satışı müsbət qalır, xərclərə qənaət proqramının məbləği və icra qrafiki açıqlanır, investorlar isə 2027-ci ildə marjanın bərpasına qiymət verməyə başlayırlar.
- Baza ssenarisi, təxminən 126 $–134 $ (15x–16x): Şimali Amerikada satış həcmi dəyişməz qalır, beynəlxalq bazarlar artmağa davam etsə də marjalar təzyiq altında olur. Dividend gəlirliliyi səhmi dəstəkləyir və qiymət gəlirlərin açıqlanması günündəki aralıq ətrafında ticarət olunur.
- Pessimist ssenari, təxminən 117 $ (14x): qiymət artımlarından sonra satış həcmi yenidən azalır və ya xammal xərcləri hedcinqin qarşılaya biləcəyindən daha sürətlə artır. IV rüb üzrə əsas EPS hesablanmış aralığın aşağı həddində olur, səhm qiyməti isə 52 həftənin minimumu olan 123,47 $ səviyyəsindən aşağı düşür.
Yaxın müddət üçün ən faydalı istinad nöqtələri gəlirlərin açıqlanması günündəki 129,50 $ maksimum və 124,05 $ minimum qiymətləridir. Onlardan aşağıda 52 həftənin 123,47 $ minimumu yerləşir. 52 həftənin 171,48 $ maksimumu son bağlanış qiymətindən təxminən 34% yüksəkdir. Bütün qiymətlər 2026-cı il oktyabrın 8-dəki bağlanışa olan Nasdaq kotirovkalarıdır.
Dörd amili izləməyə dəyər: xərclərə qənaət proqramının həcmi və təfərrüatları, qiymət artımlarından sonra Şimali Amerikadakı pərakəndə satış məlumatları, IV rübün hesabatı və gələn ilin əvvəlində 2027-ci il üzrə proqnoz, həmçinin aktivist investor Elliott Management-in növbəti addımı. Elliott təxminən 4 mlrd $ həcmində paya sahibdir və PepsiCo-nu xərcləri azaltmağa, zəif nəticə göstərən brendlərdən imtina etməyə və qablaşdırma şəbəkəsini ayrıca şirkət kimi ayırmağı nəzərdən keçirməyə çağırıb. Laguarta CNBC-yə bildirib ki, şirkətin qəlyanaltı və içki bizneslərini bölmək üçün hazırda planı yoxdur.
PEP səhmləri və fyuçersləri ilə necə ticarət etməli: əvvəlcə nələri yoxlamaq lazımdır
WEEX-də PEP ilə iki yolla ticarət etmək mümkündür: leverage tətbiq edilməyən PEP/USDT spot və uzun və ya qısa mövqe açmağa imkan verən PEP-USDT müddətsiz fyuçersləri. Hər ikisinin qiyməti USDT ilə göstərilir və hesablaşması USDT ilə aparılır.
Fundamental göstəricilər baxımından, gəlirlərlə bağlı ticarətə əhəmiyyət sırası ilə üç rəqəm təsir edir:
- PFNA-nın əsas əməliyyat marjası. Bu rübdə 21,2% olub, bir il əvvəl isə 24,1% təşkil edib. Satış həcmi artıq azalmadığından, indi əsas sual marjanın hansı səviyyədə dibə çatacağıdır.
- Şimali Amerikada üzvi satış həcmi. Qida məhsullarında göstərici dəyişməyib, içkilərin satış həcmi isə 2% azalıb. Qiymət artımlarından sonra qida məhsullarının satış həcminin mənfi olmaması qiymət endirimi strategiyasının işləyib-işləmədiyini müəyyən edəcək.
- Tam il üzrə əsas EPS proqnozu. Hazırda bu göstərici +2,5%–+3,5% səviyyəsindədir. Bir il ərzində proqnozun ikinci dəfə azaldılması bir neçə sentlik rüblük EPS fərqindən daha ciddi zərər verərdi.
Ticarətin üç texniki xüsusiyyətini də yoxlamaq lazımdır.
Арилжааны цагаар зөрүү. PepsiCo-н үзүүлэлтүүд ET цагаар 06:00-д гардаг бол тухайн хувьцааны тогтмол арилжаа ET цагаар 09:30 хүртэл эхэлдэггүй. Энэ хугацаанд хувьцааны урьдчилсан зах зээлийн котировк хязгаарлагдмал бөгөөд бага хэмжээний захиалгаар огцом өөрчлөгдөж болно. Энэ хугацаанд захиалга өгөхөөс өмнө арилжааны хуудсан дээрх үнийн эх сурвалж болон захиалгын дэвтрийн гүнийг шалгаарай.
Hərəkətin həcmi və leverage. Opsion qiymətləri gəlirlərin açıqlanacağı həftədə hər iki istiqamətdə təxminən 3,5% hərəkət gözləyirdi. Səhm günü 3,73% artımla bağladı, günün maksimum və minimum qiymətləri arasındakı fərq isə təxminən 4,4% oldu. Eyni 4,4% hərəkət 5x leverage zamanı marjanın təxminən 22%-nə, 10x-də 44%-nə, 20x-də isə 88%-nə bərabərdir. Mövqenin istiqaməti düzgün olsa belə, gün ərzində ləğv edilə bilər.
Fandinq dərəcəsi və mövqeni saxlama xərci. Fyuçerslər səhifəsində fandinq dərəcəsi və hesablaşmaya qalan vaxt göstərilir. Gəlirlərin açıqlanması ərəfəsində mövqelər həddən artıq sıxlaşdıqda fandinq dəyişə bilər; buna görə də hesablaşma vaxtı mövqeyi saxlamaqdan əvvəl onu yoxlayın. Spot ticarətdə fandinq dərəcəsi və ləğvetmə yoxdur, lakin dividendlərin və səhmdarların digər hüquqlarının sahiblərə ötürülüb-ötürülməməsi platformanın ticarət qaydalarından asılıdır.
Treyderlərin çox vaxt nəzərdən qaçırdığı bir məqam var: gəlirlərin açıqlanması günündəki qiymət hərəkəti nəticələrin özündən deyil, nəticələrlə gözləntilər arasındakı fərqdən asılıdır. PepsiCo proqnozu azaltdı, amma səhm yenə də bahalaşaraq bağlandı, çünki qiymət artıq 52 həftənin minimumuna yaxın idi. Bu dəfə „gözləntiləri üstələni al, proqnozun azaldılmasını sat“ qaydası hər iki baxımdan yanlış olardı.
🔥 Dice Rush: Wall Street Tycoon artıq aktivdir. Zərləri atın, ABŞ səhmi seçin və yeddi rəqəmli mükafat fondunu bölüşün! Tədbirə qoşulun
Tədbir oktyabrın 7-də 00:00-da başlayır və noyabrın 3-də 23:59-da başa çatır (UTC+8). Səhmlərin spot və ya fyuçers ticarəti tapşırıqlarını yerinə yetirdikdə zərlər qazanılır. Hər gün ABŞ-ın iki səhmi qarşılaşdırılır və nəticə müntəzəm ticarət saatlarındakı faiz dəyişiminə əsasən müəyyən edilir.
Şimali Amerikada satış həcmi PEP səhmləri üçün hələ də əsas amildirmi?
Satış həcminin özü artıq açıq sual deyil: Şimali Amerikada qida məhsullarının satışı dəyişməyib, içkilərdəki azalma isə 4% göstəricisindən 2%-ə qədər zəifləyib. PEP-in bu rüb açıqladığı nəticələr başqa suala cavab verdi: satış həcmini sabit saxlamağın qiyməti nədir? Cavab PFNA-nın marjasında təxminən üç faiz bəndi və tam il üzrə əsas EPS artımı proqnozunda təxminən 40% azalma oldu.
PEP səhmlərinin sonrakı istiqaməti satış həcminin qiymət artımlarından sonra qorunub-qorunmamasından, xərclərə qənaət proqramının IV rüb hesabatından əvvəl konkret rəqəmlərlə açıqlanıb-açıqlanmamasından və beynəlxalq bazarların mənfəətin təxminən yarısını təmin etməyə davam edib-etməməsindən asılıdır. 15-dən bir qədər yüksək mənfəət əmsalı və 4,6% dividend gəlirliliyi pessimizmin böyük hissəsinin artıq qiymətə daxil edildiyini göstərir. IV rübdə mənfəət artımının təxminən sıfır olacağını göstərən proqnoz isə rəhbərliyin hələ dönüş nöqtəsinin yetişdiyini deməyə hazır olmadığını göstərir.
Növbəti mərhələni izləmək və ya onunla ticarət etmək üçün PEP spot və fyuçers kotirovkaları WEEX-də mövcuddur. Növbəti hesabatadək PFNA marjasını, Şimali Amerikadakı satış həcmini və tam il üzrə EPS proqnozunu izləmə siyahınıza əlavə edin.
Tez-tez verilən suallar
1. PepsiCo 2026-cı ilin III rübü üzrə gəlir proqnozlarını üstələdi?
Bəli, rüb üzrə üstələdi, lakin gələcək proqnozları üstələmədi. 25,27 mlrd $ gəlir və 2,34 $ əsas EPS müvafiq olaraq təxminən 25 mlrd $ və 2,29 $ olan konsensus proqnozlarını keçdi. Daha sonra PepsiCo 2026-cı maliyyə ili üzrə əsas EPS artımı proqnozunu 5%–7% aralığının aşağı həddindən 2,5%–3,5% səviyyəsinə endirdi.
2. PepsiCo proqnozu azaltdıqdan sonra PEP səhmləri niyə bahalaşdı?
Hesabatdan bir gün əvvəl PEP təxminən 123,73 $ qiymətində bağlanmışdı və 52 həftənin 123,47 $ minimumundan cəmi bir neçə sent yuxarı idi; buna görə gözləntilər onsuz da aşağı idi. Gəlirin proqnozu üstələməsi, qlobal satış həcminin müsbət olması və yeni struktur xərc azalmaları vədi səhmi oktyabrın 8-də 3,73% artıraraq 128,34 $-yə çatdırdı.
3. PepsiCo növbəti gəlir hesabatını nə vaxt açıqlayacaq?
PepsiCo 2026-cı ilin IV rübü üzrə nəticələrin açıqlanma tarixini hələ elan etməyib. Əvvəlki IV rüb hesabatı 2026-cı il fevralın 3-də dərc olunmuşdu. Buna görə ehtimal olunan vaxt 02.2027-in əvvəlləridir və 2027-ci maliyyə ili üzrə proqnozların da həmin vaxt açıqlanması gözlənilir.
4. PEP-in dividendi nə qədərdir?
Rüblük dividend hər səhm üçün 1,48 $, illikləşdirilmiş məbləğ isə 5,92 $ təşkil edir. 128,34 $ bağlanış qiymətində dividend gəlirliliyi təxminən 4,6%-dir. PepsiCo illik dividendini ardıcıl 54 ildir artırır və 2026-cı ildə 7,9 mlrd $ məbləğini dividendlər, 1 mlrd $ məbləğini isə səhmlərin geri alınması yolu ilə səhmdarlara qaytarmağı planlaşdırır.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz
Kriptovalyuta üzrə fundinq dərəcəsi: Kim ödəyir, xərci nə qədərdir və nəyi göstərir
PUMP qiymət rallisi: Pump.fun-un token geri alışları aylıq kilid açılışlarını üstələyə bilərmi?

Yeni başlayanlar üçün ən yaxşı kriptovalyuta tətbiqi: birja tətbiqi, pul kisəsi tətbiqi, yoxsa hər ikisi? Yükləməzdən əvvəl necə qərar verməli
Ethereum fyuçers ticarəti: ETH mövqelərinin həcmini necə müəyyənləşdirmək və PnL-i oxumaq
Ticarət botunu WEEX API-yə qoşmaq: 12 maddəlik risk yoxlama siyahısı
Canlı ticarətə başlamazdan əvvəl WEEX Demo-da ticarət strategiyasını necə test etmək olar
WEEX Demo Trading: 50 000 USDT təcrübə hesabı, qaydalar və limitlər
LONGARC tokeni izahı: Arc şəbəkəsinin səhm memləri, kontraktı və riskləri
Fed-dən əvvəl Bitcoin funding rate: BTC-ni saxlamaq üçün long mövqelər nə qədər ödəyir
HYPE Futures Ticarət Strategiyası: Unlock-lar Ətrafında Mövqe Ölçüsü Qaydaları

Nike S&P 100-dən çıxarılır: 12 illik minimum səviyyə səhm üçün əslində nə deməkdir
Pakistanlı treyderlər üçün ən geniş aktiv seçimini hansı kriptovalyuta birjası təklif edir?

Micron (MU) Səhmləri: Qiymət, Proqnoz və Necə Almaq Olar

SanDisk Səhmləri (SNDK): Qiymət, Proqnoz və Necə Alınır
2026-cı ildə ödəniş edən Telegram oyunları: hansı tokenləri buraxdı və listinqdən sonra nə baş verdi

Recordati səhmi (REC): Respighi BidCo-nun tender təklifi, qrafik və heç nə etməsəniz nə baş verəcək

Evercore-a görə SanDisk səhmlərinin 95% artım potensialı var: 2800 dollarlıq hədəf əslində nə tələb edir

Lenovo səhmi (0992): Alman törəmə şirkəti, pensiya öhdəliyi və hesabat verilən seqmentlər

Tencent səhmi (0700): Səhmlər əslində harada alınıb-satılır və hər bir ticarət məkanı sizə nə borcludur
Anthropic səhmlərini almaq olarmı? Məxfi təqdimat, SPV-lər və Anthropic-in öz xəbərdarlığı
WEEX API ilə Kripto Ticarət Botunu Necə Qurmalı: Başlayanlar üçün Bələdçi
12 avqust 2026-da PROM: Upbit nə əlavə etdi və qiymət necə dəyişdi
Prom (PROM) nədir? Polygon CDK zənciri, token və harada alınıb-satılır
PROM Coin təhlükəsizdirmi? Prom haqqında nələri yoxlamaq olar, nələri isə yox
Intel Səhmləri 15 Milyard Dollarlıq Yeni Səhm Buraxılışı ilə Artır: İllərdir Görülən Ən Böyük Sulandırmanın Əsl Mənası Nədir
Broker sub-hesabı nədir? Çoxmüştərili ticarət strukturları necə işləyir

Qızılın qiyməti vs Bitcoin: Süni intellekt səhmləri çökdükdə hansı daha yaxşı təhlükəsiz limandır?
Kripto Broker API nədir? Platformalar birja qurmadan ticarəti necə inteqrasiya edir
PLTR Səhm Qiyməti Proqnozu 2026-2027: Palantir Q2-dən Sonra 200 Dollara Çata Bilərmi?
Samsung Səhm Proqnozu 2026-2027: İyul Satışlarından Sonra Samsung 250 Dollara Çata Bilərmi?
Kriptovalyuta üzrə fundinq dərəcəsi: Kim ödəyir, xərci nə qədərdir və nəyi göstərir
PUMP qiymət rallisi: Pump.fun-un token geri alışları aylıq kilid açılışlarını üstələyə bilərmi?
Yeni başlayanlar üçün ən yaxşı kriptovalyuta tətbiqi: birja tətbiqi, pul kisəsi tətbiqi, yoxsa hər ikisi? Yükləməzdən əvvəl necə qərar verməli
Ethereum fyuçers ticarəti: ETH mövqelərinin həcmini necə müəyyənləşdirmək və PnL-i oxumaq
Ticarət botunu WEEX API-yə qoşmaq: 12 maddəlik risk yoxlama siyahısı
Canlı ticarətə başlamazdan əvvəl WEEX Demo-da ticarət strategiyasını necə test etmək olar
Mündəricat
Populyar koinlər
Ən son məqalələr


