
Stabil kriptovalyuta köçürmələri kifayət qədər ucuzdur, müəssisələr 40 milyon dollar yatıraraq PhotonPay-dən nə gözləyir?

 Google-da bizi seçin


Ödənişin mənfəəti artıq köçürmə mərhələsində deyil.
Müəllif: Thejaswini M A
Tərcümə: Chopper, Foresight News
Biz hamımız ucuz təyyarə biletləri almışıq. Bilet qiymətinin şəhərdəki bir axşam yeməyindən daha ucuz olduğunu görərkən, bu sərfəli alış-verişdən məmnun qalırıq. Ancaq bəziləri bir müddət sonra başa düşür ki, hava limanı onun adını daşıyan şəhərdən hələ də iki saatlıq məsafədədir. Otelə çatdığınızda, bilet xərcləri artıq bütün səyahət xərclərinin ən kiçik hissəsi ola bilər.
Sərhəd ödənişləri də buna bənzər bir hekayəyə malikdir. Kriptovalyutalar onlayn köçürmələrin xərclərini çox aşağı salır, siz bəlkə də bunun hər şey olduğunu düşünə bilərsiniz, amma həqiqət belə deyil.
Banklar sərhəd elektrik köçürmələrinin real mənfəətini açıq şəkildə göstərmir. Bunun üçün üç Harvard Biznes Məktəbi tədqiqatçısı öz köçürmələrini test etdi. Beynəlxalq Ödəniş Bankının (BIS) bir iş sənədində, onlar iri banklar vasitəsilə başlatılan 8 sərhəd köçürməsini araşdırdılar: yalnız valyuta fərqi üçün müştəri 2%-4.7% daha çox ödəməli idi, bu hələ bankların əlavə köçürmə haqqını hesaba almır.
İtaliya Mərkəzi Bankı başqa bir test qrupunu həyata keçirdi: adi istifadəçilər üçün, İtaliya ilə beş digər ölkə arasında 200 dollar USDC köçürməsi edərək, bütün xərcləri və vaxtı hesabladılar. Böyük məlumatlar stabil kriptovalyutanı xilaskar kimi göstərir. Beynəlxalq Valyuta Fondunun (IMF) tədqiqatçıları 270 köçürmə xəttini statistikləşdirdi, Tobias Adrian iyun ayında Beynəlxalq Ödəniş Bankı konfransında müvafiq nəticələri açıqladı: Dünya Bankı məlumatları ilə müqayisə edilə bilən xəttlərdə, 200 dollar köçürmək üçün stabil kriptovalyuta kanalı xərcləri təxminən 1%, ənənəvi kanallar isə 5.8% təşkil edir, yəni təxminən 2 dollar 12 dollara yaxın.
Amma İtaliya Mərkəzi Bankının testi də çox optimist olmayan nəticələr ortaya qoydu. Onlar USDC köçürməsini Wise (bazarda daha aşağı xərcləri olan köçürmə xidmətləri) ilə müqayisə etdilər: ümumi xərclər 0.3%-dən 9%-ə qədər dəyişir. 200 dollar köçürməsi üçün ən yaxşı marşrut yalnız 0.6 dollar tələb edir, ən pis marşrut isə 18 dollara yaxın. USDC üç xəttdə Wise-dan üstündür, lakin dörd xəttdə Wise-dan geri qalır, yəni stabil kriptovalyuta həmişə daha ucuz olmağı təmin etmir. Maraqlıdır ki, blokçeyn şəbəkəsinin özünün haqqı orta hesabla köçürmə məbləğinin 0.4%-ni təşkil edir, təxminən 0.8 dollar; əksər xərclər isə kriptovalyutaya daxil olan fiat valyutalarının mübadiləsindən gəlir.
Adi köçürmə kanalları ilə müqayisədə, stabil kriptovalyuta həqiqətən ucuzdur. Ancaq Wise kimi inkişaf etmiş maliyyə texnologiyaları xidmət təminatçılarını üstələmək üçün stabil kriptovalyutanın tam bir zəmanəti yoxdur.
29 oktyabrda, Honq Konq şirkəti PhotonPay 40 milyon dollar C mərhələsi maliyyələşdirməsini Blockchain Capital-in rəhbərliyi ilə tamamladı. Beləliklə, onlayn köçürmələrin özünün heç vaxt böyük xərclər olmadığını nəzərə alaraq, bu investorların nəyə bahis etdiklərini maraqla gözləyirəm.
Ucuz onlayn köçürmələr, kapital yatırımlarının mərkəzi deyil
1974-cü il 26 iyun tarixində, Almaniya tənzimləyiciləri Herstatt Bankını bağladı, bu bank valyuta ticarətində böyük zərərlər yaşadı. Bu hadisə vaxt fərqi ilə məşhur oldu: Almaniya ticarət günü içində, ABŞ bazarı hələ açılmamışdı, bank bağlandı. Onunla ticarət edən tərəf, artıq Alman markasını ona ödəyib, dolların geri qaytarılmasını gözləyirdi, lakin dollar heç vaxt gəlmədi ------ Nyu-York hələ açılmamışdı, bank bağlandı. Bir çox təşkilat buna görə zərər gördü, ABŞ-ın əsas ödəniş sistemlərindən biri hətta 24 saatlıq dayandı.
Ödəniş sektoru hələ də buna Herstatt riski (Herstatt Risk) adını verir. Bu hadisə sektora bir dərs verdi: bir sərhəd ödənişi, əslində iki fərqli zaman zonasında iki müstəqil ödənişdir. Pul bir tərəfdə tamamlandıqdan sonra, digər tərəfdə qalmış ola bilər. İndiki dövrdə bir gecikmiş elektrik köçürməsinin təsiri daha azdır, lakin sərhəd maliyyəsi hələ də hissə-hissə dövr edir, istənilən bir mərhələdə qalmış ola bilər.
Adətən beynəlxalq köçürmələr bir çox vasitəçi ilə keçir. Sizin açılış bankınız və Braziliya yerli bankı arasında birbaşa əlaqə yoxdur, pul bir sıra vasitəçi banklar vasitəsilə keçir. Hər bir vasitəçi bank, ödəmə üçün xarici valyuta mövcudluğunu saxlamaqla yanaşı, həm də haqq alır, uyğunluq yoxlamaları aparır.
Wise, Remitly kimi maliyyə texnologiyaları bu modeli dəyişdi: onlar müxtəlif yerlərdə yerli hesablarında pul saxlayırlar. Siz Avropaya dollar göndərərkən, Wise adətən yerli avro balansını istifadə edərək ödəməni tamamlayır, bu pul sərhəd köçürməsinə ehtiyac duymur.
Stabil kriptovalyuta başqa bir mərhələni sürətləndirir: banklar bağlandıqda, tokenlər hələ də köçürülə bilər. Lakin digər tərəfdə ödəmə hələ də gözləyə bilər. SWIFT-in məlumatlarına görə, təxminən 90% sərhəd ödənişləri bir saat ərzində alıcı bankına çatır; əksər gecikmələr, alıcı bankın daxili yoxlamaları və kütləvi emal səbəbindən baş verir.
İtaliya Mərkəzi Bankının testi də bunu təsdiqləyir. Pix kimi real vaxt ödəniş sistemlərinə qoşulmuş bölgələrdə, tam köçürmə 20 dəqiqədən az vaxt alır; Cənubi Afrikada isə ənənəvi bank köçürmələrinə bağlı olduğu üçün 1-2 iş günü çəkir.
Bir çox sərhəd müəssisələri öz əməliyyat kapitalını saxlayır, sadəcə valyuta, saxlanma yeri tələblərə uyğun deyil, bu isə böyük xərclərə səbəb olur. Təchizatçı malın ödənişini almadan istehsala başlamır, bu ayın ehtiyatı gecikəcək. Surrey Universitetinin tədqiqatçısı Atta Addo, Lagos kompüter bazarını araşdırdı, burada 5000-dən çox kiçik və orta müəssisə toplanmışdır. O, gənc bir ticarətçinin 500 mobil telefon almaq üçün Guangzhou təchizatçısına sifariş verdiyi bir nümunəni qeyd etdi: Beş il əvvəl, o, bankda növbə gözləməli, valyuta sənədlərini doldurmalı, geri ödəmə üçün 7-21 gün gözləməli idi. Yerli bazar sürətlə dəyişir, ödəniş gecikməsi, ya xərcləri artırır, ya da mal gəldikdə rəqiblər artıq ehtiyatı tamamlamış olur. İndi o, mobil telefonla USDT göndərir, bir neçə dəqiqə ərzində ölkəyə çatır.
Reklam yerləşdirmə senariləri daha da kəskin ağrılara malikdir. Meta bir dəfə ödəniş uğursuz olarsa, reklam dayandırılacaq. Pul mövcuddur, müştəri də var, amma reklamın dayandırılması məcburidir.
PhotonPay nədir?
PhotonPay maliyyələşdirmə elanında bildirib ki, avqust ayının sonuna qədər illik ticarət həcmi 65 milyard dollar, yanvarda isə yalnız 30 milyard dollar olub. 200,000-dən çox müəssisə müştərisi, 34 lisenziya və icazə, bir il ərzində 4.4 milyon kart buraxmışdır.
PhotonPay müəssisələrə bir pəncərə ilə sərhəd ödəniş, valyuta mübadiləsi, ödəniş xidmətləri təqdim edir. Sərhəd satıcıları yerli hesablar vasitəsilə ödəniş ala bilərlər, çox valyutalı fondların saxlanması üçün hesablar, təchizatçılara ödəniş etmək və ya istehlak kartlarını doldurmaq üçün istifadə olunur. Cüzdan həm USDC, həm USDT, həm də fiat valyuta balansını dəstəkləyir. Müəssisələr stabil kriptovalyutaları 17-dən çox valyutaya çevirmək, birbaşa bank hesablarına köçürmək və ya kartları doldurmaq üçün 24 saat ərzində istifadə edə bilərlər, konkret icazələr fəaliyyət bölgəsinə görə dəyişir.
Platform həmçinin virtual kartlar, fiziki plastik kartlar, metal kartlar və marka özəlləşdirilmiş kartlar təqdim edir. Kartlar bu cür senarilər üçün uyğundur: müəssisənin stabil kriptovalyutası var, lakin yerli fiat valyutası ilə hesabları bağlamalıdır. Reklam verənlər USDC ilə virtual kartı dolduraraq reklam xərclərini ödəyə bilərlər, reklam platforması tərəfindən görülən yalnız adi kredit kartı xərcləridir. Bəzi kartlar ayrıca doldurulmalıdır, digərləri isə vahid fond hovuzunu paylaşır. Eyni zamanda bir neçə reklam planını idarə edən agentliklər, fond hovuzunu paylaşa bilər, hər kartda ayrıca boş fond saxlamağa ehtiyac yoxdur.
PhotonPay 34 maliyyə lisenziyası və tənzimləmə icazəsi ilə müxtəlif bazarlarda müxtəlif xidmətləri əhatə edir. Şirkət bildirir ki, bu yeni maliyyə vəsaiti cüzdan məhsullarını genişləndirmək, kartların sayını artırmaq və yerli ödəniş mübadiləsi şəbəkəsini qurmaq üçün istifadə olunacaq.
BlueFocus Media-nın reklam platforması Luban, bunun əhəmiyyətini yaxşı izah edir. Müştərilər Meta, Google, TikTok-da reklam yerləşdirirlər. PhotonPay nümunəsinə əsasən, ənənəvi sərhəd maliyyəsi doldurulması ən uzun iki iş günü çəkir, yerləşdirmə zamanı büdcəni çevik şəkildə tənzimləmək çətindir.
PhotonPay 65 milyard dollar ticarət həcminin stabil kriptovalyuta və ənənəvi ödənişlərin hər birinin nisbətini açıqlamamışdır. Mənim fikrimcə, burada stabil kriptovalyutanın əsas dəyəri, daha ucuz olmaq deyil, vaxt qazanmaq və giriş kanallarını açmaqdır.
Platform hər mərhələdə kiçik xərclər alır: pul daxilolma haqqı 0.3%, yerli köçürmə 3 dollar, SWIFT elektrik köçürməsi 15 və ya 45 dollar, kart əməliyyat haqqı 1%. Qiymətə görə, 100,000 dollar daxil olduqda, daha sonra 10,000 dollar kartla xərclənərsə, valyuta mübadiləsi olmadan təxminən 400 dollar xərclənəcəkdir. Yanvar ayının B mərhələsi maliyyələşdirmə elanında, PhotonPay hələ də boş fondlara maliyyə gəliri və kredit xidmətləri təqdim etməyi planlaşdırır.
PhotonPay gəlirlərini açıqlamamışdır. Müqayisə üçün, Airwallex-in illik ticarət həcmi 287 milyard dollar, illik gəliri isə təxminən 1.3 milyard dollar, yəni hər 100 dollar ticarət həcminin 0.45 dollar gəlir gətirdiyi deməkdir.
Sənaye digər əməliyyatlarla müqayisədə, PhotonPay-nin 40 milyon dollar C mərhələsi maliyyələşdirmə həcmi çox böyük deyil. Avqust ayında, Mastercard ən yüksək 1.8 milyard dollar BVNK-ni satın aldı; Stripe 1.1 milyard dollar Bridge-i satın aldı; Payward ən yüksək 600 milyon dollar Hong Kong ödəniş xidmət təminatçısı Reap-i satın aldı; Openfx 94 milyon dollar maliyyələşdirdi; Airwallex H mərhələsi maliyyələşdirmə 320 milyon dollar, dəyəri 11 milyard dollar.
Wise öz ödəniş kanallarını 8 yerli ödəniş sisteminə birbaşa bağlayır; keçən maliyyə ilində böyük sərhəd əməliyyatları tamamladı, faiz dərəcəsi 0.52%-dir, əvvəlki 0.58%-dir. Airwallex-in iş forması PhotonPay-a ən yaxın olanıdır, müəssisələrə hesablar, kartlar, ödəniş alətləri təqdim edir. Airwallex-in CEO-su keçən il stabil kriptovalyutanın əsas valyutalar arasında ödəniş senarilərinin dəyərinin məhdud olduğunu irəlilədib, lakin sonradan Airwallex də Metal blokçeyn layihəsinə liderlik etdi və USDC mübadiləsini sınaqdan keçirdi.
Bridge daha aşağı səviyyədədir. İnkişaf etdiricilər onun vasitəsilə stabil kriptovalyutaları köçürür, öz dollar tokenlərini buraxır, onun müştəriləri xidmət təminatçılarıdır, xidmət təminatçıları isə reklam agentlikləri ilə əlaqə qurur. Həmçinin, müəyyən xəttlərdə dərinləşən bir sıra ixtisaslaşmış oyunçular var, məsələn, Avropa - Afrika, Afrika - Latın Amerikası kanallarını açmaq, bu cür dollar və yerli valyuta mübadiləsi mərhələləri ən çətin olan yerdir, stabil kriptovalyutanın üstünlüklərinin ən aydın olduğu senaridir. PhotonPay, Airwallex tipli bir paket həlli kimi, cüzdanında stabil kriptovalyuta balansı ilə reklam alıcıları və sərhəd ixracatçılarına yönəlir. Eyni zamanda Honq Konqda yerləşən Reap, məhsul məntiqi ilə buna bənzəyir.
PhotonPay on il ərzində bank əməkdaşlığı, lisenziya sistemi və yerli ödəniş infrastrukturu qurdu. İnvestisiya şirkəti Blockchain Capital-in tərəfdaşı Li Yuanhan bahis məntiqini izah etdi: müəssisələr tək bir xidmət təminatçısına ehtiyac duyur. Harvard məqaləsində ən sevdiyim məlumatlardan biri: Wise, funtun avroya köçürməsinin xərclərini açıqladı. Bir köçürmənin ümumi xərci 24 pensdir, bunun 22 pensi müştəri xidməti, uyğunluq yoxlaması, sistemin idarə olunması üçün istifadə olunur; qalan 2 pens isə bank haqqı, çox valyutalı fondların idarə edilməsi və mübadilə xərcləridir.
Əgər blokçeynə qoşulma qabiliyyəti, lisenziya, müştəri əlaqələri arasında ən vacib olanını seçsək, mən müştərini seçərdim. Blokçeynə qoşulma qabiliyyəti ən asan əldə ediləndir, Bridge, BVNK bu qabiliyyəti xarici müştərilərə təqdim edir; lisenziya illərlə işlənməlidir, lakin lisenziya əldə etmək yalnız giriş biletidir. Wise 80-dən çox lisenziya saxlayır, bu ilin iyul ayında ABŞ-da etimad bankı lisenziyasının müraciəti hələ də maneə ilə qarşılaşır və yenidən təqdim etməyi planlaşdırır. Müştəri resursları ən çətin əvəz ediləndir, hətta PhotonPay-da, bəzi müştərilər eyni zamanda bir neçə xidmət təminatçısından istifadə edirlər.
Luban və reklam verənlər birbaşa əməkdaşlıq edir, veb saytında PingPong, Payoneer, Wanlihui kimi doldurma kanallarını da göstərir. Gəlir strukturlarından da tendensiyanı görmək mümkündür: indi Wise-in təxminən yarım net gəliri artıq sərhəd köçürmə haqqından deyil, faiz, kart biznesi və s. gəlir; Airwallex bildirir ki, 90%-dən çox gəlir müştərilərin bir neçə məhsuldan istifadə etməsindən gəlir. Hər iki şirkət müştərilərin pulunu saxladığı əsas hesab olmağa çalışır.
Yeni bazarların qiymət üstünlüyü də daralır. 2021-2024-cü illərdə stabil kriptovalyutanın Hindistan rupisinə mübadiləsi, əsas kanallara nisbətən 5.5% qiymət fərqi yaradır; 2025-2026-cı illərdə bu fərq 2.9%-ə enəcək. Sənəd bu qiymət fərqinin kapital tənzimləmələrindən qaynaqlandığını düşünür, yəni bu üstünlük tənzimləmə siyasətinin dəyişməsi ilə yox olacaq.
Mənfəət marjı daha böyük bir narahatlıqdır. İnkişaf etmiş ölkələrə, bir köçürmə 10,000 dollar və daha yuxarı olan maliyyə texnologiyaları xidmət təminatçılarının dərəcələri artıq 0.4%-dən 0.6%-ə qədər aşağı düşüb, Wise hələ də qiymətləri azaltmağa davam edir. Mənfəət sahələri inkişaf etməkdə olan bazarlarda cəmlənir, BIS nümunəsində bir B2B platformasının orta dərəcəsi 3%-dən çoxdur, Braziliya real xətti isə təxminən 6%-dir. Nümunə ölçüsü məhduddur, lakin görünür ki, bütün oyunçular bu marjı ələ keçirməyə çalışacaqlar. Bir dəfə köçürmə standartlaşdırılmış bir kütləvi mal halına gəldikdə, müəssisənin qoruma divarı yalnız köçürmədən kənar dəyərli xidmətlərdən gəlməlidir.
Bu PhotonPay üçün nə deməkdir?
PhotonPay, Airwallex, Reap kimi şirkətlər, bankların qəbul etməyə istəmədiyi tələbləri həll edir. Bu tələblərin arxasındakı kommersiya məntiqi, investorların niyə davamlı olaraq daha çox sərmayə qoymağa hazır olduqlarını izah edir.
Birinci ağrı nöqtəsi sabit xərclərdir. Müştəri yoxlaması, müştəri xidməti, 2000 dollar ödəmə ilə 200,000 dollar ödəmə arasındakı əsas xərclər demək olar ki, eynidir. Banklar böyük sifarişlərdən yüksək gəlir əldə edirlər, kiçik sifarişlər isə asanlıqla tərk edilir. Beynəlxalq Ödəniş Bankı statistikalarına görə, 2011-2022-ci illər arasında Afrika vasitəçi banklarının sayı təxminən 34% azalmışdır, Cənubi Amerikada isə 50% azalmışdır.
Vasitəçi bank, digər bankların ödənişlərini idarə edən bankdır. PhotonPay kimi şirkətlər bir dəfə lisenziya, bank əlaqələri resurslarına sərmayə qoyur, sabit xərcləri 200,000 müştəri arasında bölüşdürərək miqyas təsiri yaradır. Buna görə də, kiçik satıcılar bankların onlara ayrıca xidmət qurmayacağı xidmətlərdən faydalana bilirlər.
İkinci ağrı nöqtəsi zamandır, zaman imkan xərclərinə çevrilə bilər. Məsələn: Ticarətçi 1000 dollar reklam yerləşdirərək 3000 dollar satış əldə edə bilər. Kart haqqı 1%-dir, xərci 10 dollar; lakin ən ucuz köçürmə kanalını seçsə, pul gecikər, reklam yerləşdirilə bilməz, itirilən 3000 dollar gəlirdir. Bu, müəssisələrin ən aşağı qiymət kanallarını tərk etməyə hazır olmalarının səbəbidir.
Başqa bir böyümə sahəsi kreditdir. Satıcılar adətən ödəniş almadan əvvəl mal almalı, reklam yerləşdirməlidirlər, banklar xarici kiçik və orta ixracatçılara kredit verməkdə çətinlik çəkirlər. Bir xidmət təminatçısı satıcıların hər bir pul axınını görməyə davam edərsə, onların iş vəziyyətini daha yaxşı qiymətləndirə bilər, kredit verə bilər, faiz gəliri əldə edə bilər, gəlir artıq köçürmə haqqından asılı olmayacaq. Asiya İnkişaf Bankının məlumatlarına görə, 2025-ci ildə qlobal ticarət maliyyələşdirmə çatışmazlığı 25 trilyon dollar olacaq. PhotonPay yanvarda kredit məhsulları təqdim etməyi planlaşdırdığını açıqladı, Reap artıq müəssisə kredit kartlarını təqdim edib.
Bir iş ucuz və asanlıqla kopyalananda, mənfəət qonşu mərhələlərə doğru axır. İnnovasiya nəzəriyyəsi mütəxəssisləri Clayton Christensen və Michael Raynor uzun bir adla bir nəzəriyyə irəlilədilər: cazibə mənfəətinin qorunması qanunu.
Sərhəd ödəniş sahəsinə tətbiq edildikdə, köçürmə haqqı davamlı olaraq azalır. Yeni gəlir imkanları müəssisələrin uzun müddət istifadə etdiyi hesablar, gündəlik istehlak kartları ilə gəlir. Ödəniş şirkətləri kart istehlakından gəlir əldə edə bilər; fondlar platformada yığılır, satıcı növbəti ödənişini etməkdə daha çox meyl göstərə bilər.
Beləliklə, mən düşünürəm ki, investorların ödəniş şirkətlərinə yatırımları, əslində, bu xidmət təminatçısının müştərilərin gündəlik maliyyə proseslərinə dərinləşdiyini, müştərilərin onu əvəz etmək üçün bütün iş maliyyə zəncirini yenidən qurmalı olduğunu ifadə edir.
-- qiyməti
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz

Şanxay Fond Birjası və Çin İndeks Şirkəti Şanxay Dividendləri İndeksi və Şanxay İstehsal Malları Səhmləri İndeksinin Tərtibatını Dəyişdirir

Məlumatların toplanmasından hadisə ticarətinə: Proqnoz bazarının tarixi, mexanizmləri və rəqabət mühiti

Palmer Luckey, Sənaye Üçün Bir Dənizdə Sığınacaq Qurduğunu Və 'Qanunsuz' Tibbi Müalicələrə İhtiyac Duyduğunu Bildirir

Qiymətli metallara ETF necə seçilir? Qızıl, gümüş və mədən səhmləri ETF-lərinin əsas məhsulları

Druckenmiller mis qiymətləri ilə bağlı pessimistdir, səhmlərdən çıxıb, indiki bazar görünürlüğünün yaddaşındakı ən aşağı səviyyə olduğunu bildirir

Goldman Sachs: Qızıl qiymətinin 2027-ci ilin sonuna qədər 4650 dollar, 2028-ci ilin sonuna qədər isə 5600 dollar olacağı gözlənilir
Alüminium təchizatında gərginlik artır, LME qiymət fərqi tonuna 15 dolları keçdi

Kripto: Tether Gold (XAU₮) KPMG-dən şərtsiz audit aldı

Tesla, Berlin fabriki üçün 30 milyard avro sərmayə qoymağı planlaşdırır, hədəf illik 1 milyon Cybercab istehsalıdır

Avropanın qitəsindəki yeganə spot Bitcoin ETF-ni niyə Asiya qrup BIT əldə etdi?

Cardano sahibləri 22 milyon ADA xəzinə təklifini fiziki mis almaq üçün rədd etdilər
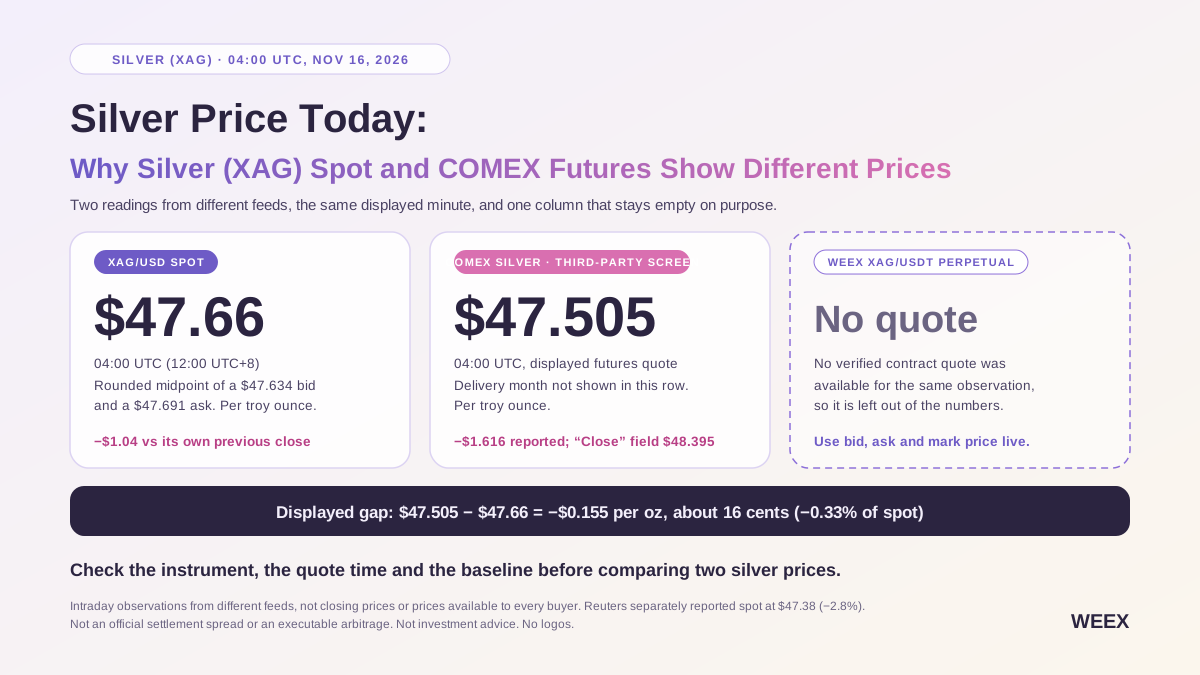
Gümüşün bugünkü qiyməti: Gümüş (XAG) spotu və COMEX fyuçersləri niyə fərqli qiymət göstərir
16.11 tarixində gümüş 47$–48$ civarında ticarət olunub. XAG/USD spotunu, COMEX gümüş fyuçerslərini və XAG/USDT perpetual müqavilələrini müqayisə edin və qiymətlərinin niyə fərqləndiyini öyrənin.

Vanguanhua: Aşağı qiymətlərin nizamsız rəqabətinin tənzimlənməsi və istehsal gücünün idarə olunması ardıcıl irəliləyir

Maliyyə həftəlik icmalı | Alman robotu Agile Robots 500 milyon dollar topladı, SoftBank liderlik etdi; Layer 1 blokçeyn Alta 47.5 milyon dollar A mərhələsi maliyyələşdirməsini tamamladı

McGlone BTC-nin 2018 və 2022 ayı bazarlarını əks etdirdiyini xəbərdar edir

Kripto VC maliyyələşməsi: Project Faro 270 milyon dollar, Index 50 milyon dollar toplayır

CFTC ABŞ-alüminium qiymət mexanizmini islahat etməyi planlaşdırır

Qlobal səhmdar fondları bir həftədə 51 milyard dollar cəlb etdi, son iki ayın ən yüksək səviyyəsi! ABŞ Bankı "söz və əməldə uyğunsuzluğu" açdı: pessimistlər çox, faktiki qısa satış edənlər azdır

646 Kripto Kartın Qiymətləndirilməsi: Yüksək Cashback Çoxu Şişirdilmişdir, Buraxan Şirkət və Real Xərclər Əsas Göstəricilərdir
Tok Group Londra Alüminium Bazarının Mərkəzi İştirakçısı Olub

Gümüş ETF vs. Gümüş Mədənçiləri ETF: Bu İl Hansı Daha Yaxşı Qaldı?
Voya Energy, məlumat mərkəzlərinin səs-küylü dizel generatorlarını əvəz edəcək bir həll təqdim edir

Tavi Costa: Bitcoin ciddi şəkildə dəyərdən düşüb, ABŞ Mərkəzi Bankının faiz artırma dövrü sona çatdıqda kəskin dalğalanmalar olacaq

London alüminium bazarında təchizat sıxlığı, spot qiymət 30 illik rekord qırdı

Alta, kripto skeptiki Jack Zhang tərəfindən dəstəklənən blokçeyn üçün 47.5 milyon dollar toplayır

Bitkoinlə bağlı qəribə bir şey baş verir. O, Wall Street üçün nə qızıl, nə də texnologiya şirkətidir

NVIDIA Rubin Ultra nə qədər CPO tələbi yaradacaq? Bernstein: Bir Pod optik dəyəri 5 dəfə artacaq

24X, Bitcoin və Ethereum ticarətini dəstəkləmək üçün Standard Chartered ilə əməkdaşlığını genişləndirir
Stabil Koinləri Tənqid Etməkdən Öz Zəncirini Yaratmağa: Airwallex-in Təsisçisi Jack Zhang-ın Dönüşü və Ödəniş Hesablaşma Qatında Mübarizə

Sinqapur qızıl saxlama xidməti təqdim edir, xəzinə tutumu 500 ton
Şanxay Fond Birjası və Çin İndeks Şirkəti Şanxay Dividendləri İndeksi və Şanxay İstehsal Malları Səhmləri İndeksinin Tərtibatını Dəyişdirir
Məlumatların toplanmasından hadisə ticarətinə: Proqnoz bazarının tarixi, mexanizmləri və rəqabət mühiti
Palmer Luckey, Sənaye Üçün Bir Dənizdə Sığınacaq Qurduğunu Və 'Qanunsuz' Tibbi Müalicələrə İhtiyac Duyduğunu Bildirir
Qiymətli metallara ETF necə seçilir? Qızıl, gümüş və mədən səhmləri ETF-lərinin əsas məhsulları
Druckenmiller mis qiymətləri ilə bağlı pessimistdir, səhmlərdən çıxıb, indiki bazar görünürlüğünün yaddaşındakı ən aşağı səviyyə olduğunu bildirir
Goldman Sachs: Qızıl qiymətinin 2027-ci ilin sonuna qədər 4650 dollar, 2028-ci ilin sonuna qədər isə 5600 dollar olacağı gözlənilir
Ən son məqalələr


WEEX-dəki ən son koin listinqləri


