
Cuando los equipos usan mercados de predicción para cubrir riesgos, surge un mercado financiero de miles de millones de dólares

 Prefiérenos en Google


Título original: El juego detrás del juego
Autor original: Vaidik Mandloi, TOKEN DISPATCH
Traducción original: Luffy, Foresight News
El mercado de predicción ya no es solo un lugar donde los fanáticos operan: ahora, los propios equipos empiezan a usarlo.
Tomemos un ejemplo sencillo: un club de básquet promete al entrenador principal que, si el equipo llega a los playoffs, recibirá un bono de $20M. Es un incentivo directo y claro: si el equipo gana suficientes partidos para clasificarse a los playoffs, se pagará el bono.
Sin embargo, desde el punto de vista financiero, este compromiso representa un pasivo considerable. Una vez que el equipo llega a los playoffs, hay que pagar esos $20M, independientemente de los ingresos anuales o la situación financiera del equipo.
Para gestionar este riesgo, los equipos suelen contratar un seguro. Los agentes diseñan la póliza y buscan una aseguradora dispuesta a suscribirla; luego, la aseguradora puede transferir parte del riesgo a una reaseguradora para no asumir por sí sola toda la exposición. Las partes negocian de forma privada el precio final de esta cobertura. La prima refleja implícitamente una evaluación de las probabilidades de que el equipo avance, pero esa cifra nunca se hace pública: solo existe dentro del precio cotizado al equipo.
Ahora, hay otra solución para ese mismo riesgo.
Las probabilidades de que el equipo avance ya tienen un precio en otro mercado. En el mercado de predicción, estas probabilidades se negocian a diario, están a la vista de todos y fluctúan en tiempo real a medida que cambian las expectativas.
El equipo ya no necesita depender exclusivamente de cotizaciones de seguros privadas: puede consultar las probabilidades del mercado público para cubrir parte del riesgo asociado al bono.
Cómo funciona el seguro deportivo
Para entender cómo funciona este sistema, primero veamos cómo evolucionó la industria del deporte en los últimos 20 años.
Hoy, los ingresos anuales del deporte profesional rondan los $560.000 M, con una tasa de crecimiento anual de aproximadamente 7%. Los ingresos provienen principalmente de los derechos de medios, los patrocinios, las licencias, las plataformas de streaming y las asociaciones comerciales globales.
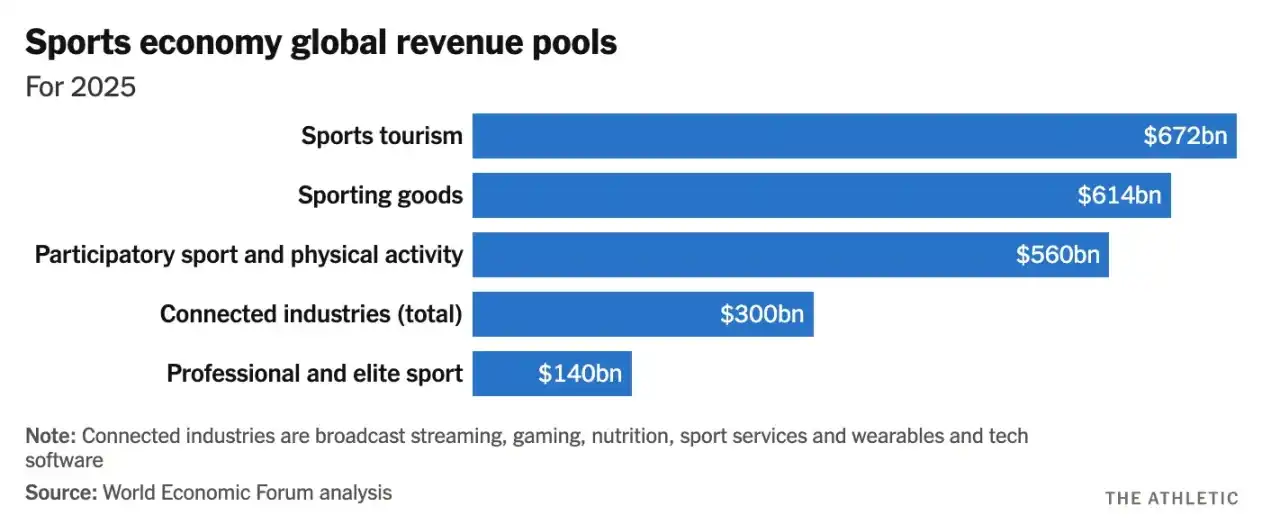
A medida que se expandieron las fuentes de ingresos, también lo hicieron los contratos vinculados a ellas.
Hoy, la remuneración de un equipo ya no se limita al salario base de la temporada, sino que también incluye muchas cláusulas basadas en el rendimiento y vinculadas a hitos específicos. Por ejemplo, si el equipo llega a las finales de conferencia, el entrenador principal puede recibir un bono adicional de $5M; los jugadores pueden obtener recompensas extra por alcanzar las 1000 yardas terrestres, marcar 25 goles o cumplir con el número mínimo de participaciones; algunos contratos incluso estipulan que el bono aumentará si el equipo avanza más en los playoffs. Estas cláusulas se incorporan a los contratos como activadores automáticos y, una vez que se cumplen las condiciones, hay que pagar la remuneración correspondiente.
En lugar de asumir pasivamente este tipo de exposición y esperar que los incentivos no se acumulen hasta provocar una crisis, los equipos la gestionan mediante seguros. Trabajan con corredores profesionales, que luego contactan a aseguradoras dispuestas a cubrir pagos vinculados al rendimiento; estas suelen transferir parte de la exposición a reaseguradoras, que distribuyen el riesgo entre un conjunto más amplio de fondos. Detrás de escena, una simple cláusula de bonificación en un contrato se convierte en toda una cadena financiera.
Las aseguradoras miden la exposición con un concepto llamado «valor asegurable», que, en pocas palabras, es el ingreso futuro que depende de que se mantenga el rendimiento, incluidos los salarios, los incentivos, los ingresos por patrocinios, etc. Si un jugador no puede competir, todos estos ingresos se ven afectados.
El crecimiento explosivo de este tipo de exposición se puede apreciar claramente en los datos. Por ejemplo, durante la Copa Mundial de la FIFA de 2014, se estimó que el valor asegurable total de todos los equipos participantes rondaba los $73.000 M. Sin embargo, para el Mundial de 2022, esa cifra se había disparado hasta alrededor de $250.000 M. En menos de diez años, el valor financiero directamente vinculado al rendimiento se había más que duplicado.
Cuando tantos ingresos dependen del rendimiento, no se puede dejar la incertidumbre al azar: hay que gestionarla. Así surgió toda una industria. Actualmente, se estima que el mercado global de seguros y reaseguros deportivos ronda los $9.000 M y se espera que se duplique para 2030. Su cobertura abarca desde cancelaciones de eventos y discapacidad de atletas hasta garantías para patrocinadores y bonos por rendimiento.
En el mercado operan corredores profesionales como Game Point Capital, que gestionan cientos de millones de dólares en seguros deportivos cada año; del otro lado, hay entidades aseguradoras como Swiss Re, que suscriben más de $200M en primas de accidentes y salud relacionadas con el deporte cada año, además de grandes reaseguradoras que también cubren catástrofes como huracanes y accidentes de aviación. Esto se debe a que, en la lógica de precios, los bonos por llegar a los playoffs pertenecen a la misma categoría de riesgo que las tormentas y los terremotos.
Por eso, el proceso de fijación de precios es cauteloso y confidencial. Los corredores negocian con las aseguradoras, y estas, con las reaseguradoras. Cada parte usa sus propios modelos para estimar las probabilidades de alcanzar ciertos hitos y calcular las primas. Los equipos solo ven el costo, pero no las probabilidades subyacentes.
Por qué los precios de los reaseguros privados son más altos
El precio de un seguro deportivo depende no solo de las probabilidades de que el equipo alcance sus objetivos, sino también de una gran cantidad de riesgos externos.
En teoría, si un equipo tiene una probabilidad de 10% de alcanzar un hito, la prima reflejaría aproximadamente un riesgo de 10% más un pequeño margen de ganancia. Sin embargo, el mercado de reaseguros no funciona en un mundo ideal.
Las reaseguradoras tienen capital limitado. Por cada $1 invertido en seguros para bonos de playoffs, hay $1 menos disponible para huracanes, aviación, bonos de catástrofe y otros negocios. Deben equilibrar continuamente sus carteras entre distintas regiones y tipos de riesgo. Por eso, al evaluar el riesgo deportivo, consideran en conjunto las probabilidades, el capital retenido, la volatilidad de los resultados y la correlación con los riesgos existentes.
Otra limitación es que el mercado de reaseguros deportivos está muy concentrado. Unos pocos actores globales controlan la mayor parte de la capacidad de suscripción. Que un equipo pueda obtener cobertura y cuánto pueda conseguir suele depender de la cartera propia de la reaseguradora.
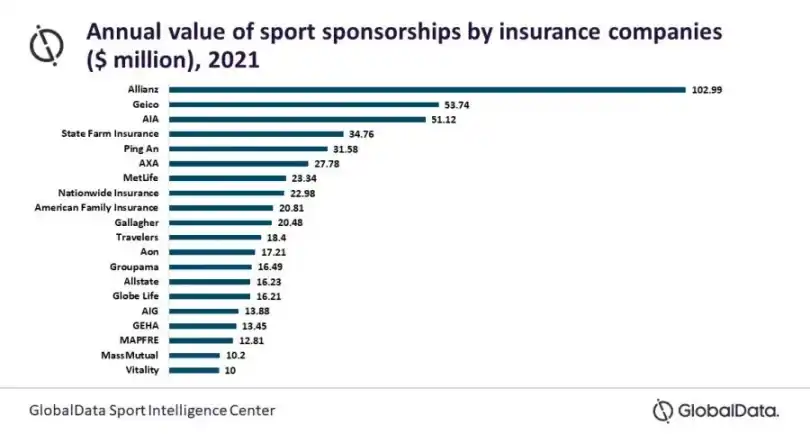
La combinación de todos estos factores determina la prima final que se le ofrece al equipo. Esta no solo incluye la probabilidad pura de alcanzar el hito, sino también una cantidad considerable de costos ocultos que el equipo no puede ver.
Cuando la probabilidad deja de estar oculta en una caja negra
Hasta ahora, la probabilidad de los resultados ha estado presente en cada etapa: el modelado de reaseguros, las negociaciones con los corredores y la definición de las primas. Pero esa cifra nunca fue pública.
Ahora, imaginemos qué pasa cuando esa probabilidad tiene un precio en un mercado abierto. Los mercados de predicción lo han hecho posible de una forma muy interesante.
Plataformas como Kalshi lanzaron contratos sobre eventos concretos del mundo real, incluidos los resultados deportivos. Los contratos plantean una pregunta sencilla: ¿El Equipo X llegará a los playoffs?
Al final, cada contrato se liquida por $1 o $0. Por ejemplo, si un contrato se negocia a $0,06, eso implica una probabilidad implícita de 6%.
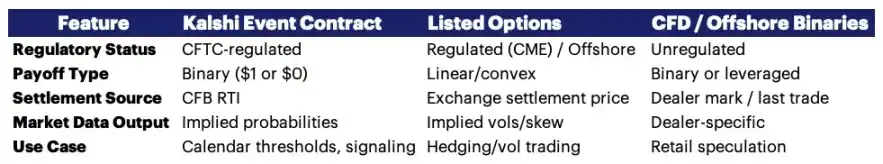
Esta cifra no la fija un comité de suscripción: surge de las operaciones de compradores y vendedores reales que usan dinero real y la ajustan constantemente según sus evaluaciones de las probabilidades y los precios en tiempo real.
Este mecanismo ya se puso en práctica. Por ejemplo, Game Point Capital usó el mercado de Kalshi para cubrir bonos por rendimiento relacionados con el básquet. En un caso, un contrato vinculado a los playoffs se negoció en el exchange a alrededor de 6%, mientras que el mercado extrabursátil indicaba un precio de alrededor de 12-13%. En otro, un contrato para avanzar a la segunda ronda se negoció en el exchange cerca de 2%, mientras que el mercado privado de reaseguros lo cotizaba entre 7-8%.
No se trata de una diferencia insignificante. Para una exposición de $20M, la brecha entre las probabilidades implícitas de 6% y 12% implica una diferencia de millones de dólares en el costo de las primas.
Quizás te preguntes: son solo cifras señaladas por operadores, ¿por qué deberíamos tomarlas en serio? ¿Por qué serían más confiables que el modelo de una aseguradora?
Numerosas investigaciones muestran que las cuotas basadas en el mercado son buenos predictores de resultados del mundo real. Los estudios académicos sobre el mercado de apuestas deportivas, realizados durante décadas, demostraron que las cuotas de las casas de apuestas predicen los resultados de los partidos con gran eficacia. Más recientemente, una comparación directa entre los mercados de predicción y las apuestas deportivas tradicionales mostró que, en un estudio de alrededor de 1000 partidos de la NBA de la temporada 2024–25, la tasa de aciertos de Polymarket fue casi idéntica a la de las plataformas de apuestas tradicionales.
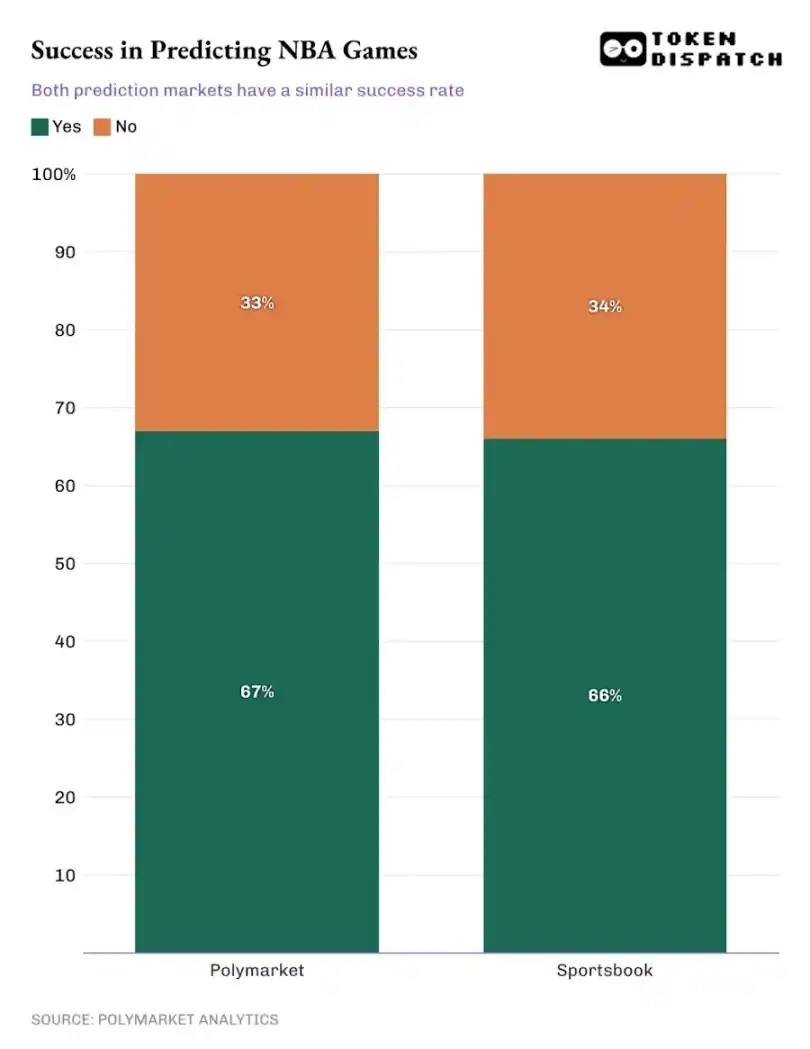
En los partidos en los que la probabilidad implícita del mercado supera 95%, ambos lados tienen una precisión superior a 90%.
Las conclusiones son aún más claras en los mercados electorales. Durante las elecciones presidenciales de EE. UU. de 2024, un estudio que comparó Polymarket con las encuestas tradicionales mostró que Polymarket fue más preciso al predecir el resultado final, sobre todo en los estados indecisos.
Cuando miles de personas actualizan continuamente sus expectativas en mercados en tiempo real, la probabilidad colectiva suele coincidir de forma sorprendente con la realidad.
Los mercados de predicción permiten descubrir precios de forma continua. Cada dato nuevo que ingresa al sistema se incorpora y se refleja en los precios de manera constante, sin tener que esperar a la próxima revisión de un comité de suscripción.
Sin embargo, para que un mercado tenga un valor práctico real, debe poder manejar grandes volúmenes. En eventos importantes recientes, como el Super Bowl, Kalshi procesó operaciones por alrededor de $22M sin fluctuaciones significativas de precios. Esto demuestra que el mercado tiene suficiente profundidad tanto para posiciones largas como cortas y permite cubrir riesgos a gran escala sin afectar los precios.
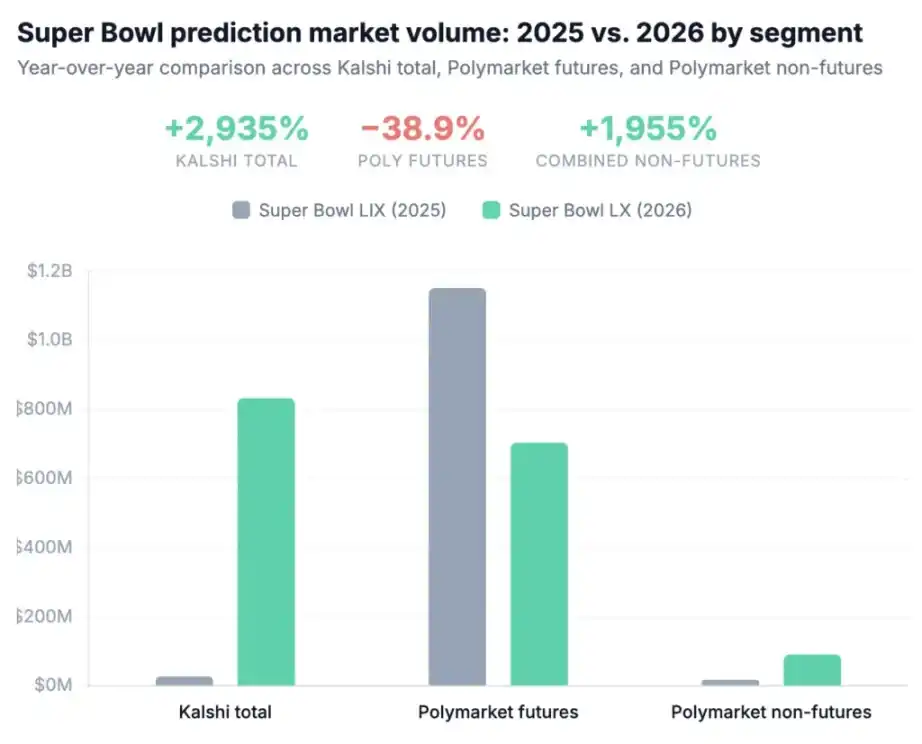
A medida que crecen estos mercados, surgen nuevas herramientas financieras sin permisos en torno a ellos.
Por ejemplo, Kalshinomics consiste en analizar contratos sobre eventos como lo haría un analista con acciones y bonos: seguir los cambios en las probabilidades a lo largo del tiempo, el desempeño de la liquidez en torno a eventos importantes y las posibles desviaciones de los precios respecto de sus fundamentos.
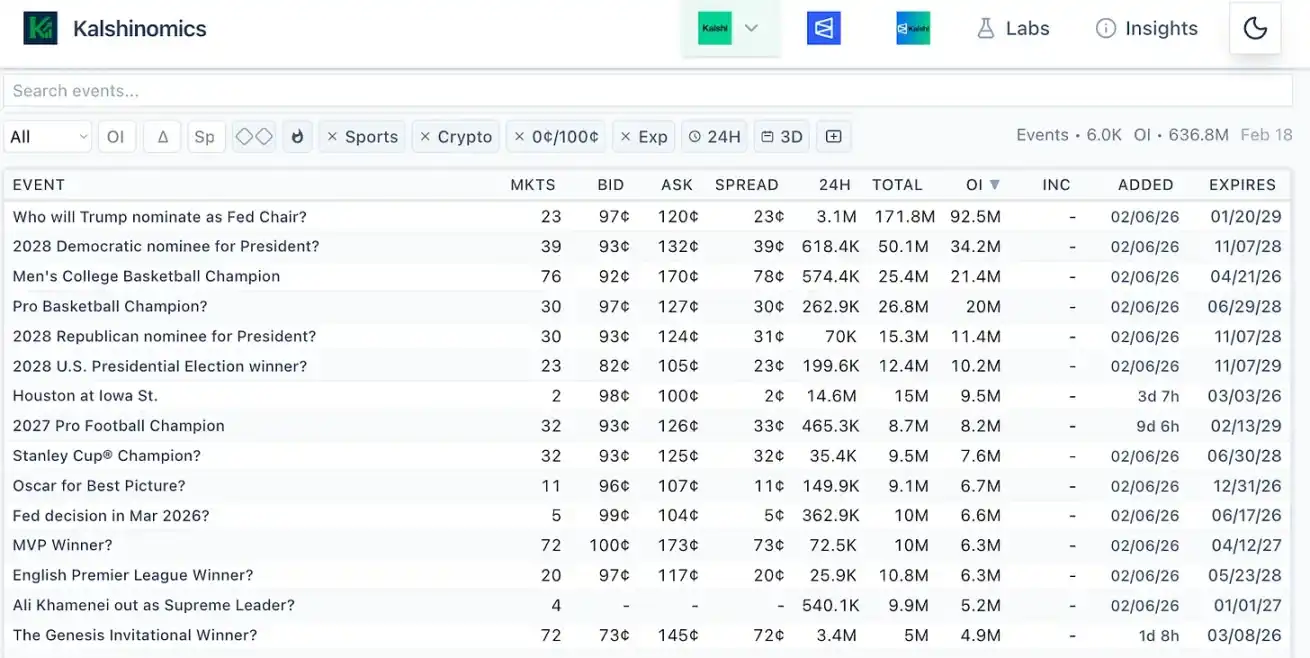
También hay plataformas como PredictionIndex que siguen y clasifican de forma centralizada distintos mercados de predicción. Allí se puede consultar el volumen trading, los tipos de contratos, las blockchains públicas y los mecanismos de negociación, y así reunir todo el sector para mostrar visualmente la escala del mercado.
Cuando la probabilidad de un resultado puede cotizarse dinámicamente y atraer fondos de forma eficaz, se convierte en una herramienta que las instituciones pueden usar de verdad. Ahora, los equipos pueden cubrir directamente los bonos por rendimiento mediante probabilidades negociadas en mercados públicos; los patrocinadores pueden cubrir los riesgos relacionados con los objetivos de audiencia, y los estudios pueden protegerse frente a los hitos de taquilla. En principio, cualquier ingreso que dependa de un resultado claro y verificable puede transformarse en un contrato negociable.
Las instituciones ya no necesitan negociar contratos de seguro personalizados: el propio resultado puede negociarse públicamente.
Para que las instituciones puedan usar realmente esta estructura, falta una última pieza: la identidad. Los seguros tradicionales funcionan porque se verifica a la contraparte, los contratos son exigibles y las exposiciones pueden auditarse; esos elementos han faltado en los mercados abiertos.
Empresas como Dflow vinculan identidades del mundo real con la actividad transaccional. Esto permite identificar y evaluar a los participantes del mercado, y asociarlos con entidades reales en lugar de mantenerlos en el anonimato total. También permite liquidar contratos, gestionar exposiciones y alinear posiciones dentro de los marcos de cumplimiento existentes.
En la práctica, cada vez se parece menos a una plataforma de trading tradicional y más a una capa funcional de seguros que opera directamente sobre probabilidades públicas.
Precio de --
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

Electrum Lanza la Versión 4.8.3 para Corregir un Fallo en la Billetera de Bitcoin

Cripto: Las transferencias de Canadá a tres países asiáticos aumentan un 141%

OCC determina las reglas de implementación de la Ley GENIUS

La IA no ha generado retornos para las empresas no tecnológicas de EE. UU.

[Crimen Cripto] La repentina muerte del CEO de un intercambio exitoso... La impactante verdad que salió a la luz
Kraken quiere ser tu banco, pero ¿quién protegerá tu dinero?

Ciudadano chino acusado de lavado de dinero, 37 millones de dólares en criptomonedas

HSBC lanza RedCoin para usuarios de PayMe en Hong Kong

Un estudio de BCG coloca la custodia en el centro de los planes de activos digitales de los bancos

Firedancer obliga a los cazadores de recompensas a quemar 1 SOL incluso por informes de errores duplicados

La FCA propone una actualización de la guía sobre delitos criptográficos en controles de billeteras y análisis de blockchain
Interpol: 1.462 arrestos y redes de lavado de criptomonedas desmanteladas en África

El propietario de la NYSE respalda los tokens de acciones 24/7 sin las reglas de precios habituales de Wall Street

Zondacrypto asegura 11 autos de lujo por un valor de 4 millones de złoty

El hacker de Bitget transfiere 19,48 millones de USD a nuevas billeteras en medio de preocupaciones por lavado de dinero

Ethereum registra la mayor retirada de intercambios en cuatro meses mientras las pérdidas de ETF de octubre superan los $1,000 millones

El mercado de repos de Wall Street de 359 mil millones de dólares al día ha encontrado un uso para blockchain

Resumen de la regulación de activos criptográficos (XI): Sudáfrica, de la licencia de la FSCA a la declaración transfronteriza

El rendimiento del staking de Ethereum pierde ante las tasas de efectivo, ¿por qué los inversores siguen haciendo fila?

Transformando la especulación en un negocio: el experimento de liquidez de Standard Reserve

Ethereum propone reducir el tiempo de confirmación de transacciones de 16 a 4 minutos, lo que podría abaratar las transferencias entre cadenas

Grok, ChatGPT, Claude: estas IA que operan tu cripto mientras los bancos entran en pánico

Fraude en España revela lavado de dinero con criptomonedas
Nueva regla de stablecoin de la OCC reinicia redenciones y los bancos enfrentan grandes cambios

CMCC Global Lanza Fondos Tokenizados de Bitcoin con Tether y Bitfinex Securities

Bancos centrales de Singapur, Malasia y Tailandia desarrollan acuerdos para dinero digital

¿Qué es una plataforma de lanzamiento de actividades agenticas? Dentro de AX1 Console 2.0

El estudio de IA de Tether muestra cuándo comprar una laptop cuesta más que los tokens en la nube

La SEC publica los enfoques de revisión para el año fiscal 2027, enfocándose en la tokenización y los riesgos de tecnologías emergentes
La ley GENIUS "deja una puerta abierta", los bancos dicen que los préstamos podrían reducirse en 850 mil millones de dólares
Electrum Lanza la Versión 4.8.3 para Corregir un Fallo en la Billetera de Bitcoin
Cripto: Las transferencias de Canadá a tres países asiáticos aumentan un 141%
OCC determina las reglas de implementación de la Ley GENIUS
La IA no ha generado retornos para las empresas no tecnológicas de EE. UU.
[Crimen Cripto] La repentina muerte del CEO de un intercambio exitoso... La impactante verdad que salió a la luz
Kraken quiere ser tu banco, pero ¿quién protegerá tu dinero?
Contenido
Últimos artículos


Últimos listados de monedas en WEEX


