
‘¿Una segunda IMF para Corea? ¿La solución es XRP?’... La exageración de la crisis en BeInCrypto

 Prefiérenos en Google


[Reporteros Myungjeongseon y Yangwonmo de Blockmedia] Se ha informado que la economía de Corea podría enfrentar una crisis similar a la de 1997, y que Bitcoin y XRP podrían ser un salvavidas, según un medio digital de activos en el extranjero. Sin embargo, aunque se compara la crisis con problemas estructurales como la deuda de los hogares y el envejecimiento, no se han presentado suficientes pruebas que conecten ambos asuntos. También se revela una falta de lógica al vincular el negocio de blockchain de las empresas financieras privadas como un medio de respuesta a la economía nacional.
El 15 de este mes (hora local), el medio de activos digitales BeInCrypto publicó un artículo titulado "Corea, enfrentando una crisis económica al estilo de 1997, ¿pueden los activos digitales ser la solución?", informando que la deuda de los hogares de Corea, la dependencia de las exportaciones de semiconductores y el envejecimiento están aumentando la vulnerabilidad estructural de la economía.
El medio considera que es más probable que la economía de Corea se debilite gradualmente debido a un bajo crecimiento y una carga de deuda acumulada, en lugar de colapsar repentinamente. La información que conecta la "crisis de 1997" proviene de un artículo externo publicado por el Centro de Estudios Estratégicos e Internacionales (CSIS) el 30 de junio, que advertía que la concentración de inversiones en Samsung Electronics y SK Hynix y el aumento de la inversión con deuda podrían causar un impacto en la economía en caso de una caída del mercado de valores.
La carga estructural de la economía de Corea no es ligera. Según el Banco de Corea, a finales de junio de este año, el saldo de crédito de los hogares era de 1,998 billones de wones, un aumento de 25.9 billones de wones con respecto al trimestre anterior. Si la carga de reembolso de capital e intereses de los hogares aumenta, la capacidad de consumo disminuirá y la recuperación económica podría verse restringida.
Sin embargo, es necesario distinguir entre el hecho de que la deuda es alta y la afirmación de que ocurrirá una crisis de divisas al estilo de 1997. El artículo publicado en CSIS advertía sobre el sobrecalentamiento del mercado de valores centrado en las acciones de semiconductores y los riesgos de inversión con deuda. Aunque mencionó la crisis de divisas de 1997 como un ejemplo de caída del mercado, no presentó un análisis que respalde la falta de divisas o la incapacidad de reembolso de la deuda externa de Corea.
¿La carga de la deuda de los hogares significa una crisis de divisas?
La ruta clave de la crisis de 1997 fue la expansión de los préstamos en el extranjero a corto plazo por parte de las instituciones financieras y la rápida recuperación de los fondos extranjeros. La investigación del FMI también analizó la dependencia de los préstamos en divisas a corto plazo de las instituciones financieras de Corea y la reversión de los flujos de capital como las principales causas. La dificultad para refinanciar la deuda externa a corto plazo que se vence llevó a la vulnerabilidad del sistema financiero a convertirse en una crisis.
La deuda de los hogares y el envejecimiento son factores que imponen una carga sobre el potencial de crecimiento y el consumo interno. Es necesario considerar la posibilidad de que este problema conduzca a la inestabilidad financiera. Sin embargo, para diagnosticar esto como una crisis de divisas, es necesario revisar la estructura de vencimiento de la deuda externa, la adecuación de las reservas de divisas y las condiciones de obtención de divisas de las instituciones financieras.
Los indicadores reales muestran diferencias significativas con respecto a la situación de entonces. Según datos del gobierno, a finales de 1997, la proporción de la deuda externa a corto plazo en relación con las reservas de divisas era del 286.1%. Esto significa que la deuda externa a corto plazo era aproximadamente 2.9 veces las reservas de divisas. En cambio, la proporción publicada por el Banco de Corea a finales del segundo trimestre de este año (2026) es del 46.5%, lo que significa que las reservas de divisas son aproximadamente 2.2 veces la deuda externa a corto plazo. Aunque estos números no pueden descartar la posibilidad de una crisis, para afirmar que hay una preocupación por el reembolso de divisas como en el pasado, es necesario explicar las condiciones cambiadas.
También es necesario observar el flujo de ingresos en divisas junto con la capacidad de reembolso de divisas. Según el Banco de Corea, en agosto de este año, la balanza por cuenta corriente tuvo un superávit de 46,110 millones de dólares. El superávit por cuenta corriente es una base importante que respalda el suministro de divisas.
Sin embargo, BeInCrypto presentó la deuda de los hogares y el envejecimiento como pruebas de una "crisis al estilo de 1997" sin examinar estos indicadores externos en detalle. No explicó cómo los problemas estructurales podrían convertirse en una crisis de obtención y reembolso de divisas, y combinó la desaceleración del crecimiento a largo plazo con una crisis aguda de liquidez en divisas.
| Señal | 1997 | Actualidad |
|---|---|---|
| Deuda externa a corto plazo / Reservas de divisas | 286.1% (la deuda externa a corto plazo es 2.9 veces las reservas) | 46.5% a finales del segundo trimestre (las reservas son aproximadamente 2.2 veces la deuda externa a corto plazo) |
| Balanza por cuenta corriente | Déficit de 10.8 mil millones de dólares en 1997 | Superávit de 46.1 mil millones de dólares en agosto, acumulado de 279.2 mil millones de dólares de enero a agosto, 40 meses consecutivos de superávit |
| Reservas de divisas | 24.4 mil millones de dólares en noviembre de 1997 | 440.56 mil millones de dólares a finales de septiembre |
| Tipo de cambio | Máximo de 1,962 wones | Aumento a mediados de junio a 1,500 wones → 14/10 1,338.3 wones |
| Liquidez en divisas de los bancos | Fallo en la extensión de vencimiento | LCR en divisas de 167.0% |
¿Por qué Ripple y su estrategia son un 'salvavidas'?
También se revela una brecha lógica en la parte que presenta los activos digitales como solución. BeInCrypto mencionó que Ripple ha asegurado asociaciones con Meritz Securities, Kyobo Life, K-Bank y Jeonbuk Bank este año, sugiriendo que XRP podría ser una de las soluciones para superar la crisis. El medio explicó que la ampliación de la participación institucional sugiere que va más allá de la simple especulación y podría llevar a una mejora de la infraestructura financiera.
Las asociaciones de Ripple en Corea varían según el negocio. Con Kyobo Life, están promoviendo el pago de bonos del gobierno tokenizados utilizando Ripple Custody, y con K-Bank están construyendo una infraestructura de billetera de activos digitales. Jeonbuk Bank ha introducido Ripple Payments para transferencias internacionales.
Estos proyectos pueden ser evaluados como intentos de mejorar la eficiencia en la custodia, transferencia y pago de transacciones financieras. Sin embargo, con solo la información presentada en ese anuncio, es difícil verificar la escala real de uso de XRP o el efecto de obtención de divisas a nivel nacional. Para conectar la posibilidad de mejora de la infraestructura financiera con la deuda de los hogares, el envejecimiento o los problemas de liquidez en divisas, se necesita evidencia adicional.
La tenencia de acciones estratégicas por parte del Fondo Nacional de Pensiones tampoco puede ser utilizada como evidencia de la capacidad de respuesta de la economía de Corea ante la crisis. Para juzgar el significado de la inversión, es necesario verificar el propósito de gestión, el proceso de inclusión y la proporción que ocupa en la cartera total. Esperar que la simple tenencia de acciones extranjeras actúe como un salvaguarda para la economía nacional es excesivo.
Es evidente que se debe seguir evaluando los riesgos de la economía de Corea. También se puede considerar la posibilidad de que los activos digitales contribuyan a la eficiencia financiera y la competitividad industrial. Sin embargo, para conectar ambas discusiones, es necesario presentar rutas de operación y efectos concretos. Entre la advertencia de una "segunda crisis de divisas" y la expectativa de que los "activos digitales sean un salvavidas", lo que debe estar en medio no es el miedo o el optimismo, sino datos verificados y explicaciones sobre las relaciones causales.
Precio de --
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

Evernotes asegura 473 millones de XRP y presenta estrategia de gestión de activos

China inicia el proceso de recuperación de 5.1 mil millones de dólares en Bitcoin confiscados por el Reino Unido

Las entradas totales en los ETF de XRP alcanzan los 1.800 millones de dólares

Ripple se asocia con la firma de pagos de $10 mil millones Arf para expandir el uso de RLUSD en XRPL

David Schwartz apoya el proyecto Fuzzy Cards

Grayscale permite el intercambio de criptomonedas por acciones de ETF

Actualización de XRP retrasada por caída en el apoyo

XRP abre su cuenta oficial en X por primera vez en 14 años, gestionada conjuntamente por Ripple y la Fundación XRPL
Por qué ganar rendimiento en XRP a través de esta billetera podría costarte dinero
Sam Price señala que XRP lidera las principales criptomonedas

Yellow Network desarrolla pagos con inteligencia artificial utilizando XRP

Probly Concluye TOKEN2049 Singapur y WHALE3RA, Fortaleciendo Su Presencia en los Mercados de Predicción en Cadena

David Schwartz explica los riesgos de la red tras la desaceleración en XRPL

Evernorth registra warrants por 132.2 millones de dólares, planea cotizar en Nasdaq bajo el símbolo XRPN

Blockchain.com y Binance US se unen a la carrera del mercado de predicciones mientras el comercio de criptomonedas se desacelera

Ripple apoya la regla de criptomonedas de la SEC tras una lucha legal de $150 millones y busca cambios clave

Santiment: XRP y DOGE muestran oportunidades de compra según datos en cadena

110 billeteras representan el 99.6% de los pagos de RLUSD en XRP Ledger
Sparkassen lanza servicio de compra y venta para XRP y 4 criptomonedas

Los usuarios de NGRAVE enfrentan un ataque de phishing de 2.65 millones de dólares mientras los hackers explotan las notificaciones de la aplicación

¡La corrección de errores de XRP Ledger se implementará el viernes!

XRP, abre cuenta en X después de 10 años, primer post con 47,000 seguidores
Ripple abordará la seguridad de XRP Ledger en Swell 2026

Los titulares de XRP ahora pueden ganar tarifas de los clientes DeFi de Kraken, pero hay un truco
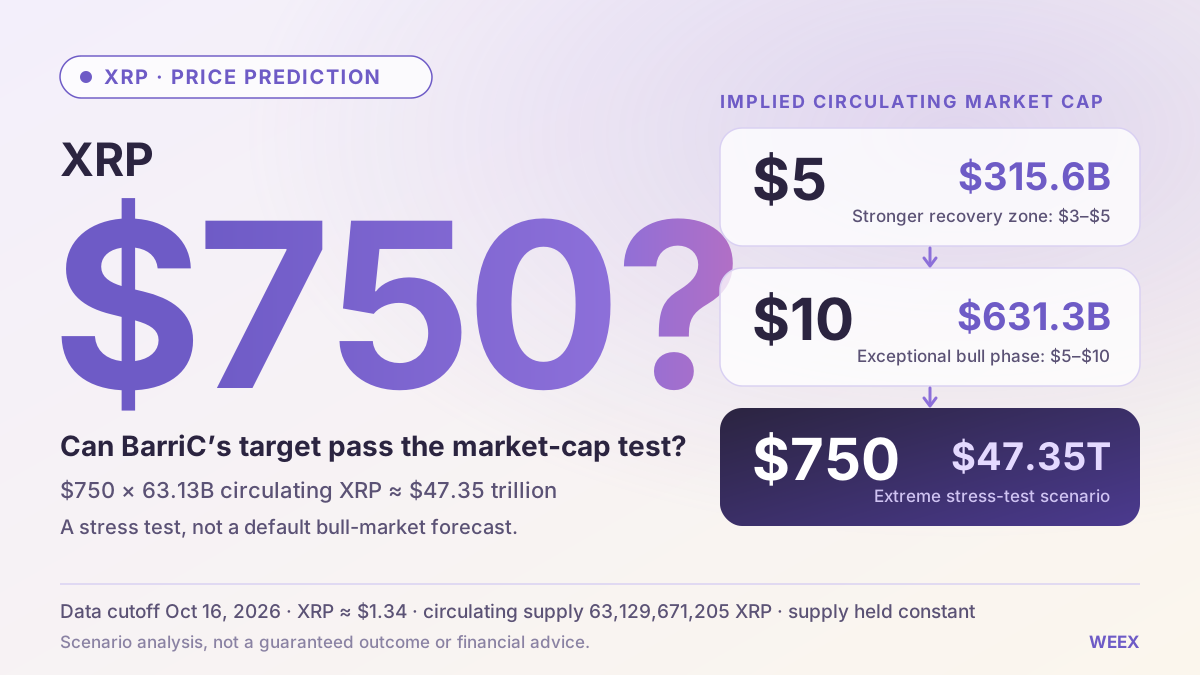
Predicción del precio de XRP (XRP): ¿Puede el objetivo de $750 de BarriC superar la prueba de capitalización de mercado?
Predicción del precio de XRP: analizamos el objetivo de $750 de BarriC, los cálculos de capitalización de mercado, los escenarios del próximo mercado alcista, la demanda del token y qué podría impulsar una recuperación hasta $5.

Conjunto de parches de corrección de errores de XRP Ledger programado para el 23 de octubre con soporte de 29 validadores
Los tres grandes megabancos de Japón completan la emisión conjunta de stablecoins y la prueba de pagos internacionales—Preparativos para la emisión dirigida a empresas

Clearpool planea una emisión anual de CLEAR del 1% al 4% en el documento técnico v4.0

Volumen de pagos en XRP Ledger cae 72.3% el 17 de octubre

La actualización fixCleanup3_4_0 en XRP Ledger podría activarse en 4 días
Evernotes asegura 473 millones de XRP y presenta estrategia de gestión de activos
China inicia el proceso de recuperación de 5.1 mil millones de dólares en Bitcoin confiscados por el Reino Unido
Las entradas totales en los ETF de XRP alcanzan los 1.800 millones de dólares
Ripple se asocia con la firma de pagos de $10 mil millones Arf para expandir el uso de RLUSD en XRPL
David Schwartz apoya el proyecto Fuzzy Cards
Grayscale permite el intercambio de criptomonedas por acciones de ETF
Contenido
Últimos artículos


Últimos listados de monedas en WEEX


