
Génesis del contrato perpetuo: fijar el precio de la liquidez con una fórmula mágica; la transparencia impide que alcance todo su potencial

 Prefiérenos en Google


Título original: LECTURA EXTENSA: La historia jamás contada de cómo nació el derivado más popular del mundo cripto
Autor original: IZABELLA KAMINSKA, The Peg
Traducción: Peggy, BlockBeats
Nota del editor: Los futuros perpetuos suelen considerarse una de las herramientas de trading más especulativas del mercado cripto, y tanto su inventor como el exchange que los impulsó han estado rodeados de controversia durante mucho tiempo. BitMEX fue en su día el centro mundial del trading de derivados cripto, pero también enfrentó el escrutinio regulatorio por fallas en el cumplimiento de las normas contra el lavado de dinero; uno de sus fundadores, Ben Delo, no solo fue el diseñador de los futuros perpetuos, sino que también terminó en el banquillo de los acusados del sistema judicial estadounidense. La innovación, la expansión y las fricciones institucionales siempre han estado entrelazadas en este caso. Este artículo vuelve a los orígenes de los futuros perpetuos y parte de las decisiones de ingeniería de BitMEX, las limitaciones del mercado y una inspiración fortuita para rastrear cómo, sin un diseño centralizado, evolucionó espontáneamente un mecanismo de fijación de precios y liquidación.
A continuación, el texto original:
En 09/2015, en la parte trasera de un taxi en Shanghái, un joven matemático y su cofundador intentaban resolver un problema de larga data para su exchange de criptomonedas. Lo que esbozaron fue un peculiar contrato de futuros perpetuos.
Esta invención más tarde se conocería como «futuro perpetuo», un instrumento financiero que desde entonces se ha convertido en uno de los derivados más importantes y de mayor volumen del mercado cripto, pero que sigue siendo poco explorado en el sistema financiero tradicional.
En las últimas semanas, algunos observadores por fin han empezado a prestar atención: esta herramienta está comenzando a influir en la evolución del sistema financiero moderno. Sin embargo, los debates siguen siendo limitados y superficiales y, lo que es más importante, pasan por alto un contexto clave: el auge de los futuros perpetuos no fue un hecho aislado, sino que coincidió con tres profundos cambios estructurales:
· Los bancos centrales regresan al marco operativo de «reservas escasas»;
· El financiamiento sin garantía como fuente de liquidez de emergencia está desapareciendo;
· El costo de mantener fondos en circulación en el sistema internacional de pagos en dólares estadounidenses sigue aumentando.
En este contexto, el auge de las stablecoins ha creado una fuente de financiamiento en dólares a corto plazo y totalmente colateralizada. Curiosamente, en este sistema no existe una autoridad central que determine la fijación de precios y la liquidación marginal de esta liquidez.
Actualmente, todo esto se logra principalmente mediante la tasa de financiación de los contratos perpetuos: mientras se negocien stablecoins, este mecanismo puede funcionar por sí solo.
Aún más sorprendente es que el sistema financiero oficial tardó muchos años, con múltiples organismos reguladores y comités de expertos realizando estudios, negociaciones y diseños repetidos, antes de introducir finalmente una alternativa al LIBOR (London Interbank Offered Rate); mientras que la tasa de financiación generada por los contratos perpetuos, que ahora liquida transacciones diarias por billones de dólares en fondos de stablecoins, es casi por completo producto de una evolución natural.
Al mismo tiempo, en los bancos centrales sigue cobrando fuerza un debate académico sobre el marco operativo de la política monetaria. Los funcionarios de bancos centrales de todo el mundo se están dando cuenta poco a poco de que el antiguo sistema, basado en la tasa de fondos federales sin garantía para transmitir la política monetaria y fijar el precio de la liquidez marginal, ya no es aplicable. Sin embargo, el problema es que nadie logra ponerse de acuerdo sobre qué tasas de mercado deberían servir de ancla para el «nuevo marco operativo».
Si el LIBOR y la experiencia histórica del mercado de eurodólares siguen siendo relevantes, entonces el verdadero costo del financiamiento marginal en dólares siempre aparece en la intersección del sistema oficial y el no oficial. Como las stablecoins se están convirtiendo en el nuevo «eurodólar colateralizado», es probable que el indicador más capaz de reflejar en tiempo real la presión de financiamiento sistémica sea la tasa de financiación de los contratos perpetuos que ayudan a liquidar las operaciones de estos sistemas.
Sin embargo, la idea de que los contratos perpetuos están asumiendo ahora un papel crucial en la absorción, fijación de precios y mitigación de la presión sobre la liquidez —mientras los mecanismos tradicionales han tenido dificultades para hacerlo de manera eficaz— todavía no ha entrado realmente en el campo de visión de quienes toman decisiones en los bancos centrales.
Por eso, ahora es especialmente importante revisar cómo surgieron estas herramientas y qué problemas buscaban resolver originalmente. A continuación, presento un relato histórico desde mi perspectiva particular, tras seguir este ámbito durante los primeros años de la industria de las criptomonedas.
El protagonista de esta historia es Ben Delo: un matemático elocuente, con inclinación por las matemáticas y formación en Oxford. En 2014, junto con Arthur Hayes, un estadounidense de Detroit directo al hablar, y Samuel Reed, un estadounidense mucho menos visible en público, fundó el exchange BitMEX en Hong Kong.
En 2020, el Departamento de Justicia de Estados Unidos acusó a los tres de violar la Ley de Secreto Bancario, ya que BitMEX, en su rápido crecimiento hasta convertirse en una de las mayores plataformas de trading de derivados de criptomonedas del mundo, no había implementado mecanismos suficientes contra el lavado de dinero (AML). En 2025, cuando Donald Trump les concedió un indulto inesperado, el público volvió a centrar su atención en estos tres fundadores.
Pero, antes de todos esos titulares, no eran más que tres emprendedores que intentaban resolver la insatisfacción de los traders con los defectos de diseño de los futuros de criptomonedas.
Mi primer encuentro con cualquiera de ellos ocurrió en 2017. En ese momento, todavía escribía para FT Alphaville, una sección del Financial Times, y cubría principalmente la última fiebre de la industria cripto: las ofertas iniciales de monedas (ICO).
Alguien sugirió que hablara con Arthur Hayes. Lo describieron como un comentarista de la industria con gran olfato para el mercado, capaz de ofrecer una perspectiva realista y pragmática, sin adornos narrativos.
Para ser sincera, en ese momento tenía mis reservas. Esos años estuvieron llenos de exageraciones y estafas de salida en el mundo cripto, y casi todo el mundo promocionaba sus propias posiciones. Pero Hayes no me decepcionó.
Nuestra conversación fue notablemente serena y directa. Era evidente que conocía muy bien el funcionamiento de los mercados financieros reales y, a la vez, era muy inmune a las narrativas exageradas y las palabras de moda tan comunes en la industria cripto.
Sobre las ICO, dijo sin rodeos: «La gente estaba dispuesta a pagar por algo, pero al final no era realmente dueña de nada. Era solo una promesa de un equipo de desarrollo, y nadie sabía si en verdad servía para algo». «Lo curioso es que la gente podía recaudar $10M en unos minutos basándose en un sueño».
En aquel momento, no me di cuenta de que sus palabras tenían un significado mucho más profundo.
Por entonces, las ganancias de BitMEX estaban aumentando con rapidez, en parte gracias a la narrativa omnipresente de las ICO. Proyectos extravagantes como «Dentacoin» (un token que supuestamente solo se usaría para pagar servicios dentales) desataron una avalancha de fondos en el ecosistema cripto, y BitMEX se benefició naturalmente de aquel frenesí.
Pero para los fundadores, aquella gloria quizá tenía un matiz amargo.
Solo unos años antes, habían tenido dificultades incluso para despertar el interés de los inversionistas en BitMEX.
Ben Delo me contó más tarde que, entre 2014 y 2016, intentaron recaudar fondos varias veces, pero no dejaron de encontrarse con obstáculos. Sin apoyo externo, tuvieron que depender de sus propios ahorros para mantener el proyecto en marcha y trabajar desde cafeterías y departamentos, haciendo avanzar el producto de manera lenta, pero genuina.
El equipo de BitMEX en 2017, incluidos Arthur, Ben, Sam, Greg y Jinming. Imagen proporcionada por BitMEX
Su destino cambió por completo cuando a Delo se le ocurrió una idea en 09/2015.
Mientras pensaba en cómo hacer que el trading con apalancamiento fuera más fácil de usar, ideó una estructura de derivados sin fecha de vencimiento: el contrato perpetuo. Para 2019, esta innovación había convertido a BitMEX en uno de los exchanges más rentables de la industria.
También fue durante los días cercanos al apogeo de BitMEX, antes de la pandemia, cuando tuve un encuentro muy diferente con la empresa.
No fue sino hasta 09/2015 que Delo tuvo una idea lo bastante inspiradora como para cambiar su destino.
Tras reflexionar mucho sobre cómo hacer que el trading con apalancamiento fuera más accesible para el usuario promedio, empezó a imaginar una nueva estructura de derivados: un contrato sin fecha de vencimiento, que más tarde se conocería como «contrato perpetuo». Para 2019, esta innovación había impulsado a BitMEX hasta convertirlo en uno de los exchanges más rentables de toda la industria cripto.
También fue durante este periodo, en el que el exchange no dejaba de crecer y antes del estallido de la pandemia de COVID-19, cuando tuve un encuentro singular con BitMEX.
Una persona de la empresa que alertaba sobre irregularidades internas se puso en contacto conmigo por iniciativa propia para revelar presuntas infracciones de los requisitos regulatorios por parte de BitMEX. Afirmó que el equipo fundador, con el objetivo de aumentar las ganancias, había eludido deliberadamente sus obligaciones regulatorias contra el lavado de dinero. También mencionó que Bloomberg ya había informado sobre las investigaciones regulatorias a la empresa, pero que aún no se habían revelado muchos detalles importantes y que podía compartirlos con el Financial Times.
Esta pista no avanzó mucho más. Justo cuando me preparaba para profundizar en la investigación, llegó la pandemia de COVID-19 y copó rápidamente toda la agenda informativa. Para agravar aún más el estancamiento, la fuente comenzó a dudar, por temor a que entregar pruebas a los medios afectara el caso más amplio que investigaban el Departamento de Justicia de Estados Unidos y la Comisión de Negociación de Futuros de Productos Básicos (CFTC); por ello, no me proporcionó los materiales que había solicitado para fundamentar las acusaciones. Antes de que el equipo de The Financial Times pudiera continuar la investigación por su cuenta, el mercado sufrió una grave turbulencia y The Financial Times estaba ocupado con otra gran investigación relacionada con el lavado de dinero: el caso Wirecard.
Aun así, lo más llamativo de ese contacto con la persona que alertó sobre las irregularidades fue la contradicción inherente a su relato. Claramente quería exponer las faltas de conducta de BitMEX, pero al mismo tiempo mantenía un gran respeto por las personas a las que acusaba: elogiaba repetidamente la profesionalidad de la empresa y, en particular, las capacidades intelectuales de Ben Delo, cuya participación decisiva en la creación de la herramienta del «contrato perpetuo» destacó especialmente.
Fue en ese momento cuando este concepto me cautivó por completo.
¿Perpetuos? ¿Qué?
Antes de que esa persona me contactara, nunca había oído hablar del llamado «contrato perpetuo». Me dio un poco de vergüenza, ya que llevaba muchos años cubriendo los futuros de materias primas y me consideraba familiarizada con el mercado de derivados. Sin embargo, el mecanismo operativo de este nuevo tipo de instrumento escapaba por completo a mi comprensión intuitiva. Recuerdo que miraba fijamente la interfaz de trading de BitMEX e intentaba descifrar la lógica que había detrás, pero tenía muy claro que no lograba entenderla.
A medida que empecé a experimentar en la plataforma con mis escasas tenencias de bitcoin (por un valor aproximado de $10), la situación se fue aclarando. Empecé a darme cuenta de que un contrato perpetuo no era solo una ingeniosa herramienta de trading criptográfico. En cierto sentido, se parecía más a un LIBOR autorregulado, la tasa de financiamiento mayorista que demostró ser completamente ineficaz durante la crisis financiera mundial de 2008.
Desde esta perspectiva, los contratos perpetuos implican que está tomando forma una nueva arquitectura financiera, capaz de ofrecer señales de precios claras a un mercado de financiamiento que antes era opaco y prácticamente no había sido examinado, en especial en cuanto a la fijación de precios del financiamiento intradía.
Lo realmente sorprendente es que la propia industria cripto apenas se ha dado cuenta de lo que ha creado. Evidentemente, también carece de los conocimientos y la experiencia propios de los bancos centrales, lo que dificulta entender cómo esta herramienta se integra en el paradigma cambiante de financiamiento colateralizado del sistema financiero.
En aquel momento me dije: tengo que hablar directamente con Delo. Necesito entender cómo llegó a este punto y también quiero saber hasta qué punto comprende los «problemas de infraestructura» más profundos del sistema del dólar.
Por desgracia, la realidad pronto interrumpió todos mis planes para esta entrevista. Los confinamientos, el trabajo diario de edición, la escritura de columnas y el cuidado de una hija pequeña consumían toda mi energía.
El punto de inflexión decisivo llegó el 01/10/2020. Casi inevitablemente, las cosas finalmente llegaron a ese punto: Delo y sus cofundadores fueron acusados formalmente de infringir la ley estadounidense, tal como había predicho la persona que alertó sobre las irregularidades.
Sinceramente, no creo que a los fundadores de BitMEX les sorprendiera el asunto de la «persona interna que alertó sobre las irregularidades». Las autoridades estadounidenses llevan mucho tiempo operando un sistema transparente de recompensas para quienes denuncian irregularidades, y las pruebas reveladas durante el juicio indican claramente que alguien dentro de la empresa estaba colaborando con la investigación. Quizá lo que realmente les sorprendió fue que, en los meses previos a la acusación formal, se hubiera intentado ofrecer su historia a varios medios de comunicación.
En este contexto, seguí pendiente de cualquier posibilidad de contar esta historia, que ya no existe. BitMEX se vio envuelto en graves problemas legales y era inevitable que sus fundadores desaparecieran de la vida pública. Delo finalmente se entregó en Nueva York en 03/2021 y se declaró inocente de los cargos relacionados. En 02/2022, durante un proceso penal relacionado con la Ley de Secreto Bancario, los tres terminaron declarándose culpables. Según las condiciones del acuerdo final, cada uno pagó una multa de $10M, mientras que Delo también fue sentenciado a 30 meses de libertad condicional.
El resultado pudo haber sido peor. BitMEX tuvo que implementar por completo un sistema KYC/AML para seguir operando, pero los tres fundadores pudieron conservar una parte considerable de la riqueza que habían acumulado en los años anteriores.
Para 02/2022, había dejado el Financial Times y había fundado Blind Spot. Esto significaba que, tras casi un año, o incluso más, con opciones limitadas para elegir qué historias cubrir, finalmente podía llevar adelante mis propios planes editoriales con libertad.
El nuevo proyecto tardó varios meses en despegar poco a poco, pero finalmente pude volver a esta historia. Para entonces, los problemas legales de BitMEX ya se habían resuelto en gran medida, así que parecía el momento adecuado para contactar a Delo. Me comuniqué con él y, aunque al principio dudó, finalmente aceptó la entrevista.
Así que, el 28/06/2022, me senté en la modesta oficina de Delo en Westminster y lo escuché relatar cómo inventó el contrato perpetuo. Mientras conversábamos, un antiguo reloj de caja alta marcaba el ritmo con sus campanadas de fondo.
La conversación duró casi dos horas y media (o, al menos, lo que tardaron en sonar tres campanadas) y giró casi por completo en torno a los enrevesados detalles técnicos del nacimiento del contrato perpetuo.
Han pasado más de tres años desde aquella conversación. Es razonable que los lectores se pregunten por qué recién ahora conocen la historia completa. Sinceramente, la culpa recae principalmente en mí y en las distintas exigencias de la vida real que surgieron del proceso de emprender.
Para hacerle justicia a este tema, pospuse repetidamente la redacción formal, pensando siempre que podría terminarla en algún «momento 10%» que nunca llegaba. Mi compromiso previo con Bloomberg de entregarles las partes clave de esta historia lo hizo todo más complicado, porque creía que la experiencia de Delo merecía difundirse más ampliamente que en Blind Spot.
El artículo de Bloomberg finalmente se publicó el 31/08/2022. No era el relato completo que había esperado escribir, pero al menos me tranquilizó saber que los datos más importantes ya formaban parte del registro público, lo que me permitió guardar la versión completa para cuando pudiera dedicarme de verdad a ella.
Por increíble que parezca, ese momento llegó por fin este fin de semana; pronto quedará claro por qué.
Desde ciertos puntos de vista, un retraso así no tiene por qué ser necesariamente algo malo. En comparación con años anteriores, ahora tengo una visión mucho más completa de los fragmentos de esta historia. Además, como dijo en una ocasión Douglas Adams, autor de La guía del autoestopista galáctico y famoso procrastinador: para quien crea algo, lo más difícil de terminar suele ser el último tramo.
Origen
Como mencioné antes, la exploración del «derivado definitivo» comenzó, como era apropiado, en el asiento trasero de un taxi en Shanghái en 09/2015. En ese momento, Delo y Hayes estaban en China para participar en un programa de aceleración de startups y, al mismo tiempo, les preocupaban cada vez más las quejas de los usuarios sobre los contratos de futuros perpetuos de BitMEX. Aunque ambos conocían bastante bien el mercado de derivados tradicional, poco a poco se dieron cuenta de que los traders de criptomonedas detestaban cualquier instrumento con una fecha de vencimiento fija y sentían un rechazo extremo por las liquidaciones forzosas o la renovación de contratos.
Por su formación en matemáticas e ingeniería, Delo siempre ha valorado mucho la velocidad, el determinismo y la estructura del mercado.
Antes de fundar BitMEX, trabajó como ingeniero financiero y creó algoritmos de trading y sistemas de datos en GSA Capital y J.P. Morgan. Durante su etapa en GSA, trabajó directamente con Alex Gerko, un genio de las matemáticas nacido en Rusia que más tarde se convertiría en una de las personas más ricas del Reino Unido.
El interés de Delo por Bitcoin comenzó alrededor de 2013, más por curiosidad intelectual que por fervor ideológico. Me contó que su primera compra de Bitcoin estuvo motivada por el deseo de entender mejor cómo funcionaba el sistema. «Como nueva tecnología, me resultaba muy atractiva y quería profundizar en ella».
Pero esta curiosidad pronto chocó con la dura realidad de la infraestructura cripto de aquellos primeros años. Los exchanges que conoció eran lentos, tenían estructuras frágiles y a menudo sufrían fallas catastróficas. Demasiadas plataformas quedaron gravemente perjudicadas por errores operativos o ataques directos de hackers. La confianza se erosionaba una y otra vez, lo que hacía que todo el mercado resultara prácticamente inutilizable para cualquiera acostumbrado a los estándares del trading profesional. Delo se dio cuenta enseguida de que el potencial tecnológico de esta industria estaba siendo asfixiado por su propia y terrible «infraestructura».
Durante mucho tiempo, Delo intentó evitar esos riesgos. Su forma preferida de adquirir Bitcoin era a través de LocalBitcoins, una de las primeras plataformas de trading entre pares que ponía en contacto presencial a compradores y vendedores, evitando así muchas vulnerabilidades sistémicas. También fue en LocalBitcoins donde Delo conoció a Arthur Hayes: un trader con experiencia en derivados bursátiles en Deutsche Bank y Citibank, y un título en finanzas de la Wharton School.
Los dos conectaron casi de inmediato porque compartían una visión muy similar de las fallas estructurales más profundas del mercado cripto y entendían bien lo que haría falta para corregirlas.
Ambos se dieron cuenta de algo que la mayoría pasaba por alto: casi ningún exchange existente entendía de verdad el concepto de trading con margen. Y enseguida comprendieron que esto representaba una gran oportunidad.
Poco después, Hayes le propuso a Delo crear un exchange de derivados que llevara al mercado cripto la disciplina madura del trading con margen de las finanzas tradicionales.
Los dos acordaron una división clara del trabajo: Delo se encargaría de desarrollar la tecnología y los mecanismos subyacentes del sistema, mientras que Hayes se ocuparía del financiamiento y el marketing. Sin embargo, todavía necesitaban un ingeniero de software, por lo que invitaron a Sam Reed, que entonces vivía en Hong Kong, a unirse al equipo y convertirse en el tercer cofundador de BitMEX.
En 2014, los tres cofundaron HDR Global Trading, la empresa matriz de BitMEX; «HDR» representa a Hayes, Delo y Reed.
En este sentido, señaló Delo, el nacimiento de BitMEX siempre estuvo marcado por la sombra del colapso de Mt. Gox. En 2014, este exchange de criptomonedas pionero «perdió» 850,000 bitcoins y permaneció sin darse cuenta del problema durante un periodo considerable.
Aunque en aquel momento los detalles completos no estaban claros de inmediato para quienes estaban fuera de la empresa, la caída de Mt. Gox no se debió a un único hackeo catastrófico, sino a años de fallas operativas acumuladas. Se lanzó en 2010, originalmente como un sitio web modificado para intercambiar cartas de Magic: The Gathering, y luego se expandió con rapidez en un entorno de infraestructura inmadura. Su motor de emparejamiento y su sistema de wallet eran famosos por su fragilidad y, entre 2011 y 2013, las lagunas contables, los retiros no registrados y los errores explotables del sistema (el más conocido fue el problema de la «maleabilidad de las transacciones») generaron poco a poco una enorme brecha, casi invisible, en los activos de los clientes.
El 28/02/2014, Mt. Gox se declaró en bancarrota y reveló la pérdida de aproximadamente 650,000 a 850,000 bitcoins, lo que sacudió a toda la comunidad cripto. Al principio, casi todo el mundo sospechaba que se trataba de fraude o de un ataque informático, incluso el propio dueño del exchange. Pero, a medida que avanzó la investigación, quedó claro que las pérdidas eran en realidad el resultado de una acumulación lenta a lo largo de los años, causada por «robos graduales», errores humanos y mecanismos deficientes de conciliación.
Así, los fundadores de BitMEX estuvieron de acuerdo: su plataforma de trading tenía que diseñarse con suficiente rigor para que nunca pudiera repetirse otro caso como el de Mt. Gox.
Para lograrlo, Delo propuso un principio fundamental: el sistema de BitMEX debía poder cuadrar en cero en cualquier momento. «Diseñé el motor de trading de BitMEX para asegurarme de que nunca perdiera un solo centavo», explicó, y recalcó que, hasta el día de hoy, el sistema no ha perdido ni un solo satoshi. «Si no es de suma cero, significa que creaste o destruiste Bitcoin por arte de magia, lo cual es imposible».
Para lograrlo, BitMEX introdujo un mecanismo de auditoría en tiempo real que garantiza que, en cualquier momento, la cantidad de Bitcoin registrada por el motor de trading coincida exactamente con la que se encuentra en las wallets del exchange.
En teoría, un diseño tan riguroso debería haber impresionado fácilmente a los inversionistas.
Sin embargo, cuando los tres intentaron recaudar financiamiento externo, se encontraron con el peor momento posible para lanzar un exchange de criptomonedas. Era el punto más bajo del «invierno cripto» de 2014, cuando el capital de riesgo prácticamente había abandonado los exchanges y todo lo relacionado con Bitcoin. La narrativa más popular de la época era «blockchain empresarial», no la infraestructura de los exchanges, así que casi nadie estaba dispuesto a apostar por ellos.
Al recordar una entrevista presencial de 2022, Delo dijo: «Cuando aparecimos en 2014, los exchanges ya existían y los inversionistas de capital de riesgo ya habían invertido desde el principio. Arthur fue a reunirse con inversionistas y ellos le dijeron solemnemente: “Ah, no, ya no invertimos en Bitcoin; ahora invertimos en blockchain”. Preguntamos: “Entonces, ¿qué es exactamente blockchain?”, y ni siquiera ellos podían explicarlo».
Ante la escasez de fondos y la falta casi total de atención, los fundadores no tuvieron más remedio que recurrir a sus propios ahorros y financiar por completo el lanzamiento de BitMEX.
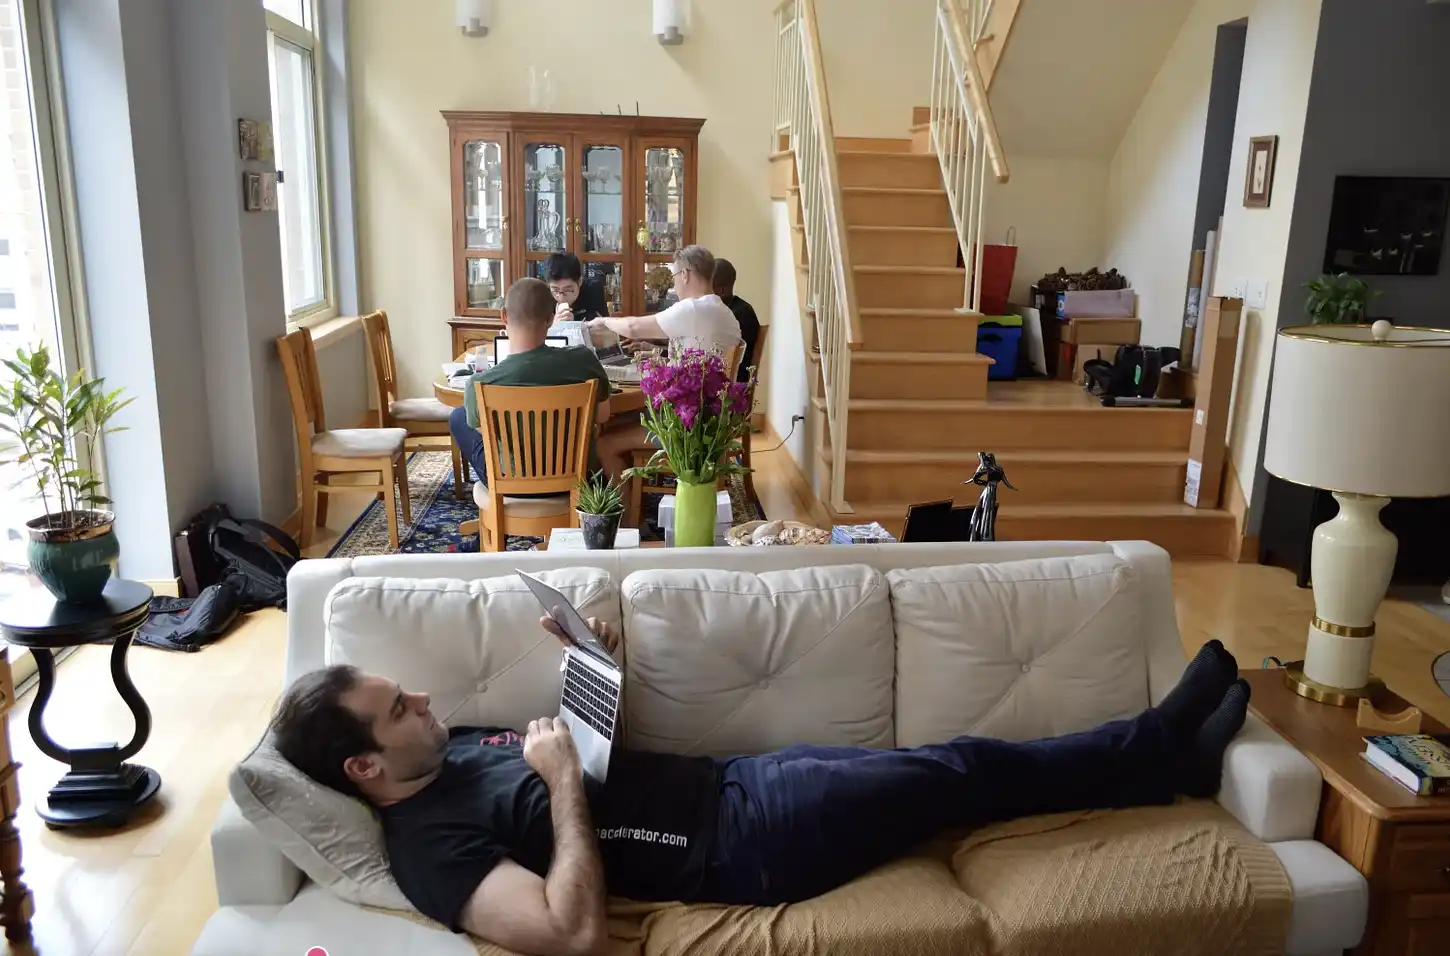
El equipo visitó a Sam Reed en Milwaukee. Imagen proporcionada por BitMEX.
Irónicamente, la falta de capital externo terminó convirtiéndose en una ventaja. A diferencia de la mayoría de los exchanges, BitMEX permaneció casi por completo en manos del equipo fundador. Para 2018, cuando las ganancias anuales de la plataforma se acercaban a $1.000 M, los verdaderos beneficiarios no eran una multitud de firmas de capital de riesgo, sino los tres fundadores.
Para 2019, el volumen de trading anual de BitMEX alcanzó $1B, y la participación de 30% de Delo estaba valorada en $3.600 M.
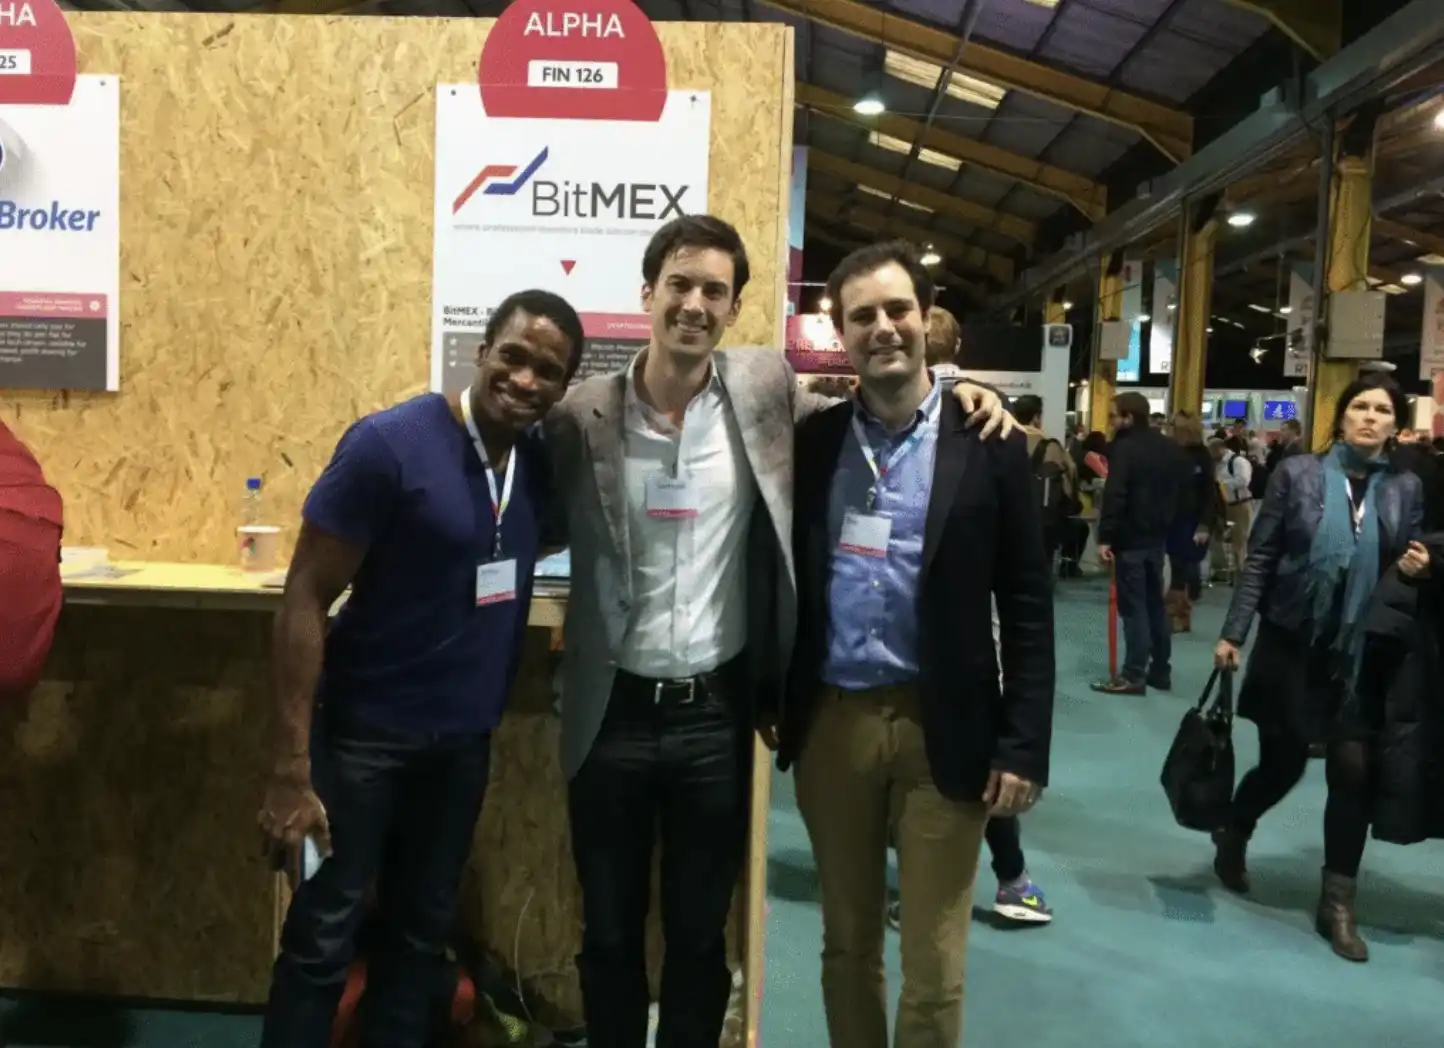
En 2014, Arthur Hayes, Ben Delo y Sam Reed en la conferencia Web Summit. Imagen cortesía de BitMEX.
Sin embargo, el primer gran avance del equipo fundador no llegó directamente de los contratos perpetuos, sino de algo más básico, aunque más intuitivo: el apalancamiento extremo.
Delo y Hayes sabían muy bien que, en los mercados financieros tradicionales, los traders minoristas normalmente solo podían usar un apalancamiento de 2 a 3 veces: depositar $1.000 y, a menudo, poder abrir una posición de solo $2.000 o $3.000. Sin embargo, creían que el mercado cripto podía soportar una exposición al riesgo más agresiva sin comprometer la seguridad general de la cuenta.
Este razonamiento dio lugar al diseño del «margen aislado»: cada operación se aislaba en un fondo de margen independiente, completamente separado del resto de los fondos de la cuenta.
En este modo, una operación fallida ya no podía hacer desaparecer toda la cuenta. Como resultado, un trader con solo $100 también podía controlar una posición de $10.000; aunque la tendencia del mercado fuera desfavorable, la pérdida quedaría estrictamente limitada al margen ya invertido. Una pequeña fluctuación en el precio de Bitcoin podía crear o hacer desaparecer una fortuna, pero el límite del riesgo siempre estaba claro.
Esta red de seguridad, aunque parecía conservadora en teoría, en realidad fomentaba apuestas más agresivas y aumentaba significativamente la frecuencia de trading. Para BitMEX, esto era fundamental, ya que la mayor parte de los ingresos de la plataforma provenía de las comisiones de trading.
Delo recordó que, el día en que BitMEX aumentó oficialmente el límite de apalancamiento de 50 a 100 veces, el volumen de trading experimentó un crecimiento explosivo. También fue ese día cuando el exchange finalmente empezó a ser rentable.
El núcleo de esta «fórmula mágica» está en el diseño del sistema de margen en tiempo real de Delo.
«Cada vez que cambia el precio de marca, recalculamos de inmediato el estado del margen de cada posición y cada trader», explicó. «Podemos determinar al instante si es necesario liquidar una posición. Si hace falta, la liquidación se ejecuta inmediatamente: no se finaliza minutos después mediante un proceso manual, sino antes de que el precio siga moviéndose en una dirección desfavorable».
Muchos exchanges ya tenían un mecanismo de liquidación forzosa en aquel momento, pero la innovación clave de BitMEX fue hacer que el proceso de liquidación fuera más barato y ordenado. Fue especialmente importante que el activador de la liquidación no fuera el precio interno de BitMEX —que podía distorsionarse por una liquidez insuficiente—, sino un índice de precios independiente de terceros. Este diseño evitaba eficazmente las ventas en cascada y protegía a la plataforma de verse perjudicada por el impacto de su propio mercado.
«A nadie le gusta que lo liquiden», dijo Delo, «pero intentamos explicar las reglas con la mayor claridad posible y ser transparentes para que, al menos, no haya sorpresas».
Este sistema dio lugar rápidamente al fenómeno de las «liquidaciones involuntarias». En la comunidad cripto se conoce más comúnmente como «rekt» y, poco a poco, generó su propia cultura de memes.
Hacia los contratos perpetuos
Aunque los productos con alto apalancamiento tuvieron éxito al principio, para 2015 este exchange centrado en futuros todavía enfrentaba otro tipo de problema. Una parte se debía a la complejidad inherente de los derivados.
Los traders minoristas de criptomonedas no estaban acostumbrados a las fechas de vencimiento fijas de los contratos de futuros. Al principio, BitMEX, al igual que los mercados tradicionales, ofrecía futuros de Bitcoin con distintos ciclos de vencimiento, de forma parecida a cómo el petróleo crudo puede tener entregas en junio o diciembre. Sin embargo, como ocurre en todos los mercados de futuros, con el tiempo los precios de esos contratos se alejaban del precio spot para reflejar las expectativas del mercado sobre la oferta y la demanda futuras, además de costos como el almacenamiento y el financiamiento. En las finanzas tradicionales, la prima de los futuros sobre el precio spot se denomina «base».
Sin embargo, aunque estos mecanismos eran habituales en los mercados tradicionales, los fundadores de BitMEX pronto se dieron cuenta de que muchos traders no entendían esta dinámica. Peor aún, esa barrera de comprensión se estaba convirtiendo en un factor que limitaba una mayor participación de los usuarios en el trading.
Fue durante aquel viaje en taxi por Shanghái, mientras Delo y Hayes repasaban los defectos del producto y hablaban sobre los comentarios de los usuarios, que Delo comenzó a darle vueltas una y otra vez a una pregunta: ¿realmente tienen que vencer los contratos de futuros?
Poco a poco se dio cuenta de que los traders simplemente no querían pensar en renovar contratos ni entender la base. Lo que querían era exposición al precio de Bitcoin de forma sencilla, continua e ininterrumpida.
Si era así, ¿por qué no crear un contrato de futuros perpetuos que nunca venciera?
A primera vista, la idea parecía casi absurda. Delo se la presentó a un amigo quant y se encontró de inmediato con escepticismo: en teoría, un contrato sin fecha de vencimiento tendría un valor razonable infinito. «Tienes que quitarle el factor de la tasa de interés», le dijo enseguida su amigo.
Sin embargo, esa afirmación hizo que Delo profundizara aún más en la idea. Si los traders no querían que el costo de financiamiento se reflejara en el precio de Bitcoin, ¿por qué no separarlo por completo? A su juicio, la forma más sencilla era asociar cada posición con una tasa de financiación que cambiara dinámicamente.
La pregunta que surgió entonces fue: ¿cómo debía determinarse esa tasa?
Delo se dio cuenta de que, para hacer funcionar este mecanismo, era necesario introducir una tasa de referencia determinada por el mercado: algún tipo de tasa de referencia que desempeñara en el mercado cripto un papel similar al del LIBOR. Sin embargo, en 2015 algo así todavía no existía. La alternativa más cercana eran las tasas de préstamo de exchanges spot como Bitfinex y Poloniex: los usuarios prestaban dólares o bitcoins en esas plataformas para financiar posiciones largas y cortas. No era perfecto, pero al menos podía servir como punto de partida.
Ese fue el avance inicial que permitió que los contratos perpetuos despegaran de verdad.
Cuando se lanzó la primera versión de los contratos perpetuos en 05/2016, los traders llegaron en una auténtica oleada. El volumen de trading alcanzó rápidamente máximos históricos. Muchos consideraban que este producto era casi «mágico»: ofrecía todas las ventajas del apalancamiento de los futuros sin tener que lidiar con ningún inconveniente de financiamiento. En comparación con los complejos derivados anteriores, su lógica operativa era mucho más intuitiva.
Al mismo tiempo, la serie de contratos de futuros que BitMEX ofrecía originalmente, con fechas de liquidación semanales y diarias y códigos complejos como XBT 7D, XBT 48h y XBT 24h, se volvió redundante.
«Eliminamos todo eso y dejamos un solo contrato llamado XBTUSD», recordó Delo.
Esta simplificación también produjo un efecto positivo inesperado: la liquidez se concentró enormemente, la profundidad del mercado de BitMEX aumentó de forma significativa y la eficiencia del trading mejoró; fue realmente matar dos pájaros de un tiro.
Fijar el precio de la liquidez
Sin duda, a los traders les encantaba este producto. El problema era que les gustaba un poco demasiado.
A pesar de la introducción del ajuste de la tasa de financiación, el precio del contrato perpetuo seguía cotizando de forma persistente por encima del precio spot y, en ocasiones, alcanzaba una prima de 5% o más. Esto indicaba que la tasa de financiación basada en datos de préstamos de terceros empezaba a quedarse atrás respecto a las condiciones reales del mercado.
Desde la perspectiva de Delo, esto generaba un problema grave: los traders que usaban solo 1% de margen para abrir posiciones largas en el contrato perpetuo corrían un alto riesgo de liquidación en cuanto el precio del contrato perpetuo cayera rápidamente hasta el nivel spot. Peor aún, estos traders podían pensar que su liquidación había sido provocada por un «precio desconectado» y, por ello, cuestionar la imparcialidad del sistema.
Para solucionar este problema, la primera respuesta de Delo fue acercarse a los creadores de mercado y recordarles que, cuando el contrato perpetuo se desviaba 5% del precio spot, vender en corto y devolver el precio a su nivel representaba una oportunidad de arbitraje casi libre de riesgo. Sin embargo, los creadores de mercado no estaban convencidos y creían que la prima podía ampliarse aún más, hasta 10% o incluso más.
En ese momento, Delo se dio cuenta de que el verdadero problema no era la existencia de oportunidades de arbitraje, sino que la propia tasa de financiación no bastaba para atraer suficientes posiciones cortas.
Necesitaba diseñar un mecanismo nuevo que permitiera que la tasa se ajustara a las desviaciones del mercado.
El método consistía en medir minuto a minuto la desviación del precio del contrato perpetuo respecto al precio spot. Más tarde, este valor de desviación recibió el nombre de «índice de prima» y se utilizó para determinar la tasa de financiación. La tasa se actualizaba cada 8 horas y se liquidaba automáticamente al final de cada periodo, con pagos en Bitcoin o stablecoins.
«Fue la primera vez que usamos nuestros propios datos de mercado para construir un índice», dijo Delo.
En este mecanismo, la tasa de financiación se determinaba conjuntamente a partir del precio del contrato perpetuo de BitMEX y su prima sobre el índice spot. Sin embargo, para reforzar la solidez del sistema, Delo no se basó simplemente en el precio de transacción, sino que calculó un diferencial ponderado por profundidad a partir del precio medio de todo el libro de órdenes de BitMEX. Luego, este valor se cubría frente al «precio razonable» vigente del contrato, que se derivaba del precio spot de Bitcoin más la base implícita calculada a partir de la tasa de financiación del periodo anterior.
En esencia, este sistema anticipaba la tasa de financiación para las siguientes 8 horas. En la mayoría de los casos, la tasa se mantenía positiva, lo que reflejaba tanto la tendencia natural del mercado a las posiciones largas como la atracción de posiciones cortas mediante incentivos económicos para corregir las desviaciones de precios.
Esto dio lugar a un ciclo de retroalimentación positiva.
Cuando las posiciones largas impulsaban el precio del contrato perpetuo por encima del precio spot, el costo de mantenerlas subía rápidamente; cuando predominaban las posiciones cortas, la tasa de financiación bajaba después.
Delo describió este mecanismo como un «mecanismo dinámico para fijar el precio de la liquidez»: cuando la demanda del mercado se inclinaba hacia una dirección, la tasa de financiación impulsaba a los traders a tomar posiciones opuestas, lo que hacía que el precio regresara a un rango razonable y mantenía el contrato perpetuo en línea con el mercado spot.
«Si desglosamos matemáticamente este sistema —explicó—, en la práctica eliminamos la tasa overnight de Bitcoin y la tasa overnight del dólar. No son más que sombras que quedaron de la evolución del sistema. Al final, la tasa de financiación queda determinada por completo por la prima del producto respecto al precio spot. Eso es la fijación dinámica de precios».
Para BitMEX, el contrato perpetuo se convirtió rápidamente en su innovación insignia.
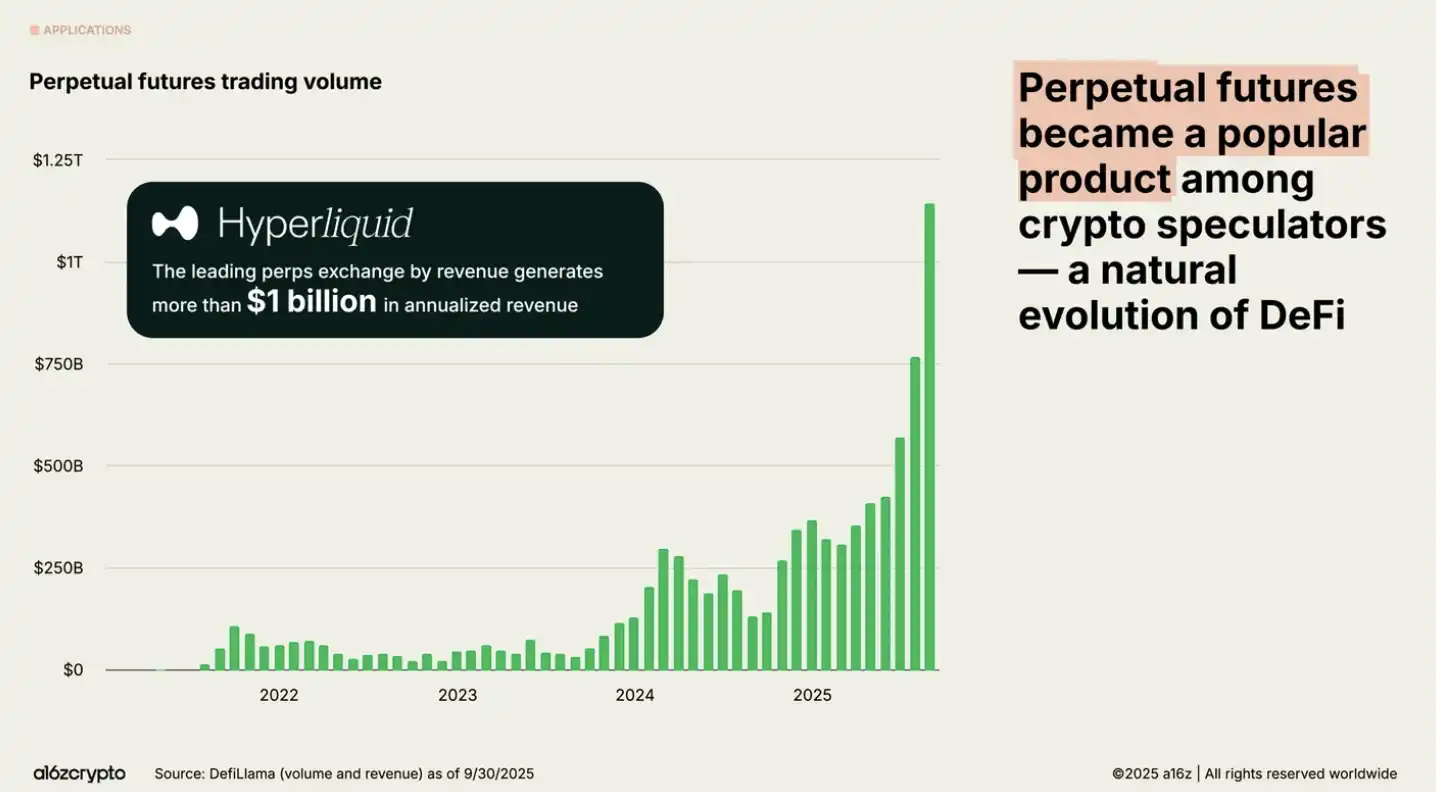
La actividad de transacciones se disparó. En unos pocos años, «perp» pasó de ser un experimento de nicho a una herramienta estándar del mercado. Al principio era solo el producto estrella de BitMEX; pronto toda la industria lo copió y terminó convirtiéndose en la forma predeterminada de operar con apalancamiento en el mercado de criptomonedas.
Como muestra el gráfico de a16zcrypto a continuación, los contratos perpetuos se han convertido en la unidad de trading fundamental de la industria DeFi y ahora procesan a diario transacciones por valor de billones de dólares.
¿Una tasa de interés sombra?
Durante bastante tiempo, Delo no pensó en la aplicación más amplia de los contratos perpetuos desde una perspectiva macroeconómica.
«En ese momento, solo intentábamos resolver un problema de los usuarios», dijo. Comentó que, una vez que la idea tomó forma, solo necesitó un vuelo de tres horas de Singapur a Hong Kong para escribir todo el mecanismo. «Cuando lo inventé, funcionó tan bien que casi no podía creer que antes no existiera», recordó.
Desde el punto de vista de Delo, los contratos perpetuos no tienen ninguna característica intrínseca que los obligue a basarse en Bitcoin. La misma estructura puede aplicarse a acciones, oro, petróleo o cualquier otro activo con suficiente liquidez spot, incluso al propio dólar; por ejemplo, en una forma similar a un swap de índices overnight (OIS).
En todos estos casos, con el tiempo terminaría surgiendo un resultado similar: una tasa de financiación offshore con alto apalancamiento y nominalmente «colateralizada». En teoría, puede aplicarse a cualquier clase de activo con un mercado spot activo.
La lógica operativa es muy similar en todas las clases de activos: cuando la tasa de financiación de un contrato perpetuo sube significativamente, el mercado está señalando que se puede obtener un rendimiento al tomar el otro lado de la operación.
Esto significa que, en el sistema offshore, la demanda de exposición apalancada supera la liquidez en dólares disponible en el sistema; por lo tanto, cualquiera que esté dispuesto a proporcionar esa liquidez puede obtener rendimientos considerables.
La clave es que, como esta demanda en sí misma está muy apalancada, cuando aparece también genera, de forma simultánea, una nueva demanda de bonos del Tesoro de EE. UU., más allá de la limitación tradicional que impone la oferta de fondos prestables.
La implicación más profunda es que este «precio de la liquidez», parecido a una sombra, existe completamente fuera del control de la Fed.
Por eso, siempre que la tasa de financiación del contrato perpetuo sea significativamente superior a la tasa de política monetaria de la Fed, la vía de arbitraje es clara: pedir dólares prestados dentro del sistema bancario a la tasa de política más baja, convertirlos en stablecoins y después captar un rendimiento sintético mayor en el mercado de contratos perpetuos. Este proceso atraerá nueva demanda al sistema de stablecoins, que pasará por sus administradores de reservas y llegará luego a los bonos del Tesoro de EE. UU. (especialmente a las letras del Tesoro a corto plazo).
Por el contrario, si la Reserva Federal elevara la tasa de política por encima de la tasa de financiación de los contratos perpetuos, el incentivo se invertiría: se canjearían las stablecoins, los emisores tendrían que vender bonos del Tesoro para atender las solicitudes de retiro y, como consecuencia, desaparecerían los compradores marginales de deuda pública a corto plazo.
En este sentido, la tasa de financiación de los contratos perpetuos podría funcionar tanto como «piso» como «techo» de la política monetaria estadounidense: una tasa sombra que refleja el verdadero costo marginal de la liquidez en dólares para cualquier trader con acceso al sistema de stablecoins.
Cuando es relativamente alta frente a la tasa de política monetaria, atrae liquidez fuera del sistema bancario y la dirige hacia el mercado de criptomonedas y los bonos del Tesoro; cuando es demasiado baja, provoca desapalancamiento y un efecto contrario en el mercado de bonos del Tesoro.
Además, si un exchange lanzara un contrato perpetuo cuyo activo subyacente fuera el propio dólar estadounidense, su tasa de financiación se convertiría en una medida pura de la «escasez de USD basada en stablecoins»: un LIBOR nativo del mundo cripto. Técnicamente, podría ser «no garantizado», pero su nivel estaría determinado por las condiciones del colateral en un mercado muy apalancado. No convergería hacia la tasa de política monetaria de la Reserva Federal, sino que revelaría el verdadero costo marginal de la liquidez offshore en dólares, más allá del control directo de la Reserva Federal.
Por supuesto, a largo plazo, los mercados tienden al equilibrio. Si la tasa de financiación de los contratos perpetuos respaldada por stablecoins se mantiene significativamente por encima de la tasa de política monetaria durante un período prolongado, la actividad de arbitraje debería terminar desviando suficiente liquidez del sistema bancario central hacia la estructura de stablecoins y contratos perpetuos, hasta que ambas tasas converjan gradualmente. Sin embargo, esta convergencia tendría como costo una menor capacidad regulatoria de la Reserva Federal, a medida que la liquidez comienza a dirigirse a jurisdicciones que no están sujetas a los Acuerdos de Basilea.
El escenario más probable es que la Reserva Federal haga todo lo posible por restringir esta vía de arbitraje, como hizo con el mercado de eurodólares después de la crisis financiera. Si el Tesoro de EE. UU. también se niega a emitir bonos adicionales para el mercado más allá de sus propias necesidades de financiación o de los límites de deuda, la tasa de financiación offshore de los contratos perpetuos se mantendrá estructuralmente en un nivel más alto.
En ese entorno, las únicas entidades capaces de ampliar la «oferta sintética de dólares» serían instituciones oficiales o semioficiales extranjeras que ya poseen grandes cantidades de bonos del Tesoro de EE. UU., como China, Japón y otros países. Si la tasa de financiación de los contratos perpetuos se mantiene alta por un período prolongado, tendrán un fuerte incentivo para emitir sus propias stablecoins en USD y prestarlas al mercado de contratos perpetuos, con el fin de convertir sus activos de reserva en liquidez y realizar arbitraje.
Si, por algún canal inesperado, los dos sistemas llegan a una paridad de tasas de interés cubierta (es decir, si la tasa de financiación de los contratos perpetuos se alinea con la tasa de política monetaria de la Reserva Federal), el poder de los contratos perpetuos se manifestaría aún más fuera del mercado de criptomonedas.
Tomemos el oro como ejemplo: si se lanza un contrato perpetuo cuyo activo subyacente sea XAUT u otro token de oro físico tokenizado, la tasa forward que genere su tasa de financiación podría ser más precisa y transparente que el opaco sistema formado actualmente por los precios de los futuros de CME y las cotizaciones privadas de préstamos de metales preciosos extrabursátiles. El verdadero costo de financiación del oro con colateral en el mercado de la London Bullion Market Association (LBMA) sigue en gran medida oculto y, por primera vez, quedaría expuesto en tiempo real a la vista del público.
Desde la perspectiva de Delo, esta transparencia explica por qué la mayoría de las plataformas financieras tradicionales dudan en adoptar el modelo de contratos perpetuos. No solo reduciría sus márgenes de ganancia, sino que también sometería a escrutinio público la estructura económica de su propio mercado de financiación.
«Lo verdaderamente único de este contrato es que es un mercado en sí mismo, un mercado dinámico», dijo Delo. «No necesita que la propia plataforma inyecte capital ni actúe como creador de mercado. Atrae de forma natural a creadores de mercado, compradores y vendedores, posiciones largas y cortas, aceptantes y fijadores de precios, y los reúne a todos en un solo sistema».
La ironía final es que un mecanismo diseñado originalmente para mantener los precios de los derivados en línea con los precios spot podría, en el futuro, ejercer una fuerza gravitacional sobre todo el sistema del dólar estadounidense.
Defensor de la libertad de expresión
Esta no es la última parte de mi historia con Ben Delo.
Muchos lectores quizá sepan que desde hace mucho participo en la comunidad en defensa de la libertad de expresión. A mi juicio, es un tema que un periodista puede apoyar abiertamente sin preocuparse por comprometer su neutralidad profesional, porque la libertad de expresión en sí misma no se aparta de la responsabilidad más básica del periodismo.
Por eso, cuando en el verano de 2023, todavía con culpa por no haber terminado este artículo durante tanto tiempo, volví a entrar a la oficina de Delo en Westminster, me llevé cierta sorpresa. Esta vez, me habían invitado a una reunión dedicada a la libertad de expresión y, para mi mayor asombro, el anfitrión del evento era nada menos que el propio Delo. Hasta entonces, no tenía idea de que hubiera estado financiando discretamente esta causa. Sinceramente, la vergüenza de ese momento me hizo sentir completamente avergonzado.
Por suerte, The Daily Telegraph ha contado su historia mucho mejor que yo. La semana pasada, publicó un reportaje oportuno y exhaustivo sobre el trabajo de Ben Delo en el ámbito de la libertad de expresión, que finalmente me impulsó a decidirme a terminar este artículo, postergado durante tanto tiempo.
Si hay una razón para esta demora, probablemente sea esta: la presión que enfrentan hoy los escritores no proviene únicamente de órdenes gubernamentales, amenazas de demandas por difamación o batallas legales, sino también de la propia escasez de tiempo. Cuando tienes que «cantar para ganarte el pan» en instituciones para pagar las cuentas y seguir sus prioridades editoriales, es inevitable que los proyectos de escritura nacidos de la pasión se posterguen una y otra vez.
A veces, lo que impide que una historia se cuente no es el régimen de censura, sino el costo de la vida misma.
"shorts>
Precio de --
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

Canadá envía 2.36 mil millones de dólares a India, Filipinas y China, con pagos de agentes de IA x402 liderados por EE. UU.

Albuquerque prohíbe los cajeros automáticos de Bitcoin

SideSwap reabre intercambios de Bitcoin, 600 retiros procesados desde el 20 de octubre

Mil millones de dólares en tres días es insuficiente. Bitcoin enfrenta un gran desafío

Flujos netos de 528 millones de dólares en ETF de Bitcoin ayer, con tres días consecutivos de entradas netas

Fundador de Folius Ventures: ¡Crypto VC desaparecerá! En la próxima ronda, no busques más historias de 100x, compra directamente a los ganadores

Crypto-raptos: 6 de cada 10 franceses quieren protegerse solos, los poseedores de criptomonedas ya lo hacen

大冰要抄底(专注交易) predice el movimiento de Bitcoin y Nasdaq

Coinkite enfrenta una demanda colectiva en Canadá por vulnerabilidades en el firmware
Grupo Caldeira OTC y Urban anuncian fusión y crean plataforma institucional de activos virtuales

El CEO de Circle se centra en el dólar digital, la regulación de las stablecoins se vuelve más clara

Concepto de actualización de Bitcoin post-cuántica de Coinbase

Principales índices cierran al alza; atención a los resultados de TSLA y META | WEEX TradFi Diario(22/10/2026)
Los tres principales índices cerraron al alza el 21/10, liderados por el Nasdaq. SpaceX superó las expectativas de ganancias y reveló ingresos de su negocio de IA; las conversaciones sobre una fusión con Tesla también impulsaron las acciones relacionadas con la IA y las criptomonedas. Bitcoin cotizó cerca de $84.000 y Ethereum, cerca de $2.470. LIT lideró entre las principales criptomonedas ante las expectativas de una licencia de cumplimiento normativo. El 22/10, los inversionistas estarán atentos a Procter & Gamble, Southern Copper y Union Pacific antes de la apertura, y luego a Western Digital y Newmont después del cierre.

Exclusiva de WEEX: Los principales índices cierran al alza; atención a los resultados de TSLA y META | WEEX TradFi Diario (22/10/2026)

La fortuna perdida en Bitcoin del narcotraficante irlandés vuelve a la vida con un movimiento de $41 millones hacia Coinbase

Sam Price señala que XRP lidera las principales criptomonedas

JPMorgan estima retorno de 10% anual para bitcoin, pero con alta volatilidad

Sam Price sigue los informes financieros de Meta y Tesla, futuros del Nasdaq alcanzan 30000

Dolomite accede a 100 millones de dólares en colateral respaldado por Bitcoin y activa la función de préstamo basada en BTCcx

Argentina incauta casi 400000 dólares en criptomonedas por primera vez

CFTC: Las compras de Bitcoin en efectivo pueden estar sujetas a las reglas de futuros
Willy Woo: buen momento para acumular bitcoin

Más allá del HODLing: Cómo los préstamos respaldados por Bitcoin pueden desbloquear nuevas oportunidades financieras

En Francia, los diputados aprobaron un impuesto sobre el intercambio de criptomonedas por stablecoins
Tether invierte en fintech para llevar USDT al comercio minorista de América Latina

Sam Price observa que el precio de Bitcoin supera una media móvil clave

Kalshi y BitGo alcanzan un nuevo acuerdo que permite préstamos garantizados con activos criptográficos para márgenes de futuros

«Millones de equipos son vulnerables»: CTO de Ledger

Standard Chartered absorberá Zodia Custody tras firmar un acuerdo de adquisición

Los aumentos de criptomonedas indican un crecimiento más lento de USDC y un crecimiento más rápido de USDT, según un estudio
Canadá envía 2.36 mil millones de dólares a India, Filipinas y China, con pagos de agentes de IA x402 liderados por EE. UU.
Albuquerque prohíbe los cajeros automáticos de Bitcoin
SideSwap reabre intercambios de Bitcoin, 600 retiros procesados desde el 20 de octubre
Mil millones de dólares en tres días es insuficiente. Bitcoin enfrenta un gran desafío
Flujos netos de 528 millones de dólares en ETF de Bitcoin ayer, con tres días consecutivos de entradas netas
Fundador de Folius Ventures: ¡Crypto VC desaparecerá! En la próxima ronda, no busques más historias de 100x, compra directamente a los ganadores
Contenido
Últimos artículos

Últimos listados de monedas en WEEX


