
گزارش ماهانه بازار WEEX VIP | سپتامبر 2026

 امتیازدهی ما در گوگل
1. تحلیلهای بازار WEEX
2. مهمترین رویدادهای ماه
3. چشمانداز کلان
تورم، اشتغال و نرخها: از امید به کاهش نرخ بهره تا تداوم نرخهای بهره بالا
شاخص CPI در ماه اوت 0.4% نسبت به ماه قبل و 3.4% نسبت به سال قبل افزایش یافت و شاخص CPI اصلی نیز رشد 2.4% سالانه را ثبت کرد. تعداد مشاغل بخش غیرکشاورزی به 162,000 مورد افزایش یافت. تورم همچنان پایدار ماند، در حالی که بازار کار انعطافپذیری خود را حفظ کرد. در 16 سپتامبر، فدرال رزرو نرخ بهره را 25 واحد پایه افزایش داد و به محدوده 3.75% تا 4.00% رساند؛ اقدامی که باعث شد بازارها چشمانداز نرخ بهره را دوباره ارزیابی کنند.بازده اوراق خزانهداری 10 ساله از 5% عبور کرد و در 28 سپتامبر به حدود 5.27% رسید؛ همزمان، بازار سهام با عقبنشینی مواجه شد. افزایش بازده اوراق تنها ناشی از نگرانیهای تورمی نبود، بلکه افزایش نرخهای بهره واقعی، هزینههای استقراض و حق سررسید نیز در آن نقش داشتند. افزایش نرخهای بهره، ارزشگذاری سهام رشدمحور را تحت فشار قرار میدهد. برای شرکتهایی که به تأمین مالی خارجی وابسته هستند، افزایش هزینههای تأمین مالی باعث کاهش سرمایهگذاری و حاشیه سود میشود. با این حال، اگر افزایش بازده اوراق تا حدی ناشی از بهبود چشمانداز رشد اقتصادی باشد، شرکتهایی که عملکرد درآمدی مطلوبی دارند و در اجرای سفارشها موفق هستند، میتوانند همچنان عملکرد باثباتی داشته باشند؛ همانطور که در ماه سپتامبر در سهام حوزه سختافزار هوش مصنوعی مشاهده شد.ژئوپلیتیک و انرژی: نفت انتظارات تورمی را تقویت میکند
مذاکرات نامشخص و افزایش ریسکهای حملونقل دریایی، حق بیمه عرضه نفت را افزایش داد و باعث شد قیمت نفت خام برنت در پایان ماه دوباره به بالای 100 دلار برسد. افزایش قیمت نفت تنها بر سهام شرکتهای حوزه انرژی تأثیر نمیگذارد. افزایش هزینههای سوخت و حمل و نقل بر تولید، لجستیک و قیمت مصرفکننده تأثیر میگذارد و نگرانیهای تورمی و انتظارات نرخ بهره را افزایش میدهد.طلا نیز در بحبوحه تشدید تنشها نتوانست افزایش قیمت خود را حفظ کند. افزایش بازده اوراق، هزینه فرصت نگهداری داراییهای بدون بازده را افزایش داد و در برخی از روزهای معاملاتی، طلا، سهام و رمزارزها را تحت فشار قرار داد. بازارهای ماه سپتامبر تحت تأثیر عواملی فراتر از حرکت سرمایه به سمت داراییهای امن بودند. سرمایهگذاران ابتدا تأثیر ریسکهای عرضه انرژی بر تورم و نرخ بهره را ارزیابی کردند و سپس جذابیت نسبی طلا، سهام و رمزارزها را مورد بررسی قرار دادند.سهام و هوش مصنوعی: عقبنشینی شاخصها با تغییر تمرکز سرمایهگذاران حوزه هوش مصنوعی به سمت گزارشهای درآمدی
شاخصهای اصلی بازار سهام در اواسط ماه به بالاترین سطح خود در پایان معاملات رسیدند، اما پس از آن عقبنشینی کردند. در 28 سپتامبر، شاخصهای S&P 500 و Nasdaq بهترتیب حدود 0.8% و 0.9% کاهش یافتند. افزایش بازده اوراق بلندمدت، سهام رشدمحور با ارزشگذاری بالا را تحت فشار قرار داد، اما سرمایهگذاری در حوزه هوش مصنوعی همچنان قدرتمند باقی ماند. سرمایهگذاران تمرکز خود را از پتانسیل رشد هوش مصنوعی به این موضوع معطوف کردند که آیا این رشد میتواند به درآمد، حاشیه سود و جریان نقدی تبدیل شود یا خیر.زیرساختهای هوش مصنوعی همچنان عملکرد نسبتاً قدرتمندی داشتند و تمرکز بازار از شتابدهندهها به حوزههایی مانند حافظه، شبکه و ساخت مراکز داده گسترش یافت. سهام AMD در یک روز نزدیک به 10% جهش کرد و ارزش بازار این شرکت را به بیش از 1 تریلیون دلار رساند؛ زیرا سرمایهگذاران همچنان تقاضای محاسباتی و رقابتپذیری محصولات این شرکت را در ارزشگذاری آن لحاظ میکردند. از این پس، عملکرد سهام بیش از آنکه صرفاً به هیجانات پیرامون هوش مصنوعی وابسته باشد، به عواملی مانند سفارشها، ظرفیت عرضه، حاشیه سود ناخالص و هزینههای سرمایهای مشتریان (CapEx) بستگی خواهد داشت.
قیمت --
4. نمای کلی بازار رمزارز
کل ارزش بازار و حجم معاملات
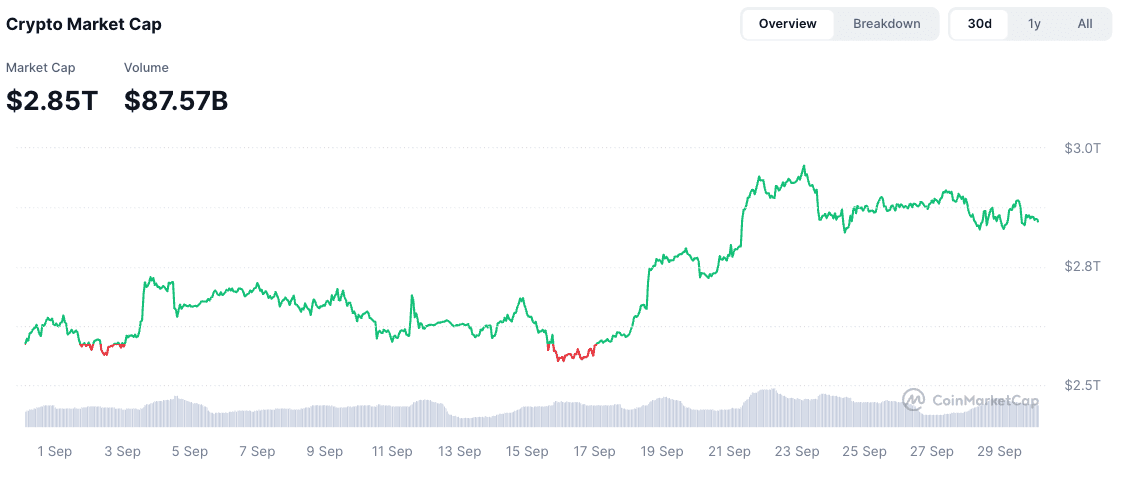 منبع: CMCارزش کل بازار رمزارزها حدود 7.5% افزایش یافت و از 2.648 تریلیون دلار به 2.847 تریلیون دلار رسید، در حالی که حجم معاملات 24 ساعته با رشد 40.8%، از 76.8 میلیارد دلار به 108.1 میلیارد دلار افزایش یافت. ارزش بازار در 16 سپتامبر به کف 2.579 تریلیون دلار رسید و در 23 سپتامبر در سطح 2.957 تریلیون دلار به اوج خود رسید، اما پس از آن بخشی از رشد خود را از دست داد. حجم معاملات بسیار سریعتر از ارزش بازار رشد کرد که نشاندهنده افزایش فعالیت در بازار بود.
داراییها و بخشهای پررونق بازار: سرمایه سریعتر از تغییر عوامل بنیادی بازار جابهجا میشود
- حریم خصوصی: ZEC در ماه سپتامبر برای مدت کوتاهی از 1,500 دلار عبور کرد و رمزارزهای حوزه حریم خصوصی را به یکی از بخشهای پرنوسان بازار تبدیل کرد. افزایش تقاضا برای حفظ حریم خصوصی و توجه به روایتهای مرتبط با امنیت در برابر تهدیدات کوانتومی، علاقه بازار را افزایش داد؛ اما رشد سریع قیمتها، ریسک شلوغی معاملات و عقبنشینی قیمتها را نیز بیشتر کرد.
- داراییهای RWA و توکنیزه شده: ONDO و QNT در بحبوحه افزایش علاقه به توکنیزه کردن داراییها مورد توجه قرار گرفتند. پیشرفتهای نظارتی، علاقه به زیرساختهای اوراق بهادار آنچین را افزایش داد. با این حال، پروژهها از نظر ساختار محصولات، الزامات انطباق با مقررات و درآمد واقعی با یکدیگر تفاوت دارند. پیشرفتهای نظارتی لزوماً به افزایش ارزشگذاری همه توکنهای مرتبط منجر نمیشود.
- داراییهای آنچین با بتای بالا: NEAR و LIT در جریان چرخش سرمایه میان بخشهای مختلف بازار عملکرد برجستهای داشتند، در حالی که توکنهای میم مانند PONS و AIINU و همچنین داراییهای مرتبط با Robinhood Chain، توجه معاملهگران کوتاهمدت را به خود جلب کردند.
در مجموع، بازار رمزارز در ماه سپتامبر شاهد رشد گزینشی بود؛ رشدی که بهجای یک جهش گسترده در کل بازار، تحت تأثیر بازگشت سرمایه به رمزارزهای بزرگ و چرخش سرمایه به سمت داراییهای موضوعی شکل گرفت. حوزههای RWA، حریم خصوصی و پلتفرمهای معاملات آنچین هر کدام از عوامل متفاوتی برای رشد برخوردار بودند، اما تداوم این روند به حجم معاملات، جریان سرمایه و میزان پذیرش این حوزهها در دنیای واقعی بستگی دارد.ETFها و استیبلکوینها: جریان قوی ورود سرمایه، وضعیت نامطمئن نقدینگی
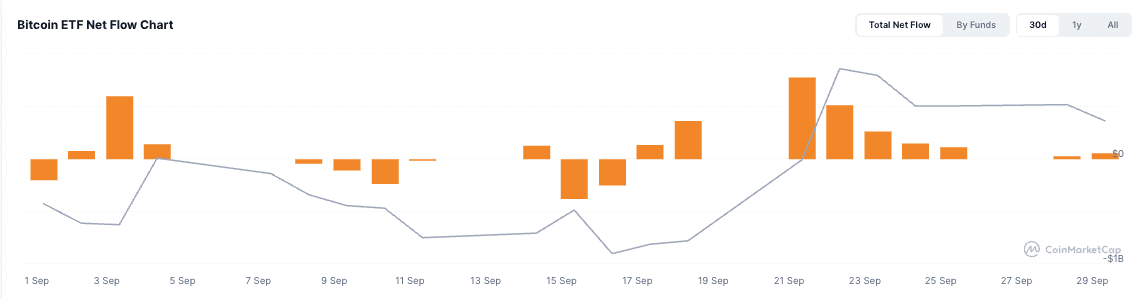
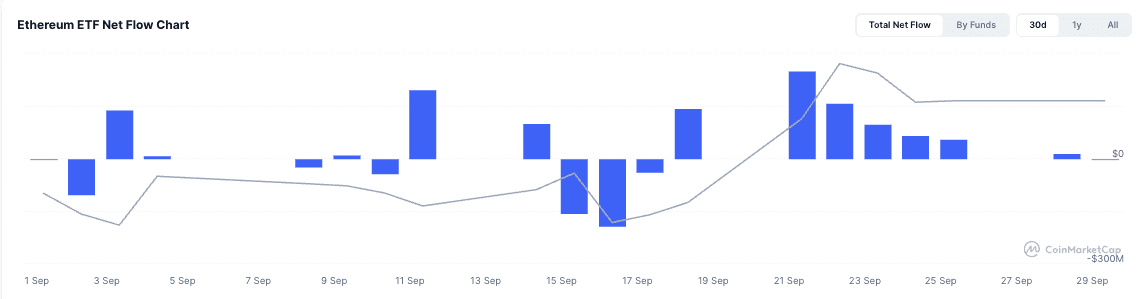 منبع: CMCETFهای BTC در این ماه حدود 2.7964 میلیارد دلار جریان خالص ورود سرمایه ثبت کردند، در حالی که ETFهای ETH نیز 890.9 میلیون دلار سرمایه جذب کردند. بخش عمده این جریان ورود سرمایه در هفته پایانی ماه انجام شد که نشاندهنده افزایش دوباره علاقه سرمایهگذاران نهادی بود؛ با این حال، هنوز مشخص نیست که مشارکت گستردهتری در بازار شکل گرفته باشد. BTC نتوانست در نزدیکی اوجهای ماهانه خود باقی بماند، زیرا افزایش بازده اوراق، شناسایی سود و تعدیل پوزیشن های اهرمی تا حدی اثر تقاضای جدید را خنثی کردند. جریان ورود سرمایه به ETFها میتواند از تقاضا حمایت کند، اما لزوماً به معنای شکست فوری قیمت و آغاز یک حرکت صعودی قدرتمند نیست.
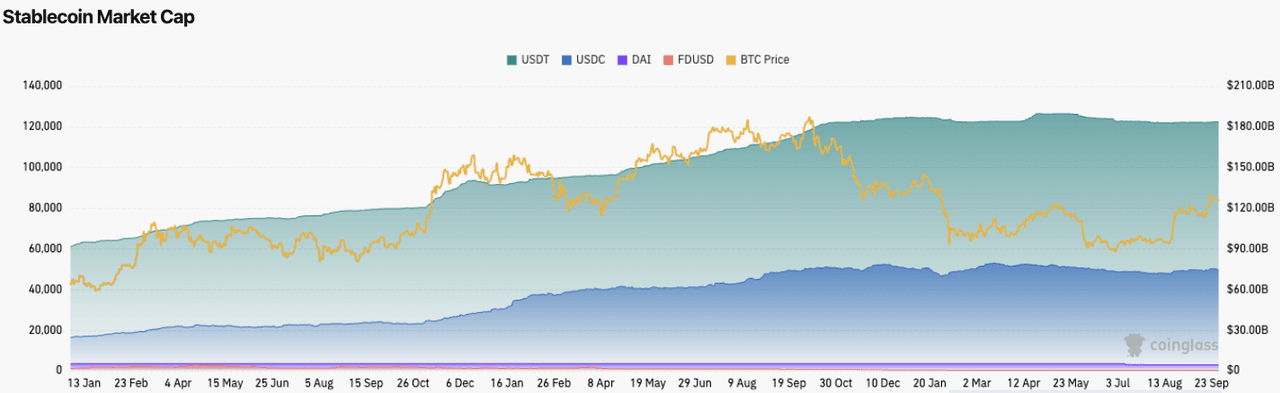 منبع: Coinglassارزش بازار استیبلکوینها در ماه سپتامبر 0.82% افزایش یافت و از 261.78 میلیارد دلار به 263.95 میلیارد دلار رسید. این افزایش نشاندهنده بهبود نقدینگی دلاری در بازار آنچین است، هرچند رشد آن در مقایسه با جریان ورود سرمایه به ETFها همچنان محدود بود. افزایش عرضه استیبلکوینها، حجم معاملات اسپات و جریان ورود سرمایه به ETFها میتواند نشانه افزایش تمایل گستردهتر سرمایهگذاران به پذیرش ریسک باشد. اگر جریان ورود سرمایه به ETFها کوتاهمدت باشد، رشد بازار ممکن است همچنان به رمزارزهای بزرگ و بخشهای پررونق بازار محدود بماند.
عملکرد BTC، ETH و SOL: رشد رمزارزهای بزرگ، عملکرد بهتر SOL
BTC: بازگشت قیمت، اما با مقاومت در مسیر صعودBTC در اواسط ماه از محدوده 75,000 دلار با قدرت بازگشت و در اواخر سپتامبر به 87,400 دلار رسید. تا 29 سپتامبر، قیمت به حدود 83,200 دلار عقبنشینی کرد که نسبت به اوج ماهانه 4.8% کاهش داشت. با وجود ثبت رشد ماهانه، عقبنشینی BTC نشان میدهد که فشار فروش در سطوح بالاتر همچنان وجود دارد. دادههای آنچین نشان میدهند که در محدوده 83,000 تا 84,000 دلار، انباشت قابلتوجهی صورت گرفته است. بین 22 تا 29 سپتامبر، نزدیک به 400,000 BTC در این محدوده دستبهدست شد و آن را به یکی از مناطق کلیدی کشمکش میان خریداران و فروشندگان تبدیل کرد. در همین حال، حجم BTC انباشتشده در محدوده 62,000 تا 63,000 دلار تنها حدود 30,000 BTC کاهش یافته است. این موضوع نشان میدهد سرمایهگذارانی که طی 6 ماه گذشته پوزییشنهای خود را ایجاد کردهاند، همچنان عمدتاً به حفظ داراییهای خود پایبند هستند و بیشتر بهدنبال معاملات کوتاهمدت نیستند. از نزدیک به 400,000 BTC انباشتشده در محدوده 83,000 تا 84,000 دلار، حدود 370,000 BTC از محدودههای قیمتی دیگر به این منطقه منتقل شده است. حتی اگر قیمت BTC به زیر این محدوده سقوط کند، یک کاهش متوسط میتواند تقاضای خرید ایجاد کند و احتمالاً قیمت را دوباره به سمت این منطقه با حجم معاملات بالا بازگرداند.- حمایت کلیدی: 82,600 تا 83,000 دلار؛ در صورت شکست این محدوده، حمایت بعدی در 80,900 تا 81,500 دلار قرار دارد. حمایت قویتر: 75,000 تا 76,500 دلار.
- مقاومت کلیدی: 84,400 تا 85,200 دلار؛ پس از آن، محدوده اوج ماهانه در 86,600 تا 87,400 دلار قرار دارد. بسته شدن کندل روزانه بالاتر از نخستین محدوده مقاومت، میتواند نشانهای از بهبود کوتاهمدت باشد. شکست محدوده اوجهای ماهانه و تثبیت قیمت بالاتر از آن، تأیید بیشتری بر تداوم روند صعودی خواهد بود.
ETH: عملکرد بهتر از BTC، اما با مقاومت در محدوده 2,700 تا 2,800 دلارETH از کف حدود 2,358 دلار در اواسط ماه بازگشت و پیش از آنکه در 29 سپتامبر نزدیک به 2,657 دلار بسته شود، به 2,806 دلار رسید؛ یعنی 5.3% پایینتر از اوج ماهانه. ETH در طول ماه عملکرد بهتری نسبت به BTC داشت و در جریان بازگشت قیمت، قدرت نسبی بیشتری نشان داد، اما هنوز نتوانسته است سطح 2,700 دلار را پس بگیرد.- حمایت کلیدی: 2,635 تا 2,655 دلار؛ پس از آن، 2,600 تا 2,630 دلار. حمایت قویتر: 2,358 تا 2,400 دلار.
- مقاومت کلیدی: 2,695 تا 2,745 دلار؛ مقاومت قویتر در محدوده 2,780 تا 2,806 دلار قرار دارد. بسته شدن روزانه و پایدار قیمت بالاتر از 2,745 دلار میتواند زمینه را برای آزمایش دوباره اوجهای ماهانه فراهم کند. شکست سطح 2,600 دلار میتواند ساختار بازگشت قیمت را بهطور قابلتوجهی تضعیف کند.
SOL: بهترین عملکرد را داشت، اما به مقاومت ماهانه نزدیک شده استSOL از محدوده 96 دلار در اواسط ماه بازگشت و به 125 دلار رسید و در 29 سپتامبر در سطح 117.81 دلار بسته شد. SOL در این ماه حدود 17.8% رشد کرد و عملکرد بهتری نسبت به BTC و ETH داشت، اما پس از عقبنشینی 5.7% از اوج ماهانه، در پی یک رشد قدرتمند وارد مرحله تثبیت کوتاهمدت شد.- حمایت کلیدی: 115.9 تا 117.7 دلار؛ در صورت شکست این محدوده، حمایت بعدی در 110.9 تا 113.2 دلار قرار دارد. حمایت قویتر: 96 تا 101 دلار.
- مقاومت کلیدی: 119.9 تا 122.9 دلار؛ پس از آن، اوج ماهانه در نزدیکی 124.9 دلار قرار دارد. حرکت پایدار قیمت بالاتر از 122.9 دلار و شکست تأییدشده سطح 124.9 دلار میتواند به ادامه روند صعودی منجر شود. شکست سطح 115.9 دلار میتواند زمینه را برای آزمایش دوباره محدوده 110 تا 113 دلار فراهم کند.
5. رویدادهای مهم این ماه
فدرال رزرو نرخ بهره را 25 واحد پایه افزایش داد و تورم و نرخ بهره را دوباره در کانون توجه قرار داد
در نشست ماه سپتامبر، فدرال رزرو نرخ بهره را 25 واحد پایه افزایش داد و به محدوده 3.75% تا 4.00% رساند؛ اقدامی که حساسیت بازار نسبت به ارزشگذاریها و نقدینگی را افزایش داد. افزایش قیمت نفت و بازده اوراق بلندمدت نیز به افزایش نوسانات در بازار سهام و رمزارزها دامن زد. با نگاه به آینده، تمرکز بازار از خود افزایش نرخ بهره به سمت تورم، اشتغال و مسیر آتی نرخ بهره تغییر خواهد کرد. تغییر انتظارات درباره نرخ بهره همچنان یکی از عوامل کلیدی تأثیرگذار بر BTC، ETH و داراییهای با بتای بالا خواهد بود.افزایش نرخ بهره و شوکهای نفتی، ارزشگذاری داراییهای پرریسک را تحت تأثیر قرار دادند
بازارها پس از افزایش نرخ بهره در اواسط سپتامبر، برای جذب فشارهای ناشی از سیاستهای پولی انقباضی با چالش مواجه شدند. قیمت نفت دوباره به بالای 100 دلار رسید و بازده اوراق خزانهداری 10 ساله نیز تا پایان ماه از 5% عبور کرد؛ عواملی که فشار بیشتری بر داراییهای با ارزشگذاری بالا وارد کردند. شاخصهای بازار سهام و BTC از اوجهای خود عقبنشینی کردند که نشاندهنده افزایش دوباره حساسیت بازار نسبت به نرخهای بهره بود. با نگاه به آینده، عوامل کلیدی تنها به تصمیم بعدی درباره نرخ بهره محدود نمیشوند؛ بلکه این موضوع نیز اهمیت دارد که آیا قیمت نفت به افزایش انتظارات تورمی منجر میشود و آیا وضعیت اشتغال و هزینههای مصرفکننده میتوانند از درآمد شرکتها حمایت کنند یا خیر.عدم پیشرفت در قانون شفافیت (CLARITY Act)، بر ابهامات نظارتی افزود
در اواسط سپتامبر، CLARITY Act نتوانست آرای کافی برای پیشرفت در سنا را به دست آورد و انتظارات برای تدوین مقررات شفافتر در حوزه داراییهای دیجیتال را کاهش داد. ابهامات نظارتی در کوتاهمدت ممکن است همچنان بر ارزشگذاری داراییهای RWA، پلتفرمهای معاملاتی و داراییهای مرتبط با زیرساختهای این حوزه تأثیر بگذارد. در بلندمدت، تحولات بیشتر در حوزه قانونگذاری و نظارت همچنان از موضوعات کلیدی برای پیگیری خواهند بود.پیشرفت سیاستهای اوراق بهادار توکنیزهشده و برنامه راهاندازی معاملات آتی BCH و UNI
در اواسط سپتامبر، اقدامات نظارتی موقت و مشروط، مسیر محدودی را برای معاملات سهام توکنیزهشده فراهم کردند، اما مجوز معامله تمام محصولات سهام آنچین را صادر نکردند. CME نیز قصد دارد معاملات فیوچرز BCH و UNI را در 19 اکتبر راهاندازی کند که منوط به بررسیهای نظارتی است. این تحولات باعث افزایش علاقه به زیرساختهای RWA و مشتقات تحت نظارت شدند، هرچند تأثیر آنها به دامنه نظارت، نحوه عرضه محصولات، تقاضای معاملاتی و نقدینگی بستگی خواهد داشت.
6. چشمانداز اکتبر
- 7 تا 8 اکتبر | TOKEN2049: انتظار میرود بحثها بر هوش مصنوعی، RWA، استیبلکوینها، پرداختها و زیرساختهای بلاکچین متمرکز باشند. پروژههای جدید، همکاریها و جریانهای سرمایهای را زیر نظر داشته باشید؛ عواملی که میتوانند فرصتهای معاملاتی پایدار ایجاد کنند.
- 14 اکتبر | شاخص قیمت مصرفکننده: افزایش قیمت نفت نگرانیها درباره تورم را دوباره افزایش داده است. بازارها بررسی خواهند کرد که آیا افزایش هزینههای انرژی به تورم اصلی منجر میشود یا خیر. دادههای بالاتر از انتظار میتواند سهام شرکتهای فناوری با دوره بازگشت سرمایه طولانی و رمزارزهای با بتای بالا را تحت فشار قرار دهد، در حالی که دادههای پایینتر از انتظار ممکن است به کاهش بازده اوراق کمک کند.
- 19 اکتبر | قراردادهای فیوچرز BCH و UNI: راهاندازیهای برنامهریزیشده همچنان منوط به بررسیهای نظارتی هستند. بررسی کنید که آیا این معاملات طبق برنامه راهاندازی میشوند، آیا حجم معاملات اسپات افزایش مییابد و آیا مزایای احتمالی آنها پیشاپیش در قیمتها لحاظ شدهاند یا خیر.
- 27 تا 28 اکتبر | نشست کمیته بازار آزاد فدرال (FOMC): پس از افزایش نرخ بهره در ماه سپتامبر، حساسیت بازار نسبت به چشمانداز سیاست پولی فدرال رزرو افزایش یافته است. تصمیم درباره نرخ بهره، بیانیه سیاست پولی و اظهارات پس از نشست را زیر نظر داشته باشید. تغییر در انتظارات مربوط به نرخ بهره میتواند بر بازده اوراق خزانهداری، نقدینگی دلار و داراییهای پرریسکی مانند BTC و ETH تأثیر بگذارد.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
گوردون تحلیلگر بازار داراییهای دیجیتال است و 6 سال تجربه در زمینه پژوهش درباره داراییهای دیجیتال دارد. تمرکز اصلی او بر BTC، RWA و روندهای اقتصاد کلان جهانی است و در تحلیل تحولات بازار رمزارز و موضوعات داغ این حوزه با استفاده از تحلیل دادهها تخصص دارد.
محتوا
آخرین لیست سکه ها در WEEX


