
معاملات فیوچرز مونرو: ریسک نقدشوندگیای که راهنماها نادیده میگیرند

 امتیازدهی ما در گوگل


معاملات فیوچرز مونرو مانند هر قرارداد پرپچوال دیگری انجام میشود: مارجین میگذارید، روی XMR موقعیت خرید یا فروش میگیرید، فاندینگ پرداخت میکنید یا دریافت میکنید و اگر بازار بهاندازه کافی برخلاف موقعیت شما حرکت کند، لیکویید میشوید. این بخش واقعاً ساده است و دهها راهنما آن را به یک شکل توضیح میدهند. اما چیزی که از قلم میاندازند، واقعیتی است که رفتار واقعی قرارداد را تغییر میدهد. از سال 2024 بیش از هفتاد صرافی مونرو را از فهرست معاملات خود حذف کردهاند؛ این روند با بایننس در فوریه همان سال آغاز شد و انتظار میرود بسته مبارزه با پولشویی اتحادیه اروپا تا سال 2027، کوینهای تقویتکننده ناشناسماندن را در پلتفرمهای تحت نظارت محدود کند. اسپاتی که قیمت شاخص هر قرارداد پرپچوال XMR از آن گرفته میشود، از بازار اسپات BTC یا ETH کمعمقتر و پراکندهتر است؛ دفتر سفارشهای شاخص کمعمقتر هم باعث شدوهای بلندتر، آبشارهای سریعتر و اجرای سفارشهای نامطلوبتر میشوند. این مقاله بررسی میکند که XMR هنوز کجا معامله میشود، حذف از فهرست معاملات چه اثری بر قرارداد دارد، چطور موقعیتهای فعلی بازار را بخوانید و چگونه بر همان اساس اندازه موقعیت را تعیین و معامله را ثبت کنید.
فیوچرز مونرو چیست و XMR هنوز کجا معامله میشود
قرارداد پرپچوال XMR، قراردادی با وثیقه USDT است که قیمت مونرو را بدون سررسید دنبال میکند. برای ثابت نگهداشتن قیمت قرارداد در نزدیکی شاخص مرجع، بین موقعیتهای خرید و فروش نرخ فاندینگ پرداخت میشود. هیچوقت XMR را تحویل نمیگیرید و دقیقاً به همین دلیل است که این محصول در جاهایی که معاملات اسپات حذف شدند، باقی ماند؛ مشتقهای که به قیمتی ارجاع میدهد، از نظر مقرراتی با نگهداری یک دارایی حریم خصوصی تفاوت دارد.
این تفاوت نقشه فعلی بازار را توضیح میدهد. دسترسی به معاملات اسپات XMR در پلتفرمهای بزرگ و تحت نظارت، از سال 2024 بهشدت محدود شده و فعالیت به خدمات سواپ غیرامانی و صرافیهایی منتقل شده است که سفارشها را از طریق تأمینکنندگان نقدینگی دارای مجوز هدایت میکنند. دسترسی به مشتقات وضعیت بهتری داشته است. WEEX تا 15/09/2026 معاملات فیوچرز پرپچوال XMR-USDT را با اهرم حداکثر 100x ارائه میدهد.
مدل ذهنی مفید این است: بازار مشتقات XMR اکنون در مقایسه با سه سال پیش، نسبت به بازار اسپات آن بزرگتر شده و این شکاف نشانهای از هیجان سوداگرانه نیست؛ بلکه پیامد مقررات است.
چرا حذف XMR از فهرست معاملات، رفتار فیوچرز آن را تغییر میدهد
قیمت مارک یک قرارداد پرپچوال از شاخصی به دست میآید که بر پایه قیمتهای اسپات در پلتفرمهای مرجع ساخته شده است. وقتی تعداد این پلتفرمها و عمق بازارشان کاهش پیدا میکند، سه اتفاق رخ میدهد که هیچکدام در راهنماهای معمول فیوچرز XMR مطرح نمیشوند.
شاخص پرنوسانتر میشود. وقتی دفتر سفارشهای تشکیلدهنده شاخص کمتر و کمعمقتر باشند، یک معامله بزرگ اسپات شاخص را بیشتر از حالتی که دارایی در بازارهای عمیق فهرست شده باشد جابهجا میکند. قیمت مارک مبنای لیکویید شدن شماست؛ بنابراین نویز شاخص به معنی نویز لیکوییدشدن است.
پیش از آنکه آربیتراژ قیمت را به سطح قبلی برگرداند، شدوها بیشتر امتداد پیدا میکنند. آربیتراژ بین پرپچوال و اسپات به کسی نیاز دارد که بتواند هر دو سمت معامله را سریع و کمهزینه انجام دهد. هر حذف از فهرست معاملات، بخشی از این ظرفیت را از بین میبرد. در عمل، ممکن است قیمت XMR چند درصد پایینتر از قیمت بستهشدن کندل ثبت شود و حدضررهایی که در این محدوده قرار دارند، با حرکتی فعال شوند که در واقع دوام نیاورده است.
دسترسپذیری پلتفرم خود یک ریسک موقعیت معاملاتی است. این همان ریسکی است که معاملهگران پیوسته کمتر از حد واقعی برآورد میکنند. با توجه به اینکه انتظار میرود محدودیت اتحادیه اروپا بر کوینهای تقویتکننده ناشناسماندن تا سال 2027 در پلتفرمهای تحت نظارت اعمال شود، مجموعه صرافیهایی که بازار XMR ارائه میدهند دائماً تغییر میکند. موقعیت پرپچوال، ادعایی در برابر ادامه فعالیت بازار یک پلتفرم مشخص است. اعلام حذف از فهرست معاملات معمولاً با مهلتی برای بستن اجباری موقعیتها همراه است و بستن اجباری موقعیت در دفتر سفارش کمعمق، معاملهای نیست که خودتان انتخاب کنید.
هیچیک از این موارد دلیلی برای معاملهنکردن XMR نیست. حرف این است که توصیههای عمومی — حدضرر نزدیک، اهرم بالا و خرید در افت قیمت — برای XMR بدتر از BTC هستند و راهنماهایی که چنین توصیهای میدهند، این تفاوت را در نظر نمیگیرند.
پیش از تعیین اندازه موقعیت، اوپن اینترست و فاندینگ XMR را بخوانید
دادههای موقعیتگیری اینجا بیشتر از الگوهای نموداری به کار میآیند، چون در بازار کمعمق، خودِ موقعیتگیری همان ریسک است.
در اواسط 09/2026، اوپن اینترست XMR پس از رسیدن به اوج نزدیک $318M در اوایل هفته تا 12/09، حدود $255M بود و فاندینگ چند هفته مثبت باقی ماند؛ یعنی موقعیتهای خرید برای نگهداشتن موقعیت به فروشندگان پرداخت میکردند. این وضعیت را با حجم معاملات اسپات 24ساعته $130.99M مقایسه کنید: بهازای هر دلار گردش روزانه بازار اسپات، حدود دو دلار موقعیت اهرمی باز وجود دارد. این وضعیت بسیار سالمتر از نسبت 24:1 است که در برخی قراردادهای پرپچوال آلتکوینها دیده میشود، اما همچنان بازاری است که در آن، موقعیتهای بیشتری از آنچه دفتر سفارش اسپات میتواند در یک روز جذب کند باید در جریان یک خروج هماهنگ بسته شوند.
نکته مهم این است: اوپن اینترست همزمان با عقبنشینی قیمت از $565 به سمت $515، حدود %20 از اوج هفتگی خود کاهش یافت. کاهش اوپن اینترست در کنار افت قیمت یعنی خریداران در حال بستن موقعیتاند، نه اینکه فروشندگان در حال ورود باشند؛ این یک پاکسازی موقعیتهاست، نه آغاز روند نزولی جدید. مثبتماندن فاندینگ در سراسر این افت نشان میدهد که حتی پس از عقبنشینی قیمت هم سمت خرید همچنان شلوغ است؛ وضعیتی که میتواند باعث موج نزولی دوم شود.
از نظر تکنیکال، شرایط زمینهای سازنده است. در 14/08/2026، هنگامی که EMAهای 50روزه و 200روزه از یکدیگر عبور کردند، تقاطع طلایی شکل گرفت. همچنین کف دوقلو در $291 تأیید شد و خط گردن آن در $447 شکسته شد؛ این سطح اکنون سطح مهمی در مسیر نزولی است. مقاومت در اوج اخیر $565 و سپس در $600 قرار دارد. ارزش بازار بخش گستردهتر حریم خصوصی به حدود $30.3B رسید، بنابراین XMR تنها دارایی در حال حرکت نیست.
قیمت --
چطور مونرو را شورت کنیم و گرفتار شدوهای قیمتی نشویم
شورتکردن داراییای که خریداران زیادی دارد و فاندینگ آن مثبت است، از نظر ساختاری جذاب است — برای نگهداشتن موقعیت پول دریافت میکنید — اما همینجاست که ریسک دفتر سفارش کمعمق شدیدتر میشود، چون فشار خرید برای بستن موقعیتهای فروش در بازارهای کمنقدشونده میتواند خشونتبار باشد.
- در اوجگیری قیمت شورت بگیرید، نه هنگام تخلیه موقعیتها. وقتی فاندینگ از قبل مثبت است و اوپن اینترست هم %20 از اوج خود پایین آمده، بخش آسان حرکت پشت سر گذاشته شده است. موقعیتهای فروش نزدیک مقاومت $565 سطح مشخصی دارند که با عبور قیمت از آن، تحلیل بیاعتبار میشود؛ اما موقعیتهای فروشی که پس از افت و در $515 باز شوند چنین سطحی ندارند.
- سطح بیاعتبارشدن تحلیل را بالاتر از شدو تعیین کنید، نه بالاتر از کندل. بازه 24ساعته خود XMR در 15/09/2026 از $503.61 تا $534.82 بود؛ یعنی در یک روز عادی %6.2 نوسان داشت. حدضرری که %3 بالاتر از نقطه ورود باشد، در محدوده نویز عادی روزانه قرار میگیرد.
- حدضرر را با قیمت مارک فعال کنید. در دفتر سفارش کمعمق، قیمت آخرین معامله ممکن است با یک معامله ثبت شود. قیمت مارک مرجع هموارشدهای است که قرارداد بر اساس آن موقعیتها را لیکویید میکند و معیار صادقانهتری برای فعالسازی حدضرر است.
- همزمان با ورود، سفارش خروج را هم ثبت کنید. راهنمای کاربری WEEX برای سفارشهای حد سود و حد ضرر تفاوت سفارشهای TP/SL مارکت و لیمیت، انتخاب قیمت فعالسازی و لغزش قیمت و خطاهای اجرای سفارش هنگام افزایش ناگهانی نوسان را توضیح میدهد.
- در سطح موردنظر بخشی از سود را برداشت کنید، نه پس از عبور از آن. $447 یک سطح ساختاری است، نه عددی رُند. خروج تدریجی در این سطح بهتر از آن است که برای رسیدن به $400 صبر کنید و سپس بر اثر فشار خرید برای بستن موقعیتهای فروش، سود حرکت را از دست بدهید.
تعیین اندازه موقعیت برای داراییای مثل XMR با دفتر سفارش کمعمق
توصیه عمومی میگوید در هر معامله 1–%2 از سرمایه را در معرض ریسک قرار دهید. این اصل درستی است، اما ورودی مناسبی نیست؛ چون عددی که باید مبنای تعیین اندازه موقعیت باشد، دامنه نوسان خود دارایی است، نه یک قاعده سرانگشتی.
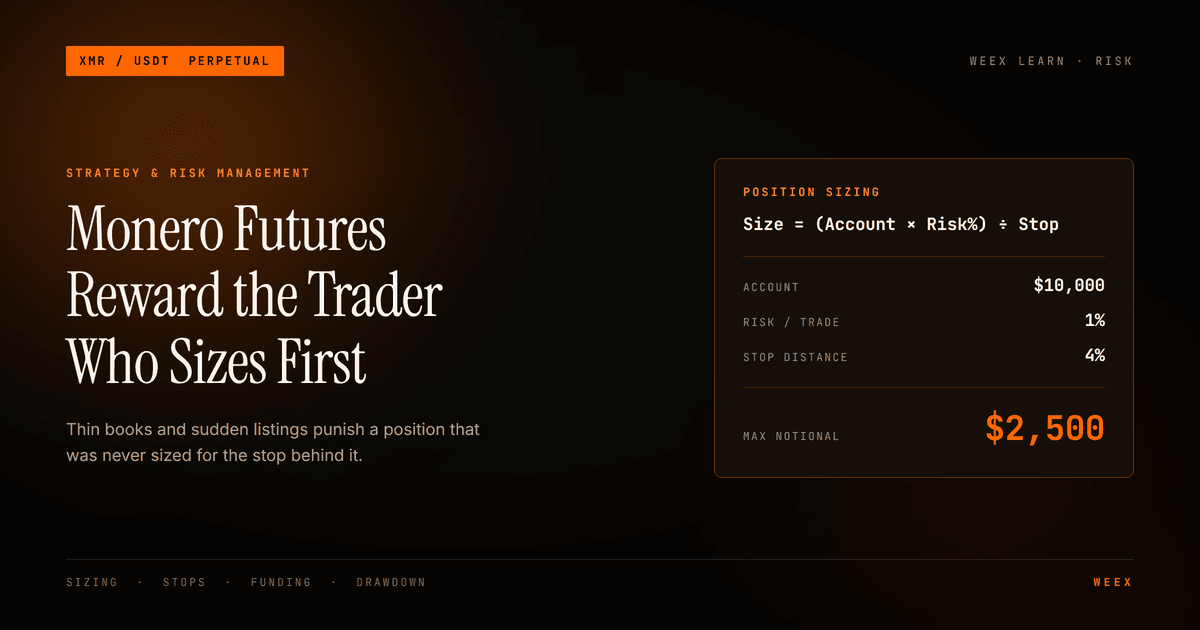
محاسبه را از انتها شروع کنید. دامنه نوسان روزانه معمول XMR در حال حاضر حدود %6 است و فاصله میان قیمت فعلی $515 و خط گردن $447 حدود %13 است. بنابراین حدضرری که ساختار بازار را در نظر میگیرد، بسته به اینکه در حال معامله دامنه باشید یا سطح قیمتی، باید حدود 7–%13 با نقطه ورود فاصله داشته باشد. اگر %1.5 از حساب $10,000 خود را — یعنی $150 — در معرض ریسک قرار میدهید و حدضررتان %10 فاصله دارد، ارزش اسمی موقعیت شما $1,500 میشود که با اهرم 5x، به معنی $300 مارجین است. نه $2,000 با اهرم 20x و حدضرر %3؛ همان ترکیبی که به لیکوییدشدن منجر میشود.
دو محدودیت دیگر که بهطور ویژه درباره XMR صدق میکنند:
- اهرم را پایینتر از سقف ارائهشده توسط پلتفرم Cap نگه دارید. حداکثر اهرم 100x یک قابلیت است، نه توصیه. با اهرم 100x، قیمت لیکوییدشدن تقریباً %1 با نقطه ورود فاصله دارد؛ فاصلهای که در این دارایی میتواند با یک کندل پانزدهدقیقهای طی شود.
- مدت نگهداری را آنقدر کوتاه کنید که ریسک پلتفرم از آن پیشی نگیرد. نگهداشتن موقعیت اهرمی XMR برای چند ماه، شرطبندی چندماههای بر سر این است که بازار در همان پلتفرمی که موقعیت را باز کردهاید، همچنان در فهرست معاملات باقی بماند. راهنمای مدیریت ریسک WEEX سازوکارهای تعیین اندازه موقعیت، حالت مارجین و سفارشهای فعالسازی را توضیح میدهد که اجرای عملیِ دوره نگهداری کوتاه را ممکن میکنند.
اشتباه رایج در بیشتر راهنماهای XMR
این راهنماها با مونرو مثل بیتکوین با حریم خصوصی بهتر رفتار میکنند و استراتژی بیتکوین را برای آن به کار میبرند. مقایسه فناوری درست است، اما مقایسه ساختار بازار نه. قراردادهای پرپچوال BTC بر عمیقترین بازار اسپات دنیای کریپتو تکیه دارند. قراردادهای پرپچوال XMR به بازاری اسپات متکیاند که مقررات طی دو سال گذشته بهطور پیوسته آن را محدود کرده و محدودیتهای بیشتری هم در راه است. ابزار یکی است، اما کیفیت اجرای سفارش، رفتار شدوها و ریسک دنبالهای تفاوت چشمگیری دارند. اندازه موقعیت را بر اساس بازاری تعیین کنید که واقعاً در آن معامله میکنید.
سوالات متداول
1. هنوز کجا میتوان فیوچرز مونرو معامله کرد؟
در جریان موج حذف از فهرست معاملات، دسترسی به مشتقات بهتر از دسترسی به بازار اسپات حفظ شد. WEEX تا 15/09/2026 معاملات فیوچرز پرپچوال XMR-USDT را با اهرم حداکثر 100x ارائه میدهد. چون قرارداد پرپچوال به قیمت ارجاع میدهد و مستلزم نگهداری دارایی نیست، با فهرستشدن در بازار اسپات برخورد متفاوتی با آن میشود؛ بااینحال، دسترسی به پلتفرم ممکن است تغییر کند، پس پیش از بازکردن موقعیت آن را تأیید کنید.
2. چرا این تعداد صرافی مونرو را از فهرست معاملات حذف کردهاند؟
از سال 2024 بیش از هفتاد صرافی XMR را حذف کردهاند و بایننس نخستین مورد در 02/2024 بود. دلیل این اقدام، مقررات مبارزه با پولشویی درباره داراییهای تقویتکننده ناشناسماندن است. انتظار میرود بسته AML اتحادیه اروپا تا سال 2027 این داراییها را در پلتفرمهای تحت نظارت محدود کند.
3. چطور مونرو را با اهرم شورت کنم؟
در یک قرارداد پرپچوال XMR موقعیت فروش باز کنید، مارجین بگذارید و حدضرری بالاتر از سطح بیاعتبارشدن تحلیل تعیین کنید. نکته احتیاطی ویژه XMR، محل قرارگیری حدضرر است: دامنه نوسان روزانه معمول آن در 15/09/2026 برابر %6.2 بود؛ بنابراین حدضرری که در محدوده %3 باشد، در محدوده نویز عادی قرار میگیرد.
4. فاندینگ مثبت XMR چه معنایی دارد؟
خریداران برای نگهداشتن موقعیت به فروشندگان پرداخت میکنند؛ این موضوع نشان میدهد سمت خرید شلوغ است. فاندینگ تا 09/2026 مثبت باقی ماند، حتی درحالیکه اوپن اینترست حدود %20 از اوج هفتگی نزدیک $318M پایین آمده بود؛ ترکیبی که معمولاً به این معنی است که خریداران هنوز کاملاً از بازار خارج نشدهاند.
5. آیا کمعمقبودن بازار اسپات XMR دلیلی برای اجتناب از فیوچرز آن است؟
بهتنهایی نه، اما باید تنظیمات معاملهتان را تغییر دهد، نه دیدگاهتان را. دفتر سفارشهای شاخص کمعمقتر باعث بلندترشدن شدوها و بدترشدن اجرای سفارشها میشود؛ بنابراین باید همان دیدگاه را با اهرم پایینتر، حدضررهای بازتر و ارزش اسمی کمتر از داراییای که در بازار عمیقی فهرست شده است، بیان کنید.
هشدار ریسک
مونرو پرنوسان است و موقعیتهای اهرمی XMR ممکن است به از دسترفتن بخشی یا تمام مارجین منجر شوند. ریسکهای مطرحشده در اینجا فراتر از ریسکهای معمول بازار هستند. نقدشوندگی اسپات XMR بهتدریج پراکندهتر شده است — بیش از هفتاد صرافی از سال 2024 آن را از فهرست معاملات حذف کردهاند — و همین موضوع شاخص پشتوانه قرارداد پرپچوال را پرنویزتر میکند و اجازه میدهد قیمت چند درصد فراتر از سطح بستهشدن خود پیش برود؛ در نتیجه، حدضررها فعال و موقعیتها با حرکاتی لیکویید میشوند که دوام نمیآورند. ریسک پلتفرم واقعی و نامتقارن است: اقدامهای مقرراتی علیه داراییهای تقویتکننده ناشناسماندن، از جمله محدودیت اتحادیه اروپا که انتظار میرود تا سال 2027 اعمال شود، ممکن است بازاری را با مهلتی برای بستن اجباری موقعیتها از دسترس خارج کند و شما را وادار به خروج از دفتر سفارشی کمعمق، با قیمتی کند که انتخاب نکردهاید. فاندینگ پیوسته مثبت بوده است؛ بنابراین موقعیتهای خرید برای نگهداری هزینه میپردازند و این هزینه در موقعیتهای چندروزه روی هم انباشته میشود. اهرم حداکثر 100x قیمت لیکوییدشدن را تقریباً %1 با نقطه ورود فاصله میدهد؛ فاصلهای که بهمراتب کمتر از دامنه نوسان درونروزی معمول XMR، یعنی حدود %6، است. هیچچیز در این مقاله توصیهای برای خرید، فروش یا شورت XMR نیست. فقط با سرمایهای معامله کنید که توان از دستدادنش را دارید.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید
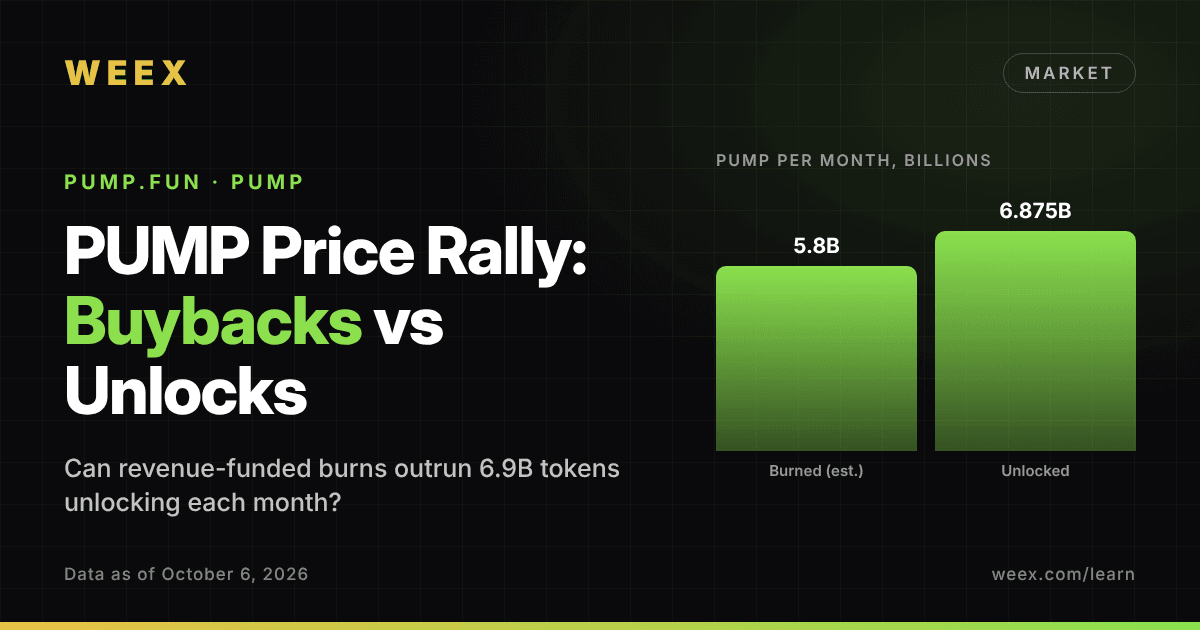
رالی قیمت PUMP: آیا بازخریدهای Pump.fun میتوانند از آزادسازیهای ماهانه پیشی بگیرند؟
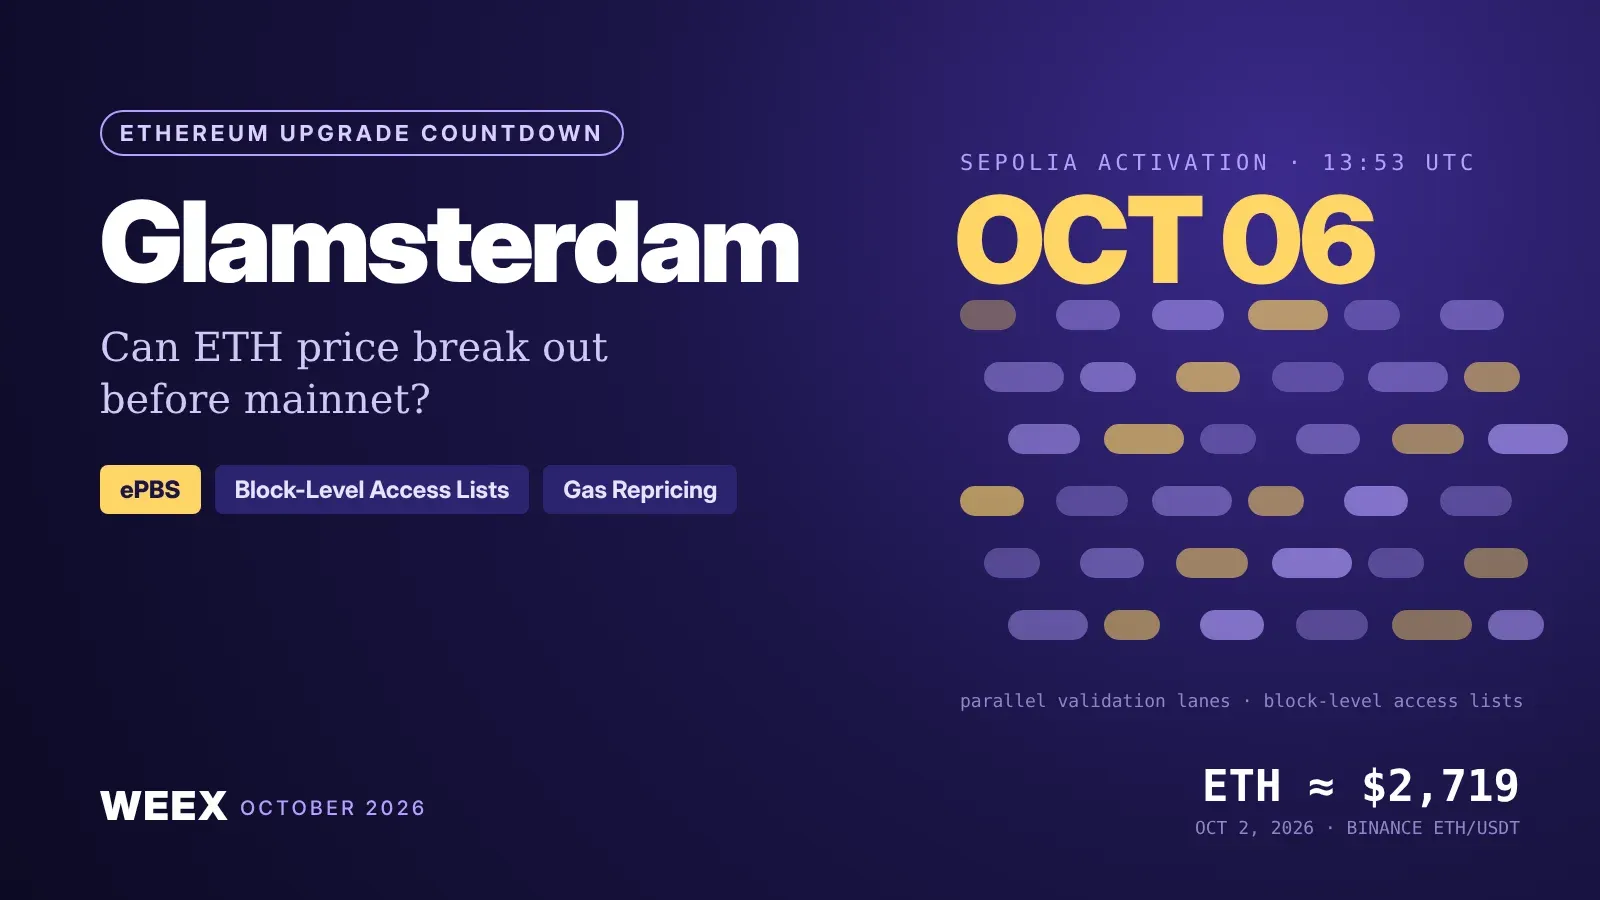
شمارش معکوس ارتقای گلامستردام اتریوم: آیا قیمت ETH میتواند جهش کند؟
بهترین اپلیکیشن ارز دیجیتال برای مبتدیان: اپ صرافی، اپ کیف پول یا هر دو؟ پیش از دانلود چطور تصمیم بگیریم
معامله فیوچرز اتریوم: چگونه اندازه پوزیشنهای ETH را تعیین کنیم و PnL را بخوانیم
معاملات اسپات برای مبتدیان: از واریز و ثبت سفارش تا نگهداری
SEI: بلاکچین متمرکز بر معاملات و توکن آن در WEEX
شیبا اینو (SHIB): پیش از معامله در WEEX چه چیزهایی را بررسی کنیم؟
رندر (RENDER): توکن شبکه رندر و معامله در WEEX
فلوکی چیست؟ وضعیت اسپات WEEX و فیوچرز 1000FLOKI و بررسی ریسک
BONK چیست؟ وضعیت اسپات WEEX و فیوچرز 1000BONK و بررسی ریسکها
BRETT چیست؟ وضعیت اسپات و فیوچرز WEEX و بررسی ریسکها
WIF (dogwifhat) چیست؟ وضعیت اسپات و فیوچرز WEEX و بررسی ریسک
اتصال ربات معاملاتی به WEEX API: چکلیست ۱۲ موردی ریسک
چگونه پیش از ورود به معاملات واقعی، استراتژی معاملاتی را در WEEX Demo آزمایش کنیم
معاملات دمو WEEX: حساب تمرینی ۵۰٬۰۰۰ USDT، قوانین و محدودیتها
توضیح توکن LONGARC: میمهای سهام در Arc، قرارداد و ریسکها
نرخ فاندینگ بیتکوین پیش از فدرال رزرو: لانگها برای نگهداری BTC چقدر میپردازند؟
استراتژی معاملات فیوچرز HYPE: قوانین تعیین حجم پوزیشن پیرامون آنلاکها
حذف Nike از S&P 100: پایینترین قیمت ۱۲ ساله واقعاً چه معنایی برای این سهم دارد؟
کدام صرافی ارز دیجیتال گستردهترین تنوع دارایی را برای معاملهگران پاکستانی ارائه میدهد؟
سهام میکرون (MU): قیمت، چشمانداز و نحوه خرید
سهام SanDisk (SNDK): قیمت، چشمانداز و نحوه خرید
پایان خدمات بایبیت در ژاپن: جدول زمانی کامل و آنچه در 22/07/2026 رخ میدهد
سهام Recordati (REC): پیشنهاد خرید Respighi BidCo، جدول زمانی و پیامدهای هیچ کاری نکردن
آیا میتوانید سهام Anthropic را بخرید؟ پرونده محرمانه، SPVها و هشدار خود Anthropic
سهام لنوو (0992): شرکت تابعه آلمان، بدهی بازنشستگی و بخشهای گزارشدهنده
سهام Tencent (0700): سهام واقعاً کجا معامله میشود و هر بازار چه تعهدی در برابر شما دارد
نحوه ساخت ربات معاملهگر ارز دیجیتال با WEEX API: راهنمای مبتدیان
سهام اینتل در سال ۲۰۲۶ بیش از ۱۷۰٪ رشد داشته است: آنچه واقعاً برای احیای بخش ریختهگری هوش مصنوعی لازم بود
فروش سهام اینتل بیش از ۱۰۰ میلیارد دلار تقاضا جذب کرد: سیگنال واقعی از ۵ برابر شدن اشتراک
رالی قیمت PUMP: آیا بازخریدهای Pump.fun میتوانند از آزادسازیهای ماهانه پیشی بگیرند؟
شمارش معکوس ارتقای گلامستردام اتریوم: آیا قیمت ETH میتواند جهش کند؟
بهترین اپلیکیشن ارز دیجیتال برای مبتدیان: اپ صرافی، اپ کیف پول یا هر دو؟ پیش از دانلود چطور تصمیم بگیریم
معامله فیوچرز اتریوم: چگونه اندازه پوزیشنهای ETH را تعیین کنیم و PnL را بخوانیم
معاملات اسپات برای مبتدیان: از واریز و ثبت سفارش تا نگهداری
SEI: بلاکچین متمرکز بر معاملات و توکن آن در WEEX


