
هایپرلیکویید چیست؟ راهنمای کامل صرافی قراردادهای دائمی

 امتیازدهی ما در گوگل


هایپرلیکویید یکی از نامهایی است که در حوزه مشتقات روی زنجیره با دقت زیادی دنبال میشود، زیرا تلاش میکند تجربه معاملاتی نزدیکتر به یک صرافی متمرکز را ارائه دهد و در عین حال معاملات را روی زنجیره نگه دارد. برای مبتدیان، این موضوع پرسشهای ساده اما مهمی ایجاد میکند: هایپرلیکویید چیست، قراردادهای دائمی چگونه کار میکنند و چرا این پلتفرم بهجای راهاندازی روی اتریوم یا شبکهای موجود، بلاکچین خود را ساخته است؟ این راهنما ایده اصلی، مجموعه محصولات، مدل کارمزد و مهمترین ریسکها را به زبان ساده توضیح میدهد.
پاسخ کوتاه
- هایپرلیکویید یک صرافی غیرمتمرکز متمرکز بر قراردادهای آتی دائمی است که معاملات اسپات و محصولات والت را نیز ارائه میدهد.
- بزرگترین تفاوت آن زیرساخت است: این پلتفرم روی لایه ۱ اختصاصی خود با دفتر سفارش روی زنجیره فعالیت میکند.
- بر اساس دادههای وناک و دیفایلاما که در تحقیقات بازار ذکر شدهاند، هایپرلیکویید تا سال 2026 از نظر حجم و سود باز به پیشروترین بستر قراردادهای دائمی روی زنجیره تبدیل شده بود.
- این پلتفرم سرعت و نقدشوندگی عمیقی ارائه میدهد، اما کاربران همچنان با ریسکهای واقعی، از جمله اهرم، لیکوییدشدن، مشکلات اوراکل و فشارهای گاهبهگاه زیرساختی، مواجه هستند.
هایپرلیکویید چیست و چه مشکلی را حل میکند؟
هایپرلیکویید یک صرافی غیرمتمرکز یا DEX است که عمدتاً برای معاملات قراردادهای آتی دائمی ساخته شده است. قرارداد دائمی نوعی ابزار مشتقه است که به معاملهگران اجازه میدهد بدون مالکیت مستقیم دارایی و بدون تاریخ انقضای ثابت، روی قیمت یک دارایی گمانهزنی کنند. در عمل، یعنی فرد میتواند اگر انتظار رشد بیتکوین یا دارایی دیگری را دارد، موقعیت لانگ بگیرد یا اگر انتظار افت آن را دارد، موقعیت شورت باز کند.
مشکلی که هایپرلیکویید میکوشد حل کند برای هر کسی که از مشتقات کریپتو استفاده کرده آشناست. صرافیهای متمرکز معمولاً نقدشوندگی بالا، اجرای سریع و انواع سفارشهای آشنا ارائه میکنند، اما کاربران باید وجوه خود را به پلتفرمی تحت کنترل یک شرکت واریز کنند. بسیاری از پلتفرمهای غیرمتمرکز این ریسک نگهداری را کاهش میدهند، اما اغلب با نقدشوندگی کم، لغزش بالاتر، تطبیق کندتر سفارشها یا تجربه کاربری نامناسب روبهرو هستند.
هایپرلیکویید تلاش میکند میان این دو قرار گیرد. این پلتفرم معاملات روی زنجیره را با طراحی شبیه دفتر سفارش با محدودیت مرکزی ارائه میدهد که بیشتر به یک صرافی بزرگ مشتقات شباهت دارد. این جایگاهگیری به رشد سریع آن کمک کرده است. وناک گزارش داد که هایپرلیکویید در سهماهه اول 2026، 633 میلیارد دلار معامله پردازش کرد و حدود 32% از حجم قراردادهای آتی دائمی روی زنجیره و بیش از 274,000 معاملهگر فعال ماهانه را در اختیار داشت. این ارقام نشان میدهند که این پلتفرم دیگر فقط یک بستر تخصصی دیفای نیست و به یکی از بازارهای مهم مشتقات روی زنجیره تبدیل شده است.
چرا هایپرلیکویید بلاکچین خود را ساخت؟
یکی از دلایل اصلی برجستهبودن هایپرلیکویید این است که صرفاً روی اتریوم مستقر نشد و مصالحههای معمول را نپذیرفت. در عوض، بلاکچین لایه ۱ خود را با هدف بهینهسازی عملکرد معاملاتی ساخت. این موضوع مهم است، زیرا معاملات قراردادهای دائمی نیازهای غیرمعمولی از زیرساخت دارند. معاملهگران به تأخیر کم، اسپردهای محدود، لغو سریع سفارشها و سامانههای لیکوییدیشن قابل اعتماد اهمیت میدهند. بلاکچینهای همهمنظوره همیشه برای چنین نیازهایی ایدئال نیستند.
هایپرلیکویید با اجرای زنجیره خود میتواند بهجای پراکندهکردن فعالیت میان شبکههای متعدد، نقدشوندگی را در یک محیط متمرکز نگه دارد. این تمرکز به شکلگیری چرخهای مفید کمک میکند: نقدشوندگی عمیقتر میتواند لغزش را کاهش دهد، اجرای بهتر میتواند معاملهگران بیشتری جذب کند و معاملهگران بیشتر میتوانند نقدشوندگی بیشتری به همراه آورند. مقایسههای بازار که در پژوهش واندر تریدینگ ذکر شدهاند، حجم روزانه هایپرلیکویید را در محدوده 8.1 تا 8.2 میلیارد دلار و سود باز آن را نزدیک به 9.57 میلیارد دلار نشان میدهند که بسیار بالاتر از بسیاری رقبا است.
این طراحی همچنین توضیح میدهد که چرا هایپرلیکویید اغلب بیش از یک اپلیکیشن معمول دیفای به یک بستر متمرکز قراردادهای دائمی شباهت دارد. مستندات رسمی نشان میدهند که فاندینگ با استفاده از فرمول 8 ساعته محاسبه، اما هر ساعت پرداخت میشود و شاخص پرمیوم نیز هر 5 ثانیه نمونهبرداری میشود. این جزئیات به سامانهای اشاره دارند که برای بهروزرسانیهای پیوسته و نزدیک نگهداشتن قیمتها طراحی شده است.
با این حال، یک زنجیره سفارشی مصالحههایی نیز ایجاد میکند. این رویکرد کنترل بیشتری بر عملکرد به هایپرلیکویید میدهد، اما ریسک فنی و عملیاتی را نیز متمرکز میکند. کوییل آدیتس اشاره کرده است که معماری هایپرلیکویید پیشتر با رویدادهای واقعی، از جمله دستکاری مرتبط با اوراکل، حملات خودلیکوییدسازی و افزایش ترافیک API در ژوئیه 2025 که حدود 37 دقیقه تأخیر در سفارشها ایجاد کرد، تحت فشار آزمایش شده است.
قیمت --
در هایپرلیکویید چه کارهایی میتوان انجام داد؟ (پرپ، اسپات، والت)
محصول اصلی، قراردادهای آتی دائمی است. هایپرلیکویید شهرت خود را در همین بخش ساخته است. معاملهگران میتوانند از اهرم استفاده کنند، انواع مختلف سفارش ثبت کنند و موقعیتها را به شیوهای مشابه پلتفرمهای متمرکز مشتقات کریپتو مدیریت کنند. برای معاملهگران فعال، این مهمترین جذابیت است.
هایپرلیکویید از معاملات اسپات نیز پشتیبانی میکند؛ یعنی خریدوفروش مستقیم دارایی واقعی بهجای یک قرارداد مشتقه. این قابلیت برای کاربرانی که هم میخواهند در یک جهت بازار قرار بگیرند و هم معاملات بازار نقدی را در یک مکان انجام دهند، انعطافپذیری بیشتری فراهم میکند.
بخش دیگر، والتها از جمله HLP است. بهطور کلی، محصولات والت اجازه میدهند سرمایه بهجای استفاده برای معاملات دستی مستقیم، در راهبردهای مرتبط با معامله یا کارکردهای نقدشوندگی تجمیع شود. برای برخی کاربران، این میتواند روشی منفعلانهتر برای مشارکت باشد. اما بدون ریسک نیست. پژوهشهای نقلشده از کوییل آدیتس و گزارشها درباره رویداد FARTCOIN در مارس 2025 نشان دادند که HLP در یک حمله خودلیکوییدسازی حدود 1.5 میلیون دلار زیان جذب کرد. این موضوع یادآور آن است که مشارکت در والت همچنان در معرض ساختار بازار و رفتار موتور ریسک قرار دارد.
هایپرلیکویید همچنین فراتر از پرپهای اصلی کریپتو گسترش یافته است. مطالب پایگاه دانش نشان میدهند که این پلتفرم در مه 2026 قراردادهای رویدادی HIP-4 را راهاندازی کرد و وارد محصولات سبک بازار پیشبینی شد؛ همچنین محصولات مرتبط با بازارهای سنتی، مانند قرارداد دائمی رسمی S&P 500، معرفی کرد. با این حال، برای مبتدیان، عملیترین نقطه شروع همچنان درک ریسک پرپ، اسپات و والت پیش از بررسی دستهبندیهای جدیدتر است.
آیا استفاده از هایپرلیکویید رایگان است؟ درک کارمزدها
هایپرلیکویید به معنای کامل رایگان نیست. مانند دیگر صرافیها، کارمزد معاملاتی دریافت میکند و معاملهگران نیز بسته به موقعیت بازار ممکن است فاندینگ بپردازند یا دریافت کنند. نکته مهم این است که «کارمزدها» در قراردادهای دائمی فقط یک قلم هزینه نیستند.
نخست، کارمزدهای معاملاتی میکر و تیکر وجود دارند. پژوهش مبتنی بر مشخصات هایپرلیکویید بیان میکند که برنامه کارمزد روزانه و بر اساس حجم وزنی متحرک 14 روزه بهروزرسانی میشود. بنابراین کاربران با حجم بالاتر ممکن است قیمتگذاری بهتری نسبت به کاربران عادی دریافت کنند.
دوم، فاندینگ وجود دارد. در هایپرلیکویید، فاندینگ برای نزدیک نگهداشتن قیمت قراردادهای دائمی به قیمت اسپات طراحی شده است. طبق مستندات رسمی، نرخ فاندینگ بر مبنای 8 ساعت محاسبه میشود اما هر ساعت پرداخت میشود و سقف آن میتواند به 4% در ساعت برسد. فاندینگ همتابههمتا است؛ بنابراین به معنای معمول صرافی کارمزدی نیست که پلتفرم دریافت کند، اما قطعاً بر هزینه معاملات تأثیر میگذارد.
سوم، اهرم هزینههای غیرمستقیم ایجاد میکند. ریسک لیکوییدشدن، لغزش در بازارهای پرنوسان و تغییر سریع فاندینگ همگی میتوانند از کارمزدهای اعلامشده مهمتر باشند. به همین دلیل، مبتدیان باید فراتر از عبارت تبلیغاتی «کارمزد پایین» را ببینند و به هزینه کل معامله فکر کنند.
3 تصور نادرست رایج درباره هایپرلیکویید
چون روی زنجیره است، کاملاً بدون ریسک است
معامله روی زنجیره بخشی از ریسکهای طرف مقابل ناشی از واریز وجوه به یک صرافی متمرکز را حذف میکند، اما ریسک معامله یا ریسک پروتکل را از بین نمیبرد. سابقه هایپرلیکویید نشاندهنده مواجهه با مشکلات طراحی لیکوییدیشن، وابستگی به اوراکل و اختلال در سرویس است. دیفای به کاربران کنترل مستقیمتری میدهد، نه ایمنی تضمینشده.
این فقط یک DEX دیگر است
هایپرلیکویید از نظر فنی یک DEX است، اما طراحی محصول آن مانند یک بازارساز خودکار ساده نیست. لایه ۱ اختصاصی، مدل دفتر سفارش و ساختار مشتقاتمحور آن را بهطور معناداری از بسیاری اپلیکیشنهای دیفای مبتنی بر تعویض در کیف پول متمایز میکند.
حجم بالا یعنی ریسک پایین
حجم معاملاتی و سود باز بزرگ معمولاً نشاندهنده پذیرش قویتر و نقدشوندگی عمیقتر هستند و هایپرلیکویید آشکارا هر دو را دارد. دادههای دیفایلاما در مطالب ارائهشده حدود 7.141 میلیارد دلار TVL را نشان میدادند که حدود 91.6% آن روی لایه ۱ هایپرلیکویید بود. اما مقیاس، ریسک ساختاری را حذف نمیکند. در بازارهای اهرمی، فعالیت بیشتر میتواند هنگام تغییر شرایط به معنای زنجیرههای لیکوییدیشن بزرگتر نیز باشد.
چرا هایپرلیکویید در بازار کنونی اهمیت دارد؟
هایپرلیکویید اهمیت دارد، زیرا به نمونهای واقعی برای یک ایده بزرگتر تبدیل شده است: یک بلاکچین تخصصی، اگر تجربه معاملاتی قدرتمندی ارائه دهد، میتواند کاربران را جذب کند. این پلتفرم بهجای تلاش برای تبدیلشدن به یک اکوسیستم همهمنظوره در ابتدا، بر یک مورد استفاده دشوار تمرکز کرد و آن را پیرامون کیفیت اجرا، نقدشوندگی و بهرهوری سرمایه ساخت.
این راهبرد تاکنون موفق بوده است. تحلیل 2026 وناک، هایپرلیکویید را در دستهای قرار داد که با صرافیهای اصلی مشتقات همپوشانی دارد، نه فقط رقبای دیفای. در عین حال، رویدادهای آن نشان میدهند که چرا مبتدیان باید با انتظاراتی روشن به آن نزدیک شوند. رشد سریع، نقدشوندگی قوی و رابط کاربری صیقلی، اهرم را ساده نمیکنند؛ فقط دسترسی به آن را آسانتر میسازند.
اگر در قراردادهای دائمی تازهکار هستید، گام عملی بعدی ورود عجولانه به اهرم بالا نیست. ابتدا باید مارجین، لیکوییدیشن، فاندینگ و انواع سفارش را درک کنید، سپس وقتی آماده بودید به سراغ یک آموزش گامبهگام معامله بروید.
نتیجهگیری
بهترین تعریف از هایپرلیکویید، یک صرافی قراردادهای دائمی روی زنجیره با عملکرد بالاست که میکوشد نگهداری دارایی در دیفای را با تجربه معاملاتی به سبک صرافیهای متمرکز ترکیب کند. رشد سریع آن تناسب قوی محصول با بازار را نشان میدهد، هرچند ریسکهای اهرم، اوراکل و زیرساخت همچنان برای هر کاربر ضروری هستند که درک شوند.
سؤالات متداول
1. هایپرلیکویید یک صرافی غیرمتمرکز است یا متمرکز؟
هایپرلیکویید یک صرافی غیرمتمرکز است. این پلتفرم روی بلاکچین خود اجرا میشود و از معاملات روی زنجیره پشتیبانی میکند، اما رابط کاربری و طراحی دفتر سفارش آن اغلب به یک پلتفرم متمرکز مشتقات نزدیکتر است.
2. چه چیزی هایپرلیکویید را از دیگر DEXهای پرپ متمایز میکند؟
تفاوت اصلی آن استفاده از یک لایه ۱ اختصاصی و متمرکزکردن نقدشوندگی در یک محیط معاملاتی است. این کار به آن کمک میکند نسبت به بسیاری از رقبا نقدشوندگی عمیقتر و تجربهای شبیهتر به صرافی ارائه دهد.
3. آیا مبتدیان میتوانند از هایپرلیکویید استفاده کنند؟
مبتدیان میتوانند از آن استفاده کنند، اما قراردادهای آتی دائمی محصولات پیشرفتهای هستند. پیش از بازکردن هر موقعیت، بهتر است ابتدا اهرم، مارجین، فاندینگ و لیکوییدیشن را درک کنید.
4. آیا هایپرلیکویید کارمزد فاندینگ دریافت میکند؟
هایپرلیکویید در قراردادهای دائمی از پرداختهای فاندینگ استفاده میکند، اما اینها پرداختهای همتابههمتا میان لانگها و شورتها هستند، نه کارمزد استاندارد پلتفرم. بسته به موقعیت شما و شرایط بازار، ممکن است فاندینگ بپردازید یا دریافت کنید.
5. آیا هایپرلیکویید امن است؟
این پلتفرم مزایای معامله روی زنجیره را ارائه میدهد، اما بدون ریسک نیست. رویدادهای گذشته مرتبط با رفتار اوراکل، سازوکارهای لیکوییدیشن و تأخیرهای زیرساختی نشان میدهند که کاربران باید آن را بستری قدرتمند اما با ریسک بالاتر در نظر بگیرند.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید
چگونه در هایپرلیکویید معامله کنیم: راهنمای گامبهگام
چرا این کریپتو در حال افزایش است؟
شبکه آلورا (ALLO) چیست؟ یک راهنمای جامع
yesnoerror (YNE) چیست؟ هر آنچه که باید بدانید
ساپین (SAPIEN) چیست و چگونه کار میکند؟
Kite (KITE) چیست و چگونه کار میکند؟

فارتکوین (FARTCOIN) چیست و چگونه کار میکند؟
برترین کوینهای میم تیکتاک که باید بشناسید
چگونه ارز دیجیتال پیشفروش بخریم؟ راهنمای گامبهگام برای مبتدیان
ارتقای گلمستردام اتریوم در سپولیا به گس 200M رسید: پس از این ارتقا چه چیزی تغییر میکند؟
قیمت توکن ENA پس از آزادسازی 05/10 کاهش یافت: برای Ethena چه اتفاقی افتاد؟
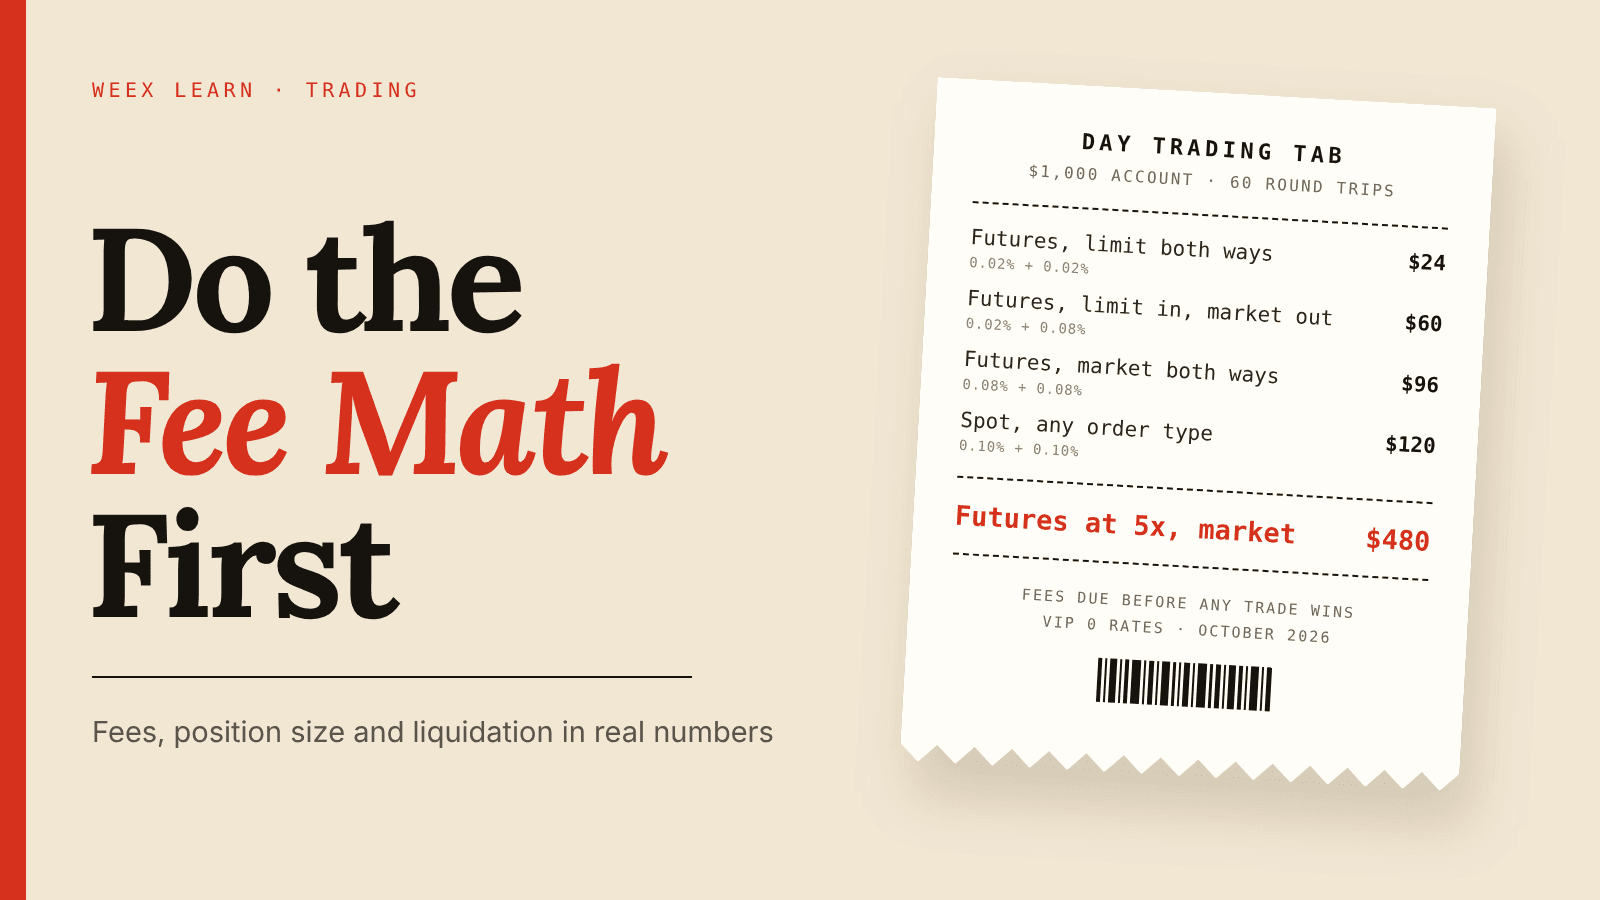
چگونه مبتدیان معاملهگری روزانه رمزارز را شروع کنند: اول کارمزدها را حساب کنید
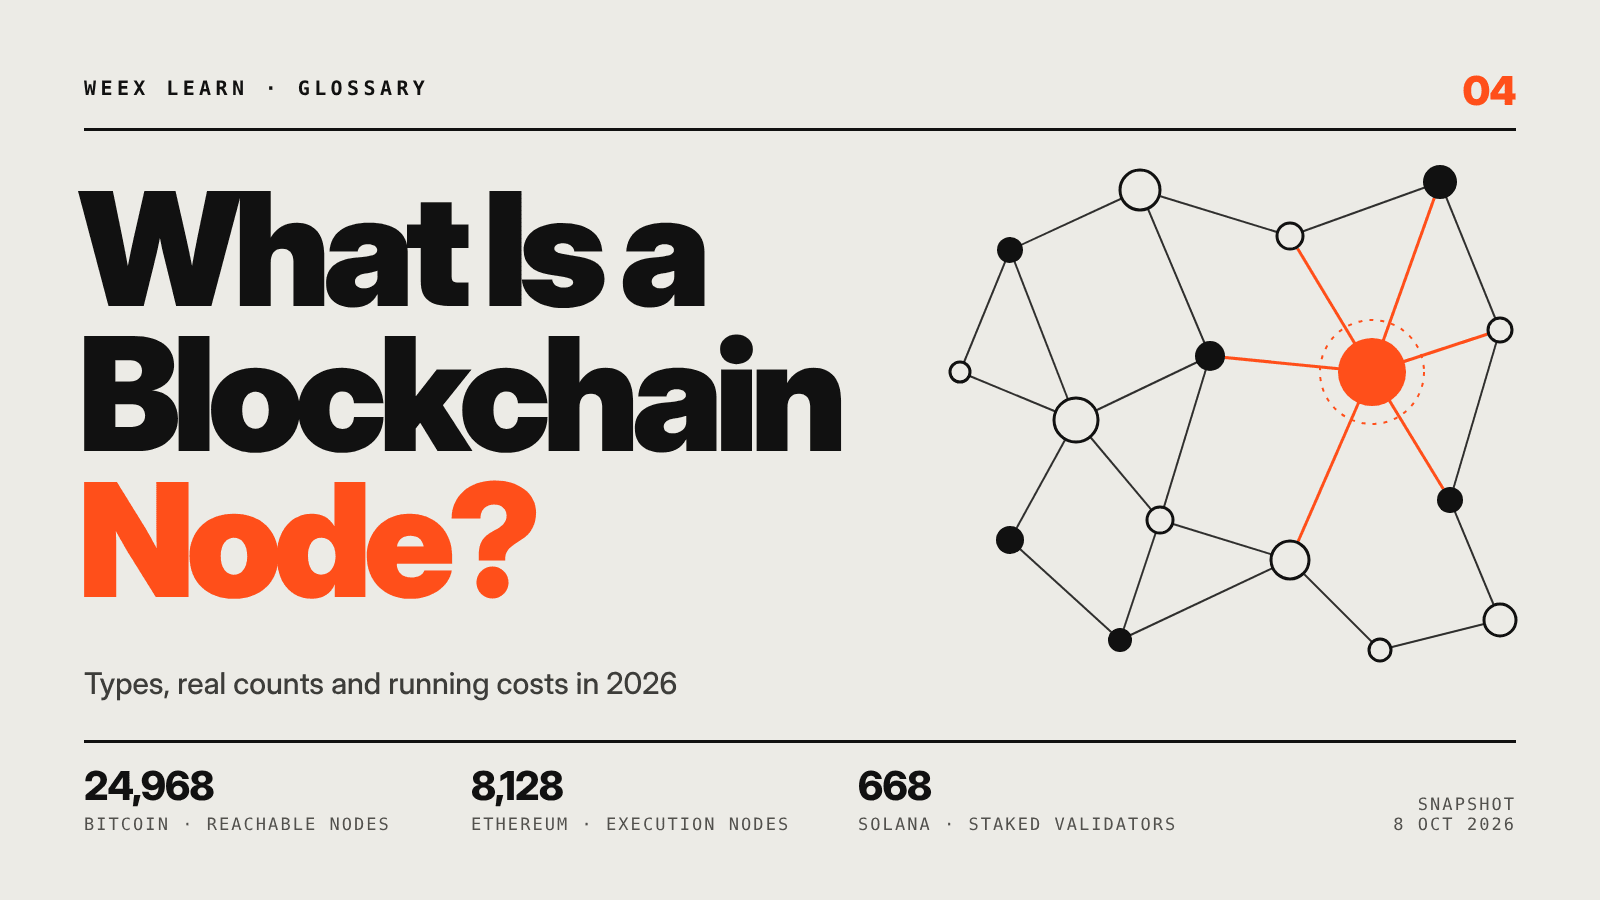
گره بلاکچین چیست؟ انواع، تعداد در 2026 و هزینههای واقعی
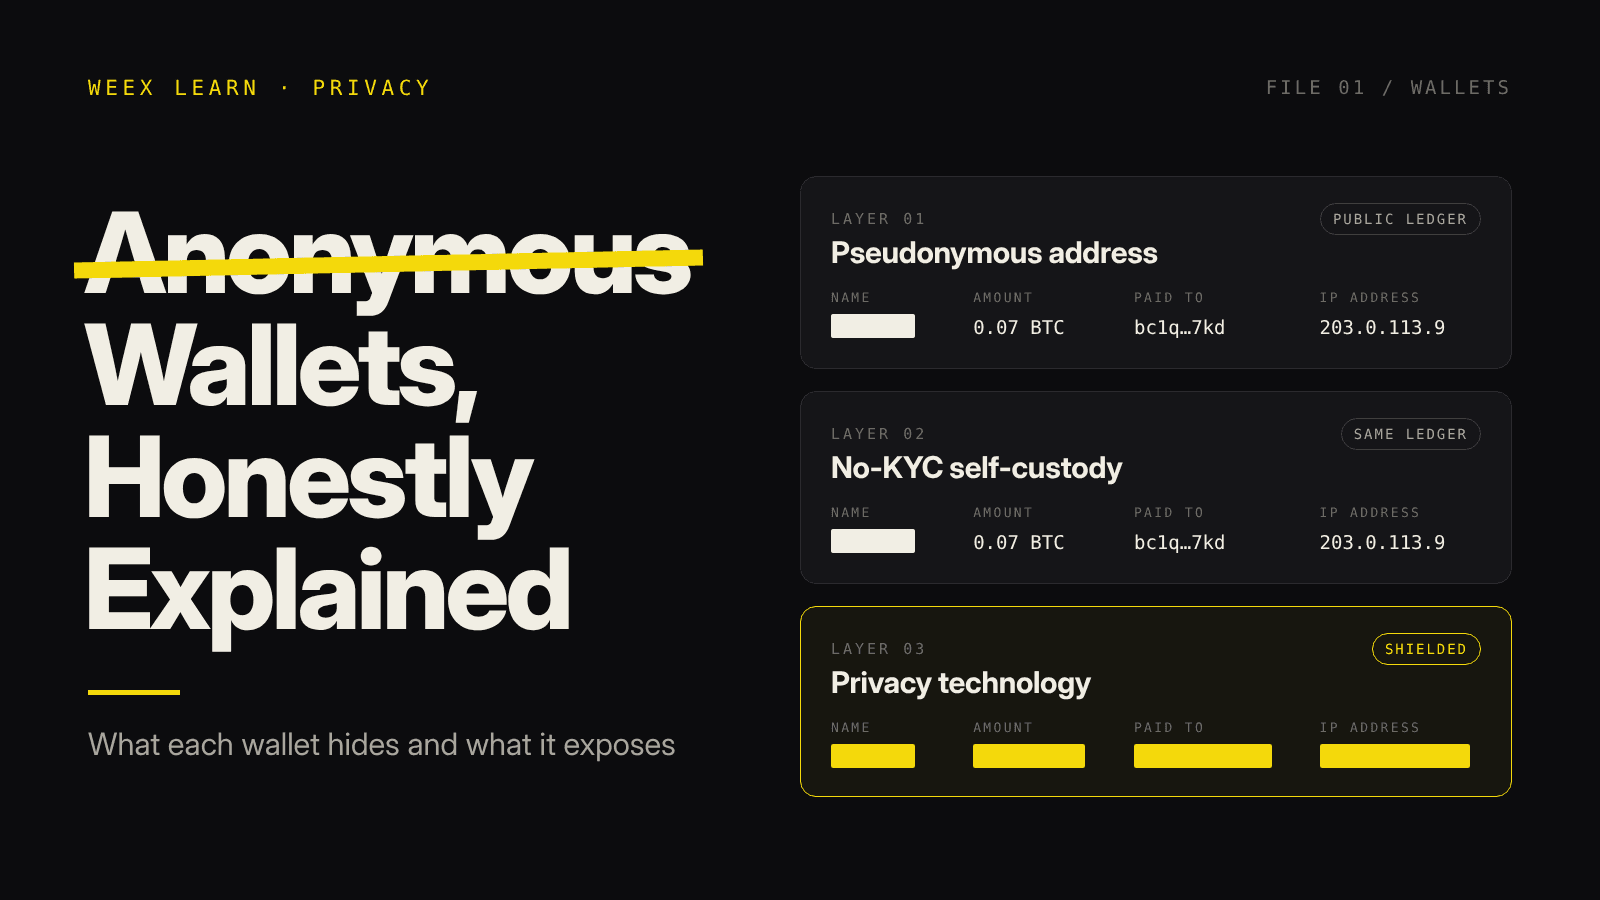
کیف پول ارز دیجیتال ناشناس: هرکدام چه چیزی را پنهان میکند و کجا ناکام میماند
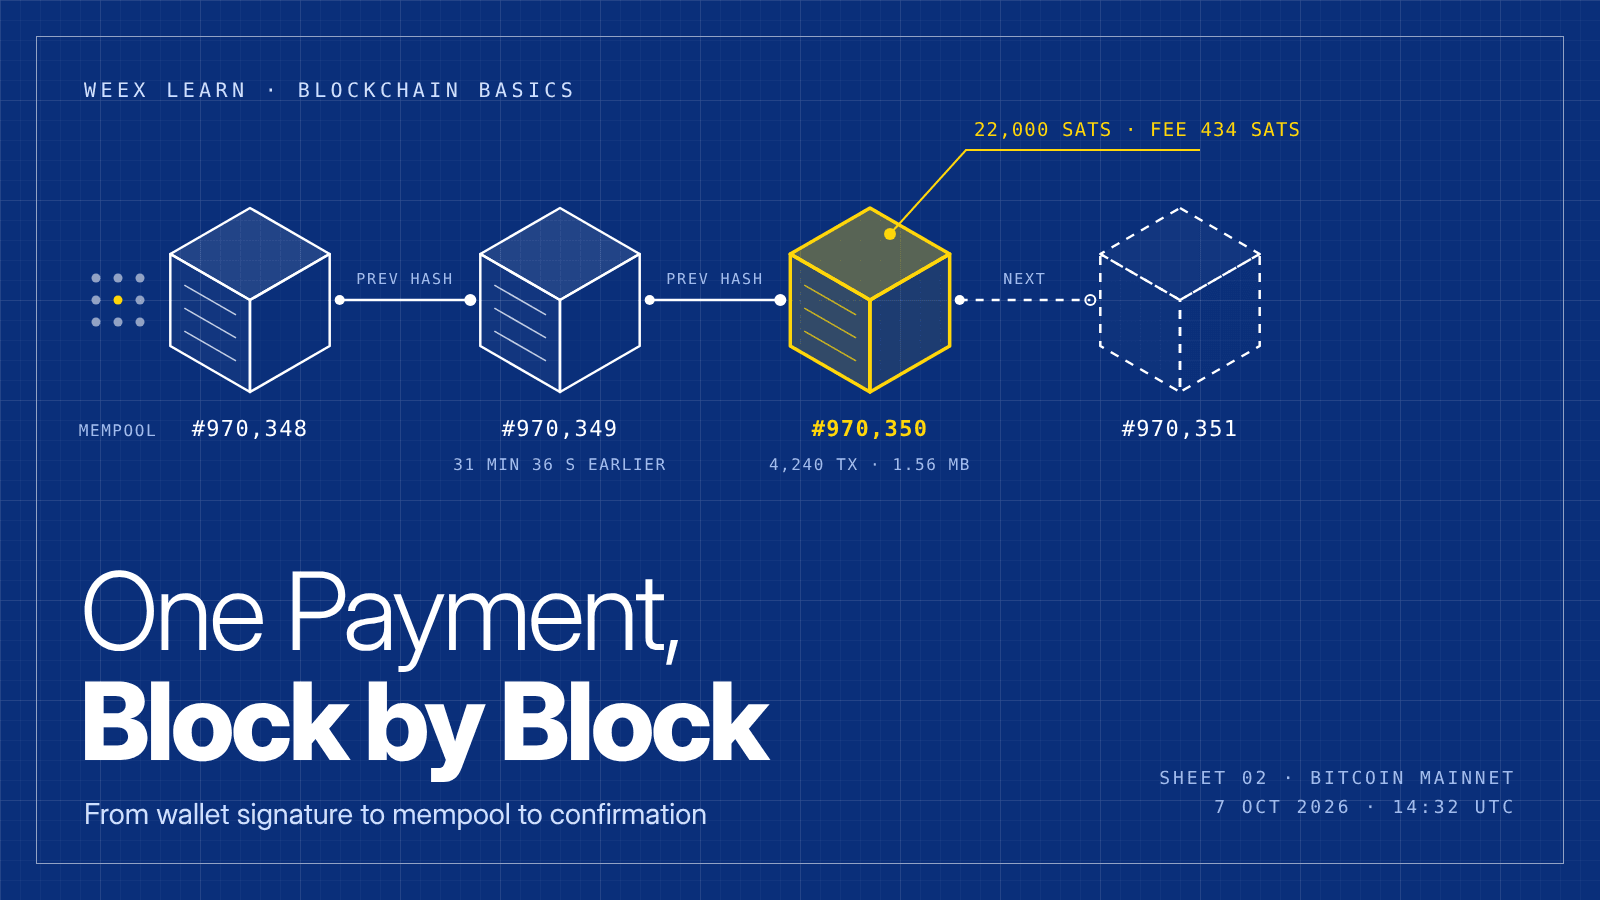
بلاکچین چیست و چگونه کار میکند؟ ردیابی یک پرداخت واقعی
چطور پیش از لیستشدن، رمزارزهای جدید بخریم: 5 مسیر و دامهای هرکدام
استیکینگ چیست؟ ۴ باور نادرست که پیش از استیککردن رمزارز باید روشن شوند
چشمانداز سهام TSMC پیش از درآمدهای سهماهه سوم: آیا تقاضای هوش مصنوعی میتواند سهام را بالاتر ببرد؟
بازار سهام تایوان در آستانه ۵۰٬۰۰۰: آیا TAIEX پس از تعطیلات از این نقطه عطف عبور میکند؟
نحوه خرید USDT در تایلند: روشهای پرداخت، کارمزدها و بررسیهای انتقال
ارز دیجیتال RLC چیست؟ iExec چگونه رایانش محرمانه را ممکن میکند
تعاملپذیری بلاکچین چیست؟ پلهای میانزنجیرهای و پیامرسانی چگونه کار میکنند
چگونه با کارت پیشپرداخت رمزارز بخریم: راهنمای گامبهگام
WEEX Fast Connect چیست؟ OAuth چگونه پلتفرمهای معاملاتی شخص ثالث را متصل میکند
کمیسیونهای بروکر WEEX چگونه کار میکنند؟ توضیح کمیسیون مستقیم در برابر غیرمستقیم
بهترین استراتژیهای معامله ارز دیجیتال برای مبتدیان: پیش از معامله چه نکاتی را باید بدانید
API ویکس برای معاملات کمی: موارد استفاده، دادههای بازار و معاملات خودکار
مستندات WEEX API: چگونه کار با API معاملاتی WEEX را آغاز کنیم
WEEX API چیست؟ ویژگیها، ابزارهای معاملاتی و نحوه عملکرد آن
WEEX Auto Earn در برابر استیکینگ: انعطافپذیری، APR و شرایط قفل
محتوا
رمزارزهای محبوب
جدیدترین مقالات


