
$5.15B، یک «حراج برد-برد»

 امتیازدهی ما در گوگل


عنوان اصلی: «51.5B دلار، یک «حراج برد-برد»»
نویسندگان اصلی: Sleepy.txt، Kaori، Dynamic Observation Beating
در 22/01/2026، کپیتال وان از خرید Brex به مبلغ $51.5B خبر داد. این معامله غافلگیرکننده بود؛ جوانترین یونیکورن سیلیکونولی را قدیمیترین بانکداران والاستریت خریدند.
Brex چیست؟ این شرکت داغترین شرکت ارائهدهنده کارتهای پرداخت شرکتی در سیلیکونولی است. Brex را دو نابغه نوجوان برزیلی در ۲۰سالگی بنیانگذاری کردند و این شرکت در یک سال به ارزشگذاری $1B و در ۱۸ ماه به $1B درآمد سالانه تکرارشونده (ARR) رسید. در سال ۲۰۲۱، ارزش Brex به $12.3B رسید و از آن بهعنوان آینده پرداختهای شرکتی یاد شد. این شرکت به بیشتر از 25,000 شرکت خدمات میداد؛ از جمله شرکتهای مطرحی مانند Anthropic، Robinhood، TikTok، Coinbase، Notion و دیگران.
کپیتال وان چیست؟ این بانک ششمین بانک بزرگ آمریکا است و $470B دارایی، $330B سپرده و سومین جایگاه را در میان صادرکنندگان کارت اعتباری آمریکا دارد. بنیانگذار آن، ریچارد فِربنک، که امسال ۷۴ سال دارد، کپیتال وان را در سال ۱۹۸۸ تأسیس کرد و ۳۸ سال برای تبدیل آن به یک امپراتوری مالی وقت گذاشت. او در سال ۲۰۲۵ بهتازگی خرید $35.3B مؤسسه اعطای وام کارت اعتباری دیسکاور را تکمیل کرده بود؛ یکی از بزرگترین ادغامها در صنعت مالی آمریکا طی سالهای اخیر.
این دو شرکت نماینده سرعت و نوآوری سیلیکونولی و سرمایه و شکیبایی والاستریت هستند.
بااینحال، در پس مجموعهای از دادهها تناقضی نهفته است: Brex همچنان با نرخ ۴۰-%50 رشد میکند، درآمد سالانه تکرارشونده آن $500M است و بیشتر از 25,000 مشتری دارد. چرا چنین شرکتی تصمیم میگیرد فروخته شود، آن هم به قیمتی %58 پایینتر از اوج ارزشگذاریاش؟
تیم Brex میگوید هدف، شتابگرفتن و افزایش مقیاس است؛ اما چه چیزی باید شتاب بگیرد؟ چرا اکنون؟ چرا کپیتال وان؟
پاسخ این تناقض در پرسشی عمیقتر نهفته است: در صنعت مالی، زمان چه معنایی دارد؟
Brex چارهای نداشت
پس از اعلام خرید، بسیاری افسوس خوردند که Brex فرصت انتخاب عرضه اولیه سهام (IPO) را نداشت. بااینحال، از نگاه تیم Brex، این معامله دقیقاً در زمان مناسبی انجام شد.
پیش از آغاز مذاکره با کپیتال وان، مدیران Brex در ابتدا بر ادامه جذب سرمایه خصوصی، آمادهسازی برای عرضه اولیه و فعالیت بهعنوان شرکتی مستقل متمرکز بودند.
نقطه عطف در سهماهه چهارم سال ۲۰۲۵ رقم خورد. پدرو فرانچسکی، مدیرعامل Brex، به فِربنک معرفی شد؛ غول بانکیای که بیشتر از 38 سال سکان کپیتال وان را در دست داشت و خیلی زود با استدلالی ساده بر پافشاری پدرو غلبه کرد.
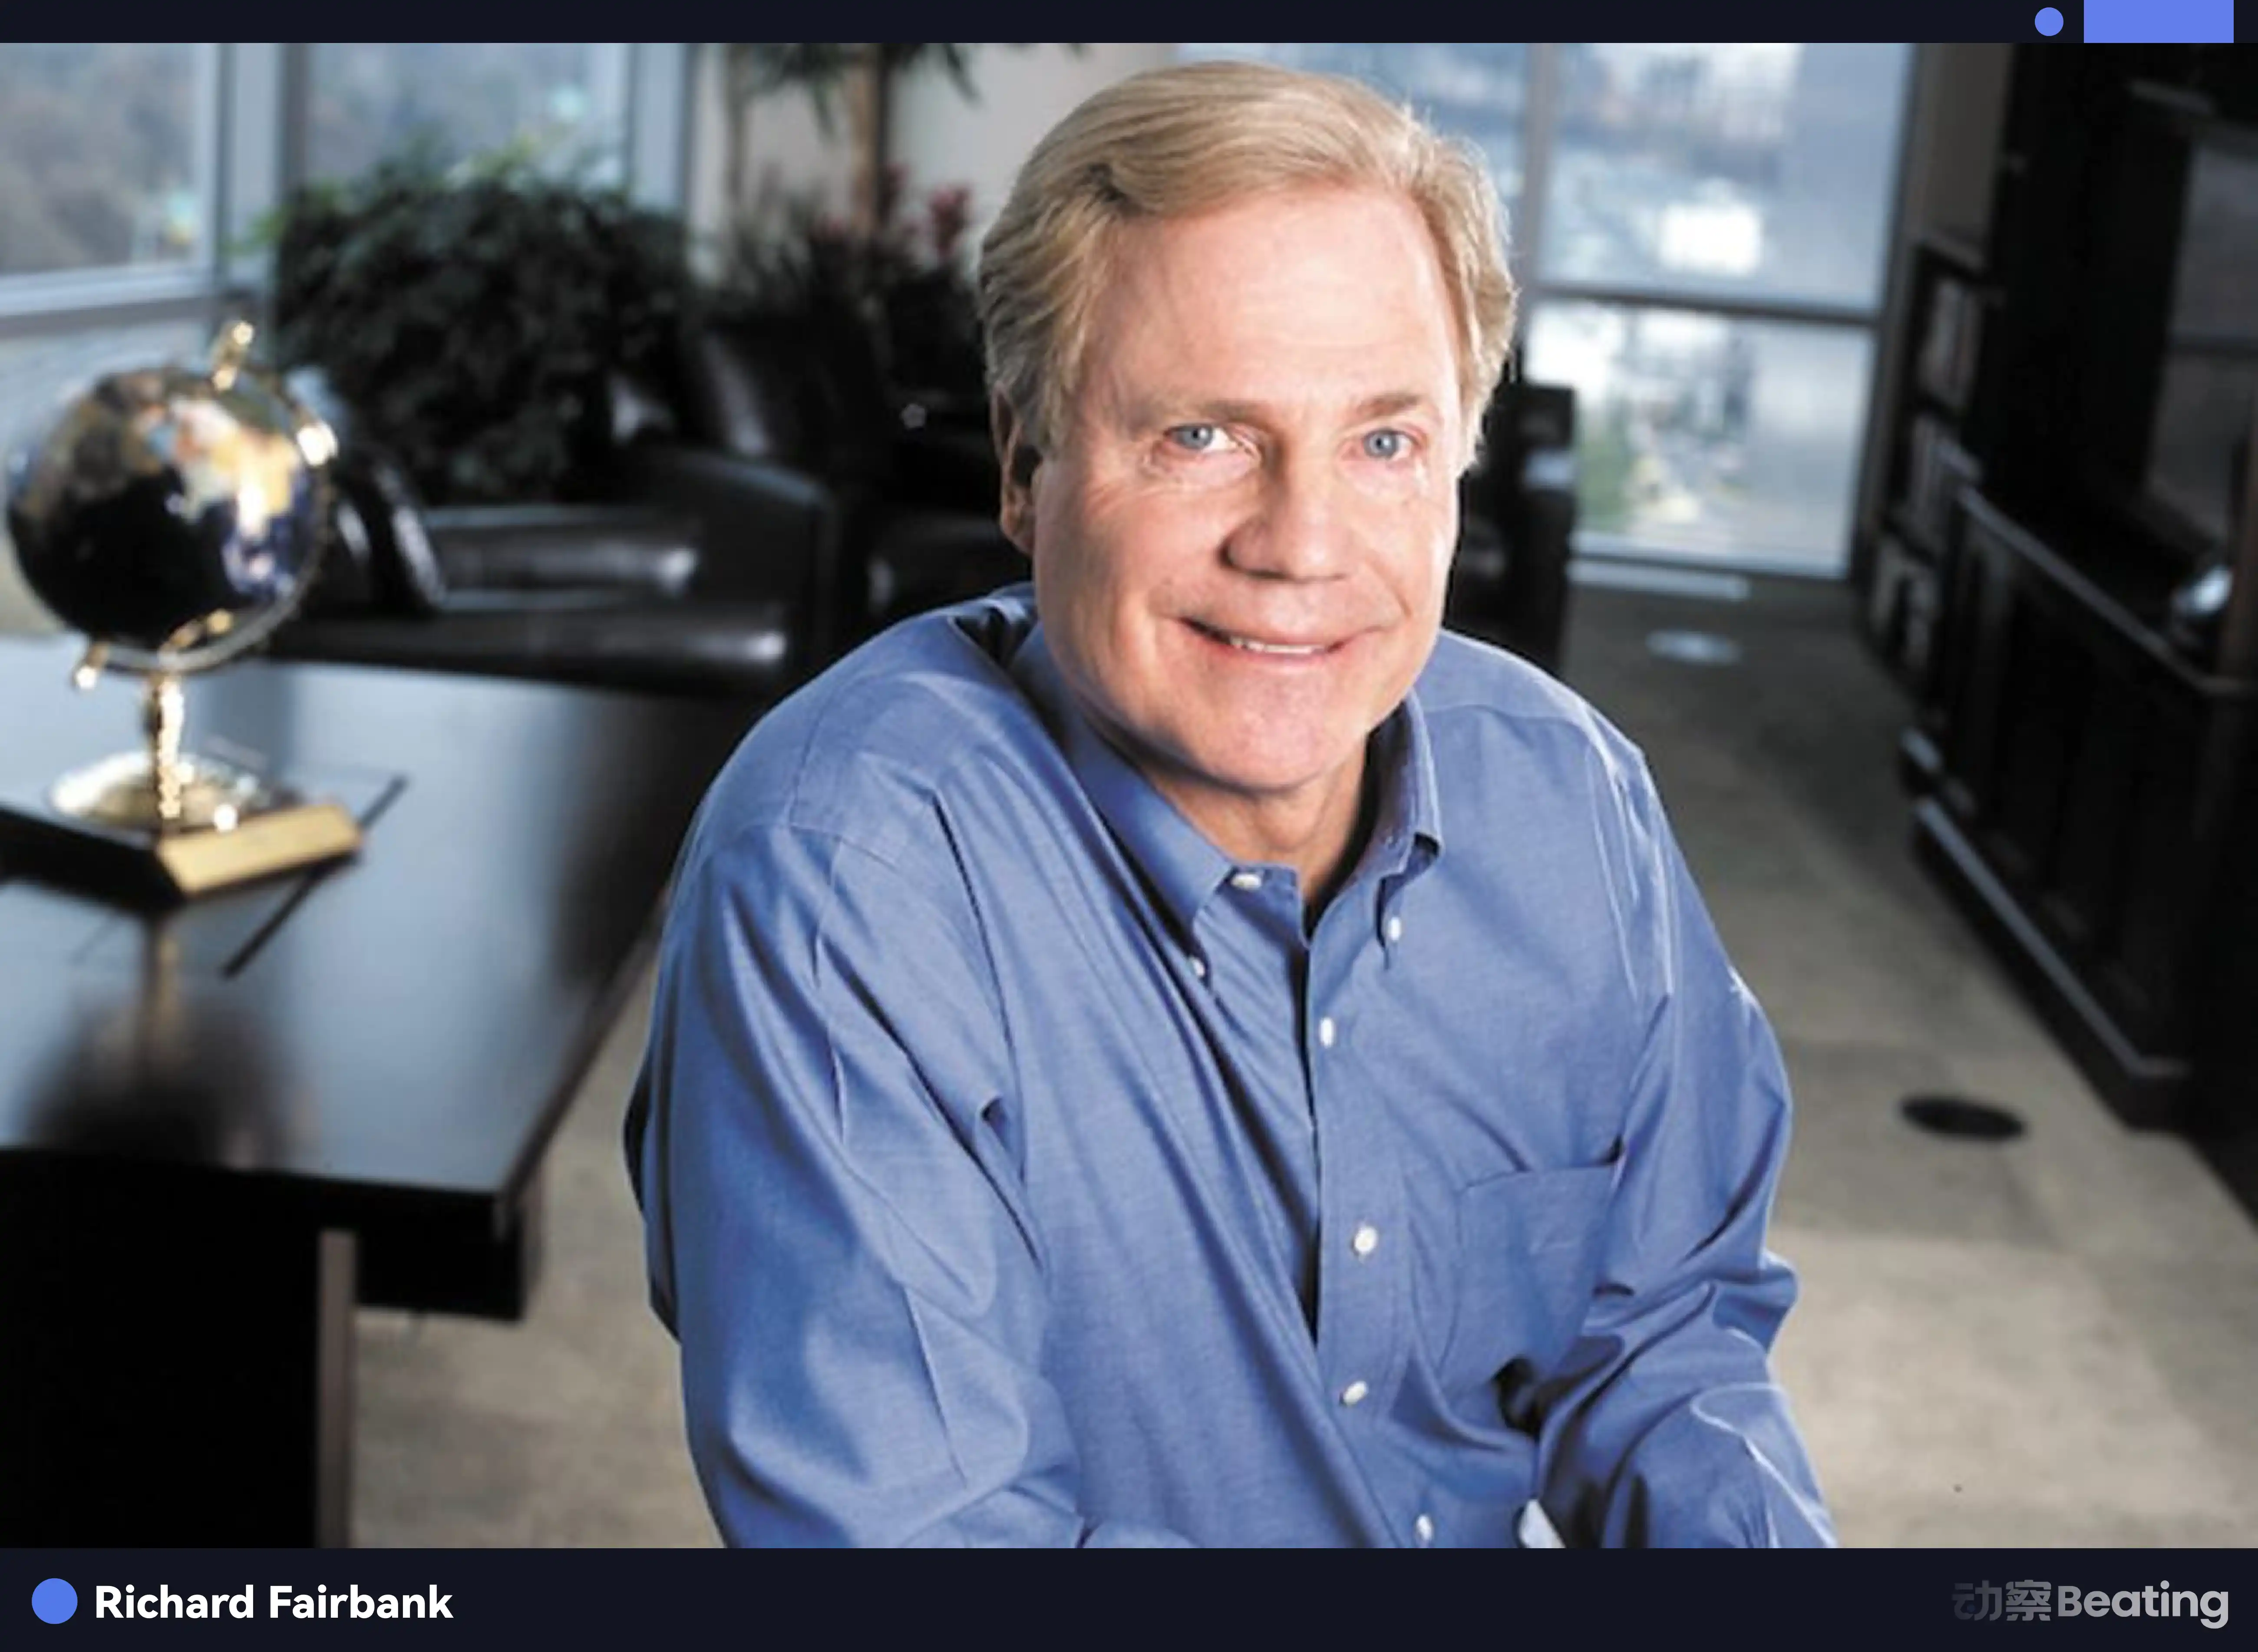
فِربنک ترازنامه کپیتال وان را پیش روی او گذاشت: $470B دارایی، $330B سپرده و سومین شبکه بزرگ توزیع کارت اعتباری کشور. در مقایسه، Brex با وجود داشتن روانترین رابط نرمافزاری و الگوریتمهای کنترل ریسک، همواره با هزینه تأمین مالی خود محدود میشد.
در دنیای فینتک، رشد زمانی تنها معیار ارزش بود؛ اما تا سال ۲۰۲۶، شرکتهای فینتک همزمان با تغییرات محیط بازار سرمایه، بازنگری انتظارات رشد و شتابگرفتن هرچه بیشتر ادغامها در صنعت خدمات مالی روبهرو شدند.
طبق دادههای Caplight، ارزشگذاری کنونی Brex در بازار ثانویه فقط $3.9B است. دورفمن، مدیر مالی Brex، در بررسی پس از معامله، به نکتهای کلیدی اشاره کرد: «هیئتمدیره معتقد بود ضریب خرید ۱۳برابری سود ناخالص با معیارهای ممتاز شرکتهای پیشتاز بازارهای عمومی همخوانی دارد.»
این گفته یعنی اگر Brex عرضه اولیه را انتخاب کند، در شرایط بازار اوایل سال ۲۰۲۶، برای یک شرکت فینتک با رشد %40 که هنوز به سودآوری کامل نرسیده، عبور از ضریب ارزشگذاری ۱۰برابری در بازار عمومی بسیار دشوار خواهد بود. بنابراین، حتی اگر عرضه اولیه با موفقیت انجام شود، احتمال زیادی دارد ارزش بازار Brex به کمتر از $5B برسد و شرکت حتی با تخفیف بلندمدت نقدشوندگی مواجه شود.
از یک سو، مسیر عرضه اولیه بسیار نامطمئن است و پس از لیست شدن احتمال عرضه با قیمتی پایینتر از قیمت عرضه و فروش استقراضی وجود دارد؛ از سوی دیگر، کپیتال وان ترکیبی از وجه نقد و سهام به همراه تأیید فوری یک بانک بزرگ را ارائه میدهد.
اگر مسئله فقط نوسان ارزشگذاری بود، آیا Brex نمیتوانست با بهینهسازی نرمافزار و الگوریتمهایش از زمستان سرمایه جان سالم به در ببرد؟ واقعیت چنین گزینهای را در اختیار Brex نگذاشت.
ترازنامه در حال بلعیدن جهان است
سیلیکونولی مدتها به شعار A16Z، یعنی «نرمافزار در حال بلعیدن جهان است»، باور داشت.
بنیانگذاران Brex واقعاً به این باور پایبند بودند؛ اما صنعت مالی قاعدهای دارد که درک آن برای مهندسان نرمافزار دشوار است. در جنگ ارزها، تجربه کاربری فقط ظاهر ماجراست؛ ترازنامه، سیستمعامل واقعی کسبوکار است.
Brex بهعنوان یک شرکت فینتک بدون مجوز بانکی، در اصل بانکی صوری است. تمام اعتباری که اعطا میکند به پشتیبانی مالی بانکهای همکار در هسته فعالیتش وابسته است و درآمد حاصل از سود سپردهها نیز با بانکهایی که پشتوانه حسابها را فراهم میکنند تقسیم میشود.
این مسئله در دوران نرخ بهره پایین که منابع مالی فراوان بود مشکلی ایجاد نمیکرد. اما در محیطی با نرخ بهره بالا، مدل کسبوکار Brex شروع به خفهشدن کرد.
میتوان ساختار درآمدی Brex را به چند بخش تقسیم کرد. تا سال ۲۰۲۳، حدود یکسوم درآمدش از حاشیه سود سپردههای مشتریان، حدود %6 از حق اشتراک SaaS و باقی آن از کارمزد تراکنشهای کارت اعتباری تأمین میشد.
با رسیدن نرخ بهره به %5.5، Brex در موقعیتی فشرده قرار گرفت.
از یک سو، هزینه تأمین مالی بالاست و مشتریان دیگر حاضر نیستند میلیونها دلار راکد را در حساب بدون بهره Brex نگه دارند. آنها بازده بیشتری میخواهند و این موضوع مستقیماً حاشیه سود Brex را کاهش میدهد.
از سوی دیگر، وزن ریسکها رو به افزایش است. در محیطی با نرخ بهره بالا، خطر ورشکستگی استارتاپها بهصورت تصاعدی بیشتر میشود. سیستم کنترل ریسک بلادرنگی که Brex به آن میبالید، ناچار به محافظهکاری میشود و این امر به کاهش چشمگیر سقف اعتبارها و افت شدید حجم تراکنشها میانجامد.
فِربنک در اعلامیه خرید، نکتهای ظریف اما تند مطرح کرد: «مشتاقیم تجربه مشتری پیشروی Brex را با ترازنامه قدرتمند کپیتال وان ترکیب کنیم.» ترجمه سادهاش این است: کدتان زیباست، اما پول ارزان کافی ندارید.
کپیتال وان $330B سپرده کمهزینه دارد؛ یعنی اگر به یک کسبوکار همان $100 را وام بدهد، سودآوری کپیتال وان میتواند بیش از سه برابر Brex باشد.
نرمافزار میتواند تجربه را تغییر دهد، اما سرمایه میتواند آن تجربه را بخرد؛ این واقعیت تلخ صنعت فینتک در سال ۲۰۲۶ است. سیستم نرمافزاریای که Brex طی ۹ سال و با $1.3B سرمایه ساخت، در برابر سرمایه قدرتمند کپیتال وان چیزی جز افزونهای قابلادغام نیست.
اما هنوز پرسشی اساسی باقی است: چرا Brex نتوانست مانند کپیتال وان با صبر در انتظار چرخه بعدی نرخ بهره بماند؟ بنیانگذارانش هنوز ۳۰ ساله نشدهاند، سابقه موفقی دارند و از ثروت شخصی فراوانی برخوردارند؛ پس کاملاً توانایی اداره شرکت را دارند. در نهایت چه چیزی آنها را به تسلیم واداشت؟
۲۹سالگی زمان انتظار نیست؛ ۷۴سالگی هست
در صنعت مالی، زمان دوست نیست؛ دشمن است. و تنها سرمایه میتواند دشمن را به دوست تبدیل کند.
مسیر حرفهای هنریکه دوبوگراس و پدرو فرانچسکی تقریباً حماسهای درباره سرعت است. در ۱۶سالگی کارآفرین شدند و شرکتی را پس از ۳ سال فروختند. در ۲۰سالگی دوباره کارآفرین شدند و طی ۲ سال به یونیکورن رسیدند. آنها عادت دارند موفقیت را با سال و حتی ماه بسنجند. برای آنها، انتظار ۵ تا ۱۰ سال تقریباً بهاندازه یک عمر حرفهای است.
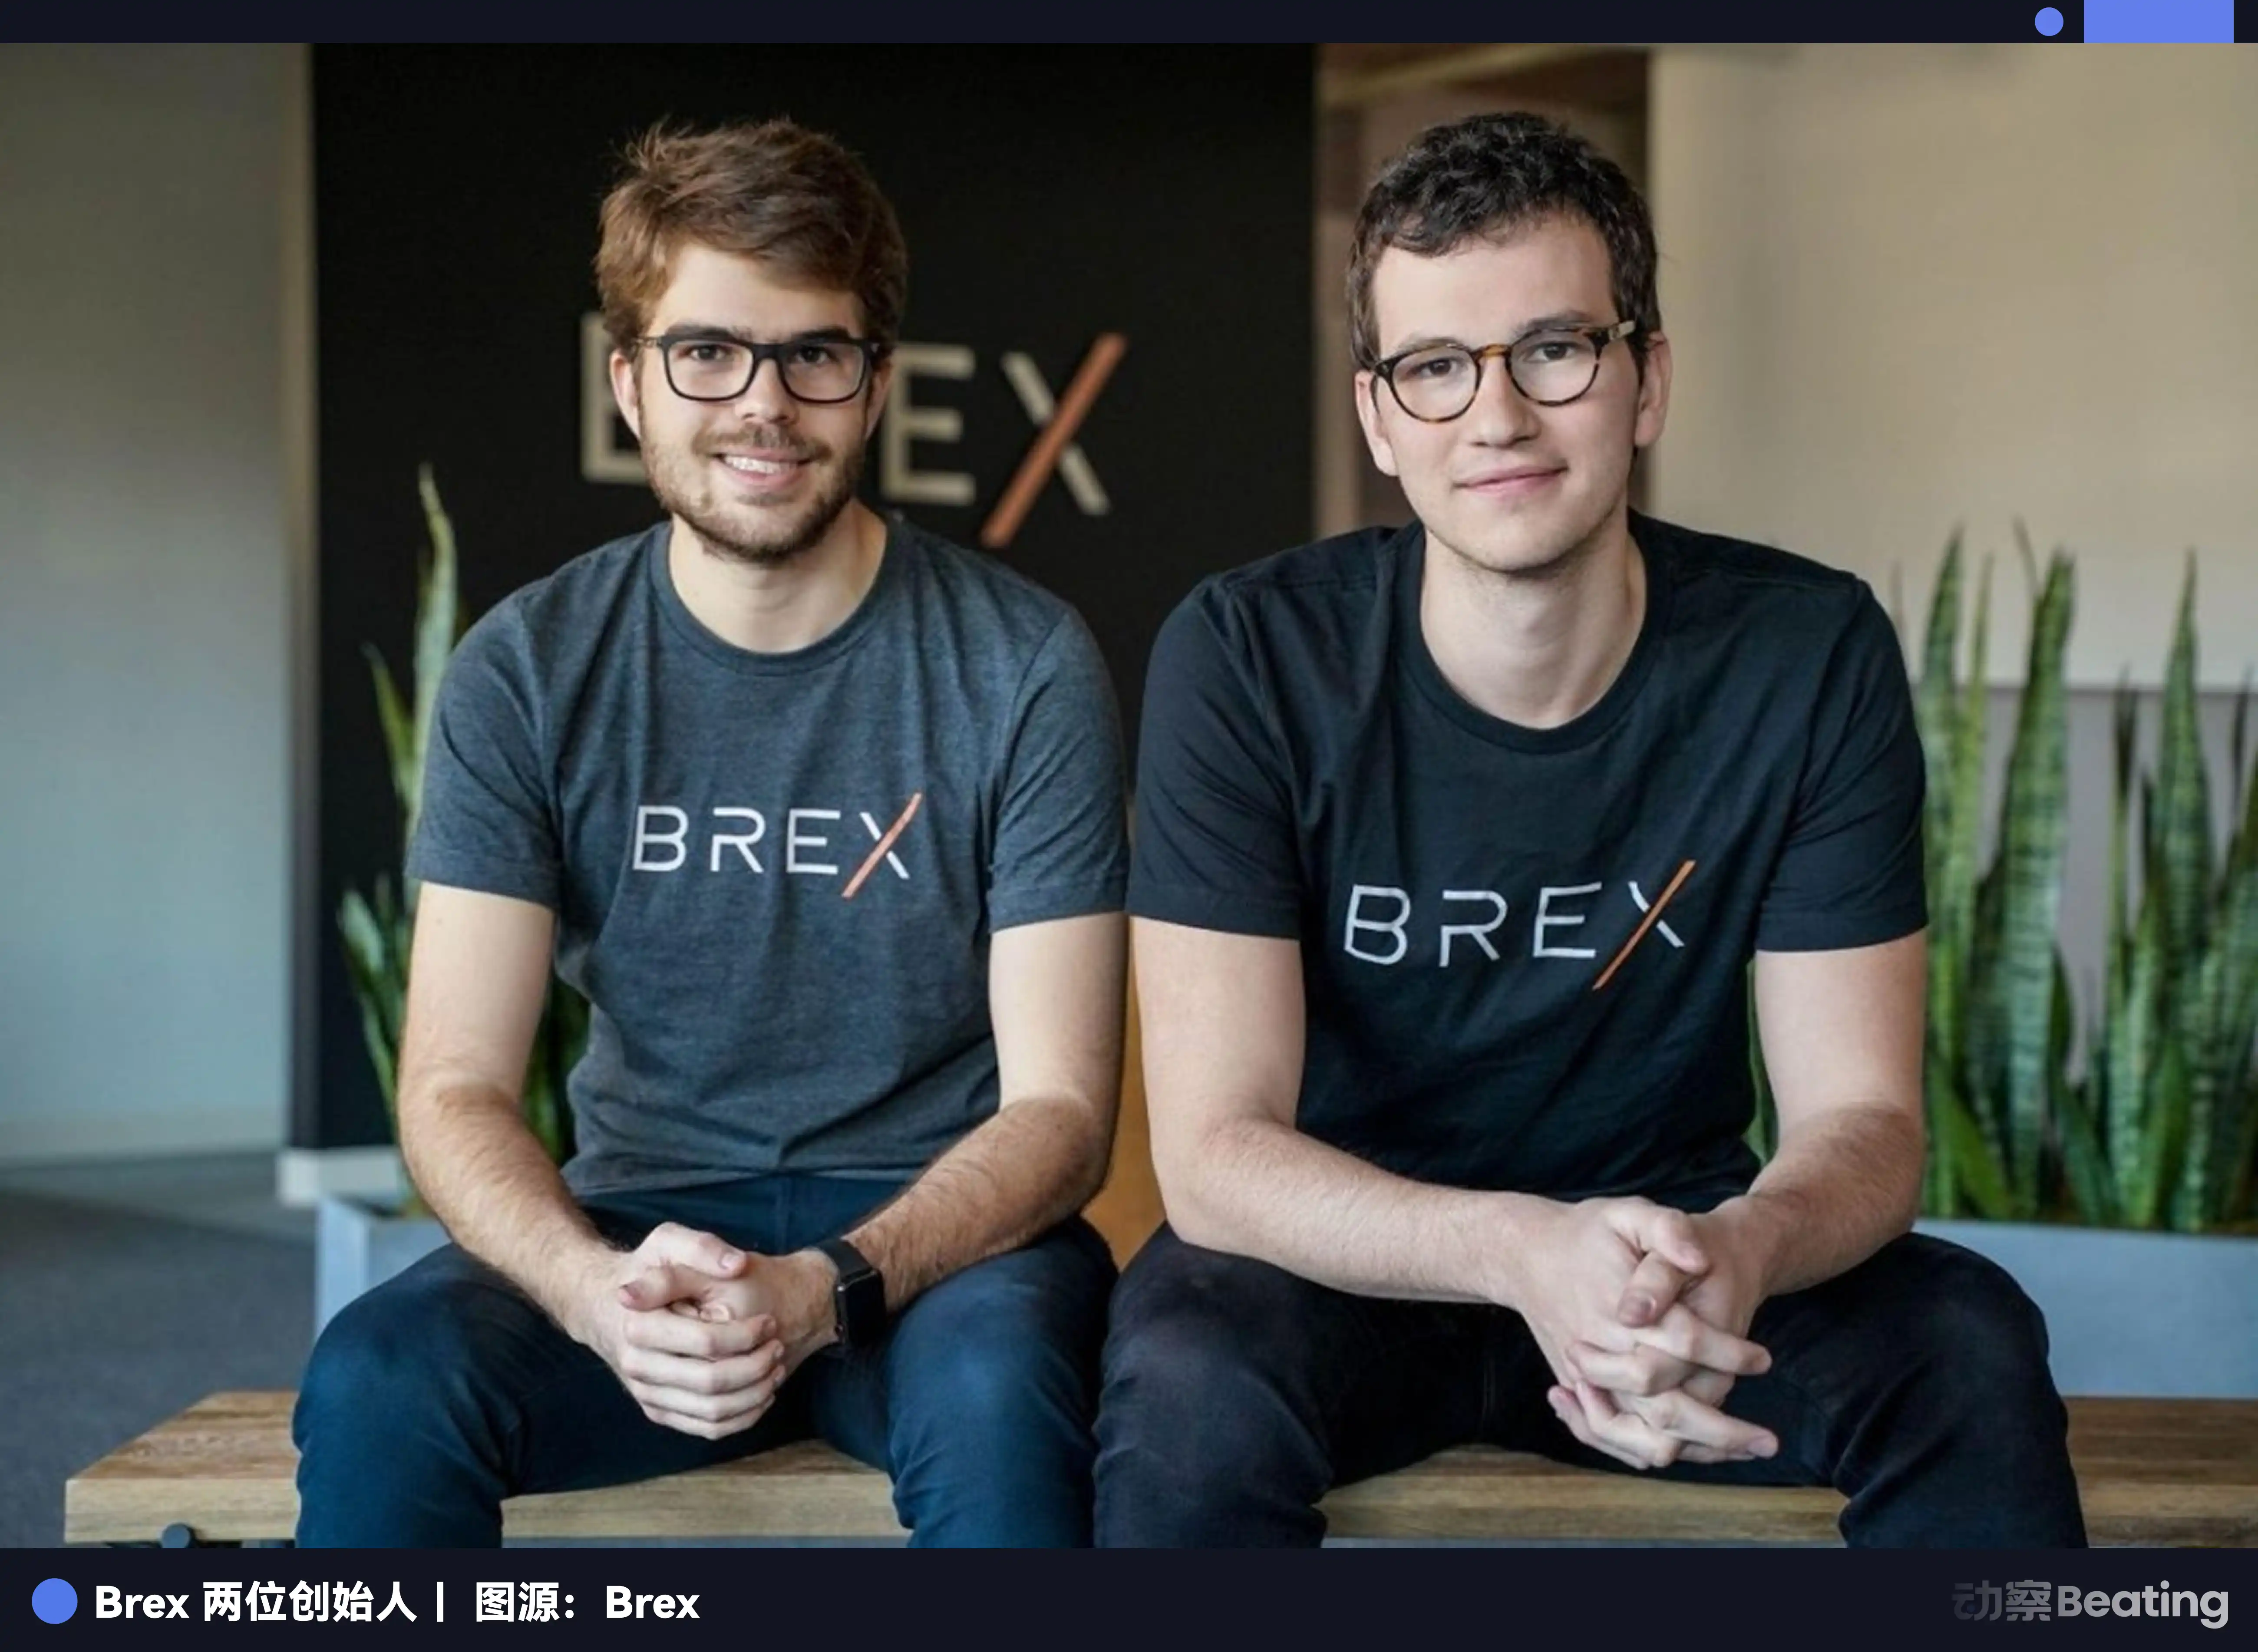
آنها به سرعت، آزمونوخطای سریع، تکرار سریع و موفقیت سریع باور دارند. این مرام سیلیکونولی و ساعت زیستی جوانان ۲۰ساله است.
اما حریفی که با او روبهرو شدند، ریچارد فِربنک است.
فِربنک امسال ۷۴ سال دارد، کپیتال وان را در سال ۱۹۸۸ بنیانگذاری کرد و ۳۸ سال زمان گذاشت تا آن را به ششمین بانک بزرگ ایالات متحده تبدیل کند. او به سرعت باور ندارد؛ به شکیبایی باور دارد. در سال ۲۰۲۴، $35.3B برای خرید دیسکاور هزینه کرد و ادغام بیش از یک سال طول کشید. در سال ۲۰۲۶، $5.15B برای خرید Brex پرداخت و گفت که میتوانیم ۱۰ سال برای ادغام آن وقت بگذاریم.
این دو ساختار زمانی کاملاً متفاوتاند.
برای دوبوگراس و فرانچسکی که در دهه ۲۰ زندگیشان هستند، زمان با پول سرمایهگذاران خریده شده است. Brex $1.3B سرمایه جذب کرد و سرمایهگذاران انتظار دارند طی ۵ تا ۱۰ سال، از طریق عرضه اولیه یا خرید شرکت، بازدهی ببینند.
هرچند این خرید به درخواست سرمایهگذاران انجام نشد، مطالبه آنها برای خروج قطعاً عاملی است که پدرو باید هنگام تصمیمگیری در نظر بگیرد. دورفمن، مدیر مالی، بارها بر فراهمکردن نقدشوندگی %100 برای سهامداران تأکید کرده است و این اتفاقی نیست.
مهمتر از آن، زمان خود بنیانگذاران نیز محدود است. پدرو امسال ۲۹ سال دارد؛ میتواند ۵ یا ۱۰ سال صبر کند، اما آیا میتواند ۲۰ سال منتظر بماند؟ آیا میتواند مانند فِربنک، بیشتر از 38 سال را صرف ساختن تدریجی یک شرکت کند؟ با پیشیگرفتن رقیبشان Ramp، نامشخصبودن فرصت عرضه اولیه و نیاز سرمایهگذاران به خروج، زمان پدرو نیز میگذرد.
در ۷۴سالگی، زمان فِربنک با پول سپردهگذاران خریده شده است. کپیتال وان $330B سپرده دارد و اگرچه سپردهگذاران از نظر تئوری میتوانند هر زمان پول خود را برداشت کنند، سپردهها از نظر آماری منبعی پایدار برای تأمین مالی هستند. فِربنک میتواند با این پول ۵ یا ۱۰ سال صبر کند؛ تا نرخ بهره پایین بیاید، ارزشگذاریهای فینتک به کف برسند و بهترین فرصت خرید از راه برسد.
این همان عدم تقارن زمان است. زمان فینتک، چه برای بنیانگذاران و چه برای سرمایهگذاران، محدود است؛ اما زمان یک بانک نسبتاً بینهایت است، چون سپردهها منبعی پایدار برای تأمین مالیاند.
Brex با داستان خودش درسی به همه کارآفرینان فینتک در سیلیکونولی داد: هرچقدر هم سریع باشید، نمیتوانید از شکیبایی سرمایه پیشی بگیرید.
قیمت --
سرنوشت نوآوران
خرید Brex پایان دورهای را رقم میزند که در آن باور داشتند فینتک میتواند بانکهای سنتی را کاملاً جایگزین کند.
اگر دو سال گذشته را مرور کنیم، در 04/2025، امریکن اکسپرس نرمافزار مدیریت هزینه Center را خرید. در 09/2025، گلدمن ساکس پس از برچیدن کسبوکار امور مالی مصرفکنندهاش، مسیرش را تغییر داد و یک استارتاپ وامدهی مبتنی بر هوش مصنوعی در بوستون را خرید. در 01/2026، جیپیمورگان چیس ادغام پلتفرم فینتک بازنشستگی بریتانیایی WealthOS را تکمیل کرد.
میتوان گفت شرکتهای فینتک در مرحله صفر تا یک مسئول پیشروی هستند و با یارانههای سرمایهگذاری خطرپذیر، آزمونوخطای بازار، آموزش کاربران و نوآوری فناورانه را پیش میبرند. اما بهمحض آنکه مدل کسبوکار اعتبارش را ثابت کند یا صنعت وارد رکود شود و ارزشگذاریها به سطحی پایینتر بازگردند، بانکهای سنتی مانند لاشخورها ظاهر میشوند و ثمره این نوآوری را با هزینهای کمتر تصاحب میکنند.
Brex $1.3B سرمایه را مصرف کرد، ۲۵٬۰۰۰ مشتری استارتاپیِ ممتاز جذب کرد و تیمی در سطح جهانی در مهندسی مالی پرورش داد. اکنون کپیتال وان فقط باید $5.15B بپردازد که بخش قابلتوجهی از آن به شکل سهام است، تا همه اینها را تصاحب کند.
از این منظر، کارآفرینان فینتک در حال برهمزدن نظم بانکها نیستند؛ آنها برای بانکها کار میکنند. این شکل تازهای از برونسپاری ریسک است: بانکهای سنتی دیگر نیازی ندارند تحقیقوتوسعه پرریسک را در داخل انجام دهند و فقط باید منتظر بمانند.
خروج Brex تمام توجهها را به رقیبش، Ramp، معطوف کرده است.
Ramp که در حال حاضر تنها یونیکورن فوقالعاده بزرگ این حوزه است، همچنان قدرتمند به نظر میرسد. درآمد سالانه تکرارشونده آن همچنان رشد میکند و ترازنامهاش نیز باثباتتر به نظر میرسد. اما زمان برای آن هم در حال گذر است.
Ramp در سال ۲۰۱۹ تأسیس شد و با توجه به چرخه سرمایهگذاری سرمایهگذاری خطرپذیر، اکنون وارد سال هفتم فعالیتش شده است؛ یعنی باید پاسخگو باشد. سرمایهگذاران مراحل پایانی که در سالهای ۲۰۲۱ تا ۲۰۲۲ با ارزشگذاری بیشتر از $30B وارد شدند، انتظاراتی برای بازدهی دارند که بسیار فراتر از Brex است.
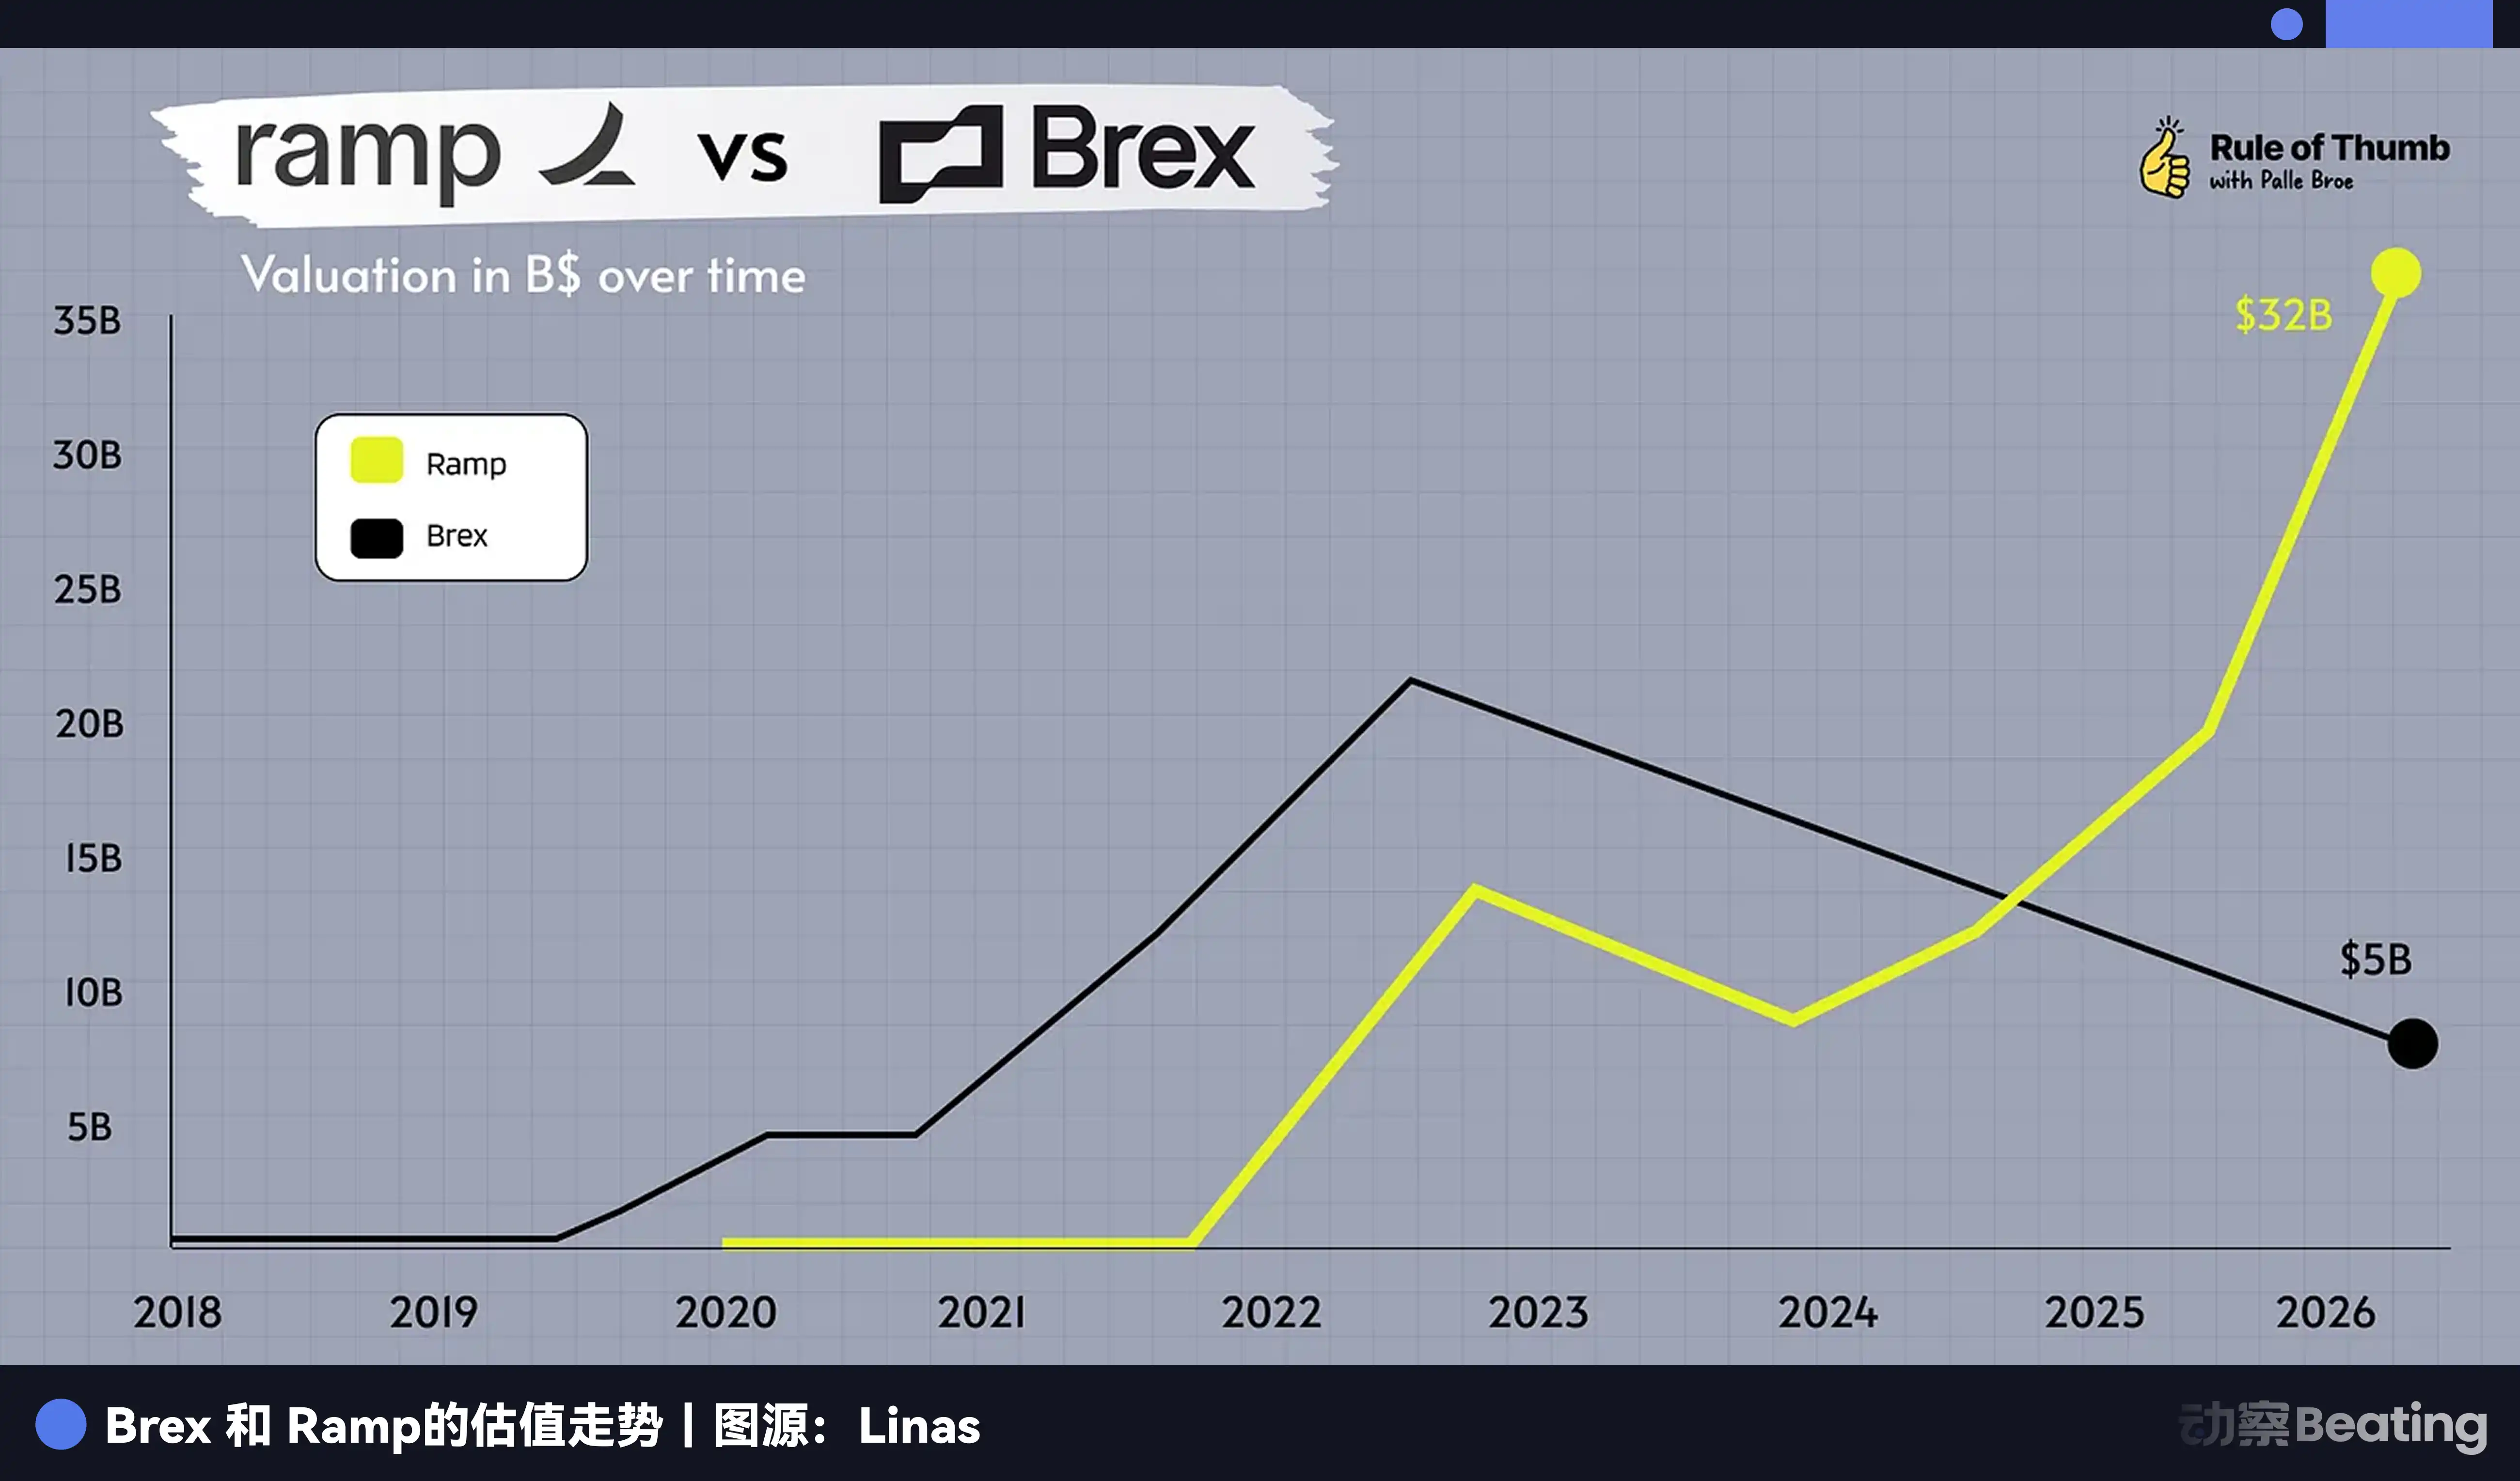
اگر در سال ۲۰۲۶ فرصت عرضه اولیه همچنان فقط در اختیار شمار اندکی از غولهای سودآور باشد، آیا Ramp هم با دوراهی مشابهی روبهرو خواهد شد؟
تاریخ صرفاً تکرار نمیشود، اما همیشه قافیهای آشنا دارد. داستان Brex به ما میگوید در صنعت کهن مالی، چیزی به نام شرکت کاملاً نرمافزاری وجود ندارد. وقتی محیط بیرونی ناگهان تغییر میکند، نقطهضعف زمانی فینتک آشکار میشود و آنها را ناچار میکند میان خریداریشدن و تقلا در بلندمدت یکی را انتخاب کنند. پدرو گزینه نخست را برگزید؛ نه از سر تسلیم، بلکه تصمیمی واقعبینانه.
بااینحال، همین واقعبینی سرنوشت فینتک است.
فقط فراموش نکنید که Brex سابق زمانی مدعی بود امریکن اکسپرس را به چالش میکشد و حتی رمز وایفای یکی از دفاتر را «BuyAmex» گذاشته بود.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید
پاداشهای معاملات آتی WEEX در سپتامبر 2026: شانس برد تا 10,000 USDT
با پاداشهای معاملات آتی WEEX در سپتامبر 2026 آشنا شوید. از طریق معاملات آتی واجد شرایط تخممرغ شانسی دریافت کنید و شانس برد تا 10,000 USDT را داشته باشید.

گزارش پژوهشی پرداخت ایجنتیک: از مسیرهای پرداخت تا چشمانداز اکوسیستم

THENA در زنجیره BNB حجم معاملات نقدی خود را به بیش از 40 میلیارد دلار رساند
پاداشهای مینیاپ تلگرام WEEX: وجوه آزمایشی، ایردراپهای پوزیشن BTC و فرصت دریافت آیفون 17 پرو
با رویداد پاداشهای مینیاپ تلگرام WEEX آشنا شوید و از طریق انجام وظایف واجد شرایط، وجوه آزمایشی، ایردراپ پوزیشن BTC و فرصتی برای دریافت آیفون 17 پرو کسب کنید.

مایکروسافت به عقب برمیگردد: منوی زمینه کلاسیک ویندوز 10 را پس از سالها شکایت بازمیگرداند

نرخ بهره بلندمدت به آرامی عبور کرد، این بار فدرال رزرو ممکن است ناتوان باشد

بنیانگذار Curve میگوید فشار FATF میتواند DeFi را ایمنتر و غیرمتمرکزتر کند
بیتکوین: پایینترین سطح بعدی ممکن است در اکتبر ۲۰۲۶ رخ دهد

سالگرد ثبت دامنه bitcoin.org به مدت 18 سال

کریکن تجارت سهام ایالات متحده را برای مشتریان منطقه اقتصادی اروپا آغاز کرد
[مصاحبه نهایی SCAN 2026] ⑦KAOS آشفتگی: با تجزیه و تحلیل و ردیابی زنجیرهای به دنبال پیروزی است

موزیلا مسدودکننده تبلیغات را به فایرفاکس برای iOS اضافه میکند، اما موتورهای جستجو را مستثنی میکند

یوتیوب روش شمارش بازدیدها را تغییر میدهد تا با تیکتاک و اینستاگرام همراستا شود

داراییهای جهانی جعلی استخر گچا خود را برای مجموعههای جدید NFT باز میکند

بحث بزرگ درباره کاهش نرخ بهره اتریوم: آیا EIP-8363 که راهی غیرمعمول را در پیش گرفته، اکنون پنجره طلایی برای استیکینگ است؟
آمریکای لاتینیها به سمت دلارهای دیجیتال حرکت میکنند. آیا وجوه آنها ایمن است؟

[مصاحبه نهایی SCAN 2026] ⑤EDCCS: چهار دانشجوی چینی، اولین شرکت در مسابقه ردیابی بلاکچین

جیپیمورگان، حساب پلیمارکت را خاتمه داد؛ تمایل به مشارکت در IPO

بازار پیشبینی نوویگ از دادستان کل ویسکانسین شکایت کرد

[مصاحبه نهایی SCAN 2026] ④1nf1n1ty: تجربهای مستحکم از بیش از 200 CTF
رابرت کیوساکی پیشبینیهای ریچارد فولر را به بیتکوین و هوش مصنوعی مرتبط کرد

[مصاحبه نهایی SCAN 2026] ②J0y_B0y: چهار دانشجوی دانشگاه علوم کاربردی اردن گرد هم آمدهاند

وال استریت ژورنال: چگونه تجارت هوش مصنوعی توجهات را از ارزهای دیجیتال میرباید؟

نیجل فاراژ با بررسی مجدد هدیه ۶.۷ میلیون دلاری مرتبط با ارزهای دیجیتال مواجه است

بهراستی، اهمیتی نمیدهم: مدیرعامل تتر انتقادات را پس از اولین حسابرسی KPMG رد کرد

40 روز پس از MiCA: بازار ارزهای دیجیتال اروپا چگونه است
بهروزرسانی Glamsterdam، پاسخ به گسترش L1 اتریوم
مصاحبه با مت هوجان: ارزش بازار داراییهای دیجیتال تا سال 2030 به 10 تریلیون دلار خواهد رسید

بالتیمور از کالشی و پلیمارکت شکایت کرد و کوینبیس، رابینهود و وبول را به این دعوا کشاند

پس از شکست BIP-110، پلن B تقریباً غیرممکن میداند که آغازهای بیتکوین را دوباره بسازد
پاداشهای معاملات آتی WEEX در سپتامبر 2026: شانس برد تا 10,000 USDT
با پاداشهای معاملات آتی WEEX در سپتامبر 2026 آشنا شوید. از طریق معاملات آتی واجد شرایط تخممرغ شانسی دریافت کنید و شانس برد تا 10,000 USDT را داشته باشید.
گزارش پژوهشی پرداخت ایجنتیک: از مسیرهای پرداخت تا چشمانداز اکوسیستم
THENA در زنجیره BNB حجم معاملات نقدی خود را به بیش از 40 میلیارد دلار رساند
پاداشهای مینیاپ تلگرام WEEX: وجوه آزمایشی، ایردراپهای پوزیشن BTC و فرصت دریافت آیفون 17 پرو
با رویداد پاداشهای مینیاپ تلگرام WEEX آشنا شوید و از طریق انجام وظایف واجد شرایط، وجوه آزمایشی، ایردراپ پوزیشن BTC و فرصتی برای دریافت آیفون 17 پرو کسب کنید.
مایکروسافت به عقب برمیگردد: منوی زمینه کلاسیک ویندوز 10 را پس از سالها شکایت بازمیگرداند
نرخ بهره بلندمدت به آرامی عبور کرد، این بار فدرال رزرو ممکن است ناتوان باشد


