
آیا IBIT واقعاً میتواند باعث لیکوییدیشن در سراسر بازار شود؟

 امتیازدهی ما در گوگل


عنوان اصلی: «آیا IBIT واقعاً میتواند باعث لیکوییدیشن در سراسر بازار شود؟»
نویسنده اصلی: ChandlerZ، Foresight News
وقتی بازار با افت شدیدی روبهرو میشود، روایتها اغلب خیلی زود بهدنبال منبعی مشخص برای آن میگردند.
اخیراً بازار بررسی عمیقی را درباره ریزش در 05/02 و بازگشت نزدیک به $10,000 در 06/02 آغاز کرده است. جف پارک، مشاور Bitwise و مدیر ارشد سرمایهگذاری ProCap، معتقد است این نوسان بیش از آنچه بیرون از بازار تصور میشود با اکوسیستم ETF اسپات بیتکوین ارتباط دارد و سرنخهای اصلی در بازار ثانویه و بازار آپشن صندوق iShares Bitcoin Trust بلکراک (IBIT) متمرکز هستند.
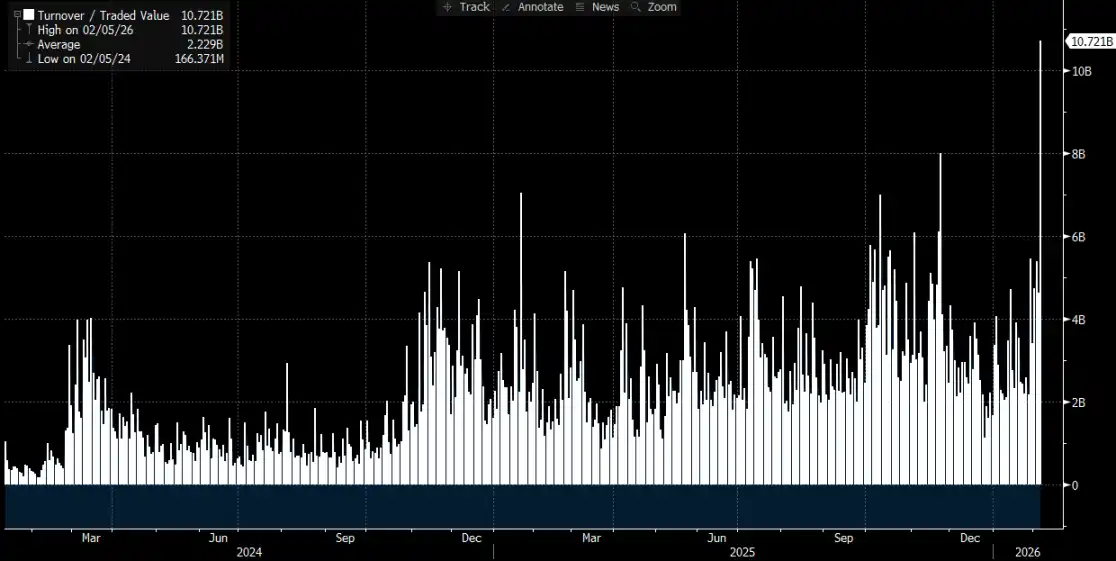
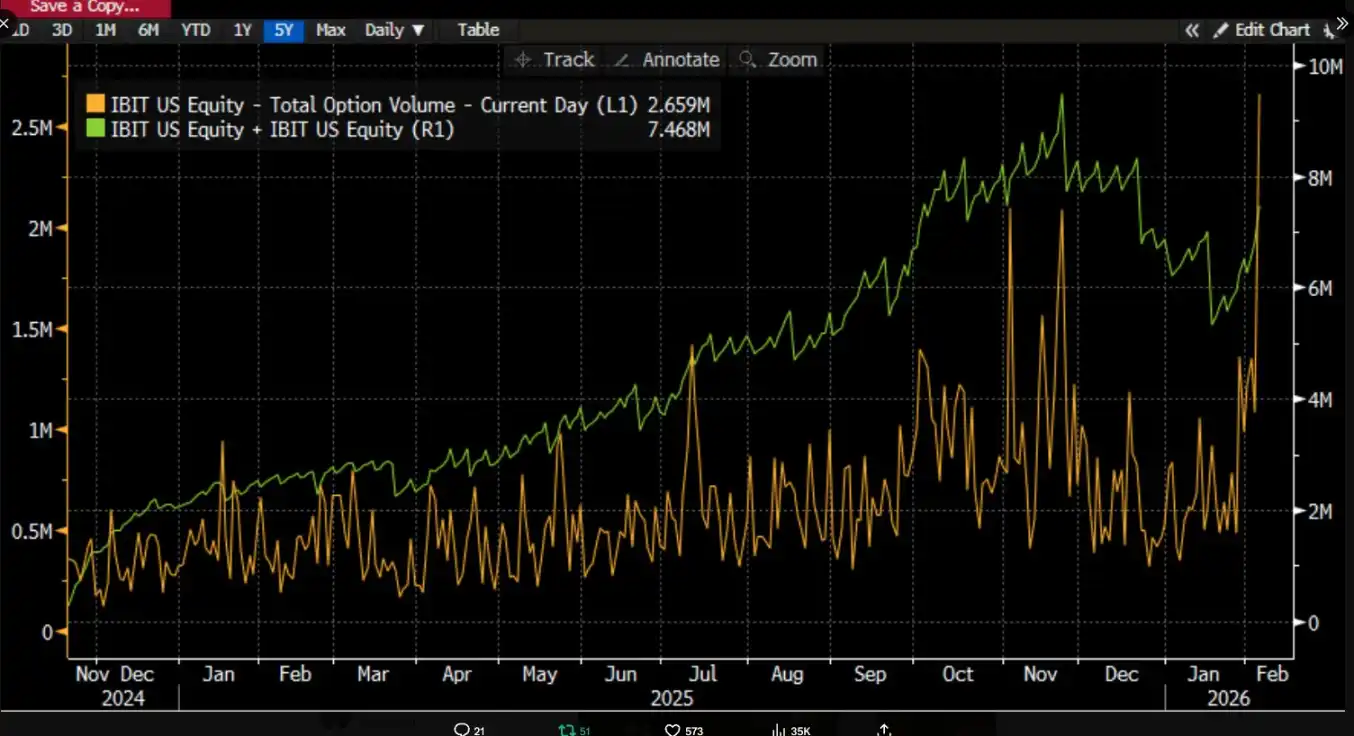
او اشاره کرد که IBIT در 05/02 شاهد رکوردشکنی در حجم معاملات و فعالیت آپشن بود؛ حجم معاملات بهمراتب بیشتر از قبل بود و ساختار معاملات آپشن بهسمت قراردادهای فروش (Put) تمایل داشت. نکتهای که حتی خلاف انتظار به نظر میرسد این است که بر اساس تجربه تاریخی، اگر قیمت در یک روز بیش از ۱۰ درصد افت کند، معمولاً شاهد بازخرید خالص قابلتوجه و خروج سرمایه از بازار هستیم، اما این بار عکس آن اتفاق افتاد. IBIT با ایجاد خالص واحدها روبهرو شد؛ سهام جدید باعث رشد داراییها شد و کل سبد ETFهای اسپات نیز ورود خالص سرمایه را تجربه کرد.
جف پارک معتقد است این همزمانیِ «ریزش و ایجاد خالص واحدها» قدرت توضیحی این روایت را تضعیف کرده که افت قیمت بهدلیل هراس سرمایهگذاران ETF و بازخرید داراییهایشان بوده است. در عوض، این وضعیت بیشتر با کاهش اهرم و ریسک در نظام مالی سنتی همخوانی دارد. معاملهگران، بازارسازان و سبدهای چنددارایی ناچار شدهاند ریسک خود را در چارچوب معاملات مشتقه و پوشش ریسک کاهش دهند. فشار فروش بیشتر از تعدیل موقعیتها در نظام پول فیات و فشردگی زنجیره پوشش ریسک ناشی شده و در نهایت، اثر آن از طریق معاملات بازار ثانویه IBIT و پوشش ریسک آپشن به قیمت بیتکوین منتقل شده است.
در بسیاری از بحثهای بازار، لیکوییدیشن نهادی از طریق IBIT مستقیماً به سقوط بازار نسبت داده میشود. اما اگر این زنجیره علّی را از نظر جزئیات سازوکار بررسی نکنیم، ممکن است ترتیب رویدادها را بهسادگی وارونه درک کنیم. معاملات ETF در بازار ثانویه مربوط به سهام ETF است، در حالی که ایجاد و بازخرید در بازار اولیه به تغییرات BTC در بخش امانی مربوط میشود. مرتبطدانستن خطیِ حجم معاملات بازار ثانویه با فروش معادل در بازار اسپات، از نظر منطقی چند گام توضیحی ضروری را نادیده میگیرد.
ادعای «لیکوییدیشن گسترده بهدلیل IBIT» در واقع بحثی درباره مسیر انتقال فشار است.
محور اصلی اختلافنظر درباره IBIT این است که فشار از کدام لایه بازار ETF و با چه سازوکاری به بخش شکلگیری قیمت BTC منتقل میشود.
روایت رایجتر بر خروج خالص سرمایه از بازار اولیه تمرکز دارد. منطق پشت آن ساده است: اگر سرمایهگذاران ETF از روی ترس سهام خود را بفروشند و بازخرید کنند، ناشر یا مشارکتکننده مجاز باید BTC پایه را بفروشد تا بازخرید را انجام دهد و به این ترتیب فشار فروش وارد بازار اسپات میشود. این افت قیمت نیز لیکوییدیشنهای بیشتری را برمیانگیزد و به زنجیرهای از آنها میانجامد.
این منطق در ظاهر درست به نظر میرسد، اما اغلب یک واقعیت مهم را نادیده میگیرد: سرمایهگذاران خرد و اکثریت قریببهاتفاق نهادها نمیتوانند مستقیماً سهام ETF را پذیرهنویسی یا بازخرید کنند؛ فقط مشارکتکنندگان مجاز میتوانند در بازار اولیه واحد ایجاد یا بازخرید کنند. آنچه معمولاً از آن با عنوان «ورود و خروج خالص روزانه» یاد میشود، به تغییر تعداد کل سهام منتشرشده در بازار اولیه اشاره دارد. حجم معاملات بازار ثانویه، هرقدر هم زیاد باشد، فقط مالکیت سهام را تغییر میدهد و بهطور خودکار تعداد کل سهام را تغییر نمیدهد؛ همچنین بههیچوجه بهطور خودکار باعث جابهجایی BTC در بخش امانی نمیشود.
تحلیلگر، Phyrex Ni، میگوید آنچه پارکر از آن بهعنوان لیکوییدیشن یاد کرده، در واقع تسویه ETF اسپات IBIT است، نه تسویه بیتکوین. در مورد IBIT، تنها چیزی که در بازار ثانویه معامله میشود خود IBIT است و قیمت آن به BTC متصل است. با این حال، فعالیت معاملاتی بهخودیخود فقط درون بازار اوراق بهادار انجام میشود.
تأثیر واقعی بر BTC فقط در بازار اولیه و هنگام ایجاد یا بازخرید سهام رخ میدهد. این مسیر را APها (مشابه بازارسازان) اجرا میکنند. هنگام ایجاد واحدهای جدید IBIT، AP باید BTC یا وجه نقد معادل آن را فراهم کند و BTC وارد سامانه امانی میشود؛ سامانهای که مشمول محدودیتهای نظارتی است و ناشر و نهادهای مرتبط نمیتوانند آزادانه به داراییهای آن دسترسی داشته باشند. هنگام بازخرید، متولی BTC را به AP منتقل میکند و AP سپس درباره نحوه واگذاری آن تصمیم میگیرد و عواید بازخرید را تسویه میکند.
ETFها عملاً بر پایه نظامی دولایه فعالیت میکنند. بازار اولیه عمدتاً با خرید و بازخرید بیتکوین سروکار دارد؛ فرایندی که بیشتر از سوی APهایی انجام میشود که نقدینگی فراهم میکنند و از اساس به استفاده از USD برای ایجاد USDC شباهت دارد. APها بهندرت BTC را از طریق پلتفرمهای معاملاتی به گردش درمیآورند، بنابراین کاربرد اصلی خرید ETF اسپات، قفلکردن نقدینگی بیتکوین است.
حتی در صورت بازخرید نیز ممکن است APها برای فروش دارایی نیازی به استفاده از بازار عمومی، بهویژه بازارهای اسپات پلتفرمهای معاملاتی، نداشته باشند. ممکن است APها خودشان موجودی BTC داشته باشند و در بازه تسویه T+1، از روشهای منعطفتری برای تحویل و تأمین مالی استفاده کنند. بنابراین، حتی در جریان لیکوییدیشن گسترده در 05/01، BTC بازخریدشده در پی خروج سرمایه از بلکراک کمتر از ۳٬۰۰۰ واحد بود و مجموع BTC بازخریدشده از سوی مؤسسات ETF در سراسر آمریکا نیز به کمتر از ۶٬۰۰۰ واحد رسید. یعنی حداکثر BTC فروختهشده به بازار از سوی مؤسسات ETF فقط حدود ۶٬۰۰۰ واحد بود. علاوه بر این، ممکن است تمام این ۶٬۰۰۰ BTC نیز به پلتفرمهای معاملاتی منتقل نشده باشد.
تسویهای که پارکر به IBIT نسبت داد، در واقع در بازار ثانویه رخ داد و حجم معاملات آن در مجموع حدود $10.7B بود؛ این رقم بزرگترین حجم معاملات تاریخ IBIT بهشمار میرفت. اگرچه این رویداد باعث تسویه برخی نهادها شد، باید توجه داشت که این تسویه مشخصاً مربوط به IBIT بود و شامل تسویه بیتکوین نمیشد. دستکم، این تسویه به بازار اولیه IBIT منتقل نشد.
بنابراین، افت شدید بیتکوین فقط باعث تسویه IBIT شد، اما به تسویه BTC ناشی از IBIT منجر نشد. دارایی پایه در معاملات بازار ثانویه ETF، اساساً خود ETF است و BTC صرفاً نقش لنگر قیمتی ETF را دارد. مهمترین اثر بر بازار زمانی رخ میدهد که فروش BTC در بازار اولیه باعث لیکوییدیشن شود، نه بهدلیل خود IBIT. در واقع، با اینکه قیمت بیتکوین در روز پنجشنبه بیشتر از %14 کاهش یافت، خروج خالص ETF از BTC فقط %0.46 بود؛ در مجموع ۱٬۲۷۳٬۲۸۰ BTC در ETFهای اسپات BTC نگهداری میشد و ۵٬۹۵۲ BTC در آن روز از صندوقها خارج شد.
انتقال فشار از IBIT به بازار اسپات
@MrluanluanOP معتقد است وقتی موقعیتهای خرید IBIT لیکویید میشوند، فروش متمرکزی در بازار ثانویه رخ میدهد. اگر فشار خرید طبیعی بازار کافی نباشد، IBIT با تخفیف نسبت به ارزش خالص دارایی ضمنی خود معامله خواهد شد. هرچه این تخفیف بیشتر باشد، فرصت آربیتراژ جذابتر میشود و مشارکتکنندگان مجاز (APها) و آربیتراژگران بازار را ترغیب میکند تا سهام IBIT را که با تخفیف عرضه شدهاند بخرند؛ این روش معمول آنها برای کسب سود است. تا زمانی که میزان تخفیف بهاندازه کافی هزینهها را پوشش دهد، از نظر تئوری همیشه سرمایهگذاران حرفهای حاضر خواهند بود این ریسک را بپذیرند؛ بنابراین نیازی نیست نگران «فشار فروشِ بدون خریدار» بود.
با این حال، پس از خرید سهام IBIT، تمرکز به مدیریت ریسک تغییر میکند. AP پس از خرید سهام IBIT نمیتواند بهدلیل زمانبندی بازخرید و هزینههای فرایند، فوراً آنها را به قیمت فعلی بازخرید و نقد کند. در این مدت، قیمت BTC و IBIT همچنان نوسان میکند و AP را در معرض ریسک موقعیت خالص قرار میدهد؛ به همین دلیل باید فوراً پوشش ریسک انجام دهد. این کار ممکن است شامل فروش موجودی اسپات یا بازکردن موقعیت فروش BTC در بازار معاملات آتی باشد.
اگر پوشش ریسک شامل فروش داراییهای اسپات باشد، مستقیماً بر قیمت اسپات اثر میگذارد. اگر این پوشش شامل گرفتن موقعیت فروش در معاملات آتی BTC باشد، ابتدا بر تغییرات اسپرد و مبنا اثر میگذارد و سپس از طریق معاملات کمی، آربیتراژ یا معاملات بینبازاری، بازار اسپات را نیز تحتتأثیر قرار میدهد.
پس از تکمیل پوشش ریسک، موقعیت AP نسبتاً خنثی یا کاملاً پوششدادهشده خواهد بود و در سطح اجرا میتواند با انعطافپذیری درباره زمان رسیدگی به سهام IBIT تصمیم بگیرد. یکی از گزینهها این است که همان روز سهام را نزد ناشر بازخرید کند؛ در این صورت، بازخریدها و خروج خالص سرمایه در دادههای رسمی ورود و خروج پایان روز منعکس میشوند. گزینه دیگر این است که فوراً بازخرید نکند و منتظر بهبود احساسات بازار ثانویه یا بازگشت قیمتها بماند، سپس IBIT را مستقیماً در بازار بفروشد و بدون عبور از بازار اولیه، کل معامله را تکمیل کند. اگر روز بعد IBIT دوباره با صرف معامله شود یا تخفیف آن کاهش یابد، AP میتواند موقعیت را در بازار ثانویه بفروشد و از اختلاف قیمت سود ببرد؛ همزمان، موقعیتهای فروش آتی را که پیشتر باز کرده بود ببندد یا موجودی اسپاتی را که فروخته بود دوباره تأمین کند.
حتی اگر بخش عمده بازخرید سهام در بازار ثانویه انجام شود و در بازار اولیه بازخرید خالص قابلتوجهی رخ ندهد، باز هم ممکن است فشار از IBIT به BTC منتقل شود. دلیل آن اقدامات پوشش ریسک APها هنگام پذیرفتن موقعیتی با تخفیف است؛ این اقدامات فشار را به بازار اسپات یا مشتقه BTC منتقل میکند و به این ترتیب، از طریق فعالیتهای پوشش ریسک، فشاری که از فروش IBIT در بازار ثانویه ناشی میشود میتواند به بازار BTC سرایت کند.
قیمت --
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید
پاداشهای معاملات آتی WEEX در سپتامبر 2026: شانس برد تا 10,000 USDT
با پاداشهای معاملات آتی WEEX در سپتامبر 2026 آشنا شوید. از طریق معاملات آتی واجد شرایط تخممرغ شانسی دریافت کنید و شانس برد تا 10,000 USDT را داشته باشید.

گزارش پژوهشی پرداخت ایجنتیک: از مسیرهای پرداخت تا چشمانداز اکوسیستم

THENA در زنجیره BNB حجم معاملات نقدی خود را به بیش از 40 میلیارد دلار رساند
پاداشهای مینیاپ تلگرام WEEX: وجوه آزمایشی، ایردراپهای پوزیشن BTC و فرصت دریافت آیفون 17 پرو
با رویداد پاداشهای مینیاپ تلگرام WEEX آشنا شوید و از طریق انجام وظایف واجد شرایط، وجوه آزمایشی، ایردراپ پوزیشن BTC و فرصتی برای دریافت آیفون 17 پرو کسب کنید.

مایکروسافت به عقب برمیگردد: منوی زمینه کلاسیک ویندوز 10 را پس از سالها شکایت بازمیگرداند

نرخ بهره بلندمدت به آرامی عبور کرد، این بار فدرال رزرو ممکن است ناتوان باشد

بنیانگذار Curve میگوید فشار FATF میتواند DeFi را ایمنتر و غیرمتمرکزتر کند
بیتکوین: پایینترین سطح بعدی ممکن است در اکتبر ۲۰۲۶ رخ دهد

سالگرد ثبت دامنه bitcoin.org به مدت 18 سال

کریکن تجارت سهام ایالات متحده را برای مشتریان منطقه اقتصادی اروپا آغاز کرد
[مصاحبه نهایی SCAN 2026] ⑦KAOS آشفتگی: با تجزیه و تحلیل و ردیابی زنجیرهای به دنبال پیروزی است

موزیلا مسدودکننده تبلیغات را به فایرفاکس برای iOS اضافه میکند، اما موتورهای جستجو را مستثنی میکند

یوتیوب روش شمارش بازدیدها را تغییر میدهد تا با تیکتاک و اینستاگرام همراستا شود

داراییهای جهانی جعلی استخر گچا خود را برای مجموعههای جدید NFT باز میکند

بحث بزرگ درباره کاهش نرخ بهره اتریوم: آیا EIP-8363 که راهی غیرمعمول را در پیش گرفته، اکنون پنجره طلایی برای استیکینگ است؟
آمریکای لاتینیها به سمت دلارهای دیجیتال حرکت میکنند. آیا وجوه آنها ایمن است؟

[مصاحبه نهایی SCAN 2026] ⑤EDCCS: چهار دانشجوی چینی، اولین شرکت در مسابقه ردیابی بلاکچین

جیپیمورگان، حساب پلیمارکت را خاتمه داد؛ تمایل به مشارکت در IPO

بازار پیشبینی نوویگ از دادستان کل ویسکانسین شکایت کرد

[مصاحبه نهایی SCAN 2026] ④1nf1n1ty: تجربهای مستحکم از بیش از 200 CTF
رابرت کیوساکی پیشبینیهای ریچارد فولر را به بیتکوین و هوش مصنوعی مرتبط کرد

[مصاحبه نهایی SCAN 2026] ②J0y_B0y: چهار دانشجوی دانشگاه علوم کاربردی اردن گرد هم آمدهاند

وال استریت ژورنال: چگونه تجارت هوش مصنوعی توجهات را از ارزهای دیجیتال میرباید؟

نیجل فاراژ با بررسی مجدد هدیه ۶.۷ میلیون دلاری مرتبط با ارزهای دیجیتال مواجه است

بهراستی، اهمیتی نمیدهم: مدیرعامل تتر انتقادات را پس از اولین حسابرسی KPMG رد کرد

40 روز پس از MiCA: بازار ارزهای دیجیتال اروپا چگونه است
بهروزرسانی Glamsterdam، پاسخ به گسترش L1 اتریوم
مصاحبه با مت هوجان: ارزش بازار داراییهای دیجیتال تا سال 2030 به 10 تریلیون دلار خواهد رسید

بالتیمور از کالشی و پلیمارکت شکایت کرد و کوینبیس، رابینهود و وبول را به این دعوا کشاند

پس از شکست BIP-110، پلن B تقریباً غیرممکن میداند که آغازهای بیتکوین را دوباره بسازد
پاداشهای معاملات آتی WEEX در سپتامبر 2026: شانس برد تا 10,000 USDT
با پاداشهای معاملات آتی WEEX در سپتامبر 2026 آشنا شوید. از طریق معاملات آتی واجد شرایط تخممرغ شانسی دریافت کنید و شانس برد تا 10,000 USDT را داشته باشید.
گزارش پژوهشی پرداخت ایجنتیک: از مسیرهای پرداخت تا چشمانداز اکوسیستم
THENA در زنجیره BNB حجم معاملات نقدی خود را به بیش از 40 میلیارد دلار رساند
پاداشهای مینیاپ تلگرام WEEX: وجوه آزمایشی، ایردراپهای پوزیشن BTC و فرصت دریافت آیفون 17 پرو
با رویداد پاداشهای مینیاپ تلگرام WEEX آشنا شوید و از طریق انجام وظایف واجد شرایط، وجوه آزمایشی، ایردراپ پوزیشن BTC و فرصتی برای دریافت آیفون 17 پرو کسب کنید.
مایکروسافت به عقب برمیگردد: منوی زمینه کلاسیک ویندوز 10 را پس از سالها شکایت بازمیگرداند
نرخ بهره بلندمدت به آرامی عبور کرد، این بار فدرال رزرو ممکن است ناتوان باشد


