
فروپاشی جهانی داراییها: وقتی شرطبندی روی دلارزدایی شکست میخورد چه اتفاقی میافتد؟

 امتیازدهی ما در گوگل


عنوان مقاله اصلی: وقتی شرطبندی علیه آمریکا شکست میخورد چه اتفاقی میافتد؟
نویسنده مقاله اصلی: @themarketradar
ترجمه: پگی، BlockBeats
یادداشت ویراستار: در فضای کنونی که «آمریکازدایی» و «دلارزدایی» تقریباً به اجماع بازار تبدیل شدهاند، این مقاله میکوشد به خوانندگان یادآوری کند که ریسک واقعی اغلب نه در درست بودن قضاوت، بلکه در این است که آیا همه از قبل در یک سمت معامله قرار گرفتهاند یا نه. از معاملات شلوغ در بازارهای نوظهور و جهش سفتهبازانه فلزات گرانبها گرفته تا روایت بسیار فراگیرِ تضعیف دلار، بازار در حال بازآفرینی سناریویی است که چندان هم ناآشنا نیست.
این مقاله احتمال تغییر ساختاری بلندمدت در جهان را رد نمیکند، اما تمرکز را به سطح چرخهای واقعبینانهتری برمیگرداند: وقتی دلار دیگر تضعیف نشود، انضباط پولی دوباره در قیمتگذاری نقش پیدا کند و اقتصاد آمریکا آنقدر که انتظار میرفت کند نشود، معاملاتی که کاملاً بر یک «باد موافق» تکیه دارند ممکن است بسیار سریعتر از پیشبینیها از هم بپاشند. همانطور که از تجربه سالهای 2017 تا 2018 آموختیم، وقتی اجماع بیش از حد یکدست میشود، چرخش بازار اغلب سریع و بیرحمانه است.
در این چارچوب، مقاله قضاوتی خلاف جریان اما جدی مطرح میکند: چیزی که ممکن است نادیده گرفته شده باشد، شاید خود داراییهای آمریکا باشند. نه به این دلیل که روایت بیش از حد خوشبینانه است، بلکه چون با فروکش کردن موج معاملات شلوغ، سرمایه معمولاً به سمت نقدشوندهترین و از نظر ساختاری باثباتترین بازارها بازمیگردد.
در ادامه، متن اصلی را میخوانید:
در حال حاضر، روایتی در بازار وجود دارد که تقریباً بهشکلی مقاومتناپذیر قانعکننده است: دلار ارزش خود را از دست میدهد؛ بازارهای نوظهور سرانجام دوران شکوفایی خود را تجربه میکنند؛ بانکهای مرکزی سراسر جهان در حال فروش بدهی آمریکا و افزایش ذخایر طلای خود هستند؛ سرمایه از داراییهای آمریکا به سمت «بقیه جهان» در حال چرخش است. میتوانید نام آن را «آمریکازدایی»، «دلارزدایی» یا «پایان استثناگرایی آمریکا» بگذارید. هر برچسبی که انتخاب کنید، این قضاوت اکنون به اجماعی گسترده تبدیل شده است.
و دقیقاً به همین دلیل، این وضعیت بهشدت خطرناک است.
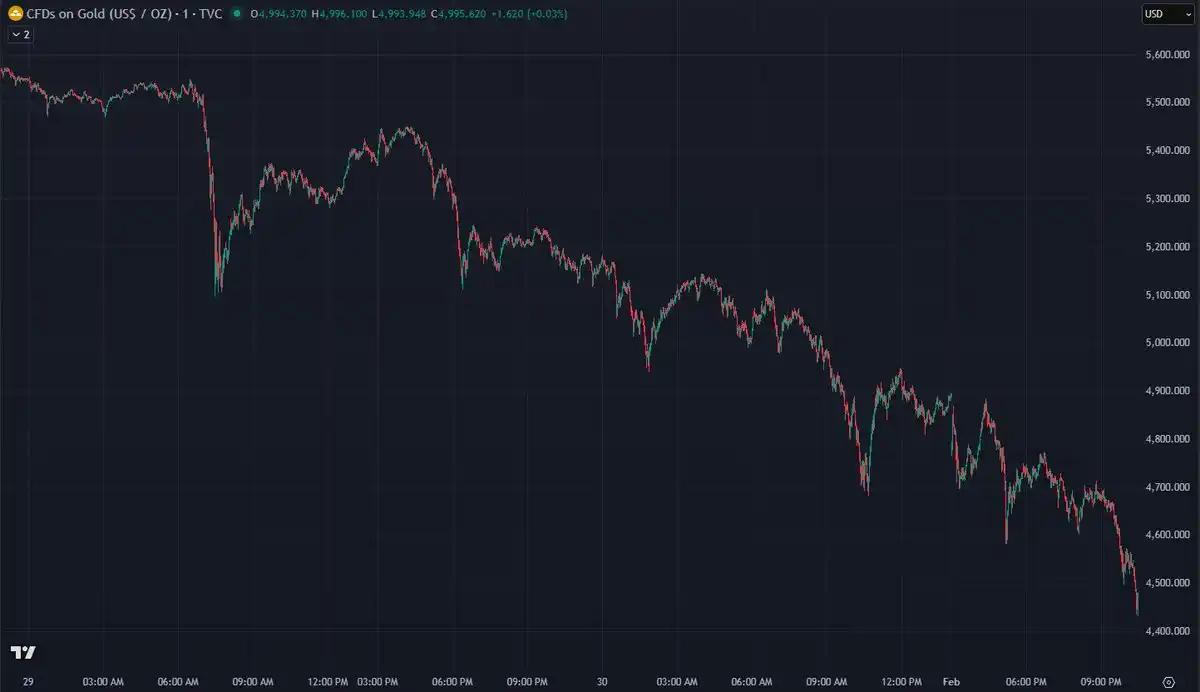
عملکرد بازار در جمعه گذشته دقیقاً نشان داد وقتی معاملات بیش از حد شلوغ با محرکهای غیرمنتظره روبهرو میشوند، چه اتفاقی میافتد. طلا در یک روز بیش از %12 سقوط کرد؛ نقره بدترین روز خود از سال 1980 را تجربه کرد و بیشتر از %30 افت داشت. ارزش بازار کل بخش فلزات گرانبها در یک روز معاملاتی تا $10T نوسان کرد. در همین حال، دلار بهشدت جهش کرد و بازارهای نوظهور افت چشمگیری را تجربه کردند.
در ظاهر، همه این تحولات با نامزدی کوین واش برای ریاست فدرال رزرو آغاز شد؛ اما نکته اصلی نه یک انتصاب خاص، بلکه ساختار موقعیتهایی است که از قبل به حد افراط رسیدهاند و آمادهاند به هر بهانهای «از معامله خارج شوند و عقبنشینی کنند».
ما باور نداریم که جهان به آمریکا پشت کرده باشد. ارزیابی ما این است که معامله «آمریکازدایی» به یکی از شلوغترین شرطبندیهای کلان در سال 2026 تبدیل شده و در آستانه چرخش قرار دارد.
در این تحلیل، سازوکارهای کلانِ زیربناییِ پشتیبان این دیدگاه را بهصورت نظاممند بررسی میکنیم؛ نهفقط توضیح میدهیم انتظار داریم چه اتفاقی بیفتد، بلکه مهمتر از آن، دلیلش را هم بیان میکنیم.
موقعیتگیری اجماعی
ابتدا ببینیم این معامله تا چه اندازه یکطرفه شده است.
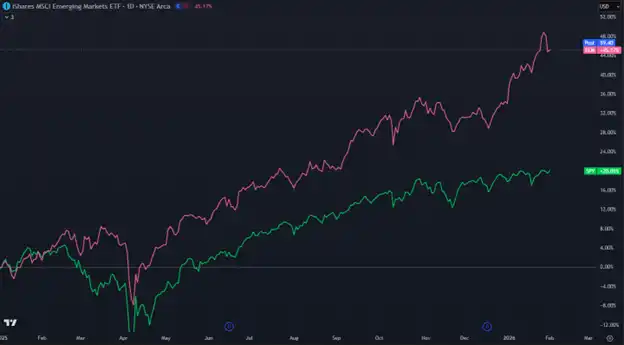
در سال 2025، بازده داراییهای بازارهای نوظهور به %34 رسید و بهترین عملکرد سالانه از سال 2017 را ثبت کرد. نکته قابلتوجه اینکه در نخستین «دوره برتری مستمر بازارهای نوظهور» طی بیش از یک دهه، عملکرد EEM بهاندازه بیشتر از %20 از S&P 500 بهتر بود.
مدیران صندوقها و استراتژیستها تقریباً همنظرند. JPMorgan میگوید بازارهای نوظهور «از 15 سال گذشته جذابترند»؛ Goldman Sachs انتظار دارد بازارهای نوظهور در سال 2026 %16 دیگر رشد کنند؛ و Bank of America حتی مدعی است که «بدبینان به بازارهای نوظهور منقرض شدهاند.»
در سال 2025، اوراق بهادار بازارهای نوظهور بیشترین ورود سرمایه را از سال 2009 تجربه کردند.
در همین حال، دلار آمریکا بزرگترین افت سالانه خود طی هشت سال را ثبت کرد. قیمت طلا طی بیشتر از 12 ماه دو برابر شد، در حالی که رشد قیمت نقره به محدوده چهاررقمی نزدیک شد. شرطبندیای که «معامله کاهش ارزش پول» نامیده میشود، بهسرعت پیشتاز شد و منطق اصلی آن این بود که آمریکا با چاپ بیوقفه پول، خود را به حاشیه میراند. این روایت در میان صندوقهای پوشش ریسک، دفاتر خانوادگی و حتی سرمایهگذاران خرد محبوبیت زیادی پیدا کرده است.
اوراق خزانهداری آمریکا نیز تحت فشار هستند. داراییهای چین از اوراق خزانهداری آمریکا در ماه اکتبر به $689B کاهش یافت که پایینترین سطح از سال 2008 است و نسبت به اوج $1.32T در سال 2013، %47 افت نشان میدهد. بانکهای مرکزی جهان برای سه سال متوالی، سالانه بهاندازه بیشتر از 1,000 تن به ذخایر طلای خود افزودهاند؛ موضوعی که بهروشنی نشان میدهد بهدنبال تنوعبخشی و کاهش وابستگی به ذخایر دلاری آمریکا هستند. روایت «فروش آمریکا» اکنون کاملاً شکل گرفته است.
بااینحال، همه این شرایط در آستانه تغییرند. آنچه هنوز مشخص نیست، محرک این چرخش است.
دلایل ثبات دلار
فرض اصلی «آمریکازدایی»، تضعیف مستمر دلار آمریکاست. اما افت دلار در سال 2025 ناشی از فروپاشی ساختاری نبود؛ بلکه پیامد مجموعهای از شوکهای سیاستی مشخص بود که اثرات آنها تا حد زیادی در بازار جذب شده است.
محرک اصلی، چیزی بود که بهاصطلاح «روز آزادی» نامیده شد. هنگامی که دولت ترامپ در آوریل از اعمال گسترده تعرفههای تلافیجویانه خبر داد، بازار بهسرعت دچار وحشت شد. معاملات «فروش آمریکا» در آن زمان منطقی به نظر میرسیدند: اگر جهان نتواند بهراحتی با آمریکا تجارت کند، چرا باید به این همه دلار و اوراق خزانهداری آمریکا نیاز داشته باشد؟
بااینحال، اثر تعرفهها از آن زمان بهتدریج جذب شده است. مجموعهای از توافقهای تجاری، تکیهگاهی باثبات برای بازار فراهم کرد؛ دیدار شی و ترامپ در ماه اکتبر نشانه روشنی از تعدیل تنشها فرستاد؛ و توافق با هند، تعرفه قبلی %25 ترامپ را به %18 کاهش داد. هرچه تعرفه پایینتر باشد، حمایت بنیادی از دلار آمریکا قویتر است. بازار در حال بازتنظیم انتظارات خود و بازگشت تمرکز به عوامل بنیادی است؛ و در سطح بنیادی، دلار آمریکا همچنان یک مزیت کلیدی دارد.
اختلاف نرخ بهره همچنان به نفع دلار آمریکاست.
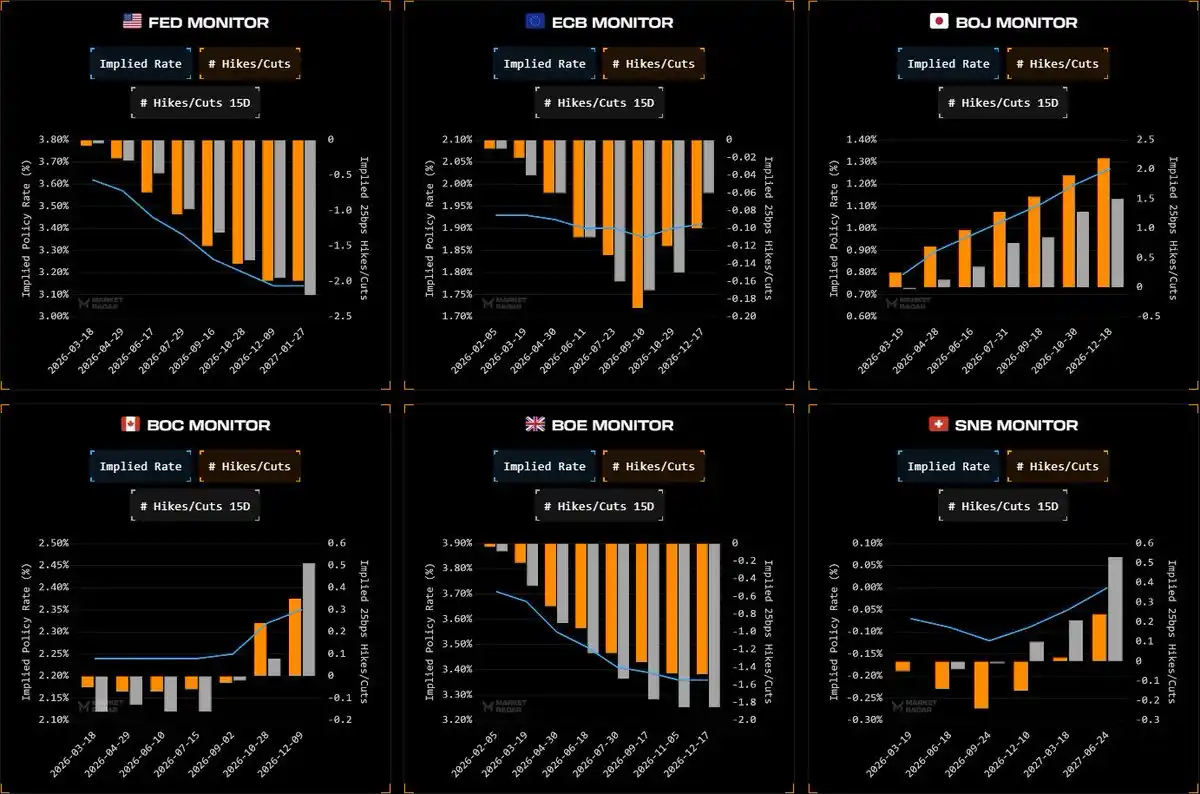
با وجود اینکه فدرال رزرو از 09/2024 تاکنون مجموعاً 175 واحد پایه نرخ بهره را کاهش داده، نرخهای بهره آمریکا از نظر ساختاری همچنان بالاتر از تمام اقتصادهای توسعهیافته دیگر هستند. دامنه فعلی نرخ وجوه فدرال %3.50–%3.75 است؛ نرخ بانک مرکزی اروپا %2 است و پایان چرخه کاهش نرخ خود را اعلام کرده؛ بانک مرکزی ژاپن بهتازگی نرخ را به %0.75 افزایش داده و ممکن است تا پایان سال 2026 آن را فقط به %1.25 برساند؛ و بانک ملی سوئیس همچنان نرخ را در %0 نگه داشته است.
این یعنی اوراق خزانهداری آمریکا در مقایسه با بازارهای اوراق قرضه دولتی آلمان، ژاپن، بریتانیا و تقریباً تمام کشورهای دیگر، همچنان بازدهی بالاتری دارند. این اختلاف نرخ بهره از طریق معاملات کری و تخصیص بینالمللی دارایی، همچنان تقاضا برای دلار آمریکا ایجاد میکند.
انتظار میرود فدرال رزرو تا 03/2026 تمام کاهش نرخها را در این چرخه تسهیل پولی به پایان رسانده باشد؛ بیشتر بانکهای مرکزی دیگر گروه G10 نیز به پایان چرخه کاهش نرخ خود نزدیک خواهند شد. وقتی اختلاف نرخ بهره دیگر کمتر نشود، محوریترین نیروی محرک تضعیف دلار آمریکا نیز از میان خواهد رفت.
برای ادامه افت دلار آمریکا، سرمایه باید مقصد دیگری برای رفتن داشته باشد. مشکل اینجاست که تمام گزینههای جایگزین، خودشان نقصهای ساختاری اجتنابناپذیری دارند.
اروپا با مشکلات ساختاری عمیقی روبهروست: آلمان میکوشد با محرکهای مالی از رشد حمایت کند، در حالی که فرانسه با کسری مالی ناپایدار بیشازپیش از مسیر درست دور میشود؛ اگر بار دیگر شرایط اقتصادی وخیم شود، فضای سیاستگذاری در دسترس بانک مرکزی اروپا بسیار محدود خواهد بود.
ترکیب سیاستهای ژاپن نیز بهسختی میتواند از ین قویتر حمایت کند. بانک مرکزی ژاپن با سرعتی بسیار آهسته سیاست عادیسازی را پیش میبرد، در حالی که دولت سیاست بازتورمی را دنبال میکند. بازده اوراق قرضه دولتی 10ساله ژاپن بهتازگی به %2.27 رسیده و بالاترین سطح از سال 1999 را ثبت کرده است. بهگفته Capital Economics، حدود 2 واحد درصد از این رقم ناشی از جبران تورم است و فشار قیمتها را در روند بازتورمی ژاپن بازتاب میدهد. نرخ تورم ژاپن برای 44 ماه متوالی بالاتر از هدف %2 بانک مرکزی ژاپن بوده است. این نشانه تقویت ین نیست، بلکه نشاندهنده تقاضای بازار برای بازده بالاتر بهمنظور جبران ریسک پایدار تورم است.
دوباره به طلا بپردازیم. در این فضای کلان، طلا بیتردید یکی از بهترین داراییها از نظر عملکرد بوده است. بااینحال، حرکت جمعه گذشته آسیبپذیری آن را آشکار کرد. وقتی طلا پس از اعلام نامزدی یک مقام، در یک روز بیشتر از %15 افت کرد و نقره نیز %30 سقوط کرد، دیگر رفتار عادی یک دارایی امن را نشان نمیداد؛ بلکه معاملات بسیار شلوغی را به نمایش میگذاشت که خود را در لباس دارایی امن پنهان کرده بودند.
دلار شاید بینقص نباشد، اما همانطور که میگویند: «در سرزمین نابینایان، یکچشم پادشاه است.» سرمایهای که از دلار میگریزد، هنوز در مقیاسی قابلگسترش مقصدی واقعاً جذاب پیدا نکرده است. طلا و فلزات دیگر زمانی نقش «سوپاپ اطمینان» را داشتند و ما باور داریم این دوره رو به پایان است.
کوین واش برای ریاست فدرال رزرو نامزد شده و این موضوع نشان میدهد که ممکن است موضع سیاست پولی تغییر کند. او که بهطور گسترده یکی از نامزدهای بسیار متمایل به سیاست انقباضی شناخته میشود، آشکارا از سیاست تسهیل کمی انتقاد کرده، از انضباط در ترازنامه حمایت کرده و کنترل تورم را در اولویت قرار داده است. مسئله اصلی این نیست که آیا واش واقعاً سیاستی انقباضی اجرا خواهد کرد یا نه. نکته واقعاً مهم این است که شرطبندی یکطرفه بازار روی «تضعیف بلندمدت دلار» برای نخستین بار بهشکلی جدی به چالش کشیده شده است. مطرح شدن واش ایده «انضباط پولی» را دوباره بهعنوان تهدیدی واقعی مطرح کرده، در حالی که بازار از قبل «تسهیل دائمی» را در قیمتها لحاظ کرده بود. این همان تغییری است که معامله بسیار شلوغ «کاهش ارزش پول» کمترین تمایلی به دیدنش دارد.
اما در اینجا نکتهای کلیدی وجود دارد. هیچ رئیس فدرال رزروی، حتی واش، حاضر نیست فقط برای پایین آوردن تورم از %2.3 یا %2.5 به %1.8، تریلیونها دلار از ارزش بازار سهام را قربانی کند. اگر تورم فقط اندکی بالاتر از هدف باشد، هیچ سیاستگذاری نمیخواهد کسی باشد که «S&P 500 را %30 پایین میکشد». احتمالاً آنها ترجیح میدهند منتظر کاهش طبیعی تورم بمانند تا اینکه دست به اقدامهای شدید بزنند. صرفاً «تهدید» سیاستگذاران متمایل به انقباض برای برهم زدن معامله کاهش ارزش پول کافی است؛ لازم نیست سیاست واقعی نیز سختگیرانه باشد.
لازم نیست دلار جهش کند؛ کافی است دیگر کاهش نیابد. با از میان رفتن باد موافق اصلی که از برتری بازارهای نوظهور و جهش داراییهای فلزی حمایت میکند، این معاملات معکوس خواهند شد.
چرا رشد اقتصادی آمریکا همچنان تابآور است
فرض دیگر روایت «آمریکازدایی»، تضعیف رشد اقتصادی آمریکاست. بااینحال، بنیان ساختاری اقتصاد آمریکا بسیار مستحکمتر از آن چیزی است که این روایت نشان میدهد.
شاخص رشد ما این موضوع را بهخوبی نشان میدهد. در واقع، شتاب رشد در سهماهه چهارم سال 2025 کاهش یافت. شاخص در اواسط اکتبر به زیر خط شتاب سقوط کرد و برای مدت کوتاهی نزولی شد؛ اتفاقی که به تقویت بیشتر روایت «آمریکازدایی» انجامید. بااینحال، رشد با شتاب بهسوی فروپاشی حرکت نکرد، بلکه باثبات شد. در اوایل ژانویه، شاخص دوباره از خط شتاب عبور کرد و برای مدتی صعودی شد، سپس به محدوده خنثی فعلی بازگشت.
اقتصاد آمریکا شوک تعرفههای «روز آزادی» را جذب کرده، نرخهای بهره بالاتر را تاب آورده و بااینحال به حرکت خود ادامه داده است. رشد در سهماهه چهارم واقعاً کند شد و تمام شرایط لازم برای یک «فروپاشی» را داشت—اما چنین اتفاقی نیفتاد. ناتوانی آن در شتاب گرفتن به سمت روند بازار نزولی، خود نشانهای معنادار است. باور داریم پس از ماهها تثبیت جانبی بازار سهام، بازار به مرحله «تیرکمان» نزدیک میشود.
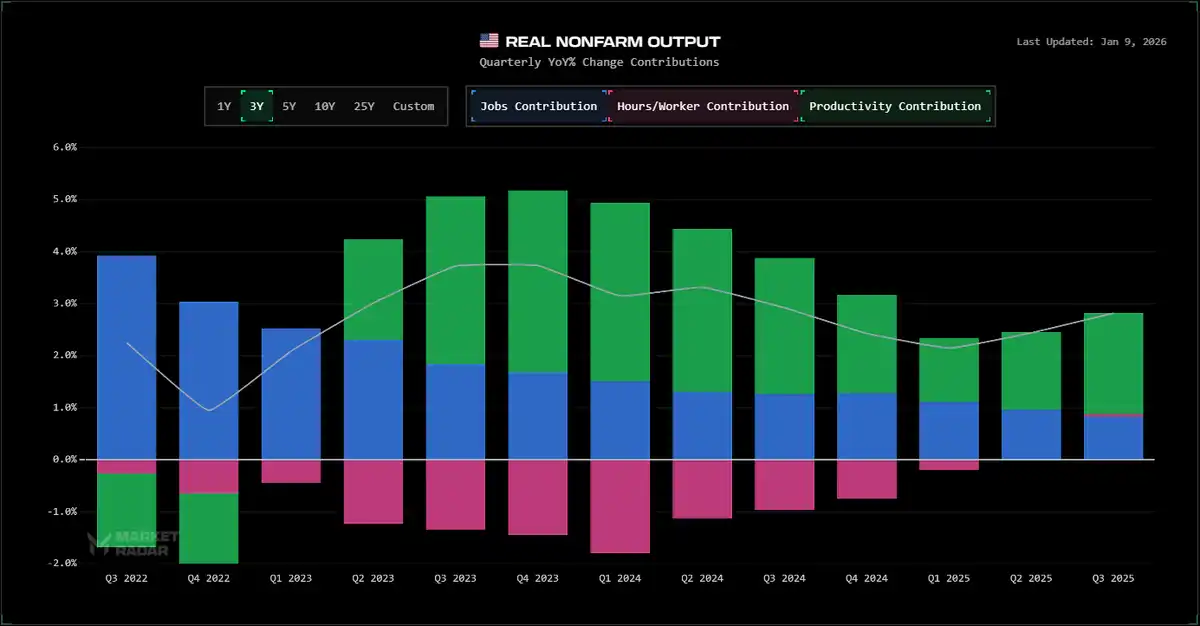
تولید ناخالص داخلی واقعی همچنان بهمراتب بالاتر از سطح رشد هدف است؛ درخواستهای اولیه بیمه بیکاری افزایش چشمگیری نداشتهاند؛ تولید واقعی بخش غیرکشاورزی همچنان رو به افزایش است و بهرهوری که در سراسر سال 2024 کاهش یافته بود، بار دیگر رشد کرده است؛ مصرف خانوار بهتنهایی 2.3 واحد درصد به رشد کمک کرده است. این اقتصاد در آستانه از دست دادن مزیت رقابتی خود نیست.
افزون بر این، بُعد مالی که اغلب تحلیلگران نادیده میگیرند، قاطعانه به نفع آمریکاست. کسری مالی آمریکا بیشتر از %6 تولید ناخالص داخلی است و انتظار میرود «قانون یک لایحه بزرگ و زیبا» تا نیمه دوم سال 2026 $350B دیگر محرک مالی آزاد کند. در مقابل، قوانین مالی اروپا حتی در دوره رکود نیز محرکها را محدود میکنند و ژاپن مدتهاست فضای مالی خود را به پایان رسانده است. فقط آمریکا، با برخورداری همزمان از اراده و توانایی، میتواند در دوره ضعف اقتصادی به افزایش هزینهها ادامه دهد.
قیمت --
چرا موقعیتها ناچار شدند با چنین شدتی لیکویید شوند
معاملات بسیار شلوغ «آمریکازدایی» آسیبپذیریای فراتر از عوامل بنیادی ایجاد کردهاند. وقتی همه در یک سمت قایق هستند، حتی کوچکترین تغییر مسیر میتواند واکنش زنجیرهای لیکوییدیشن را به راه بیندازد. عملکرد طلا و نقره در جمعه گذشته، نمونهای روشن از این سازوکار بود.
وقتی خبر نامزدی پاول منتشر شد، مستقیماً اجماع بازار را هدف گرفت؛ اینکه فدرال رزرو برای مدتی طولانی سیاستی انبساطی را حفظ خواهد کرد و دلار همچنان تضعیف میشود. اما حرکت بعدی قیمتها بازنگری آرام سرمایهگذاران در عوامل بنیادی نبود، بلکه واکنشی مکانیکی و بیرحمانه بود، زیرا موقعیتها شروع به بستهشدن کردند.
این وضعیت در کل مجموعه فلزات دیده میشود. اگر به چند ماه گذشته نگاه کنید، به تفاوتی کلیدی میرسید: قیمت مس در حال کاهش است، در حالی که طلا و نقره رشد میکنند. این تفاوت بسیار مهم است. کاربردهای صنعتی مس بسیار بیشتر است. اگر این دور از افزایش قیمت فلزات واقعاً ناشی از عوامل بنیادی—مانند تقاضای مراکز داده هوش مصنوعی و ساخت انرژیهای تجدیدپذیر—بود، مس باید پیشتاز میشد. اما واقعیت دقیقاً برعکس است: مس عقب مانده و «فلزات پولی» سر به فلک کشیدهاند. این نشان میدهد که محرک بازار نه عوامل بنیادی، بلکه سرمایههای سفتهبازانهاند. و معاملات سفتهبازانه پس از معکوس شدن، اغلب شدیدترین افتها را تجربه میکنند.
معاملات «آمریکازدایی» ذاتاً بازتابیاند و خود را تقویت میکنند: دلار ضعیفتر، داراییهای بازارهای نوظهور را که به دلار قیمتگذاری میشوند جذابتر میکند؛ سرمایه به بازارهای نوظهور سرازیر میشود و ارزهای آنها را تقویت میکند؛ تقویت ارزهای بازارهای نوظهور نیز دلار را بیشتر تضعیف میکند. این چرخه مثبت شاید طوری به نظر برسد که گویی عوامل بنیادی در حال «تأیید» روایت هستند، اما در واقع موقعیتها، موقعیتهای بیشتری ایجاد میکنند. بااینحال، بازتابپذیری همیشه دوطرفه است. وقتی دلار به هر دلیلی باثبات شود، چرخه معکوس خواهد شد: جذابیت داراییهای بازارهای نوظهور کاهش مییابد، خروج سرمایه را در پی دارد، ارزهای این بازارها را تحت فشار میگذارد و بهنوبه خود دلار را تقویت میکند. در این مرحله، «چرخه مثبت» بهاصطلاح میتواند بهسرعت به چرخهای منفی تبدیل شود.
سناریوی «ترامپ 1.0»
قبلاً این فیلم را دیدهایم و میدانیم پایانش چگونه است.
به سال 2017 برگردیم. دلار آمریکا سقوط میکرد و بدترین عملکرد سالانه خود را طی 14 سال ثبت کرد؛ افت آن حدود %10 بود. بازارهای نوظهور بزرگترین بهرهمندان از ضعف دلار شدند و در آن سال %38 جهش کردند؛ بهترین عملکردشان از سال 2013. ارزهای بازارهای نوظهور عموماً در برابر دلار تقویت میشدند. تحلیلگران از شرایط «گلوبلبل» میگفتند—همهچیز برای داراییهای خارجی کاملاً مساعد بود. جفری گاندلاخ آشکارا توصیه کرد بازارهای نوظهور همچنان عملکرد بهتری خواهند داشت. تا 01/2018، اجماع بازار آنقدر قوی شده بود که باید زنگ خطر را به صدا درمیآورد: بازارهای نوظهور فرصتی معاملاتی بودند که فقط هر ده سال یکبار پیش میآید.
سپس دلار آمریکا به کف رسید.
آنچه در پی آمد، چرخشی شدید بود. فدرال رزرو سیاست پولی خود را انقباضی کرد و اثر آن بهسرعت به اقتصادهای شکننده بازارهای نوظهور منتقل شد. لیر ترکیه سقوط کرد و پزوی آرژانتین بزرگترین افت یکروزه خود را در سه سال تجربه کرد. تا 08/2018، EEM به $41.13 سقوط کرد و تقریباً تمام رشدهای سال 2017 خود را تنها در چند ماه از دست داد. چیزی که «فرصت یک نسل» نامیده میشد، سرانجام به دامی بیننسلی برای کسانی تبدیل شد که دیرتر وارد شدند.
حالا به زمان حال برگردیم. دلار آمریکا در سال 2025 چه زمانی بزرگترین افت سالانه خود را از چه زمانی تجربه کرد؟ در سال 2017. میزان افت آن چقدر بود؟ باز هم حدود %10. بازارهای نوظهور %34 رشد کردند و عملکرد سال 2017 خود را تقریباً تکرار کردند. تحلیلگران اعلام کردند «معامله فروش استقراضی بازارهای نوظهور منقرض شده است»؛ Bank of America گفت: «بازار صعودی بعدی آغاز شده است.» این سطح بالای اجماع اکنون بهشکلی وهمآور آشنا به نظر میرسد.
ساختار قدرت همان است، ساختار موقعیتها همان است و روایت همان.
حتی دولت حاکم نیز همان دولتی است که سالها پیش شاهد ازهمپاشیدن تمام این شرایط بود.
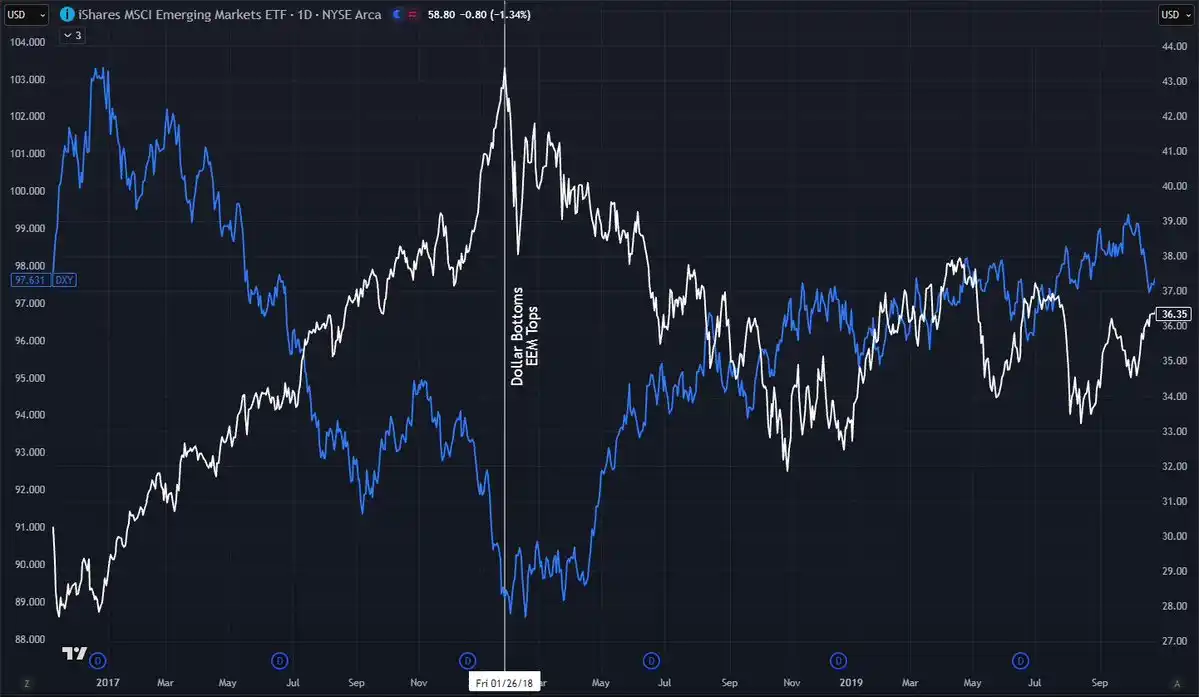
این الگویی است که در بستری سیاسی یکسان بارها تکرار شده است: همان نوسانات ناشی از تعرفهها، همان سرخوشی اجماعی؛ و دقیقاً همین شرایط را امروز شاهدیم. پایان چرخه سالهای 2017 تا 2018 ناشی از فروپاشی عوامل بنیادی بازارهای نوظهور یا رکودی قریبالوقوع نبود؛ فقط به یک دلیل پایان یافت—دلار آمریکا دیگر سقوط نکرد و همین کافی بود. با ناپدید شدن باد موافق اصلی، موقعیتهایی که بر آن بنا شده بودند با سرعتی سرسامآور از هم پاشیدند.
پیشبینی نمیکنیم که رویدادها دقیقاً بهشکلی مکانیکی تکرار شوند. بازارها هرگز کاملاً تکرار نمیشوند. اما وقتی شرایط تا این حد به هم شباهت دارند، تاریخ یک پیشینه ارزشمند در اختیارمان میگذارد: همان معاملات، همان اجماع، همان دولت. اکنون بار اثبات بر دوش طرف دیگر است. کسانی که همچنان روی سلطه بلندمدت بازارهای نوظهور شرطبندی میکنند، باید توضیح دهند چرا این بار متفاوت است. چون دفعه قبل، در شرایطی تقریباً مشابه، چرخش هم سریع بود و هم واقعی.
معاملهای که دستکم گرفته شده است
نکتهای که جریان «آمریکازدایی» همچنان نادیده میگیرد این است: S&P 500 در اصل بازتابی از رشد جهانی است.
اقتصاد جهان تا حد زیادی بر پایه شرکتهای پذیرفتهشده در بورس آمریکا فعالیت میکند. برای مدیران صندوقهای بازنشستگی یا صندوقهای پوشش ریسک خارجی، تصمیم روشن برای تخصیص ندادن نظاممند سرمایه به بازار سهام آمریکا تقریباً معادل اعلام این است که نمیخواهند بخش قابلتوجهی از اقتصاد جهان را در اختیار داشته باشند. برای اینکه چنین شرطبندیای بهطور مستمر موفق باشد، ساختار اقتصاد جهانی باید دستخوش تحولی شدید و عمیق شود؛ چیزی که در حال حاضر واقعبینانه نیست.
هیچ «نسخه خارجیِ گوگل» در مقیاسی بزرگ وجود ندارد، هیچ «نسخه خارجیِ متا» وجود ندارد و هیچ رقیب خارجیای نیست که بتواند با اپل رقابت کند. قدرت سلطه فناوری آمریکا واقعیتی است که طرفداران «آمریکازدایی» بیشتر ترجیح میدهند نادیده بگیرند.
اگر به ساختار فعلی بازار نگاه کنیم: اوراکل حدود %50 از اوج خود افت کرده؛ مایکروسافت عملکرد ضعیفتری داشته؛ آمازون تقریباً درجا زده است. این غولها تقریباً در این رالی غایب بودهاند، اما نزدک همچنان کفهای بالاتری ثبت میکند. این چه معنایی دارد؟ یعنی حتی بدون مشارکت این شرکتهای مگاکپ، شاخص برای مدتی طولانی در سطحی بالا حفظ شده است. حالا تصور کنید اوراکل به کف برسد و مایکروسافت خریداران را جذب کند؛ حتی اگر این شرکتها %20–%50 رشد کنند، ممکن است همچنان در روند نزولی باشند؛ اما وقتی حرکتشان آغاز شود، فکر میکنید شاخص به کجا خواهد رفت؟
معامله واقعی خلاف جریان، در حقیقت سهام آمریکاست. همه بر افت دلار آمریکا تمرکز کردهاند و میترسند دوران داراییهای آمریکا به پایان برسد؛ اما نزدک بیسروصدا برای یک دور «جبران عقبماندگی» آماده میشود. موضوع هوش مصنوعی که سال گذشته شاخص را به اوج تاریخی رساند، برای مدتی متوقف شد: نگرانی درباره مخارج سرمایهای پدیدار شد، انتظارات بیش از حد بالا رفت و رشد هوش مصنوعی بهسختی تحقق یافت. بازار سقوط نکرد، بلکه با ماهها نوسان جانبی، اصلاحی را پشت سر گذاشت.
اکنون انتظارات به سطح واقعبینانهتری بازگشتهاند. اگر رشد بتواند از موانع عبور کند و انتظارات مربوط به هوش مصنوعی واقعاً به جریان نقدی تبدیل شوند، بازار آماده رشد دوباره است. شاید تبوتاب فلزات در حال فروکش کردن باشد؛ وقتی این موج فروبنشیند، موضوع تازهای ظهور خواهد کرد—سهام آمریکا، موضوعی که دستکم گرفته شده است.
چرخش بازار چه شکلی خواهد داشت
اگر معامله «آمریکازدایی» شروع به باز شدن کند، احتمالاً اثر آن بهشکلی قابلپیشبینی در میان طبقات دارایی گسترش مییابد:
عملکرد ضعیفتر سهام بازارهای نوظهور: قدرت دلار، بازدهی دلاری را از نظر ساختاری محدود میکند؛ چرخه بازتابی معکوس میشود و جریان سرمایه تغییر جهت میدهد؛ با یادآوری دلیل کموزن بودن بازارهای نوظهور در سبدشان، روایت «فرصت یک نسل» از رونق میافتد.
عقبنشینی بیشتر فلزات: اتفاق جمعه گذشته رویدادی منفرد نبود، بلکه آغاز قیمتگذاری دوبارهای گستردهتر بود. محرک رالی قبلی عوامل بنیادی نبودند، بلکه سفتهبازی بود؛ و معاملات سفتهبازانه معمولاً به خشنترین شکل باز میشوند. طلا و نقره خالصترین نمود «فرضیه کاهش ارزش پول» هستند؛ اگر این فرضیه جذابیت خود را از دست بدهد، فلزات همچنان با ریسک قابلتوجه افت روبهرو خواهند بود.
بازگشت سهام آمریکا به جایگاه پیشتاز: فارغ از اینکه «چرخش» را چگونه توصیف کنیم، بازار آمریکا همچنان میزبان باکیفیتترین شرکتها، عمیقترین نقدینگی و شفافترین حاکمیت شرکتی است. اگر دلار باثبات شود و رشد ادامه پیدا کند، سرمایه به جایی بازخواهد گشت که مدتهاست در آن احساس راحتی بیشتری داشته است.
زمانبندی و محرکها
ما از فروپاشی فوری بازارهای نوظهور یا جهش یکنواخت دلار سخن نمیگوییم. دیدگاه ما ظریفتر است: «آمریکازدایی» به معاملهای شلوغ تبدیل شده و ریسکهای نامتقارن نزولی به همراه دارد؛ و جمعه گذشته، این روایت نخستین ترک آشکار خود را نشان داد.
زمانبندی به چند عامل کلیدی بستگی دارد:
حرکت قیمت دلار اهمیت کلیدی دارد: DXY ابتدا باید سطح میانی 97.50 VAMP را پس بگیرد و سپس از سطح شتاب 99 عبور کند تا چرخش تأیید شود. تا آن زمان، با وجود عوامل بنیادی، دلار از نظر تکنیکال همچنان در روند نزولی است.
اظهارات فدرال رزرو بر انتظارات اثر میگذارد: اگر روند انتصاب دوباره پاول انتظارات انقباضی را تقویت کند، فشار خرید دلار افزایش خواهد یافت.
دادههای اقتصادی میتوانند احساسات بازار را تغییر دهند: هرگونه داده بهتر از انتظار درباره تولید ناخالص داخلی، بهرهوری یا اشتغال آمریکا، مستقیماً روایت «افول آمریکا» را به چالش میکشد.
سیستم ما در حال حاضر نشان میدهد: پویایی ریسکپذیری در محیطی تورمی، اما شدت رشد خنثی است. ما در مرز میان «کند شدن» و «ریسکپذیری» قرار داریم: شتاب تورم قوی است، در حالی که رشد هنوز بهطور قطعی صعودی نشده است. ساختار بهاندازهای شکننده است که بازگشت به وضعیت «کند شدن» یا حتی «ریسکگریزی» چندان دور نیست. اجازه میدهیم سیگنالهای نهادی موقعیتها را هدایت کنند؛ بااینحال، فضای کلان بهطور فزایندهای به نفع داراییهای آمریکا است، نه گزینههای جایگزینِ بسیار شلوغ.
چرا این موضوع اهمیت دارد
خطر معامله اجماعی در این نیست که لزوماً اشتباه باشد، بلکه در این است که بیش از حد شلوغ شده باشد. وقتی روایت ترک برمیدارد، معاملات شلوغ اغلب با بیشترین شدت باز میشوند.
از دیدگاه چند دههای، ممکن است «آمریکازدایی» سرانجام درست از آب درآید؛ شاید مسیر بلندمدت تاریخ واقعاً از سلطه آمریکا دور شود. اما ما باور داریم در 6–12 ماه آینده، نسبت ریسک به بازده تغییر کرده است.
همه برای تضعیف دلار، عملکرد بهتر بازارهای نوظهور و فروش بدهی آمریکا موقعیت گرفتهاند. جمعه گذشته نشان داد وقتی این معامله اجماعی با شوکی غیرمنتظره روبهرو میشود، چه اتفاقی میافتد. فکر نمیکنیم این رویداد تصادفی بوده باشد؛ باور داریم هشداری بود.
جهان آمریکا را ترک نکرده است. جهان آماده میشود به یاد بیاورد که از ابتدا چرا به آنجا روی آورده بود.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید
پاداشهای معاملات آتی WEEX در سپتامبر 2026: شانس برد تا 10,000 USDT
با پاداشهای معاملات آتی WEEX در سپتامبر 2026 آشنا شوید. از طریق معاملات آتی واجد شرایط تخممرغ شانسی دریافت کنید و شانس برد تا 10,000 USDT را داشته باشید.

گزارش پژوهشی پرداخت ایجنتیک: از مسیرهای پرداخت تا چشمانداز اکوسیستم

THENA در زنجیره BNB حجم معاملات نقدی خود را به بیش از 40 میلیارد دلار رساند
پاداشهای مینیاپ تلگرام WEEX: وجوه آزمایشی، ایردراپهای پوزیشن BTC و فرصت دریافت آیفون 17 پرو
با رویداد پاداشهای مینیاپ تلگرام WEEX آشنا شوید و از طریق انجام وظایف واجد شرایط، وجوه آزمایشی، ایردراپ پوزیشن BTC و فرصتی برای دریافت آیفون 17 پرو کسب کنید.

مایکروسافت به عقب برمیگردد: منوی زمینه کلاسیک ویندوز 10 را پس از سالها شکایت بازمیگرداند

نرخ بهره بلندمدت به آرامی عبور کرد، این بار فدرال رزرو ممکن است ناتوان باشد

بنیانگذار Curve میگوید فشار FATF میتواند DeFi را ایمنتر و غیرمتمرکزتر کند
بیتکوین: پایینترین سطح بعدی ممکن است در اکتبر ۲۰۲۶ رخ دهد

سالگرد ثبت دامنه bitcoin.org به مدت 18 سال

کریکن تجارت سهام ایالات متحده را برای مشتریان منطقه اقتصادی اروپا آغاز کرد
[مصاحبه نهایی SCAN 2026] ⑦KAOS آشفتگی: با تجزیه و تحلیل و ردیابی زنجیرهای به دنبال پیروزی است

موزیلا مسدودکننده تبلیغات را به فایرفاکس برای iOS اضافه میکند، اما موتورهای جستجو را مستثنی میکند

یوتیوب روش شمارش بازدیدها را تغییر میدهد تا با تیکتاک و اینستاگرام همراستا شود

داراییهای جهانی جعلی استخر گچا خود را برای مجموعههای جدید NFT باز میکند

بحث بزرگ درباره کاهش نرخ بهره اتریوم: آیا EIP-8363 که راهی غیرمعمول را در پیش گرفته، اکنون پنجره طلایی برای استیکینگ است؟
آمریکای لاتینیها به سمت دلارهای دیجیتال حرکت میکنند. آیا وجوه آنها ایمن است؟

[مصاحبه نهایی SCAN 2026] ⑤EDCCS: چهار دانشجوی چینی، اولین شرکت در مسابقه ردیابی بلاکچین

جیپیمورگان، حساب پلیمارکت را خاتمه داد؛ تمایل به مشارکت در IPO

بازار پیشبینی نوویگ از دادستان کل ویسکانسین شکایت کرد

[مصاحبه نهایی SCAN 2026] ④1nf1n1ty: تجربهای مستحکم از بیش از 200 CTF
رابرت کیوساکی پیشبینیهای ریچارد فولر را به بیتکوین و هوش مصنوعی مرتبط کرد

[مصاحبه نهایی SCAN 2026] ②J0y_B0y: چهار دانشجوی دانشگاه علوم کاربردی اردن گرد هم آمدهاند

وال استریت ژورنال: چگونه تجارت هوش مصنوعی توجهات را از ارزهای دیجیتال میرباید؟

نیجل فاراژ با بررسی مجدد هدیه ۶.۷ میلیون دلاری مرتبط با ارزهای دیجیتال مواجه است

بهراستی، اهمیتی نمیدهم: مدیرعامل تتر انتقادات را پس از اولین حسابرسی KPMG رد کرد

40 روز پس از MiCA: بازار ارزهای دیجیتال اروپا چگونه است
بهروزرسانی Glamsterdam، پاسخ به گسترش L1 اتریوم
مصاحبه با مت هوجان: ارزش بازار داراییهای دیجیتال تا سال 2030 به 10 تریلیون دلار خواهد رسید

بالتیمور از کالشی و پلیمارکت شکایت کرد و کوینبیس، رابینهود و وبول را به این دعوا کشاند

پس از شکست BIP-110، پلن B تقریباً غیرممکن میداند که آغازهای بیتکوین را دوباره بسازد
پاداشهای معاملات آتی WEEX در سپتامبر 2026: شانس برد تا 10,000 USDT
با پاداشهای معاملات آتی WEEX در سپتامبر 2026 آشنا شوید. از طریق معاملات آتی واجد شرایط تخممرغ شانسی دریافت کنید و شانس برد تا 10,000 USDT را داشته باشید.
گزارش پژوهشی پرداخت ایجنتیک: از مسیرهای پرداخت تا چشمانداز اکوسیستم
THENA در زنجیره BNB حجم معاملات نقدی خود را به بیش از 40 میلیارد دلار رساند
پاداشهای مینیاپ تلگرام WEEX: وجوه آزمایشی، ایردراپهای پوزیشن BTC و فرصت دریافت آیفون 17 پرو
با رویداد پاداشهای مینیاپ تلگرام WEEX آشنا شوید و از طریق انجام وظایف واجد شرایط، وجوه آزمایشی، ایردراپ پوزیشن BTC و فرصتی برای دریافت آیفون 17 پرو کسب کنید.
مایکروسافت به عقب برمیگردد: منوی زمینه کلاسیک ویندوز 10 را پس از سالها شکایت بازمیگرداند
نرخ بهره بلندمدت به آرامی عبور کرد، این بار فدرال رزرو ممکن است ناتوان باشد


