
طلا در برابر بیتکوین: تحلیل 12 سال داده؛ برنده واقعی کیست؟

 امتیازدهی ما در گوگل


عنوان اصلی: «طلا در برابر بیتکوین: دادههای 12 ساله نشان میدهند برنده واقعی کیست»
نویسندگان اصلی: Viee, Amelia, Biteye
در 29/01/2026، قیمت طلا در یک روز %3 سقوط کرد و بزرگترین افت اخیر خود را رقم زد. تنها چند روز پیش از آن، طلا با عبور از $5,600 بهازای هر اونس، رکورد تازهای ثبت کرده بود و نقره نیز از آن پیروی کرد. در روزهای آغازین 2026، قیمتها بسیار بالاتر از پیشبینیهای JPMorgan Chase در اواسط دسامبر بودند.
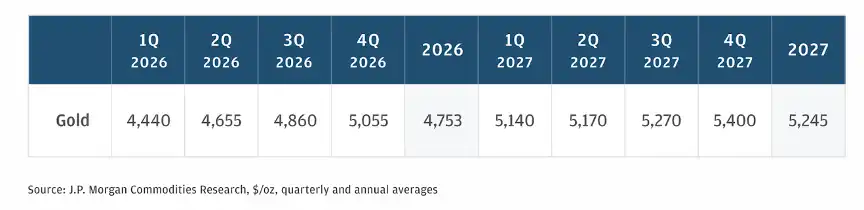
منبع داده: JPMorgan Chase
در مقابل، بیتکوین پس از عقبنشینی در محدودهای ضعیف و نوسانی باقی ماند و از نظر عملکرد بازار، فاصلهاش با فلزات گرانبهای سنتی بیشتر شد. با وجود آنکه به بیتکوین «طلای دیجیتال» میگویند، به نظر میرسد هنوز نتوانسته به ثبات برسد. در دورههایی که معمولاً برای طلا و نقره مساعدند، مانند تورم و جنگ، رفتار بیتکوین بیشتر به یک دارایی پرریسک شباهت دارد و با احساسات ریسکپذیری نوسان میکند. دلیل این وضعیت چیست؟
بدون درک نقش واقعی بیتکوین در ساختار فعلی بازار، نمیتوان تصمیمهای منطقی برای تخصیص دارایی گرفت.
ازاینرو، این مقاله تلاش میکند از چند منظر به پرسشهای زیر پاسخ دهد:
· چرا قیمت فلزات گرانبها اخیراً جهش کرده است؟
· چرا عملکرد بیتکوین در سال گذشته بهطور محسوسی ضعیفتر بوده است؟
· با نگاهی به گذشته، بیتکوین در دورههای رشد طلا چه عملکردی داشته است؟
· سرمایهگذاران عادی چگونه باید در این فضای دوپاره بازار حرکت کنند؟
1. نبرد در چرخههای مختلف: رویارویی دهساله طلا، نقره و بیتکوین
از دیدگاه بلندمدت، بیتکوین همچنان یکی از داراییهای دارای بالاترین بازدهی است. بااینحال، عملکرد بیتکوین در سال گذشته بهطور محسوسی از طلا و نقره عقب مانده است. روند بازار از 2025 تا اوایل 2026 دوگانگی آشکاری را نشان میدهد: بازار فلزات گرانبها وارد مرحلهای شده که «ابرچرخه» نامیده میشود، درحالیکه بیتکوین اندکی افت کرده است. در ادامه، دادههای مقایسهای سه دوره کلیدی را میبینید:
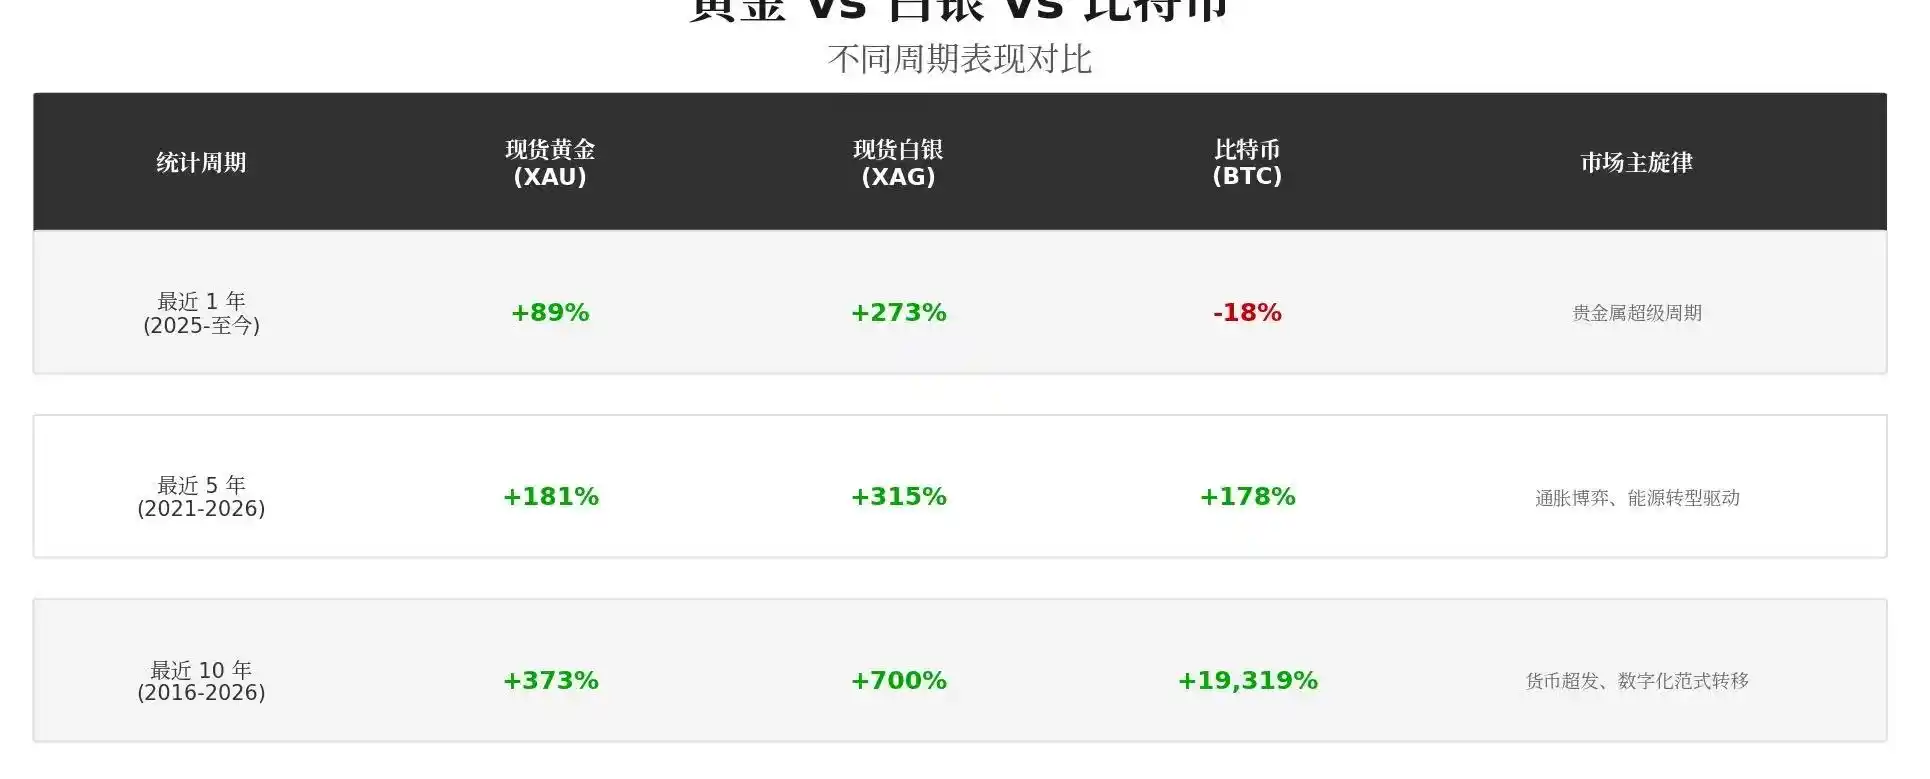
منبع داده: TradingView
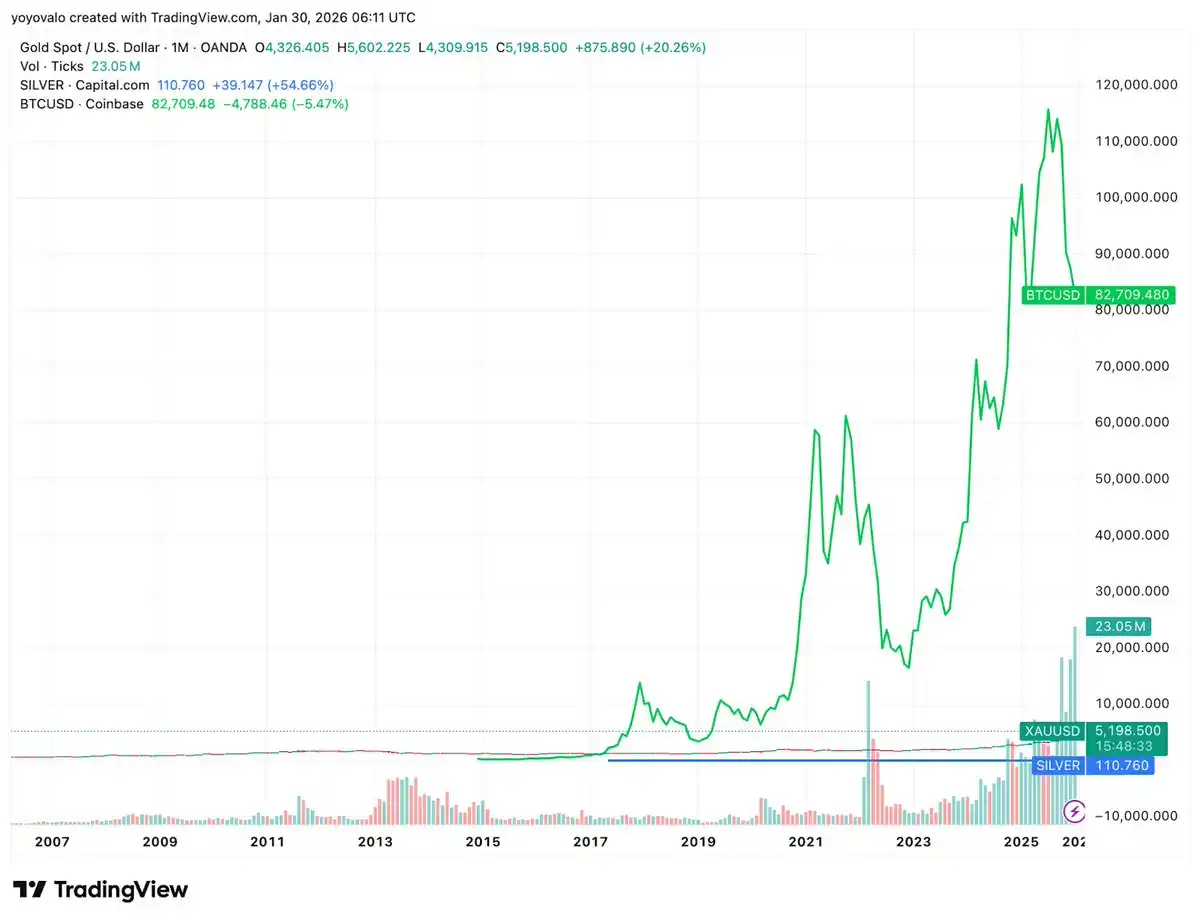
منبع داده: TradingView
این واگرایی در روندها موضوع تازهای نیست. از همان آغاز همهگیری کووید-19 در اوایل 2020، طلا و نقره بهسرعت و در پی افزایش تمایل به داراییهای امن رشد کردند، درحالیکه بیتکوین افت شدیدی به میزان بیشتر از %30 را تجربه کرد و سپس بهبود یافت. در بازار صعودی 2017، بیتکوین %1,359 رشد کرد، درحالیکه طلا تنها %7 افزایش یافت. در بازار نزولی 2018، بیتکوین %63 سقوط کرد، درحالیکه افت طلا تنها %5 بود. در بازار نزولی 2022، بیتکوین %57 کاهش یافت، اما طلا افزایش اندک %1 را ثبت کرد. به نظر میرسد این موضوع نشان میدهد همبستگی قیمت بیتکوین و طلا ثبات ندارد. بیتکوین بیشتر شبیه داراییای است که در مرز میان امور مالی سنتی و نوین قرار دارد؛ داراییای که هم از ویژگیهای رشد فناوری برخوردار است و هم به قدرت نقدینگی حساس است. به همین دلیل، همتراز دانستن آن با طلا، که همواره دارایی امنی بوده، دشوارتر است.
بنابراین، وقتی از «رشد نکردن طلای دیجیتال و جهش طلای واقعی» شگفتزده میشویم، پرسش اصلی این است: آیا بازار واقعاً بیتکوین را دارایی امن میداند؟ با توجه به ساختار معاملاتی فعلی و رفتار سرمایههای اصلی، پاسخ شاید منفی باشد. در کوتاهمدت (1-2 سال)، طلا و نقره واقعاً عملکرد بهتری از بیتکوین داشتهاند؛ اما در بلندمدت (10+ سال)، بازده بیتکوین 65 برابر طلاست. در بازه زمانی طولانیتر، بازده 213 برابری بیتکوین ثابت کرده است که شاید «طلای دیجیتال» نباشد، اما بزرگترین فرصت سرمایهگذاری نامتقارن این دوران است.
II. تحلیل دلایل: چرا طلا و نقره در سالهای اخیر بیش از BTC رشد کردهاند؟
پشت رکوردشکنیهای پیاپی طلا و نقره و عقبماندن بیتکوین، تنها واگرایی در روندهای قیمت قرار ندارد؛ تفاوت عمیقی در ویژگیهای داراییها، برداشت بازار و منطق کلان اقتصادی نیز دیده میشود. میتوانیم شکاف میان «طلای دیجیتال» و «طلای سنتی» را از چهار منظر زیر درک کنیم.
2.1. در بحبوحه بحران اعتماد، بانکهای مرکزی پیشتاز خرید طلا هستند
در دورانی که انتظار کاهش شدید ارزش پول قوی است، اینکه چه کسانی همچنان به خرید ادامه میدهند، روند بلندمدت دارایی را تعیین میکند. بانکهای مرکزی سراسر جهان از 2022 تا 2024، برای سه سال پیاپی در مقیاس گسترده طلا خریدند و میانگین خرید خالص سالانه آنها بیشتر از 1,000 تن بود. چه بازارهای نوظهوری مانند چین و لهستان و چه کشورهای غنی از منابعی مانند قزاقستان و برزیل، همگی طلا را دارایی ذخیرهای محوری برای پوشش ریسک دلار میدانند. نکته کلیدی این است که هرچه قیمت بیشتر بالا میرود، بانکهای مرکزی نیز بیشتر خرید میکنند؛ این رفتارِ «هرچه گرانتر شود، بیشتر بخرید» باور راسخ آنها به طلا بهعنوان دارایی ذخیرهای نهایی را نشان میدهد. بیتکوین برای جلب اعتماد بانکهای مرکزی با دشواری روبهروست و این مسئلهای ساختاری است: طلا از اجماعی 5,000 ساله برخوردار است و به اعتبار هیچ کشوری وابسته نیست، اما بیتکوین به برق، شبکه و کلید خصوصی نیاز دارد و همین امر بانکهای مرکزی را از تخصیص گسترده آن مردد میکند.
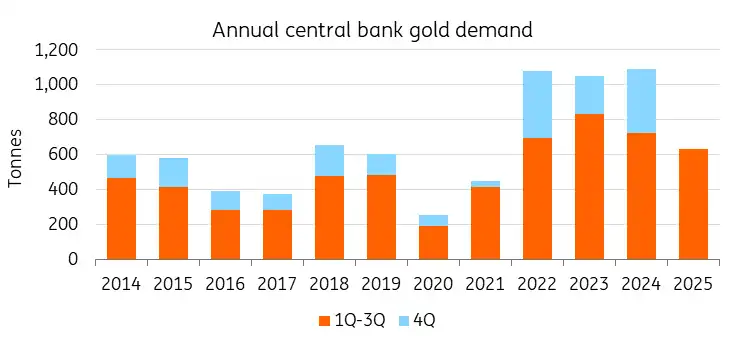
منبع داده: World Gold Council, ING Research
قیمت --
2.2 بازگشت طلا و نقره به اصل «اولویت با دارایی فیزیکی»
با ادامه تشدید درگیریهای ژئوپلیتیکی در جهان و اعمال مکرر تحریمهای مالی، امنیت دارایی به این پرسش گره میخورد که آیا میتوان آن را نقد کرد یا نه. پس از روی کار آمدن دولت جدید آمریکا در 2025، سیاستهایی مانند تعرفههای بالا و محدودیتهای صادراتی بارها اجرا شدند و نظم بازار جهانی را مختل کردند. طلا بهطور طبیعی به تنها دارایی نهایی تبدیل شد که به اعتبار هیچ کشور دیگری وابسته نیست. همزمان، ارزش نقره در بخش صنعتی آشکارتر شد: گسترش صنایعی مانند انرژیهای نو، مراکز داده هوش مصنوعی و تولید فتوولتائیک، تقاضای صنعتی برای نقره را افزایش داد؛ تقاضایی که از عدم توازن واقعی عرضه و تقاضا ناشی میشود. در چنین شرایطی، سفتهبازی روی نقره با عوامل بنیادی همسو میشود و به رشدی پرشتابتر از طلا میانجامد.
2.3 معضل ساختاری بیتکوین: از «دارایی امن» تا «سهام فناوری اهرمی»
پیشتر، مردم بیتکوین را ابزاری برای مقابله با چاپ پول بانکهای مرکزی میدانستند. اما با تأیید ETFها و ورود نهادهای سرمایهگذاری، ساختار سرمایه دستخوش تغییری بنیادین شده است. مؤسسات والاستریت بیتکوین را در سبدهای خود قرار میدهند و معمولاً آن را «دارایی پرریسک با کشسانی بالا» میدانند. دادهها نشان میدهند که در نیمه دوم 2025، همبستگی بیتکوین با سهام فناوری آمریکا به 0.8 رسید؛ سطحی بیسابقه که نشان میدهد بیتکوین بیش از پیش به سهام فناوری اهرمی شباهت پیدا میکند. با بروز ریسک در بازار، مؤسسات تمایل بیشتری دارند بیتکوین را در ازای پول نقد بفروشند؛ برخلاف طلا که در چنین شرایطی خریداری میشود.
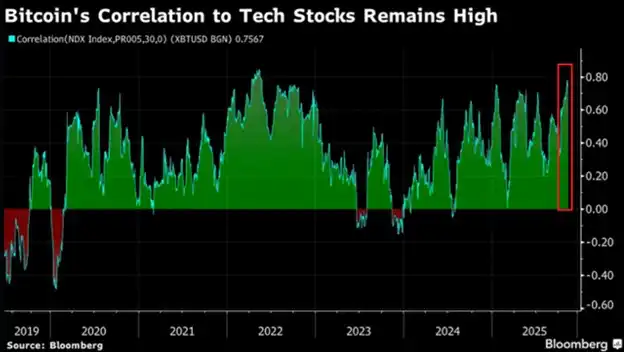
منبع داده: Bloomberg
نمونه گویاتر، لیکویید شدن موقعیتهای اهرمی به ارزش $19B در یک نوبت، هنگام سقوط بازار در 10/10/2025 است. بیتکوین ویژگی پناهگاه امن خود را نشان نداد و در عوض، بهدلیل ساختار اهرمی بالا دچار سقوط شد.
2.4 چرا بیتکوین همچنان در حال افت است؟
علاوه بر معضل ساختاری، سه دلیل بنیادی برای افت ادامهدار اخیر بیتکوین وجود دارد:
1️⃣ دشواریهای اکوسیستم ارز دیجیتال و تسلط هوش مصنوعی بر کسبوکارها. توسعه اکوسیستم ارز دیجیتال بهشدت عقب مانده است. درحالیکه بخش هوش مصنوعی سرمایهگذاریهای کلانی جذب میکند، «نوآوریهای» دنیای ارز دیجیتال همچنان به بازی با میمها محدودند. نه برنامههای کاربردی تحولآفرین وجود دارد، نه تقاضای واقعی؛ فقط سفتهبازی است.
2️⃣ سایه رایانش کوانتومی. تهدید رایانش کوانتومی بیاساس نیست. هرچند رمزگشایی کوانتومی واقعی سالها زمان میبرد، این روایت برخی مؤسسات را مردد کرده است. تراشه Willow شرکت Google پیشتر برتریهای کوانتومی را نشان داده و با اینکه جامعه بیتکوین در حال پژوهش درباره طرحهای امضای پساکوانتومی است، ارتقاها به اجماع جامعه نیاز دارند. این مسئله فرایند گذار به دوران پساکوانتومی را کند میکند، اما درعینحال شبکه را مقاومتر میسازد.
3️⃣ فروش دارایی از سوی OGها. بسیاری از دارندگان اولیه بیتکوین در حال خروج هستند. آنها احساس میکنند بیتکوین «آلوده» شده و از ارزی آرمانگرایانه و غیرمتمرکز به ابزاری سفتهبازانه برای والاستریت تبدیل شده است. پس از تأیید ETF، به نظر میرسد روح اصلی بیتکوین از دست رفته باشد. MicroStrategy، BlackRock، Fidelity... داراییهای نهادهای سرمایهگذاری در حال افزایش است و قیمت بیتکوین دیگر بهوسیله سرمایهگذاران خرد تعیین نمیشود، بلکه ترازنامه مؤسسات آن را مشخص میکند. این وضعیت هم مزیتی مانند نقدینگی دارد و هم نفرینی است که بیتکوین را از هدف اولیهاش دور میکند.
III. تحلیل عمیق: رابطه تاریخی میان بیتکوین و طلا
بررسی رابطه تاریخی بیتکوین و طلا نشان میدهد که همبستگی قیمت آنها در رویدادهای مهم اقتصادی نسبتاً محدود است و عملکردشان اغلب از هم فاصله میگیرد. بنابراین، تکرار اصطلاح «طلای دیجیتال» لزوماً به این معنا نیست که بیتکوین واقعاً به طلا شباهت دارد؛ بلکه بازار به نقطه مرجعی آشنا نیاز دارد.
نخست، همبستگی بیتکوین با طلا از ابتدا بازتاب همسویی آنها بهعنوان پناهگاه امن نبود. در روزهای آغازین، بیتکوین هنوز در جامعهای کوچک از علاقهمندان فناوری نوپا بود و ارزش بازار و میزان توجه به آن بسیار ناچیز بود. در 2013، در جریان بحران بانکی قبرس و پس از اجرای برخی تدابیر کنترل سرمایه، قیمت طلا حدود %15 از اوج خود سقوط کرد؛ در همین حال، بیتکوین تا بیشتر از $1,000 جهش کرد. برخی این اتفاق را فرار سرمایه و ورود سرمایههای پناهگاه امن به بیتکوین تعبیر کردند. اما با نگاه به گذشته، تبوتاب بیتکوین در 2013 عمدتاً از سفتهبازی و هیجانات اولیه ناشی میشد و ویژگیهای آن بهعنوان دارایی امن هنوز بهطور گسترده پذیرفته نشده بود. سقوط چشمگیر طلا و جهش بیتکوین در آن سال به همبستگی بسیار پایینی انجامید؛ همبستگی بازده ماهانه آنها فقط 0.08 بود، یعنی تقریباً صفر.
دوم، همزمانی واقعی فقط در دوره وفور نقدینگی رخ داد. پس از همهگیری 2020، بانکهای مرکزی سراسر جهان در مقیاسی بیسابقه نقدینگی تزریق کردند و نگرانی سرمایهگذاران درباره عرضه بیشازحد پول فیات و تورم افزایش یافت. هم طلا و هم بیتکوین تقویت شدند. در 08/2020، قیمت طلا به رکورد تاریخی آن زمان رسید و از $2,000 فراتر رفت؛ در همین حال، بیتکوین تا پایان 2020 از $20,000 عبور کرد و سپس در 2021 بهسرعت از $60,000 بالاتر رفت. بسیاری معتقدند در این دوره، بیتکوین ویژگی «مقاوم در برابر تورم» خود را بهعنوان طلای دیجیتال نشان داد و مانند طلا از سیاستهای پولی انبساطی در سراسر جهان سود برد. بااینحال، باید توجه داشت که در بنیاد، فضای پولی انبساطی زمینهای مشترک برای رشد هر دو فراهم کرد. نوسانپذیری بیتکوین بسیار بیشتر از طلاست؛ نوسانپذیری سالانه %72 در برابر %16.
سوم، همبستگی بلندمدت بیتکوین و طلا بیثبات است و روایت طلای دیجیتال هنوز به اثبات نرسیده است. دادهها نشان میدهند که همبستگی طلا و بیتکوین در دورهای طولانی نوسان داشته و در مجموع باثبات نیست. بهویژه پس از 2020، با اینکه گاهی قیمت هر دو همزمان افزایش یافته، همبستگی آنها بهطور محسوسی تقویت نشده و اغلب حتی منفی بوده است. این موضوع نشان میدهد بیتکوین بهطور پیوسته نقش «طلای دیجیتال» را ایفا نکرده و روند آن عمدتاً از منطق مستقل بازار پیروی میکند.
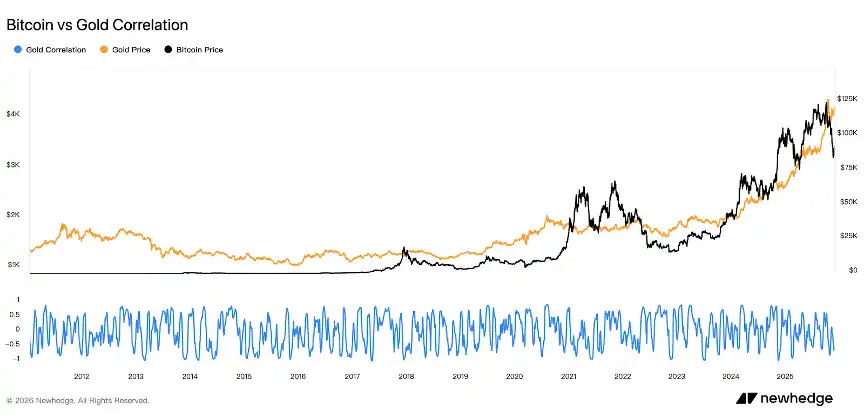
منبع داده: Newhedge
با مرور تاریخ روشن میشود که طلا بارها بهعنوان پناهگاه امن اعتبار خود را ثابت کرده است، درحالیکه بیتکوین بیشتر به ابزاری پوششی و نامتعارف شباهت دارد که فقط در چارچوب روایتی خاص معنا پیدا میکند. وقتی بحران واقعاً از راه برسد، بازار همچنان قطعیت را به فضای خیالپردازی ترجیح میدهد.
IV. ماهیت بیتکوین: نه طلای دیجیتال، بلکه نقدینگی دیجیتال
بیایید از زاویهای دیگر نگاه کنیم: بیتکوین واقعاً چه نقشی باید داشته باشد؟ آیا قرار است واقعاً بهعنوان «طلای دیجیتال» وجود داشته باشد؟
نخست، ویژگیهای بنیادی بیتکوین تفاوت اساسی آن را با طلا مشخص میکنند. طلا از کمیابی فیزیکی برخوردار است، به شبکه وابسته نیست و به سیستم خاصی متکی نیست؛ ازاینرو، دارایی واقعی روز مبادا بهشمار میرود. در صورت بروز بحران ژئوپلیتیکی، میتوان طلا را در هر زمان بهصورت فیزیکی تحویل داد و از آن بهعنوان پناهگاه امن نهایی استفاده کرد. اما بیتکوین بر پایه برق، شبکه و توان پردازشی ساخته شده و مالکیت آن به کلیدهای خصوصی و تراکنشهایش به اتصال شبکه وابسته است.
دوم، عملکرد بازار بیتکوین بیشازپیش به عملکرد یک دارایی فناوری با رشد بالا و نوسانپذیری زیاد شباهت پیدا میکند. در دورههای فراوانی نقدینگی و افزایش تمایل به ریسک، بیتکوین اغلب پیشتاز رشد است. اما در شرایط افزایش نرخ بهره و بالا رفتن ریسکگریزی، مؤسسات ممکن است از میزان دارایی بیتکوین خود نیز بکاهند. گرایش فعلی بازار این است که بیتکوین هنوز واقعاً از «دارایی پرریسک» به «دارایی امن» تبدیل نشده است. این دارایی هم وجهی سفتهبازانه با رشد بالا و نوسانپذیری زیاد دارد و هم وجهی امن که میتواند در برابر عدم قطعیت مقاومت کند. شاید فقط با گذشت چرخههای بیشتر و وقوع بحرانهای بیشتر بتوان این ابهام «پرریسک یا امن» را برطرف کرد. تا آن زمان، بازار همچنان بیتکوین را دارایی سفتهبازانهای با ریسک و بازده بالا میداند و عملکرد آن را با سهام فناوری مرتبط میکند.
شاید تنها زمانی این برداشت واقعاً تغییر کند که بیتکوین ذخیره ارزش باثباتی مانند طلا از خود نشان دهد. بااینحال، بیتکوین ارزش بلندمدت خود را از دست نخواهد داد؛ این دارایی همچنان کمیابی، قابلیت انتقال جهانی و مزیت نهادیِ غیرمتمرکز بودن را دارد. فقط جایگاه آن در فضای بازار امروز پیچیدهتر است و هم نقش لنگر قیمتگذاری را ایفا میکند، هم دارایی معاملاتی است و هم ابزاری سفتهبازانه.
نکته کلیدی: طلا دارایی امنی برای مقابله با تورم است، درحالیکه بیتکوین دارایی رشدمحوری با ویژگیهای بازدهی قویتر است. طلا برای حفظ ارزش در دورههای عدم قطعیت اقتصادی مناسب است؛ نوسانپذیری آن پایین (%16) و افت سرمایهاش حداقلی (-%18) است و نقش «تکیهگاه» دارایی را دارد. بیتکوین زمانی برای تخصیص مناسب است که نقدینگی فراوان باشد و تمایل به ریسک افزایش یابد؛ بازده سالانه آن میتواند به %60.6 برسد. بااینحال، نوسانپذیری بالایی (%72) دارد و افت سرمایه آن نیز ممکن است تا -%76 برسد. انتخاب میان این دو نیست؛ بلکه موضوع ترکیب آنها در تخصیص دارایی است.
V. گزیده دیدگاههای KOLها
در این دور از بازقیمتگذاری کلان، طلا و بیتکوین نقشهای متفاوتی ایفا میکنند. طلا بیشتر به «سپر» شباهت دارد و برای مقابله با شوکهای بیرونی مانند جنگ، تورم و ریسک حاکمیتی به کار میرود؛ بیتکوین مانند «نیزه» است و فرصتهای ارزشآفرینی ناشی از تغییرات فناوری را هدف میگیرد.
Xu Mingxing، مدیرعامل OKX، با نام کاربری @star_okx تأکید کرد که طلا محصول اعتماد قدیمی است، درحالیکه بیتکوین سنگبنای اعتبار جدیدی است که رو به آینده دارد. به گفته او، انتخاب طلا در 2026 مانند شرطبندی روی سیستمی شکستخورده است. مدیرعامل Bitget، با نام کاربری @GracyBitget، اظهار داشت که با وجود نوسانهای اجتنابناپذیر بازار، بنیانهای بلندمدت بیتکوین تغییر نکرده و او همچنان به عملکرد آینده آن باور دارد. KOL با نام کاربری @KKaWSB به دادههای پیشبینی Polymarket استناد کرد و پیشبینی کرد که بیتکوین در 2026 از طلا و S&P 500 عملکرد بهتری خواهد داشت و معتقد است زمان تحقق ارزش فرا میرسد.
KOL با نام کاربری @BeiDao_98 دیدگاهی فنی و جالب مطرح کرد: RSI بیتکوین در مقایسه با طلا بار دیگر به زیر 30 سقوط کرده است. از نظر تاریخی، این سیگنال نشان میدهد بازار صعودی بیتکوین بهزودی آغاز میشود. معاملهگر شناختهشده، Vida با نام کاربری @Vida_BWE، از منظر احساسات کوتاهمدت سرمایهها به موضوع پرداخت و معتقد بود پس از جهش طلا و نقره، بازار مشتاق یافتن «دارایی جایگزین دلار» بعدی است. ازاینرو، او با خرید مقدار کمی BTC، روی احساس FOMO ناشی از چرخش سرمایهها در چند هفته آینده شرطبندی کرد.
KOL با نام کاربری @chengzi_95330 روایتی گستردهتر ارائه کرد. او معتقد است داراییهای سنتی و سخت مانند طلا و نقره ابتدا باید اثر اعتباری کاهش ارزش پول را جذب کنند و پس از ایفای نقش آنها، نوبت ورود بیتکوین میرسد. این مسیرِ «اول سنتی، بعد دیجیتال» شاید همان داستانی باشد که بازار فعلی در حال شکل دادن به آن است.
شش. سه توصیه برای سرمایهگذاران خرد
در برابر تفاوت رشد قیمت بیتکوین، طلا و نقره، رایجترین پرسش سرمایهگذاران خرد این است: «در کدامیک سرمایهگذاری کنم؟» این پرسش پاسخ استانداردی ندارد، اما میتوانیم چهار پیشنهاد کاربردی ارائه کنیم:
1. جایگاه هر دارایی را بشناسید و هدف تخصیص را مشخص کنید. طلا و نقره در شرایط عدم قطعیت کلان همچنان ویژگی پوشش ریسک قدرتمندی دارند و برای جایگاهگیری دفاعی مناسباند؛ بیتکوین در شرایط فعلی برای افزایش موقعیت زمانی مناسبتر است که تمایل به ریسک رو به رشد باشد و منطق رشد فناوری دست بالا را داشته باشد. بااینحال، برای ثروتمند شدن یکشبه به طلا متکی نباشید. پوشش ریسک تورم و پناهگاه امن میخواهید ← خرید طلا؛ بازدهی بالا در بلندمدت میخواهید ← خرید بیتکوین (اما برای افت سرمایه -%70 آماده باشید).
2. خیال نکنید بیتکوین همیشه از همهچیز بهتر عمل میکند. رشد بیتکوین از روایت فناوری، اجماع سرمایهها و پیشرفت نهادی ناشی میشود، نه از الگویی خطی برای بازدهی. این دارایی هر سال از طلا، نزدک یا نفت بهتر عمل نخواهد کرد، اما ویژگیهای آن بهعنوان دارایی غیرمتمرکز در بلندمدت همچنان ارزشمند است. هنگام افت کوتاهمدت آن را کاملاً کنار نگذارید و هنگام جهش نیز بیمحابا همه سرمایه خود را وارد نکنید.
3. سبد سرمایهگذاری بسازید و بپذیرید که عملکرد داراییهای مختلف در چرخههای متفاوت تغییر میکند. اگر درک محدودی از نقدینگی جهانی دارید و تحمل ریسک شما پایین است، میتوانید ترکیب ETF طلا و مقدار کمی BTC را برای مواجهه با سناریوهای مختلف کلان در نظر بگیرید؛ اگر ریسکپذیری بیشتری دارید، میتوانید ETH، حوزه هوش مصنوعی، RWA و سایر داراییهای نوظهور را نیز برای ساخت سبدی با نوسانپذیری بالاتر ترکیب کنید.
4. آیا هنوز میتوان طلا و نقره خرید؟ در خرید در قیمتهای بالا محتاط باشید و خرید در افت را در اولویت بگذارید. در بلندمدت، طلا بهعنوان دارایی محبوب بانکهای مرکزی جهان و نقره با ویژگیهای صنعتی خود، همچنان در دورههای پرآشوب ارزش تخصیص دارند. بااینحال، در کوتاهمدت رشد چشمگیری داشتهاند و با فشار اصلاح تکنیکال روبهرو هستند؛ سقوط یکروزه %3 طلا در 29/01 نیز گواه این موضوع است. اگر سرمایهگذار بلندمدت هستید، میتوانید منتظر عقبنشینی قیمت بمانید و سپس بهتدریج خرید کنید؛ برای نمونه، طلا زیر $5,000 و نقره زیر $100 را برای ورود مرحلهای در نظر بگیرید. اگر سفتهبازی کوتاهمدت میکنید، باید به سرعت بازار توجه داشته باشید و وقتی احساسات بازار به اوج رسیده، برای خرید آخرین جهش شتابزده عمل نکنید. در مقابل، با وجود عملکرد ضعیف بیتکوین، اگر انتظارات نقدینگی در آینده بهبود یابد، ممکن است فرصت مناسبی برای خرید در قیمت پایین فراهم شود. بیش از همه به زمانبندی توجه کنید و از خرید در اوج رشد یا فروش شتابزده بپرهیزید؛ این مهمترین راهبرد دفاعی برای افراد عادی است.
در پایان: برای دوام آوردن، جایگاه داراییها را بشناسید!
وقتی طلا رشد میکند، هیچکس صرفاً بهخاطر آن ارزش بیتکوین را زیر سؤال نمیبرد؛ افت بیتکوین هم به این معنا نیست که طلا تنها پاسخ است. در دورانی که لنگر ارزش در حال بازتعریف است، هیچ دارایی واحدی نمیتواند همزمان پاسخگوی همه نیازها باشد.
از 2024 تا 2025، طلا و نقره پیشتاز بودهاند. اما با گسترش بازه زمانی به 12 سال، بیتکوین بازدهی 213 برابری نشان میدهد و ثابت میکند که شاید «طلای دیجیتال» نباشد، اما بزرگترین فرصت سرمایهگذاری نامتقارن این دوران است. سقوط شب گذشته طلا ممکن است پایان یک اصلاح کوتاهمدت یا آغاز اصلاحی بزرگتر باشد.
بااینحال، برای معاملهگران عادی، آنچه واقعاً اهمیت دارد درک جایگاه و نقش داراییهای مختلف و شکلدادن به منطق سرمایهگذاری شخصی برای دوام آوردن در چرخههای بازار است.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید
پاداشهای معاملات آتی WEEX در سپتامبر 2026: شانس برد تا 10,000 USDT
با پاداشهای معاملات آتی WEEX در سپتامبر 2026 آشنا شوید. از طریق معاملات آتی واجد شرایط تخممرغ شانسی دریافت کنید و شانس برد تا 10,000 USDT را داشته باشید.

گزارش پژوهشی پرداخت ایجنتیک: از مسیرهای پرداخت تا چشمانداز اکوسیستم

THENA در زنجیره BNB حجم معاملات نقدی خود را به بیش از 40 میلیارد دلار رساند
پاداشهای مینیاپ تلگرام WEEX: وجوه آزمایشی، ایردراپهای پوزیشن BTC و فرصت دریافت آیفون 17 پرو
با رویداد پاداشهای مینیاپ تلگرام WEEX آشنا شوید و از طریق انجام وظایف واجد شرایط، وجوه آزمایشی، ایردراپ پوزیشن BTC و فرصتی برای دریافت آیفون 17 پرو کسب کنید.

مایکروسافت به عقب برمیگردد: منوی زمینه کلاسیک ویندوز 10 را پس از سالها شکایت بازمیگرداند

نرخ بهره بلندمدت به آرامی عبور کرد، این بار فدرال رزرو ممکن است ناتوان باشد

بنیانگذار Curve میگوید فشار FATF میتواند DeFi را ایمنتر و غیرمتمرکزتر کند
بیتکوین: پایینترین سطح بعدی ممکن است در اکتبر ۲۰۲۶ رخ دهد

سالگرد ثبت دامنه bitcoin.org به مدت 18 سال

کریکن تجارت سهام ایالات متحده را برای مشتریان منطقه اقتصادی اروپا آغاز کرد
[مصاحبه نهایی SCAN 2026] ⑦KAOS آشفتگی: با تجزیه و تحلیل و ردیابی زنجیرهای به دنبال پیروزی است

موزیلا مسدودکننده تبلیغات را به فایرفاکس برای iOS اضافه میکند، اما موتورهای جستجو را مستثنی میکند

یوتیوب روش شمارش بازدیدها را تغییر میدهد تا با تیکتاک و اینستاگرام همراستا شود

داراییهای جهانی جعلی استخر گچا خود را برای مجموعههای جدید NFT باز میکند

بحث بزرگ درباره کاهش نرخ بهره اتریوم: آیا EIP-8363 که راهی غیرمعمول را در پیش گرفته، اکنون پنجره طلایی برای استیکینگ است؟
آمریکای لاتینیها به سمت دلارهای دیجیتال حرکت میکنند. آیا وجوه آنها ایمن است؟

[مصاحبه نهایی SCAN 2026] ⑤EDCCS: چهار دانشجوی چینی، اولین شرکت در مسابقه ردیابی بلاکچین

جیپیمورگان، حساب پلیمارکت را خاتمه داد؛ تمایل به مشارکت در IPO

بازار پیشبینی نوویگ از دادستان کل ویسکانسین شکایت کرد

[مصاحبه نهایی SCAN 2026] ④1nf1n1ty: تجربهای مستحکم از بیش از 200 CTF
رابرت کیوساکی پیشبینیهای ریچارد فولر را به بیتکوین و هوش مصنوعی مرتبط کرد

[مصاحبه نهایی SCAN 2026] ②J0y_B0y: چهار دانشجوی دانشگاه علوم کاربردی اردن گرد هم آمدهاند

وال استریت ژورنال: چگونه تجارت هوش مصنوعی توجهات را از ارزهای دیجیتال میرباید؟

نیجل فاراژ با بررسی مجدد هدیه ۶.۷ میلیون دلاری مرتبط با ارزهای دیجیتال مواجه است

بهراستی، اهمیتی نمیدهم: مدیرعامل تتر انتقادات را پس از اولین حسابرسی KPMG رد کرد

40 روز پس از MiCA: بازار ارزهای دیجیتال اروپا چگونه است
بهروزرسانی Glamsterdam، پاسخ به گسترش L1 اتریوم
مصاحبه با مت هوجان: ارزش بازار داراییهای دیجیتال تا سال 2030 به 10 تریلیون دلار خواهد رسید

بالتیمور از کالشی و پلیمارکت شکایت کرد و کوینبیس، رابینهود و وبول را به این دعوا کشاند

پس از شکست BIP-110، پلن B تقریباً غیرممکن میداند که آغازهای بیتکوین را دوباره بسازد
پاداشهای معاملات آتی WEEX در سپتامبر 2026: شانس برد تا 10,000 USDT
با پاداشهای معاملات آتی WEEX در سپتامبر 2026 آشنا شوید. از طریق معاملات آتی واجد شرایط تخممرغ شانسی دریافت کنید و شانس برد تا 10,000 USDT را داشته باشید.
گزارش پژوهشی پرداخت ایجنتیک: از مسیرهای پرداخت تا چشمانداز اکوسیستم
THENA در زنجیره BNB حجم معاملات نقدی خود را به بیش از 40 میلیارد دلار رساند
پاداشهای مینیاپ تلگرام WEEX: وجوه آزمایشی، ایردراپهای پوزیشن BTC و فرصت دریافت آیفون 17 پرو
با رویداد پاداشهای مینیاپ تلگرام WEEX آشنا شوید و از طریق انجام وظایف واجد شرایط، وجوه آزمایشی، ایردراپ پوزیشن BTC و فرصتی برای دریافت آیفون 17 پرو کسب کنید.
مایکروسافت به عقب برمیگردد: منوی زمینه کلاسیک ویندوز 10 را پس از سالها شکایت بازمیگرداند
نرخ بهره بلندمدت به آرامی عبور کرد، این بار فدرال رزرو ممکن است ناتوان باشد


