
پرداختهای هوشمند: مسیر تکامل سیستم پرداخت نسل بعد

 امتیازدهی ما در گوگل


عنوان اصلی: راهنمای مسافران کهکشان برای پرداختهای عاملمحور
نویسنده اصلی: @13yearoldvc
ترجمه: پگی، BlockBeats
یادداشت سردبیر: ما در نقطه عطفی تازه قرار داریم. پرداختهای عاملمحور در حال بازآفرینی منطق بنیادین تراکنشها هستند. از تسویههای GPT درون چت گرفته تا پرداختهای خرد میان عاملها و شکلگیری نظم جدیدی در وب که در آن ماشینها برای محتوا پول میپردازند—چشمانداز «اقتصاد عاملمحور» بهتدریج در حال شکلگیری است.
اگر به همگرایی هوش مصنوعی و بلاکچین، مسیر عملی پروتکلهای پرداخت نسل بعد یا روندهای خودکارسازی کسبوکار آینده علاقهمند هستید، خواندن این مقاله را به شما پیشنهاد میکنیم.
در ادامه، مقاله اصلی را میخوانید.
مقدمه
این مقاله طولانی است، اما قطعاً ارزش خواندن دارد. در آن دیدگاههای چندین سازنده پیشرو گردآوری شده که آینده پرداختهای عاملمحور را شکل میدهند. مشکلات واقعیای را بررسی میکنیم که آنها در تلاش برای حلشان هستند، امکان پیادهسازی عملی این فناوریها و گلوگاههای واقعی پیش روی آنها را میسنجیم.
میتوانید آن را گشتی راهنماییشده در مرزهای پیشرفت این حوزه در نظر بگیرید؛ ده صفحه مطلب درباره خلاقیت، آزمایش و تجربه افرادی که زیرساخت اقتصاد ماشینی را میسازند. آماده شروع این سفر شوید.
من بهعنوان هماهنگکننده ERC-8004 و مشاور هوش مصنوعی تیم هوش مصنوعی غیرمتمرکز (dAI) در بنیاد اتریوم، طی چند ماه گذشته همکاری نزدیکی با سازندگان، پژوهشگران و تیمهای پروتکل داشتهام و بر استیبلکوینها، زیرساخت غیرمتمرکز و نقطه تلاقی هوش مصنوعی تمرکز کردهام. این همکاری به من امکان داده تا تحول لحظهبهلحظه این فناوریها را از نزدیک مشاهده کنم. این مقاله صرفاً ارائه یافتههای پژوهشی نیست، بلکه بازتابی از بستر واقعی فعالیت سازندگان اقتصاد هوشمند نیز هست.
از افراد زیر که مقاله را بررسی کردند و در گفتوگوها مشارکت داشتند، صمیمانه تشکر میکنم (نامها بر اساس ترتیب الفبایی نام خانوادگی آمدهاند):
@louisamira (ATXP)، @RkBench (Radius)، @DavideCrapis (بنیاد اتریوم)، @nemild (Coinbase/x402)، @Cameron_Dennis_ (بنیاد Near)، @marco_derossi (MetaMask)، @dongossen (Nevermined)، @jayhinz (Stripe/Privy)، @sreeramkannan (EigenCloud)، @kevintheli (Goldsky)، @MurrLincoln (Coinbase/x402)، @benhoneill (Stripe/Bridge)، @programmer (Coinbase/x402)، @FurqanR (Thirdweb)، @0xfishylosopher (Pantera Capital).
تکامل پرداختهای هوشمند
یک ماه پیش، Stripe و OpenAI قابلیت تازهای معرفی کردند که میتواند روش خرید آنلاین را تغییر دهد: حالا میتوانید مستقیماً در ChatGPT خرید کنید. بدون فرم، تغییر مسیر یا صفحه پرداخت؛ فقط کافی است یک جمله بگویید: «کمکم کن یک ماگ سرامیکی دستساز پیدا کنم» و سیستم بهطور خودکار پرداخت را از طریق «توکن پرداخت مشترک» Stripe انجام میدهد.
این فرایند بسیار روان و تقریباً جادویی به نظر میرسد، اما بر معماریای بهشدت متمرکز بنا شده که ممکن است فضای نوآوری واقعی در آینده را محدود کند. توکنهای پرداخت، کانالهای تسویه و حتی هویت کاربران تحت کنترل پلتفرمهای OpenAI و Stripe هستند. در این الگو، عاملهای هوشمند هرچند کار را آسان میکنند، نمیتوانند آزادانه با یکدیگر تعامل داشته باشند و فقط در اکوسیستمهای مشخصی فعالیت میکنند. این وضعیت هم ظرفیتهای آینده را نشان میدهد و هم یادآور میشود که بدون استانداردهای باز و یک لایه تسویه بیطرف، پرداختهای هوشمند در پلتفرمها محصور میمانند و نمیتوانند پتانسیل واقعی خود را آزاد کنند.
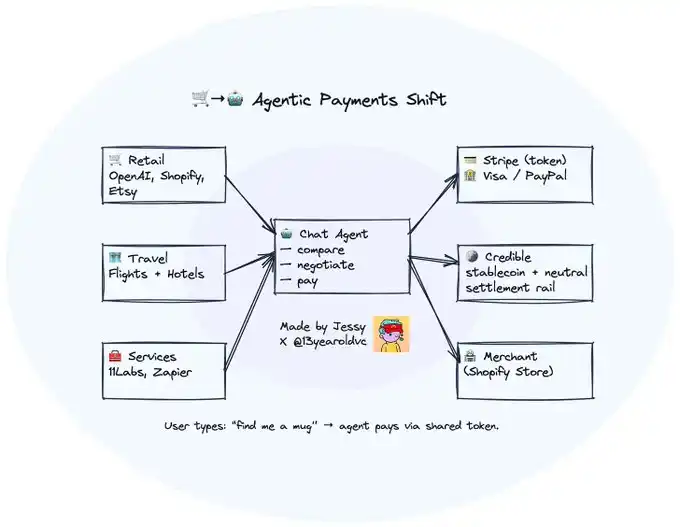
همزمان، این جریان پرداخت جدید نشانه تغییری بزرگتر نیز هست: کسی که واقعاً تراکنش را انجام میدهد دیگر خود کاربر نیست، بلکه یک «واسطه» است. رابطی که اطلاعات را در آن وارد میکنیم، کمکم در مقایسه قیمتها، مذاکره و حتی پرداخت جای ما را میگیرد. دنیای تجارت بهتدریج زیر سلطه «تجارت هدایتشده با عاملهای هوشمند» قرار میگیرد.
در حال حاضر به نظر میرسد سه اتفاق همزمان در حال رخ دادن است: واسطهها دارند تراکنشها را از انسانها تحویل میگیرند؛ این تراکنشها احتمالاً بهجای سیستم مالی سنتی در یک شبکه رمزنگاریشده تسویه میشوند؛ و این روند میتواند به سناریویی کاربردی و تحولآفرین برای ادغام بلاکچین و هوش مصنوعی تبدیل شود.
چرا استیبلکوینها و بلاکچین؟ چون ماهیت این تراکنشها کاملاً با الگویی که Visa یا PayPal برای آن طراحی شدهاند فرق دارد. اقتصاد عاملهای هوشمند مملو از پرداختهای خرد، محرکهای شرطی، قابلیت ترکیبپذیری و پرداختهای پرتکرار است—پرداختهایی سریع، جزئی و گسترده.
پس از گفتوگو با رابرت بنچ از Radius، دریافتیم که «3V3C» مدلی توصیفی بسیار مناسب است: سرعت بالا (high Velocity)، حجم بالا (high Volume)، ارزش پایین (low Value)، مشروط (Conditional)، ترکیبپذیر (Composable) و فرامرزی (Cosmopolitan).
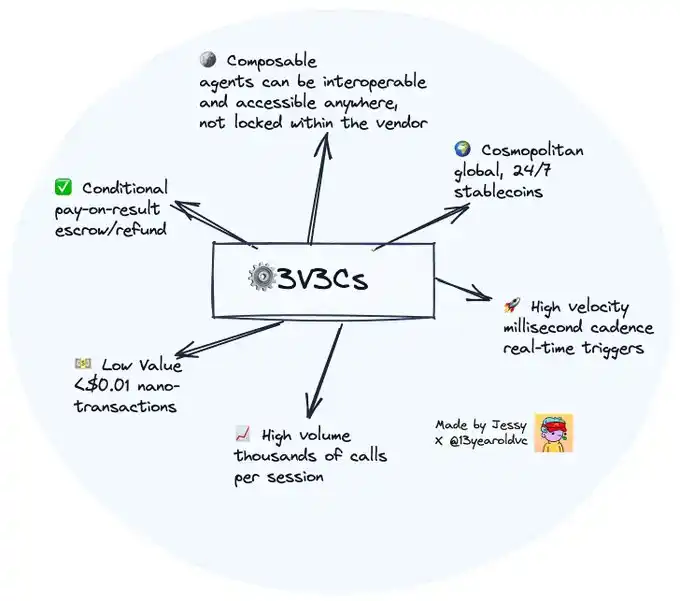
سه الگوی رفتاری نوظهور را مشاهده میکنیم:
1. پرداخت انسان به عامل (2C، 2B، سناریوهای بهینهسازی پیچیده)؛
2. پرداخت عامل به عامل یا انسان؛
3. پرداخت عامل به شبکه.
هر سه رفتار، فرضهای بنیادین سیستمهای پرداخت سنتی را به چالش میکشند.
1. انسان → عامل
رابط چت بیسروصدا در حال تبدیلشدن به ورودی جدید مصرفکنندگان است. تراکنشهایی که پیشتر در مرورگر انجام میشدند، حالا درون مکالمهها تکمیل میشوند.
اکنون میتوانید محصولات Etsy را مستقیماً با قابلیت «پرداخت فوری» ChatGPT بخرید و Shopify نیز با پشتیبانی Stripe در حال پیوستن به این روند است. Google، Amazon و Perplexity هم حالتهای خرید مشابهی را آزمایش میکنند که به دستیارهای هوش مصنوعی اجازه میدهد در پنجرههای چت به کاربران برای یافتن و خرید محصولات کمک کنند.
این رابطهای هوش مصنوعی در حال تبدیلشدن به فروشگاههای دیجیتال هستند؛ بهویژه در تجارت الکترونیک خردهفروشی (2C)، جایی که یافتن محصول، مقایسه قیمت و خرید همگی در یک جریان انجام میشوند. بهمرور، مردم بیشازپیش برای خرید شخصی، برنامهریزی سفر یا کمک در رزرو، به عاملهای هوش مصنوعی خود متکی خواهند شد.
نکته جالب این است که رفتار این عاملها با انسانها فرق دارد: آنها میتوانند قیمتها را بهصورت زنده زیر نظر بگیرند، با مشاهده تخفیف بهطور خودکار سفارش ثبت کنند، تراکنشهای چندطرفه را هماهنگ کنند (مثلاً رزرو همزمان پرواز و هتل) و داده یا خدمات را در زمان نیاز بخرند، بیآنکه به اشتراک وابسته باشند (این موضوع را در بخش «عامل → شبکه» با جزئیات بررسی میکنیم).
در کوتاهمدت، بیشتر این فرایندهای پرداخت همچنان از طریق کانالهای سنتی مانند Stripe یا Visa انجام خواهند شد—و این مسئلهای نیست. دستکم فعلاً، زیرساخت موجود برای تجارت الکترونیک خردهفروشی (2C) پشتیبانی کافی از رابط «انسان → عامل» را فراهم میکند.
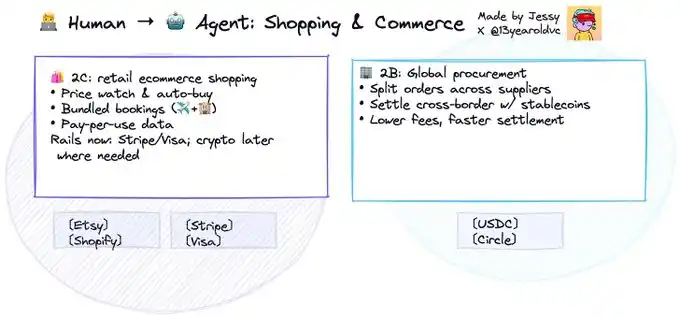
پرداختهای رمزنگاریشده واقعاً در حوزه تدارکات جهانی (2B) به کار میآیند.
بسیاری از فروشندگان و تولیدکنندگان خارجی همچنان با تأخیر تسویه و هزینههای بالا مواجهاند، چون دسترسی دشواری به SWIFT یا سیستمهای سنتی بانکداری کارگزاری دارند. برای نمونه، در ییوو چین، بزرگترین بازار عمدهفروشی کالاهای کوچک در جهان، بیشتر فروشندگان خرد حتی نام استیبلکوینها را هم نشنیدهاند. بااینحال، وقتی محیط نظارتی بالغتر شود، این حوزه به موردی طبیعی برای استفاده از آنها تبدیل خواهد شد.
استیبلکوینها میتوانند گردش برونمرزی ارزش را فوری، کمهزینه و شفاف کنند—همانطور که حوالههای ارز دیجیتال در برخی مناطق از Western Union پیشی گرفتهاند.
چه در بخش مصرفکننده و چه در بخش بنگاهها، شاهد رفتارهای کاربری تازهای خواهیم بود که پیشتر امکانپذیر نبودند: تراکنشهای پیچیدهای که با تحقق شرطی مشخص آغاز میشوند، از الگوی «3V3C» پیروی میکنند و عاملها آنها را خودکار در پسزمینه اجرا میکنند. بهویژه با هوشمندترشدن مدلهای زبانی بزرگ (LLM) و کاهش هزینههای عملیاتی، صرفهجویی حاصل از این تراکنشها بسیار بیشتر از کارمزد توکن موردنیاز خواهد بود.
برای نمونه:
یک عامل تدارکات میتواند همزمان چندین تأمینکننده بینالمللی را زیر نظر بگیرد، سفارشها را خودکار میان ارزانترین تولیدکنندگان تقسیم کند و هزینه حملونقل را در محدوده بودجه مذاکره کند؛
یک عامل خلاقیت میتواند اشتراک چند ابزار SaaS را با هم ترکیب کند و بر اساس میزان استفاده، خدمات را بهصورت پویا تمدید یا لغو کند.
این یعنی عاملها باید «ترکیبپذیر» باشند: خروجی یک عامل میتواند ورودی عامل دیگری شود و جریانهای کاری پیچیده و چندمرحلهای (مانند خوشههای عامل یا زنجیرههای فکری میانمدلی) شکل بگیرد. پیشتر درباره «لگوهای پولی» صحبت میکردیم و حالا به «لگوهای عامل» هم نیاز داریم.
در عمل، «ترکیبپذیری» به معنای نیاز به APIهای استاندارد، قالبهای پیام و مدیریت مجوزهاست. بدون این موارد، عاملها از یکدیگر جدا میمانند و نمیتوانند همکاری کنند؛ درست مانند برنامههایی که API ندارند.
بنابراین، این تراکنشها آنقدر پیچیده و پرتکرارند و تا این اندازه به ترکیب و همکاری متکی هستند که هماهنگی آنها برای انسانها یا سیستمهای پرداخت سنتی مناسب نیست—اما عاملهایی که روی سیستمهای پرداخت برنامهپذیر کار میکنند، بهآسانی از پس آن برمیآیند.
قیمت --
2. عامل → عامل
در آینده، عاملها برای انجام وظایف باید از عاملهای دیگر—و حتی انسانها—«استخدام» کنند.
مدلهای کسبوکار کنونی (اشتراک، صدور مجوز و دیوار پرداخت) برای تعامل میان نرمافزارهای خودمختار مناسب نیستند. هزینه پرداخت میان عاملها معمولاً بر اساس تعداد فراخوانیها، مقدار توکن یا تعداد استنتاجها محاسبه میشود و مبلغ آن ممکن است چند سنت یا حتی کمتر باشد.
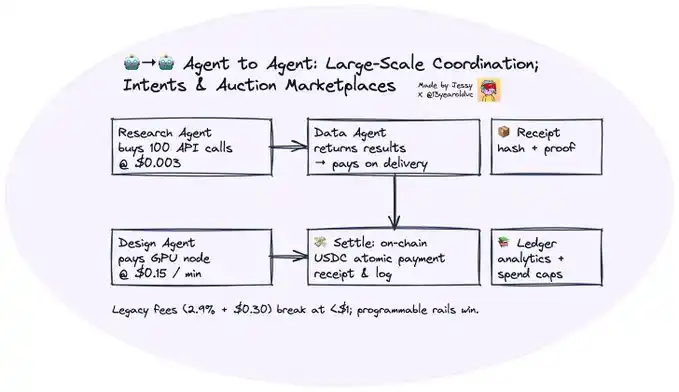
تصور کنید یک عامل پژوهشی 100 فراخوانی API از یک عامل داده بخرد؛ یا یک عامل طراحی برای مدت استفاده از GPU به یک نود محاسباتی پول بپردازد. اینها همگی تراکنشهای ماشینبهماشین هستند که فراوانی بالا و مبلغ کمی دارند.
برای مثال، ممکن است یک عامل برای دریافت 100 فراخوانی API به عامل دیگری $0.003 بپردازد، یا برای محاسبات GPU $0.15 هزینه کند، یا حتی برای هر استنتاج فقط $0.0001 بپردازد.
سیستمهای پرداخت سنتی نمیتوانند از پس تراکنشهایی در این مقیاس برآیند—وقتی کارتهای اعتباری برای هر تراکنش کارمزد ثابتی میگیرند (برای مثال %2.9 + $0.30)، در چنین سناریویی عملاً قابل استفاده نیستند.
بااینحال، از دیدگاه تجربه کاربری، لازم نیست این تراکنشها حتماً با الگوی «فراوانی بالا، ارزش پایین» تسویه شوند. برای نمونه، در پلتفرمهایی مانند OpenRouter، شرکتها ماهانه صدها میلیون فراخوانی API ارسال میکنند و با شارژ مجدد اعتبار از طریق استیبلکوین تسویه میکنند؛ روشی که از طیکردن فرایند پرداخت برای هر تراکنش کارآمدتر است.
سناریویی آیندهنگرانهتر این است: اگر هر ربات به عاملی مجهز باشد که مسئولیت وظایف، دادهها و عملیات را بر عهده دارد (و این کار شاید با اعتبار پیشپرداختشده هم انجام شود). برای مثال، یک پهپاد ممکن است برای دادههای آبوهوا، بهروزرسانیهای ناوبری یا استفاده موقت از یک مسیر تحویل خصوصی هزینه بپردازد.
به همین دلیل به ساختار پرداخت برنامهپذیر جدیدی نیاز داریم. عاملها باید بتوانند بودجه و قوانین تعیین کنند، هزینهها را پیشپرداخت کنند و پس از تکمیل وظیفه، همراه با اثبات انجام کار، فوراً تسویه کنند.
به بیان دیگر، پرداخت با ارز دیجیتال، «پرداختهای اتمی» میان موجودیتهای خودمختار را ممکن میکند.
بهمرور، رفتار پرداختی عاملها دیگر به خدمات هوش مصنوعی محدود نخواهد بود. آنها ممکن است مستقیماً از مشارکتکنندگان انسانی در سراسر جهان «استخدام» کنند، بهویژه در بازارهای بینالمللیای که استیبلکوینها در آنها از قابلیت پرداخت واقعی برخوردارند. این روند چندان دور از دسترس نیست—در گفتوگو با سازندگان، آزمایشهای مرتبطی دیدهایم و ممکن است طی یک تا دو سال آینده بهطور گسترده اجرا شود.
این الگو از نظر منطق بسیار شبیه حوالههای مالی است. یک پلتفرم آزادکاری مخصوص عاملها را تصور کنید که مانند Fiverr باشد:
یک عامل بازاریابی میتواند بهطور خودکار با دهها اینفلوئنسر خرد در جنوبشرقی آسیا همکاری کند و وقتی دادههای تعامل آنها به آستانهای ازپیشتعیینشده رسید، خودکار به آنها پول بپردازد؛
یک عامل برچسبگذاری داده میتواند برچسبزنهایی از کنیا یا بنگلادش جذب کند و برای هر وظیفه، پاداش خرد را بهصورت لحظهای بپردازد؛ دیگر نیازی به تسویه یکجای فاکتورها نیست.
وقتی عاملها بتوانند پول را فوراً و در سراسر جهان منتقل کنند، خودِ نیروی کار به فراخوانی API شباهت پیدا میکند.
از منظر طراحی بازار (که مزیتی ویژه در سیستمهای رمزنگاریشده است)، وقتی صدها هزار موجودیت خودمختار متشکل از انسانها و عاملها در سراسر جهان حضور داشته باشند، روند دیگری پدیدار میشود: بازارهای قصد و پیشنهاد قیمت. عاملها برای برآوردهکردن درخواستهای وظایف با یکدیگر رقابت میکنند.
بهترین عاملها پاداش دریافت میکنند (مانند استیبلکوین، امتیاز اعتبار یا سقف اعتباری درونزنجیرهای)؛ عاملهایی که عملکرد ضعیفی دارند ممکن است سپرده یا اعتبار خود را از دست بدهند. این همان چشماندازی است که در ERC-8004 تصور میکنیم و میخواهیم بسازیم.
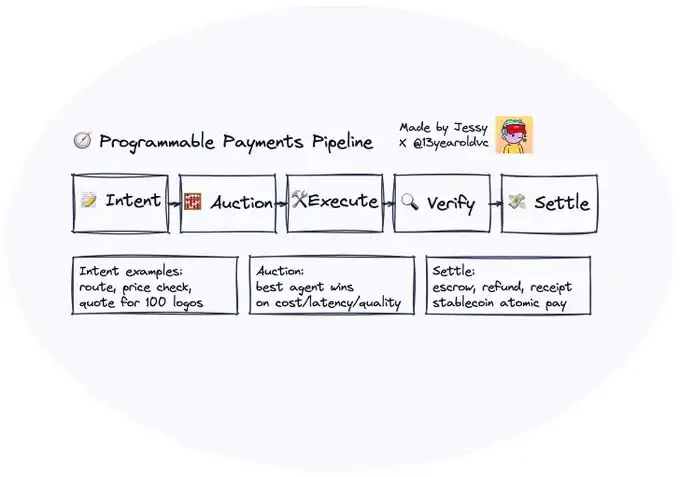
یک الگوی اولیه میتواند شامل موارد زیر باشد:
1. لایه قصد: سامانه ثبت مشترک واسطهها (مانند ERC-8004) برای ارسال درخواستهای ساختاریافته و تأیید هویت واسطه؛
2. لایه مزایده: تخصیص وظایف از طریق سازوکارهایی مانند مزایده هلندی یا انگلیسی انجام میشود؛
3. لایه تأیید: تکمیل وظیفه را جمعیت، دیگر واسطههای هوش مصنوعی یا اوراکلها اعتبارسنجی میکنند و پاداشها بهطور خودکار توزیع میشوند؛
4. لایه تسویه: پرداخت با استفاده از یک استیبلکوین انجام میشود و وضعیت اعتبار و استیکینگ در ERC-8004 بهروزرسانی میشود.
در گذشته، تمرکززدایی اغلب ناکارآمد تلقی میشد—بخشی از این مشکل به کندی عملکرد انسانها و هزینه بالای هماهنگی مربوط بود. اما اکنون واسطهها در حال برطرفکردن این گلوگاهها هستند: آنها میتوانند پیوسته ارزیابی کنند چه کسی برای انجام وظایف مناسبتر است، قیمت منصفانه چیست و به کدام داده میتوان اعتماد کرد.
بلاکچین در اینجا نقش «لایه هماهنگی وضعیت» را دارد—سامانهای مشترک و تغییرناپذیر برای ثبت نتایج، سپردهها و امتیازها؛ استیبلکوینها نیز کانالهایی برای تبادل لحظهای ارزش و پرداختهای خرد هستند (پرداخت بهازای هر پاسخ یا هر اقدام).
این سناریوی پیچیده همکاری «واسطه ↔ انسان» دقیقاً همان مسئلهای است که بلاکچین و استیبلکوینها برای حل آن مناسباند. تعاملپذیری به واسطهها امکان میدهد با یکدیگر ارتباط برقرار کنند و ترکیبپذیری آنها را قادر میسازد با هم همکاری کنند.
3. واسطه → شبکه
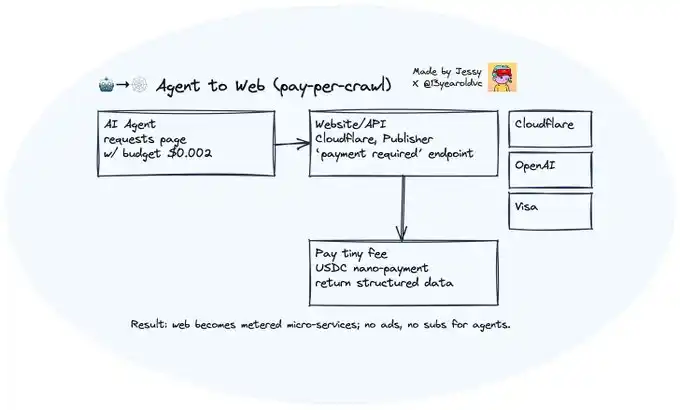
روند قابل توجه دیگر این است که کاربران شبکه دیگر فقط انسانها نیستند؛ هر روز محتوای بیشتری توسط واسطههای هوش مصنوعی خزش، خوانده و پردازش میشود و در آینده حتی ممکن است این واسطهها بر آن مسلط شوند. این یعنی وبسایتها دیگر فقط از انسانها هزینه نمیگیرند، بلکه دریافت هزینه از ماشینها را هم آغاز میکنند—مفهومی که «پرداخت بهازای خزش» نامیده میشود.
برای نمونه، ناشران در برابر خزش بیمحدودیت محتوا مقاومت میکنند. Anthropic اخیراً برای حلوفصل دعاوی حقوق نشر با نویسندگان $1.5B پرداخت کرد—یکی از چندین پروندهای که میآزمایند آیا شرکتهای هوش مصنوعی میتوانند آزادانه از محتوای دارای حق نشر استفاده کنند یا نه. OpenAI، Microsoft، Meta و دیگران نیز درگیر مناقشات مشابهی هستند. نتیجه منصفانه نهایی شاید این باشد که استفاده از دادههای آموزشی و محتوا با الگوی «پرداخت بهازای هر دسترسی» انجام شود.
در همین حال، Cloudflare (که بنا بر گزارشها حدود %20 درخواستهای وب از طریق شبکه آن عبور میکند) در حال آزمایش الگویی تازه است: وبسایتها میتوانند برای دسترسی واسطهها به داده، هزینهای در مقیاس نانو دریافت کنند (حتی کمتر از پرداخت خرد). این شرکت اخیراً استیبلکوین اختصاصی خود، NET Dollar، را معرفی کرده است.
اینجاست که پرداختهای ارز دیجیتال بار دیگر وارد صحنه میشوند.
وبسایتها و APIها میتوانند رابطی از نوع «دیوار پرداخت» ارائه دهند تا واسطه برای خواندن، جستوجو یا مصرف محتوا چند سنت یا حتی کمتر بپردازد، بیآنکه به اشتراک یا تبلیغات نیازی باشد. این کار وب را به سامانهای از ریزخدمات تبدیل میکند که در آن ارزش بهصورت لحظهای جریان دارد، نه اینکه به چرخه صورتحساب ماهانه وابسته باشد.
اگر به کد وضعیت «402 پرداخت لازم است» در اینترنت اولیه و بحثهای مرتبطی که آندریسن و دیگران مطرح کردند علاقه دارید، جی یو از Pantera Capital مقالهای روشنگر نوشته که به بررسی عمیق این روند میپردازد.
یک اتاق نامهرسانی در دهه 1950 را تصور کنید که در آن افراد قبضها و فاکتورها را داخل پاکت میگذارند. این فرایند ناکارآمد یکی از دلایلی بود که سرانجام اصطلاح پرداخت «خالص 30 روزه» را به کار گرفتیم.
در واقع، مدل اقتصادی «پرداخت بهازای خزش» از توزیع قانون توان پیروی خواهد کرد. فقط شمار اندکی از وبسایتهای پرترافیک یا ارزشمند—آنهایی که دادههای موردنیاز واقعی واسطهها را دارند—فعالانه این منطق کسب درآمد را پیادهسازی میکنند. برای بیشتر وبسایتها، هزینه اندازهگیری، دریافت هزینه و تسویه ترافیک واسطهها بسیار بیشتر از درآمد آن خواهد بود. به بیان دیگر، باور داریم در نهایت فقط چند ناشر بزرگ بخش عمده درآمد را به دست میآورند و وبسایتهای کوچکتر یا دسترسی را آزاد نگه میدارند یا برای درآمدزایی به مشکل برمیخورند.
پلتفرمهای واسطهای مانند Cloudflare میتوانند این روند را تغییر دهند. اگر Cloudflare بتواند با یک کلید ساده امکان «فعالکردن پرداختهای واسطهای» را برای وبسایتها فراهم کند—و احراز هویت، اندازهگیری و تسویه را از طریق پروتکلهایی مانند x402 یا Web Bot Auth انجام دهد—مانع ورود بهشدت کاهش مییابد.
Cloudflare میتواند درخواستهای مجاز واسطهها را بهطور خودکار شناسایی کند، از طرف وبسایتها هزینههای در مقیاس نانو بگیرد و درآمد را خودکار توزیع کند.
در این الگو، خودِ وب باز به یک لایه بومی تجارت ماشینی مجهز میشود: هر صفحه وب میتواند به APIای پولی تبدیل شود و هر واسطهای میتواند هنگام مرور، خزش یا یادگیری، بهآسانی هزینه را بپردازد.
این روند فقط به دسترسی به داده محدود نمیشود. تقریباً همه خدمات آنلاین که میتوان بهازای میزان استفاده از آنها بهره برد، ممکن است در آینده به الگوی «پرداخت در زمان نیاز» روی بیاورند. در گفتوگویی با لوئیس امیرا، همبنیانگذار ATXP، درباره راههایی صحبت کردیم که شرکتها میتوانند با پرداختهای واسطهای جریانهای درآمدی تازهای ایجاد کنند و چند نمونه مطرح کردیم: LegalZoom میتواند برای یک توافقنامه محرمانگی (NDA) $2 دریافت کند؛ اگر تجربه پرداخت بهاندازه کافی روان باشد، Netflix میتواند بهازای هر قسمت $0.5 بگیرد؛ Replit میتواند بر اساس تعداد توکن هزینه دریافت کند و امکان «کدنویسی حسی» نامحدود را با نرخ $1.23 بهازای هر یک میلیون توکن فراهم کند؛ PitchBook یا Bloomberg میتوانند به واسطهها اجازه دهند مدلهای ارزشگذاری را یکبار دریافت کنند و $0.25 هزینه بگیرند؛ بیمارستانها نیز میتوانند برای هر پرونده هزینه دریافت کنند و دادههای ناشناس اسکن سرطان را برای آموزش مدل ارائه دهند.
لوئیس زمانی شروع به گرفتن اسکرینشات کرد تا موقعیتهای «ارتقای اجباری» یا «دیوار پرداختی» را که با آنها روبهرو میشد ثبت کند—این شرکتها میتوانستند بهجای آن از مدل پرداخت بهازای استفاده بهره بگیرند و او را به مشتری تبدیل کنند.
در شرایط ایدئال، توسعهدهندگان سازمانی میتوانند بهجای اشتراک ماهانه، بهسرعت نقاط پایانی موقت API را با امکان پرداخت بهازای استفاده راهاندازی کنند؛ نویسندگان یا پژوهشگران نیز میتوانند پاراگرافها، نمودارها یا مجموعهدادههای منفرد را بهازای هر جستوجو بفروشند.
در جهت مقابل، عاملها نیز میتوانند بر اساس درخواست به APIهای داده خصوصی دسترسی پیدا کنند، دادههای تأمینکنندگان را که خزندههای وب به آنها دسترسی ندارند جستوجو کنند و از درخواستهای خرد پیشپرداختشده استفاده کنند. این الگو برای APIهای کمکاربرد و مجموعهدادههای سازمانی بسیار مناسب است.
تیم CDP شرکت Coinbase نیز با Payments MCP گامهای اولیهای برداشته و به LLM امکان داده است بدون کلید API از ابزارهای درونزنجیرهای مانند کیف پول و قابلیتهای پرداخت استفاده کند.
اینترنت دیگر مجموعهای از بستههای اشتراکی نمیشود، بلکه بیشتر به یک «سامانه صورتحساب لحظهای» شباهت پیدا میکند—با قیمتگذاری، پرداخت و تسویه برای هر تعامل؛ جایی که ارزش پیوسته جریان دارد.
هنوز در مراحل ابتدایی هستیم، اما یکپارچهسازی در حال انجام است.
پس از تکمیل یک دور کامل پژوهش، به این نتیجه رسیدیم: هرچند فضای بالقوه پرداختهای عاملهای هوشمند گسترده است، این حوزه هنوز در مراحل ابتدایی قرار دارد. یکی از مهمترین چالشها آن است که پرداختها خود از پیچیدهترین و بهشدت قانونگذاریشدهترین حوزههای اینترنت هستند. پیادهسازی آنها اغلب به امکانپذیری فنی وابسته نیست، بلکه به این بستگی دارد که آیا میتوان با شرکتهای بزرگ و شبکههای مالی یکپارچگی و تعاملپذیری ایجاد کرد یا نه. همین امر ذاتاً پیشرفت را کند میکند.
برای استارتاپها، حتی اگر فناوری زیربنایی موجود باشد، بدون دسترسی به بانکها، شبکههای کارت یا پردازشگرهای پرداخت اصلی، انجام آزمایشهای معنادار تقریباً ناممکن است.
احتمالاً راهکارهای آینده برای نیازهای سازمانی و الزامات انطباق طراحی خواهند شد. به همین دلیل، تیمهایی مانند Catena Labs در حال ساخت Agent Commerce Kit هستند که بر احراز هویت عاملها و تعاملات پرداختی میان انسانها و عاملها تمرکز دارد و مؤسسات مالی دارای مجوز، انطباق با مقررات و کاربردهای سازمانی را هدف قرار میدهد. احتمالاً PayPal نیز مسیر مشابهی را دنبال خواهد کرد.
تا پرداختهای هوشمند واقعی چقدر فاصله داریم؟
در حال حاضر، بیشتر آنچه «عامل» نامیده میشود هنوز فقط سامانهای نیمهخودمختار است. از نظر فنی، این سامانهها بیشتر به ابزارهای پیچیده خودکارسازی جریان کار شباهت دارند تا موجودیتهای هوشمندی که قادر به خرید یا مذاکره مستقل باشند. به گفته کوین لی از Goldsky: «هنوز نمیتوانید “کسبوکار کاملاً خودکار” بفروشید؛ بیشتر شرکتهای هوش مصنوعی هنوز در حال خودکارسازی جریانهای کاری هستند.»
فرصت کوتاهمدت در «منطقه میانی نیمهخودمختار» قرار دارد: رفتاری که انسان آغاز میکند و از طریق یک کانال استیبلکوینی، تسویه مبتنی بر API و پرداخت بهازای استفاده را فعال میکند. هرچند این فرایندها هنوز رفتار کاملاً هوشمندانه عاملها نیستند، از همان زیرساخت استفاده میکنند—کیف پولهای برنامهپذیر با تأخیر کم، اندازهگیری بر اساس فراخوانی و تسویه فوری؛ همه اینها اجزای اصلی تجارت واقعی آینده میان «عامل ↔ عامل» هستند.
در همین حال، بلاکچین زیربنایی نیز باید تکامل یابد. پرداختهای هوشمند به کانالهای استیبلکوینی با توان عملیاتی بالا، تأخیر کم، حفظ حریم خصوصی و ویژگیهای دیگر نیاز دارند. بازیگران بزرگ در حال بررسی نسل بعدی بلاکچینهای عمومی متمرکز بر پرداخت هستند؛ از جمله زنجیره جدید Tempo متعلق به Stripe، زنجیره بومی Circle و نیز تیمهای بیشتری که امیدواریم در اکوسیستم لایه 2 اتریوم بر عاملها و استیبلکوینها تمرکز کنند (مانند Thirdweb). همه این موارد نشان میدهد که زیرساخت پول برنامهپذیر از پایه در حال بازسازی است تا از میلیونها تراکنش پرداخت خرد و نانو در هر ثانیه پشتیبانی کند.
علاوه بر این، کیف پولهای برنامهپذیر و معماری سمت سرور نیز باید همزمان ارتقا یابند. اگر فرض کیف پولها همچنان بر نگهداری عبارت بازیابی توسط انسان باشد، هیچیک از این موارد امکانپذیر نخواهد بود. کسبوکار هوشمند به نگهداری سمت سرور مبتنی بر سیاست نیاز دارد—با بودجههای برنامهپذیر، محدودیت نرخ، محدودههای هزینه، کنترل چندامضایی/TEE و سازوکارهای مجوزدهی قابل ممیزی.
اهمیت کیف پولهای برنامهپذیر در همینجاست: آنها قابلیتهای مدیریت کلید و اجرای سیاست را برای فراخوانی عاملها فراهم میکنند، بیآنکه نیازی به «نگهداری عبارت بازیابی» باشد. همانطور که جیمی هینز از Privy اشاره کرد، چهار سال پیش شاید هنوز تلاش میکردیم Fireblocks یا MetaMask را به چنین شکلی تبدیل کنیم؛ اما امروز کل پشته فناوری برای آن طراحی میشود که عاملها بر اساس چارچوبی از سیاستها تراکنش اجرا کنند، نه با تکیه بر گذرواژهها—امنیت و خودکارسازی با یکدیگر ادغام میشوند و دیگر در تضاد نیستند. (برای بررسی عمیقتر، خواندن مقاله Privy درباره کنترل با زبان طبیعی و اجرای سیاست را پیشنهاد میکنم.)
مهمتر از همه، این روند از همین حالا در حال ظهور است. حتی Visa و Mastercard نیز شبکههای خود را برای پذیرش تجارت عاملهای هوشمند تطبیق میدهند و پروتکلهای Trusted Agent و Agent Pay را بر پایه Web Bot Auth معرفی کردهاند—نشانهای از آنکه احراز هویت، مجوزدهی و تسویه، چه در کانالهای بلاکچینی و چه در مسیرهای پرداخت سنتی، بهسرعت در حال همگرایی هستند.
شاید تنها به چند پیشرفت کلیدی نیاز داشته باشیم تا این چشمانداز واقعاً محقق شود.
وقتی پرداختها برنامهپذیر شوند، رفتار اینترنت نیز تغییر خواهد کرد. میتوان برای هر اقدام قیمت تعیین کرد، هزینه آن را پرداخت و در لحظه تسویه کرد. هر عامل، چه یک مدل باشد و چه یک انسان، میتواند برای مشارکت خود فوراً پاداش دریافت کند.
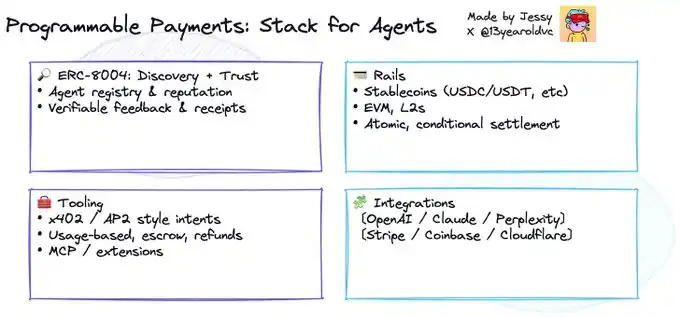
با بهبود تدریجی زیرساختها، دو استاندارد کلیدی در حال ظهورند: ERC-8004 لایهای از اعتماد فراهم میکند که به عاملها اجازه میدهد بدون واسطههای متمرکز یکدیگر را پیدا کنند و همکاری کنند؛ x402 نیز پرداختهای فوری و بیاصطکاک میان عاملها را ممکن میسازد.
این دو در کنار یکدیگر، خط لوله زیربنایی اقتصاد عاملهای هوشمند را تشکیل میدهند.
آیندهای را تصور میکنیم که در آن عامل A از طریق دفتر ثبت ERC-8004 عامل B را پیدا میکند، درباره شرایط خدمات مذاکره میکند و سپس پرداخت را فوراً با پروتکلهای پرداخت هوشمندی مانند x402 انجام میدهد؛ تسویه نیز در لایه مالی بیطرف اتریوم صورت میگیرد.
برای آنکه عاملها واقعاً همکاری کنند، باید تعاملپذیر باشند—یعنی بتوانند از طریق پروتکلهای مشترک یکدیگر را بیابند، با هم ارتباط برقرار کنند و داده مبادله کنند؛ همچنین باید ترکیبپذیر باشند—یعنی بتوان روی قابلیتهای یکدیگر ساخت.
به گفته لینکلن مور از Coinbase: «اگر مسیرهای استیبلکوینی بر پرداختهای ماشینبهماشین مسلط شوند، میتوانند پذیرش گسترده استیبلکوین را در سراسر اینترنت سرعت ببخشند. درحالیکه Visa و Mastercard همچنان بر پرداختهای انسان به فروشنده تسلط دارند، عاملها اسب تروا برای پیشبرد پرداختهای ارز دیجیتال خواهند بود.»
اینترنت از صفحات وب تا اپلیکیشنها 20 سال زمان برد و سپس از اپلیکیشنها تا پلتفرمها 15 سال دیگر طول کشید. عاملها این چرخه را فشرده خواهند کرد. تجارت دیگر کاری نخواهد بود که شما «فعالانه انجام میدهید»، بلکه به فرایندی خودکار تبدیل میشود—آرام، پیوسته و همهجا حاضر.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

اخبار مهم شب گذشته و صبح امروز (27 سپتامبر - 28 سپتامبر)
ENA، SUI، EIGEN این هفته بیش از ۲۰ میلیون دلار توکن را آزاد میکنند

ether.fi استیکینگ مجدد را از weETH حذف کرد و به خروج کامل از EigenLayer نزدیک میشود

استیکینگ مجدد چیست و چگونه EigenLayer ETH استیک شده را به امنیت مشترک تبدیل میکند

ایردراپ کریپتو چیست؟ توکنهای رایگان، شرایط واجد شرایط بودن و تلههای مالیاتی
یک ابزار متنباز ناشناخته هوش مصنوعی، ۱۲ روز پیش نسبت به باگ ۲۹۲ میلیون دلاری Kelp DAO هشدار داده بود

نکات کلیدی ERC-8004 و x402 در اقتصاد AI Agent
نکات کلیدی ERC-8004 به عنوان لایه اعتماد: این پروتکل به AI Agent ها هویت زنجیرهای، سابقه اعتباری و…

یک ترازو برای فرمانروایی بر همگی: آمبیشن بروکر پرایم آن-چین گراویتاس

سنتینت از اقتصاد توکنی پرده برداشت، بازار چگونه آن را قیمتگذاری خواهد کرد؟

افزایش سریع قیمت Boundless (ZKC) در 24 ساعت
Key Takeaways Boundless (ZKC) طی 24 ساعت گذشته 20.72% افزایش قیمت داشته است. قیمت این ارز دیجیتال به…
چگونه میسازیم: مهندسی محصول Boundless در عصر پس از TGE

EigenCloud با Syndicate برای راهاندازی شبکه سکوئنسر AVS همکاری میکند

پیش بینی قیمت EigenLayer (EIGEN) Coin: افزایش 15% به $0.13 تا اکتبر 2025 – آیا به $0.2 می رسد؟
من به عنوان یک تحلیلگر باتجربه در حوزه کریپتو، سالها پیش بینی قیمتهای مختلف را انجام دادهام و…
پیش بینی قیمت EigenLayer (EIGEN) Coin: افزایش 15% به $0.13 (آوریل 2025) – آیا به $0.15 میرسد؟
من به عنوان یک متخصص در زمینه ارزهای دیجیتال با بیش از ده سال تجربه در تحلیل بازار،…

پیشبینی قیمت Mantle (MNT) Coin: افزایش 15% به 0.83 دلار (سپتامبر 2025) – آیا به 1 دلار میرسد؟
یادمه وقتی اولین بار Mantle (MNT) Coin رو بررسی کردم، بازار کریپتو پر از نوسان بود و من…

Eigen Labs از کاهش حدود %25 از نیروی کار و تغییر راهبردی تمرکز بهسوی EigenCloud خبر داد

پیشبینی قیمت NodeOps(NODE) Coin: آیا تا آوریل 2025 به 0.55 دلار خواهد رسید؟ رشد 15 درصدی در راه است؟
وقتی برای اولین بار وارد دنیای کریپتو شدم، یادم میآید که چطور از نوسانات قیمت و پیشبینیهای عجیبوغریب…

سهام و ارزهای دیجیتال مرتبط با هوش مصنوعی که سیترینی به آنها توجه کرده است... 8 شرکت ثبت شده و 1 ETF و 15 ارز دیجیتال

متخصصان درباره نیاز به آموزش مالی در عصر فینتک هشدار میدهند

استارتاپ هوش مصنوعی Manus پس از لغو خرید ۲ میلیارد دلاری متا توسط چین، ۵۰۰ میلیون دلار جذب کرد

گوگل کلود خدمات بلاکچین را متوقف کرده و مهلت نهایی برای مهاجرت به کوئیکنود را اعلام میکند

گسترش نگهداری رمزارزهای تحت نظارت BNY در اتحادیه اروپا تحت MiCA
اقتصاددانی که بیتکوین را «انقلابی» خواند، در میان نامزدهای مورد علاقه برای جایزه نوبل اقتصاد ۲۰۲۶ قرار دارد

چرا 63 میلیارد توکن در گردش XRP به خریداران نمیگوید چه چیزی برای فروش است
ACAMS و Chainalysis برنامه آموزشی جرمهای مالی رمزنگاری را گسترش میدهند در حالی که خسارات ناشی از کلاهبرداری به 17 میلیارد دلار میرسد

فدرال: زمینهای در بین اعضای خود برای افزایش جدید نرخها قبل از پایان سال در حال رشد است

انتقال بیتکوین به ارزش ۸.۳ میلیون دلار از دوران ساتوشی پس از ۱۶ سال

یوروپل میگوید ارتقاء کوانتومی ارزهای دیجیتال ممکن است سالها طول بکشد و خواستار شروع کار از هماکنون است

از وب3 به اقتصاد واقعی: Erable° به بازیگری کلیدی در تأمین مالی تأثیرگذار تبدیل میشود

درک پول دیجیتال و بازده دیجیتال
اخبار مهم شب گذشته و صبح امروز (27 سپتامبر - 28 سپتامبر)
ENA، SUI، EIGEN این هفته بیش از ۲۰ میلیون دلار توکن را آزاد میکنند
ether.fi استیکینگ مجدد را از weETH حذف کرد و به خروج کامل از EigenLayer نزدیک میشود
استیکینگ مجدد چیست و چگونه EigenLayer ETH استیک شده را به امنیت مشترک تبدیل میکند
ایردراپ کریپتو چیست؟ توکنهای رایگان، شرایط واجد شرایط بودن و تلههای مالیاتی
یک ابزار متنباز ناشناخته هوش مصنوعی، ۱۲ روز پیش نسبت به باگ ۲۹۲ میلیون دلاری Kelp DAO هشدار داده بود


