
Le National Oil Dividend Fund (NODF) est-il adossé au pétrole ? Vérification des réserves et des dividendes revendiqués

 Notez-nous sur Google


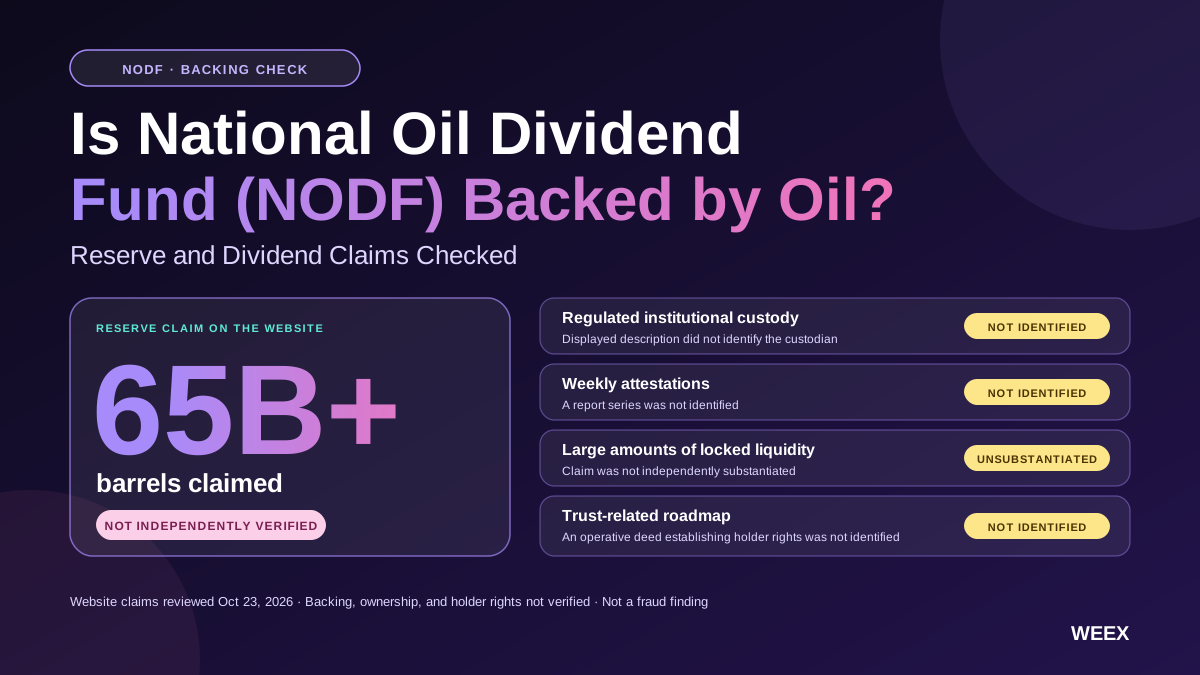
Les éléments examinés pour cet article ne permettent pas d'établir que le National Oil Dividend Fund (NODF) est un investissement adossé au pétrole. Son site web présente des affirmations concernant les réserves, la garde des actifs et des attestations, mais notre examen du 23/10/2026 n'a pas permis de trouver une documentation complète reliant des actifs pétroliers précis à des droits opposables des détenteurs du token. Un token peut exister et être négocié sans conférer à ses détenteurs la propriété de pétrole, un droit au remboursement ou une créance sur les revenus d'exploitation.
Selon notre analyse, la structure des actifs et le cadre juridique du NODF doivent être évalués avant son prix. La question déterminante est de savoir si un émetteur identifiable contrôle des actifs identifiables et a accordé des droits identifiables aux détenteurs du token concerné. Les références à une stratégie énergétique nationale ne peuvent pas établir ce lien manquant.
Qu'est-ce que le National Oil Dividend Fund (NODF) ?
National Oil Dividend Fund est un nom associé à un projet crypto s'appuyant sur un discours autour du pétrole numérique. Le site web examiné, nodf.site, relie la proposition de son token aux réserves pétrolières, à la sécurité énergétique et aux marchés on-chain. Son pied de page décrit un actif numérique lié à l'énergie et précise qu'il ne prétend pas être affilié à un gouvernement ni bénéficier de son soutien. (National Oil Dividend Fund)
Cette description ne permet pas de déterminer laquelle de plusieurs structures d'investissement possibles s'applique.
Un token lié au pétrole pourrait simplement s'échanger en fonction du sentiment sur les marchés de l'énergie. Un autre produit pourrait représenter une créance contractuelle sur des revenus liés au pétrole. Un autre encore pourrait détenir des instruments financiers dont la valeur dépend des cours du pétrole.
Ces structures confèrent des droits différents et présentent des risques distincts. Il ne faut pas les regrouper au seul motif qu'elles utilisent des images similaires.
Pour le NODF, les éléments examinés permettent de décrire la proposition annoncée par le projet. Ils ne permettent pas de considérer les réserves annoncées comme des actifs vérifiés de manière indépendante et appartenant aux détenteurs du token.
Cette distinction répond également aux recherches sur « l'action NODF ». Le nom d'un token crypto ne prouve pas qu'il représente une société cotée en bourse, une part de fonds ou une participation dans une entreprise énergétique. Une telle relation nécessiterait une documentation distincte.
Qu'a permis d'établir notre examen direct du site web ?
Notre examen s'est concentré sur les informations effectivement publiées sur la page publique et sur les documents justificatifs qui y étaient accessibles.
Le site présentait plusieurs affirmations financières, résumées ci-dessous. « Non vérifié » décrit le résultat de cet examen ; cela ne signifie pas qu'un document ne puisse exister ailleurs.
| Affirmation du site web | Éléments justificatifs nécessaires | Résultat de l'examen |
|---|---|---|
| Une thèse sur les réserves dépassant 65Md barils | Identification des actifs, propriété ou droits contractuels, et évaluation technique datée | Aucun dossier justificatif complet n'a été identifié |
| Garde institutionnelle réglementée | Entité juridique nommée, organisme de réglementation, contrat de garde et confirmation des actifs concernés | La description affichée n'identifiait pas le dépositaire |
| Attestations hebdomadaires | Rapports datés accessibles, auteur, procédures et conclusions | Aucune série de rapports n'a été identifiée |
| Importants montants de liquidité bloquée | Pools exacts, réserves d'actifs de cotation, contrats de verrouillage et conditions de déblocage | L'affirmation n'a pas été étayée de manière indépendante |
| Une feuille de route liée à une fiducie | Documents constitutifs signés et explication des droits des bénéficiaires | Aucun acte en vigueur établissant les droits des détenteurs n'a été identifié |
Lors de notre examen, les liens du site vers les réserves et la fiducie renvoyaient à des sections de la même page, plutôt qu'à un dossier documentaire distinct.
Il s'agit d'un constat relatif aux informations publiées, et non d'une conclusion de faute. Cela signifie que la proposition du site concernant les actifs n'a pas pu être vérifiée selon les critères nécessaires pour évaluer le NODF comme une créance adossée au pétrole.
Une prochaine publication utile relierait chaque affirmation à un document identifiable. Répéter l'affirmation dans une infographie ou une autre section du site ne comblerait pas cette lacune.
Pourquoi le token exact du National Oil Dividend Fund (NODF) est-il important ?
La vérification des actifs commence par l'identification du token. Sinon, un document ou un graphique valable peut être associé au mauvais marché.
Le site web actuellement examiné affichait cette adresse Solana :
8cENLm4vr5cFd9pfy2AcXjEPRv47aZrAMZbYhWWjpump
Un article de TOPONE Markets mis à jour le 19/10 indiquait une autre adresse :
9Cpp25zEnT5k5DUpML3VFX5ePA1fDinwXU4vpM4opump
Cette différence est directement observable entre les deux sources. À elle seule, elle ne prouve ni une migration, ni une copie, ni l'existence d'un opérateur commun.
En cliquant sur le bouton Coinbase du site examiné, on accédait à une page consacrée à un token dont l'URL faisait référence à l'adresse affichée sur le site. Cela confirme la destination du lien, et non l'adossement de l'actif ou l'identité de l'opérateur.
Avant d'appliquer une affirmation concernant les réserves, un chiffre d'offre ou un prix à un achat, le lecteur doit pouvoir suivre une chaîne cohérente :
Identité de l'émetteur → documents constitutifs → adresse exacte du token → marché visé.
Si une migration a eu lieu, sa documentation devrait expliquer le lien entre les actifs et toute conséquence pour les détenteurs. Sans ces éléments, des informations historiques relatives à un mint ne devraient pas devenir implicitement des informations actuelles sur un autre.
Prix de --
Que signifie réellement « adossé au pétrole » ?
« Adossé au pétrole » peut désigner plusieurs structures économiquement différentes. Un produit crédible devrait préciser laquelle s'applique.
Les stocks physiques correspondent à du pétrole déjà extrait et conservé sous une garde identifiable. Les participations dans la production concernent la production future ou ses revenus. Une redevance peut donner droit à une part des revenus sans conférer la propriété de la société d'exploitation. Un instrument financier peut offrir une exposition au prix du pétrole par le biais de contrats plutôt que de barils physiques.
| Structure possible | Nature possible de l'actif sous-jacent | Principale question de vérification |
|---|---|---|
| Stocks physiques | Pétrole stocké et identifié | Qui en est propriétaire et est-il disponible pour satisfaire les créances des détenteurs ? |
| Participation à la production ou redevance | Droits sur des revenus futurs déterminés | Quel contrat crée ce droit ? |
| Exposition financière | Contrats à terme, parts de fonds ou autres instruments | Que détient réellement l'émetteur ? |
| Token lié au pétrole | Un actif négocié reposant sur un discours énergétique | Existe-t-il une créance sous-jacente opposable ? |
Ces structures ne sont pas interchangeables.
Même la propriété réelle d'actifs liés au pétrole ne conférerait pas automatiquement de droits sur ces actifs aux détenteurs du token. L'émetteur pourrait détenir des actifs tout en émettant un token qui ne donne droit qu'à une participation communautaire ou à des récompenses discrétionnaires.
L'élément manquant est le lien juridique et opérationnel entre l'actif et le token.
Pour le NODF, une information utile devrait donc expliquer les deux aspects : ce que le projet contrôle et ce que les détenteurs peuvent faire valoir. L'un ou l'autre pris isolément ne suffirait pas à établir un adossement complet.
Les réserves pétrolières souterraines équivalent-elles à des barils stockés ?
Non. Les réserves souterraines sont des estimations du pétrole récupérable dans des conditions déterminées. Les stocks correspondent à du pétrole déjà extrait.
L'Energy Information Administration des États-Unis définit les réserves prouvées en se référant aux preuves géologiques et techniques, à la possibilité d'extraction et aux conditions économiques et opérationnelles existantes. Une estimation des réserves est donc plus précise qu'une déclaration générale selon laquelle du pétrole existe dans une région.
Plusieurs questions distinctes se posent alors.
Quels gisements ou droits sont concernés ? Qui détient les intérêts pertinents ? Quelle part peut être attribuée à l'entité à l'origine de l'affirmation ? Quels coûts et obligations sont liés à l'extraction ? Quelle date et quelles hypothèses étayent l'évaluation ?
Même une estimation des réserves techniquement crédible ne prouve pas que l'émetteur du token en est propriétaire.
Il ne faut pas non plus simplement multiplier le nombre de barils souterrains par le cours actuel du pétrole pour calculer l'adossement du token. La production nécessite du temps, des dépenses, des infrastructures et les autorisations applicables. La valeur économique d'un intérêt donné dépend de ses conditions et de ses coûts.
En pratique, une quantité géologique ne peut pas remplacer le bilan de l'émetteur ni la valeur de remboursement pour un détenteur.
Qu'est-ce qui prouverait la propriété des actifs pétroliers ?
Une affirmation crédible de propriété nécessite un actif identifiable et une chaîne documentée le reliant à l'entité concernée.
Pour du pétrole stocké, les éléments justificatifs pourraient inclure les registres de propriété, les accords de stockage, les confirmations d'inventaire et des informations sur les créances portant sur cet inventaire. Pour des participations à la production ou aux revenus, il faudrait examiner les contrats qui définissent ces intérêts.
La documentation doit identifier le droit réel. Détenir une société qui exploite des activités à proximité d'un champ pétrolifère n'équivaut pas à posséder le pétrole. Détenir un contrat de commercialisation n'équivaut pas à détenir un droit à la production.
Un examen utile de la propriété tient également compte des restrictions et des créances concurrentes. Des actifs donnés en garantie à un autre créancier peuvent ne pas être librement disponibles pour les détenteurs du token. Une participation minoritaire peut comporter des obligations ou des limites absentes d'un résumé promotionnel.
Il s'agit d'exemples de questions auxquelles une structure correctement documentée devrait répondre, et non de constats concernant des arrangements NODF non divulgués.
La lacune actuelle dans les éléments disponibles est que cet examen n'a pas établi une chaîne de propriété complète pour la proposition d'adossement annoncée. Tant que ce n'est pas le cas, l'affirmation relative aux actifs doit rester attribuée au projet.

Comment vérifier une affirmation concernant un dépositaire ?
Une affirmation concernant la garde des actifs devient utile lorsque l'institution, le service et les actifs peuvent être identifiés.
Une appellation de catégorie flatteuse ne suffit pas. Les lecteurs ont besoin du nom légal du dépositaire, de sa juridiction, de l'autorisation pertinente et d'une confirmation que l'accord annoncé couvre les actifs en question.
La portée est aussi importante que le nom. Une institution peut détenir les actifs numériques d'un projet sans détenir de pétrole. Elle peut gérer des documents sans garantir le titre de propriété. Elle peut fournir un service limité qui ne s'étend pas aux créances des détenteurs du token.
La vérification doit donc établir les responsabilités du dépositaire et ce qui ne relève pas de sa responsabilité.
Une confirmation doit également être à jour et provenir d'une source attribuable à l'institution. Un logo sur le site d'un projet ou une référence à une marque financière connue constitue un élément moins probant qu'une déclaration authentique décrivant la relation.
Pour le NODF, la page publique examinée ne fournissait pas suffisamment d'informations pour mener cette vérification à bien. Nommer l'institution et expliquer l'accord constituerait une amélioration substantielle de la transparence.
Une attestation établirait-elle que le token est entièrement adossé ?
La réponse dépend de ce que le rapport examine.
Un rapport d'attestation ou de vérification peut être utile s'il précise l'objet examiné, la date, les critères, les procédures, les conclusions et les limites. Son titre ou sa fréquence ne prouve pas que son périmètre est exhaustif.
Par exemple, un rapport pourrait confirmer l'existence d'actifs déterminés à une date précise sans établir le passif complet de l'émetteur ni les droits des détenteurs du token.
Le Bureau du défenseur des investisseurs du PCAOB a averti que les rapports de preuve de réserves dans la crypto ne sont pas équivalents à des audits d'états financiers. Cette recommandation générale ne constitue pas un constat concernant le NODF, mais elle illustre pourquoi le périmètre d'un rapport doit être lu attentivement.
Pour un token lié au pétrole, plusieurs types d'éléments peuvent être nécessaires : une évaluation technique des actifs, la confirmation de la propriété ou de la garde, des informations financières et des documents constitutifs reliant les détenteurs à la structure.
Un seul rapport n'a pas à remplir toutes ces fonctions. Le problème survient lorsqu'un rapport limité est présenté comme s'il le faisait.
Tant qu'aucun rapport réel n'est disponible pour examen, l'« attestation hebdomadaire » demeure une intention ou une affirmation de publication annoncée, plutôt qu'une assurance ayant fait l'objet d'un examen indépendant.
Le National Oil Dividend Fund (NODF) verse-t-il des dividendes ?
On ne peut pas déduire un droit à des dividendes du nom du projet.
Un mécanisme de distribution crédible nécessite une source de liquidités identifiable, une méthode de calcul, des conditions d'admissibilité et un payeur responsable. Les détenteurs doivent également savoir si les paiements sont discrétionnaires ou obligatoires.
Les sources de financement possibles ont des implications différentes. Les revenus d'exploitation, les redevances, les actifs de trésorerie, les frais de négociation et les allocations promotionnelles ne constituent pas des formes de rendement équivalentes.
Considérons un projet hypothétique qui distribuerait les frais perçus lors de la négociation de son token. Un paiement pourrait être réel tout en dépendant d'un volume spéculatif continu plutôt que de la production pétrolière. Le présenter comme un dividende pétrolier masquerait sa source économique si cette distinction n'était pas expliquée.
Un autre projet pourrait percevoir des revenus réellement liés au pétrole, mais n'en distribuer qu'une partie après déduction des coûts et des réserves. Les revenus bruts ne seraient pas équivalents au montant disponible pour les détenteurs du token.
Dans le cadre de cet examen, nous n'avons pas vérifié de formule de distribution et d'historique de paiements complets pour le NODF. La conclusion appropriée est que les droits aux dividendes ne sont pas établis par les éléments examinés.
À quoi ressemblerait une distribution de revenus pétroliers ?
Une distribution transparente peut être vérifiée au moyen d'un calcul des flux de trésorerie.
Considérons une structure entièrement hypothétique, dont les actifs généreraient 1 M $ de recettes trimestrielles. Supposons que les coûts d'exploitation, le financement et les autres obligations représentent 700 000 $, laissant 300 000 $. La politique applicable conserve alors 100 000 $ et met 200 000 $ à disposition pour la distribution.
Un détenteur ayant droit à 0,1 % de ce montant distribuable recevrait 200 $ avant toute autre déduction applicable.
| Calcul trimestriel hypothétique | Montant |
|---|---|
| Recettes attribuables aux actifs | 1 000 000 $ |
| Coûts et autres obligations | −700 000 $ |
| Montant restant | 300 000 $ |
| Montant retenu conformément à la politique de distribution | −100 000 $ |
| Montant disponible pour les détenteurs admissibles | 200 000 $ |
Ces chiffres ne décrivent pas le NODF. Ils illustrent les informations nécessaires pour évaluer une affirmation concernant une distribution.
Le calcul devrait être rapproché des registres financiers et des paiements réels. Il devrait également expliquer comment la part du détenteur est déterminée, si tous les tokens sont admissibles et ce qui se passe lorsque des tokens sont transférés autour de la date d'admissibilité.
Sans ces règles, un acheteur potentiel ne peut pas calculer de manière fiable les revenus attendus.

La capitalisation boursière ou la liquidité bloquée peuvent-elles prouver un adossement au pétrole ?
Ni l'une ni l'autre ne prouve la propriété de pétrole.
La capitalisation boursière est une valorisation calculée à partir du prix et de l'offre du token. La liquidité désigne les actifs disponibles dans le cadre d'un échange. L'adossement au pétrole concerne une créance sur un actif sous-jacent.
Un token pourrait avoir un marché actif sans détenir de pétrole. Une entité pourrait détenir des droits liés au pétrole alors que son token s'échange sur un marché peu liquide. Ces situations nécessitent des analyses différentes.
Une affirmation concernant le verrouillage de liquidité doit également être précise. Les éléments justificatifs devraient identifier le pool, les actifs, les montants, le mécanisme de verrouillage, les droits de contrôle et les conditions de déblocage. Le verrouillage d'une position de liquidité ne garantit pas un prix stable du token et n'empêche pas les détenteurs de vendre.
De même, la valeur apparemment élevée d'un pool devrait être examinée en fonction de la composition des actifs. Une position composée principalement du token du projet n'offre pas la même capacité de sortie qu'un montant équivalent d'actifs de cotation largement liquides.
Pour un acheteur, la distinction est concrète : l'adossement détermine quelle créance sous-jacente pourrait exister, tandis que la profondeur du marché influe sur le prix qu'une vente pourrait rapporter. L'un ne peut pas remplacer l'autre.
Qu'a établi l'étape marketing du 21/10 ?
Le site web examiné associait son discours sur le marché de l'énergie à la date du 21/10. Cette date était passée au moment de l'examen du 23/10. (National Oil Dividend Fund)
La fin d'un compte à rebours ne prouve pas qu'une transaction portant sur un actif, une autorisation gouvernementale ou une distribution a eu lieu.
Les éléments de suivi pertinents devraient être précis : un accord signé, une annonce attribuable à une source, un rapport publié ou une transaction liée à l'étape annoncée.
Une évolution plus générale de la politique énergétique nécessiterait toujours un lien distinct avec le token. Les événements qui affectent les marchés pétroliers ne transfèrent pas automatiquement des actifs ou des droits sur des revenus à un émetteur crypto.
Par conséquent, cet article ne considère pas la date marketing comme une preuve que la proposition d'adossement est devenue effective. Une mise à jour utile comparerait l'étape annoncée aux résultats documentaires réels.
Le National Oil Dividend Fund (NODF) est-il légitime ou s'agit-il d'une arnaque ?
Les éléments examinés ne permettent pas de conclure définitivement à une fraude. Ils ne permettent pas non plus de présenter le NODF comme un fonds vérifié adossé au pétrole.
Ces conclusions peuvent coexister, car elles répondent à des questions différentes.
Le manque d'informations ne suffit pas à établir une fraude. Mais il peut empêcher d'étayer une affirmation concernant un investissement. Un acheteur n'a pas besoin de prouver une faute pour décider que les éléments disponibles sont insuffisants.
L'évaluation la plus défendable est que les affirmations concernant l'adossement au pétrole et la distribution restent non vérifiées dans le cadre de cet examen.
Cette évaluation devrait évoluer si de nouveaux éléments crédibles apparaissent. Un émetteur identifiable, des registres d'actifs authentifiés, des rapports pouvant faire l'objet d'un examen indépendant et des droits clairement définis pour les détenteurs amélioreraient considérablement l'analyse.
La même norme devrait s'appliquer dans les deux sens : déterminer ce que chaque nouveau document établit, plutôt que de considérer la confiance promotionnelle ou le soupçon du public comme une preuve.
Peut-on négocier le National Oil Dividend Fund (NODF) sur WEEX ?
Dans le cadre de cet examen, nous n'avons pas vérifié l'existence d'un marché au comptant ou à terme sur WEEX pour l'actif NODF précis dont il est question ici. Aucune promotion ni réduction de frais propre à ce token n'a été vérifiée.
Les lecteurs ne doivent pas déduire sa disponibilité de celle d'un actif au nom similaire ou d'une page d'information sur les prix. Avant de déposer un token, vérifiez que l'exchange prend en charge sa blockchain et son adresse exactes.
La ressource WEEX pertinente pour cet article est le Centre de confiance WEEX, qui donne accès aux informations de la plateforme sur ses réserves et à des ressources de vérification. Il peut aider les lecteurs à évaluer les informations publiées par WEEX ; il ne prouve pas l'adossement d'un token sans lien avec la plateforme et associé au pétrole. (weex.com)
La vérification de l'exchange et celle du token restent deux démarches distinctes. Une destination authentique sur un exchange ne confirme pas toutes les affirmations faites par le site qui y renvoie.
Point de vue éditorial de WEEX : considérez l'affirmation pétrolière comme non vérifiée tant que les droits ne sont pas documentés
La lacune déterminante est l'absence de lien établi entre les actifs pétroliers et des droits opposables aux détenteurs du token.
Notre examen a relevé un discours public sur les actifs, mais il n'a pas permis d'établir l'ensemble de la structure de propriété, de garde, d'assurance et de distribution nécessaire pour évaluer le NODF comme un investissement adossé au pétrole. La différence entre l'adresse du site actuel et celle mentionnée dans des articles antérieurs soulève une autre question, distincte, concernant l'identité.
Nous évaluerions donc un achat en fonction de ses conditions de négociation observables, sans attribuer de valeur présumée à un droit pétrolier non documenté.
Cette position n'exige pas de qualifier le projet d'arnaque. Elle exige une limite claire quant aux éléments de preuve : une affirmation concernant les réserves nécessite des registres d'actifs, une affirmation concernant la garde nécessite un accord identifiable et une affirmation concernant les dividendes nécessite des droits et un financement définis.
FAQ
1. Le National Oil Dividend Fund (NODF) est-il adossé à du pétrole réel ?
Les éléments examinés ne permettent pas d'établir de manière indépendante un adossement à du pétrole réel. Une affirmation crédible en ce sens nécessite des actifs identifiables, des preuves documentées de propriété ou des droits contractuels, ainsi qu'un lien démontré avec le token exact.
2. Le National Oil Dividend Fund (NODF) verse-t-il des dividendes ?
Dans le cadre de cet examen, nous n'avons pas vérifié de mécanisme de distribution complet ni d'historique de paiements. Le nom seul n'établit pas un droit. Les lecteurs ont besoin de connaître la source de financement, les règles de calcul, les conditions d'admissibilité et les paiements pouvant être attribués au projet.
3. Le National Oil Dividend Fund (NODF) est-il une action ?
Les éléments examinés n'ont pas établi que le NODF représente des actions cotées ou une part de fonds. Ces droits nécessiteraient des documents constitutifs précis, et non un nom à consonance financière.
4. Une attestation des réserves remplace-t-elle un audit ?
Un rapport doit être évalué selon son périmètre. Une confirmation limitée des actifs n'établit pas automatiquement le passif complet, la propriété, la situation financière ou les droits des détenteurs. Une attestation ne doit pas être considérée comme une assurance exhaustive.
5. Le National Oil Dividend Fund (NODF) est-il une arnaque ?
Aucune conclusion définitive de fraude n'a été établie. Le constat plus restreint est que l'adossement au pétrole annoncé et les droits des détenteurs à percevoir des revenus n'étaient pas vérifiés dans les documents examinés.
Sources
Informations publiques du projet : nodf.site, examiné le 23/10/2026, notamment ses affirmations relatives aux réserves, sa navigation, l'adresse du token affichée, le lien externe vers un marché et son pied de page.
Comparaison des identités : article de TOPONE Markets sur le NODF, mis à jour le 19/10/2026. Contexte technique : définitions des réserves de l'Energy Information Administration des États-Unis. Contexte sur l'assurance : avis sur les preuves de réserves du Bureau du défenseur des investisseurs du PCAOB. Ressource de la plateforme : Centre de confiance WEEX.
Dans le cadre de cet examen, nous n'avons pas authentifié de contrat de garde privé, d'acte de fiducie signé ni de série complète de rapports sur les réserves. L'exemple de flux de trésorerie est hypothétique.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Quelle est l’adresse du portefeuille du trader crypto Kimchi ? Registres publics et guide de vérification
Votre portefeuille crypto est-il sûr ? Comment vérifier les alertes de sécurité et repérer le phishing
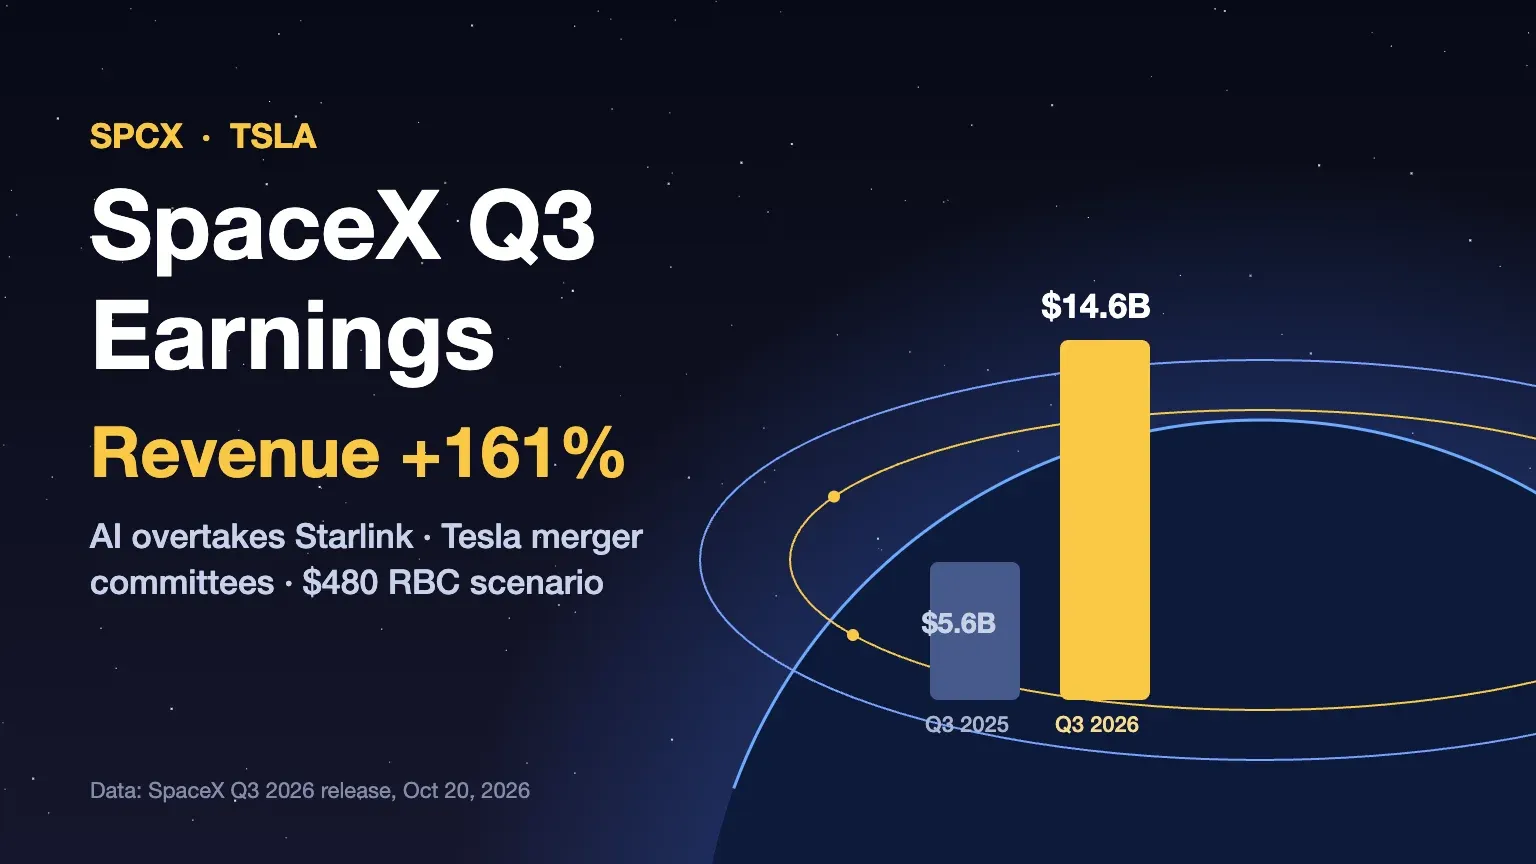
Résultats du T3 de SpaceX : croissance de 161 %, discussions sur une fusion avec Tesla et action SPCX

À quel point une plateforme d’échange crypto est-elle transparente ? Vérifier les preuves de réserves et les fonds de protection
Action CXMT : qu’est-ce que ChangXin Memory, pourquoi a-t-elle chuté le 19/10 et que surveiller ensuite ?
Statut d’EMT significatif de l’USDC dans l’UE : qu’est-ce qui change le 12/11 avec MiCA ?

L’action ASML recule malgré un T3 record et des perspectives relevées : le boom des équipements pour puces IA est-il déjà intégré dans les cours ?

L’action SpaceX (SPCX) proche de 163 $ : peut-elle retrouver 176 $ après que Pivotal a relevé son objectif à 230 $ ?
Comment acheter des cryptos anonymement : 5 méthodes, coûts réels et limites
Contrats à terme SNDK : SanDisk à 7,5x ses bénéfices avant le 29 octobre
Qu’est-ce que la blockchain et comment fonctionne-t-elle ? Le suivi d’un paiement réel
Comment devenir courtier WEEX : candidature, configuration de l’API et mise en service
Configuration d’une clé API WEEX : connecter une plateforme tierce en toute sécurité
Qu’est-ce qu’une plateforme d’échange crypto décentralisée (DEX) ? Fonctionnement, coûts, risques et quand l’utiliser
Qu’est-ce que la blockchain et comment fonctionne-t-elle ? Explication d’un vrai bloc
Qu’est-ce que la blockchain et comment fonctionne-t-elle ? Le suivi d’une transaction
Pourquoi Tether fait-il l'objet d'un rapport du sénat Américain sur l'Iran ?
Action MU après un T4 record : pourquoi Micron a reculé malgré un énorme dépassement des attentes
L’action HPE atteint un record grâce à une commande d’IA de 1,2 Md $ : est-elle encore bon marché ?

Comment Tether gèle les USDT : listes noires d’adresses et vérification des détenteurs
Contrats à terme QNT après un rallye de 280 % : levier et calcul des liquidations
Mise à jour de l’upgrade XRP : Batch sur XRPL reporté au 9 octobre et changements prévus
Qu’est-ce que le Coinbase Wrapped HYPE (cbHYPE) ? Fonctionnement sur Base, couverture 1:1, risques et conversion de HYPE
QNT est-il une action ou une cryptomonnaie ? Quant (QNT) et l’action Quantinuum ne sont pas le même actif

Meilleur portefeuille crypto décentralisé pour débutants : ce que l’autogarde exige vraiment de vous

Quelles actions sont sous-évaluées en ce moment ? Ce que révèlent les principaux filtres en 09/2026
Comment déposer un recours P2P sur WEEX : preuves et exigences vidéo
Projet allemand de fiscalité crypto 2027 : ce que signifie l’assiette forfaitaire de 50 %
Qu’est-ce que Pons Crypto (PONS) et comment trader PONS sur WEEX ?
Qu’est-ce que la technologie blockchain ? Suivez une transaction pour le comprendre
Quelle est l’adresse du portefeuille du trader crypto Kimchi ? Registres publics et guide de vérification
Votre portefeuille crypto est-il sûr ? Comment vérifier les alertes de sécurité et repérer le phishing
Résultats du T3 de SpaceX : croissance de 161 %, discussions sur une fusion avec Tesla et action SPCX
À quel point une plateforme d’échange crypto est-elle transparente ? Vérifier les preuves de réserves et les fonds de protection
Action CXMT : qu’est-ce que ChangXin Memory, pourquoi a-t-elle chuté le 19/10 et que surveiller ensuite ?
Statut d’EMT significatif de l’USDC dans l’UE : qu’est-ce qui change le 12/11 avec MiCA ?


