
FTXの「旧部」が米国先物ライセンスを取得、24時間取引が始まる

 Googleで優先ソースとして追加


FTXの旧チームが背景にあるBackpackがCFTCのDCM+DCOの二重資格を取得し、マージン先物を清算できるようになりました。ブロックチェーン技術と伝統的な先物のコンプライアンスルートを組み合わせ、今後は清算サービスを外部に提供する計画もあり、競争圧力は少なくありません。
執筆:Conflux
FTXが崩壊してから4年後、かつてこの取引所と深く関わっていたチームが、米国先物市場への入場券を手に入れました。
Backpackの共同創設者であるアルマニ・フェランテ(Armani Ferrante)は、かつてAlameda Researchでソフトウェアエンジニアとして働いていました。2022年、彼が設立したCoralチームはSolanaウォレットBackpackを発表し、FTX VenturesとJump Cryptoから2000万ドルの資金を調達しました。
FTXが同年11月に崩壊した後、Coralは約1450万ドルの資金をFTXに残していましたが、チームはプロジェクトを進め続けることを選びました。その後、Backpackは徐々に取引プラットフォームに成長し、2025年にはFTXの元欧州事業主体であるFTX EUを買収し、元々の欧州規制資格を取得しました。
現在、この会社は米国商品先物取引委員会(CFTC)の承認を得ました。関連する清算機関TLD Clearingは2026年11月13日にデリバティブ清算機関として登録され、3日後に運営取引所のTLD Marketsが契約市場として指定されました。
Backpackが発表した計画によれば、米国のユーザーは今後、7×24時間暗号永続契約を取引でき、法定通貨または暗号資産を担保として使用し、異なるポジション間でマージンを共有できるようになります。
米国の規制は今回、非常に明確な回答を示しました:システムはブロックチェーン上に構築できるが、取引と清算は先物市場のルールに従わなければならないのです。
二つのライセンスは欠かせない
今回の承認は二つの異なる法人格に対して与えられました。
TLD Marketsは指定契約市場(DCM)の資格を取得し、上場と取引のマッチングを担当します。一方、TLD Clearingはデリバティブ清算機関(DCO)の資格を取得し、取引後のマージン管理、決済、デフォルト処理を担当します。
両者は異なる役割を持っています。取引所は「どこで取引するか」を解決し、清算所は「取引後にどのように履行するか」を処理します。もし取引者がマージンを補填できない場合、清算所はルールに従ってポジションを強制決済し、担保を処分し、損失の伝播を防がなければなりません。
そのため、Backpackは取引と清算の両方の規制基盤を同時に取得し、米国で取引と清算の資格を同時に得たブロックチェーンデリバティブプラットフォームの一つとなりました。
本当に差別化されるのは清算範囲です。
本当の違いはマージンにある
CFTCの登録簿には、TLD Clearingがマージン先物、全額担保先物、先物オプション、スワップを清算することが許可されていると明記されています。
マージン先物と全額担保先物の違いは、取引者が事前に提供する資金の量にあります。全額担保は、取引者が契約の要求に従って事前に十分な担保を提供することを要求します。一方、マージン取引は通常、一定の割合の初期マージンを支払うだけで済み、その後、ポジションリスクや市場の変動に応じて追加資金を投入し、必要に応じて強制決済されます。
レバレッジデリバティブにとって、清算機関は相応のマージン管理とリスク処理能力を備えている必要があります。マージン先物を清算できるかどうかは、この種の取引を引き受けるための重要な前提です。
CFTCの登録簿によると、Coinbase Clearing、Gemini Olympus、tZERO DCOが許可されている清算範囲には全額担保先物、先物オプション、スワップが含まれていますが、マージン先物は含まれていません。TLD Clearingの承認範囲にはこの項目が追加されています。
現在、プラットフォームは初回契約、レバレッジ上限、正式な取引日を発表していませんが、TLD Clearingはすでにマージン先物の清算資格を取得しています。これはBackpackが今後レバレッジデリバティブを展開するための重要な規制基盤を提供します。
ブロックチェーン上で可能、ルールはそのまま
CFTCの議長マイケル・セリグ(Michael Selig)の発言は「また一つの暗号会社がライセンスを取得した」以上の情報を含んでいます。彼は声明の中でBackpackを直接名指しすることはなく、CFTCがブロックチェーンアーキテクチャを用いてデリバティブ契約の実行と決済を行う取引所と清算機関の申請を承認したと述べました。
彼の根拠は非常にシンプルです。『商品取引法』は取引所と清算機関が一連のコア原則を満たすことを要求していますが、システムがどの技術を使用しなければならないかは規定していません。
技術はブロックチェーン上に構築でき、ルールは元のままです。これにより、米国の規制が現在受け入れられる境界が示されました。
取引の実行と決済はブロックチェーンアーキテクチャを使用できます。Backpackもユーザーが暗号資産を担保として使用できるようにする計画ですが、プラットフォームは依然として顧客の身元確認、市場監視、顧客資産の保護、リスク管理などの規制要件を満たす必要があります。
規制は技術の変化を許可していますが、中間のプロセスを省略することはありません。
Backpackが承認された意義はここにあります。彼らはブロックチェーンを使って伝統的な先物システムを回避するのではなく、ブロックチェーン上の実行と決済をDCM、DCOという既存のフレームワークに組み込んでいるのです。
--価格
先にライセンスを取得し、その後に開業
Backpackが米国市場で採用した道筋は、まず地元の規制を受けた取引と清算システムを確立し、その後関連するデリバティブ業務を展開することです。
ヨーロッパもこの道筋です。Backpack EUが立ち上がった際、FerranteはCoinDeskに対し、彼の知る限り、ヨーロッパで永続契約を提供するコンプライアンスプラットフォームは彼らとKrakenだけだと述べました。米国のライセンスを祝う際、彼は再び、会社がアジア太平洋、EU、UAE、米国に進出する前に、コンプライアンス資格を先に取得していることを強調しました。
米国事業の基盤もこの考え方に基づいています。責任者のマーク・ウェトジェン(Mark Wetjen)は元CFTC代理議長で、今年3月にBackpackの米国事業の社長に就任しました。6月には、元米国証券取引委員会(SEC)代理議長のマイケル・ピウォワール(Michael Piwowar)が米国取締役会に加わりました。
4月にDCM申請を提出し、11月にライセンスを取得したBackpackは、完全な規制審査を経ました。これは、彼らが米国のデリバティブ市場のコンプライアンス、資本、リスク管理、持続的運営コストを負担する必要があることを意味し、同時に米国の規制フレームワーク内で関連業務を直接展開する機会を得ることを意味します。
清算もビジネスの一環
Backpackが狙っているのは、取引ユーザーだけではないかもしれません。
取引所は手数料から利益を得る一方で、清算機関は顧客から清算サービス料を徴収できます。取引プラットフォームにとって、清算システムはマージン管理、リスク管理、取引後の履行保証にも関わります。一度特定の清算機関に接続すると、関連するシステムや資金の流れを調整する必要があり、後でサービスプロバイダーを変更することは容易ではありません。
TLD Clearingは申請書の中で、関連取引所に上場されている製品に加え、他の登録契約市場に上場されているデリバティブに対しても集中清算サービスを提供する計画を示しました。
これはBackpackに別のビジネスの可能性を提供します:たとえ取引プラットフォームがBackpackの取引システムを使用しなくても、彼らの清算顧客になる可能性があります。
米国では、暗号永続契約、イベント契約、株価に連動した全天候型取引商品を含む新しいタイプのデリバティブ取引所が増加しています。すべてのプラットフォームが独自の清算システムを構築できるわけではありません。これらの新規参入者にとって、既存の清算機関に直接接続することは、一からシステムを構築するよりも現実的かもしれません。
もしこれらのプラットフォームを引き付けることができれば、TLD Clearingの収入源はBackpack自身の取引業務に限らず、他の取引所の清算ニーズにも広がります。
しかし、この市場には競争者が不足していません。
Coinbaseはすでに成熟した米国の暗号ビジネスと機関顧客を持っています。tZEROはデジタル資産取引および金融インフラから清算市場に参入しています。伝統的な取引所は長年にわたって蓄積されたブローカー、マーケットメーカー、機関顧客のネットワークを持っています。インターコンチネンタル取引所(ICE)、Robinhood、Krakenの親会社も全天候型取引およびデリバティブ業務の展開を進めています。
そのため、Backpackが直面する試練は二重のものです。一方では、既存の取引プラットフォームからユーザーと流動性を獲得する必要があります。もう一方では、他の取引所にTLD Clearingの清算サービスを採用するよう説得しなければなりません。
米国の規制当局は、ブロックチェーンアーキテクチャが規制されたデリバティブ取引および清算システムに入るための道を開きましたが、ライセンス自体は自動的に顧客をもたらすわけではありません。
Backpackが最終的に取引プラットフォームで蓄積した暗号市場の経験を、他の取引所が購入したいと思う清算サービスに転換できるかどうか?これが米国市場での最初の取引ユーザーを獲得することよりも、今回の展開の長期的な価値を決定する可能性があります。
本コンテンツは、一般的な情報提供のみを目的としたものであり、金融、投資、法律、または税務に関する助言を構成するものではありません。ここに記載されているイベント、報酬、オンラインキャンペーン、またはそれらに関連する情報は、暗号資産の購入、売却、取引、その他いかなる取引の推奨、勧誘、または招待とみなされるべきではありません。暗号資産は価格変動が非常に大きく、損失が発生する可能性があります。WEEXのサービス、プロダクト、および関連イベントの提供状況は、地域によって異なる場合があります。お客様は、ご自身の参加が適用される現地の法令を遵守していることを自ら確認する責任を負うものとします。
関連記事

モルガン・スタンレーのビットコイン現物ETF MSBTが逆風の中で799.212 BTCを増持し、総保有量が12448枚に達する

ピーター・シフはソラナがビットコインの代替になると言う。可能か?

CyberがSolanaでトークンの異常発行問題を発生させる

Solana 2027年ロードマップ:計算能力を倍増し、取引コストを80%削減

資金の流れ: 1億1000万ドルのVariationalラウンド、Tetherの活動とM&A取引

NFT販売が3300万ドルに増加、イーサリアム取引が33%増加

SBFがAnthropicの売却を語る:AIによる人類の滅亡確率は25%、若者はAIを徹底的に学ぶべき

ソーシャルトレーディングの帳簿を透視する:喧騒の裏で、誰が真の利益を得ているのか?

ハッカーが約48.8万ETHを移転、約86億ドル相当

Securitizeが初のトークン化されたApple株の配当をUSDCで支払う

唐华斑竹:PancakeSwapがPancakeに改名、ユーザー数が2.08億を突破
ソラナは速度の利点を失うことなく量子安全になれるか?
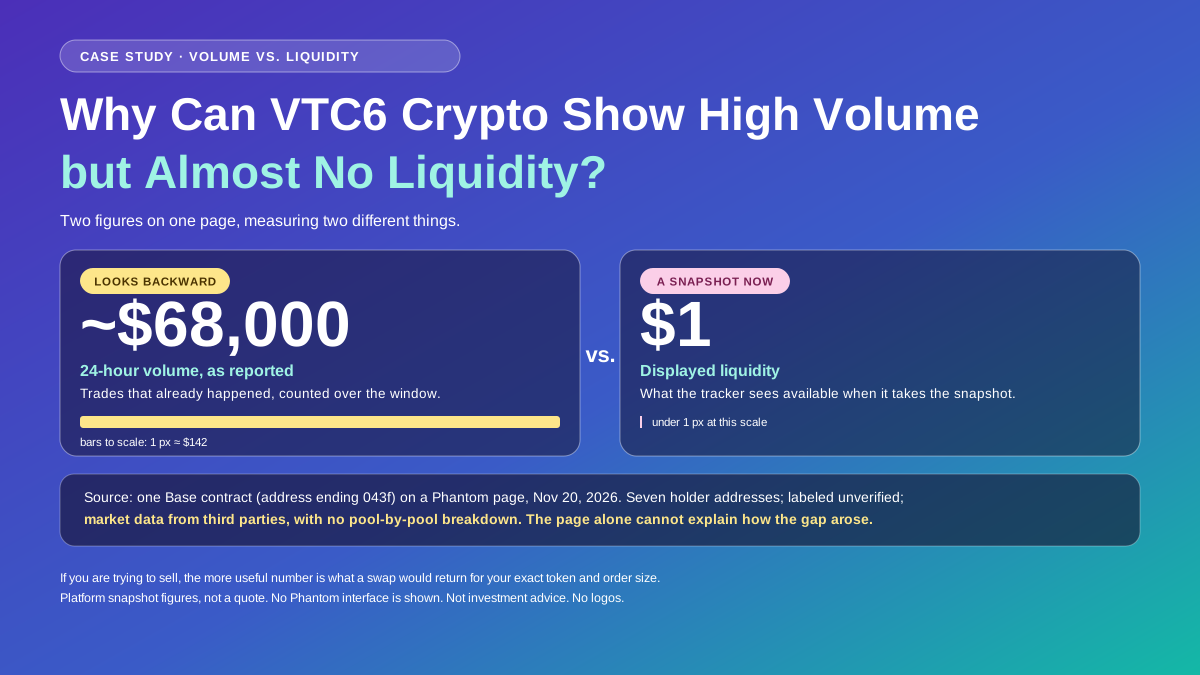
VTC6仮想通貨はなぜ取引高が大きいのに流動性がほとんどないのか?
VTC6仮想通貨は、出来高が6.8万ドルに達する一方、流動性がわずか1ドルにとどまるのはなぜでしょうか。プールの準備金、価格インパクト、売却時の見積もりから、売却の可能性について何が分かるのかを解説します。
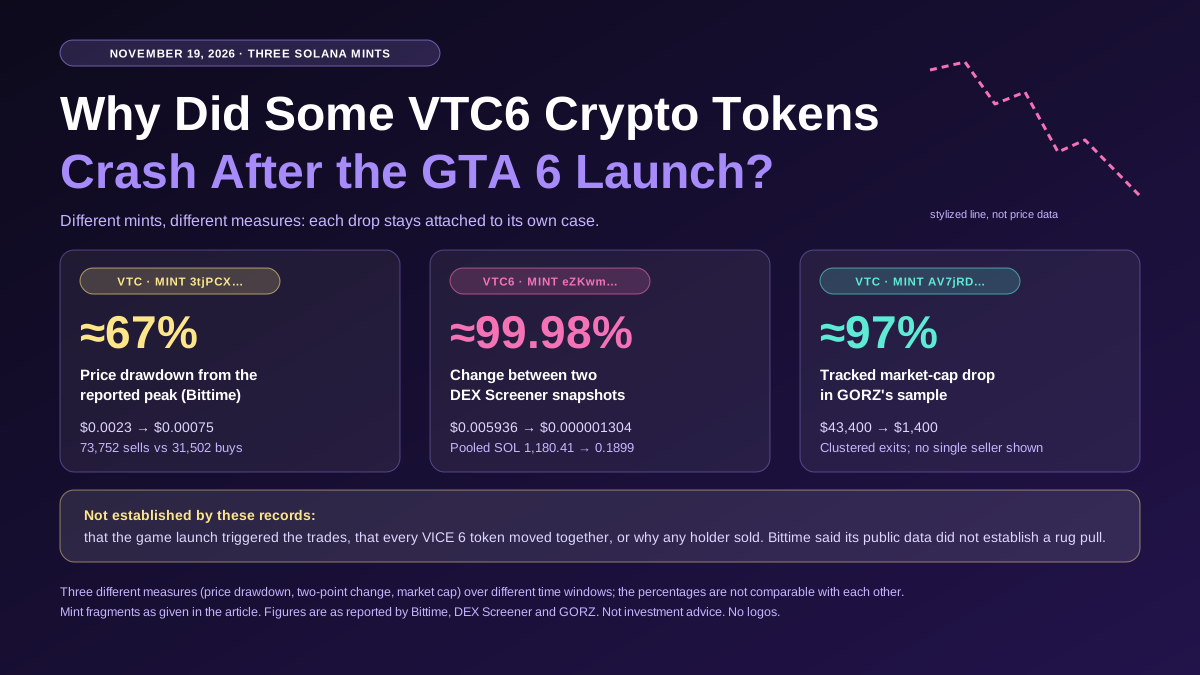
GTA 6発売後、一部のVTC6暗号資産トークンが暴落したのはなぜ?
GTA 6の発売前後に一部のVTC6暗号資産トークンが下落した理由を解説します。Solana上の3つのミント、売り取引、プール準備金、ラグプルを示す証拠を比較します。
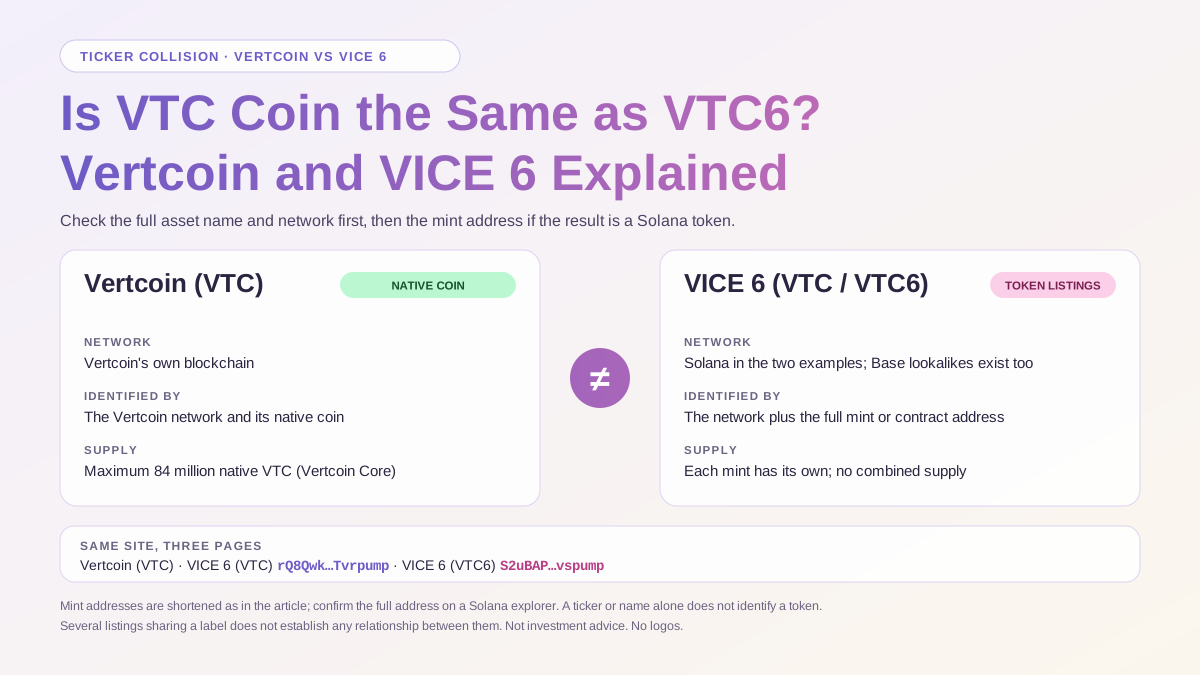
VTCコインはVTC6と同じ?VertcoinとVICE 6を解説
VTCコインはVTC6と同じなのでしょうか?VertcoinとVICE 6をネットワーク、ティッカー、トークンアドレスで比較し、資金を送金する前に確認すべき点を解説します。
VTC6の暗号資産とは?VICE 6(VTC6)の初心者向けガイド
VTC6の暗号資産とは何でしょうか。VICE 6の名前を使う複数のトークンが存在する理由と、上場情報を比較する前にネットワーク、ミントアドレス、取引プールを確認する方法を解説します。

Solana財団がCoinGeckoの過半数の株式を取得!1,800万人のユーザーが今後直接ブロックチェーン取引を行えるように
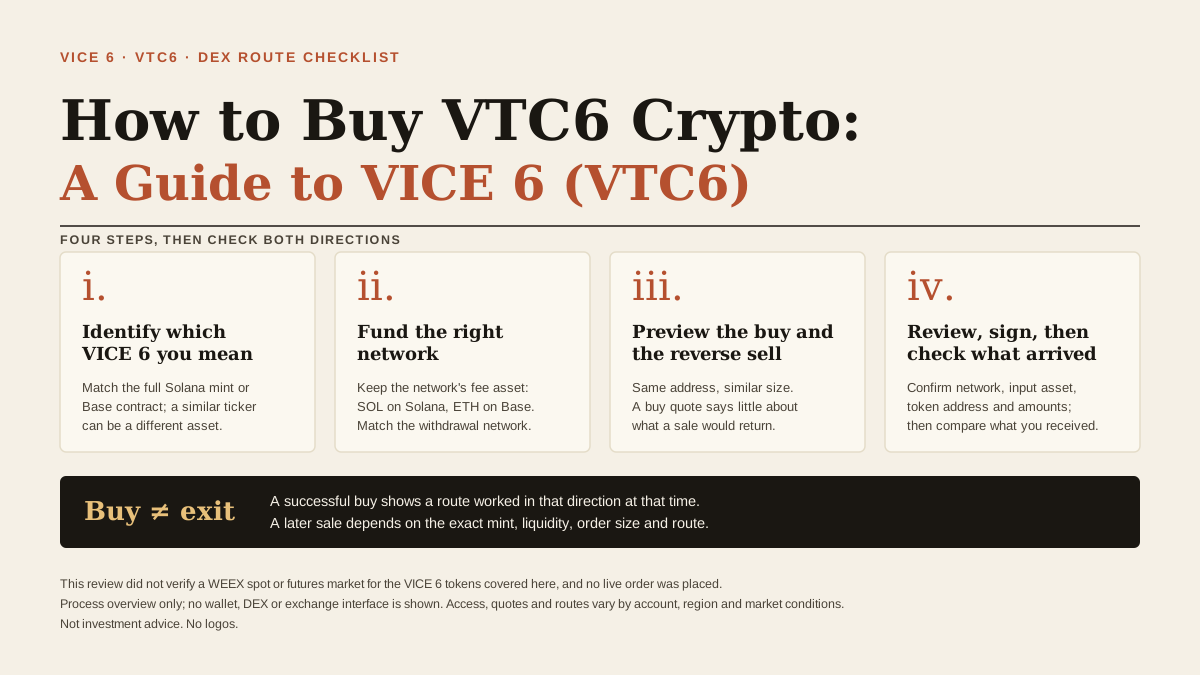
VTC6仮想通貨の買い方:VICE 6(VTC6)ガイド
対応するDEXルートを通じてVTC6仮想通貨を購入する方法、VICE 6の正確なトークンアドレスの確認方法、スワップ前に売買見積もりを確認する方法を解説します。

VanEck、Geminiとの提携を終了し、ビットコイン、イーサリアム、SOL ETFの管理を停止

ChatGPT WalletがVisaと提携:エージェント経済には安定通貨が必要か?

Pump.funがインフルエンサーにFomoを離れ、より多くのトークンを宣伝するために月額10万ドルを提供したとされる

Solana、2027年のロードマップを発表、ネットワーク計算能力が倍増
VTC6仮想通貨:GTA 6の公式コインなのか?Take-Twoが実際に提案した内容
VTC6はGTA 6の公式コインなのでしょうか?Take-TwoのSharkbux提案、Rockstarのリリース情報、同じ名前を持つ2つのSolanaトークンのミントを比較します。









