
Cena IPO Anthropic wynosi 83 $: skąd szacunki kapitalizacji rynkowej 1,1 bln $ i 1,5 bln $?

 Oceń nas w Google


Anthropic ustaliło cenę swojej pierwszej oferty publicznej na 83 $ za akcję klasy A w dniu 18.11.2026. Przy tej cenie Reuters podał wycenę kapitału własnego bez rozwodnienia na poziomie około 1,1 bln $ oraz wycenę w pełni rozwodnioną na poziomie około 1,5 bln $. Te dwie wartości opierają się na różnej liczbie akcji. Wyższy szacunek uwzględnia potencjalne akcje związane z papierami wartościowymi, takimi jak opcje na akcje i akcje z ograniczeniami. Kwota 81,34 mld $ dotycząca oferty publicznej odpowiada na inne pytanie: ile nabywcy zgodzili się zapłacić za 980mln akcji objętych podstawową ofertą IPO.
W porównaniu kapitalizacji rynkowej uwzględniłbym przy Anthropic szacunek bez rozwodnienia wynoszący około 1,1 bln $, wyraźnie oznaczając jego podstawę i datę wyceny. Wartość 1,5 bln $ należy podać obok, ponieważ potencjalne rozwodnienie ma znaczenie dla akcjonariuszy. Sam wyższy szacunek sprawia, że przy tej samej cenie 83 $ spółka wygląda na wartą około 400 mld $ więcej, nie wyjaśniając czytelnikowi, co się zmieniło. Różnica wynika z tego, które akcje uwzględnia obliczenie.
Dla czytelników śledzących debiut na różnych rynkach wieczyste kontrakty futures WEEX ANTUSDT TradFi zapewniają odrębną wycenę kontraktu. Kontrakt rozliczany w USDT zapewnia ekspozycję cenową na Anthropic. Własność akcji klasy A notowanych na Nasdaq uzyskuje się poprzez zakup akcji.
Autor — zespół SEO WEEX
Opublikowano — 19.11.2026
Zaktualizowano — 19.11.2026
Data — dane do 19.11.2026 06:00 a.m. ET, przed regularną sesją Nasdaq
Najważniejsze informacje
- 83 $ za akcję — ostateczna cena ofertowa IPO, wyższa od pierwotnego przedziału 70 $–78 $.
- Około 1,1 bln $ wyniosła wycena kapitału własnego bez rozwodnienia. Rekonstrukcja oparta na około 13,2mld akcjach klasy A i klasy N, według liczby akcji w ujęciu prawnym, daje wynik około 1,096 bln $.
- Około 1,5 bln $ wyniosła podawana wycena w pełni rozwodniona. Przy cenie 83 $ ten zaokrąglony szacunek oznacza około 18,1mld akcji w szerszej metodzie liczenia.
- 81,34 mld $ wyniosła wartość brutto podstawowej oferty publicznej. Około 79,38 mld $ przypadało na akcje sprzedane przez Anthropic, przed opłatami i kosztami. Z zamknięciem IPO powiązano także odrębną 26 mld $ ofertę prywatną.
Czego dotyczyła cena IPO Anthropic wynosząca 83 $?
Cena 83 $ dotyczyła akcji klasy A sprzedawanych w ofercie publicznej. Anthropic ustaliło ją w dniu 18.11, dzień przed planowanym rozpoczęciem obrotu akcjami na Nasdaq Global Select Market pod symbolem ANT. Spółka oczekiwała, że oferta zostanie zamknięta w dniu 20.11, z zastrzeżeniem standardowych warunków zamknięcia. Ustalenie ceny określa kwotę płaconą przez nabywców, którym przydzielono akcje. Pierwsza cena wykonania transakcji na Nasdaq jest ustalana osobno, gdy rozpoczyna się obrót publiczny.
| Parametr IPO | Plan roadshow z 10.11 | Ostateczna cena z 18.11 |
|---|---|---|
| Cena za akcję klasy A | 70 $–78 $ | 83 $ |
| Liczba akcji w podstawowej ofercie publicznej | 825mln | 980mln |
| Akcje sprzedane przez Anthropic | 801,351,354 | 956,351,354 |
| Akcje sprzedane przez dotychczasowych posiadaczy | 23,648,646 | 23,648,646 |
| Wartość brutto podstawowej oferty publicznej | 57,75 mld $–64,35 mld $ | 81,34 mld $ |
| Opcja dodatkowego przydziału akcji dla gwarantów emisji | Do 123,75mln akcji | Do 147mln akcji |
Ostateczna cena była 6,4% wyższa od górnej granicy przedziału roadshow, a podstawowa oferta obejmowała 18,8% więcej akcji niż pierwotnie proponowano. Łącznie zmiany te sprawiły, że wartość brutto oferty była 26,4% wyższa od 64,35 mld $ wynikającej z pierwotnej liczby akcji przy cenie 78 $. Wszystkie 155mln dodatkowych akcji w podstawowej ofercie pochodziły od Anthropic. Liczba akcji sprzedawanych przez dotychczasowych akcjonariuszy pozostała bez zmian, dlatego ich wpływy brutto wzrosły wyłącznie dzięki wyższej cenie.
Rozszerzenie oferty ma znaczenie, ponieważ jednocześnie zmieniły się oba parametry. Gdyby akcje wyceniono na 83 $, a pierwotna łączna liczba 825mln akcji pozostała bez zmian, podstawowa oferta publiczna wyniosłaby 68,48 mld $. Gdyby Anthropic zwiększyło ofertę do 980mln akcji, ale ustaliło cenę na 78 $, jej wartość wyniosłaby 76,44 mld $. Ostateczna wartość 81,34 mld $ uwzględnia obie decyzje.
Jak ta sama cena 83 $ prowadzi do dwóch różnych wycen?
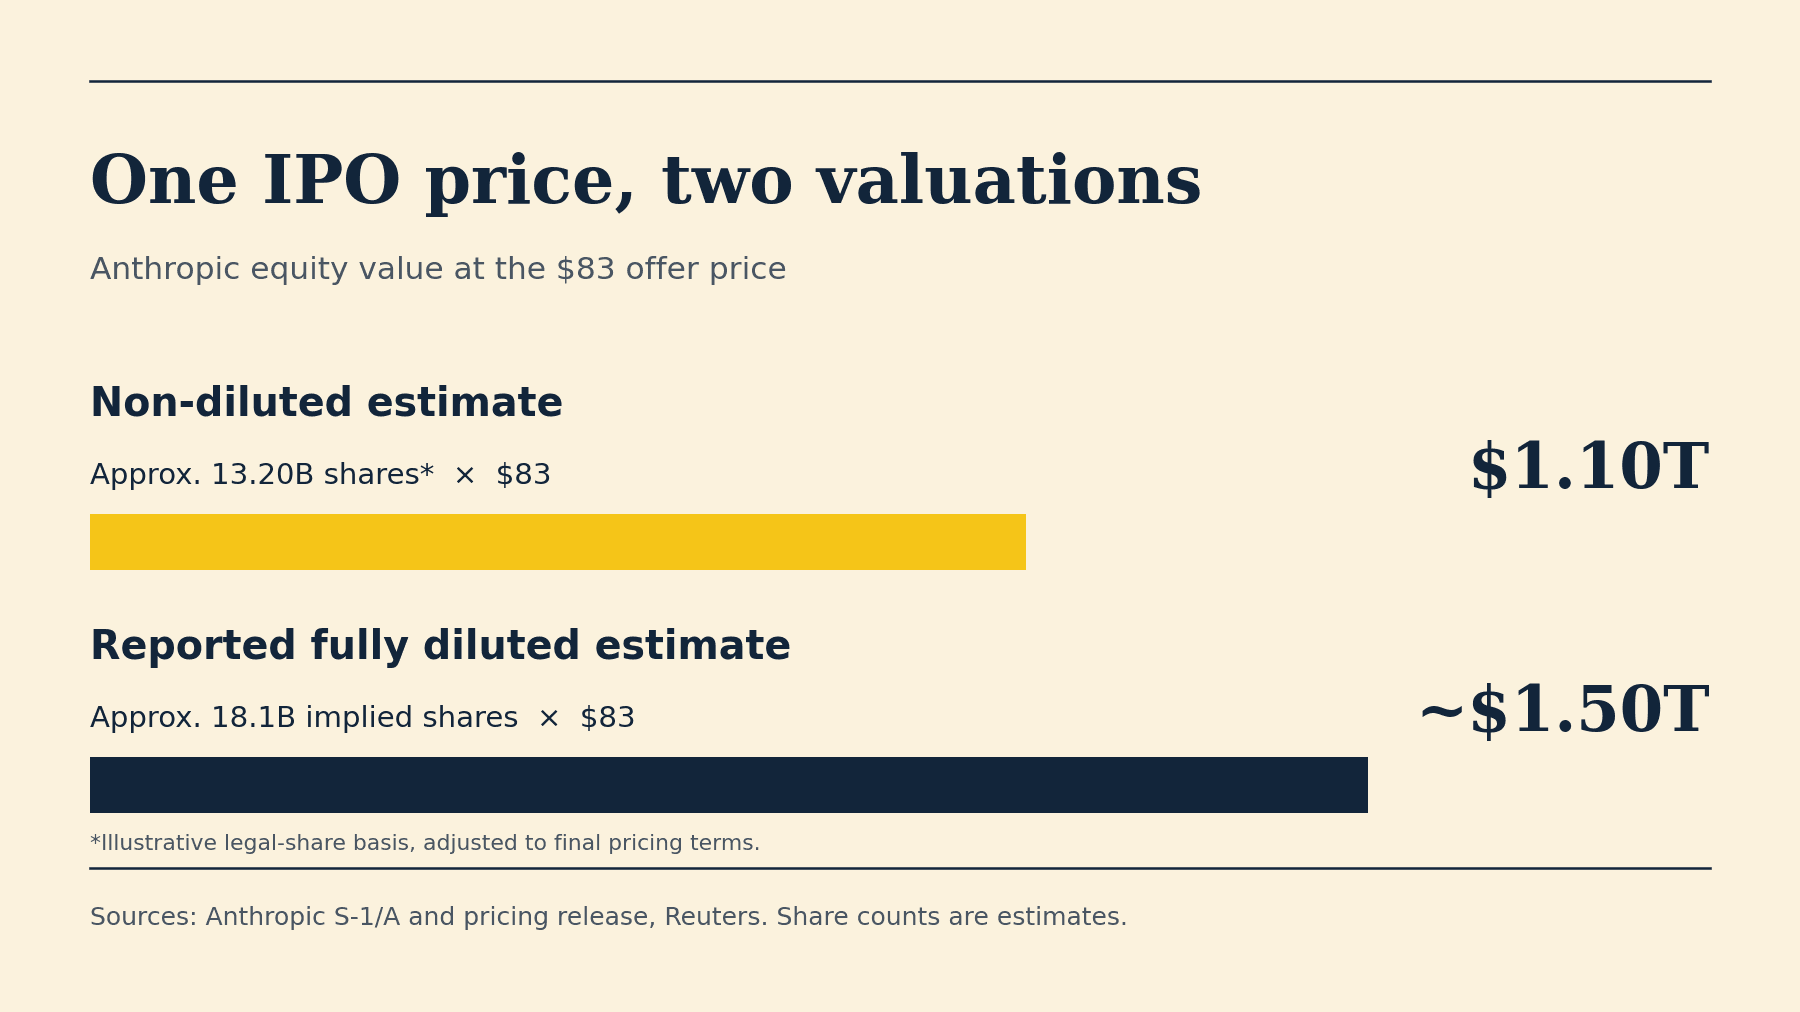
Wartość kapitału własnego to cena akcji pomnożona przez odpowiednią liczbę akcji. 980mln akcji w ofercie publicznej wystarczy do obliczenia wartości brutto transakcji. Wycena całej spółki musi też uwzględniać akcje posiadane już przez innych akcjonariuszy. Szacunek w pełni rozwodniony idzie o krok dalej i stosuje metodę uwzględniania potencjalnych akcji.
| Wartość | Liczba akcji lub podstawa obliczeń | Wynik przy cenie 83 $ |
|---|---|---|
| Podstawowa oferta publiczna IPO | 980mln oferowanych akcji klasy A | 81,34 mld $ wartości brutto oferty |
| Odtworzona wycena kapitału własnego bez rozwodnienia | Około 13,2mld akcji klasy A i klasy N w przykładowym ujęciu liczby akcji w rozumieniu prawnym | Około 1,096 bln $ |
| Podawana wycena kapitału własnego w pełni rozwodniona | Około 18,1mld akcji, co wynika z podzielenia zaokrąglonego szacunku 1,5 bln $ przez 83 $ | Około 1,5 bln $ |
Różnica wynosząca około 4,9mld akcji między tymi obliczeniami wyceny pozwala sprawdzić ich przybliżoną skalę. Łączy ona odtworzoną liczbę z liczbą wywnioskowaną z zaokrąglonej wartości nagłówkowej. Nie może zatem służyć jako szczegółowe zestawienie niewyemitowanych akcji ani harmonogram akcji, które mają trafić na rynek.
Jak odtworzyć wartość 1,1 bln $?
Dokument S-1/A z dnia 17.11 stanowi punkt wyjścia. Przyjęte w nim założenia pro forma obejmują około 6,627mld akcji klasy A i 5,307mld akcji klasy N, przed dodaniem planowanych akcji sprzedawanych przez Anthropic w ramach IPO oraz równoległej oferty prywatnej. Salda początkowe uwzględniają już określone korekty, w tym konwersję niektórych akcji uprzywilejowanych i obligacji zamiennych oraz rozliczenie jednostek akcji z ograniczeniami. Następnie w dokumencie modeluje się transakcje przy wstępnej cenie 74 $.
Aby przybliżyć tę samą metodę opartą na liczbie akcji w ujęciu prawnym, ale przy zastosowaniu ostatecznych warunków, należy dodać 956,35mln nowych akcji klasy A sprzedanych przez Anthropic oraz około 313,25mln akcji klasy N wynikających z odrębnej oferty o wartości 26 mld $ przy cenie 83 $. 23,65mln akcji sprzedanych przez dotychczasowych posiadaczy już wchodzą w skład bazy kapitałowej. Ich sprzedaż przenosi własność. Ponowne ich dodanie oznaczałoby podwójne liczenie tych akcji. Przy użyciu niezaokrąglonych danych wynik wynosi około 13,204mld akcji, czyli 1,096 bln $ przy cenie 83 $. Obliczenie to aktualizuje dane z wstępnego dokumentu, uwzględniając ostateczne warunki cenowe, i zakłada zamknięcie podstawowych transakcji zgodnie z opisem.
Klasa N ma znaczenie, mimo że akcje klasy A są notowane na Nasdaq. W dokumencie podano, że akcje klasy N zasadniczo nie dają prawa głosu, ale zapewniają proporcjonalne prawa ekonomiczne obok akcji klasy A w zakresie dywidend i wypłat. Zastosowanie ceny ofertowej akcji klasy A do obu klas pozwala praktycznie oszacować łączną wartość kapitału własnego. Klasy te nadal różnią się prawami głosu i przenoszenia własności. W dokumencie rozróżniono również akcje klasy N pozostające w obrocie w sensie prawnym od tych ujmowanych jako pozostające w obrocie dla celów rachunkowych, gdy część akcji znajduje się w posiadaniu spółki zależnej będącej w całości własnością Anthropic. Ta informacja w przypisie pomaga wyjaśnić, dlaczego liczba akcji w ujęciu księgowym może różnić się od rekonstrukcji opartej na ujęciu prawnym.
Co obejmuje szacunek w pełni rozwodniony 1,5 bln $?
Reuters opisał wyższy szacunek jako wycenę w pełni rozwodnioną, uwzględniającą takie instrumenty jak opcje i akcje z ograniczeniami. Jednym z powodów znacznej korekty jest skala wynagrodzeń kapitałowych Anthropic. Wstępne informacje o strukturze kapitałowej wskazują na około 1,77mld akcji objętych opcjami pozostających w obrocie w dniu 30.09 oraz około 1,03mld dodatkowych akcji powiązanych z jednostkami akcji z ograniczeniami, których warunek nabywania uprawnień związany ze stażem pracy nadal nie byłby spełniony w dniu 19.11. W dokumencie wskazano również nowsze przyznane akcje oraz akcje zarezerwowane do przyszłej emisji. Kategorie te podlegają różnym warunkom i należy analizować je osobno.
Opcja zazwyczaj wymaga wykonania, a jednostka akcji z ograniczeniami może zależeć od warunków nabycia uprawnień lub rozliczenia. Rezerwa w planie określa limit przyszłej emisji. Niektóre metody rozwodnienia liczą kwalifikujące się instrumenty przyznane brutto, a inne uwzględniają wpływy z wykonania lub stosują odmienną konwencję raportowania. Zaokrąglona wartość nagłówkowa 1,5 bln $ odpowiada około 18,1mld akcji w ujęciu implikowanym. Te obliczenia arytmetyczne nie wskazują dokładnie, które papiery wartościowe lub założenia uwzględniono w opublikowanym szacunku.
Liczba akcji podana w przyszłym raporcie wyników może odpowiadać na jeszcze inne pytanie. Kwartalna rozwodniona wartość zysku na akcję opiera się na średniej ważonej z okresu sprawozdawczego i uwzględnia potencjalne akcje zgodnie z zasadami rachunkowości. W przypadku wyceny na określony moment, opartej na notowaniu ANT, należy użyć liczby akcji z tego samego momentu i konsekwentnie zdefiniowanej podstawy obliczeń.
Ile pieniędzy Anthropic faktycznie pozyskało?
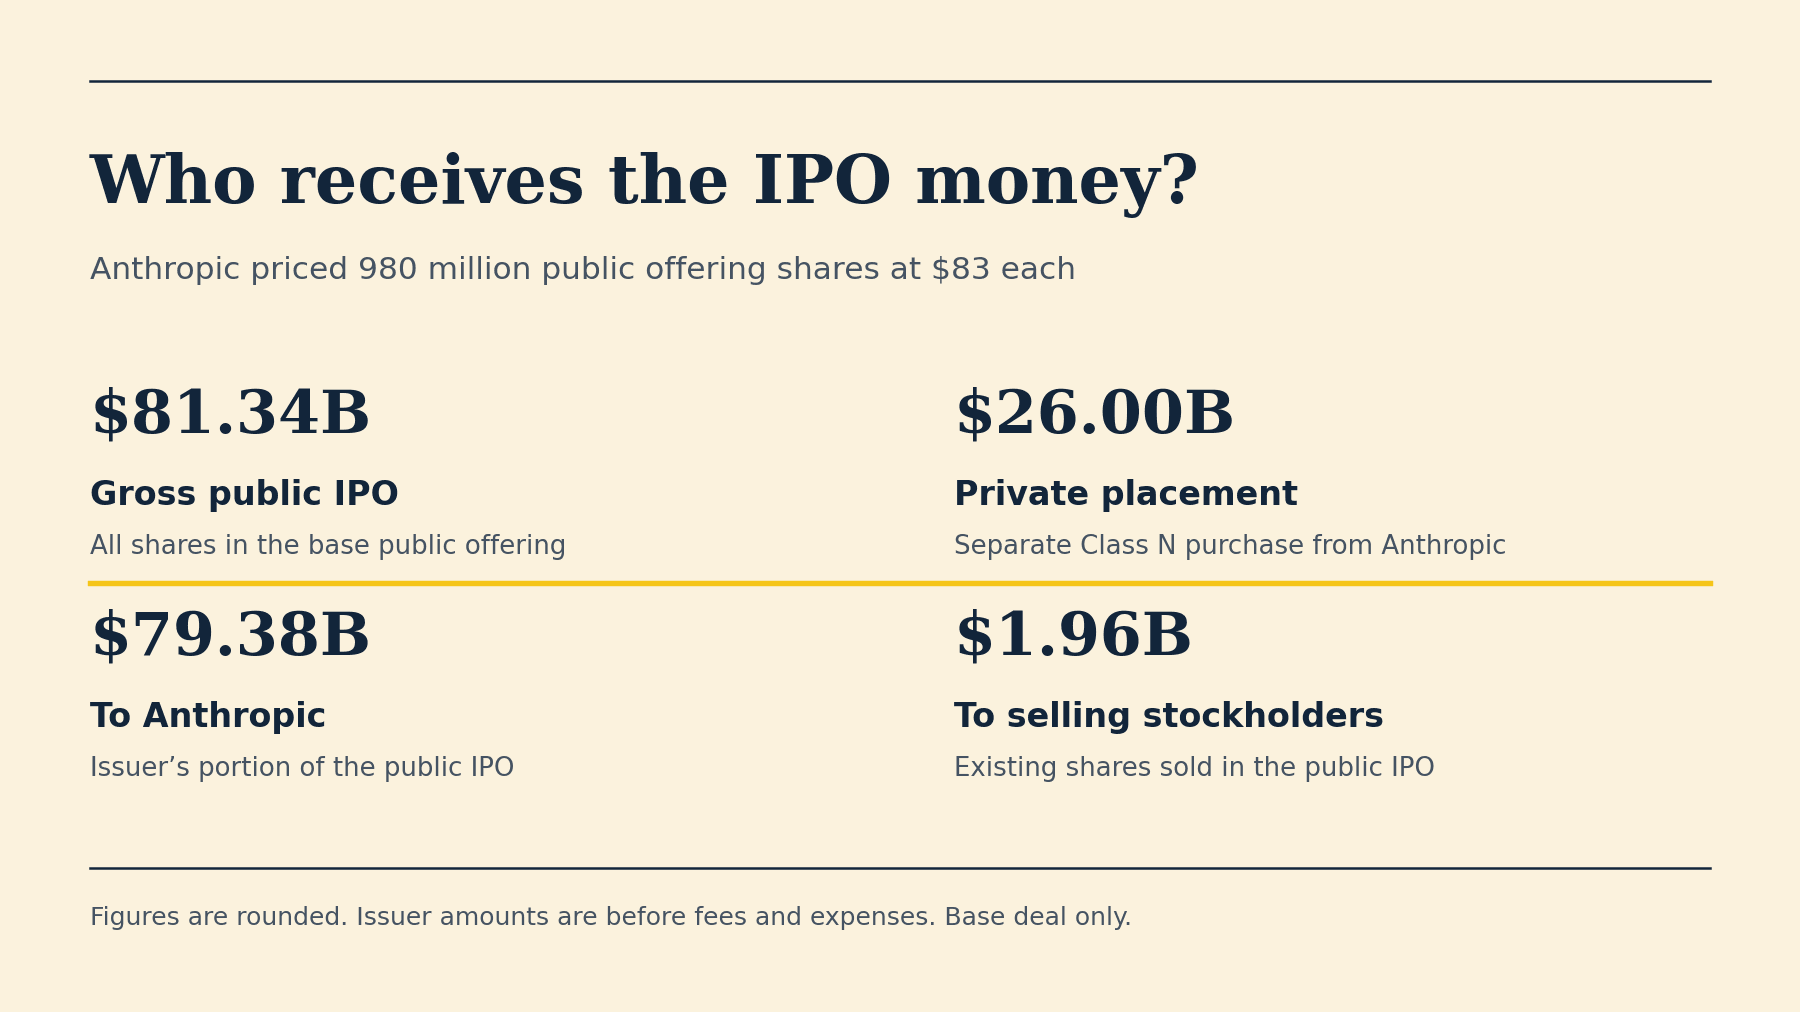
Najlepszym sposobem interpretacji nagłówków dotyczących finansowania jest ustalenie, kto otrzymuje poszczególne płatności. Nabywcy akcji w publicznym IPO płacą tę samą cenę ofertową 83 $ za akcje pierwotne i wtórne, ale wpływy ze sprzedaży obu grup trafiają do różnych sprzedających. Równoległa oferta prywatna to odrębny zakup akcji zwykłych klasy N od Anthropic.
| Element finansowania | Obliczenie | Kwota brutto | Odbiorca lub zakres |
|---|---|---|---|
| Akcje pierwotne w ofercie publicznej IPO | 956,351,354 × 83 $ | 79,38 mld $ | Anthropic, przed opłatami i kosztami |
| Akcje wtórne w ofercie publicznej IPO | 23,648,646 × 83 $ | 1,96 mld $ | Sprzedający akcjonariusze, przed odpowiednimi kosztami |
| Łączna wartość podstawowej oferty publicznej IPO | 980,000,000 × 83 $ | 81,34 mld $ | Anthropic i sprzedający akcjonariusze łącznie |
| Równoległa oferta prywatna | Uzgodniony zakup akcji klasy N po 83 $ | 26 mld $ | Anthropic, z zastrzeżeniem warunków zamknięcia |
| Oferta publiczna IPO wraz z ofertą prywatną | 81,34 mld $+ 26 mld $ | 107,34 mld $ | Łączna wartość brutto transakcji |
| Wpływy brutto przypadające Anthropic z obu transakcji | 79,38 mld $+ 26 mld $ | 105,38 mld $ | Anthropic, przed opłatami i kosztami, przy założeniu zamknięcia obu transakcji |
Wartość 107,34 mld $ w nagłówku obejmuje całą podstawową ofertę publiczną i odrębną ofertę prywatną. Z perspektywy Anthropic porównywalną wartością brutto jest około 105,38 mld $, ponieważ 1,96 mld $ transakcji publicznej przypada sprzedającym akcjonariuszom. Wpływy netto emitenta wymagają uwzględnienia odpowiednich dyskont dla gwarantów emisji i kosztów oferty. Wstępny dokument S-1/A szacował wpływy netto przy założonej cenie 74 $ i wcześniejszej liczbie akcji, dlatego przy ustalaniu ostatecznej kwoty netto należy korzystać z ujawnień dotyczących etapu wyceny.
Co się zmieni, jeśli gwaranci emisji skorzystają z opcji?
Anthropic przyznało gwarantom emisji 30-dniową opcję zakupu do 147mln dodatkowych akcji klasy A. Przy cenie ofertowej 83 $ pełne wykonanie opcji zwiększyłoby wartość brutto oferty publicznej o 12,2 mld $, podnosząc ją do około 93,54 mld $. Są to wartości warunkowe. Podstawową transakcję i opcję można śledzić osobno do czasu potwierdzenia jej wykonania.
Istotna jest również różnica w czasie między kwotą brutto zaangażowanych środków, wpływami netto przy zamknięciu transakcji a gotówką dostępną później. We wstępnym dokumencie opisano wykorzystanie środków związane z potrąceniem i przekazaniem podatku przy rozliczaniu jednostek akcji z ograniczeniami. To jeden z powodów, dla których wartość finansowania podawana w nagłówkach może różnić się od późniejszej zmiany salda gotówkowego Anthropic, nawet po uwzględnieniu kosztów gwarantowania emisji.
Cena --
Co cena akcji ANT oznacza dla kapitalizacji rynkowej po IPO?
Cena ofertowa 83 $ pozostaje historycznym punktem odniesienia po rozpoczęciu obrotu ANT. Aby oszacować wartość kapitału własnego na podstawie ceny otwarcia lub późniejszej ceny akcji, należy zaktualizować cenę i zachować tę samą podstawę liczby akcji w porównaniu. Poniższy przykład wykorzystuje około 13,204mld akcji w ujęciu prawnym w kolumnie bez rozwodnienia oraz około 18,1mld akcji, co wynika z zaokrąglonej wartości nagłówkowej dla wyceny w pełni rozwodnionej. Wszystkie ceny poza ofertową 83 $ są hipotetyczne.
| Cena akcji ANT | Zmiana względem 83 $ | Przykładowa wartość kapitału własnego bez rozwodnienia | Przykładowa wartość kapitału własnego w pełni rozwodniona |
|---|---|---|---|
| 75 $ | −9,6% | 990 mld $ | 1,36 bln $ |
| 83 $ | 0,0% | 1,1 bln $ | 1,5 bln $ |
| 90 $ | +8,4% | 1,19 bln $ | 1,63 bln $ |
| 100 $ | +20,5% | 1,32 bln $ | 1,81 bln $ |
| 110 $ | +32,5% | 1,45 bln $ | 1,99 bln $ |
Przy tych założeniach zmiana ceny o 1 $ na akcję zmienia szacunek bez rozwodnienia o około 13,2 mld $, a szacunek w pełni rozwodniony o około 18,1 mld $. Gdyby ANT było notowane na Nasdaq po 100 $, wzrost względem 83 $ oznaczałby zatem podwyższenie szacowanej wartości kapitału własnego bez rozwodnienia o około 224 mld $. Gotówkę z IPO związaną z podstawową ofertą nadal obliczano by na podstawie pierwotnych warunków 83 $. Po debiucie giełdowym transakcje akcjami przenoszą własność między kupującymi i sprzedającymi.
Notowanie kontraktu wieczystego sprzed debiutu to odrębny punkt danych. WEEX opublikowało notowanie kontraktu ANTUSDT na poziomie 100.06 USDT w dniu 06:14 UTC, 19.11. Było ono o około 20,6% wyższe od liczbowej wartości ceny ofertowej 83 $. Notowanie odzwierciedla sytuację na rynku instrumentów pochodnych w danym momencie, przy określonych warunkach płynności i finansowania. Informacje o czasie i potwierdzeniu notowania akcji na rynku publicznym znajdziesz w artykule o rozpoczęciu notowań akcji ANT na Nasdaq.
Co wycena Anthropic mówi o działalności spółki?
Logicznym kolejnym porównaniem jest sprawdzenie, jaką skalę działalności operacyjnej kupuje wycena 1,1 bln $ lub 1,5 bln $. Reuters podał, że annualizowane przychody Anthropic osiągnęły 81 mld $ na dzień 31.10, wobec 71 mld $ miesiąc wcześniej. Poinformował również o przychodach w trzecim kwartale w wysokości 16,96 mld $ i stracie operacyjnej za kwartał wynoszącej 567 mln $, co oznacza marżę operacyjną około −3,3% w tym kwartale. Annualizowany wskaźnik przelicza ostatnie tempo przychodów na cały rok. Przychody kwartalne odzwierciedlają to, co spółka wygenerowała w raportowanym okresie, a marża operacyjna pokazuje, jaka część tych przychodów pozostała po odjęciu kosztów operacyjnych.
Wykorzystanie październikowego tempa przychodów jako mianownika daje około 13.5 razy dla odtworzonej wartości kapitału własnego bez rozwodnienia i 18.5 razy dla podawanej wartości kapitału własnego w pełni rozwodnionej. Należy oznaczyć te wartości jako porównania wartości kapitału własnego z annualizowanym tempem przychodów. Obliczenie wskaźnika cena do sprzedaży na podstawie danych historycznych wymagałoby zgłoszonych przychodów z poprzednich okresów. Porównanie wartości przedsiębiorstwa wymagałoby spójnego szacunku gotówki po zamknięciu transakcji, zadłużenia i ewentualnych korekt dotyczących papierów wartościowych zamiennych.
Różnica ma znaczenie przy porównaniach z podobnymi spółkami. Jeśli jedną firmę mierzy się na podstawie podstawowej kapitalizacji rynkowej i sprzedaży z ostatnich czterech zaraportowanych kwartałów, a Anthropic na podstawie w pełni rozwodnionej wartości kapitału własnego i październikowego tempa przychodów, zmieniają się oba elementy porównania. Dopasowanie podstawy wyceny i okresu, z którego pochodzą przychody, pozwala ustalić, jaka część pozornej premii wynika z różnic między samymi spółkami.
Pierwsze wyniki Anthropic po debiucie pozwolą również porównać raportowany wzrost przychodów z kosztami ich uzyskania. Strata operacyjna w trzecim kwartale pokazuje, dlaczego popyt klientów i dźwignię operacyjną należy analizować łącznie. Rosnąca sprzedaż może uzasadniać wyższą wycenę, jeśli zyski brutto rosną w podobnym tempie, a krańcowe koszty operacyjne zwiększają się wolniej. Jeśli koszty mocy obliczeniowej i infrastruktury pochłaniają większość dodatkowych przychodów, ta sama ścieżka wzrostu sprzedaży uzasadnia mniej korzystne perspektywy przepływów pieniężnych.
Opinia redakcyjna WEEX
Przy porównywaniu wyceny ofertowej Anthropic z tradycyjną kapitalizacją rynkową należy używać wartości około 1,1 bln $ w ujęciu bez rozwodnienia. Obok warto podać około 1,5 bln $ w ujęciu w pełni rozwodnionym, jeśli chodzi o wpływ potencjalnej emisji akcji na wycenę. Jeśli natomiast pytanie dotyczy tego, ile pieniędzy miało trafić bezpośrednio do Anthropic, należy zacząć od 79,38 mld $ wpływów brutto z oferty publicznej przypadających emitentowi i dodać 26 mld $ z oferty prywatnej tylko wtedy, gdy porównanie obejmuje to odrębne finansowanie.
Pierwsze notowanie na Nasdaq zapewni rynkowi nową cenę ANT. Pierwsze sprawozdania finansowe po debiucie pozwolą inwestorom lepiej poznać liczbę akcji, saldo gotówki i koszty leżące u podstaw tej ceny. Oceniając wycenę Anthropic, większą wagę przywiązywałbym do tych dokumentów niż do skali jakiegokolwiek ruchu w pierwszym dniu notowań.
FAQ
1. Czy 83 $ to obecna cena akcji ANT?
83 $ to ustalona cena ofertowa IPO za przydzielone akcje. Po rozpoczęciu notowań na Nasdaq ANT ma odrębną cenę rynkową, która może zmieniać się przy każdej transakcji. Ten artykuł wykorzystuje dane z okresu sprzed debiutu.
2. Czy 980mln akcji z IPO stanowi łączną liczbę akcji Anthropic w obrocie?
Wartość 980mln obejmuje wyłącznie akcje klasy A sprzedane w ramach podstawowej oferty publicznej. Obliczenia dotyczące kapitału własnego całej spółki uwzględniają również akcje już posiadane przez inwestorów, w tym akcje klasy N uczestniczące w prawach ekonomicznych, a szacunki w pełni rozwodnione wymagają dodatkowych założeń.
3. Czy Anthropic otrzymuje pieniądze, gdy ANT jest notowane powyżej 83 $?
Wpływy Anthropic z podstawowej oferty IPO opierają się na akcjach sprzedanych po 83 $, z zastrzeżeniem opłat, kosztów i zamknięcia transakcji. Wyższa cena na Nasdaq zwiększa wartość rynkową akcji pozostających w obrocie. Późniejsza emisja akcji przez Anthropic byłaby odrębnym zdarzeniem.
4. Dlaczego dostawcy danych mogą podawać różne kapitalizacje rynkowe Anthropic?
Dostawcy mogą stosować różne liczby akcji, różne godziny aktualizacji lub odmienne podejście do nienotowanych klas akcji. Przed porównaniem wartości należy sprawdzić znacznik czasu ceny akcji ANT oraz definicję akcji pozostających w obrocie. Sam wstępny dokument Anthropic rozróżnia prawne i księgowe ujęcie niektórych akcji klasy N.
Źródła
- Anthropic, 18.11.2026. Anthropic ustala cenę pierwszej oferty publicznej.
- Anthropic, 10.11.2026. Anthropic rozpoczyna roadshow w związku z planowaną pierwszą ofertą publiczną.
- SEC EDGAR, 17.11.2026. Anthropic, PBC — formularz S-1/A, poprawka nr 3.
- Reuters, 18.11.2026. Anthropic pozyskuje rekordowe 81 mld $ w IPO przy wycenie 1,5 bln $.
- Associated Press, 18.11.2026 ET. Anthropic ma rozpocząć notowania po ustaleniu ceny akcji na 83 $ za sztukę.
- WEEX Learn, 19.11.2026. Cena IPO Anthropic ustalona na 83 $: kontrakty perpetual ANT w pobliżu 100 $ przed debiutem.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

Spadek Bitcoina poniżej 60 000 USD stawia decyzję Fedu w grudniu pod lupą

Proces IPO SpaceX i Anthropic skomplikowany, banki skarżą się na rygorystyczne ograniczenia

CITIC Securities: Analiza cech etapowych wyceny łańcucha AI na rynku amerykańskim w 2027 roku

MoldyRoost wykorzystuje lukę w iPhone do kradzieży fraz pomocniczych portfeli kryptowalutowych

Akcje AMD właśnie spadły po raporcie sprzedawcy krótko. Czy to złota okazja do zakupu?

Dlaczego spadek cen złota jest zgodny z technologią? Złoto stało się "bankomatem" kryzysu płynności

Analiza raportu Q3 Monad: Opłaty sieciowe napędzane transakcjami, kontrolowane odblokowanie skali

[Kolumna] Pytania dotyczące dwuletniego odroczenia opodatkowania aktywów wirtualnych... "Gdzie to umieścić?"

Koreańska Komisja Nadzoru Finansowego przeprowadzi kontrole w giełdach kryptowalut

Tesla właśnie zaczęła sprzedawać Cybercaby, oto co to oznacza dla fuzji SpaceX i Tesli.
Kryptowaluty czy oszczędności emerytalne? Co ujawnia badanie dotyczące amerykańskiego pokolenia Z

Prezydent Amerykańsko-Chińskiej Rady Handlowej, Myron Brilliant, mówi o możliwościach w obszarze Wielkiej Zatoki Guangdong-Hongkong-Makau
Jefferies ostrzega, że spowolnienie inwestycji w AI wpłynie na rynki wschodzące, obniżając ocenę koreańskiego rynku akcji

Jak chronić swoje bogactwo w obliczu geopolitycznych burz?

Gdzie będzie akcja Nvidia za 20 lat? Odpowiedź może cię zaskoczyć.

Netflix spada poniżej 60 dolarów. Bill Ackman wyjaśnia, dlaczego to niesamowita okazja inwestycyjna.

Australijskie służby wywiadowcze ostrzegają, że centra danych i AI zwiększają ryzyko obcych interwencji
Makro prognozy na przyszły tydzień: W październiku pojawi się amerykański wskaźnik PCE, a Święto Dziękczynienia przyniesie przerwę w handlu

Wybory pośrednie 2026: Oto, co dokładnie robię z moim portfelem inwestycyjnym w tej chwili

Amerykański rynek akcji doświadczył paniki sprzedaży, wiele instytucji uważa, że nadal znajduje się w fazie korekty rynku byka

Milioner David Tepper właśnie dokonał ogromnej rotacji chipów AI - czy to się opłaci?

Utrata Jen-Hsun Huang, koszt to nie tylko 2,5 biliona dolarów

Dowód hipotezy Riemanna Leventa Alpöge zatwierdzony przez społeczność Lean i Mathlib

Jeśli nadchodzi krach na giełdzie, Warren Buffett mówi, że to jest numer 1 ruch, który powinni wykonać wszyscy inwestorzy

Czy warto zainwestować 1000 dolarów w Bloom Energy teraz?

[Analiza] Powody spadku wartości Bitcoina w tym roku różnią się od przeszłości

Sam Price o stopach procentowych Fed i dziesięcioletnich rentownościach

Czy Tilray to dobry zakup przy rekordowo niskiej cenie, czy pułapka wartości?

2 akcje finansowe do kupienia blisko ich 52-tygodniowych minimów

Poznaj zasadę Warrena Buffetta, która sprawia, że ten akcjonariusz konsumpcyjny jest wart 1 000 dolarów już teraz
Spadek Bitcoina poniżej 60 000 USD stawia decyzję Fedu w grudniu pod lupą
Proces IPO SpaceX i Anthropic skomplikowany, banki skarżą się na rygorystyczne ograniczenia
CITIC Securities: Analiza cech etapowych wyceny łańcucha AI na rynku amerykańskim w 2027 roku
MoldyRoost wykorzystuje lukę w iPhone do kradzieży fraz pomocniczych portfeli kryptowalutowych
Akcje AMD właśnie spadły po raporcie sprzedawcy krótko. Czy to złota okazja do zakupu?
Dlaczego spadek cen złota jest zgodny z technologią? Złoto stało się "bankomatem" kryzysu płynności
Najnowsze artykuły


Najnowsze notowania monet na WEEX


