
Inwestycje w kryptowaluty: Trójkąt gry między ludzką naturą, prawem a kapitałem

 Oceń nas w Google


Staliśmy się bardziej realistami, oceniającymi ryzyko, obserwującymi ludzką naturę.
Autor: Legal, IOSG
Po wielu latach pracy w branży kryptowalutowej zainwestowaliśmy w setki projektów, a nasze zrozumienie warunków inwestycyjnych przeszło drogę od początkowego niezrozumienia, przez akceptację, aż do dzisiejszej refleksji i wątpliwości:
Kiedy struktura projektu staje się coraz bardziej skomplikowana, a dokumenty coraz bardziej profesjonalne, czy naprawdę zwiększamy bezpieczeństwo, czy tylko sprawiamy, że ryzyko wygląda bardziej elegancko? Kiedy umowy są wypełnione klauzulami zarządzającymi, czy te prawa naprawdę mogą być egzekwowane, czy to tylko puste słowa?
Systemowe ryzyko inwestycji w Web3 często nie leży na rynku, lecz w niewystarczającej odpowiedzialności samej struktury (Accountability). Dokumenty są ładne, terminologia pełna, ale w najgorszym przypadku inwestorzy nie mogą znaleźć podmiotu odpowiedzialnego, nie mogą ograniczyć władzy kontrolnej, a ścieżki odszkodowawcze są zablokowane. W istocie, to nie jest zarządzanie ryzykiem, lecz pakowanie ryzyka.
Trzy powtarzające się problemy strukturalne:
Nadmierne rozdzielenie podmiotów: wartość, kontrola i odpowiedzialność są sztucznie rozdzielone. Badania / operacje są w jednej firmie, emisja tokenów i skarb w innej jednostce (fundacja / SPV), a inwestorzy mogą podpisać tylko jeden z tych podmiotów. Na powierzchni wygląda to jak izolacja ryzyka, ale w rzeczywistości to „brak właściciela ryzyka”: w przypadku problemów każdy może powiedzieć „to nie ja”. To, czego inwestorzy naprawdę się boją, to nie decentralizacja, lecz brak odpowiedzialności.
Symbolizacja zarządzania: są dokumenty, ale brak mechanizmów; są prawa, ale brak zębów. Na początku inwestorzy polegali na ustnych obietnicach i dżentelmeńskich umowach (co teraz wydaje się być niczym innym jak duchem Dzikiego Zachodu), a później na SAFTE/SAFE/SAFT/SAFE+Token Warrant, kluczowe elementy wciąż są brakujące: rzeczywista zgoda na istotne sprawy, budżet i harmonogram audytu wydatków skarbu, zasady wymiany sygnatariuszy w multi-podpisach, zakres i granice ujawniania informacji, które brzmią jak zarządzanie firmą, ale w praktyce przypominają listę życzeń.
Strukturalne osłabienie ścieżek odszkodowawczych: aktywa poruszają się szybciej niż prawo, podmioty zmieniają się szybciej niż procedury, a koszty transgraniczne są wyższe niż odszkodowania, to wszystko są powody, dla których inwestorzy w kryptowaluty mają trudności z dochodzeniem swoich praw. Dla inwestorów prawdziwe zarządzanie ryzykiem nie polega na wydłużaniu klauzul, lecz na zapewnieniu, że w najgorszym przypadku można „zatrzymać krwawienie”, „dochodzić roszczeń” i „egzekwować”.
Branża wyszła z wczesnego „ciemnego lasu”, ale nagłe upadki projektów wciąż są powszechne. Przyczyny są dwie: po pierwsze, niektórzy założyciele nie mają szacunku dla ducha umowy, po drugie, branża brakuje strukturalnej pamięci, a inwestorzy wciąż popełniają te same błędy w projektowaniu struktur.
Artykuł omawia pięć rzeczywistych przypadków, które ilustrują te strukturalne problemy, często ignorowane, ale mogące być śmiertelne w ekstremalnych sytuacjach, przekształcając lekcje z praktyki w operacyjne zasady.
Przypadek 1: „Idealna struktura” do „znikającego pozwanego”
[Słowa kluczowe sprawy: rozdzielenie podmiotów, istnienie podmiotu prawnego]
Kilka lat temu mieliśmy do czynienia z projektem, który miał na celu budowę infrastruktury gier blockchain. Zespół miał znakomite tło i doświadczenie, a ich rozwiązanie „jednym kliknięciem na łańcuch” celowało w kluczowe problemy tradycyjnych wydawców gier. Aby pozyskać fundusze i uniknąć skomplikowanej globalnej regulacji, projekt zaprojektował zestaw „idealnej” struktury offshore, która była szeroko akceptowana w tamtym czasie: zarejestrowanie matki w stanie Delaware w USA odpowiedzialnej za badania techniczne, a jednocześnie utworzenie SPV (specjalnego podmiotu) w przyjaznym dla kryptowalut Gibraltarze, specjalizującego się w emisji tokenów. Technologia i zespół byli w USA, tokeny w offshore SPV, co było domyślną zgodą w kręgach inwestycyjnych.
W obliczu tej struktury inwestorzy zazwyczaj wybierają dwie drogi: tradycyjni inwestorzy kapitałowi inwestują pieniądze w matkę, ponieważ logika mówi, że kontrolując zespół, kontrolują projekt. My wybraliśmy bardziej „Crypto Native” ścieżkę: bezpośrednio podpisując umowę zakupu tokenów z SPV w Gibraltarze, aby w zamian za inwestycję uzyskać przyszłe prawa do tokenów. Nasza ocena była taka, że skoro tokeny są kluczowym aktywem przyszłości tego ekosystemu, bezpośrednie uzyskanie praw do tokenów jest bardziej bezpośrednie niż posiadanie akcji. W tamtym czasie wydawało się to całkiem racjonalne.
Po zakończeniu inwestycji nastał względny spokój. Projekt rozwijał się powoli, ale stabilnie, a zespół utrzymywał grzeczną i powściągliwą komunikację z inwestorami.
Jednak pewnego dnia SPV w Gibraltarze, nie informując amerykańskiej matki ani żadnego inwestora, nagle ogłosiło zmianę CEO, niemal jednocześnie uruchamiając emisję tokenów jednostronnie. Wewnętrzna walka stała się publiczna, a zaufanie rynku załamało się w mgnieniu oka, cena tokena spadła natychmiast po uruchomieniu. Nasze „prawa do tokenów” nagle stały się wysoce zmiennymi cyfrowymi aktywami.
Naszą pierwszą reakcją była złość, ale po ochłonięciu szybko oceniliśmy, że to bardziej przypomina walkę o kontrolę wewnętrzną zespołu założycielskiego. Kierownictwo SPV najwyraźniej próbowało uwolnić się spod kontroli matki, a instytucje, które zainwestowały w akcje matki, na pewno podejmą działania prawne, co mogłoby przywrócić projekt na właściwe tory. Postanowiliśmy czekać.
I rzeczywiście. Matka i jej inwestorzy kapitałowi szybko wnieśli pozwy w USA i Gibraltarze, odnosząc początkowe sukcesy: udało im się uzyskać tymczasowy zakaz sądowy w USA, przywracając matce dostęp do kluczowej infrastruktury technologicznej, a także uzyskali zakaz w Gibraltarze, zamrażając większość tokenów wydanych przez SPV. Strona matki prawdopodobnie odzyska kontrolę.
Następnie pojawił się zwrot, którego nikt się nie spodziewał.
Gibraltarski sąd uchylił zakaz. Powód był tak prosty, że aż przerażający: ta amerykańska matka, z powodu braku złożenia wymaganych dokumentów zgodności przez ponad rok, została prawnie rozwiązana przez rząd stanu Delaware ponad rok temu.
W sensie prawnym ta firma już nie istnieje.
Firma, która prawnie „umarła”, nie ma zdolności do występowania jako powód przeciwko komukolwiek. Nie ma osobowości prawnej, nie ma statusu podmiotu prawnego, ani żadnych interesów, które mogłyby być chronione przez sąd.
Instytucje, które zainwestowały w akcje matki, nagle zostały całkowicie wykluczone. Ich podmiot prawny zniknął, a wszystkie roszczenia utraciły podstawy. Inwestycja, do zera.
My, którzy zainwestowaliśmy w prawa do tokenów SPV, mimo że nasze aktywa znacznie straciły na wartości z powodu walki wewnętrznej, przynajmniej nadal posiadaliśmy wymienne tokeny. A ci, którzy uważali, że inwestycje w akcje były „bezpieczniejsze”, w rzeczywistości całkowicie stracili swoje podstawy prawne.
W porównaniu do ulgi, w tym momencie odczuwaliśmy więcej strachu. Najbardziej śmiertelne ryzyko w tej branży może nie być związane z załamaniem rynku, lukami technicznymi, a nawet z charakterem założycieli, lecz z zapomnianym dokumentem zgodności, którego koszt wynosił zaledwie kilkaset dolarów.
Wnioski z przypadku
- Ciągłość badania prawnego (Legal DD) jest kluczowa. Kluczowe decyzje inwestycyjne nie polegają tylko na potwierdzeniu, że podmiot firmy jest w „dobrym stanie” w momencie podpisania umowy, ale także na ustanowieniu ciągłego mechanizmu monitorowania zgodności przez cały okres inwestycji. Zapewnienie, że każdy podmiot prawny w łańcuchu inwestycyjnym jest „żywy” i zgodny, to podstawowa zasada zarządzania inwestycjami, która często jest ignorowana.
- Należy głęboko zrozumieć rzeczywistą kontrolę nad strukturą offshore. Kiedy kluczowe aktywa (takie jak prawa do emisji tokenów) są umieszczone w offshore SPV, a kontrola matki nad tym SPV opiera się tylko na umowie, inwestorzy muszą zachować szczególną ostrożność. Należy włączyć silne klauzule ograniczające (Covenants) do umowy inwestycyjnej, na przykład: zmiana dyrektorów lub kontrolerów SPV nie może nastąpić bez większościowej zgody inwestorów; matka musi utrzymać swój status prawny, w przeciwnym razie nastąpi naruszenie umowy; wszelkie istotne decyzje (takie jak uruchomienie tokena) muszą być zatwierdzone przez dyrektora wyznaczonego przez inwestorów. Te klauzule muszą być jasno zapisane na początku inwestycji, a nie po pojawieniu się problemów.
- Nie należy ślepo ufać liderom inwestycyjnym. Nawet najlepsze fundusze w branży mogą mieć luki w badaniach lub nieujawnione powiązania interesów. Niezależne, krzyżowe badania tła (Reference Check) są niezbędnym krokiem. Inwestorzy muszą podejmować decyzje na podstawie własnej niezależnej oceny i brać odpowiedzialność za swoje fundusze.
Przypadek 2: „Parowanie” wartości ------ zmiana podmiotu i rozwodnienie wczesnych inwestorów
[Słowa kluczowe sprawy: rozdzielenie podmiotów, rozwodnienie przez zmianę podmiotu]
Istnieje jeszcze jeden rodzaj ryzyka strukturalnego, bardziej ukryty, a często występujący w „legalnych” ramach.
W 2021 roku, w szczycie rynku, zainwestowaliśmy w firmę zajmującą się formalną weryfikacją (Formal Verification). Zespół składał się z ekspertów o doskonałym wykształceniu akademickim, a ich umiejętności techniczne były znakomite, a relacje z inwestorami zawsze były bardzo szanowane i harmonijne.
Jednak po około dwóch lub trzech latach zaczęliśmy dostrzegać, że założyciel zaczyna budować nowy podmiot do emisji tokenów, który miał być całkowicie oddzielony od pierwotnej firmy inwestycyjnej. Co gorsza, ten nowy podmiot nie uznał w żaden sposób wczesnych inwestorów kapitałowych, ani nie próbował włączyć ich do nowej struktury praw do tokenów.
Z prawnego punktu widzenia ich działania były technicznie bezbłędne: nowy podmiot był niezależnie zarejestrowany, a pierwotne umowy inwestycyjne nie bezpośrednio wiązały działań nowego podmiotu. Ale z punktu widzenia logiki biznesowej, to była systematyczna kradzież wartości wczesnych inwestorów ------ wczesni inwestorzy, którzy zainwestowali pieniądze i zaufanie, wyhodowali zespół i technologię, a te zasoby zostały „na nowo zasiane” w nowym podmiocie, podczas gdy pierwotna struktura prawna została cicho osłabiona.
Następnie w imieniu wszystkich wczesnych inwestorów prowadziliśmy trudne negocjacje z założycielem przez kilka miesięcy, argumentując, że należy nam się odpowiednia część praw. Ostatecznie udało nam się wynegocjować korzystniejsze warunki wyceny dla wczesnych inwestorów niż dla nowych inwestorów. Ale ten proces prawie wyczerpał nasze relacje z założycielem.
To doświadczenie uświadomiło nam, że zmiana podmiotu może być jedną z najbardziej „eleganckich” form grabieży wartości.
Wnioski z przypadku
- Należy włączyć klauzulę ochrony przed zmianą podmiotu do umowy inwestycyjnej. Wyraźnie określić: jeśli założyciel w ciągu określonego czasu po inwestycji (zaleca się 2-3 lata) utworzy nowy powiązany podmiot i będzie kontynuował emisję kluczowych aktywów (szczególnie tokenów), wczesni inwestorzy powinni otrzymać odpowiednią część praw. Ta klauzula powinna być zawarta w umowie przy pierwszej inwestycji, a nie po pojawieniu się problemów.
- Prawo do zarządzania jest ważniejsze niż wycena. Miejsca w zarządzie, prawo do informacji i zgody na istotne zmiany strukturalne są ostatnią linią obrony dla wczesnych inwestorów. Poleganie tylko na relacjach i zaufaniu nie wystarczy.
Przypadek 3: Kiedy ludzka natura staje się zmienną ------ finansowanie ratunkowe i nieważność zobowiązań
[Słowa kluczowe sprawy: strukturalne osłabienie ścieżek odszkodowawczych]
Jeśli dwa poprzednie przypadki dotyczyły zimnej gry prawnej i strukturalnej, ten przypadek jest pełen ludzkich emocji i interakcji. Czasami to, co cię pokonuje, to nie skomplikowane klauzule, lecz twarz, która szybko się zmienia w obliczu interesów.
To było w najciemniejszym okresie rynku, kiedy jeden z projektów, w które zainwestowaliśmy na początku, wyczerpał wszystkie fundusze i był bliski upadku. Założyciel z wielką szczerością oznajmił, że nie ma już żadnych pieniędzy, a bez nowego zastrzyku funduszy nie będzie w stanie kontynuować działalności.
Z powodu ochrony naszych wcześniejszych inwestycji i odrobiny nadziei na projekt, postanowiliśmy pomóc, przeprowadzając rundę finansowania ratunkowego (Down-round) po niższej wycenie. Założyciel był bardzo wdzięczny za tę pomoc.
Po wpłynięciu funduszy projekt mógł przetrwać. Wkrótce rynek się ożywił, a sektor, w którym działał projekt, stał się gorącym tematem. Założyciel, korzystając z tych „ratunkowych pieniędzy”, przetrwał do momentu, gdy rynek się ożywił, a dzięki doskonałym umiejętnościom narracyjnym ostatecznie zdobył nową rundę inwestycji od znanych instytucji i pomyślnie uruchomił na głównych giełdach.
Jednak później komunikacja z założycielem stała się niezwykle trudna. Kiedy inwestorzy chcieli, aby wypełnił swoje pierwotne zobowiązania, druga strona zaczęła szereg wymówek - od początkowego żądania dotyczącego listingu na Coinbase, przez odmowę dystrybucji tokenów inwestorom, aż po różne powody opóźnień, takie jak choroba jego samego i bliskich. Cały proces trwał miesiące. Ostatecznie doszło do konfrontacji: albo zaakceptuje warunki takie jak nowi inwestorzy, albo zrezygnuje. Początkowa pomoc została porzucona w obliczu ogromnych interesów.
Na szczęście nasz zespół prawny i zespół ds. post-inwestycyjnych nigdy się nie poddali. Dzięki długotrwałej, cierpliwej komunikacji i ochronie prawnej, ostatecznie odzyskaliśmy większość należnych tokenów. Jednak to doświadczenie ujawnia fundamentalny problem: zmiany w układzie interesów mogą systematycznie zmieniać ludzkie zachowania. To nie jest pesymistyczny pogląd na ludzką naturę, lecz zmienna, która powinna być zaprojektowana w strukturze umowy.
Wnioski z przypadku
- Wszystkie zobowiązania biznesowe, niezależnie od ich wielkości, muszą być zrealizowane w formalnych dokumentach o mocy prawnej. Nie można zrezygnować z wymagań dotyczących dokumentów prawnych tylko dlatego, że druga strona jest pokorna. Decyzje biznesowe powinny zawsze opierać się na założeniu najgorszego scenariusza. Finansowanie ratunkowe w czasie bessy często ma miejsce w momentach największej asymetrii informacyjnej i emocjonalnego napięcia - co jest również czasem, gdy najłatwiej jest zrezygnować z wymagań prawnych. Im niższa postawa drugiej strony i im większa przewaga negocjacyjna naszej strony, tym bardziej należy upierać się przy zapisaniu wszystkich zobowiązań w formalnej umowie.
- Z uwagi na rzadkość ducha umowy, należy zaprojektować klauzule z "ząbkami", aby zapewnić egzekwowanie umowy. Umowa inwestycyjna musi jasno określać odpowiedzialność za naruszenie. Na przykład, jeśli druga strona nie wypełni określonych warunków, uruchomi to wysokie kary umowne lub przyzna inwestorom prawo do zakupu większej ilości tokenów po bardzo niskiej cenie. Koszt naruszenia umowy powinien być znacznie wyższy niż potencjalne korzyści z niewłaściwego postępowania. Równocześnie należy zapewnić inwestorom wystarczające atuty negocjacyjne, takie jak miejsca w zarządzie, prawo weta w sprawach kluczowych lub wspólna kontrola nad kontem bankowym firmy i portfelem multi-sig.
- Przed podjęciem decyzji o wsparciu, należy odpowiedzieć na fundamentalne pytanie: co jest podstawową przyczyną kryzysu finansowego tego zespołu? Czy ich wartości mogą przetrwać testy presji? Utrzymywanie przejrzystości i zgodności nie jest brakiem zaufania do założyciela, lecz podstawową ochroną relacji między obiema stronami.
Cena --
Przypadek cztery: Utrata zarządzania - koszt milczenia
Kluczowe słowo w tej sprawie: zarządzanie zsymbolizowane
Istnieje rodzaj ryzyka, które nie jest ani luką w strukturze prawnej, ani subiektywnym zdradzeniem przez założyciela, lecz nieobecnością inwestora w kluczowym momencie.
Inwestowaliśmy w projekt infrastruktury Web3, który wówczas miał duży potencjał. Za projektem stał renomowany, zamożny główny akcjonariusz, co było jednym z powodów, dla których uwierzyliśmy w ten projekt. Jednak podczas pewnego zebrania wszystkich pracowników, ten główny akcjonariusz publicznie odwołał CEO, co zaskoczyło cały zespół.
Dopiero później dowiedzieliśmy się o tym od odwołanego CEO, a nie z oficjalnego powiadomienia ze strony projektu.
Wówczas oceniliśmy, że to tylko normalna zmiana w zarządzie, która nie stanowiła sygnału kryzysowego wymagającego natychmiastowej interwencji. Nie zażądaliśmy audytu, nie zwołaliśmy nadzwyczajnego zgromadzenia akcjonariuszy, nie uruchomiliśmy procedury oceny, wybraliśmy milczenie i obserwację.
Około pół roku do roku później nowy zarząd ogłosił: fundacja przechodzi likwidację. Ostatecznie odzyskaliśmy mniej niż 20% początkowej inwestycji.
Po analizie, nagłe odwołanie CEO było najczytelniejszym sygnałem ostrzegawczym, że projekt zmierza ku upadkowi. Kiedy w firmie dochodzi do poważnych, nietypowych zmian w zarządzie, często oznacza to, że podstawowa struktura zarządzająca uległa głębokim pęknięciom. W takim momencie inwestorzy powinni natychmiast zażądać uruchomienia niezależnego audytu i interwencji w odbudowę zarządzania, a nie pozostawać biernymi.
Wnioski z przypadku
- Ważne wydarzenia zarządzające powinny być wymienione jako obowiązkowe "punkty interwencji" (Trigger Events). Umowa inwestycyjna powinna jasno określać, że nietypowe odejście CEO, zmiana głównego akcjonariusza, wszczęcie postępowania sądowego lub arbitrażowego i inne poważne wydarzenia automatycznie uruchomią szczególne prawa inwestorów, w tym żądanie niezależnego audytu finansowego, zwołanie nadzwyczajnego zgromadzenia akcjonariuszy, wstrzymanie dużych wydatków finansowych itp.
- Należy monitorować sytuację na bieżąco, a nie czekać biernie. Zarządzanie po inwestycji nie powinno kończyć się na rutynowych kwartalnych aktualizacjach. Inwestorzy muszą stworzyć aktywne kanały pozyskiwania informacji, w tym utrzymywać kontakt z kluczowymi pracownikami projektu (a nie tylko z założycielem), sugerując, aby w umowie po inwestycji wymagać od projektu kwartalnych niezależnych aktualizacji na poziomie CFO/CTO, a nie tylko przez jedyny kanał założyciela.
Przypadek pięć: Blask życiorysu - czarna dziura charakteru
Kluczowe słowo w tej sprawie: zarządzanie zsymbolizowane, strukturalne osłabienie ścieżek ratunkowych
W branży inwestycyjnej często mówi się, że "inwestycja to inwestowanie w ludzi". Jednak zbyt łatwo dajemy się zwieść błyszczącemu życiorysowi. Goldman Sachs, JPMorgan, czołowe fundusze hedgingowe... te nazwy wydają się mieć aurę, co sprawia, że podświadomie łączymy "elitarne tło" z "profesjonalizmem, dyscypliną i niezawodnością". Ale brutalna rzeczywistość jest taka, że czasami najniebezpieczniejsi są właśnie ci "złotouści". Szkolenie na Wall Street nauczyło ich pakowania narracji, wykorzystywania reguł i manipulowania emocjami. Te umiejętności same w sobie nie są ani dobre, ani złe, ale gdy zostaną wykorzystane w niewłaściwy sposób, ich destrukcyjna moc przekracza wyobrażenia.
Mieliśmy "szczęście" przegapić jeden projekt. Założyciel miał życiorys niemal doskonały, od Goldman Sachs do JPMorgan, aż w końcu stał się dyrektorem wykonawczym, a następnie założył własną firmę. Projekt, który chciał zrealizować, to "absolutnie sprawiedliwe" kasyno na blockchainie. Historia była porywająca, zespół znakomity, a wiele znanych instytucji w branży rywalizowało o wejście. Jednak z powodu naszych ogromnych obaw dotyczących ryzyka zgodności w branży "kasynowej", po wielu nieudanych rozmowach z założycielem na temat ścieżek zgodności, nasz dział ryzyka ostatecznie odrzucił tę inwestycję.
Zwrot akcji nastąpił następnego dnia po podjęciu decyzji. Projekt ogłosił, że zakończył finansowanie na kilka milionów dolarów. Jednak zaledwie kilka minut po zaksięgowaniu funduszy, założyciel zaczął transferować pieniądze firmy na swój osobisty portfel. W ciągu następnych kilku tygodni stracił kilka milionów dolarów w innym kasynie na blockchainie. Obiecał stworzyć sprawiedliwe kasyno, ale w rzeczywistości wziął pieniądze przeznaczone na budowę kasyna i stał się hazardzistą w innym miejscu. To nie była porażka zarządzania ryzykiem, to była gołosłowna oszustwo i przywłaszczenie. Ostatecznie FBI interweniowało, a założyciel został aresztowany, stając w obliczu wielu lat więzienia.
Inny przypadek, którego byliśmy świadkami, to projekt uznawany za "3A gra na blockchainie w stylu Call of Duty". Członkowie zespołu pochodzili z czołowych studiów gier, ale tempo wydawania pieniędzy projektu było przerażające, sięgające dwóch do trzech milionów dolarów miesięcznie, podczas gdy postęp w rozwoju był poważnie opóźniony. Firma szybko wpadła w kryzys finansowy, a zespół został zredukowany z ponad stu osób do zaledwie kilkunastu.
W obliczu tego kryzysu odkryliśmy, że współzałożyciel i CTO projektu przez siedem miesięcy nieprzerwanie sprzedawał swoje tokeny zespołowe na rynku wtórnym, zyskując blisko 700 tysięcy dolarów. Z prawnego punktu widzenia sprzedawał swoje udziały, które były w trakcie vestingu, co wydawało się niepodważalne. Jednak z perspektywy etyki biznesowej, w obliczu kryzysu finansowego firmy, jako jeden z kluczowych liderów, sprzedawał swoje tokeny w szaleńczym tempie. To wysyłało na rynek jasny sygnał: "Statek tonie, ja skaczę pierwszy."
W obu tych przypadkach inwestorzy zbytnio koncentrowali się na blasku przeszłości założyciela, ignorując głębszą analizę jego obecnego charakteru i wzorców zachowań. Równocześnie brak kluczowych mechanizmów kontroli, takich jak "multi-sig" i "płatności związane z kamieniami milowymi", był bezpośrednią przyczyną utraty kontroli nad funduszami.
Wnioski z przypadku
- Ocena charakteru (Character DD) musi być priorytetem. Życiorys można podrasować, a historie można opakować, ale charakter i wzorce zachowań danej osoby są stosunkowo stabilne. Instytucje inwestycyjne muszą stworzyć bardziej systematyczną metodologię oceny charakteru, nie ograniczając się tylko do standardowych badań przeszłości, ale także przeprowadzając głębsze wywiady, a nawet wprowadzając testy presji behawioralnej. Szczególnie ważne jest zwrócenie uwagi na to, czy osobista historia założyciela jest fundamentalnie sprzeczna z misją projektu, którą deklaruje. Osoba z przeszłością hazardową, która zakłada kasyno, to ogromna czerwona flaga.
- Kontrola funduszy jest niepodważalnym minimum inwestycyjnym. W przypadku wczesnych projektów, szczególnie w sytuacjach, gdy założyciel ma pełną kontrolę, absolutnie nie można umieszczać wszystkich funduszy w portfelu, który jest całkowicie kontrolowany przez niego. Portfel multi-sig powinien być wymogiem, a inwestorzy lub ich wyznaczeni, zaufani zewnętrzni partnerzy muszą być jednym z sygnatariuszy. Uwolnienie funduszy powinno opierać się na jasnych, mierzalnych kamieniach milowych; po zakończeniu jednego zadania, należy uwolnić kolejną transzę funduszy. Te środki kontroli ryzyka, które w tradycyjnej branży VC są już dobrze ugruntowane, powinny być ściśle egzekwowane w branży kryptowalut.
- Należy głęboko powiązać interesy kluczowego zespołu z długoterminowym rozwojem projektu. Odblokowanie tokenów zespołowych nie powinno być uzależnione tylko od czasu, ale także od kamieni milowych projektu, takich jak uruchomienie produktu, osiągnięcie określonego poziomu użytkowników, osiągnięcie określonego poziomu przychodów z protokołu itp. Równocześnie w umowie należy jasno określić, że w okresie kryzysu finansowego lub poważnych trudności, sprzedaż tokenów przez kluczowych członków zespołu będzie ograniczona. To jest zarówno ograniczenie, jak i sygnał, który pokazuje społeczności i wszystkim inwestorom determinację zespołu do przetrwania razem z projektem.
Zakończenie: Powrót do zdrowego rozsądku, przetrwanie cykli
Po tylu doświadczeniach, już nie jesteśmy tym gorącym "wyznawcą Web3". Staliśmy się bardziej realistami, oceniającymi ryzyko, obserwatorami ludzkiej natury. Nie dajemy się już łatwo porwać wielkim narracjom, lecz jak audytorzy badamy każdy szczegół, jak inżynierowie testujemy każde założenie.
Ocena projektu, teraz wielokrotnie zadajemy sobie pytania:
- Czy naprawdę znamy tego założyciela? Oprócz jego własnej historii, czy dowiedzieliśmy się od jego byłych współpracowników, byłych szefów, a nawet rywali, jaki on naprawdę jest?
- Czy naprawdę rozumiemy strukturę prawną tego projektu? Czy są jakieś ukryte "tylne drzwi"? W przypadku, gdyby założyciel uciekł, czy umowa, którą mamy, jest bezwartościowym papierem, czy też potężnym mieczem?
- Po wprowadzeniu funduszy, czy mamy kontrolę nad ich wykorzystaniem? Czy musimy polegać tylko na moralnej odpowiedzialności założyciela?
- Czy interesy zespołu założycielskiego są naprawdę całkowicie zgodne z interesami inwestorów? Czy mechanizm odblokowywania ich tokenów zachęca ich do długoterminowego budowania, czy też ułatwia im krótkoterminowe wycofanie?
- Gdy zauważamy oznaki problemów, czy mamy odwagę powiedzieć "nie"?
Ostatecznie, dobra struktura inwestycyjna nie jest zabezpieczeniem przed uczciwymi ludźmi, lecz przed ekstremalnymi sytuacjami. Gdy wszyscy są w porządku, każda struktura działa dobrze; prawdziwy test polega na tym, czy umowa, którą trzymasz, może mówić za ciebie w chwilach podziału interesów, dramatycznych zmian rynkowych i załamania zaufania.
Te lekcje zapłaciliśmy prawdziwymi pieniędzmi. Spisanie ich jest wyrazem naszej wiary, że postęp w branży nie powinien być powtarzany przez każdą nową generację, która wchodzi na rynek.
Dlatego wprowadziliśmy systematyczne mechanizmy monitorowania zgodności, klauzule ochrony przed zmianą podmiotu, obowiązkowe wymagania dotyczące portfeli multi-sig i inne. To nie są tylko poprawki na papierze, lecz aktualizacje systemowe, które wynikają z rzeczywistych kosztów poniesionych w przeszłości.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

Bitcoin obchodzi 18. urodziny: tylko 1,5% kryptowaluty jest aktywnie używane i staje się źródłem kredytu

Czy Solana może stać się odporną na kwanty bez utraty przewagi prędkości?

Francja wzywa do zaostrzenia unijnych przepisów dotyczących kryptowalut w zakresie stakingu, reklam i ochrony inwestorów
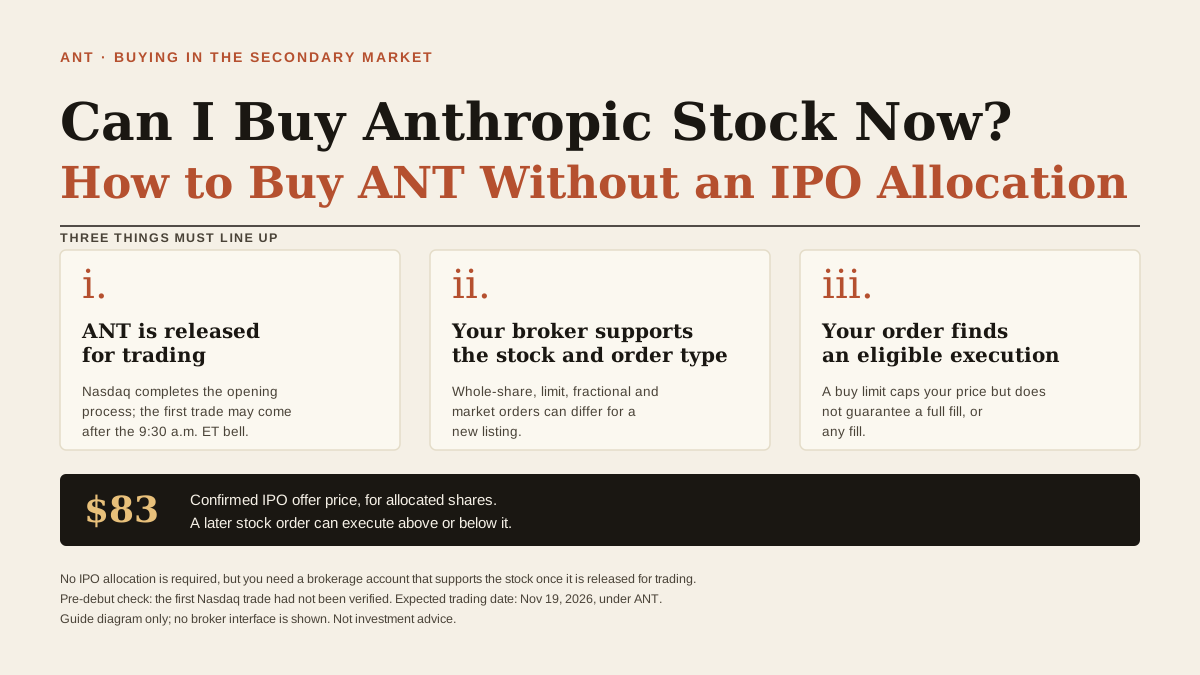
Czy mogę teraz kupić akcje Anthropic? Jak kupić ANT bez przydziału w IPO
Czy można kupić akcje Anthropic bez przydziału w IPO? Dowiedz się, kiedy mogą zostać zrealizowane zlecenia ANT, co oznacza 83 $ oraz jak postąpić przy zerowym lub częściowym przydziale.
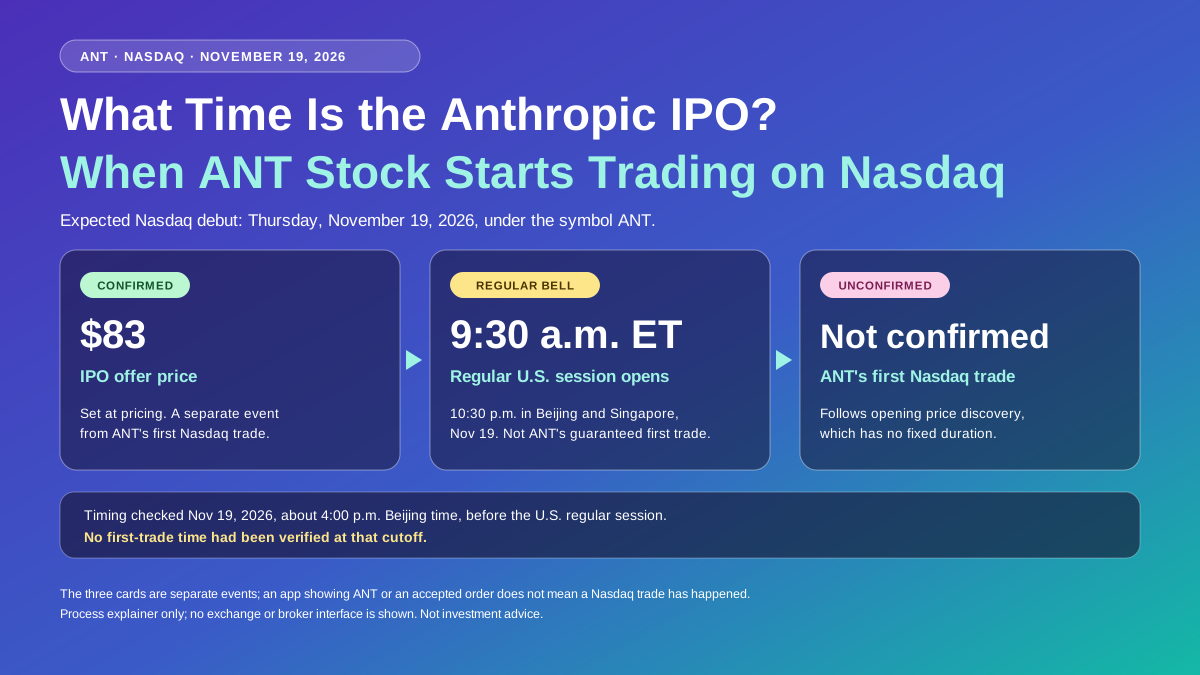
O której godzinie odbędzie się IPO Anthropic? Kiedy akcje ANT zaczną być notowane na Nasdaq
O której godzinie odbędzie się IPO Anthropic? Sprawdź debiut ANT na Nasdaq w dniu 19.11, godziny otwarcia giełdy na świecie, cenę ofertową 83 $ i dowiedz się, dlaczego zlecenia mogą pozostać oczekujące.

Od zagrożenia kwantowego do budżetu bezpieczeństwa: Dlaczego Pearl rośnie wbrew trendom?
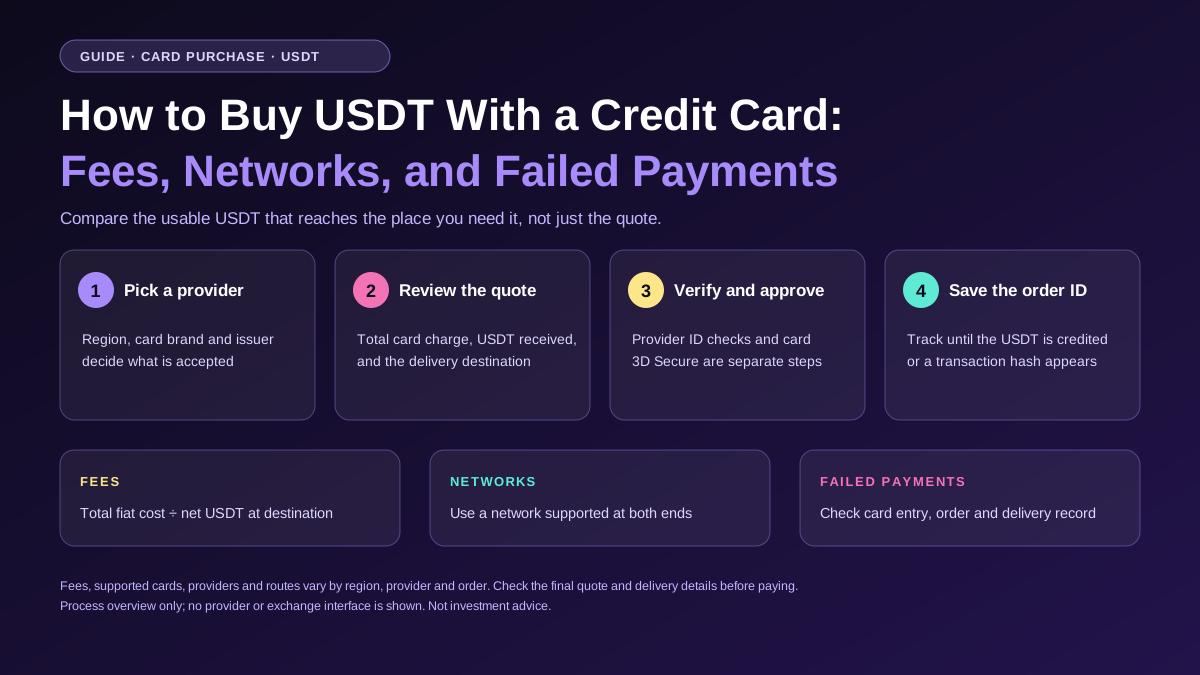
Jak kupić USDT kartą kredytową: opłaty, sieci i odrzucone płatności
Dowiedz się, jak kupić USDT kartą kredytową lub debetową, porównać całkowity koszt, wybrać odpowiednią sieć oraz rozwiązać problemy z odrzuconymi płatnościami lub brakującym USDT.

UniCredit z Włoch osiągnęło porozumienie z rządem Niemiec w sprawie przejęcia Commerzbanku

Lummis i inni piszą do Ministerstwa Finansów, domagając się bezpieczeństwa dla emitentów stablecoinów na poziomie stanowym

Moody's: Przewidywany wzrost gospodarki USA wyniesie 2,3%, a roczny wzrost PKB w trzecim kwartale wyniesie 3,4%

Sąd Najwyższy USA odrzuca apelację Custodia Bank w sprawie konta głównego Rezerwy Federalnej

FinCEN wycofał propozycję kryptowalutowej Travel Rule: co nadal obowiązuje

FTX „stara ekipa” zdobywa amerykańską licencję na handel kontraktami terminowymi, 24/7 handel nadchodzi

He Yi z Binance wyjaśnia transfery AI Pro po oskarżeniach o wypłaty w dniu hackingu
WEEX P2P obsługuje już CAD — nabór sprzedawców otwarty

CFTC zatwierdził transakcje pochodne oparte na blockchainie

Testy Ethereum ujawniają błąd, który pozwala na pomijanie płatności w transakcjach

Giełda Backpack uzyskała status rynku kontraktów od CFTC
Projekt regulacji stablecoinów na Tajwanie daje bankom kontrolę nad nowymi emitentami

Za kulisami kontrowersji Amber, rozdroże Wintermute po dziewięciu latach

Trezor znalazł implanty w portfelach sprzedawców. Co chroni kupującego?
Jak wygrać iPhone’a 18 Pro Max na WEEX? Wyjaśniamy 201 Lucky Egg

WSJ ujawnia schemat dostaw chipów NVIDIA do Chin z ominięciem ograniczeń USA
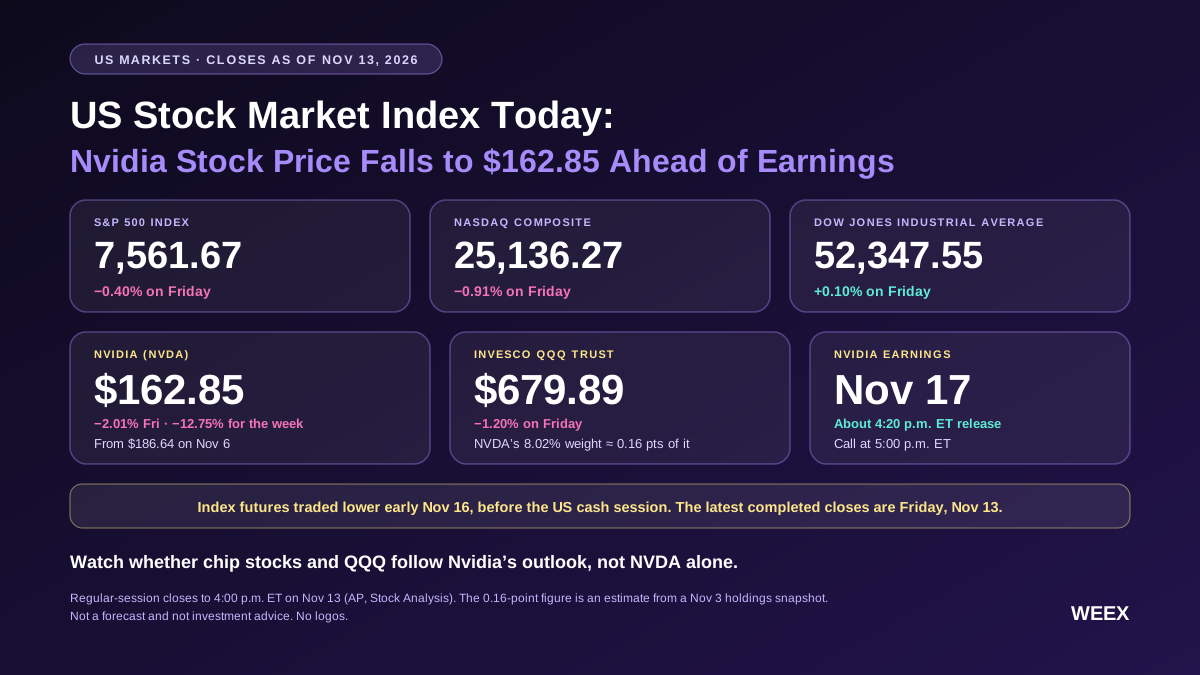
Indeksy giełdowe USA dziś: cena akcji Nvidia spada do 162,85 $ przed wynikami (S&P 500 i QQQ)
Śledź kontrakty futures na amerykańskie indeksy giełdowe, S&P 500 i Dow, oraz sprawdź, jak zamknięcie akcji Nvidia na poziomie 162,85 $ i wyniki finansowe 17.11 mogą wpłynąć na QQQ i szerszy rynek.
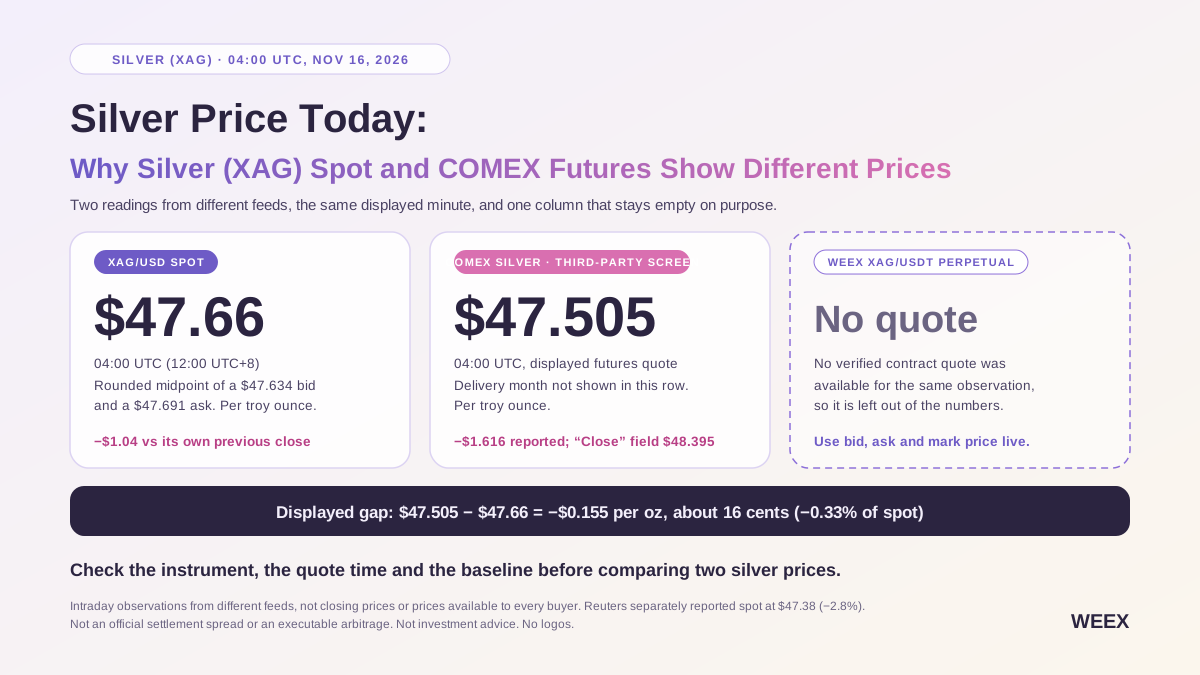
Cena srebra dziś: dlaczego spot srebra (XAG) i futures COMEX mają różne ceny
Srebro było notowane w pobliżu 47 $–48 $ dnia 16.11. Porównaj ceny spot XAG/USD, futures na srebro COMEX i kontraktów perpetual XAG/USDT oraz dowiedz się, dlaczego ich ceny się różnią.

Ethereum rozwija kod weryfikacji podpisów odpornych na ataki kwantowe
Tether chce, aby jego token złota konkurował z ETF-ami

„Emerytowani” walidatorzy Solany nadal głosują z 15% aktywnego stawki

3 firmy konsumenckie, które pasują do strategii Warrena Buffetta. Trzymałbym je na zawsze.

Unocoin wstrzymuje wszystkie usługi po tym, jak hakerzy obejśli zamrożenie BitGo
Bitcoin obchodzi 18. urodziny: tylko 1,5% kryptowaluty jest aktywnie używane i staje się źródłem kredytu
Czy Solana może stać się odporną na kwanty bez utraty przewagi prędkości?
Francja wzywa do zaostrzenia unijnych przepisów dotyczących kryptowalut w zakresie stakingu, reklam i ochrony inwestorów
Czy mogę teraz kupić akcje Anthropic? Jak kupić ANT bez przydziału w IPO
Czy można kupić akcje Anthropic bez przydziału w IPO? Dowiedz się, kiedy mogą zostać zrealizowane zlecenia ANT, co oznacza 83 $ oraz jak postąpić przy zerowym lub częściowym przydziale.
O której godzinie odbędzie się IPO Anthropic? Kiedy akcje ANT zaczną być notowane na Nasdaq
O której godzinie odbędzie się IPO Anthropic? Sprawdź debiut ANT na Nasdaq w dniu 19.11, godziny otwarcia giełdy na świecie, cenę ofertową 83 $ i dowiedz się, dlaczego zlecenia mogą pozostać oczekujące.
Od zagrożenia kwantowego do budżetu bezpieczeństwa: Dlaczego Pearl rośnie wbrew trendom?
Najnowsze artykuły


Najnowsze notowania monet na WEEX


