
Prognoza ceny akcji SpaceX (SPCX) na 2027 r.: jak bardzo wzrost Starlink może zrównoważyć wydatki na AI?

 Oceń nas w Google


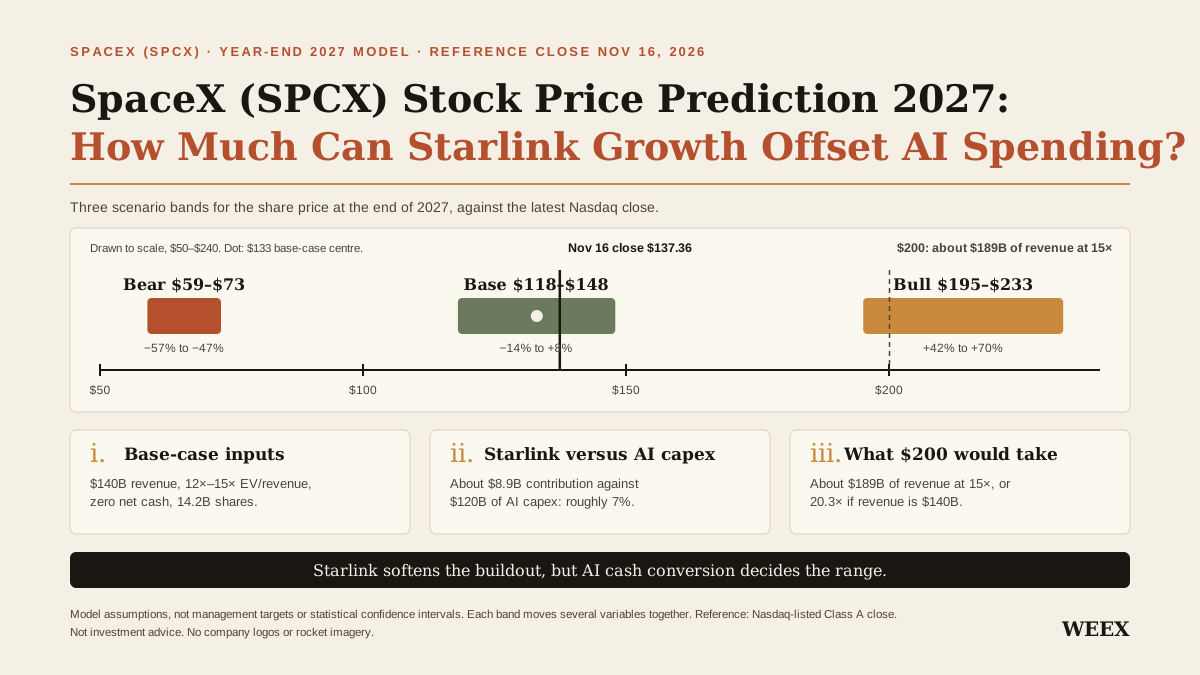
Nasza prognoza ceny akcji SpaceX (SPCX) na koniec 2027 r. wynosi 118 $–148 $ w scenariuszu bazowym, a centralne oszacowanie to około 133 $ za akcję. Dla porównania, kurs zamknięcia na Nasdaq z 16.11.2026 wyniósł 137,36 $. Model zakłada przychody w 2027 r. na poziomie około 140 mld $, w tym 26 mld $ z segmentu łączności napędzanego przez Starlink, oraz brak istotnej gotówki netto lub zadłużenia netto na koniec roku. Słabsze wyniki operacyjne i finansowe wskazują na przedział 59 $–73 $, a lepsze uzasadniają przedział 195 $–233 $.
Starlink jest wartościowym źródłem zysków, ale sam jego wzrost prawdopodobnie nie uzasadni znacznie wyższej ceny akcji. SpaceX intensywnie inwestuje w infrastrukturę AI, a cena akcji już uwzględnia znaczne postępy w przekształcaniu tych wydatków w przychody. Pytanie brzmi, jaka część tych przychodów zamieni się w gotówkę, gdy klienci zapłacą, sprzęt będzie wymagał wymiany, a do użytku zostanie oddana kolejna porcja mocy. Właśnie tu zaczyna się różnica między akcją wartą 133 $ a akcją wartą 200 $.
Najważniejsze wnioski
- Scenariusz bazowy: 118 $–148 $ na koniec 2027 r. Środkowa wartość przedziału, 133 $, jest o około 3% niższa od kursu zamknięcia Nasdaq z 16.11, przed uwzględnieniem kosztów transakcyjnych.
- Starlink może złagodzić koszt rozbudowy AI. W Q3 2026 r. segment łączności wygenerował około 1,96 mld $ skorygowanej EBITDA po odjęciu własnych nakładów inwestycyjnych, jako przybliżonej miary. W tym samym kwartale segment Super Intelligence, napędzany przez AI, wydał 16,44 mld $ na nakłady inwestycyjne.
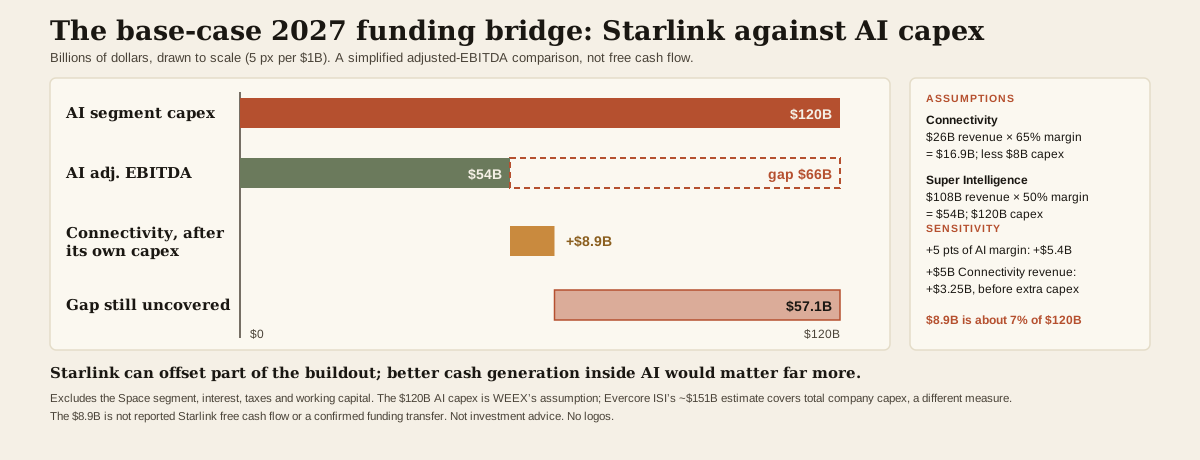
- Model bazowy zakłada, że wkład segmentu napędzanego przez Starlink wyniesie w 2027 r. około 8,9 mld $, przy założonych nakładach inwestycyjnych segmentu AI w wysokości 120 mld $. To około 7% ogólnych nakładów inwestycyjnych AI, przed uwzględnieniem zysków samego segmentu AI.
- Akcja warta 200 $ wymaga czegoś więcej niż wzrostu liczby subskrybentów. Przy bazowej liczbie akcji i mnożniku przychodów 15× potrzebne byłyby przychody w 2027 r. na poziomie około 189 mld $, jeśli gotówka netto na koniec roku wyniesie zero.
Pozycja akcji SpaceX (SPCX) przed 2027 r.
Jak wynika z historii kursu akcji na Nasdaq, SpaceX zamknęło sesję na poziomie 137,36 $ w dniu 16.11.2026. Było to około 1,7% powyżej ceny IPO wynoszącej 135 $ i 8,4% poniżej ceny pierwszej transakcji na poziomie 150 $, o czym Nasdaq informował w dniu czerwcowego debiutu giełdowego. Żadna z tych wartości IPO nie wyznacza dolnej granicy kursu akcji. Są użytecznymi punktami odniesienia z przeszłości; ważniejsze dla prognozy jest to, co obecna cena akcji mówi o firmie.
W formularzu 10-Q za wrześniowy kwartał ujawniono, że na dzień 15.10 wyemitowanych było około 13,58mld akcji klasy A i klasy B. Zastosowanie notowanej ceny akcji klasy A do łącznej liczby akcji daje przybliżoną wartość kapitału własnego zwykłego w wysokości 1,87 bln $ przy kursie zamknięcia z 16.11. To szacunkowa kapitalizacja rynkowa, obliczona na podstawie daty liczby akcji z najnowszego raportu. Różni się ona od wartości publicznie zbywalnych akcji w wolnym obrocie (float) oraz od liczby akcji w pełni rozwodnionej, obejmującej potencjalne przyszłe emisje.
Porównanie z czerwcowym IPO może również przesłonić zmiany w samej działalności firmy. Raport za Q3 uwzględnia Cursor w segmencie Super Intelligence po sfinalizowaniu przejęcia. Ma to znaczenie dla prognozy ceny akcji na 2027 r.: SpaceX ma teraz więcej źródeł przychodów z AI, a transakcja wpływa też na to, jak inwestorzy powinni oceniać emisję akcji i wartość przypadającą na jedną akcję. Wzrost wartości operacyjnej firmy nie przekłada się jeden do jednego na wzrost wartości pojedynczej akcji.
Co najnowsze wyniki finansowe SpaceX mówią o Starlink i wydatkach na AI
Opublikowany raport wyników za Q3 2026 r. pokazuje, dlaczego grupy nie można analizować wyłącznie jako firmy oferującej satelitarny internet szerokopasmowy. SpaceX odnotowało około $14,58mld przychodów kwartalnych, co oznacza wzrost o 161% rok do roku, oraz 2,79 mld $ dochodu operacyjnego. Segment Super Intelligence, czyli SI, odpowiadał za nieco ponad połowę przychodów i około 84% zgłoszonych nakładów inwestycyjnych grupy w tym kwartale. Segment łączności, obejmujący nie tylko konsumenckie subskrypcje Starlink, wygenerował najwyższy zysk operacyjny spośród segmentów.
| Q3 2026, mld USD | Segment kosmiczny | Łączność | Super Intelligence | Grupa |
|---|---|---|---|---|
| Przychody | 1,77 $ | 5,25 $ | 7,56 $ | 14,58 $ |
| Dochód operacyjny | W przybliżeniu na progu rentowności | 2,37 $ | 0,43 $ | 2,79 $ |
| Skorygowana EBITDA | 0,36 $ | 3,50 $ | 4,95 $ | 8,81 $ |
| Nakłady inwestycyjne | 1,61 $ | 1,54 $ | 16,44 $ | 19,59 $ |
Podział pokazuje, która działalność przynosiła zyski, a która pochłaniała najwięcej inwestycji. W kwartale marża operacyjna segmentu łączności wyniosła około 45%. W SI skorygowana EBITDA była znacznie wyższa niż dochód operacyjny, częściowo ze względu na amortyzację i wynagrodzenia w akcjach związane z przejęciem. W przypadku działalności infrastrukturalnej te różnice mają znaczenie. Amortyzacja sprzętu nie wiąże się z wydatkiem gotówkowym w kwartale, w którym zostaje ujęta, ale za sprzęt trzeba było zapłacić i być może trzeba będzie go w końcu wymienić.
Skonsolidowane zestawienie przepływów pieniężnych pozwala spojrzeć na tę kwestię z innej strony. W pierwszych dziewięciu miesiącach 2026 r. SpaceX wykazało 13,1 mld $ przepływów pieniężnych z działalności operacyjnej oraz 48,07 mld $ wydatków na zakup rzeczowych aktywów trwałych. Odjęcie tej drugiej wartości daje prostą miarę ujemnych przepływów pieniężnych na poziomie 34,97 mld $, przed uwzględnieniem osobnych pozycji, takich jak rabaty na produkty i skapitalizowane odsetki. Nie przedstawiamy tu tej wartości jako oficjalnego wolnego przepływu pieniężnego firmy. Ma ona pokazać różnicę między gotówką generowaną przez działalność operacyjną a gotówką przeznaczaną na aktywa rzeczowe. Firma odnotowała również korzyść z kapitału obrotowego dzięki przedpłatom klientów, co warto uwzględnić, zanim uzna się wykazane przepływy operacyjne za stabilny poziom bazowy.
Cena --
Jak dużą część rozbudowy AI może sfinansować Starlink?
W Q3 2026 r. segment łączności wygenerował około 3,5 mld $ skorygowanej EBITDA i wydał 1,54 mld $ na własne projekty kapitałowe. Odjęcie jednej wartości od drugiej daje 1,96 mld $. To przybliżona wartość wkładu po uwzględnieniu własnych inwestycji segmentu w sprzęt i infrastrukturę, ale przed podatkami, kapitałem obrotowym, odsetkami i innymi korektami gotówkowymi. SpaceX nie podaje tej wartości jako samodzielnego wolnego przepływu pieniężnego Starlink.
Na tej podstawie kwartalny wkład segmentu łączności odpowiadał około 12% nakładów inwestycyjnych brutto SI w wysokości 16,44 mld $. Drugie porównanie lepiej ukazuje łączne obciążenie obu segmentów. Skorygowana EBITDA samego SI w wysokości 4,95 mld $ zmniejsza szacowaną lukę między jego nakładami inwestycyjnymi a wynikami do 11,49 mld $. Nawet pełne uwzględnienie przybliżonego wkładu segmentu łączności w wysokości 1,96 mld $ pozostawiłoby około 9,54 mld $ niepokryte. To porównanie skali między segmentami, a nie dowód na to, że SpaceX przeznaczyło wpływy ze Starlink na konkretny projekt AI.
Dlaczego wzrost liczby subskrybentów nie oznacza automatycznie większych środków na AI
SpaceX podało, że na koniec 09.2026 liczba konsumenckich subskrybentów Starlink wynosiła 13,6mln. Raport wykazał wzrost liczby konsumenckich subskrybentów o 88,9% rok do roku oraz spadek średniego przychodu na użytkownika (ARPU) w tym segmencie o 16,9%. Te dwa zjawiska mogą występować jednocześnie: Starlink może docierać do większej liczby gospodarstw domowych, wchodząc na nowe rynki lub oferując tańsze plany, podczas gdy przeciętny klient płaci mniej. Liczba subskrybentów jest bardziej miarodajna, gdy analizuje się ją razem z cenami, kosztami sprzętu i nakładami potrzebnymi do utrzymania jakości usług.
Usługi dla firm i instytucji rządowych stanowią kolejne źródło wzrostu. Z raportu wynika, że wzrost kwartalnych przychodów segmentu łączności obejmował około 1,14 mld $ od konsumentów i 1,02 mld $ z działalności dla firm i instytucji rządowych. Ten podział ma znaczenie dla prognozy. Linie lotnicze i inni klienci komercyjni mogą zwiększać przychody segmentu bez konieczności podnoszenia cen planów dla gospodarstw domowych. Jednak obsługa większej liczby klientów może wymagać także większej liczby terminali, łączy i większej pojemności konstelacji. Model uwzględnia obie strony równania: przychody segmentu łączności napędzanego przez Starlink rosną, a firma nadal ponosi wydatki na ich generowanie.
Most finansowania na 2027 r.
Scenariusz bazowy zakłada 26 mld $ przychodów z łączności, marżę skorygowanej EBITDA na poziomie 65% oraz 8 mld $ nakładów inwestycyjnych w tym segmencie. Marża jest zbliżona do wyniku z Q3, wynoszącego około 67%, z uwzględnieniem możliwości mniej korzystnej struktury przychodów w całym roku. Przy takich założeniach segment łączności generuje 16,9 mld $ skorygowanej EBITDA i wkład w wysokości 8,9 mld $ po odjęciu nakładów inwestycyjnych segmentu, obliczony tą samą uproszczoną metodą.
W przypadku SI scenariusz bazowy zakłada 108 mld $ przychodów, marżę skorygowanej EBITDA na poziomie 50% i nakłady inwestycyjne w wysokości 120 mld $. Oznacza to 54 mld $ skorygowanej EBITDA wobec 120 mld $ wydatków, czyli lukę w wysokości 66 mld $ przed uwzględnieniem wkładu segmentu łączności. Po odjęciu przybliżonego wkładu 8,9 mld $ luka wynosi około 57,1 mld $. Założenie dotyczące nakładów inwestycyjnych AI jest nasze. Dla kontekstu Reuters przytoczył szacunki Evercore ISI, według których łączne nakłady inwestycyjne firmy w 2027 r. wyniosą około 151 mld $. To inna miara niż wydatki SI uwzględnione w tym artykule.
Te wyliczenia nie stanowią prognozy skonsolidowanego wolnego przepływu pieniężnego: pomijają ekonomię segmentu kosmicznego, odsetki, podatki, kapitał obrotowy i inne pozycje gotówkowe. Mają odpowiedzieć na węższe pytanie postawione w tytule. Starlink może zrównoważyć część kosztów rozbudowy, ale większy wpływ miałaby poprawa przepływów pieniężnych samej działalności AI. Na przykład wzrost marży skorygowanej EBITDA SI o pięć punktów procentowych przy przychodach w wysokości 108 mld $ zwiększyłby wkład tego segmentu o 5,4 mld $. Dla porównania, dodatkowe 5 mld $ przychodów z łączności przy marży 65% zwiększyłoby go o 3,25 mld $, przed uwzględnieniem dodatkowych nakładów inwestycyjnych.
Prognoza ceny akcji SpaceX (SPCX): scenariusz pesymistyczny, bazowy i optymistyczny
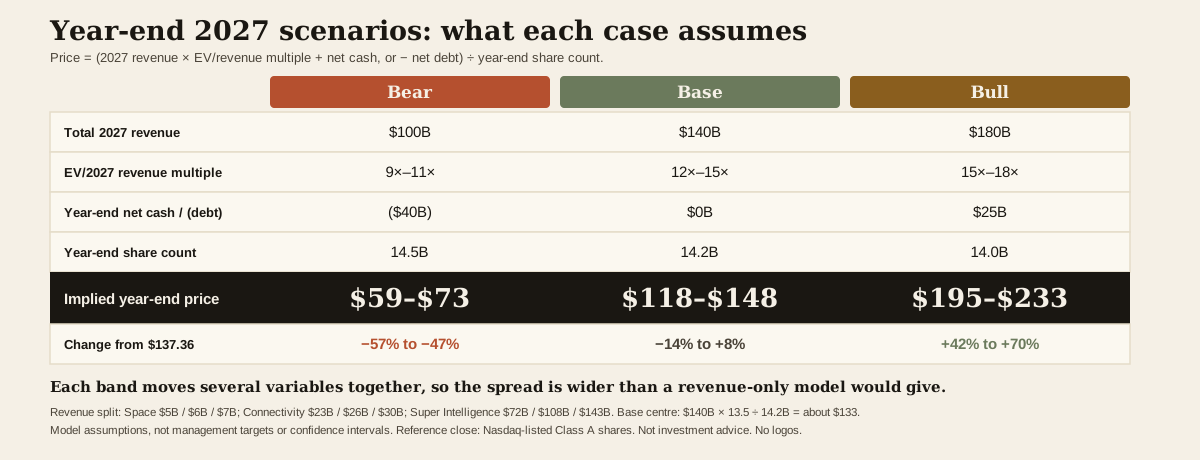
Model wycenia całą działalność operacyjną, stosując wartość przedsiębiorstwa do przychodów w 2027 r., a następnie uwzględnia gotówkę netto lub zadłużenie netto i dzieli wynik przez szacowaną liczbę akcji na koniec roku. Przychody stanowią punkt wyjścia, ponieważ krótkoterminowe zyski i wolne przepływy pieniężne mogą znacznie się wahać w zależności od harmonogramu wdrożeń, amortyzacji i finansowania. Wadą tej metody jest to, że mnożnik przychodów nie mierzy bezpośrednio rentowności. Aby to uwzględnić, w poszczególnych scenariuszach zastosowano różne mnożniki zależnie od utrzymania klientów, konwersji przychodów na gotówkę i ryzyka finansowego.
Implikowana cena akcji = (przychody w 2027 r. × mnożnik EV/przychody + gotówka netto na koniec roku lub − zadłużenie netto) ÷ liczba akcji na koniec roku.
| Założenia modelu na 2027 r. | Scenariusz pesymistyczny | Scenariusz bazowy | Scenariusz optymistyczny |
|---|---|---|---|
| Przychody segmentu kosmicznego | 5 mld $ | 6 mld $ | 7 mld $ |
| Przychody z łączności | 23 mld $ | 26 mld $ | 30 mld $ |
| Przychody Super Intelligence | 72 mld $ | 108 mld $ | 143 mld $ |
| Łączne przychody | 100 mld $ | 140 mld $ | 180 mld $ |
| Mnożnik EV/przychody w 2027 r. | 9×–11× | 12×–15× | 15×–18× |
| Założenie dotyczące gotówki netto/(zadłużenia) na koniec roku | (40 mld $) | 0 $ | 25 mld $ |
| Założenie dotyczące liczby akcji na koniec roku | 14,5mld | 14,2mld | 14mld |
| Implikowana cena akcji na koniec roku | 59 $–73 $ | 118 $–148 $ | 195 $–233 $ |
| Przybliżona zmiana względem 137,36 $ | −57% do −47% | −14% do +8% | +42% do +70% |
Są to założenia modelu, a nie cele kierownictwa ani statystyczne przedziały ufności. W poszczególnych przedziałach zmienia się też jednocześnie kilka zmiennych: słabsza firma może uzyskać niższy mnożnik i potrzebować większego finansowania, a mocniejsza może uzasadniać wyższą wycenę przy mniejszym rozwodnieniu. Dlatego różnica między scenariuszami jest większa niż w modelu, który zmienia wyłącznie przychody.
Scenariusz pesymistyczny: 59 $–73 $, jeśli rozwój AI nie spełni oczekiwań
Scenariusz pesymistyczny zakłada, że przychody w 2027 r. wyniosą 100 mld $, ponieważ popyt klientów, harmonogramy uruchamiania infrastruktury lub opóźnienia we wdrożeniach ograniczą wyniki SI. Aby ocenić skalę niedoboru, warto zauważyć, że kierownictwo podało prognozę przychodów za Q1 2027 r. w wysokości $33–$37 billion podczas październikowej telekonferencji wynikowej. Jeśli przychody w Q1 osiągnęłyby środkową wartość prognozy, czyli 35 mld $, przychody w całym roku na poziomie 100 mld $ oznaczałyby zaledwie 65 mld $ w pozostałych trzech kwartałach, czyli około 22 mld $ na kwartał. Ten scenariusz zakłada istotne nieosiągnięcie planowanego tempa wzrostu, gwałtowne spowolnienie po mocnym Q1 albo połączenie obu zjawisk. To scenariusz skrajnie niekorzystny.
Koncentracja klientów to konkretny powód, by uwzględnić taki scenariusz stresowy. Formularz 10-Q wskazywał, że nieujawniony klient odpowiadał za 34,5% skonsolidowanych przychodów w Q3. W raporcie stwierdzono również, że umowy dotyczące usług chmurowych mogą być zazwyczaj wypowiedziane przez każdą ze stron z 90-dniowym wyprzedzeniem. Ten ogólny opis nie określa dokładnych warunków umowy z nieujawnionym klientem, wyjaśnia jednak, dlaczego inwestorzy powinni zwracać uwagę na utrzymanie klientów i wykorzystanie mocy, zamiast zakładać, że cała ogłoszona infrastruktura zapewni długoterminowe przepływy pieniężne.
Scenariusz bazowy: 118 $–148 $ przy wzroście przychodów i opóźnionej konwersji na gotówkę
Bazowy scenariusz zakłada przychody w wysokości 140 mld $, co odpowiada średnio 35 mld $ na kwartał w 2027 r., czyli środkowej wartości prognozy kierownictwa na Q1. W praktyce zakłada to, że początkowy skok przychodów utrzyma się przez większą część roku. Nie zakłada jednak równie gwałtownego wzrostu w każdym kolejnym kwartale. Przy środkowym mnożniku 13.5× obliczenie wygląda następująco: 140 mld $ × 13.5 ÷ 14,2mld akcji = około 133,10 $.
Na dzień 30.09 SpaceX wykazywało około 89,9 mld $ gotówki i jej ekwiwalentów oraz krótkoterminowych papierów wartościowych przeznaczonych do obrotu, wobec około 38,8 mld $ zadłużenia i zobowiązań z tytułu leasingu finansowego według wartości bilansowej. Daje to prostą różnicę między wykazanymi saldami, czyli około 51 mld $ gotówki netto, przed uwzględnieniem innych pozycji. Założenie zerowej gotówki netto na koniec 2027 r. w modelu bazowym jest prognozą. Uwzględnia wydatki gotówkowe związane z rozbudową mocy. Prognoza zakłada też 14,2mld akcji na koniec roku, czyli więcej niż liczba wykazana w październiku, aby uwzględnić potencjalne rozwodnienie. To założenie modelowe, a nie stwierdzenie, że zapowiedziano emisję akcji.
Scenariusz optymistyczny: 195 $–233 $, jeśli moce AI zapewnią powtarzalne przychody
W scenariuszu optymistycznym roczne przychody osiągają 180 mld $, w tym 143 mld $ z SI. Przy środkowej wartości prognozy kierownictwa na Q1 wynoszącej 35 mld $ w pozostałych trzech kwartałach trzeba byłoby wygenerować 145 mld $, czyli około 48 mld $ na kwartał. To wyraźny próg do osiągnięcia. Wymagałoby to uruchomienia nowych mocy i generowania przez nie przychodów, odnowienia lub rozszerzenia zakresu usług przez klientów oraz utrzymania marż w miarę zwiększania skali wdrożeń. Dobry rok dla Starlink byłby pomocny, ale przejście ze scenariusza bazowego do optymistycznego zależy przede wszystkim od przychodów z AI i ich konwersji na gotówkę.
Co musiałoby się wydarzyć, by akcje SpaceX (SPCX) osiągnęły 200 $?
Przy cenie 200 $ za akcję i bazowej liczbie 14,2mld akcji implikowana wartość kapitału własnego wyniosłaby 2,84 bln $. Przy zerowej gotówce netto w tym uproszczonym porównaniu byłaby to również implikowana wartość przedsiębiorstwa. Przy mnożniku 15× wymagałoby to przychodów w 2027 r. na poziomie około 189 mld $ albo mnożnika około 20.3×, jeśli przychody wyniosłyby bazowe 140 mld $.
Te obliczenia wskazują na dwa odrębne warunki dla scenariusza zakładającego cenę 200 $. Pierwszy dotyczy działalności operacyjnej: SpaceX generuje znacznie większe przychody niż w scenariuszu bazowym i zachowuje wystarczającą część zysków, by uzasadnić premiowy mnożnik. Drugi dotyczy wyceny: inwestorzy akceptują znacznie wyższy mnożnik, ponieważ oczekują silnego wzrostu i poprawy przepływów pieniężnych po 2027 r. Rosnąca cena akcji nie mówi nam, które z tych wyjaśnień przyjmuje rynek. Odpowiedź przyniosą kolejne wyniki, dane o nakładach inwestycyjnych i finansowaniu.
To samo obliczenie wyjaśnia, dlaczego obecna cena pozostawia mniejszy potencjał wzrostu, niż mogłyby sugerować nagłówki o kosmosie czy AI. Przy cenie 137,36 $, bazowej liczbie akcji i zerowej gotówce netto wymagany mnożnik wynosi około 13.9× założonych w modelu przychodów 140 mld $. Jeśli przychody osiągną 140 mld $, ale inwestorzy wycenią je na poziomie 10×, model wskazuje na około 99 $ za akcję. Prognoza przychodów może się sprawdzić, a prognoza ceny akcji mimo to chybić, jeśli rynek przypisze tym przychodom inną wartość.
Wskaźniki z 2027 r., które mogłyby zmienić prognozę
Pierwszym sprawdzianem będzie to, czy raportowane przychody za Q1 potwierdzą prognozę na poziomie $33–$37 billion oraz czy SI utrzyma trwały wzrost po tym kwartale. Ważna jest jakość przychodów: wzrost sprzedaży wśród szerszego grona klientów przemawiałby za lepszym scenariuszem niż ta sama wartość przychodów skoncentrowana u jednego dużego klienta. Warto śledzić, czy dostępna moc i infrastruktura obliczeniowa zostaną uruchomione i objęte umowami. Zainstalowana infrastruktura, która jeszcze nie generuje przychodów, nadal oznacza kapitał zamrożony w firmie.
Drugim sprawdzianem jest różnica między przepływami pieniężnymi z działalności operacyjnej a wydatkami inwestycyjnymi. Jeśli przepływy operacyjne wzrosną, ale nakłady inwestycyjne zwiększą się jeszcze szybciej, SpaceX może nadal potrzebować znacznego finansowania zewnętrznego. Jeśli konwersja na gotówkę się poprawi, a wydatki zaczną przynosić większe przychody z każdego zainwestowanego dolara, łatwiej będzie uzasadnić wyższy przedział cenowy. Kwartalne dane o gotówce netto i liczbie akcji mogą służyć jako dodatkowa weryfikacja. Przy bazowej wartości przedsiębiorstwa wynoszącej 1,89 bln $ zwiększenie liczby akcji z 14,2mld do 14,7mld, bez równoważącej zmiany gotówki netto lub wartości operacyjnej, obniża implikowaną cenę z około 133 $ do 129 $.
Na koniec warto zwrócić uwagę na to, co mogą potwierdzić kolejne kamienie milowe programu Starship. Udany lot może ograniczyć niepewność technologiczną i wzmocnić argument za obniżeniem kosztu jednostki pojemności satelitarnej. Korzyści finansowe zależą jednak od regularności startów, kosztów remontów i ilości użytecznej pojemności, którą SpaceX może sprzedać. Prognoza bazowa nie uwzględnia osobnej premii za przyszłe połączenie z firmą Tesla ani za ewentualne wejście Starlink na giełdę jako odrębnej spółki. Każda z tych możliwości wymagałaby osobnej analizy opartej na potwierdzonych warunkach.
Handel ekspozycją na SpaceX na WEEX
Prognoza ta odnosi się do notowanych na Nasdaq akcji klasy A SpaceX. Uprawnieni użytkownicy mogą znaleźć kontrakt SPCX/USDT perpetual na WEEX Futures, który pozwala uzyskać ekspozycję długą lub krótką bez posiadania notowanych akcji. Przed złożeniem zlecenia porównaj bieżącą cenę kontraktu z kursem na rynku kasowym, a następnie sprawdź dostępne ustawienia depozytu zabezpieczającego, finansowanie i warunki likwidacji. Różnica między cenami może wpłynąć na wynik transakcji, nawet jeśli długoterminowa teza dotycząca akcji jest słuszna.
WEEX oferuje również SPCXON/USDT w handlu spot, odrębny tokenizowany produkt Ondo. Przed skorzystaniem z niego zapoznaj się z warunkami produktu, jego dostępnością i arkuszem zleceń. Wycena kontraktu perpetual ani produktu tokenizowanego nie powinna zastępować kursu akcji na Nasdaq w tej prognozie.
Opinia redakcji WEEX
Przy cenie 137,36 $ akcje SpaceX znajdują się już w naszym bazowym przedziale 118 $–148 $. Aby podnieść ten przedział, potrzebowalibyśmy zobaczyć coś więcej niż kolejny okres szybkiego wzrostu liczby subskrybentów. Starlink ułatwia finansowanie rozbudowy AI, ale ważniejsze pytanie dotyczące wyceny brzmi, czy działalność AI może zamieniać większą część sprzedaży w gotówkę, mimo dalszej ekspansji.
Prognozę w kierunku 200 $ uzasadniałoby jednoczesne wystąpienie kilku zjawisk: przychody SI przekraczające założenia bazowe, mniejsza zależność od pojedynczego klienta oraz zmniejszająca się różnica między przepływami pieniężnymi grupy z działalności operacyjnej a nakładami inwestycyjnymi. Dopóki te sygnały nie wystąpią łącznie, obecna cena akcji już uwzględnia znaczną część wzrostu, na który liczą inwestorzy.
FAQ
1. Jaka jest prognoza ceny akcji SpaceX (SPCX) na 2027 r.?
Prognoza bazowa na koniec 2027 r. wynosi 118 $–148 $, a centralne oszacowanie to około 133 $. Zakłada przychody w 2027 r. na poziomie 140 mld $, mnożnik EV/przychody 12×–15×, brak istotnej gotówki netto lub zadłużenia netto na koniec roku oraz około 14,2mld akcji.
2. Czy akcje SpaceX (SPCX) mogą osiągnąć 200 $ w 2027 r.?
Tak, przy bardziej optymistycznych założeniach tego modelu. Przy 14,2mld akcjach i zerowej gotówce netto cena 200 $ wymagałaby około 189 mld $ rocznych przychodów przy mnożniku 15× albo mnożnika około 20.3×, jeśli przychody wyniosłyby 140 mld $.
3. Czy Starlink może sfinansować wydatki SpaceX na AI?
Może je częściowo zrównoważyć. Nasz scenariusz bazowy szacuje wkład segmentu łączności po odjęciu jego własnych nakładów inwestycyjnych na 8,9 mld $ w ujęciu skorygowanej EBITDA, wobec modelowanych nakładów inwestycyjnych SI w wysokości 120 mld $. Wartość 8,9 mld $ nie jest raportowanym wolnym przepływem pieniężnym Starlink ani potwierdzonym wewnętrznym transferem środków.
4. Czy cena IPO wynosząca 135 $ stanowi dolną granicę ceny akcji SpaceX (SPCX)?
Nie. Wartość 135 $ była ceną ofertową IPO. Inwestorzy mogą handlować akcjami powyżej lub poniżej tej ceny w zależności od zmian oczekiwań dotyczących przychodów, przepływów pieniężnych, rozwodnienia i mnożnika wyceny.
5. Czy ta prognoza dotyczy kontraktów futures SPCX lub tokenizowanych produktów SpaceX?
Cele cenowe dotyczą akcji SpaceX notowanych na Nasdaq. Kontrakty futures i produkty tokenizowane mogą odwzorowywać tę samą firmę, a jednocześnie być przedmiotem obrotu po innych cenach. Na wynik mogą wpływać specyfikacje kontraktu, godziny handlu, finansowanie, płynność i warunki produktu.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

Międzynarodowa Organizacja Komisji Papierów Wartościowych ostrzega przed ryzykiem kwantowym dla blockchaina

Czy akcje Markel Group są warte zakupu po spadku o 10% w 2026 roku?

Salwador planuje dodać ponad 1 GW mocy wytwórczej na potrzeby wydobycia Bitcoina

Benson Sun nie kupi BTC, dopóki przepływy ETF na rynku spot nie staną się pozytywne

Jeśli chipy AI staną się towarami, Nvidia ma najwięcej do stracenia, podczas gdy te 3 akcje mogą zyskać

Hongkońska ustawa proponuje karę więzienia za fałszywe roszczenia dotyczące licencji na kryptowaluty

Akcje Micron spadły o ponad 40% od rekordowego poziomu z czerwca. Historia mówi, co się wydarzyło po pięciu innych tak głębokich spadkach.

Opinie: Amerykański rynek akcji stracił 60 miliardów dolarów w 45 dni, co nie jest pęknięciem bańki AI, a odbicie w kwietniu 2025 roku może się powtórzyć

3 akcje z sektora energii dla centrów danych, które spadły o ponad jedną trzecią od swoich rekordów, które warto kupić teraz i trzymać do 2030 roku

Skala strat kapitałowych w inwestycjach w BTC osiągnęła historyczny rekord

Jon Ma stawia na Anthropic, planuje sprzedaż BTC
CITIC Securities publikuje strategię inwestycyjną dla sektora żywności i napojów na 2027 rok

Biznes handlowy Variational o wartości 1,5 miliarda dolarów ma haczyk, z którego nie mogą uciec nawet zyskowni traderzy

CITIC Securities: Branża MLCC wkracza w supercykl

Prezydent Yoon Suk-yeol odwiedza centrum danych AI w Ulsan, obiecując wsparcie dla projektu
S&P 500 wszedł w strefę korekty. Co to oznacza dla inwestorów teraz?

DWF Labs: Bitcoin nie jest cyfrowym złotem, podąża za Nasdaq

Masayoshi Son z SoftBanku rozważa przejęcie SK Hynix za 1 bilion dolarów
Hakerstwo Fluidkey na 1,6 miliona dolarów ujawnia ryzyko bezpieczeństwa, nawet gdy klucze prywatne nigdy nie opuszczają urządzeń użytkowników

Wzrost VIX do najwyższego poziomu od kwietniowego kryzysu celnego, indeks strachu Goldman Sachs bliski maksymalnej wartości, amerykański rynek akcji może w przyszłym tygodniu doświadczyć sprzedaży przekraczającej 80 miliardów dolarów

Założyciel Formuły Vida kontynuuje zwiększanie inwestycji, a gotówka stanowi 87% portfela

Prognoza: Rocket Lab potroi swoje przychody do 2028 roku. Co to oznacza dla akcji.

Czy Coca-Cola to akcja, która czyni milionerów?
Take-Two Interactive vs. Anthropic: Która akcja ma większy potencjał?

Tylko 2,5% niedawnych zakupów Bitcoinów przyniosło zyski

Bitcoin obchodzi 18. urodziny: tylko 1,5% kryptowaluty jest aktywnie używane i staje się źródłem kredytu

Analitycy z Wall Street optymistyczni wobec Oklo mimo 70% spadku

Zwrot akcji w 'The Altruists' SBF: Udziały Anthropic FTX byłyby warte 43 miliardy dolarów
Inwestorzy ETF Bitcoin mają sposób na zabezpieczenie się podczas 40-godzinnej przerwy handlowej w Święto Dziękczynienia
YETI i LBank pokazują, jak współprace IP przekształcają marketing kryptowalut
Międzynarodowa Organizacja Komisji Papierów Wartościowych ostrzega przed ryzykiem kwantowym dla blockchaina
Czy akcje Markel Group są warte zakupu po spadku o 10% w 2026 roku?
Salwador planuje dodać ponad 1 GW mocy wytwórczej na potrzeby wydobycia Bitcoina
Benson Sun nie kupi BTC, dopóki przepływy ETF na rynku spot nie staną się pozytywne
Jeśli chipy AI staną się towarami, Nvidia ma najwięcej do stracenia, podczas gdy te 3 akcje mogą zyskać
Hongkońska ustawa proponuje karę więzienia za fałszywe roszczenia dotyczące licencji na kryptowaluty
Najnowsze artykuły


Najnowsze notowania monet na WEEX


