
L2 vs. L1: a guerra oculta — quem vencerá nas receitas de dApp?

 Avaliar no Google


Título do artigo original: A batalha entre L2 e L1 de que ninguém está a falar
Autor do artigo original: 0xtaetaehoho, diretor de segurança da EclipseFND
Tradução do artigo original: zhouzhou, BlockBeats
Nota do editor: A L2 tem uma vantagem de custos em relação à L1 no que toca aos custos operacionais, pois só precisa de pagar os custos de um único sequenciador, enquanto a L1 tem de pagar pela segurança de todos os validadores. A L2 tem vantagens únicas em termos de velocidade e redução de MEV, e pode apoiar a maximização das receitas das dApps através de modelos económicos inovadores. Embora a L2 não consiga competir com a L1 em termos de liquidez, o seu potencial na economia das dApps impulsionará a transição da indústria cripto, da infraestrutura para modelos de negócio de longo prazo orientados para o lucro.
Segue-se o conteúdo original (ligeiramente reorganizado para maior clareza):
Segue-se uma matriz de decisão sob a perspetiva das dApps, que analisa a escolha entre implementar na L1 ou na L2 no contexto atual, partindo do princípio de que ambas suportam tipos de aplicações semelhantes (ou seja, a L1/L2 não é personalizada para tipos específicos de aplicações).
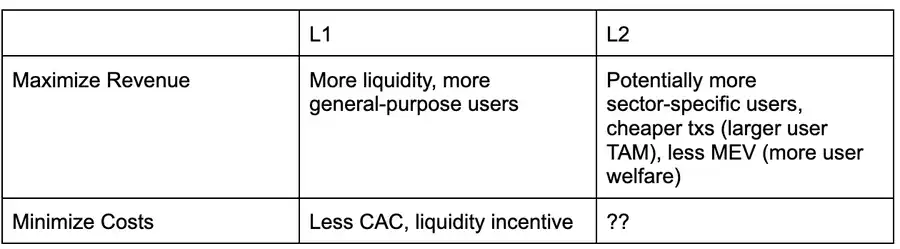
Além de gerar relativamente menos MEV (Valor Extraível por Minerador) devido à centralização dos produtores de blocos, a L2 ainda não aproveitou plenamente as suas outras vantagens. Por exemplo, embora a L2 tenha potencial para reduzir os custos de transação e aumentar o débito, a Solana lidera atualmente em desempenho e custos de transação quando comparada com as L2 do ecossistema EVM.
À medida que a Solana continua a melhorar o débito e a desenvolver mecanismos de captura de MEV (como ASS e MCP), a L2 tem de explorar novas formas de ajudar as dApps a maximizar as receitas e reduzir os custos. Na minha perspetiva atual, a L2 tem vantagens estruturais em relação à L1 e pode implementar mais rapidamente estratégias para maximizar as receitas das dApps.
Uma das principais funções da camada de execução na maximização das receitas das aplicações é a distribuição de taxas/MEV.
Atualmente, a captura de MEV ou a partilha de taxas depende de «proponentes de blocos honestos», dispostos a seguir regras de prioridade na ordenação, ou de proponentes que partilham receitas com a aplicação de acordo com regras predefinidas. Outra abordagem consiste em atribuir uma parte da taxa base da EIP1559 às dApps com interação dos utilizadores, algo que a Canto CSR e a EVMOS parecem adotar. Isto pode, pelo menos, permitir que as dApps reforcem a sua capacidade de licitar as próprias receitas de MEV, tornando-as mais competitivas no mercado de inclusão de transações.
No ecossistema L2, se o proponente de blocos for operado por uma equipa (ou seja, existir um único proponente de blocos), será inerentemente «honesto» e poderá garantir a transparência do algoritmo de construção de blocos através de um mecanismo de reputação ou da tecnologia TEE (Ambiente de Execução Fidedigno). Atualmente, duas L2 adotaram a divisão de taxas e a ordenação por prioridade na construção de blocos, e o Flashbots Builder também pode oferecer funcionalidades semelhantes ao ecossistema OP-Stack com pequenas alterações.
No ecossistema SVM (Máquina Virtual Solana), infraestruturas semelhantes à Jito podem redistribuir proporcionalmente as receitas de MEV para as dApps (por exemplo, calculando-as com base em CUs, à semelhança do mecanismo adotado pela Blast).
Isto significa que, enquanto a L1 ainda está a investigar o MCP e os modelos ASS integrados (a Solana poderá impulsionar este esforço, mas não existe um plano equivalente para reavivar a CSR no ecossistema EVM), as L2 podem implementar estas funcionalidades mais rapidamente. Como as L2 podem recorrer a produtores de blocos de confiança ou à tecnologia TEE, sem terem de adotar obrigatoriamente o mecanismo OCAproof, podem ajustar mais depressa o modelo MRMC (receitas, custos, concorrência de MEV) de uma dApp.
No entanto, as vantagens das L2 não se limitam à velocidade de desenvolvimento ou à capacidade de redistribuir taxas; também enfrentam menos limitações estruturais.
As condições de sobrevivência do ecossistema L1 (ou seja, as condições necessárias para manter a rede de validadores) podem ser descritas pela seguinte equação: Total de validadores × Custo operacional do validador + Requisito de capital para staking × Custo do capital < TEV (Inflação + Taxas totais da rede + Gorjeta MEV)
Na perspetiva de um único validador: Custo operacional do validador + Requisito de capital para staking × Custo do capital > Recompensa de inflação + Taxas de transação + Receitas de MEV
Por outras palavras, a L1 enfrenta uma limitação rígida à redução da inflação ou das taxas (através da partilha com as dApps) — os validadores têm de continuar a ser rentáveis!
Se o custo operacional dos validadores for elevado, esta limitação torna-se mais evidente. Por exemplo, a Helius salientou, num artigo relacionado com a SIMD228, que, se a inflação for reduzida de acordo com a curva de emissão proposta, com uma taxa de staking de 70%, 3,4% dos validadores atuais poderão abandonar a rede devido à diminuição da rentabilidade (partindo do princípio de que a REV mantém os níveis de volatilidade de 2024).
A REV (quota de MEV nas recompensas de staking) apresenta uma volatilidade extrema:· No dia do evento TRUMP, a quota de REV atingiu 66%· Em 19/11/2024, a quota de REV era de 50%· Atualmente (no momento da redação), a quota de REV é de apenas 14,4%
Isto significa que, no ecossistema L1, a pressão sobre a rentabilidade dos validadores impõe um limite à redução da inflação ou ao ajuste da distribuição das taxas, enquanto a L2 não está sujeita a essa limitação e pode, por isso, explorar com maior liberdade estratégias para otimizar as receitas das dApps.
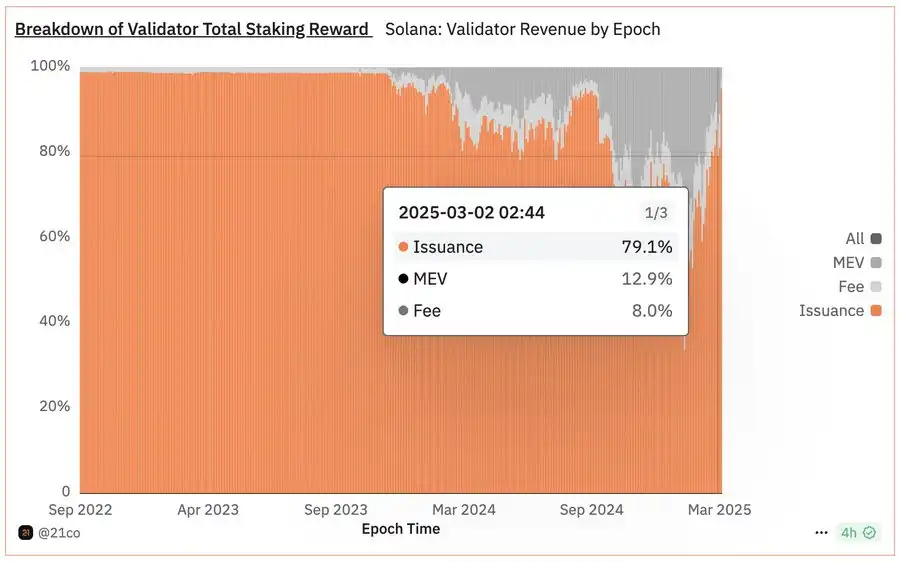
Atualmente, os validadores da Solana enfrentam custos operacionais elevados, que limitam diretamente o «espaço de lucro partilhável», sobretudo à medida que a taxa de inflação diminui. Se os validadores da Solana tiverem de depender da REV (quota de MEV nas recompensas de staking) para continuarem a ser rentáveis, a proporção total que pode ser atribuída às dApps será estritamente limitada.
Isto cria uma relação de compromisso interessante: quanto mais elevados forem os custos operacionais dos validadores, maior terá de ser a taxa de cobrança global da rede.
Na perspetiva da rede como um todo, a seguinte fórmula tem de ser cumprida: Custos operacionais totais da rede (incluindo custos de capital) < REV total da rede + Oferta em circulação
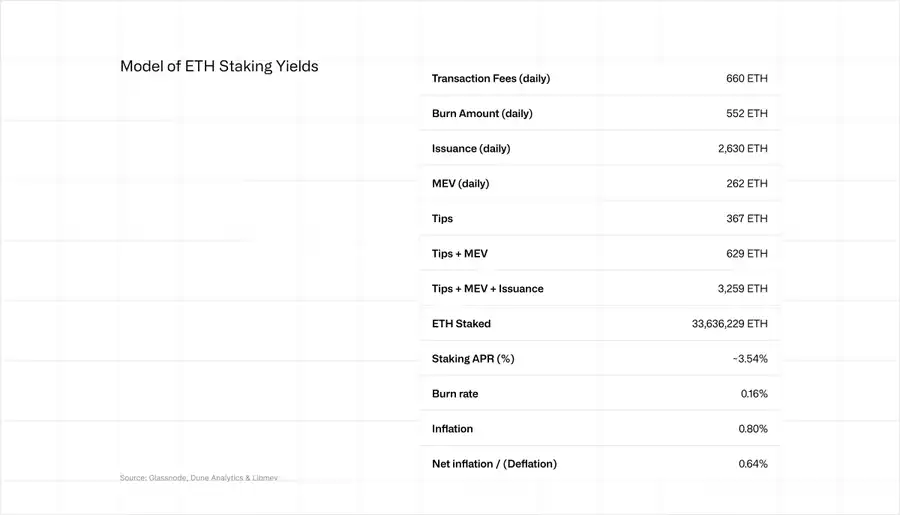
A Ethereum enfrenta uma situação semelhante, mas em menor escala. Atualmente, a APR (taxa percentual anual) do staking de ETH varia entre 2,9% e 3,6%, sendo que cerca de 20% provém da REV. Isto também significa que a capacidade da Ethereum para otimizar as receitas das dApps é igualmente limitada pelos requisitos de rentabilidade dos validadores.
É aqui que a L2 tem uma vantagem natural. Na L2, os custos operacionais totais da rede correspondem apenas aos custos operacionais de um sequenciador, sem custos de capital, pois não existe qualquer requisito de staking.
Em comparação com uma L1 com um grande número de validadores, a margem de lucro necessária para manter o ponto de equilíbrio numa L2 é mínima. Isto significa que, mantendo a mesma margem de lucro, a L2 pode atribuir mais valor ao ecossistema das dApps, aumentando significativamente o potencial de receitas das dApps.
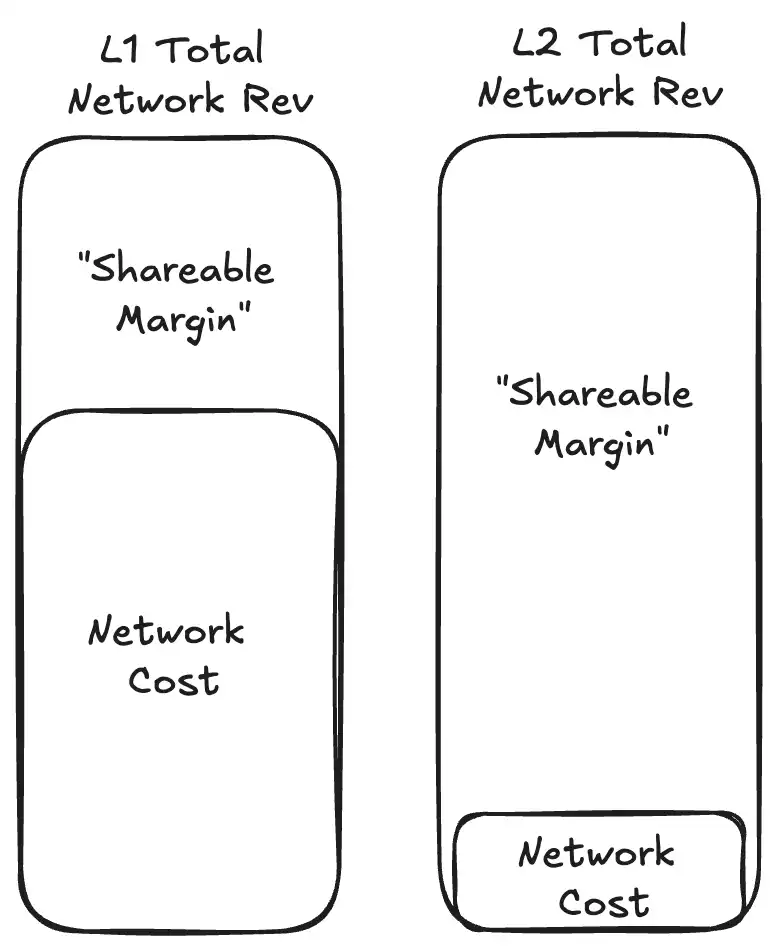
Os custos de rede de uma L2 serão sempre inferiores aos de uma L1 de dimensão equivalente, porque a L2 só precisa de «pedir emprestada» periodicamente a segurança da L1 (ocupando uma parte do espaço de blocos da L1), enquanto a L1 tem de suportar o custo total de proteger todo o seu espaço de blocos.
Confronto entre L1 e L2: quem pode dominar a economia das dApps?
Por definição, a L2 não consegue competir com a L1 em termos de liquidez e, como a maioria dos utilizadores continua na L1, a L2 também tem tido dificuldades em desafiar diretamente a L1 ao nível dos utilizadores (embora a Base esteja a mudar esta tendência).
No entanto, até à data, poucas soluções L2 aproveitaram verdadeiramente as suas vantagens únicas enquanto L2 — características decorrentes da centralização da produção de blocos.
À primeira vista, os benefícios da L2 mais debatidos são:
1. Mitigar o MEV malicioso
2. Aumentar o débito de transações (algumas soluções L2 estão a explorar esta possibilidade)
Mais importante ainda, o próximo grande campo de batalha na disputa entre L1 e L2 será o modelo económico das dApps.
Vantagem da L2: TFM não OCAproof (TFM de composabilidade não ortogonal)
Vantagem da L1: CSR (receita própria do contrato) ou MCP (protocolo de consenso mínimo) + Imposto MEV
Esta competição é o sinal mais otimista para a indústria cripto
Porque proporciona diretamente:
· A maximização das receitas das dApps e a minimização dos custos, incentivando assim os programadores a criarem melhores dApps.
· A mudança da estrutura de incentivos da indústria cripto, passando do anterior prémio dos tokens de infraestrutura (prémio L(x)) para negócios cripto de longo prazo orientados para o lucro.
· A combinação da clareza regulatória da DeFi, da captura de valor dos tokens ao nível do protocolo e da entrada de capital institucional, impulsionando o mercado cripto para uma era centrada em «modelos de negócio reais».
Tal como nos últimos anos assistimos à entrada de fundos no desenvolvimento de infraestruturas, impulsionando a inovação em áreas como a criptografia aplicada, a engenharia de desempenho e os mecanismos de consenso, entre outras, atualmente a competição entre cadeias trará uma transformação significativa à estrutura de incentivos da indústria e atrairá os talentos mais brilhantes para as camadas de aplicação das criptomoedas.
Este é verdadeiramente o ponto de partida para a adoção em massa das criptomoedas!
「Ligação para o artigo original」
Preço --
Este conteúdo é disponibilizado apenas para fins informativos gerais e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Quaisquer eventos, recompensas, promoções online ou informações relacionadas aqui mencionados não devem ser interpretados como uma recomendação, solicitação ou convite para comprar, vender, negociar ou realizar quaisquer outras operações com criptoativos. Os criptoativos são altamente voláteis e podem resultar em perdas. A disponibilidade dos serviços, produtos e eventos relacionados da WEEX pode variar consoante a região. O utilizador é responsável por garantir que a sua participação está em conformidade com a legislação e os regulamentos locais aplicáveis.
Também poderá gostar de

Interpol: 1.462 detenções e redes de lavagem de criptomoedas desmanteladas em África

A SEC Inclui a Tokenização na Agenda de Exame de 2027

US Bank lança piloto da stablecoin USBDC na Stellar entre os EUA e a UE

O proprietário da NYSE apoia tokens de ações 24/7 sem as habituais regras de preços de Wall Street

Hashrate do Bitcoin Recupera Um Zettahash À Medida Que a Competição de Mineração Retoma

Sam Price fala sobre o crescimento da economia dos EUA e as perspetivas das taxas de juro

Strategy e Strive adquirem 135979 bitcoins através de financiamento de ações preferenciais

Governo sueco proíbe ChatGPT e Claude, mantendo apenas o Microsoft Copilot

Colapso do comércio de IA: a Anthropic vai adiar o "super IPO"? A data prevista para a listagem em novembro está próxima

Investigador reporta falha na Cake Wallet que permitiria desviar pagamentos de bitcoin

Ações Tokenizadas: Por que 22 Gigantes Rejeitam o Plano da OKX e da ICE

A ronda da Tenstorrent concentra 85,1% dos financiamentos de capital de risco em cripto

Zondacrypto, apreendidos 11 carros de luxo no valor de 4 milhões de zł
Falha crítica de segurança encontrada na daos.fun baseada em Solana

Preços dos produtores de semicondutores nos EUA disparam 26% em relação ao ano anterior

Trump prepara-se para uma possível escalada militar contra o Irão após as eleições nos EUA

Stripe e Plasma lançam cartão de pagamento em stablecoin, com objetivo de cobrir mais de 100 países até 2027

大冰要抄底(专注交易) prevê que o mercado pode precisar cair antes de subir novamente

Hacker da Bitget transfere 19,48 milhões de USD para novas carteiras em meio a preocupações de lavagem de dinheiro

Bitcoin cai devido à turbulência em torno dos centros de dados de IA

Franklin Templeton Apresenta ETFs DRIP de Bitcoin para o Nasdaq

Cripto: O Pentágono proíbe os seus soldados de apostarem na Polymarket e Kalshi

A Chain Theory propõe derivar a constante fina com informação quântica

Ethereum regista a maior retirada de câmbio em quatro meses, com perdas de ETF em outubro a ultrapassarem 1 mil milhões de dólares
Liquidação do BTF da CoinShares Confirma Pagamento em Dinheiro e Vencimento de Opções a 20 de Novembro

Abraxas Capital atinge lucro acumulado de 193 milhões de dólares em contratos perpétuos na Hyperliquid

O mercado de recompra de Wall Street de 359 mil milhões de dólares por dia encontrou uma aplicação para a blockchain
Atualizações do Bitcoin Core sobre a Política de Divulgação de Vulnerabilidades

Lubin prevê a convergência da IA e das criptomoedas na infraestrutura do Ethereum

Tether MDK recebe apoio de 15 empresas de mineração para promover a automação da mineração de Bitcoin
Interpol: 1.462 detenções e redes de lavagem de criptomoedas desmanteladas em África
A SEC Inclui a Tokenização na Agenda de Exame de 2027
US Bank lança piloto da stablecoin USBDC na Stellar entre os EUA e a UE
O proprietário da NYSE apoia tokens de ações 24/7 sem as habituais regras de preços de Wall Street
Hashrate do Bitcoin Recupera Um Zettahash À Medida Que a Competição de Mineração Retoma
Sam Price fala sobre o crescimento da economia dos EUA e as perspetivas das taxas de juro
Conteúdos
Últimos artigos


Últimas listagens de moedas na WEEX


