
Кто такой Дэвид Эллисон? Стратегия Скайданс, консолидация медиарынка и инвестиционный тезис

 Оценить в Google

Дэвид Эллисон — основатель Skydance Media, а также председатель совета директоров и генеральный директор новой развлекательной группы «Скайданс». Его значение для отрасли давно вышло за рамки кинопроизводства: после слияния «Скайданс» с «Парамаунт» в 2025 году и завершения 06.10.2026 приобретения «Парамаунт» компании Warner Bros. Discovery Эллисон руководит обширным портфелем киностудий, стриминговых платформ, телеканалов и крупных развлекательных франшиз.
Главный вопрос для инвесторов заключается не в том, собрал ли Дэвид Эллисон известные активы. Собрал. Важно понять, сможет ли более крупная медиакомпания превратить владение франшизами, масштаб стримингового бизнеса и инвестиции в технологии в достаточный свободный денежный поток, чтобы оправдать долговую нагрузку и риски интеграции. Рынку стоит скептически относиться к лозунгу о «голливудском масштабе», но внимательнее оценивать лежащую в его основе практическую проверку: экономику подписок, отдачу от контента, восстановление рекламы, реализацию слияния и сокращение долга.
Кто такой Дэвид Эллисон?
Дэвид Эллисон основал «Скайданс» в 2010 году и превратил независимую продюсерскую компанию в крупного партнера голливудских студий, известного масштабными франшизами и коммерческими кинопроектами. Он — сын сооснователя Oracle Ларри Эллисона, однако сводить роль Дэвида Эллисона к семейному состоянию — значит не замечать происходящего сейчас делового перехода: именно он отвечает за руководство новой объединенной публичной медиакомпанией в период сложной трансформации.
Сделка по приобретению «Скайданс» контрольного пакета «Парамаунт» была закрыта 07.08.2025, в результате чего была создана компания Paramount, a Skydance Corporation. Компания выстроила структуру вокруг трех операционных сегментов: «Студии», «Напрямую потребителю» и «Телемедиа». Дэвид Эллисон стал председателем совета директоров и генеральным директором, а семья Эллисон получила контроль благодаря своей структуре владения.
Этот контроль важен, поскольку дает Эллисону необычно широкую свободу действий в вопросах стратегии. В документах «Парамаунт» указано, что после сделки 2025 года семья Эллисон косвенно владела примерно 77,5% голосующих обыкновенных акций класса A. Для инвесторов публичного рынка это означает, что перед ними не типичная компания с распределенной структурой владения: миноритарные акционеры могут выиграть от успешной реализации планов, но им также следует учитывать последствия наличия контролирующего акционера для корпоративного управления.
Почему история Дэвида Эллисона и «Скайданс» стала масштабнее после сделки с Warner Bros. Discovery
06.10.2026 «Парамаунт» завершила приобретение Warner Bros. Discovery и заявила, что объединенная компания будет переименована в «Скайданс». Сделка объединяет киностудии, стриминговые активы, телеканалы, библиотеки контента и франшизы в рамках одной корпоративной структуры.
Эта стратегия консолидации медиарынка основана на простой предпосылке: масштаб может помочь традиционной развлекательной компании конкурировать с Netflix, YouTube, Amazon, Apple и Disney, которые обладают преимуществами в охвате аудитории, данных, капитале и дистрибуции.
Объединенная организация получает не только известные названия фильмов. В ее распоряжении окажутся более обширная библиотека контента, более широкие производственные возможности, больший потенциал глобальной дистрибуции и более широкий охват аудитории напрямую. Компания заявила, что со временем объединит свои стриминговые продукты в один сервис.
Однако это приобретение превращает «Скайданс» и в историю об исполнении планов. Слияния медиакомпаний могут выглядеть убедительно на карте франшиз, но на практике не оправдать ожиданий, если технологические платформы останутся разрозненными, расходы на контент будут расти быстрее выручки или обещанной экономии не удастся добиться.
Стратегия Skydance Media: совместная работа трех направлений
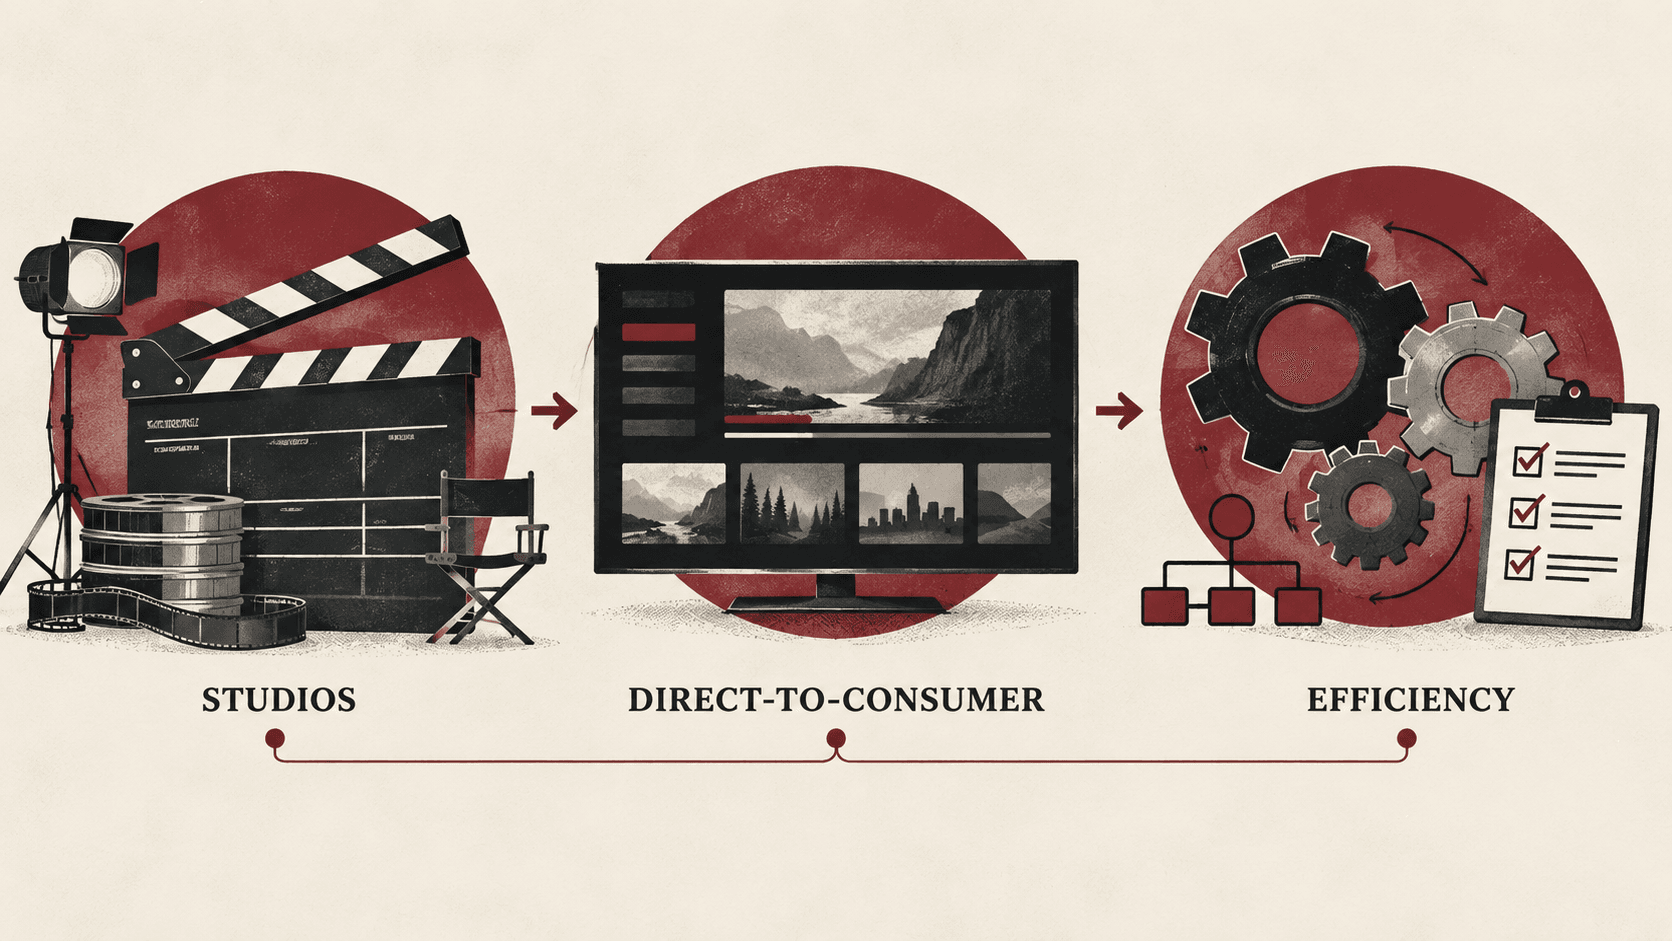
Дэвид Эллисон описал стратегические приоритеты компании как инвестиции в развивающиеся направления и творческие подразделения, глобальное масштабирование прямых продаж потребителям и повышение эффективности всей компании с упором на долгосрочное формирование свободного денежного потока.
Эту стратегию можно представить как взаимодействие трех связанных направлений.
| Стратегическое направление | Что нужно сделать «Скайданс» | Какие показатели оценивать инвесторам |
|---|---|---|
| Студии | Превратить интеллектуальную собственность и производственные мощности в прибыльные кино- и телепроекты | Прибыльность контента, дисциплина выпуска, устойчивость франшиз, экономика лицензирования |
| Напрямую потребителю | Улучшить стриминговые продукты, дистрибуцию, ценообразование, удержание аудитории и рекламу | Качество аудитории подписчиков, отток, ARPU, доходы от рекламы, экономика пакетных предложений |
| Эффективность | Объединить технологии и административные функции, не ослабив творческую составляющую | Экономия денежных средств, затраты на интеграцию, операционная маржа, свободный денежный поток |
Первое направление — традиционные возможности Голливуда. Франшизы создают потенциал для повторного спроса, однако само по себе владение франшизой не гарантирует доходности. Ценная библиотека контента может приносить доход от лицензирования, повышать вовлеченность в стриминговых сервисах, поддерживать кинопрокат и продажи товаров, но каждый новый проект по-прежнему требует затрат.
Второе направление делает стратегию «Скайданс» в медиасфере более зависимой от технологий. «Парамаунт» заявила о целевых инвестициях в технологии и инновации для стриминга, отметив, что устойчивый рост зависит не только от того, что смотрит аудитория, но и от пользовательского опыта на всех этапах. Это разумный приоритет: медиакомпании все чаще конкурируют за счет качества рекомендаций, рекламных инструментов, вариантов подписки, платежей, партнерств по дистрибуции и удобства продукта, а не только отдельных шоу.
Третье направление связано с финансовыми ограничениями. Повышение эффективности затрат — не необязательная административная инициатива, а условие, позволяющее капиталоемкому медиабизнесу финансировать премиальный контент и одновременно снижать долговую нагрузку.
Цена --
Что консолидация медиарынка меняет для инвесторов «Скайданс»
Для инвесторов «Скайданс» консолидация означает и более сильную стратегическую позицию, и более сложную финансовую модель.
Потенциальные преимущества начинаются с масштаба. Объединение библиотек контента, производственных процессов, рекламных ресурсов, стриминговых брендов и дистрибьюторских связей может создать возможности для перекрестных продаж и сократить дублирующиеся расходы. Теоретически единая платформа способна повысить ценность предложения для потребителей, упростить маркетинг и облегчить поиск контента в более крупном каталоге.
Недостатки связаны со сложностью. Объединять медиакомпании непросто: творческие подразделения, профсоюзные соглашения, договоры дистрибуции, технологические системы, новостные бренды и традиционный кабельный бизнес не сливаются так гладко, как это выглядит в электронной таблице.
В собственных документах компании перечислены многие важные риски: конкуренция в стриминге, изменение потребительского поведения, состояние рекламного рынка, стоимость контента, развитие технологий, способность удерживать творческие кадры и трудности с получением ожидаемого эффекта синергии.
Поэтому при оценке акций медиакомпаний, участвующих в слияниях, инвесторам следует отделять качество активов от качества интеграции. Компания может владеть превосходными франшизами, но при этом не оправдать ожиданий акционеров, если затраты на финансирование и эксплуатацию этих активов превышают генерируемые ими денежные средства.
Инвестиционный тезис по «Скайданс» (SKYD)
После сделки 10.2026 объединенная компания торгуется на Нью-Йоркской фондовой бирже под названием «Скайданс» и тикером SKYD. Компания заявила о цели снизить чистый левередж до 3.0x к концу 2029 года.
Таким образом, инвестиционный тезис не сводится к простой ставке на популярность фильмов. Речь идет о многолетней проверке того, сможет ли руководство выполнить пять обещаний.
| Инвестиционный вопрос | Оптимистичный сценарий | Пессимистичный сценарий |
|---|---|---|
| Поможет ли масштаб улучшить экономику стриминга? | Единое предложение повысит удержание подписчиков, доходы от рекламы и эффективность продукта | Больший масштаб усложнит работу, не решив проблем оттока и прибыльности |
| Смогут ли контентные франшизы обеспечить устойчивую отдачу? | Библиотеки контента и крупные бренды создадут повторяющийся спрос в разных форматах | Крупные франшизы требуют дорогостоящего производства, а аудитория может от них устать |
| Превратится ли синергия затрат в денежный поток? | Дублирующиеся технологические и административные расходы удастся эффективно устранить | Экономия будет отложена, нивелирована затратами на интеграцию или достигнута в ущерб работе компании |
| Удастся ли существенно снизить левередж? | Свободный денежный поток и масштаб активов помогут сократить долг | Высокий долг ограничит стратегическую гибкость и усилит последствия неудач |
| Сможет ли руководство провести слияние такого масштаба? | Эллисон создаст развлекательную компанию, в большей степени ориентированную на технологии | Интеграция отвлечет руководство, пока конкуренты продолжат увеличивать свою долю рынка |
Главный вопрос — долг. В официальном объявлении «Скайданс» о слиянии сокращение долга обозначено как цель, а не как уже достигнутый результат. Инвесторам следует оценивать прогресс компании с учетом формирования денежного потока, затрат на трансформацию, капитальных расходов, обязательств по производству контента и сокращения долга, а не считать, что цель по левереджу на 2029 год будет достигнута автоматически.
За чем инвесторам «Скайданс» следить после слияния
В ближайших отчетных периодах результаты стоит рассматривать не столько как оценку одного фильма или заголовка в новостях, сколько как свидетельство того, насколько эффективна операционная модель.
Стриминговый продукт и качество аудитории подписчиков
Общее число подписчиков может вводить в заблуждение, если они приходят через низкодоходные пакетные предложения, скидки или соглашения, не обеспечивающие стабильную выручку. Инвесторам стоит следить за динамикой среднего дохода на пользователя, оттока, монетизации рекламы и экономики объединенных стриминговых продуктов.
Свободный денежный поток и затраты на трансформацию
Планы сокращения расходов часто звучат наиболее убедительно до начала их реализации. Важно понять, увеличат ли меры по повышению эффективности свободный денежный поток после учета реструктуризации, выходных пособий, инвестиций в технологии, расходов на контент и затрат на финансирование.
Чистый левередж и рефинансирование
Долг остается управляемым только при стабильном денежном потоке и доступности рефинансирования. Заявленная цель «Скайданс» по левереджу служит ориентиром, но важен и путь к ней: рост бизнеса, продажа активов, экономия затрат, сокращение расходов или сочетание всех четырех мер могут привести к совершенно разным результатам.
Окупаемость инвестиций в контент
Более крупный список проектов сам по себе не создает дополнительной ценности. Инвесторам следует оценивать, обеспечивают ли расходы на кино и телевидение вовлеченность аудитории, лицензионную выручку, кассовые сборы и долгосрочную ценность франшиз, соответствующие вложенному капиталу.
Корпоративное управление и интересы миноритарных акционеров
Согласно объявлению «Скайданс» о слиянии, семья Эллисон и RedBird совместно владеют всеми голосующими обыкновенными акциями класса A объединенной компании. Такая структура обеспечивает руководству стабильность и стратегический контроль, но обычным акционерам следует внимательно оценивать корпоративное управление и не предполагать, что они могут влиять на направление развития компании так же, как в компаниях с широко распределенными акциями.
Состояние Дэвида Эллисона: что действительно известно?
Поиск по запросу «состояние Дэвида Эллисона» часто выдает оценки с высокой точностью на вид. К таким цифрам следует относиться осторожно.
Дэвид Эллисон не обязан регулярно публиковать прошедшую аудит отчетность о своем личном состоянии. Оценки сторонних источников часто объединяют доли в частных компаниях, семейные связи, предположения о долгах и неликвидные активы. Они не равнозначны корпоративной отчетности.
Для инвестиционного тезиса по «Скайданс» важнее раскрытая информация о контроле и возможностях финансирования. Документы «Парамаунт» показывают, что семья Эллисон обладает значительной долей голосов, а документы по сделке ясно указывают на центральную роль ее поддержки в структуре капитала компании.
Такая поддержка может повысить стратегическую устойчивость, но не устраняет риски для публичных акционеров. Состояние семьи и стоимость корпорации — разные вещи. В конечном счете рынок будет оценивать «Скайданс» по операционным результатам, сокращению долга и доходности объединенных активов.
Почему это не просто очередное голливудское слияние
Самая значимая часть стратегии Дэвида Эллисона — не просто создание более крупной студии. В Голливуде уже происходили крупные слияния. Отличительная особенность этой ставки — предположение, что объединенная медиакомпания сможет работать скорее как современная технологическая и контентная платформа: с обновленной технологической инфраструктурой стриминга, единым продуктом прямых продаж потребителям, более широкими возможностями работы с данными, меньшими дублирующимися затратами и достаточным объемом интеллектуальной собственности для борьбы за внимание аудитории по всему миру.
Эта ставка может оправдаться. Но риск столь же очевиден: затраты на технологии, обязательства по производству контента и обслуживание долга могут расти раньше, чем станут заметны преимущества масштаба. Компании недостаточно владеть узнаваемыми франшизами. Ей необходимо измеримо улучшить удельную экономику.
Мнение редакции WEEX: масштаб ценен, только если приносит денежный поток
Дэвид Эллисон превратил «Скайданс» из продюсерской компании в одного из самых влиятельных владельцев медиаконтента в мире. Это реальное достижение. Но инвесторам не следует считать корпоративный масштаб и культурную значимость исчерпывающим инвестиционным тезисом.
Решающую роль играет исполнение планов: сможет ли «Скайданс» объединить стриминговые продукты, контролировать расходы на контент и операционную деятельность, превратить синергию в свободный денежный поток и снизить левередж, не ослабив творческие подразделения, которые компания только что приобрела. Пока эти показатели не улучшаются одновременно, SKYD остается рискованной историей интеграции, а не доказавшей свою состоятельность медиакомпанией, способной стабильно наращивать стоимость.
FAQ
1. Кто такой Дэвид Эллисон?
Дэвид Эллисон — основатель Skydance Media, а также председатель совета директоров и генеральный директор «Скайданс», объединенной медиакомпании, созданной в результате сделки «Скайданс» с «Парамаунт» и приобретения «Парамаунт» компании Warner Bros. Discovery.
2. В чем заключается стратегия Дэвида Эллисона для «Скайданс»?
Медиастратегия «Скайданс» сосредоточена на укреплении студий и контентного направления, глобальном развитии стриминга с прямыми продажами потребителям, модернизации технологий и повышении эффективности всей компании для увеличения долгосрочного свободного денежного потока.
3. Является ли «Скайданс» публичной компанией?
Да. После сделки 10.2026 объединенная компания торгуется на Нью-Йоркской фондовой бирже под названием «Скайданс» и тикером SKYD.
4. Каковы главные риски для инвесторов «Скайданс»?
К основным рискам относятся долг, сложность интеграции, конкуренция в стриминге, дисциплина расходов на контент, давление на рекламный рынок, неопределенность в отношении синергии затрат и концентрация корпоративного управления у контролирующих акционеров.
5. Каково состояние Дэвида Эллисона?
Общедоступной регулярно обновляемой и прошедшей аудит оценки личного состояния Дэвида Эллисона нет. Онлайн-оценки расходятся, и их не следует использовать вместо анализа раскрытого финансового положения и структуры владения «Скайданс».
Источники
- Skydance / Paramount Investor Relations, «Парамаунт завершает приобретение Warner Bros. Discovery, создавая нового мирового лидера в сфере развлечений — Скайданс», дата обращения 07.10.2026.
- Paramount Skydance Corporation, «Письмо акционерам и стратегические приоритеты», дата обращения 07.10.2026.
- Paramount Skydance Corporation, документы SEC о структуре владения и рисках сделки, дата обращения 07.10.2026.
- Reuters, «Дэвид Эллисон заявил, что объединенная компания Paramount и Warner Bros. Discovery будет называться Скайданс», опубликовано 02.10.2026.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться
Как завести криптокошелек: выбрать, настроить и безопасно пополнить

Что такое монета XST? Почему на Coinbase есть несколько токенов с названием XSolut

Акции MSTR торгуются ниже стоимости их Биткоина. В чем подвох

Метапланет (3350): о чём спорят японские розничные инвесторы — и как проверить каждое утверждение
Что такое протокол 0x и как это работает?

Стейкинг WXT при сокращении предложения: как сжигание токенов повышает доходность
Обеспечены ли токенизированные акции реальными акциями? Чем владеют держатели
Ставка финансирования ETH сегодня: 0,0087% за 8 ч, лонги по эфиру снова набирают плечо
Маржинальная торговля Биткоином: расчёт ликвидации BTC при плече 3x, 10x и 25x
Платформа для торговли криптовалютой с плечом: 6 проверок перед внесением депозита
Что такое маржинальная торговля? Пример с 1000 $ при плече 3x и 10x
Что такое кредитное плечо в трейдинге? Как работают коэффициенты 5x и 10x и как они влияют на риск
Что такое торговля с кредитным плечом? Руководство для начинающих по марже, ликвидации и комиссиям за финансирование
Хороший ли индикатор RSI? Как работает индекс относительной силы, его ограничения и как его используют трейдеры
Акции CXMT: что такое ChangXin Memory, почему они упали 19.10 и за чем следить дальше

Почему падают акции CoreWeave (CRWV)? Долги, доходность облигаций и мнение аналитиков

Резкий разворот KOSPI: Самсунг, SK Hynix и сомнения в окупаемости расходов на ИИ

Bitget уходит из России? Что проверить по аккаунту и выводу средств
Цена простаивающего USDT: сколько дохода не приносит неиспользуемый баланс за год
Монета «Летающий Tesla Roadster» (FTR): что это и что проверить перед торговлей мемкоином о родстере Tesla
Tesla Roadster: комплектации Performance, Thrust и Rocket — характеристики, цена и запуск производства в 2028 году
Риски токена «Киберлик»: мемкоины, связанные с утечками, анонимные кошельки и важность проверки
APR стейкинга против инфляции: какая часть доходности вашей криптовалюты реальна?
Голосование Starknet за независимый L1: что оно на самом деле означает для STRK
Акции CRWV: от падения на -9,5% до роста на +5,9% — почему CoreWeave развернулась
Комиссии WEEX Convert: во сколько на самом деле обходится конвертация без комиссии
Котировка WEEX Convert: как на самом деле работает фиксация цены на 8 секунд
Лимиты конвертации WEEX: минимальные и максимальные суммы
Как проверить ордер в WEEX Convert: история, курс и статус
Что такое монета Walrus (WAL)? Почему она растёт и что пока не подтверждено
Как завести криптокошелек: выбрать, настроить и безопасно пополнить
Что такое монета XST? Почему на Coinbase есть несколько токенов с названием XSolut
Акции MSTR торгуются ниже стоимости их Биткоина. В чем подвох
Метапланет (3350): о чём спорят японские розничные инвесторы — и как проверить каждое утверждение
Что такое протокол 0x и как это работает?
Стейкинг WXT при сокращении предложения: как сжигание токенов повышает доходность
Содержание
Популярные монеты
Свежие статьи


