
Ужесточение регулирования может привести к новому циклу концентрации крипторынка в Бразилии

 Оценить в Google


Оценка всего лишь десяти лицензий поднимает вопрос о последствиях новых требований Центрального банка; эксперт считает, что ужесточение является частью цикла, который может привести к более индивидуализированным правилам в будущем
Сан-Паулу, октябрь 2026 года --- Первый крупный регуляторный фильтр на бразильском рынке криптоактивов может привести к фазе большей концентрации в секторе. Если в прошлом году Центральный банк рассчитывал на примерно 100 заявок на авторизацию, то недавние оценки участников рынка указывают на сценарий, в котором только около десяти компаний могут получить лицензию на предоставление услуг виртуальных активов.
Это число не представляет собой официального прогноза Центрального банка о том, сколько разрешений будет выдано, но привлекает внимание из-за разрыва с предыдущими ожиданиями. Учитывая сценарий, в котором примерно половина из первоначально ожидаемых компаний могла бы получить разрешение, достижение десяти лицензий означало бы, что рынок будет в пять раз меньше.
Реорганизация уже начинает проявляться даже до завершения процессов. Биржи закрывают или сокращают операции и переводят клиентов к компаниям, которые намерены остаться на регулируемом рынке. На этой неделе Bity объявила, что прекратит свою деятельность как биржа и передаст свою клиентскую базу Mercado Bitcoin.
По словам доктора Паулу Португеза, магистра в области криптоактивов и токенизации и консультанта CQM Advogados, эти движения подчеркивают вопрос, который должен стать важным по мере продвижения нового законодательства: насколько регуляторные требования, установленные для входа сектора в среду, контролируемую Центральным банком, могут сосредоточить рынок?
"Требования к капиталу и затраты на управление, аудит, технологии и соблюдение норм, как правило, способствуют продолжению деятельности компаний с большим масштабом и инвестиционными возможностями. Для некоторых меньших PSAV может быть экономически более целесообразно иногда передать клиентов более крупным группам или даже покинуть Бразилию. Если сценарий с примерно десятью разрешениями подтвердится, у нас будет более сплоченный регулируемый рынок по сравнению с тем, что изначально предполагалось. Но концентрацию также нужно оценивать с точки зрения доли рынка и числа независимых экономических групп, а не только по количеству выданных разрешений."
Что произойдет с теми, кто не пройдет фильтр?
С окончательным сроком подачи заявок на авторизацию в Центральный банк в этом месяце, поставщики услуг входят в финальную стадию, чтобы продемонстрировать свою способность соответствовать новым требованиям к капиталу, управлению, соблюдению норм, предотвращению отмывания денег, внутреннему контролю и операционной структуре, что может быть сложным и затратным процессом.
"Как всем известно, процесс авторизации для рынка проходит поэтапно. На этом первом этапе главной задачей является доказать Центральному банку, что требуемая структура должным образом присутствует, функциональна и, прежде всего, внушает системное доверие регулятору и клиентам PSAV. Кроме аспекта активов и законного происхождения средств, Центральный банк уже дал понять, что также будет внимательно следить за профессиональной и технической квалификацией управляющих, что требует постоянных инвестиций в структуры соблюдения норм и подготовки этих специалистов. Для компаний меньшего размера основной проблемой будет именно поддержание этой структуры на основе объема бизнеса, который они генерируют. Регуляторные затраты стали высокими, и, как говорят в рыночном жаргоне, в конечном итоге операция может оказаться невыгодной для такого типа операторов."
Окончание срока также подчеркивает судьбу компаний, которые не смогут пройти эту трансформацию. Существует два основных сценария: не подать заявку в установленный срок или подать заявку и затем получить отказ в авторизации от Центрального банка.
"Кто не подаст заявку на разрешение в переходный срок, на практике теряет привилегию продолжать работать в этом режиме. В частности, в соответствии с установленными в Резолюции 520/2025 директивами, такие компании должны прекратить предоставление услуг по активам виртуальной валюты в течение 30 дней с момента истечения крайнего срока, который, учитывая действующее правило, наступит 29 ноября 2026 года."
"Важно отметить, что нет препятствий для последующей подачи заявки на разрешение со стороны компаний, которые не смогли выполнить крайний срок. Однако логика процедуры будет идентична той, которая применяется к любому другому новому участнику рынка, без переходного правила. Они также могут реорганизовать свой бизнес, чтобы осуществлять деятельность, не требующую этого разрешения, при условии, что изменение будет эффективным, а не просто изменением названия или контракта."
"Нормы, опубликованные Центральным банком о рынке активов виртуальной валюты, не предусматривают специальной возможности обжалования в случае отрицательного решения первой фазы заявки на разрешение (будь то отказ или архивирование). Тем не менее, закон, регулирующий федеральный административный процесс (Закон № 9.784/1999), предоставляет возможность подачи административной жалобы на любое административное решение, будь то по существу или законности, в течение 10 дней. В случае PSAV, скорее всего, Diorf/ЦБ будет отвечать за анализ возможных жалоб."
Этот процесс помогает объяснить, почему концентрация может происходить даже до завершения первого раунда разрешений. Компании, которые считают, что не могут выполнить требования, могут заранее выйти, изменить бизнес-модель или искать партнерства с более крупными участниками.
Криптовалюта попадает под регулирование в условиях ужесточения
По мнению Португеза, одна особенность помогает объяснить ситуацию: рынок активов виртуальной валюты начал эффективно регулироваться в момент более широкого ужесточения правил финансовой системы Бразилии.
В последние годы выявленные уязвимости в финансовой системе привели Центральный банк к ужесточению требований к prudential и изменению критериев, связанных, среди прочего, с капиталом учреждений. Провайдеры активов виртуальной валюты вошли в регулируемую среду именно в этот момент.
"Мое мнение заключается в том, что регуляторный момент влияет на этот переход. PSAV вошли в сферу надзора Центрального банка именно в тот момент, когда Автономия проходит усиление требований к учреждениям и бизнес-моделям финансовой системы. Резолюция BCB № 580/2026, например, хорошо отражает это движение, исключив PSAV из возможности попадания в упрощенный prudential сегмент S5. Для компаний, которые строят свою первую регулируемую структуру, это может означать значительный скачок в затратах на соблюдение норм, гораздо более осуществимый для тех, кто уже располагает капиталом, командами и системами."
Для специалиста негативный эффект заключается именно в том, чтобы начать регулирование рынка, который все еще находится в стадии развития, под высокими требованиями с самого начала. Последствием может стать сокращение числа компаний, способных оставаться независимыми, и увеличение барьеров для новых участников.
Концентрация, однако, может быть не постоянной
Португез считает, что этот первый проект не обязательно определит структуру сектора в долгосрочной перспективе. История финансовой системы Бразилии уже прошла через различные движения концентрации и открытия для конкуренции.
С момента введения Плана Реал в 1994 году и на протяжении второй половины 1990-х годов банковская система прошла через широкую реструктуризацию, характеризующуюся ликвидациями, слияниями, поглощениями и сокращением числа учреждений. Начиная с 2010-х годов, регуляторные изменения и расширение платежных учреждений, финтехов и цифровых банков увеличили приток новых участников и конкуренцию в различных сегментах.
"Структура определенного сегмента SFN может изменяться в зависимости от эволюции регулирования и технологий. Во второй половине 1990-х годов Бразилия пережила банковскую реструктуризацию слияниями, поглощениями и сокращением числа учреждений, особенно касающихся государственных банков, в программе, известной как PROES, начатой в 1996 году. Позже новые правила для платежей и новые бизнес-модели открыли пространство для других участников и увеличили конкуренцию в определенных сегментах, как мы недавно наблюдали с появлением обществ прямого кредита (SCD) и обществ займа между людьми (SEP), регулируемых Центральным банком с 2018 года. Эта история позволяет предположить, что начальная концентрация на крипторынке может, да, быть в конечном итоге последована новой фазой входа и диверсификации в будущем."
По мнению эксперта, текущее ужесточение также может не быть окончательным. По мере того как регулятор лучше узнает динамику и различные бизнес-модели рынка виртуальных активов, в среднесрочной и долгосрочной перспективе может появиться пространство для более индивидуализированных правил и новых регуляторных архитектур.
"По мере накопления опыта надзор будет лучше понимать риски каждой бизнес-модели этого рынка, что может повлиять на формулирование более индивидуализированных и пропорциональных требований к каждой деятельности, к размеру PSAV и к самой сложности, связанной с каждой операцией. Таким образом, при сохранении необходимых контролей есть пространство для снижения затрат, которые не обеспечивают дополнительную защиту, и упрощения входа специализированных компаний, что будет способствовать конкуренции."
Таким образом, первый раунд разрешений также станет испытанием на степень концентрации, созданной новыми правилами, и на то, сколько из этой регуляторной структуры останется по мере того, как рынок и сам надзор будут развиваться.
Цена --
О Паулу Португезе
Пауло Португез — юрист, партнер-консультант юридической фирмы CQM Advogados, магистр права в IDP, с исследованием, посвященным криптоактивам и токенизации финансовых активов, специалист по виртуальным активам в FGV/SP и LLM по экономическому уголовному праву в IDP. Он автор книги "Токенизация финансовых активов: регулирование, риски и инновации на бразильском рынке" (в печати).
Он работал юридическим консультантом ABToken (Бразильская ассоциация виртуальных активов и токенизации) по регуляторным, законодательным и институциональным вопросам, связанным с криптоактивами, токенизацией и цифровой финансовой инфраструктурой. Также имеет опыт работы в системе OCB, занимаясь юридическими и институциональными вопросами, связанными с кооперативным движением.
Отказ от ответственности: Мнения, а также вся информация, представленная в этом анализе цен или статьях, упоминающих проекты, публикуются добросовестно. Читатели должны проводить собственные исследования и проверки. Любое действие, предпринятое читателем, осуществляется на его собственный риск. Bitcoin Block не несет ответственности за любые прямые или косвенные убытки или ущерб.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться

Уолл-стрит фиксирует рост инвестиций в криптовалюты, Bitcoin ETF с притоком 526,7 млн USD

Том Ли связывает распродажу акций в Корее с возможностями на крипторынке

JCBA упорядочила 347 пунктов по управлению подрядчиками в области криптоактивов, выделив управление ключами в отдельную область

Искусственный интеллект «вызов» криптографии? Web3 должен подготовиться заранее, но не спешить с миграцией

BlackRock сокращает риск убытков, продвигая ETF на биткойн

Sam Price указал на отток средств из ETF на Ethereum в течение трех недель

CME планирует запустить фьючерсы на Bitcoin Cash и Uniswap

AnchorWatch Trust Company запускает услугу хранения Bitcoin с страховкой на 370 миллионов долларов

Strategy выкупает акции на 2 миллиарда долларов и игнорирует дешевый Bitcoin

Citrini Research видит возможности в токенизации вне Bitcoin и Ethereum

Архитектура денег: картирование финансовой власти в эпоху биткойна
Жюльен Валле (Finst) о Legend: он раскрывает свои самые безумные криптоистории

Кошелек Bitcoin переместил 411,45 BTC на сумму 33 400 000 долларов на фоне судебного разбирательства

Национальный биткойн-офис Сальвадора проводит пять мероприятий в ноябре под руководством Херберта и Кейзера

Индекс страха и жадности CNN упал до 18 пунктов

Стоимость депозитов в криптовалютных хранилищах превышает 10 млрд USD

От нуля до финансовой свободы: Обзор airdrop HYPE и торговая философия трейдера

BingX, YouHodler и Openbank Santander присоединились к реестру MiCA ЕС

Посты о Черном понедельнике установили рекорд
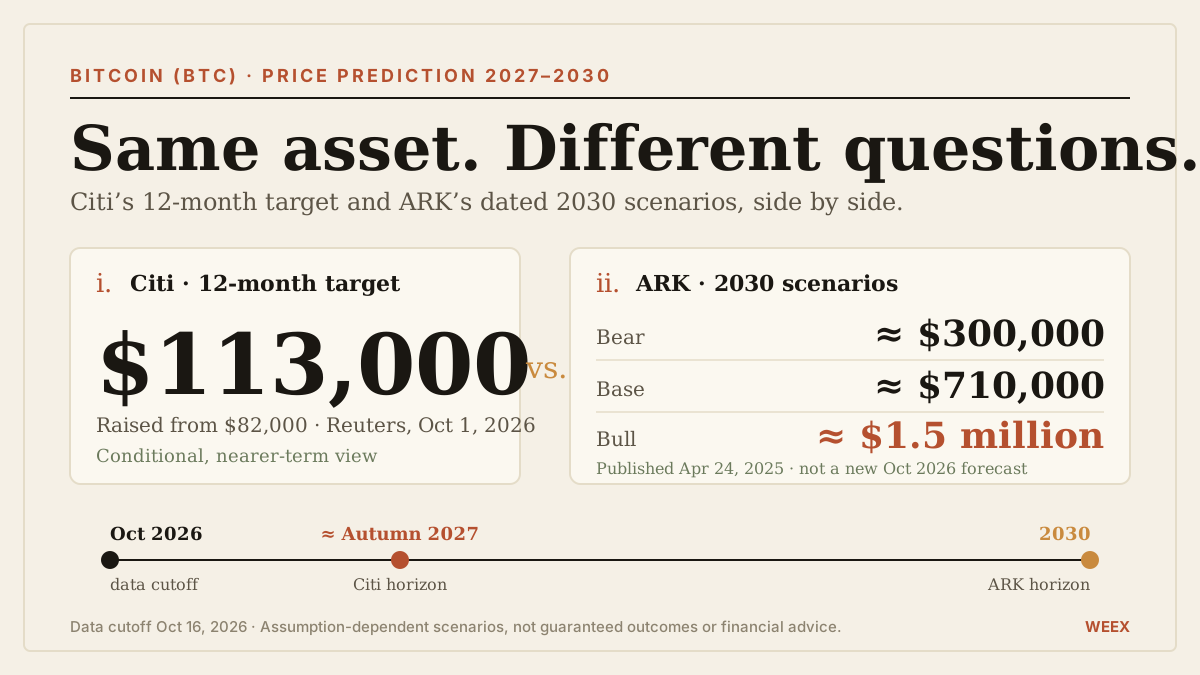
Прогноз цены Биткоина (BTC) на 2027–2030 годы: цель Citi в 113 000 $ и сценарии ARK Кэти Вуд
Прогноз цены Биткоина на 2027–2030 годы: сравниваем цель Citi в 113 000 $ со сценариями ARK с датами публикации, предположениями о спросе, расчетами стоимости и ключевыми рисками.

Ликвидность криптовалюты на пороге перемен! Компания Circle стремится выйти на 40 новых развивающихся рынков
Разработчик Zcash предлагает решение для квантовой конфиденциальности в обменах NEAR Intents

В сети ILITY произошла уязвимость безопасности, мост приостановлен
Пёрл: мечта о биткойне в эпоху ИИ — инновация или просто хайп?
Deutsche Bank начнет хранение биткойнов и эфириума в течение нескольких недель — расширение в Азию к 2027 году

Криптовалюта не нуждается в вашей партии для победы, только в ее кандидатах

Квантовый переход Биткойна не остановится на Биткойне
Aave продвигает предложение о нативном обеспечении биткойнами

Трамп отменяет новые тарифы на Россию перед сроком 18 октября

Глобальная ликвидность: может ли японский нефтяной кризис обрушить казначейские облигации США?
Уолл-стрит фиксирует рост инвестиций в криптовалюты, Bitcoin ETF с притоком 526,7 млн USD
Том Ли связывает распродажу акций в Корее с возможностями на крипторынке
JCBA упорядочила 347 пунктов по управлению подрядчиками в области криптоактивов, выделив управление ключами в отдельную область
Искусственный интеллект «вызов» криптографии? Web3 должен подготовиться заранее, но не спешить с миграцией
BlackRock сокращает риск убытков, продвигая ETF на биткойн
Sam Price указал на отток средств из ETF на Ethereum в течение трех недель


