
ทำไมหุ้น Nebius ร่วงหนักทั้งที่รายได้เติบโต 571%? เจาะผลประกอบการ Q3 ของ NBIS

 เลือกเราขึ้น Google


บทนำ
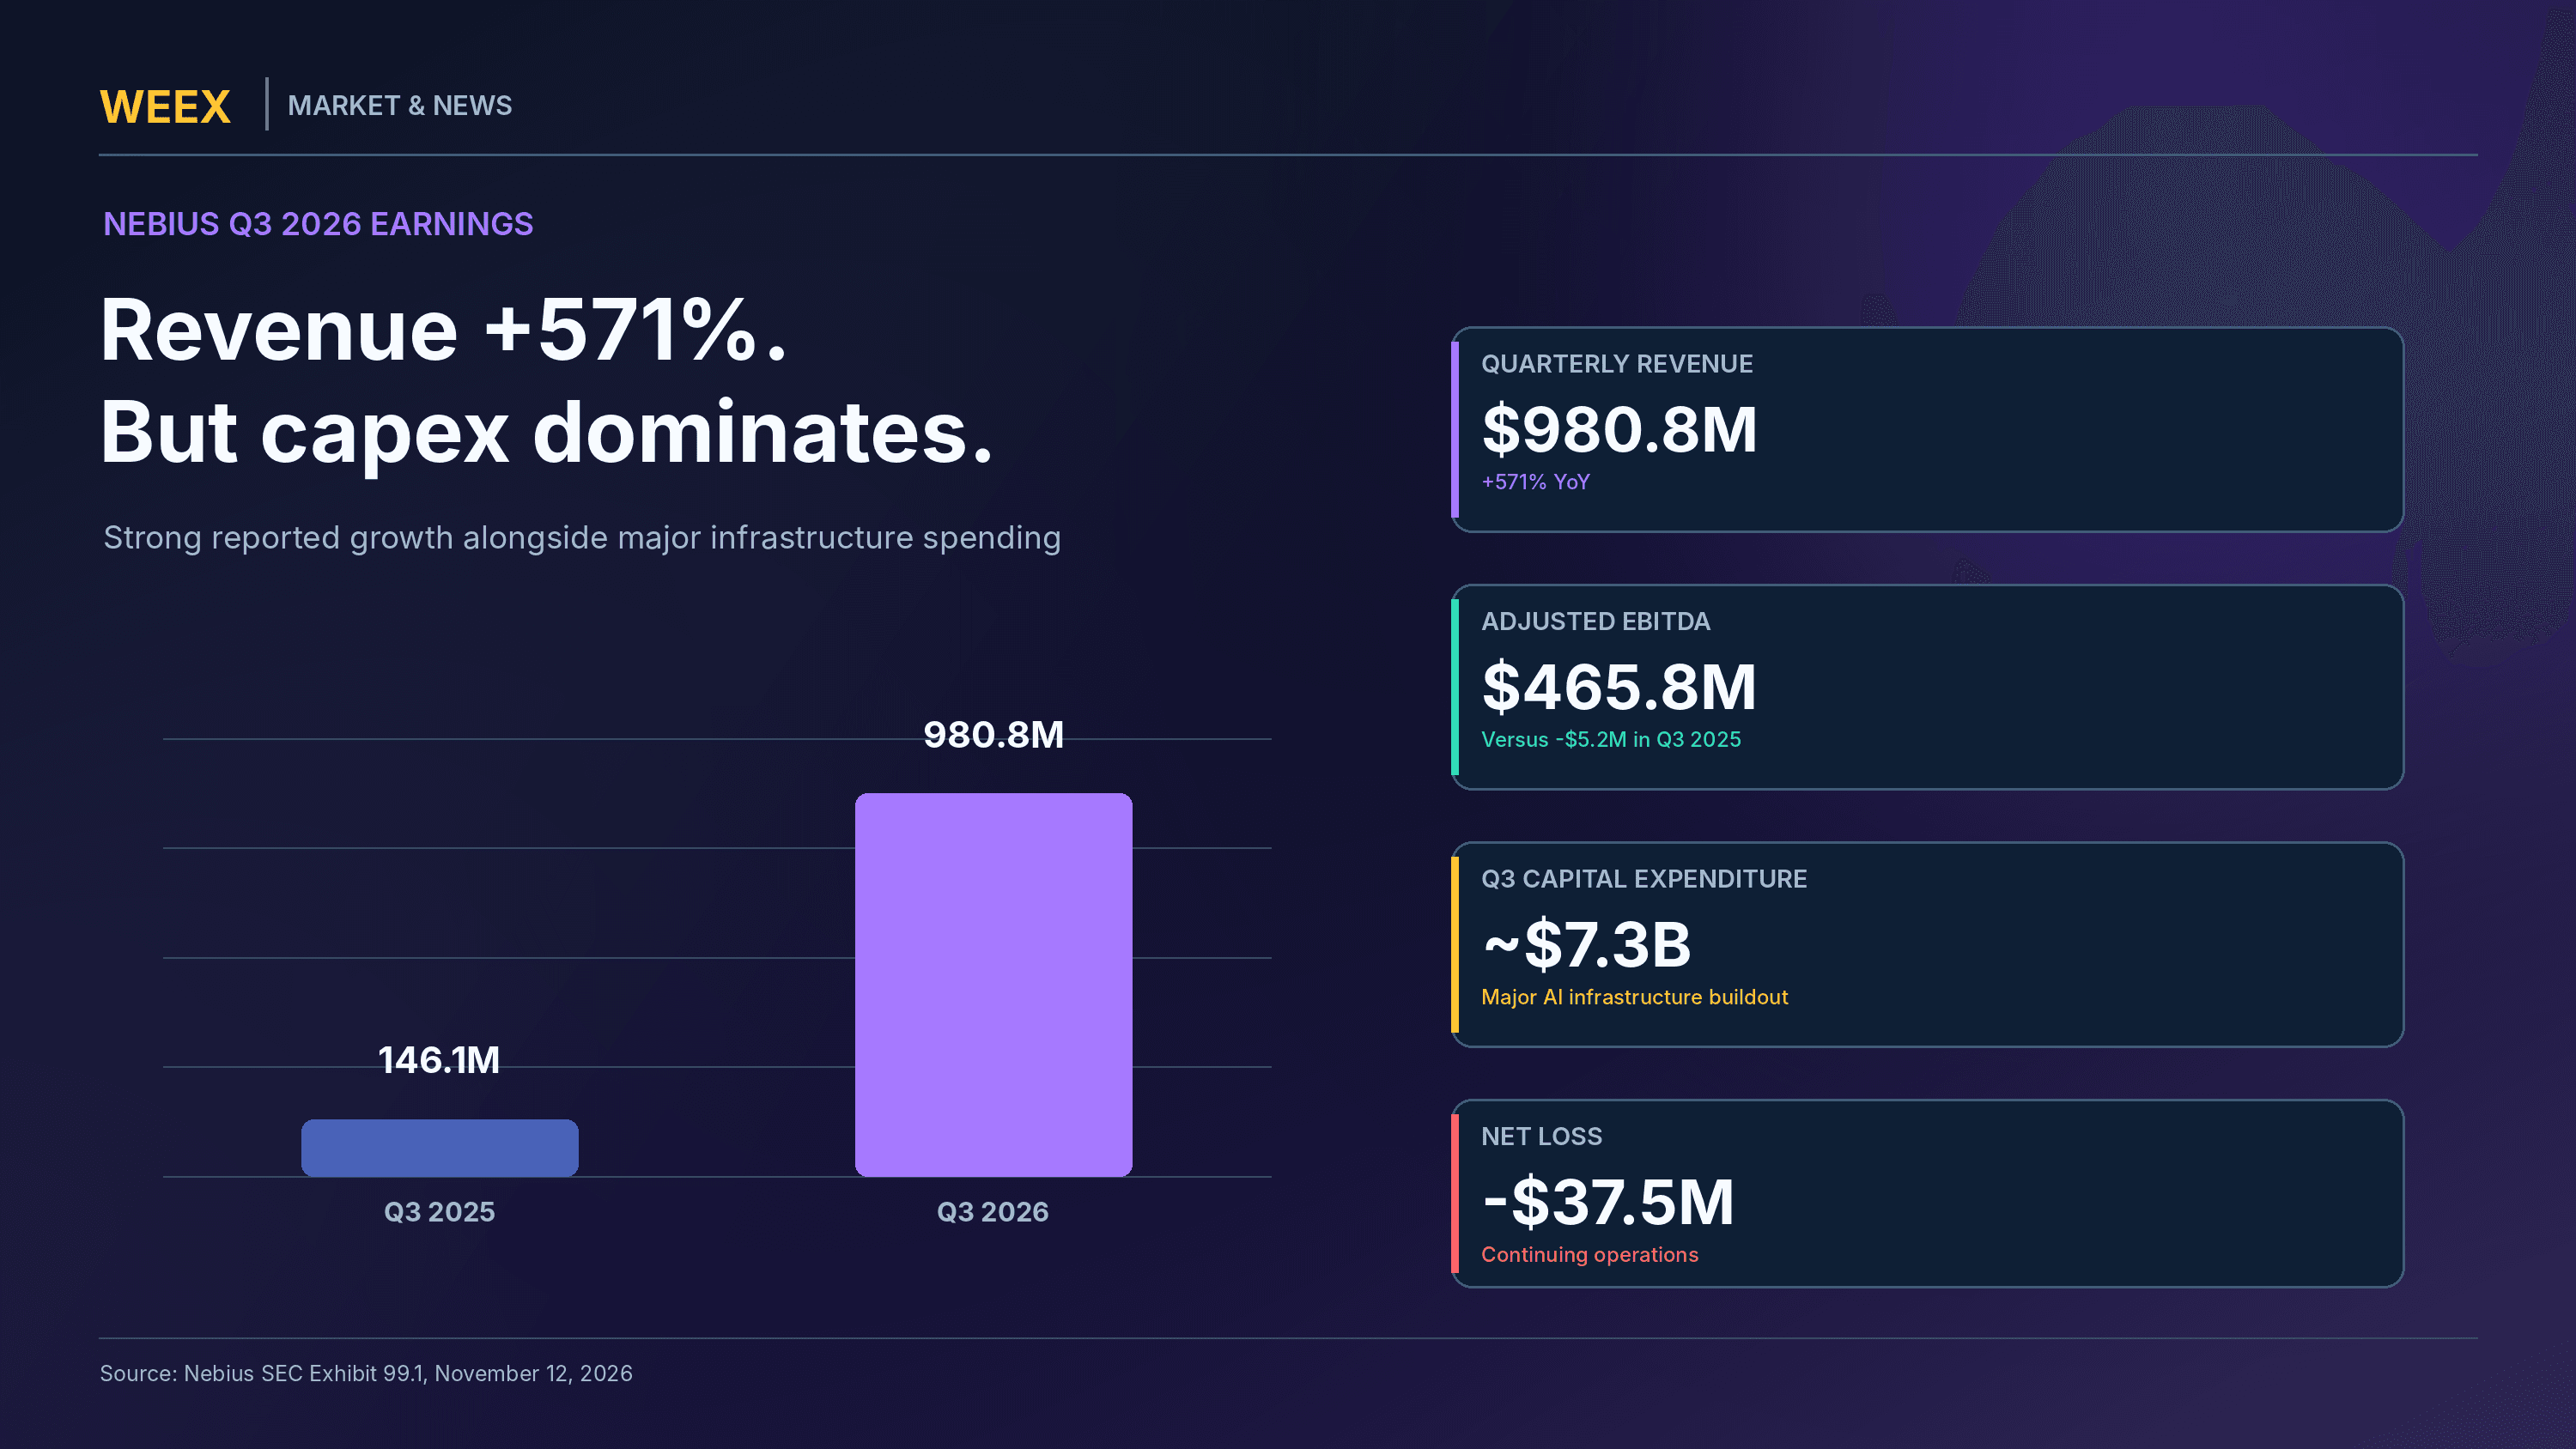
ผลประกอบการ Q3 ปี 2026 ของ Nebius มีตัวเลขพาดหัวที่โดดเด่นอย่างมาก นั่นคือรายได้พุ่งขึ้น 571% เมื่อเทียบกับปีก่อน แตะ $980.8M ซึ่งสูงกว่าที่วอลล์สตรีทคาดการณ์ไว้อย่างมาก อย่างไรก็ตาม หุ้น Nebius Group (NASDAQ: NBIS) ร่วงลงอย่างหนักหลังการประกาศเมื่อ 12/11 โดยปรับตัวลดลงราว 16% ระหว่างการซื้อขาย ขณะที่นักลงทุนให้ความสำคัญกับความล่าช้าของกำลังรองรับจากศูนย์ข้อมูล แนวโน้มระยะใกล้ที่อ่อนแอลง และการขยายโครงสร้างพื้นฐาน AI ของบริษัทที่มีต้นทุนสูงขึ้นเรื่อย ๆ ความแตกต่างนี้ทำให้เกิดคำถามสำคัญว่า เหตุใดนักลงทุนจึงขายหุ้นหลังจากรายได้เติบโตอย่างโดดเด่นเช่นนี้?
คำตอบอยู่ในรายละเอียดที่มองไปข้างหน้าของผลประกอบการ Q3 ปี 2026 ของ Nebius ไม่ใช่เพียงตัวเลขรายได้ที่เป็นข่าวพาดหัว Nebius ระบุว่ากำลังรองรับจากศูนย์ข้อมูลของบุคคลที่สามบางส่วน ซึ่งเดิมคาดว่าจะเริ่มดำเนินงานในปี 2026 จะล่าช้าไปจนถึงครึ่งแรกของปี 2027 ด้วยเหตุนี้ ฝ่ายบริหารจึงคาดว่ารายได้ทั้งปีจะอยู่ใกล้ระดับต่ำสุดของช่วงคาดการณ์เดิมที่ $3B–$3.4B ขณะเดียวกัน บริษัทยังปรับเพิ่มประมาณการรายจ่ายฝ่ายทุนปี 2026 เป็นราว $27B และคาดว่าจะมีแผนลงทุนที่ใหญ่ยิ่งขึ้นมูลค่า $40B–$45B ในปี 2027
สำหรับนักลงทุนที่วิเคราะห์ผลประกอบการ Q3 ปี 2026 ของ Nebius ประเด็นสำคัญไม่ได้อยู่แค่ความต้องการใช้ประมวลผล AI มีอยู่จริงหรือไม่อีกต่อไป การเติบโตของรายได้และสัญญากับลูกค้าของบริษัทบ่งชี้ถึงอุปสงค์จำนวนมาก แต่นักลงทุนยังต้องประเมินด้วยว่า Nebius จะเปิดใช้กำลังรองรับใหม่ได้เร็วแค่ไหน เปลี่ยนอุปสงค์ตามสัญญาให้เป็นรายได้ที่รับรู้ได้อย่างไร และจัดหาเงินทุนเพื่อการขยายธุรกิจโดยไม่ก่อให้เกิดต้นทุนหรือการลดสัดส่วนการถือหุ้นของผู้ถือหุ้นมากเกินไปได้หรือไม่ บทความนี้จะพิจารณาผลประกอบการรายไตรมาส ความสำคัญของรายได้ที่เกิดขึ้นครั้งเดียว ความล่าช้าของศูนย์ข้อมูลที่อยู่เบื้องหลังการปรับแนวโน้ม และ Nebius จะรองรับเป้าหมายการเติบโตอันทะเยอทะยานในปี 2027 ได้หรือไม่
ทำไมหุ้น Nebius ร่วงหลังผลประกอบการ Q3 แข็งแกร่ง?
หุ้น Nebius ปรับตัวลดลงหลังเผยผลประกอบการเมื่อ 12/11 เนื่องจากนักลงทุนให้น้ำหนักกับการปรับแนวโน้มและความต้องการเงินทุนของบริษัทมากกว่าการเติบโตของรายได้รายไตรมาสที่รายงานไว้ Reuters รายงานว่าหุ้นลดลงราว 16% สะท้อนความกังวลเกี่ยวกับความล่าช้าในการเปิดใช้กำลังประมวลผลใหม่และขนาดของแผนการลงทุน
ปฏิกิริยานี้แสดงให้เห็นความแตกต่างสำคัญระหว่างผลการดำเนินงานในอดีตกับความคาดหวังในอนาคต ผลประกอบการรายไตรมาสรายงานสิ่งที่บริษัททำได้ไปแล้ว ขณะที่การประเมินมูลค่าหุ้นสะท้อนสิ่งที่นักลงทุนคาดว่าธุรกิจจะสร้างขึ้นในช่วงหลายปีต่อจากนี้ หากบริษัทเปิดเผยการเติบโตที่โดดเด่น แต่ระบุว่ากำลังรองรับใหม่จะเริ่มดำเนินงานช้ากว่าที่คาดไว้ก่อนหน้านี้ ตลาดอาจปรับลดประมาณการรายได้ระยะใกล้ การสร้างเงินสด หรือผลตอบแทนจากเงินลงทุน
Nebius ยังเข้าสู่การประกาศผลประกอบการพร้อมกับความคาดหวังสูงต่อภาคธุรกิจโครงสร้างพื้นฐาน AI ในวงกว้าง ความต้องการ GPU การประมวลผลประสิทธิภาพสูง และบริการคลาวด์ AI เฉพาะทาง ทำให้นักลงทุนให้มูลค่าสูงกับบริษัทที่สามารถขยายกำลังรองรับได้อย่างรวดเร็ว อย่างไรก็ตาม ความคาดหวังเหล่านี้ขึ้นอยู่กับกำหนดการก่อสร้าง ความพร้อมของพลังงาน สัญญากับลูกค้า และเงื่อนไขการจัดหาเงินทุน ดังนั้น ความล่าช้าในการติดตั้งศูนย์ข้อมูลขนาดใหญ่จึงอาจส่งผลทางการเงินอย่างมีนัยสำคัญ แม้ความต้องการจากลูกค้ายังคงแข็งแกร่ง
ผลประกอบการ Q3 ปี 2026 ของ Nebius: ข้อมูลการเงินสำคัญ
| ตัวชี้วัดทางการเงิน | Q3 ปี 2026 | Q3 ปี 2025 | การเปลี่ยนแปลงเมื่อเทียบกับปีก่อน |
|---|---|---|---|
| รายได้รวม | $980.8M | $146.1M | +571% |
| Adjusted EBITDA | $465.8M | -$5.2M | พลิกเป็นบวก |
| ขาดทุนสุทธิจากการดำเนินงานต่อเนื่อง | -$37.5M | -$119.6M | ขาดทุนลดลงราว 69% |
| กำไรสุทธิปรับปรุงแล้ว | $90.9M | -$100.4M | พลิกเป็นบวก |
| อัตรากำไร Adjusted EBITDA | 47.5% | ติดลบ | ปรับตัวดีขึ้นอย่างมีนัยสำคัญ |
| รายจ่ายฝ่ายทุนใน Q3 | ประมาณ $7.3B | ประมาณ $956M | เพิ่มขึ้นมาก |
| ประมาณการฉันทามติรายได้ | ประมาณ $907.5M | — | รายได้จริงสูงกว่าประมาณการ |
แหล่งข้อมูล: ผลประกอบการทางการเงิน Q3 ปี 2026 ของ Nebius — เอกสาร SEC หมายเลข 99.1, จดหมายถึงผู้ถือหุ้น Q3 ปี 2026 ของ Nebius — เอกสาร SEC หมายเลข 99.2 และ Reuters, 12/11/2026 ตัวเลขปัดเศษตามความเหมาะสม
ตัวเลขทางการเงินแสดงให้เห็นว่า Nebius ขยายธุรกิจอย่างรวดเร็วและปรับปรุงตัวชี้วัดความสามารถในการทำกำไรหลายรายการ Adjusted EBITDA อยู่ที่ $465.8M หรือคิดเป็นประมาณ 47.5% ของรายได้ที่รายงาน ขณะเดียวกัน ขาดทุนสุทธิจากการดำเนินงานต่อเนื่องตามหลัก GAAP ลดลงอย่างมาก แม้บริษัทยังไม่สามารถทำกำไรสุทธิเป็นบวกตามตัวชี้วัดดังกล่าวได้
นักลงทุนไม่ควรมอง Adjusted EBITDA ว่าเทียบเท่ากับกระแสเงินสดอิสระ EBITDA ไม่รวมค่าเสื่อมราคา ค่าตัดจำหน่าย ดอกเบี้ย ภาษี และรายการปรับปรุงบางประการ ขณะที่ Nebius ต้องลงทุนเงินสดจำนวนมากใน GPU ศูนย์ข้อมูล และโครงสร้างพื้นฐานสนับสนุน ดังนั้น ความสามารถของบริษัทในการสร้างกำไรจากการดำเนินงานจึงต้องพิจารณาควบคู่กับภาระผูกพันด้านรายจ่ายฝ่ายทุนที่สูงกว่ามาก
รายได้ของ Nebius เติบโต 571% ในหนึ่งปีได้อย่างไร?
Nebius ดำเนินแพลตฟอร์มคลาวด์ AI ที่ให้บริการโครงสร้างพื้นฐานด้านการประมวลผลแก่ธุรกิจที่พัฒนาและนำระบบปัญญาประดิษฐ์ไปใช้งาน บริการของบริษัทประกอบด้วยการประมวลผลด้วย GPU ซอฟต์แวร์คลาวด์ AI และโครงสร้างพื้นฐานแบบมีการจัดการ ซึ่งออกแบบมาเพื่อรองรับการฝึกโมเดล การอนุมาน และงานอื่น ๆ ที่ต้องใช้การประมวลผลสูง
เมื่อลูกค้าเพิ่มการใช้จ่ายกับแอปพลิเคชัน AI พวกเขาจำเป็นต้องเข้าถึงฮาร์ดแวร์ประสิทธิภาพสูงและบริการที่เกี่ยวข้อง Nebius ขยายกำลังรองรับที่มีให้บริการผ่านศูนย์ข้อมูลของตนเองและสถานที่ของบุคคลที่สามบางแห่งเพื่อรองรับความต้องการดังกล่าว การเติบโตในไตรมาสนี้สะท้อนกำลังประมวลผลเพิ่มเติมที่เปิดใช้งานในช่วงปีก่อนหน้า รวมถึงรายได้จากข้อตกลงเชิงพาณิชย์รูปแบบใหม่
ตามจดหมายถึงผู้ถือหุ้นของบริษัท Nebius AI Cloud สร้างรายได้ $973.8M ใน Q3 ปี 2026 คิดเป็นประมาณ 99% ของรายได้รวม นับเป็นการเติบโต 643% จากช่วงเดียวกันในปี 2025 ซึ่งยืนยันว่าธุรกิจโครงสร้างพื้นฐาน AI หลักเป็นปัจจัยสำคัญที่สุดที่ขับเคลื่อนการขยายตัวของบริษัท
รายได้ที่เกิดขึ้นครั้งเดียวมีบทบาทอย่างไร?
หนึ่งในรายละเอียดสำคัญที่สุดของรายงานคือ รายได้ไตรมาส 3 ราว $325M มาจากกิจกรรมที่ไม่เกิดขึ้นเป็นประจำ ซึ่งเกี่ยวข้องกับรูปแบบธุรกิจที่ใช้สินทรัพย์น้อยของ Nebius ในรูปแบบนี้ พันธมิตรเป็นผู้จัดหาเงินทุนสำหรับกำลังประมวลผล ขณะที่ Nebius ให้บริการสถาปัตยกรรมโครงสร้างพื้นฐาน ซอฟต์แวร์คลาวด์ และเทคโนโลยีที่เกี่ยวข้อง
รายได้นี้รวมอยู่ในผลประกอบการที่บริษัทรายงานอย่างถูกต้อง แต่การจัดประเภทว่าไม่เกิดขึ้นเป็นประจำมีความสำคัญต่อการประเมินความยั่งยืนของการเติบโตในแต่ละไตรมาส ไม่ควรนำค่าติดตั้งหรือค่าการเตรียมระบบที่จ่ายครั้งเดียวไปคาดการณ์ว่าจะเกิดขึ้นในทุกไตรมาสถัดไปโดยอัตโนมัติ
รายได้ส่วนเพิ่ม $325M คิดเป็นประมาณ 33.1% ของรายได้ Q3 ที่ Nebius รายงานไว้ที่ $980.8M เมื่อนำจำนวนดังกล่าวออก จะเหลือรายได้จากกิจกรรมอื่นประมาณ $655.8M อย่างไรก็ตาม การหักลบนี้เป็นเพียงตัวอย่างเพื่อการวิเคราะห์ ไม่ใช่ตัวชี้วัดรายได้ประจำอย่างเป็นทางการ เนื่องจากการรับรู้รายได้ในแต่ละส่วนของธุรกิจขึ้นอยู่กับสัญญาและข้อตกลงทางบัญชีแต่ละรายการ
รายได้ที่รายงานเทียบกับรายได้ส่วนที่ไม่เกิดขึ้นประจำ
| องค์ประกอบของรายได้ | จำนวนเงิน Q3 ปี 2026 | สัดส่วนของรายได้รวม |
|---|---|---|
| รายได้รวมที่รายงาน | $980.8M | 100% |
| รายได้จากธุรกิจใช้สินทรัพย์น้อยที่ระบุว่าไม่เกิดขึ้นประจำ | ประมาณ $325M | ประมาณ 33.1% |
| รายได้อื่นที่รายงาน | ประมาณ $655.8M | ประมาณ 66.9% |
แหล่งข้อมูล: จดหมายถึงผู้ถือหุ้น Q3 ปี 2026 ของ Nebius คำนวณเปอร์เซ็นต์จากจำนวนเงินที่รายงาน แถวสุดท้ายไม่ใช่ตัวชี้วัดรายได้ประจำที่บริษัทรายงาน
ความแตกต่างนี้ไม่ได้ลดทอนการเติบโตพื้นฐานของธุรกิจคลาวด์ AI ของ Nebius แต่ช่วยอธิบายว่าเหตุใดนักลงทุนจึงควรระมัดระวังเมื่อนำอัตราการเติบโตพาดหัว 571% ไปคาดการณ์ต่อ บริษัทอาจสร้างรายได้จากธุรกิจใช้สินทรัพย์น้อยเพิ่มเติมในช่วงถัดไป เมื่อมีพันธมิตรนำรูปแบบโครงสร้างพื้นฐานของบริษัทไปใช้มากขึ้น แต่ช่วงเวลาและขนาดของรายได้เหล่านั้นจะขึ้นอยู่กับสัญญาใหม่และความคืบหน้าของการติดตั้ง
Nebius ระบุว่าคาดว่ากิจกรรมแบบใช้สินทรัพย์น้อยจะกลายเป็นส่วนประกอบทางธุรกิจที่เกิดขึ้นสม่ำเสมอมากขึ้นเมื่อความร่วมมือขยายตัว ความยั่งยืนของความคาดหวังนี้ยังเป็นประเด็นสำคัญที่ต้องติดตามจากรายงานผลประกอบการในอนาคต
ราคา --
ทำไม Nebius จึงปรับลดแนวโน้มรายได้ปี 2026?
Nebius ปรับความคาดหวังระยะใกล้เนื่องจากกำลังประมวลผลจากบุคคลที่สามบางส่วน ซึ่งมีกำหนดเริ่มดำเนินงานในปี 2026 ถูกเลื่อนออกไปจนถึงครึ่งแรกของปี 2027 บริษัทเน้นย้ำว่าสัญญากับลูกค้าที่เกี่ยวข้องยังคงมีผลอยู่ หมายความว่าปัญหาอยู่ที่ช่วงเวลาการส่งมอบและการสร้างรายได้ ไม่ใช่การยกเลิกข้อตกลงเหล่านั้น
นี่เป็นความแตกต่างสำคัญสำหรับบริษัทโครงสร้างพื้นฐาน AI สัญญาที่ลงนามแล้วแสดงถึงข้อผูกพันทางการค้า แต่โดยทั่วไปแล้วการรับรู้รายได้จะเป็นไปตามภาระหน้าที่ในการปฏิบัติตามสัญญาและกฎเกณฑ์ทางบัญชีที่เกี่ยวข้อง หากกำลังประมวลผลตามสัญญาพร้อมให้บริการช้ากว่ากำหนด รายได้จากการดำเนินงานของกำลังประมวลผลดังกล่าวก็อาจเลื่อนไปยังช่วงเวลาถัดไปด้วย
ปัจจุบัน Nebius คาดว่ารายได้ปี 2026 จะอยู่ใกล้ระดับต่ำสุดของช่วงเดิมที่ $3B–$3.4B นอกจากนี้ บริษัทยังเลื่อนเป้าหมายรายได้จากการดำเนินงานต่อปีแบบปรับเป็นอัตรารายปีที่มากกว่า $7B จาก 12/2026 ไปเป็น 02/2027 ซึ่งล่าช้าประมาณสองเดือน
แนวโน้มปี 2026 ของ Nebius: มีอะไรเปลี่ยนแปลง?
| ตัวชี้วัด | แนวโน้มก่อนหน้า | แนวโน้มที่ปรับปรุงแล้ว |
|---|---|---|
| รายได้ทั้งปี | $3B–$3.4B | คาดว่าจะอยู่ใกล้ระดับต่ำสุดของช่วงดังกล่าว |
| รายจ่ายฝ่ายทุนทั้งปี | $20B–$25B | ประมาณ $27B |
| อัตรากำไร Adjusted EBITDA | ประมาณ 40% | ไม่เปลี่ยนแปลง |
| เป้าหมายรายได้จากการดำเนินงานต่อปีแบบปรับเป็นอัตรารายปี | $7B–$9B ภายในเดือนธันวาคม | คาดว่าจะเกิน $7B ในเดือนกุมภาพันธ์ |
| ช่วงเวลาที่กำลังรองรับพร้อมใช้งาน | การเพิ่มกำลังรองรับบางส่วนในปี 2026 | กำลังรองรับจากบุคคลที่สามบางส่วนเลื่อนไปเป็น H1 ปี 2027 |
| เป้าหมายกำลังไฟฟ้าตามสัญญาสิ้นปี | 5 GW | ไม่เปลี่ยนแปลง |
แหล่งข้อมูล: จดหมายถึงผู้ถือหุ้น Q3 ปี 2026 ของ Nebius, 12/11/2026
การปรับแนวโน้มมีความสำคัญ เพราะก่อนหน้านี้นักลงทุนคาดว่าจะสามารถเปลี่ยนโครงสร้างพื้นฐานใหม่ให้เป็นรายได้ได้เร็วกว่าเดิม แม้สัญญาอาจยังมีมูลค่าทางการค้า แต่การได้รับรายได้ที่เกี่ยวข้องช้าลงหลายเดือนอาจเปลี่ยนแปลงประมาณการทางการเงินและความต้องการเงินทุน
อย่างไรก็ตาม เป้าหมายรายได้ที่ล่าช้าไม่ได้หมายความว่าอุปสงค์ระยะยาวจะลดลงอย่างแน่นอน Nebius ยังคงรายงานข้อผูกพันจากลูกค้าที่แข็งแกร่งและคาดว่าจะขยายกำลังประมวลผลอย่างมาก ความไม่แน่นอนสำคัญอยู่ที่บริษัทจะดำเนินการก่อสร้างและติดตั้งตามกำหนดได้อย่างสม่ำเสมอเพียงพอที่จะบรรลุแนวโน้มในอนาคตหรือไม่
เกิดอะไรขึ้นกับศูนย์ข้อมูลแห่งใหม่ในนิวเจอร์ซีย์?
Nebius ระบุว่าโครงการติดตั้งในนิวเจอร์ซีย์ ซึ่งรวมถึงกำลังรองรับที่ทำสัญญากับ Microsoft เป็นหนึ่งในโครงการที่ได้รับผลกระทบจากการเปลี่ยนแปลงกำหนดเวลา บริษัทกำลังปรับเปลี่ยนระบบจ่ายพลังงานของสถานที่ดังกล่าวให้ใช้เซลล์เชื้อเพลิงของ Bloom Energy และคาดว่าจะส่งมอบกำลังรองรับที่ทำสัญญากับ Microsoft ได้มากกว่าครึ่งหนึ่งภายในสิ้นปี 2026
ส่วนที่เหลือมีกำหนดส่งมอบในไตรมาสที่สองของปี 2027 ตามที่ฝ่ายบริหารระบุ การจัดหาพลังงานชั่วคราวบางส่วนถูกยกเลิกก่อนเปลี่ยนไปใช้โครงสร้างพื้นฐานพลังงานถาวร ซึ่งส่งผลต่อกำหนดการส่งมอบ
กรณีนี้แสดงให้เห็นว่าเหตุใดการเติบโตของโครงสร้างพื้นฐาน AI จึงไม่ได้ขึ้นอยู่กับการจัดหา GPU เท่านั้น ศูนย์ข้อมูลยังต้องใช้พลังงานไฟฟ้าจำนวนมาก ระบบทำความเย็น เครือข่าย และความพร้อมของสถานที่ แม้ศูนย์ข้อมูลจะมีความต้องการจากลูกค้าและข้อตกลงทางการค้าแล้ว แต่ก็อาจยังไม่สามารถสร้างรายได้เต็มตามที่คาดไว้จนกว่าโครงสร้างพื้นฐานทางกายภาพที่จำเป็นจะพร้อมใช้งาน
ช่วงเวลาของการเปิดใช้งานโครงการเหล่านี้จะเป็นตัวชี้วัดสำคัญในการประเมินความสามารถของ Nebius ในการดำเนินงานในช่วงครึ่งแรกของปี 2027
Nebius ใช้จ่ายกับโครงสร้างพื้นฐาน AI มากเกินไปหรือไม่?
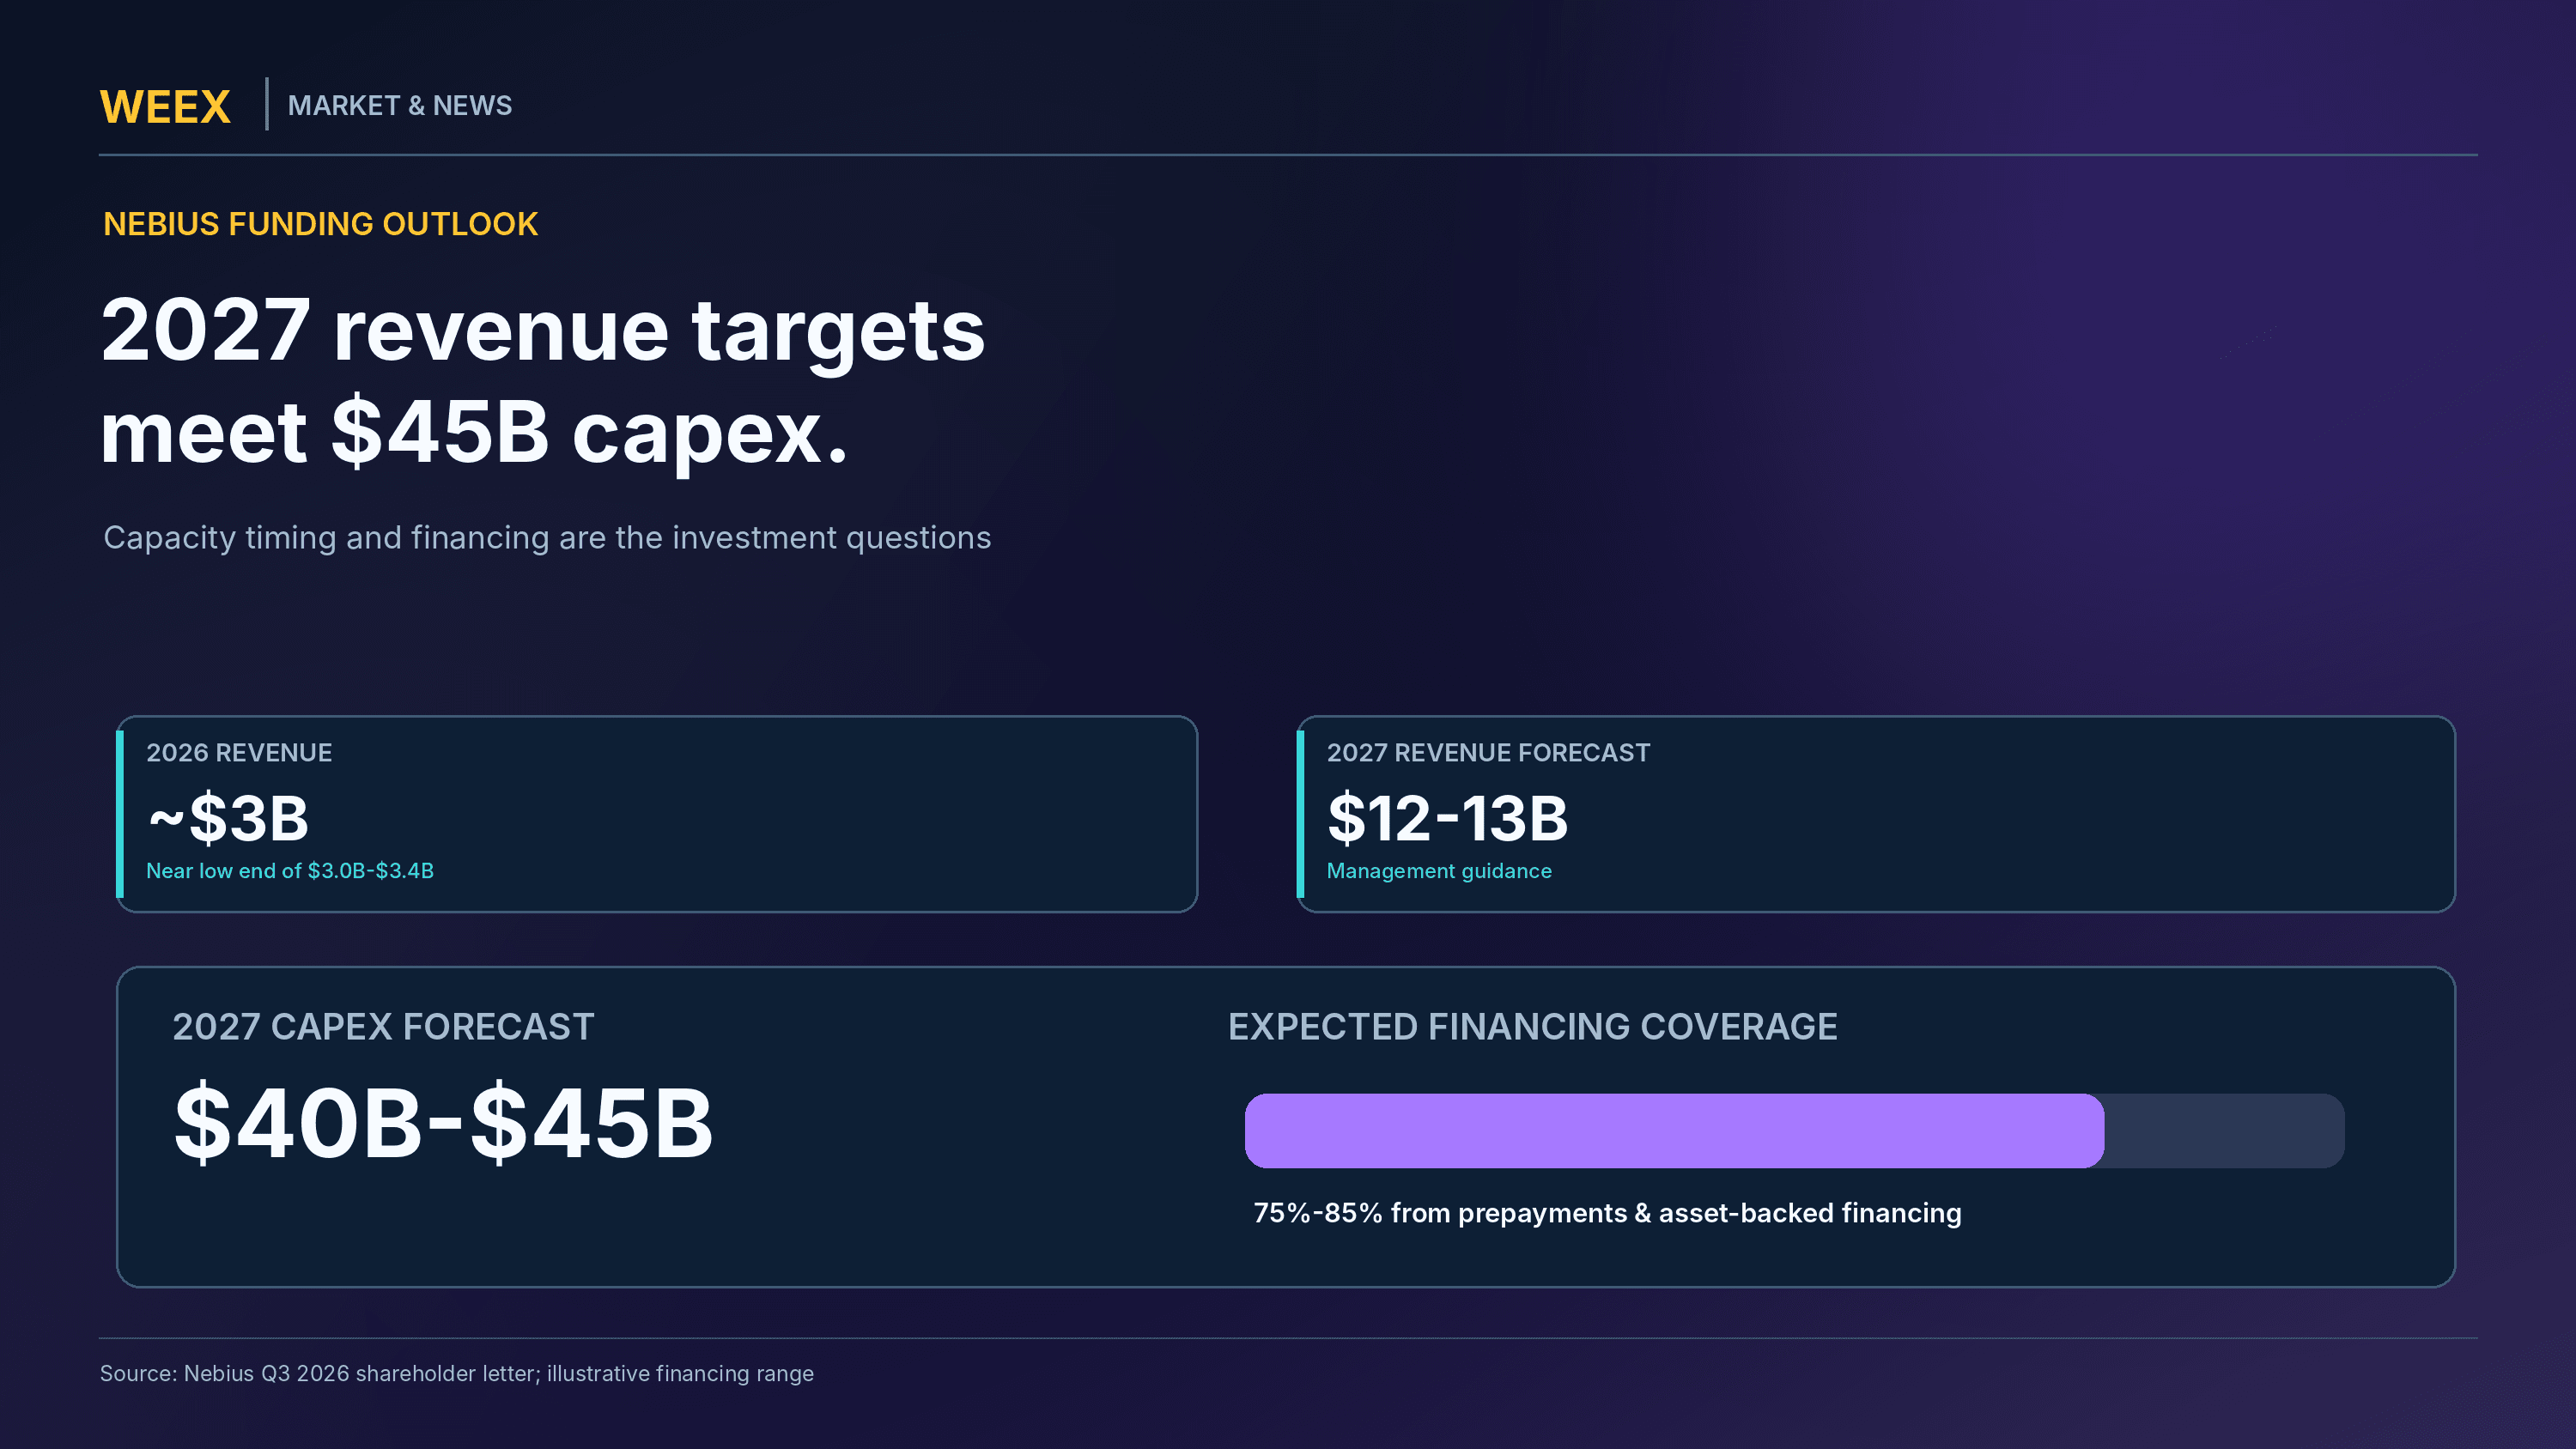
แนวโน้มรายจ่ายฝ่ายทุนของ Nebius เป็นอีกเหตุผลสำคัญที่ทำให้นักลงทุนตอบรับรายงานผลประกอบการในเชิงลบ บริษัทปรับเพิ่มประมาณการค่าใช้จ่ายปี 2026 เป็นราว $27B เทียบกับประมาณการเดิมที่ $20B–$25B สำหรับปี 2027 ฝ่ายบริหารตั้งเป้าการลงทุนที่สูงยิ่งขึ้นไว้ที่ $40B–$45B
ค่าใช้จ่ายส่วนใหญ่สนับสนุนกำลังประมวลผลใหม่ GPU ฮาร์ดแวร์ที่เกี่ยวข้อง และการขยายศูนย์ข้อมูล การลงทุนเหล่านี้อาจสร้างสินทรัพย์ที่สร้างรายได้ต่อเนื่องได้หลายปี แต่ต้องใช้เงินทุนจำนวนมากก่อนที่กำไรและกระแสเงินสดที่เกี่ยวข้องจะเกิดขึ้นอย่างเต็มที่
ขนาดการลงทุนโดดเด่นเป็นพิเศษเมื่อเทียบกับรายได้ในปัจจุบันของบริษัท Nebius คาดว่าจะมีรายได้ประมาณ $3B ในปี 2026 ขณะที่วางแผนรายจ่ายฝ่ายทุนไว้ราว $27B สำหรับปี 2027 บริษัทคาดการณ์รายได้ที่ $12B–$13B เทียบกับค่าใช้จ่าย $40B–$45B
แนวโน้มรายได้และรายจ่ายลงทุนของ Nebius
| ตัวชี้วัด | แนวโน้มปี 2026 | แนวโน้มปี 2027 |
|---|---|---|
| รายได้ | ใกล้ระดับต่ำสุดของช่วง $3B–$3.4B | $12B–$13B |
| รายจ่ายฝ่ายทุน | ประมาณ $27B | $40B–$45B |
| อัตรากำไร Adjusted EBITDA | ประมาณ 40% | ไม่ได้ระบุเป็นเป้าหมายเต็มปีในระดับเดียวกัน |
| ความสามารถในการทำกำไรก่อนหักภาษี | ไม่ได้ระบุเป้าหมายสิ้นปีไว้ที่นี่ | ตั้งเป้าคุ้มทุนใน Q4 |
| กำลังรองรับใหม่ | เดินหน้าขยายต่อเนื่อง | ตั้งเป้าเพิ่มมากกว่า 1 GW ต่อปี |
| สัดส่วนรายจ่ายฝ่ายทุนที่คาดว่าจะครอบคลุมด้วยเงินจ่ายล่วงหน้าจากลูกค้าและเงินทุนที่มีสินทรัพย์ค้ำประกัน | — | 75%–85% |
แหล่งข้อมูล: จดหมายถึงผู้ถือหุ้นของ Nebius เมื่อ 12/11/2026
หากใช้ค่ากึ่งกลางของช่วงประมาณการปี 2027 รายจ่ายฝ่ายทุนที่วางแผนไว้ราว $42.5B จะคิดเป็น 3.4 เท่าของรายได้ต่อปีที่คาดการณ์ไว้ $12.5B การเปรียบเทียบนี้ไม่ได้หมายความว่าบริษัทคาดว่าจะขาดทุนเท่ากับส่วนต่าง รายจ่ายฝ่ายทุนคือการลงทุนในสินทรัพย์ ขณะที่รายได้และกำไรบันทึกตามหลักเกณฑ์ทางบัญชีที่แตกต่างกัน
อย่างไรก็ตาม อัตราส่วนนี้แสดงให้เห็นถึงขนาดการขยายธุรกิจที่ไม่ธรรมดาของบริษัท ธุรกิจที่ลงทุนหลายเท่าของรายได้ต่อปีจำเป็นต้องเข้าถึงแหล่งเงินทุนที่เชื่อถือได้ ดำเนินการก่อสร้างตามกำหนด และสร้างผลตอบแทนจากสินทรัพย์ที่ติดตั้งแล้วให้เพียงพอในระยะยาว
หากศูนย์ข้อมูลใหม่เริ่มดำเนินงานช้ากว่าที่คาด บริษัทอาจต้องแบกรับต้นทุนเงินทุนต่อไปนานขึ้นก่อนจะได้รับรายได้จากลูกค้าที่เกี่ยวข้อง เรื่องนี้ทำให้ผลประกอบการอ่อนไหวต่อความล่าช้าในการก่อสร้างและต้นทุนเงินทุน แม้ความต้องการบริการ AI จะยังแข็งแกร่งก็ตาม
Nebius จะจัดหาเงินทุนสำหรับค่าใช้จ่ายสูงถึง $45B ในปี 2027 ได้อย่างไร?
Nebius ระบุว่ารูปแบบการจัดหาเงินทุนของบริษัทดีขึ้น เนื่องจากสัญญากับลูกค้ามีขนาดใหญ่ขึ้นและรวมการชำระเงินล่วงหน้าจำนวนมากขึ้น ตามข้อมูลจากฝ่ายบริหาร เงินจ่ายล่วงหน้าจากข้อตกลงที่ลงนามใน Q3 ครอบคลุมรายจ่ายฝ่ายทุนที่เกี่ยวข้องมากกว่า 100% เทียบกับประมาณ 50%–60% สำหรับข้อตกลงลักษณะเดียวกันใน Q2
สำหรับปี 2027 บริษัทคาดว่าเงินจ่ายล่วงหน้าจากลูกค้าและเงินทุนที่มีสินทรัพย์ค้ำประกัน ซึ่งมีสัญญากับลูกค้าเกรดลงทุนเป็นหลักประกัน จะครอบคลุมรายจ่ายฝ่ายทุนตามแผนประมาณ 75%–85% วิธีนี้จะลดการพึ่งพาการออกหุ้นสามัญหรือการกู้ยืมแบบไม่มีหลักประกัน แต่ไม่ได้ขจัดความเสี่ยงด้านเงินทุนทั้งหมด
Nebius ยังรายงานว่ามีเงินสดและรายการเทียบเท่าเงินสดประมาณ $7.4B ณ สิ้นไตรมาส 3 ข้อตกลงจัดหาเงินทุนในวงกว้างของบริษัทยังรวมถึงหุ้นกู้แปลงสภาพ วงเงินสินเชื่อที่มีหลักประกัน และโครงการออกหุ้นด้วย
การครอบคลุมรายจ่ายฝ่ายทุน 75%–85% หมายความว่าอย่างไรในทางปฏิบัติ?
ตัวอย่างต่อไปนี้ใช้ค่ากึ่งกลางของประมาณการรายจ่ายฝ่ายทุนปี 2027 ของ Nebius หรือ $42.5B
| ตัวอย่างการคำนวณเงินทุน | ครอบคลุม 75% | ครอบคลุม 85% |
|---|---|---|
| สมมติรายจ่ายฝ่ายทุนปี 2027 | $42.5B | $42.5B |
| จำนวนที่ครอบคลุมด้วยเงินจ่ายล่วงหน้าและเงินทุนที่มีสินทรัพย์ค้ำประกัน | $31.88B | $36.13B |
| จำนวนเงินส่วนที่เหลือ | $10.63B | $6.38B |
แหล่งข้อมูล: ตัวอย่างการคำนวณจากแนวโน้มรายจ่ายฝ่ายทุน $40B–$45B และสมมติฐานการครอบคลุมเงินทุน 75%–85% ที่ Nebius เผยแพร่ นี่ไม่ใช่ประมาณการอย่างเป็นทางการเกี่ยวกับช่องว่างด้านเงินทุน
ไม่ควรเรียกจำนวนเงินที่เหลือในตัวอย่างนี้ว่าเป็นยอดขาดเงินทุนโดยอัตโนมัติ บริษัทอาจใช้เงินสดที่มีอยู่ กระแสเงินสดจากการดำเนินงาน เงินทุนเพิ่มเติม หรือทรัพยากรอื่นเพื่อสนับสนุนแผนงาน การคำนวณนี้เพียงแสดงให้เห็นว่าเหตุใดต้นทุนและความพร้อมของทรัพยากรเหล่านั้นจึงยังมีความสำคัญทางการเงิน
เงินจ่ายล่วงหน้าจากลูกค้ายังมาพร้อมกับข้อผูกพัน การได้รับเงินสดก่อนให้บริการอาจช่วยเพิ่มเงินทุนระยะใกล้ แต่บริษัทยังคงต้องส่งมอบกำลังประมวลผลตามสัญญา หากการก่อสร้างล่าช้า เงินจ่ายล่วงหน้าไม่ได้ทำให้ความท้าทายด้านการดำเนินงานหายไป
เงินทุนที่มีสินทรัพย์ค้ำประกันก็มีความเสี่ยงของตนเอง เช่น ต้นทุนดอกเบี้ย ข้อกำหนดด้านหลักประกัน และการพึ่งพาคุณภาพของสัญญากับลูกค้าที่เป็นสินทรัพย์อ้างอิง ดังนั้น นักลงทุนควรประเมินเงื่อนไขการจัดหาเงินทุนควบคู่ไปกับเปอร์เซ็นต์ความครอบคลุมที่พาดหัวไว้
Nebius จะทำรายได้ $12B–$13B ในปี 2027 ได้หรือไม่?
Nebius คาดการณ์รายได้ปี 2027 ที่ $12B–$13B หรือประมาณสี่เท่าของยอดขายที่คาดไว้ในปี 2026 บริษัทยังตั้งเป้าคุ้มทุนก่อนหักภาษีในไตรมาสที่สี่ของปี 2027 ซึ่งอาจเป็นการปรับปรุงสถานะความสามารถในการทำกำไรในปัจจุบันอย่างมีนัยสำคัญ
การบรรลุเป้าหมายเหล่านั้นจำเป็นต้องเปิดใช้งานกำลังประมวลผลใหม่จำนวนมาก ฝ่ายบริหารคาดว่าจะนำกำลังรองรับใหม่มากกว่า 1 กิกะวัตต์มาเปิดใช้งานในแต่ละปี และเน้นย้ำว่าบริษัทต้องการใช้ศูนย์ข้อมูลที่ตนเองเป็นเจ้าของและควบคุมมากขึ้น
โครงสร้างพื้นฐานที่บริษัทเป็นเจ้าของอาจช่วยให้ Nebius ควบคุมกำหนดการก่อสร้าง การติดตั้งอุปกรณ์ และเศรษฐศาสตร์การดำเนินงานระยะยาวได้โดยตรงกว่าการพึ่งพาผู้ดำเนินงานสถานที่ภายนอก อย่างไรก็ตาม การสร้างสถานที่ที่บริษัทเป็นเจ้าของก็ต้องใช้เงินลงทุนล่วงหน้าจำนวนมากและมีความเสี่ยงในการดำเนินโครงการโครงสร้างพื้นฐาน
เหตุใดการส่งมอบกำลังรองรับจึงสำคัญกว่าการประกาศสัญญา?
บริษัทโครงสร้างพื้นฐาน AI อาจประกาศมูลค่าสัญญาจำนวนมากก่อนที่ทรัพยากรประมวลผลที่เกี่ยวข้องทั้งหมดจะพร้อมใช้งาน ข้อตกลงที่ลงนามแล้วเป็นหลักฐานที่มีคุณค่าถึงความต้องการจากลูกค้า แต่ไม่ได้หมายความว่าจะเกิดรายได้ทันทีเสมอไป
ตัวอย่างเช่น หากลูกค้าลงนามในข้อตกลงระยะเวลาหลายปีสำหรับกำลังประมวลผล AI ที่จะทยอยพร้อมใช้งาน บริษัทอาจทยอยรับรู้รายได้จากบริการเมื่อปฏิบัติตามภาระหน้าที่ที่เกี่ยวข้อง หากกำลังรองรับในขั้นตอนที่วางแผนไว้ล่าช้า รายได้ที่เกี่ยวข้องก็อาจเลื่อนไปยังรอบการรายงานถัดไป
เรื่องนี้อธิบายได้ว่าเหตุใดข้อผูกพันใหม่จากลูกค้าและความล่าช้าของกำลังรองรับที่ Nebius รายงานจึงเกิดขึ้นพร้อมกันได้ บริษัทอาจมีความต้องการที่แข็งแกร่ง แต่ยังเผชิญแรงกดดันต่อรายได้ระยะใกล้ เพราะโครงสร้างพื้นฐานทางกายภาพยังไม่พร้อมให้บริการลูกค้า
ดังนั้น หลักฐานที่สำคัญที่สุดในปี 2027 จะรวมถึงการส่งมอบศูนย์ข้อมูลที่แล้วเสร็จ กำลังรองรับที่เปิดใช้งานจริง รายได้ที่เกิดขึ้นจริง การสร้างกระแสเงินสด และสัญญากับลูกค้ายังคงสนับสนุนเศรษฐศาสตร์ที่น่าดึงดูดหรือไม่
Nebius เทียบกับ CoreWeave: การเทขายหุ้นกลุ่ม AI Cloud สะท้อนอะไร?
Nebius และ CoreWeave ดำเนินธุรกิจในตลาดคลาวด์ AI เฉพาะทางที่กว้างขึ้น ซึ่งบางครั้งเรียกว่ากลุ่มนีโอคลาวด์ ทั้งสองบริษัทให้บริการโครงสร้างพื้นฐานด้านการประมวลผลที่ออกแบบมาสำหรับงาน AI และได้รับความสนใจ เนื่องจากความต้องการกำลังประมวลผล GPU ประสิทธิภาพสูงเพิ่มขึ้นอย่างรวดเร็ว
อย่างไรก็ตาม การมีประเด็นร่วมกันในตลาดไม่ได้หมายความว่ารูปแบบธุรกิจของทั้งสองบริษัทจะเหมือนกัน โครงสร้างเงินทุน ข้อตกลงกับลูกค้า ความเป็นเจ้าของโครงสร้างพื้นฐาน วิธีจัดหาเงินทุน และการรับรู้รายได้ อาจแตกต่างกันอย่างมีนัยสำคัญ
ผลประกอบการรายไตรมาสที่แข็งแกร่งของ CoreWeave ช่วยหนุนความเชื่อมั่นต่อหุ้นโครงสร้างพื้นฐาน AI เมื่อวันที่ 11/11 ขณะที่การปรับคาดการณ์ของ Nebius ทำให้เกิดความกังวลเกี่ยวกับการใช้จ่ายด้านโครงสร้างพื้นฐานขึ้นอีกครั้งเมื่อวันที่ 12/11 Reuters รายงานว่าพัฒนาการเหล่านี้เกิดขึ้นพร้อมกับแรงขายในวงกว้างทั่วทั้งภาคธุรกิจ AI
ประเด็นสำคัญคือ การเติบโตของรายได้อย่างรวดเร็วในอุตสาหกรรมนี้จะเปลี่ยนเป็นผลตอบแทนที่ยั่งยืนได้ในท้ายที่สุดหรือไม่ หลังหักต้นทุนการลงทุนด้านฮาร์ดแวร์ ค่าเสื่อมราคา ต้นทุนทางการเงิน และอัตราการใช้กำลังการผลิตแล้ว
บริษัทที่มี EBITDA ที่ปรับปรุงแล้วแข็งแกร่งก็ยังอาจต้องใช้เงินสดจำนวนมาก หากแผนขยายธุรกิจใช้เงินทุนมากกว่าที่การดำเนินงานเดิมสร้างได้อย่างมีนัยสำคัญ ในทางกลับกัน ธุรกิจที่ลงทุนอย่างหนักในโครงสร้างพื้นฐานใหม่อาจเพิ่มความสามารถในการทำกำไรระยะยาวได้ หากกำลังการผลิตเริ่มให้บริการได้ตามกำหนดและสร้างรายได้ตามสัญญาได้เพียงพอ
ดังนั้น การเปรียบเทียบควรพิจารณาคุณภาพของข้อผูกพันจากลูกค้า ความสามารถในการทำกำไรหลังรวมต้นทุนโครงสร้างพื้นฐาน เงื่อนไขการจัดหาเงินทุน และผลการส่งมอบจริง แทนที่จะดูเพียงอัตราการเติบโตของรายได้
หากต้องการข้อมูลเพิ่มเติม WEEX เคยวิเคราะห์ประเด็นเหล่านี้ไว้ในบทความ หุ้น Nebius พุ่ง 34%: ตัวเลข Capex บอกอะไรบ้าง บทความก่อนหน้านั้นกล่าวถึงรูปแบบการลงทุนของบริษัทในด้านเงินทุน ขณะที่ผลประกอบการล่าสุดให้ข้อมูลใหม่เกี่ยวกับการปรับแนวทางคาดการณ์และความต้องการเงินทุน
นักลงทุน NBIS ควรจับตาอะไรหลังหุ้นร่วงจากแรงเทขายหลังประกาศผลประกอบการ?
สิ่งแรกที่ควรจับตาคือการส่งมอบกำลังการผลิตที่ล่าช้าในช่วงครึ่งแรกของปี 2027 โดยเฉพาะการติดตั้งส่วนที่เหลือในนิวเจอร์ซีย์ซึ่งเกี่ยวข้องกับ Microsoft หากดำเนินการได้ตามกำหนดเวลาใหม่ ก็จะช่วยแสดงให้เห็นว่าการเลื่อนรับรู้รายได้เป็นเพียงเหตุการณ์ชั่วคราว แต่หากล่าช้าออกไปอีก อาจเกิดคำถามเกี่ยวกับความสามารถของฝ่ายบริหารในการดำเนินแผนขยายธุรกิจที่ซับซ้อนขึ้นเรื่อย ๆ ให้สำเร็จ
ประเด็นที่สองคือโครงสร้างการจัดหาเงินทุนของบริษัท การรับเงินล่วงหน้าจากลูกค้าและการกู้ยืมโดยมีสินทรัพย์ค้ำประกันอาจช่วยลดความจำเป็นในการจัดหาเงินทุนแบบทั่วไปได้ แต่มูลค่าทางเศรษฐกิจของวิธีเหล่านี้ขึ้นอยู่กับเงื่อนไขของข้อตกลงและความสัมพันธ์กับกระแสเงินสดในอนาคต นักลงทุนควรติดตามการเปลี่ยนแปลงของต้นทุนการกู้ยืม ยอดหนี้ ข้อตกลงเกี่ยวกับหลักประกัน และโอกาสที่หุ้นจะถูกลดสัดส่วน
ประการที่สาม การประกาศผลประกอบการในอนาคตควรชี้แจงว่ารายได้ส่วนใดมาจากบริการคลาวด์ AI ที่ดำเนินต่อเนื่อง และส่วนใดมาจากกิจกรรมที่ใช้สินทรัพย์ต่ำเพียงครั้งเดียว ความแตกต่างนี้สำคัญต่อการประเมินการเติบโตของรายได้ที่ยั่งยืน อัตรากำไร และผลตอบแทนจากการลงทุนในโครงสร้างพื้นฐาน
สุดท้าย นักลงทุนควรจับตาเป้าหมายของ Nebius สำหรับปี 2027 การคาดการณ์รายได้ที่ $12B–$13B และรายจ่ายฝ่ายทุนที่ $40B–$45B สะท้อนการขยายธุรกิจครั้งใหญ่ แต่จะเห็นความสามารถในการทำกำไรจากการลงทุนดังกล่าวได้ก็ต่อเมื่อมีการติดตั้งกำลังการผลิตและส่งมอบบริการแล้ว
วิธีดูและเทรด Nebius (NBIS) บน WEEX
ผู้ใช้ที่ติดตามผลประกอบการและความเคลื่อนไหวของราคาหุ้น Nebius สามารถตรวจสอบผลิตภัณฑ์ที่เกี่ยวข้องกับหุ้นและผลิตภัณฑ์อนุพันธ์ซึ่งมีให้บริการบน WEEX ควรแยกความแตกต่างระหว่างหุ้น NBIS ที่จดทะเบียนใน Nasdaq กับผลิตภัณฑ์หุ้นโทเคนและ Perpetual Futures เนื่องจากมีสิทธิความเป็นเจ้าของ โครงสร้างตลาด และความเสี่ยงที่แตกต่างกัน
วิธีเข้าถึงสถานะ Spot ที่อ้างอิงราคาหุ้น Nebius
WEEX มีรายการ ซื้อขาย Spot NBISon/USDT ซึ่งเป็นผลิตภัณฑ์หุ้นโทเคนของ Ondo ที่ออกแบบมาเพื่อให้ผู้ใช้ได้รับผลตอบแทนทางเศรษฐกิจที่เชื่อมโยงกับหุ้น Nebius หลังเข้าสู่ระบบ WEEX ผู้ใช้ที่มีสิทธิ์สามารถตรวจสอบราคาเสนอซื้อขาย สถานะการซื้อขาย สภาพคล่องในสมุดคำสั่งซื้อขาย และค่าธรรมเนียมที่เกี่ยวข้องก่อนส่งคำสั่ง
NBISon ไม่ใช่ตราสารชนิดเดียวกับหุ้นสามัญ NBIS ที่จดทะเบียนใน Nasdaq และถือครองผ่านบริษัทหลักทรัพย์ ผู้ใช้ควรตรวจสอบเงื่อนไขของผู้ออกโทเคน โครงสร้างผลิตภัณฑ์ ความสามารถในการโอน และสิทธิที่เกี่ยวข้องกับสินทรัพย์โทเคน ราคาเสนอซื้อขายในตลาด Spot อาจแตกต่างจากราคาหุ้นอ้างอิงได้เช่นกัน เนื่องจากสภาวะสภาพคล่องและความแตกต่างของช่วงเวลาซื้อขาย
วิธีเข้าถึง Perpetual Futures ของ NBIS
ผู้ซื้อขายอนุพันธ์ที่มีสิทธิ์สามารถตรวจสอบ ตลาด Perpetual Futures NBIS/USDT ของ WEEX Perpetual Futures ให้การเปิดรับความเคลื่อนไหวของราคาผ่านสัญญาที่ใช้มาร์จิน แทนการเป็นเจ้าของหุ้น Nebius โดยตรง
ก่อนประเมินสถานะการลงทุน ควรตรวจสอบสถานะสัญญาปัจจุบัน สภาพคล่องในสมุดคำสั่งซื้อขาย อัตราค่าธรรมเนียม Funding เลเวอเรจที่ใช้ได้ ข้อกำหนดมาร์จิน และกฎการชำระบัญชี ในช่วงที่เกิดเหตุการณ์สำคัญในตลาด แพลตฟอร์มอาจจำกัดการซื้อขายด้วยมาตรการควบคุมความเสี่ยงหรือ Circuit Breaker ผู้ใช้ควรตรวจสอบว่าสามารถเปิดหรือปิดคำสั่งซื้อขายได้ในขณะนั้นหรือไม่ แทนที่จะคาดว่าระบบจะพร้อมใช้งานอย่างต่อเนื่อง
หากต้องการบริบทเพิ่มเติมเกี่ยวกับสาเหตุที่ผลิตภัณฑ์อ้างอิงหุ้นและหลักทรัพย์แบบดั้งเดิมอาจมีราคาแตกต่างกัน โปรดดู คู่มือเวลาซื้อขายโทเคนหุ้นสหรัฐฯ ของ WEEX
สรุป
ผลประกอบการไตรมาส 3 ปี 2026 ของ Nebius แสดงให้เห็นการเติบโตของรายได้อย่างโดดเด่น แต่ยังเผยให้เห็นความท้าทายด้านการเงินและการดำเนินงานในการขยายโครงสร้างพื้นฐาน AI ด้วยความเร็วที่ไม่เคยเกิดขึ้นมาก่อน รายได้เพิ่มขึ้น 571% เป็น $980.8M EBITDA ที่ปรับปรุงแล้วดีขึ้นอย่างมีนัยสำคัญ และความต้องการจากลูกค้ายังคงแข็งแกร่ง อย่างไรก็ตาม ความล่าช้าในการส่งมอบศูนย์ข้อมูลและการคาดการณ์รายจ่ายฝ่ายทุนที่สูงขึ้น ทำให้นักลงทุนทบทวนแนวโน้มระยะใกล้ของบริษัท
ประเด็นสำคัญไม่ใช่ว่า Nebius มีลูกค้าที่พร้อมจ่ายเงินเพื่อใช้บริการประมวลผล AI หรือไม่ ข้อผูกพันจากลูกค้าและการเติบโตที่บริษัทรายงานเป็นหลักฐานสำคัญว่ามีความต้องการอยู่จริง คำถามที่ยากกว่าคือ บริษัทจะสามารถเปิดใช้กำลังการผลิตได้รวดเร็วพอ จัดหาเงินทุนเพื่อขยายธุรกิจอย่างมีประสิทธิภาพ และเปลี่ยนข้อผูกพันเหล่านั้นให้เป็นการดำเนินงานระยะยาวที่ทำกำไรได้หรือไม่
Nebius คาดการณ์รายได้ปี 2027 ที่ $12B–$13B พร้อมวางแผนรายจ่ายฝ่ายทุนสูงสุด $45B ตัวเลขเหล่านี้สะท้อนทั้งขนาดของโอกาสและความเสี่ยงทางการเงินที่เกี่ยวข้อง การรับเงินล่วงหน้าจากลูกค้าและการจัดหาเงินทุนโดยมีสินทรัพย์ค้ำประกันอาจช่วยสนับสนุนการขยายโครงสร้างพื้นฐาน แต่ไม่ได้ขจัดความเสี่ยงด้านการดำเนินงาน การก่อหนี้ หรือโครงสร้างพื้นฐาน
สำหรับนักลงทุน NBIS พัฒนาการที่สำคัญที่สุดคือการส่งมอบสิ่งอำนวยความสะดวกที่ล่าช้า องค์ประกอบของรายได้ในอนาคต ต้นทุนการจัดหาเงินทุน และความคืบหน้าในการบรรลุเป้าหมายจุดคุ้มทุนก่อนหักภาษีในไตรมาส 4 ปี 2027 ของบริษัท ผลประกอบการที่สูงกว่าคาดเป็นเรื่องจริง เช่นเดียวกับความกังวลเกี่ยวกับต้นทุนที่ต้องจ่ายเพื่อส่งมอบการเติบโตระยะต่อไป
คำถามที่พบบ่อย
1. ทำไมหุ้น Nebius ถึงร่วง ทั้งที่รายได้เติบโต 571%?
หุ้น Nebius ร่วงลงหลังรายงานผลประกอบการเมื่อวันที่ 12/11/2026 เนื่องจากนักลงทุนให้ความสำคัญกับการคาดการณ์รายได้ระยะใกล้ที่อ่อนแอลง ความล่าช้าของกำลังการผลิตจากศูนย์ข้อมูลของบุคคลที่สาม และแนวโน้มรายจ่ายฝ่ายทุนที่สูงขึ้น แม้รายได้ไตรมาส 3 จะอยู่ที่ $980.8M แต่ขณะนี้บริษัทคาดว่ารายได้ทั้งปีจะอยู่ใกล้ระดับต่ำสุดของช่วงคาดการณ์เดิม และวางแผนลงทุนในโครงสร้างพื้นฐานเพิ่มขึ้นอย่างมาก
2. ผลประกอบการไตรมาส 3 ปี 2026 ของ Nebius เป็นอย่างไร?
Nebius รายงานรายได้รายไตรมาสที่ $980.8M เพิ่มขึ้น 571% เมื่อเทียบกับปีก่อน และมี EBITDA ที่ปรับปรุงแล้ว $465.8M ผลขาดทุนสุทธิตามมาตรฐาน GAAP จากการดำเนินงานต่อเนื่องลดลงเหลือ $37.5M รายงานยังระบุรายได้ที่เกิดขึ้นครั้งเดียวจากความร่วมมือแบบใช้สินทรัพย์ต่ำประมาณ $325M
3. ทำไม Nebius จึงปรับลดแนวโน้มรายได้ปี 2026?
กำลังการประมวลผลบางส่วนจากบุคคลที่สามซึ่งเดิมคาดว่าจะเริ่มใช้งานได้ในปี 2026 ถูกเลื่อนออกไปเป็นช่วงครึ่งแรกของปี 2027 Nebius ระบุว่าสัญญากับลูกค้าที่เกี่ยวข้องยังคงมีผล แต่การติดตั้งที่ล่าช้าทำให้รายได้ที่คาดว่าจะได้รับบางส่วนเลื่อนไปยังช่วงเวลาถัดไป ขณะนี้บริษัทคาดว่ารายได้จะอยู่ใกล้ระดับต่ำสุดของช่วงคาดการณ์ก่อนหน้าที่ $3B–$3.4B
4. Nebius คาดว่าจะใช้จ่ายกับโครงสร้างพื้นฐาน AI ในปี 2027 เท่าไร?
Nebius คาดว่ารายจ่ายฝ่ายทุนในปี 2027 จะอยู่ที่ประมาณ $40B–$45B ฝ่ายบริหารคาดว่าเงินล่วงหน้าจากลูกค้าและการจัดหาเงินทุนโดยมีสินทรัพย์ค้ำประกัน ซึ่งเชื่อมโยงกับสัญญาลูกค้าเกรดลงทุน จะครอบคลุมประมาณ 75%–85% ของจำนวนดังกล่าว และมีแหล่งเงินทุนอื่นรองรับการลงทุนส่วนที่เหลือ
5. ฉันสามารถเทรดผลิตภัณฑ์ที่เกี่ยวข้องกับหุ้น Nebius บน WEEX ได้หรือไม่?
WEEX มีตลาด Spot หุ้นโทเคน NBISon/USDT และ Perpetual Futures NBIS/USDT โดยขึ้นอยู่กับสถานะการซื้อขายในขณะนั้นและคุณสมบัติของผู้ใช้ NBISon เป็นผลิตภัณฑ์หุ้นโทเคน ไม่ใช่หุ้น Nasdaq ทั่วไป ส่วน Perpetual Futures เป็นอนุพันธ์ที่ใช้มาร์จินและมีความเสี่ยงจาก Funding และการชำระบัญชี ผู้ใช้ควรตรวจสอบสถานะผลิตภัณฑ์ปัจจุบันก่อนส่งคำสั่งซื้อขาย
เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ด้านการให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการเงิน การลงทุน กฎหมาย หรือภาษี อีเวนต์ รีวอร์ด โปรโมชันออนไลน์ หรือข้อมูลที่เกี่ยวข้องใดๆ ที่กล่าวถึงในที่นี้ ไม่ควรถือเป็นคำแนะนำ การชักชวน หรือคำเชิญชวนให้ซื้อ ขาย เทรด หรือดำเนินการอื่นใดเกี่ยวกับสินทรัพย์คริปโต สินทรัพย์คริปโตมีความผันผวนสูงและอาจส่งผลให้เกิดการขาดทุน ความพร้อมให้บริการของบริการ ผลิตภัณฑ์ และอีเวนต์ที่เกี่ยวข้องของ WEEX อาจแตกต่างกันไปตามภูมิภาค คุณมีหน้าที่ตรวจสอบให้แน่ใจว่าการเข้าร่วมของคุณเป็นไปตามกฎหมายและข้อบังคับท้องถิ่นที่ใช้บังคับ
คุณอาจสนใจ
Tether สนับสนุน SCRYPT: USDT จะกลายเป็นช่องทางใหม่สำหรับการชำระเงินทั่วโลกได้หรือไม่?
IPO ของ Anthropic $81.3B: หุ้น ANT มีมูลค่าสูงเกินไปที่ $83 หรือไม่?
หุ้น Micron ร่วง 3.67% แม้กระแสหน่วยความจำ AI บูม: MU เป็นโอกาสซื้อหรือไม่?
หุ้น Coherent และ Lumentum พุ่งขึ้น: เหตุใดหุ้นกลุ่มออปติคัลจึงปรับตัวขึ้น
Anthropic IPO 2026: การเข้าจดทะเบียนใน Nasdaq ของ ANT ราคาเสนอขาย $83 ต่อหุ้น และคู่มือการเทรด
ผลประกอบการ NVIDIA ไตรมาส 3 ปี 2027: รายได้แตะ $115.8B ท่ามกลางคำถามที่ยังค้างคาเกี่ยวกับผู้บริหาร
หุ้น Sandisk แตกพาร์ 8 ต่อ 1: คู่มือเทรด SNDK 20/11
Nvidia รายงานรายได้ $115.8B หลัง Huang ลาออก: NVDA คุ้มค่ากับกระแส AI หรือไม่?
มูลนิธิ Solana หนุน CoinGecko: ผู้ใช้ 18M รายจะกลายเป็นแรงขับเคลื่อนการเติบโตใหม่ของ SOL ได้หรือไม่?
เงินไหลออกจาก Bitcoin ETF กลับมาอีกครั้ง: $240M ไหลออกหลังฟื้นตัวเพียงวันเดียว—ความต้องการ BTC กำลังอ่อนแอลงหรือไม่?
Franklin XRP ETF ถือครอง XRP 293M: ทำไม XRP ยังต่ำกว่า $1?
Vitalik หนุนปรับโครงสร้างค่าธรรมเนียมแก๊ส Ethereum: EIP-8037 จะทำให้ ETH แพงขึ้นหรือไม่?
AMD ปิดดีลเข้าซื้อ World Labs มูลค่า $8.2B แล้ว: ส่งผลอย่างไรต่อหุ้น AMD?
เนบิอุสปรับลดคาดการณ์รายได้ปี 2026: ความล่าช้าของศูนย์ข้อมูลเป็นภัยต่อ NBIS หรือไม่?
บิตคอยน์ร่วงเข้าใกล้ $70K: เงินไหลออกจาก ETF การล้างสถานะ และแนวโน้มถัดไป
ผลประกอบการ Cisco Q1 FY2027: รายได้ $18.5B แนวโน้ม AI ที่ $9B และปฏิกิริยาของหุ้น CSCO
MSCI ถอด Strategy (MSTR) ออกจากดัชนี: แรงขายจากดัชนีจะกดดันบิตคอยน์หรือไม่?
DTCC นำหลักทรัพย์โทเค็นสู่โซลานา: อุปสงค์ SOL จะเพิ่มขึ้นในปี 2027 หรือไม่?
เจนเซน หวงลาออกจากตำแหน่ง CEO ของ NVIDIA: หุ้น NVDA จะเป็นอย่างไรต่อไป?
การปล่อย Electron ครั้งที่ 100 ของ Rocket Lab: ช่วงเวลาปล่อย 14/11 รายละเอียดภารกิจ และแนวโน้มหุ้น RKLB
กำไร CEG พุ่งแตะ $5.06: ความต้องการไฟฟ้าจาก AI จะหนุนการเติบโตต่อเนื่องได้หรือไม่?
รีวิว WEEX: อัปเดตค่าธรรมเนียม ฟีเจอร์ ความปลอดภัย และประสบการณ์การเทรดล่าสุด
บอร์ด NVIDIA เปิดสอบสวน: อะไรจะเกิดขึ้นต่อไปกับ NVDA?
SNDK ร่วงหนัก 22%: กระแสบูมด้านสตอเรจ AI กำลังแผ่วลงหรือไม่?
รายได้ของ Circle แตะ $865M แต่ CRCL จะรักษาการเติบโตไว้ได้หรือไม่?
หุ้น ARM ร่วง หลังรายได้ Q2 FY2027 ของ Arm พุ่งขึ้น 27% แตะ $1.443B
SMCI รายงานรายได้ $19.9B ขณะอัตรากำไรลดลง
WEEX Shopping Fest 2026: รางวัลไข่รายวัน ภารกิจเทรด และคู่มือกิจกรรม
ผลประกอบการ HOOD ไตรมาส 3: รายได้ทำสถิติสูงสุด $1.42B แล้วเหตุใดรายได้คริปโตจึงลดลง 55%?
ผู้ออก Stablecoin ทำเงินได้อย่างไร? เบื้องหลังธุรกิจของโทเคนที่ผูกมูลค่ากับ $1
Tether สนับสนุน SCRYPT: USDT จะกลายเป็นช่องทางใหม่สำหรับการชำระเงินทั่วโลกได้หรือไม่?
IPO ของ Anthropic $81.3B: หุ้น ANT มีมูลค่าสูงเกินไปที่ $83 หรือไม่?
หุ้น Micron ร่วง 3.67% แม้กระแสหน่วยความจำ AI บูม: MU เป็นโอกาสซื้อหรือไม่?
หุ้น Coherent และ Lumentum พุ่งขึ้น: เหตุใดหุ้นกลุ่มออปติคัลจึงปรับตัวขึ้น
Anthropic IPO 2026: การเข้าจดทะเบียนใน Nasdaq ของ ANT ราคาเสนอขาย $83 ต่อหุ้น และคู่มือการเทรด
ผลประกอบการ NVIDIA ไตรมาส 3 ปี 2027: รายได้แตะ $115.8B ท่ามกลางคำถามที่ยังค้างคาเกี่ยวกับผู้บริหาร


