
DeFi ความเสี่ยงที่ซ่อนอยู่ในสินเชื่อส่วนบุคคล: ความเสี่ยงที่แท้จริงเบื้องหลังราคาที่มั่นคง

 เลือกเราขึ้น Google


ความเสี่ยงในการผิดนัดและปัญหาการชำระบัญชีที่ถูกปกปิดโดยมูลค่าที่มั่นคงในสินเชื่อส่วนบุคคล DeFi。
เขียนโดย: @FranPalminha
แปลโดย: AididiaoJP, Foresight News
ความสามารถในการให้กู้ยืมสินทรัพย์ที่แท้จริงที่มีการทำโทเค็นใน DeFi กำลังเพิ่มขึ้น แต่สินเชื่อส่วนบุคคลกลับกลายเป็นจุดอ่อนที่ยากที่สุด。
โปรโตคอลสามารถอ่านราคาของโทเค็น คำนวณมูลค่าหลักประกัน และทำการชำระบัญชีตำแหน่งโดยอัตโนมัติ แต่เมื่อเงินกู้พื้นฐานเริ่มแย่ลง และราคาที่รายงานยังคงไม่เปลี่ยนแปลง โมเดลความเสี่ยงก็จะล้มเหลวได้ง่าย ความเสี่ยงจากสินเชื่อแบบดั้งเดิมถูกย้ายไปยังบล็อกเชน ซึ่งการจัดการไม่ใช่เรื่องง่าย。
ราคาที่มั่นคงไม่ได้หมายความว่ามีความเสี่ยงต่ำ
ราคาของ Ethereum มีการเปลี่ยนแปลงตลอดเวลา แต่สินเชื่อส่วนบุคคลมักจะอัปเดตมูลค่าตามสัปดาห์ เดือน หรือแม้กระทั่งตามไตรมาส。
ระหว่างการประเมินสองครั้ง ราคาของโทเค็นดูเหมือนจะไม่เปลี่ยนแปลง แต่ผู้กู้สามารถประสบปัญหารายได้ลดลง การชำระเงินล่าช้า หรือมูลค่าหลักประกันลดลงได้ตลอดเวลา โปรโตคอลจะยังคงเห็นมูลค่าเดียวกันก่อนการอัปเดตครั้งถัดไป และสินทรัพย์ที่มีความผันผวนต่ำจะดูปลอดภัยกว่าความเป็นจริงในโมเดล。
สถาบันดั้งเดิมมองมากกว่าราคา
ธนาคารและกองทุนสินเชื่อจะตรวจสอบกระแสเงินสดของผู้กู้ หนี้คงค้าง ประวัติการชำระเงิน คุณภาพของหลักประกัน และข้อจำกัดทางการเงิน ในขณะเดียวกันก็ประเมินความเป็นไปได้ในการผิดนัดและจำนวนเงินที่สามารถเรียกคืนได้หลังจากการผิดนัด。
สินเชื่อที่ใช้หลักประกันเป็นหลักทรัพย์ที่มีสภาพคล่องแตกต่างจากสินเชื่อที่ใช้หลักประกันเป็นอุปกรณ์หรือใบแจ้งหนี้ที่ยังไม่ได้ชำระ แม้ว่าสินเชื่อทั้งสองจะถูกประเมินตามมูลค่าที่ตราไว้ในขณะนั้น DeFi ต้องการข้อมูลที่เชื่อถือได้จากผู้กู้พื้นฐานเพื่อกำหนดราคาความเสี่ยงเหล่านี้อย่างแม่นยำ ไม่ใช่แค่ดูยอดโทเค็นและผลตอบแทนในอดีต。
การจัดอันดับเครดิตเริ่มเข้าสู่บล็อกเชน
เมื่อวันที่ 10 พฤศจิกายน มูดี้ส์และ Chainlink ได้เสร็จสิ้นการทดลอง โดยประสบความสำเร็จในการแจกจ่ายข้อมูลการจัดอันดับเครดิตไปยังบล็อกเชนหลายแห่ง การทดสอบใช้ข้อมูลที่เป็นตัวแทนและยังไม่ได้เปิดตัวการจัดอันดับจริง。
S&P Global ยังพัฒนาการประเมินความเสี่ยงสำหรับคลังสินเชื่อ DeFi ซึ่งครอบคลุมคุณภาพเครดิต สภาพคล่อง และความเสี่ยงในการดำเนินงาน ความก้าวหน้าเหล่านี้มีแนวโน้มที่จะทำให้โปรโตคอลสามารถเข้าถึงข้อมูลความเสี่ยงที่เป็นอิสระได้ง่ายขึ้น แต่การจัดอันดับก็ยังเป็นเพียงการตัดสินใจ ไม่ใช่การรับประกัน และข้อมูลที่อยู่บนบล็อกเชนจะไม่ทำให้แม่นยำหรือทันสมัยมากขึ้นโดยอัตโนมัติ。
ราคา --
ออราเคิลไม่ผิด แต่สินเชื่ออาจถูกประเมินสูงเกินไป
สมมติว่ากองทุนสินเชื่อที่ทำโทเค็นรายงานมูลค่า 100 ดอลลาร์ต่อโทเค็น โปรโตคอลจึงยอมรับหลักประกันและอนุญาตให้กู้ยืม จากนั้นผู้กู้หลายคนเริ่มผิดนัด กองทุนยังไม่ได้ทำการประเมินครั้งถัดไป ออราเคิลยังคงรายงานที่ 100 ดอลลาร์。
มันได้เผยแพร่ข้อมูลมูลค่าทางการล่าสุดอย่างถูกต้อง แต่ราคานี้อาจไม่สะท้อนถึงราคาที่แท้จริงที่เงินกู้สามารถขายได้ ผู้ที่มีข้อมูลมากกว่าสามารถใช้โทเค็นเป็นหลักประกันเพื่อถอนเงินสดก่อนที่การสูญเสียจะถูกบันทึกในมูลค่า และโยนความเสี่ยงไปยังโปรโตคอลและผู้ให้กู้。
การชำระบัญชีเป็นอีกหนึ่งปัญหา
แม้ว่าโปรโตคอลจะพบว่าคุณภาพเครดิตลดลง แต่ก็ยังต้องการเส้นทางออกที่ใช้งานได้ หลักประกัน Ethereum สามารถขายได้โดยตรงในตลาดที่พัฒนาแล้ว แต่ผู้ซื้อสินเชื่อส่วนบุคคลอาจมีน้อย การจัดการเงินกู้พื้นฐานมักใช้เวลาหลายสัปดาห์หรือแม้กระทั่งหลายเดือน。
การวิเคราะห์แสดงให้เห็นว่ากองทุนสินเชื่อ mF-ONE ที่ทำโทเค็นมีโทเค็นรอการไถ่ถอนประมาณ 37 ล้านดอลลาร์ในเดือนกุมภาพันธ์ 2026 ซึ่งแสดงให้เห็นถึงความแตกต่างระหว่างมูลค่าที่รายงานและความเร็วในการเรียกคืนเงินสดจริง แม้ว่าการประเมินมูลค่าของโทเค็นสินเชื่อจะดูสมเหตุสมผล แต่ก็อาจกลายเป็นหลักประกันที่ยากต่อการจัดการในตลาดการกู้ยืมอัตโนมัติ。
ข้อมูลเครดิตอาจเปลี่ยนแปลงตรรกะการกู้ยืม
ปัจจุบันตลาดส่วนใหญ่พึ่งพาราคาหลักประกัน ขีดจำกัดการชำระบัญชี และขีดจำกัดการกู้ยืมที่ตั้งไว้ล่วงหน้า ด้วยข้อมูลเครดิตที่ทันสมัยกว่า โปรโตคอลสามารถลดขีดจำกัดเมื่อประสิทธิภาพการกู้ยืมแย่ลง จำกัด การกู้ยืมใหม่ หรือเรียกร้องให้มีการเพิ่มหลักประกัน。
การปรับเปลี่ยนเหล่านี้ยังคงขึ้นอยู่กับข้อมูลภายนอก การจัดการความเสี่ยง และการออกแบบกลไกการชำระบัญชีที่เหมาะสม สัญญาอัจฉริยะสามารถดำเนินการตัดสินใจโดยอัตโนมัติ แต่ไม่สามารถตรวจสอบงบการเงินของบริษัทได้อย่างอิสระ และไม่สามารถเรียกคืนเงินกู้ที่ยังไม่ได้ชำระได้。
ข้อมูลเครดิตจะกลายเป็นส่วนสำคัญมากขึ้นในโครงสร้างพื้นฐานการกู้ยืม RWA แต่ DeFi ต้องการมากกว่าการจัดอันดับที่ส่งผ่านออราเคิล。
มันยังต้องการข้อมูลผู้กู้ที่ทันเวลา การประเมินอิสระ พารามิเตอร์หลักประกันที่ระมัดระวัง และการจัดการชำระบัญชีที่เป็นจริง。
มิฉะนั้น โปรโตคอลอาจเข้าใจผิดว่าทรัพย์สินที่มีความถี่ในการอัปเดตต่ำเป็นหลักประกันที่มีความเสี่ยงต่ำจริง ๆ ความท้าทายที่แท้จริงคือ: DeFi จะสามารถระบุเงินกู้ที่กำลังแย่ลงก่อนที่การสูญเสียจะสะท้อนในราคาที่รายงานได้หรือไม่?
เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ด้านการให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการเงิน การลงทุน กฎหมาย หรือภาษี อีเวนต์ รีวอร์ด โปรโมชันออนไลน์ หรือข้อมูลที่เกี่ยวข้องใดๆ ที่กล่าวถึงในที่นี้ ไม่ควรถือเป็นคำแนะนำ การชักชวน หรือคำเชิญชวนให้ซื้อ ขาย เทรด หรือดำเนินการอื่นใดเกี่ยวกับสินทรัพย์คริปโต สินทรัพย์คริปโตมีความผันผวนสูงและอาจส่งผลให้เกิดการขาดทุน ความพร้อมให้บริการของบริการ ผลิตภัณฑ์ และอีเวนต์ที่เกี่ยวข้องของ WEEX อาจแตกต่างกันไปตามภูมิภาค คุณมีหน้าที่ตรวจสอบให้แน่ใจว่าการเข้าร่วมของคุณเป็นไปตามกฎหมายและข้อบังคับท้องถิ่นที่ใช้บังคับ
คุณอาจสนใจ

Bitcoin : กุญแจที่สร้างไม่ถูกต้องทำให้เงิน 106 ล้านดอลลาร์ตกอยู่ในมือโจร

นักพัฒนา Ethereum เปลี่ยนวิธีการคำนวณ gas

Cyber พบปัญหาการเพิ่มจำนวนโทเค็นผิดปกติบน Solana

การซื้อที่ดีกว่า: Bitcoin กับ Ethereum

Peter Schiff ชี้ให้เห็นว่าการเคลื่อนไหวของสกุลเงินดิจิทัลหลักมีความสัมพันธ์สูง

BTCS กู้ยืมประมาณ 54 ล้านดอลลาร์จาก Aave ไม่มีการรับประกันว่าจะไม่ถูกชำระบัญชี

Gambana เปิดตัวแพลตฟอร์มคาสิโนและการเดิมพันกีฬา

ยอดขาย NFT เพิ่มขึ้นเป็น 33 ล้านดอลลาร์ ขณะที่การซื้อขาย Ethereum เพิ่มขึ้น 33%

Chainflip ถูกโจมตีโดยแฮกเกอร์ สูญเสียประมาณ 4.86 ล้านดอลลาร์

Carl Moon เปิดเผยว่า Bitcoin ลดลงเหลือ 55,615 ดอลลาร์

JPMorgan ประเมินต้นทุนการผลิต Bitcoin ที่ 86000 ดอลลาร์ท่ามกลางแรงกดดันจากการขายของนักขุด

Vitalik วิจารณ์ Netflix ซีรีส์ FTX ว่ามีการเหยียดเชื้อชาติ

SBF กล่าวถึงความเสียดายในการขาย Anthropic: AI มีโอกาสทำลายมนุษย์ 25% คนรุ่นใหม่ควรเรียนรู้ AI ให้เข้าใจ

หุ้นโทเคนของ Anthropic เปิดตัวในหลายบล็อกเชนในการเสนอขายหุ้นครั้งใหญ่ที่สุดในประวัติศาสตร์ มูลค่าการซื้อขายเกิน 1.5 พันล้านเยน

การแฮ็กมูลค่า 1.6 ล้านดอลลาร์ของ Fluidkey เปิดเผยความเสี่ยงด้านความปลอดภัยแม้เมื่อคีย์ส่วนตัวไม่ออกจากอุปกรณ์ของผู้ใช้

Sam Price ติดตามช่วงราคาของ Ethereum

BitMine ขาดทุน 10.1 พันล้านดอลลาร์ NVIDIA อาจทำสถิติการลดลงติดต่อกันนานที่สุด

Fairmint วางแผนเปิดตัวสถานที่ซื้อขายหุ้นที่มีการทำโทเค็นใน Canton ร่วมกับ Ethereum

เมื่อยักษ์ใหญ่แบบดั้งเดิมเร่งเข้าสู่ดอลลาร์ดิจิทัล Yvonne Chia จาก USDD อธิบายว่าทำไมการเข้าถึงตลอด 24 ชั่วโมง การดูแลตนเอง และผลตอบแทนที่โปร่งใสจึงทำให้สเตเบิลคอยน์แบบกระจายศูนย์มีข้อได้เปรียบที่ธนาคารไม่สามารถเลียนแบบได้

Ripple ขยายการใช้งาน Stablecoin อย่างรวดเร็ว นี่คือเหตุผลที่ทำให้ XRP มีแนวโน้มลดลง

Ethereum เลื่อนการอัปเดตเนื่องจากต้นทุนที่สูงขึ้นอย่างมาก

Arthur Hayes กำลังซื้อช่วงราคาต่ำหลังจากโอนเงิน 5 ล้านดอลลาร์ใน USDC?

大冰要抄底(专注交易) แบ่งปันกลยุทธ์การซื้อขายแบบ Long
เมื่อบัญชี "โปรแกรมได้": การควบคุมและการเลือกจาก EIP-7702, ERC-4337 สู่ Native AA

CEO ของ StarkWare ชี้ให้เห็นว่าปริมาณการซื้อขาย DeFi ต่ำเนื่องจากความกังวลด้านความปลอดภัย
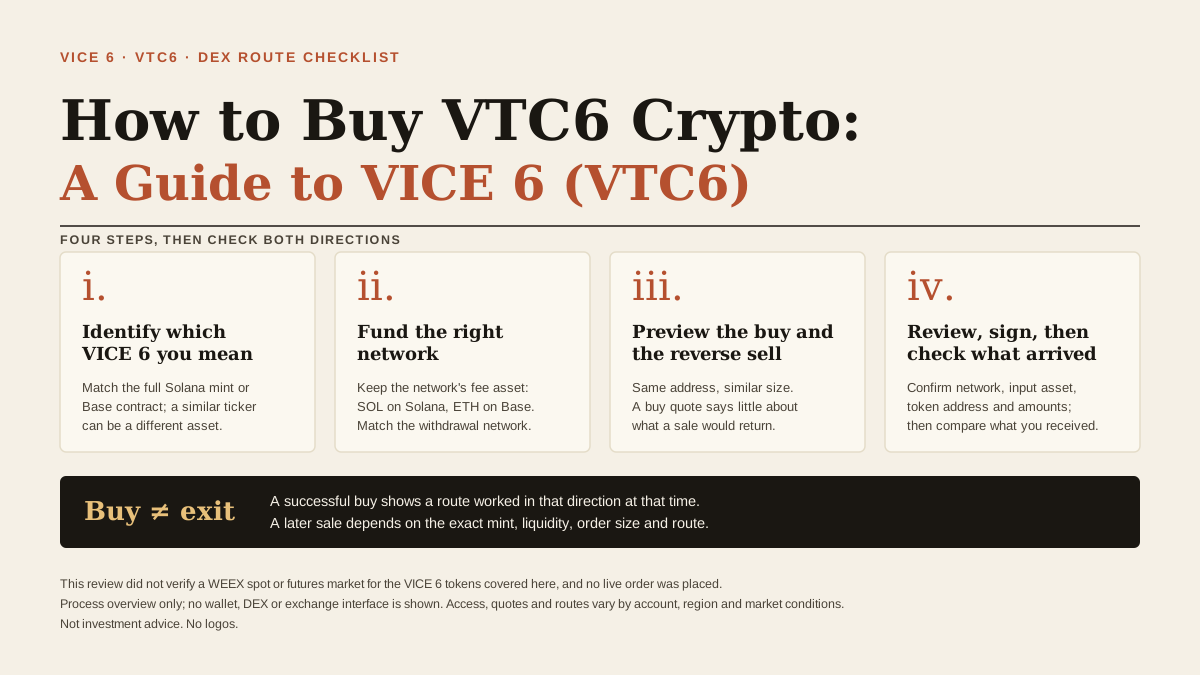
วิธีซื้อคริปโต VTC6: คู่มือ VICE 6 (VTC6)
เรียนรู้วิธีซื้อ crypto VTC6 ผ่านเส้นทาง DEX ที่รองรับ ตรวจสอบที่อยู่โทเคน VICE 6 ที่ถูกต้อง และทบทวนราคาเสนอซื้อและขายก่อนสวอป
Anthropic เข้าจดทะเบียนใน Nasdaq ขณะที่บิทคอยน์ทำจุดต่ำสุดรายสัปดาห์ | สรุปตลาดประจำวันของ WEEX (20/11/2026)
เมื่อปิดตลาดวันที่ 19/11 ดัชนีหลักทั้งสามปรับตัวลงมากกว่า 2% ความผันผวนในกลุ่มที่เกี่ยวข้องกับ AI เพิ่มขึ้น บิทคอยน์ร่วงต่ำกว่าจุดต่ำสุดรายสัปดาห์ชั่วครู่ก่อนฟื้นตัว Anthropic เข้าจดทะเบียนใน Nasdaq ขณะที่โลหะมีค่าถูกกดดัน

WEEX Exclusive: Anthropic เข้าจดทะเบียนใน Nasdaq ขณะที่บิทคอยน์ทำจุดต่ำสุดรายสัปดาห์ | สรุปตลาดรายวัน WEEX (20/11/2026)
ณ เวลาปิดตลาด 19/11 ดัชนีหลักทั้งสามปรับตัวลงมากกว่า 2% ความผันผวนในกลุ่มธุรกิจที่เกี่ยวข้องกับ AI เพิ่มขึ้น บิทคอยน์ร่วงต่ำกว่าจุดต่ำสุดรายสัปดาห์ชั่วครู่ก่อนฟื้นตัว ขณะที่ Anthropic เข้าจดทะเบียนใน Nasdaq และโลหะมีค่าถูกกดดัน
VanEck ยุติความร่วมมือกับ Gemini หยุดการดูแล Bitcoin, Ethereum และ SOL ETF

Lido เปิดตัว tee-signer สำหรับผู้ตรวจสอบ Ethereum
Bitcoin : กุญแจที่สร้างไม่ถูกต้องทำให้เงิน 106 ล้านดอลลาร์ตกอยู่ในมือโจร
นักพัฒนา Ethereum เปลี่ยนวิธีการคำนวณ gas
Cyber พบปัญหาการเพิ่มจำนวนโทเค็นผิดปกติบน Solana
การซื้อที่ดีกว่า: Bitcoin กับ Ethereum
Peter Schiff ชี้ให้เห็นว่าการเคลื่อนไหวของสกุลเงินดิจิทัลหลักมีความสัมพันธ์สูง
BTCS กู้ยืมประมาณ 54 ล้านดอลลาร์จาก Aave ไม่มีการรับประกันว่าจะไม่ถูกชำระบัญชี
บทความล่าสุด


เหรียญที่ลิสต์ล่าสุดบน WEEX


