
Bitwise звіт: Біткоїн може стати найкращим основним активом наступного десятиліття

 Оцінити в Google



Bitwise оновлює довгострокову цільову ціну біткоїна: до 2036 року — 1,6 мільйона доларів, очікувана річна прибутковість 34,3%.
Автор: Bitwise
Переклад: Luffy, Foresight News
28 жовтня інвестиційна компанія Bitwise опублікувала звіт про довгострокові припущення щодо ринку капіталу біткоїна, підвищивши цільову ціну біткоїна на 2036 рік до 1,6 мільйона доларів, що відповідає очікуваній річній прибутковості 34,3%. Звіт використовує модель оцінки минулого року, оскільки розширення ринку, що охоплює зберігання вартості та інституційні інвестиції, призвело до підвищення цілей. Незважаючи на те, що за минулий рік біткоїн знизився більш ніж на 50%, інституції продовжують нарощувати позиції, а волатильність поступово зменшується, частка біткоїна на ринку зберігання вартості продовжує зростати. Звіт також зазначає, що цей прогноз є сценарним, і біткоїн все ще підлягає багатьом ризикам, таким як регуляторні та технологічні. Нижче наведено редаговану версію змісту звіту (з деякими скороченнями):
Біткоїн пережив рік з великою волатильністю. З максимуму в жовтні 2025 року до мінімуму в червні 2026 року максимальне зниження склало 53%. Але ця динаміка все ще відповідає нашим очікуванням щодо довгострокового доходу біткоїна; у порівнянні з історичними циклами, де максимальне зниження перевищує 80%, це падіння вже значно зменшилося. Ми вважаємо, що це свідчить про те, що біткоїн як актив стає зрілішим.
Відкинувши коливання цін, за минулий рік біткоїн досяг стабільного прогресу: регуляторне середовище постійно вдосконалюється, інституції продовжують впроваджувати його, а глобальний ринок активів для зберігання вартості продовжує розширюватися.
Ми очікуємо, що наступні десять років стануть золотим віком для біткоїна, що буде зумовлено трьома основними факторами:
- Біткоїн продовжує ставати активом для інституційних інвестицій, що стабільно приносить чистий приплив капіталу;
- На фоні високого державного боргу інституційні інвестори все більше потребують твердих активів для хеджування ризиків інфляції та знецінення фіатних валют;
- Загальна пропозиція біткоїна обмежена, а еластичність пропозиції практично нульова.
З урахуванням усіх цих факторів, ми прогнозуємо, що біткоїн стане найкращим основним інституційним активом наступного десятиліття, а ціна до 2036 року досягне 1,6 мільйона доларів, з компаундованою річною швидкістю зростання 34,3%. У порівнянні з прогнозом минулого року, де ціна на 2035 рік становила 1,3 мільйона доларів, а річна прибутковість — 28,3%, цей прогноз був підвищений. Підвищення зумовлене постійним розширенням основного ринку біткоїна, а також нашим посиленням впевненості в довгостроковій траєкторії розвитку біткоїна.
Ми вважаємо, що біткоїн зберігатиме середню та низьку кореляцію з іншими великими класами активів, такими як акції та облігації. Він все ще залишатиметься високоволатильним, але волатильність продовжить знижуватися протягом останніх 15 років. Хоча з розширенням інвесторської бази традиційний ефект «чотирирічного циклу зменшення» біткоїна поступово послаблюватиметься, він все ще залишатиметься циклічним активом, що все ще зазнає значних падінь.
Цей звіт прогнозує, що найбільшими довгостроковими ризиками для біткоїна є технологічні збої, викликані квантовими обчисленнями та математичними проривами в AI, а також ризики з боку регуляторів та державної політики.
Макроекономічні припущення
Біткоїн за своєю суттю є активом, що підлягає макродинаміці, і макроекономічні умови є критично важливими для його довгострокових припущень на ринку капіталу.
Біткоїн часто вважається «цифровим золотом», хоча він має й інші застосування, майбутні платіжні сценарії також мають потенціал, але зберігання вартості є його найосновнішою інвестиційною логікою.
Найважливіші макроекономічні змінні зосереджені на боргах, бюджетних дефіцитах, знеціненні фіатних валют, а також змінах у статусі долара як глобальної резервної валюти, які безпосередньо визначають попит інституцій на твердий актив, подібний до золота.
Ми вважаємо, що напрямок макротрендів досить ясний: боргові зобов'язання основних країн, включаючи США, будуть прискорено накопичуватися, а боргове навантаження продовжуватиме тиснути на економіку. Як зазначив інвестиційний стратег Лін Альден: «Цей потяг вже не зупиниться».
У 2026 році глобальні доходи від суверенних облігацій різко зростуть, що свідчить про те, що тенденція може наближатися до критичної точки. За відсутності політичної підтримки для жорсткої політики, багато західних демократичних країн вже опинилися в ситуації, з якої важко повернутися: високий борг призводить до відсоткових зобов'язань, формуючи борговий спіраль.
У наступні десять років, стикаючись з важким борговим тиском, уряди країн, ймовірно, оберуть знецінення своїх валют. Легендарний хедж-фонд інвестор Даліо у червні 2025 року написав: «Коли державний борг високий, політики схильні знижувати процентні ставки та знецінювати валюту, в якій оцінюється борг. Ставка на цю тенденцію буде вигідним вибором».
У такому середовищі тверді активи, такі як біткоїн, стануть важливою частиною інвестиційного портфеля.
Швидке зростання боргу США
Цей рік є 250-річчям заснування США, але фінансова реальність не є оптимістичною. Ось п'ять вражаючих фактів про борг США:
- Протягом 200 років з 1776 по 1976 рік загальний борг США склав 650 мільярдів доларів; сьогодні федеральний борг досяг 40,2 трильйона доларів.
- Половина федерального боргу США накопичена за останні десять років.
- На кожного громадянина США припадає понад 127 тисяч доларів боргу.
- Федеральний борг становить 121% від ВВП.
- Щорічні витрати на обслуговування боргу становлять 1,1 трильйона доларів, що є третьою за величиною статтею витрат у федеральному бюджеті США. Якщо весь борг буде рефінансовано за поточними ринковими ставками, річні відсотки наблизяться до 1,5 трильйона доларів.
Загальний федеральний борг США, 1966-2026, у 2016 році — 19,6 трильйона, у вересні 2026 року — 40,2 трильйона, за останні десять років борг подвоївся. Джерело: Міністерство фінансів США, період статистики з 1966-01-01 по 2026-09-30
Ситуація продовжує погіршуватися
У 2026 фінансовому році (до вересня) бюджетний дефіцит США досяг 2 трильйонів доларів, що на 218 мільярдів доларів більше, ніж у минулому році, що на 140 мільярдів доларів більше, ніж прогноз Бюджетного управління Конгресу у лютому. Обіцянки цього уряду щодо скорочення бюджетних витрат не були виконані.
На початку 2025 року Трамп створив Міністерство ефективності уряду (DOGE), метою якого було скоротити витрати уряду на 2 трильйони доларів, але менш ніж за рік воно тихо закінчило свою діяльність, зрештою скоротивши лише 215 мільярдів доларів, що становить лише 10% від мети.
У 2026 фінансовому році загальні витрати уряду США досягли рекордних 7,4 трильйона доларів, а бюджетний дефіцит становить 6,2% від ВВП. Все це відбувається на фоні сильної економічної активності; якщо економіка впаде в рецесію, дефіцит стане ще більш жахливим.
Річні загальні витрати США, фінансові роки 2016-2026, у 2026 фінансовому році — 7,4 трильйона доларів, що на 386 мільярдів доларів більше, ніж у попередньому році. Примітка: фінансовий рік США триває з 1 жовтня до 30 вересня наступного року. Дані станом на 2026-09-30, джерело: Міністерство фінансів США.
Не тільки США
Високий борговий тягар є глобальним явищем, борг розвинутих економік з розвиненими соціальними системами продовжує зростати. Нижче наведена таблиця з даними про загальний борг країн G10, борг / ВВП, річний дефіцит, доходи від 10-річних державних облігацій та зміни в порівнянні з попереднім роком.
Ця таблиця є статистикою МВФ на кінець 2025 року, включаючи федеральний, державний та місцевий борг, виключаючи борг, що належить державі; Японія — це оцінка МВФ.
Попит на тверді активи зростає
Інвестори вже помітили макророзвиток і все більше вкладають у тверді активи як засіб захисту. З 2020 року біткоїн і золото стали найкращими класами активів у світі.
Зміцнення твердих активів не вимагає екстремальних сценаріїв, таких як гіперінфляція; достатньо продовжити макросередовище після пандемії. Ринок вже активно коригує свої портфелі, збільшуючи частку твердих активів. Модель цього звіту лише припускає продовження існуючих тенденцій, без передумов щодо гіперінфляції.
Кумулятивна прибутковість та річна прибутковість класів активів з 2020-01-01 по 2026-09-30. Джерело: Bloomberg, PivotalPath
Резервні активи, покупки золота центральними банками, зміни в глобальному валютному порядку
Ще одна ключова макротренда полягає в тому, що домінуюча роль долара як глобальної резервної валюти поступово зменшується. Це проявляється в постійному зниженні частки долара в міжнародних валютних резервів, а також у збільшенні запасів золота в багатьох центральних банках.
Частка долара в глобальних валютних резервів, 1999 рік — 71,0%, червень 2026 року — 56,7%, загальне зниження на 14,3 процентних пункти; джерело: МВФ, станом на 2026-06-30
У 2025 році чисті покупки золота центральними банками світу досягли 96 мільярдів доларів, що є історичним рекордом, у чотири рази більше, ніж десять років тому, зростання на 14% у порівнянні з 2024 роком, і темп зростання продовжує прискорюватися.
Водночас більше десяти країн, включаючи США, вже почали формувати резерви біткоїна. Хоча за минулий рік прогрес у прийнятті біткоїна на суверенному рівні був повільним, він дійсно відбувається:
- У листопаді 2025 року Центральний банк Чехії став першим центральним банком Європи, який придбав біткоїн на суму 1 мільйон доларів. У квітні 2026 року президент публічно заявив: внутрішнє дослідження показало, що включення 1% біткоїна в його загальний портфель у 180 мільярдів доларів може підвищити загальну очікувану прибутковість без збільшення ризиків, назвавши біткоїн «активом майбутнього».
- У жовтні 2025 року суверенний фонд добробуту Люксембургу став першим суверенним фондом єврозони, який інвестував у біткоїн ETF, з часткою 1%.
- Deutsche Bank опублікував звіт, у якому стверджується, що золото та біткоїн стануть частиною активів центральних банків до 2030 року.
Хоча всі ці кроки є невеликими, вони свідчать про те, що біткоїн поступово входить до нормального обговорення резервних активів центральних банків, що дуже схоже на процес прийняття біткоїна фінансовими установами п'ять років тому.
Чисті щорічні покупки золота центральними банками світу (мільярди доларів), 2010-2025 роки, у 2025 році — 96 мільярдів, зростання за десять років — 4,4 рази. Джерело: Світова золота рада, Bloomberg, станом на 2025-12-31.
Припущення щодо регуляторного середовища
Глобальне регуляторне середовище для криптовалют продовжує покращуватися. Після виборів у США 2024 року анти-криптовладні уряди були усунуті, а керівництво SEC, OCC, CFTC та Міністерства фінансів змінилося. За минулий рік регулятори ухвалили кілька дружніх політик, які зміцнили інституційні можливості для інвестування в криптоактиви.
Ця тенденція не обмежується лише США, позитивні зрушення спостерігаються також на Близькому Сході, в Гонконзі, Великій Британії та інших регіонах. Практично всі великі фінансові установи в США вже зайнялися криптовалютними бізнесами. BlackRock, JPMorgan, Morgan Stanley активно беруть участь, а також безліч компаній і десятки мільйонів американців, що ускладнює повний зворот політики.
Проте регулювання у 2026 році також не буде легким. Очікуваний законопроект "Clarity Act" щодо криптовалют не зміг просунутися в Конгресі, головним чином через етичні побоювання демократів щодо положень закону. Цей провал законопроекту свідчить про те, що ризики регулювання залишаються об'єктивно присутніми.
Глобальні великі установи, що займаються криптовалютами, включаючи Bank of America, BlackRock, BNY Mellon, Charles Schwab, Citigroup, CME, Deutsche Bank, Deutsche Börse, Fidelity, JPMorgan, Goldman Sachs, HSBC, UBS, Visa, Mastercard тощо. Джерело даних: корпоративні оголошення та презентаційні матеріали, станом на 30 вересня 2026 року.
Гіпотези ринку капіталу біткоїнів
Гіпотези доходу
Ми вважаємо, що в наступні десять років біткоїн стане найкращим класом активів у світі з компаундним річним темпом зростання 34,3%. Є три основні рушійні сили:
1) Попит з боку інститутів
Біткоїн є одним з небагатьох активів, де спочатку домінували роздрібні інвестори. Традиційні активи, такі як приватний капітал та приватний кредит, спочатку приймаються інститутами, а потім залучають роздрібних інвесторів; біткоїн, навпаки.
Загальна кількість біткоїнів становить 21 мільйон, з яких вже 96% перебуває в обігу, більшість з яких належить роздрібним інвесторам; в той же час більшість інститутів наразі мають 0% у своїх портфелях.
Згідно з даними Boston Consulting Group, загальний обсяг активів, що управляються інститутами у світі, становить приблизно 147 трильйонів доларів. Ми прогнозуємо, що в наступні десять років інститути виділять 1-5% своїх інвестицій у біткоїн, що відповідає потенційному попиту в 1,5-7,4 трильйона доларів. Водночас щорічне нове виробництво біткоїнів становить лише близько 14 мільярдів доларів, що створює величезний розрив між новою пропозицією та потенційним попитом, який буде компенсовано зростанням цін.
Потік інвестицій з боку інститутів вже відбувається. Спотовий ETP біткоїна в США запущено менше ніж три роки тому, і його обсяг управління досяг 108 мільярдів доларів, більшість коштів надходить від інститутів. Ми очікуємо, що після 2027 року потік інвестицій прискориться. У 2026 році кілька провідних платформ управління капіталом вже запустили спотові ETF продукти на біткоїн, що ще більше сприятиме притоку коштів.
2) Обмежена та нееластична пропозиція
Максимальна кількість біткоїнів становить 21 мільйон, з яких вже в обігу 20,1 мільйона (95,7%). Річна інфляція становить лише 0,8%; після зменшення в 2028 році вона знизиться до 0,4%, а в 2032 році - до 0,2%. Для порівняння, річна інфляція нової пропозиції золота становить близько 2%.
Ключовою характеристикою є повна нееластичність пропозиції. Незалежно від того, наскільки високим є попит або якою є ціна, більше біткоїнів не буде вироблено. Золото, нафта та інші сировинні товари не можуть цього зробити. Величезний попит з боку інститутів у поєднанні з жорсткою пропозицією формує економічну логіку, що підтримує біткоїн.
3) Постійне занепокоєння щодо знецінення фіатних валют
Зростаюче занепокоєння щодо глобального боргу, бюджетного дефіциту та знецінення валюти стає все більш поширеним, ринок шукає жорсткі активи для хеджування ризиків фіатних валют. Легендарний інвестор Пол Тюдор Джонс у своїй статті "Велика інфляція валют" зазначив: "Слід інвестувати в кошик жорстких активів. Якщо потрібно вибрати один, я оберу біткоїн".
Федеральний борг США за п'ять років зріс на 11,7 трильйона, досягнувши 40,2 трильйона; щорічні витрати на відсотки становлять 1,1 трильйона, що є третьою за величиною статтею витрат федерального бюджету.
Попит з боку інститутів, жорстка пропозиція та занепокоєння щодо знецінення фіатних валют взаємодіють, що призводить до подвійної вигоди для біткоїна: по-перше, він захоплює частку ринку зберігання вартості, по-друге, розширюється весь ринок зберігання вартості.
Модель оцінки
Модель оцінки біткоїна все ще розвивається, в академічному середовищі немає єдиного стандарту. Bitwise використовує модель загального доступного ринку (TAM): оцінює, які ринки біткоїн може зайняти в майбутньому, потім прогнозує рівень проникнення, поєднуючи фіксовану загальну пропозицію біткоїна для розрахунку ціни.
Оцінкова рамка Bitwise для біткоїна, що включає песимістичний, базовий та оптимістичний сценарії
Ми отримали такі результати:
- Песимістичний сценарій: 2036 рік - 130686 доларів, річна 4,6%
- Базовий сценарій: 2036 рік - 1599766 доларів (приблизно 1,6 мільйона доларів), річна 34,3%
- Оптимістичний сценарій: 2036 рік - 3667911 доларів, річна 46,0%
Серед них ми вважаємо, що базовий сценарій є найбільш ймовірним. У порівнянні з прогнозами інших установ: Invesco прогнозує, що в 2033 році біткоїн перевищить 1 мільйон доларів; Standard Chartered прогнозує, що в 2030 році він перевищить 500 тисяч; Ark Invest в оптимістичному сценарії прогнозує близько 1,2 мільйона в 2030 році; прогноз Michael Saylor вказує на 2,1 мільйона в 2046 році.
Гіпотези кореляції
Протягом останніх десяти років кореляція біткоїна з більшістю класів активів залишалася на низькому рівні.
Десятирічна середня ковзаюча кореляція біткоїна з іншими активами
Ринкові медіа часто описують біткоїн як актив з високим бета-ризиком, тісно пов'язаний з фондовим ринком. Насправді, історично кореляція біткоїна з американськими акціями за 90 днів майже ніколи не перевищувала 0,5, не досягаючи "високої кореляції (>0,75)". Враження медіа походить від короткочасної взаємодії під час падіння ринку.
Проте в останні роки кореляція біткоїна з американськими акціями повільно зростає, що є природним явищем зрілості активу: залучення більшої кількості традиційних інвесторів призводить до незначного підвищення кореляції.
Кореляція біткоїна з державними облігаціями США довгостроково близька до 0, більшість часу коливається між -0,25 та 0,25, що має велике значення для диверсифікації портфеля. Причини цього:
Одноразова структурна зміна: біткоїн переходить від нішевого активу до основного альтернативного активу, мільйони інвесторів вперше включають біткоїн у свої портфелі, що призводить до асиметричного притоку капіталу, що відрізняється від двостороннього руху капіталу з зрілими активами. Цей ефект у майбутньому може зменшитися, але все ще буде діяти.
Різні рушійні фактори: акції та облігації в основному підлягають впливу економічного зростання, податкових ставок, геополітики та технологічного прогресу; біткоїн додатково підлягає впливу рівня прийняття, регулювання та занепокоєння щодо знецінення фіатних валют. Різниця в логіці рушійних факторів призводить до розбіжності в динаміці доходів.
З іншого боку, кореляція біткоїна із золотом продовжує зростати, досягнувши історичного максимуму 0,58 11 вересня 2026 року; з поширенням наративу про біткоїн як засобу зберігання вартості ця тенденція продовжиться.
Гіпотези волатильності
Протягом останніх десяти років волатильність біткоїна постійно знижувалася, а коливання волатильності також звужувалися, що свідчить про зниження ризику активу та більш різноманітну інвесторську базу. Останній цикл показав зниження на 53%, порівняно з історичними зниженнями понад 80%, що ще раз підтверджує цю тенденцію.
Ми вважаємо, що швидкість зниження волатильності буде вдвічі меншою, ніж в історії, оскільки ризики регулювання, зберігання та ліквідності вже значною мірою враховані в цінах. Модель приймає середнє значення поточної волатильності та очікуваної волатильності в 2036 році на рівні 27,8% як загальну гіпотезу на десять років; насправді на початку волатильність буде вищою, а з часом, з розвитком активу, знижуватиметься.
Ковзаюча волатильність біткоїна за 30 днів з 2013 по 2025 рік, загальна тенденція до зниження
Гіпотези чотирирічного циклу зменшення
Історично біткоїн демонструє чотирирічний циклічний характер: три роки зростання, за якими слідує рік значного коригування. З календарної точки зору, 2025 рік, здається, порушує цей цикл, з річною віддачею -6%. Але з точки зору цінової траєкторії, логіка циклу все ще залишається: 6 жовтня 2025 року максимальна ціна становила 126080 доларів, після зростання на 696%, до 30 червня 2026 року мінімальна ціна становила 58717 доларів, зниження на 53,4%.
Це було найменше зниження в історії, якщо нижня межа підтверджується, це буде дуже важливим сигналом для біткоїна, щоб стати інституційним активом.
Основні сили, які сприяють чотирирічному циклу, ослаблюються, але "чотирирічний цикл" вже глибоко вкорінений у свідомості інвесторів. Ми вважаємо, що ефект циклу зменшиться, але не зникне повністю.
Графік доходів біткоїна за різні цикли бичачого та ведмежого ринку, максимальні зниження в кожному циклі: 86%, 84%, 77%, у цьому циклі 53%.
Біткоїн та традиційні активи: порівняння довгострокових гіпотез ринку капіталу
Bitwise об'єднує останні гіпотези ринку капіталу від JPMorgan, PGIM, BlackRock та Vanguard, щоб узагальнити десятирічні очікування для основних класів активів як базу для порівняння.
Прогнози для основних активів на наступні десять років (2026-2036)
Ціна --
Ризики та зауваження
Історія біткоїна є короткою, волатильність висока, регуляторне середовище постійно змінюється, прийняття інститутами все ще на ранній стадії, а базова технологія виникла в 2008-2009 роках. Усі ці фактори роблять довгострокові прогнози природно дуже невизначеними. Основні ризики:
- Обмежена історична вибірка. Біткоїн почав масово торгуватися лише в 2010 році, інституційні продукти з'явилися з 2014 року, спотові ETP з'явилися лише в 2024 році. Дані для тестування обмежені. У майбутньому макроекономічне середовище, регулювання та структура ринку можуть зазнати значних змін, а історичні результати не обов'язково можуть бути повторені.
- Ризики регулювання та законодавства. Глобальні правила щодо криптовалют ще не зрілі, можуть виникнути значні зміни, як позитивні, так і негативні. Сьогоднішнє дружнє регуляторне середовище не обов'язково буде продовжуватися в майбутньому.
- Прийняття інститутами, підприємствами та державами є новою тенденцією. Біткоїн спочатку домінував серед роздрібних інвесторів, а залучення інститутів і урядів є новим явищем, яке не можна гарантувати на тривалий термін.
- Ризики технологій та квантових обчислень. Біткоїн залежить від базового коду, який потребує постійної ітерації. Квантові обчислення та прискорені математичні прориви можуть становити загрозу на рівні криптографії. У майбутньому біткоїн може потребувати значного оновлення, щоб перейти на захист від квантових загроз; сам процес оновлення також має невизначеність. Навіть якщо протокол успішно оновлений, якщо гаманці користувачів не перейдуть на адреси, захищені від квантових загроз, активи все ще залишатимуться під загрозою. Спільнота вже розпочала відповідну роботу, але все ще залишається багато невирішених питань. Розвиток штучного інтелекту може прискорити ризики прориву криптографії.
Крім того, макроекономічне середовище, механізми торгівлі, безпека самостійного зберігання також мають свої ризики. Цей звіт лише перераховує ключові невизначеності і не претендує на вичерпність усіх ризиків.
Висновок
За короткі 17 років біткоїн перетворився з маргінальної інвестиції на актив вартістю 1,7 трильйона доларів, який досліджується та включається в портфелі провідними світовими установами. Оскільки все більше інститутів включають біткоїн у свої портфелі, якісні прогнози та гіпотези стають особливо важливими.
Цей звіт надає наші основні довгострокові судження:
- 34,3% очікувана річна дохідність: у наступні десять років біткоїн може стати найкращим основним класом активів у світі.
- Волатильність знижується, але залишається найвищою: волатильність знизилася в порівнянні з історичними даними, але все ще є найбільш волатильним основним активом.
- Диверсифікаційна цінність портфеля: має середньо-низьку кореляцію з більшістю активів, кореляція з золотом зросла, що робить його придатним для диверсифікації інституційних інвестиційних портфелів.
- Приток інституційних коштів від 1,5 трлн до 7,4 трлн доларів: розподіл 1-5% у портфелях інституційних інвесторів призводить до величезного попиту на купівлю.
- Розширення попиту на зберігання вартості: державний борг, фіскальне розширення та надмірна емісія грошей продовжують тиснути на купівельну спроможність фіатних валют, підвищуючи попит на тверді активи, такі як золото та біткоїн.
- Регуляторна інерція: Уолл-стріт та звичайний ринок широко приймають криптовалюти, і існуючі регуляторні політики, що сприяють розвитку, важко повністю скасувати.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися

ARK Invest купила акції Robinhood на 9,1 мільйона доларів, досягнувши шестимісячного максимуму

Ігри NFT фермерства викликають критику через схожість після продажу Yield Fields

Кеті Вуд купує акції Circle та продає біткоїн ETF

Кількість адрес, що володіють стейблкоїнами, вперше перевищила 300 мільйонів

Фінансова звітність тижня | Mural завершила раунд фінансування серії A на 15 мільйонів доларів, Tether виступила лідером; стартап у сфері AI Tenstorrent завершив раунд фінансування серії E на 1,5 мільярда доларів

Раунд Tenstorrent зосереджує 85,1% венчурного капіталу в крипто

Bitcoin-фонди зазнали відтоку 570 мільйонів євро 22 жовтня

Robinhood Chain перевершує Ethereum за доходами: 51 проти 41 мільйона в третьому кварталі

Звіт ARK Invest за третій квартал: Токенізація акцій сприяє зростанню обсягу торгів на блокчейні до 9%

Tether приєднується до раунду Tenstorrent на 1,5 мільярда доларів у міру зростання інвестицій в ШІ

Tether інвестує в Tenstorrent у раунді фінансування E на 1,5 мільярда доларів
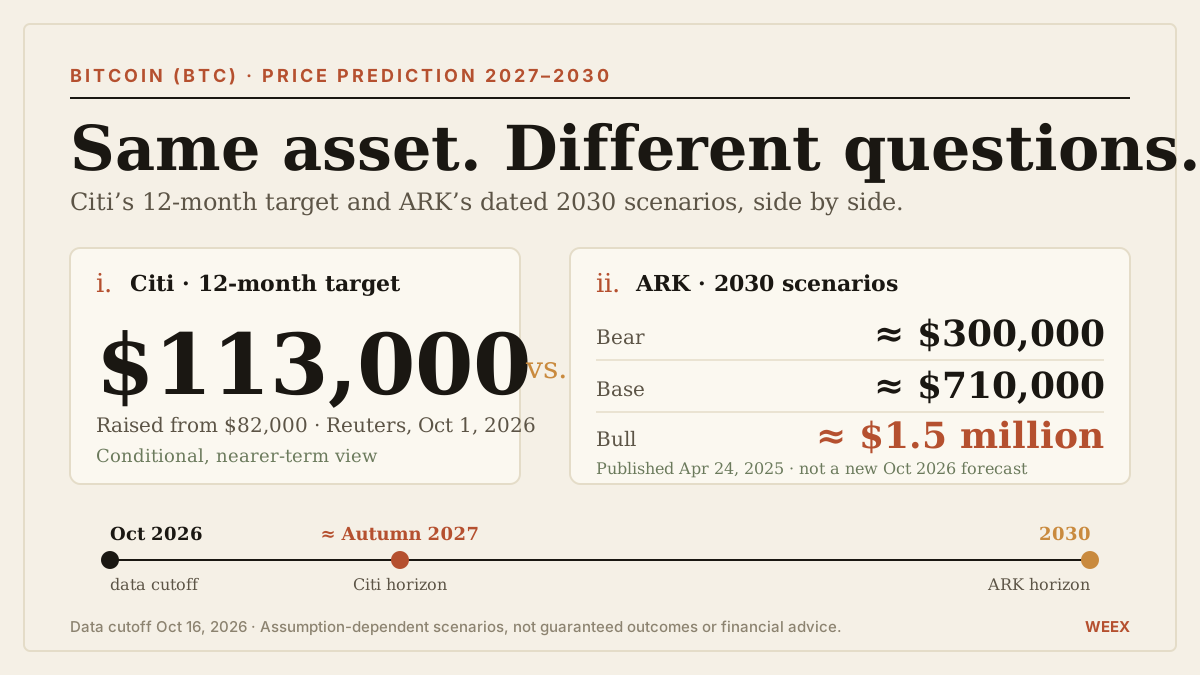
Прогноз ціни Біткоїна (BTC) на 2027–2030 роки: ціль Citi у 113 000 $ проти сценаріїв ARK Кеті Вуд
Прогноз ціни Біткоїна на 2027–2030 роки: порівняйте ціль Citi у 113 000 $ із датованими сценаріями ARK, припущеннями щодо попиту, розрахунками оцінки та ключовими ризиками.

Кеті Вуд оптимістично налаштована щодо чіпів пам'яті, Bank of America попереджає про ризики активів, які ще не досягли точки покупки

Кеті Вуд: незважаючи на зміцнення долара, біткоїн продовжить зростати в довгостроковій перспективі
Фінансова щотижнева доповідь | Fission завершила фінансування серії A на 10 мільйонів доларів, очолюване Pantera Capital; DeepSeek планує залучити приблизно 100 мільярдів юанів у новому фінансуванні

Вливання біткоїнів до США, за прогнозами Chainalysis, стануть позитивними у 2026 році

Скандал з CZ: Чи розрахувалися за "обвал 1011"?

Великі компанії хочуть прискорити квантову оборону Bitcoin

Обсяги торгівлі RWA безстроковими контрактами Variational вперше перевищили Trade.xyz
ARK Invest зберігає цільову ціну Bitcoin у 1 мільйон доларів до 2030 року

Лоренцо Валенте з ARK Invest обговорює п'ятирічний прогноз для Bitcoin

USDe: «1011 обвал» через рік, обсяг USDe зменшився майже на сімдесят відсотків

Bitcoin ETFs зазнали відтоку 484,9 мільйона доларів, очолюваного BlackRock

Джастін Сан анонсує токенізовані акції на Tron на 2026 рік
Second зазнав хакерської атаки, втратив 0.75 біткоїна, кошти користувачів не постраждали

USDC: виживання завдяки відповідності, відновлення через лістинг

Кеті Вуд: Зниження витрат на ШІ може викликати позитивну дефляцію в економіці

Cathie Wood: Слідкуйте за напрямками фінансування AI Agent як показником технологічних трендів
Конкуренція в платіжних мережах для агентів штучного інтелекту загострюється

Біткойн за 400 000 доларів: Брайан Армстронг (Coinbase) зберігає свій курс на 2030 рік
ARK Invest купила акції Robinhood на 9,1 мільйона доларів, досягнувши шестимісячного максимуму
Ігри NFT фермерства викликають критику через схожість після продажу Yield Fields
Кеті Вуд купує акції Circle та продає біткоїн ETF
Кількість адрес, що володіють стейблкоїнами, вперше перевищила 300 мільйонів
Фінансова звітність тижня | Mural завершила раунд фінансування серії A на 15 мільйонів доларів, Tether виступила лідером; стартап у сфері AI Tenstorrent завершив раунд фінансування серії E на 1,5 мільярда доларів
Раунд Tenstorrent зосереджує 85,1% венчурного капіталу в крипто


