
محفظة ChatGPT تتعاون مع Visa: هل لا يزال هناك حاجة للعملات المستقرة في الاقتصاد الوكالي؟

 فضّلنا على Google


إعادة النظر في العلاقة بين الشبكات التقليدية للدفع، العملات المستقرة والاقتصاد الوكالي.
كتبه: Cobo
تندلع مناقشة حول دمج الوكلاء الذكاء الاصطناعي وWeb3.
في 13 نوفمبر، أعلنت OpenAI عن إطلاق محفظة ChatGPT، وتعاونت مع American Express وMastercard وVisa، مما يسمح للوكلاء بتمثيل المستخدمين في إتمام عمليات الشراء والدفع.
قبل ذلك، كان يُنظر إلى الوكلاء الذكاء الاصطناعي على أنهم أكثر استخدامات العملات المستقرة الواعدة، لكن OpenAI اختارت في خطوتها الأولى الاتصال بشبكات بطاقات الائتمان التقليدية، مما جعل الكثيرين يتساءلون: "إذا كانت ChatGPT قد اتصلت بـ Visa، فهل يحتاج الوكيل حقًا إلى العملات المستقرة؟".
هذا التساؤل ليس بلا أساس، لكنه في الواقع يخلط بين مفهومين مختلفين: "التجارة الوكالية تحت تفويض الإنسان" و"الاقتصاد الوكالي بالتعاون الذاتي للآلات".
- بالنسبة لتطبيقات الوكلاء الحالية التي تركز على التسوق والحجز والاستهلاك اليومي، لا تزال الأموال تأتي من حسابات البنوك الخاصة بالمستخدمين، وتعتمد المعاملات بشكل كبير على الشبكة التجارية الناضجة لنظام بطاقات الائتمان، والتحقق من الهوية وآليات حماية المستهلك، مما يجعل الشبكات التقليدية للدفع تمتلك بنية تحتية تجارية أكثر نضجًا؛
- لكن حدود الاقتصاد الوكالي تتجاوز ذلك بكثير، عندما يبدأ الذكاء الاصطناعي في شراء البيانات بشكل مستقل، واستدعاء واجهات برمجة التطبيقات، واستئجار قوة الحوسبة، وحتى إجراء تبادل مستمر للقيمة مع وكلاء آخرين، قد لا تقتصر الحاجة للدفع على السيناريوهات الاستهلاكية التقليدية؛
لذا، فإن جوهر السؤال هو أن الاقتصاد الوكالي لا يساوي التجارة الوكالية، خاصةً عندما يتحول الذكاء الاصطناعي من مساعد استهلاكي إلى مشارك في الأنشطة الاقتصادية، ما هي البنية التحتية للدفع والتمويل التي يحتاجها؟
1. لماذا كانت المحطة الأولى لدفع الوكلاء هي المالية التقليدية؟
لفهم سبب اختيار OpenAI لـ Visa وMastercard، يجب أولاً توضيح مفهومين غالبًا ما يتم الخلط بينهما: التجارة الوكالية والاقتصاد الوكالي.
تشير التجارة الوكالية بشكل أساسي إلى قيام الذكاء الاصطناعي باستبدال البشر في إتمام سلوكيات الاستهلاك مثل اكتشاف المنتجات، مقارنة الأسعار، الطلب والدفع؛ بينما الاقتصاد الوكالي هو مفهوم أوسع، يعني أن الوكيل الذكاء الاصطناعي يمكنه تنفيذ المهام الموكلة إليه من قبل البشر، وقد يتجاوز التعليمات الفردية للبشر، ويتاجر بشكل مستمر مع وكلاء آخرين، وشركات ومزودي خدمات.
من حيث التقدم الحالي، يبدو أن التجارة الوكالية تتقدم بشكل واضح، ولا تزال المنظمات التقليدية للبطاقات تحتفظ بميزة يصعب زعزعتها في هذا المجال.
على سبيل المثال، تصميم محفظة ChatGPT هو في الواقع مقيد وعملي.
يقوم المستخدم بربط بطاقة ائتمان مؤهلة مسبقًا، وعندما يجد الوكيل المنتج المستهدف ويستعد للدفع، يقوم المستخدم بمراجعة المنتج والسعر الإجمالي والبطاقة الائتمانية المختارة، ويؤكد المعاملة من خلال التحقق الأمني مثل Face ID أو بصمة الإصبع.
بعد ذلك، ستوفر شبكة الدفع مجموعة من معلومات الدفع البديلة التي تحل محل معلومات البطاقة الائتمانية الحقيقية (رمز الدفع) لإتمام المعاملة، ولا يحتاج التاجر والوكيل إلى الاتصال المباشر بمعلومات البطاقة الائتمانية الحقيقية، كما يمكن للمستخدم الاستمرار في الاستفادة من مكافآت البطاقة الائتمانية الحالية وآليات حماية النزاعات المؤهلة.
الميزة الكبرى لهذا التصميم هي أنه لا يتطلب من المستخدم تغيير عادات الدفع الحالية، ولا يتطلب من التجار إعادة بناء نظام دفع جديد.
ففي نهاية المطاف، مثل هذه المنتجات الذكية الموجهة نحو المستهلكين، من الأفضل بكثير إعادة استخدام شبكة التجار العالمية التي تغطيها Visa وMastercard، ونظام التحصيل ومراقبة الاحتيال، بدلاً من تعليم المستخدمين العاديين "شراء العملات المستقرة أولاً، ثم إنشاء محفظة على السلسلة، وأخيرًا إدارة رسوم الغاز".
الأهم من ذلك، أن النظام التقليدي للدفع لا يتولى فقط نقل الأموال، بل يوفر مجموعة كاملة من آليات حل النزاعات التجارية - عندما تظهر مشكلة في جودة المنتج، يمكن للمستهلك تقديم شكوى برفض الدفع، ويمكن للتاجر أيضًا استخدام إجراءات الاسترداد وخدمة العملاء الموجودة. هذه القدرة لا تزال غير متاحة بشكل شائع في المدفوعات على السلسلة في قطاع التجزئة العالمي.
ومع ذلك، هناك تفاصيل قد يتم تجاهلها بسهولة، حيث لم تحقق محفظة ChatGPT حتى الآن دفعًا ذاتيًا بدون تدخل بشري، ولا يزال يتعين على المستخدم التحقق يدويًا من كل معاملة.
وفقًا للتصميم الأولي الذي أعلنته OpenAI، لا يزال يتعين على المستخدم تأكيد المنتج والسعر الإجمالي والبطاقة الائتمانية قبل كل عملية شراء، وإكمال التفويض من خلال التعرف البيولوجي. في المستقبل، من المخطط فتح قدرة التفويض المسبق، مما يسمح للمستخدمين بتحديد حدود الإنفاق، وفئات الشراء، وفترات الصلاحية مسبقًا، مما يمكّن الوكيل من إتمام المعاملات بشكل مستقل ضمن النطاق المحدد.
هذا يوضح تمامًا أن الوكلاء الاستهلاكيين لا يزالون في مرحلة "الإنسان يقود، والذكاء الاصطناعي يساعد"، حيث يساعد الذكاء الاصطناعي البشر في شراء المنتجات، وبالتالي فإن نظام البطاقة الائتمانية الحالي قادر على حل معظم المشكلات.
لكن إذا كان الوكيل يحتاج إلى استدعاء آلاف واجهات برمجة التطبيقات يوميًا، وشراء بيانات في الوقت الحقيقي، واستئجار قوة معالجة GPU، ويحتاج أيضًا إلى دفع رسوم خدمات لوكلاء آخرين، فإن ما يواجهه لم يعد مجرد مشكلة تسوق بسيطة.
2. اختراق الاقتصاد الوكالي: أين الفرص للعملات المستقرة والبروتوكولات الجديدة؟
عندما يتحول الوكيل الذكاء الاصطناعي من "مساعد لشراء الأشياء" إلى "كيان اقتصادي يقوم بأعمال مستقلة"، ستحدث تغييرات جذرية في هيكل المعاملات.
تخيل أن شركة ما نشرت وكيل بحث ذكاء اصطناعي، ولإكمال مهمة تحليل عميق، قد يحتاج إلى إتمام سلسلة من الإجراءات في غضون دقائق: شراء بيانات السوق في الوقت الحقيقي من مزود بيانات، استئجار قوة معالجة GPU من منصة الحوسبة السحابية، استدعاء نموذج ذكاء اصطناعي من طرف ثالث لإجراء التحليل، ثم شراء خدمات معالجة البيانات المتخصصة من وكلاء آخرين، وأخيرًا تسليم النتائج.
خلال هذه العملية، يحتاج الوكيل إلى إقامة علاقات دفع مع عدة مزودي خدمات مختلفين، مقارنةً بالمدفوعات الاستهلاكية التقليدية، تظهر هذه المعاملات عدة ميزات واضحة:
- حجم المعاملات أصغر: في الماضي، كانت الشركات تشتري واجهات برمجة التطبيقات والبيانات والموارد الحاسوبية عادةً من خلال نماذج الاشتراك أو الدفع المسبق أو الحزم، لكن عندما يتمكن الوكيل من استدعاء خدمات مختلفة ديناميكيًا وفقًا لاحتياجات المهمة، فإن الدفع حسب الاستخدام أو حسب الكمية سيصبح أكثر طبيعية؛
- تكرار المعاملات أعلى: يمكن لوكيل واحد العمل لعدة ساعات، أو حتى أن يكون متصلاً لفترة طويلة، ويتاجر مع عدة مزودي خدمات، ولا يمكنه الانتظار في كل مرة لاستدعاء الخدمة حتى يقوم الإنسان بإدخال معلومات الدفع يدويًا؛
- علاقات المعاملات أكثر انفتاحًا: قد تعمل الوكلاء المختلفة في شركات مختلفة، وفي دول مختلفة، وعلى منصات تكنولوجية مختلفة، وليس لديهم علاقات حسابات تقليدية، ولا يتشاركون بالضرورة نفس البنك أو مزود خدمات الدفع؛
أظهرت دراسة عشوائية حول شبكات Base وSolana: في عينة تغطي 35 يومًا، وأكثر من 6 ملايين معاملة، كان أكثر من 90% من المبالغ المدفوعة المتعلقة بالذكاء الاصطناعي لا تتجاوز عدة سنتات، بل حتى أقل من 1 سنت.
تعكس هذه البيانات أن بعض المدفوعات الآلية المبكرة قد أظهرت بوضوح خصائص صغيرة.
تظهر ممارسات مماثلة أيضًا: ظهرت واجهات برمجة التطبيقات للاستعلام عن الطقس على شبكة Solana بتكلفة أقل من 1 سنت لكل استعلام، بالإضافة إلى خدمات فحص الأمان للرموز التي تتقاضى عدة سنتات لكل استعلام؛ وفي جانب المحتوى على الإنترنت، تدفع شركات البنية التحتية الكبرى مثل Cloudflare أيضًا آليات الدفع حسب الاستخدام بناءً على بروتوكول x402، مما يسمح لبرامج الزحف الذكية بالدفع للمحتوى في الوقت الحقيقي لكل عملية سحب صفحة.
ليست بطاقات الائتمان التقليدية غير قادرة على معالجة المعاملات الصغيرة، لكن عندما يتحول الدفع من سلوك استهلاكي عرضي إلى استدعاءات واجهات برمجة التطبيقات عالية التكرار والأوتوماتيكية، فإن تكاليف التفويض الفردي، ومعالجة الدفع، والتسوية قد تصبح عنق الزجاجة لكفاءة الأعمال، وبعبارة أخرى، فإن الشبكات القائمة على البلوكشين والعملات المستقرة هي التي تجعل التسويات بين الآلات (M2M) ذات الكثافة العالية والمبالغ الصغيرة قابلة للتطبيق اقتصاديًا.
علاوة على ذلك، توفر العملات المستقرة أيضًا طريقة تسوية قابلة للبرمجة أكثر ملاءمة للاقتصاد الوكالي.
في هذا النموذج، يمكن أن يتم الدفع من خلال العقود الذكية وواجهات برمجة التطبيقات المدمجة مباشرة في تدفقات المهام الآلية للوكيل. يمكن للوكيل الاحتفاظ بالعملات المستقرة في المحفظة، وعند الحصول على التفويض، يمكنه الدفع إلى عنوان محدد، أو التفاعل مع العقود الذكية لإجراء عمليات إدارة الأموال الأكثر تعقيدًا، دون الحاجة إلى الاعتماد على حسابات بطاقات الائتمان التقليدية وعمليات تحصيل التجار لكل معاملة بين الآلات.
على سبيل المثال، في سيناريوهات الدفع حسب الثانية لقوة الحوسبة أو واجهات برمجة التطبيقات، تدعم العملات المستقرة التدفق على مدار الساعة، يمكن للشركات أيضًا دمج بروتوكولات تدفق الدفع (مثل Superfluid) لتحقيق تسويات مستمرة حسب الاستخدام، أو حسب الوقت، أو حسب الثانية، دون الحاجة إلى الانتظار حتى نهاية الشهر لإجراء التسويات الموحدة.
بالطبع، هذا لا يعني أن العملات المستقرة أرخص أو أكثر كفاءة من بطاقات الائتمان في جميع السيناريوهات، لا تزال المعاملات على السلسلة تتضمن رسوم الشبكة، والسيولة، وإدخال وخروج العملات القانونية، وفحص الامتثال، ومدى قبول التجار، وغيرها من القضايا.
الأهم من ذلك، أن العملات المستقرة توفر طريقة نقل قيمة قابلة للبرمجة أصلية على الإنترنت، مما يجعل الدفع أكثر طبيعية في التعاون الآلي بين الآلات.
بشكل عام، يبدو أن الصناعة قد استقرت حول بعض المسارات البروتوكولية الواضحة فيما يتعلق بالمدفوعات الذاتية للآلات، حتى أن المنظمات التقليدية للبطاقات نفسها تتبنى بنشاط هذا النمط الثنائي، بما في ذلك x402 الذي تدعمه Coinbase، وبروتوكول المدفوعات الآلية (MPP) الذي أطلقته Stripe وTempo، بالإضافة إلى AP2 من Google.
لا تركز هذه البروتوكولات على نفس النقاط، لكنها جميعًا تحاول حل مشكلة مشتركة: كيف يمكن للوكيل أن يبدأ ويكمل الدفع بشكل مستقل كما لو كان يستدعي واجهة برمجة التطبيقات؟
منذ بداية هذا العام، كان هناك أيضًا بعض التقدم الذي يستحق الملاحظة:
- في 18 مارس، أصدرت Visa معايير دفع جديدة وSDK مخصص، مما يتيح لوكلاء الدفع استخدام بطاقات مصرفية موثوقة في عمليات الدفع الآلي، مما يعني أن المدفوعات التقليدية بدأت تتكيف مع استدعاءات API والمعاملات بين الآلات؛
- في 3 يونيو، أعلنت Mastercard عن إضافة خيار استخدام العملات المستقرة الخاضعة للتنظيم في التسويات على السلسلة ضمن شبكتها العالمية الحالية، بما في ذلك أصول مثل USDC وPYUSD وUSDG وUSDP وRLUSD، بالإضافة إلى عدة شبكات مثل Ethereum وSolana وBase؛
- في 10 يونيو، أصدرت Visa في منتدى المدفوعات أدوات مثل Agent Score وAgentic Directory كجزء من البنية التحتية التجارية المعتمدة على الذكاء الاصطناعي، بينما وسعت تجارب التسويات بالعملات المستقرة؛
- في 15 أكتوبر، تقدمت Visa Direct وMastercard في تسويق العملات المستقرة - حيث قامت Visa بتوسيع قدرة إعادة شحن USDC من تجربة إلى نشر تجاري لاستخدامها في المدفوعات عبر الحدود؛ أطلقت Mastercard منصة Global Money بالتعاون مع شركة BVNK التي استحوذت عليها، مما يتيح دمج حسابات العملات التقليدية والعملات المستقرة، وتبادلها في الوقت الحقيقي، بالإضافة إلى بطاقات مرتبطة بالعملات المستقرة وسحب الأموال من البنوك المحلية؛
- من 19 إلى 20 أكتوبر، دخلت Mastercard بشكل أعمق في إدارة المخاطر المتعلقة بالعملات المستقرة والمدفوعات الآلية، حيث أطلقت Stablecoin Security، التي تجمع بين بيانات الدفع وتحليل blockchain، لتوفير التعرف على المخاطر قبل المعاملات للمؤسسات المالية، وعرضت Agent Pay for Machines، مما يتيح لوكلاء الدفع شراء خدمات رقمية، وتحقيق التفويض المسبق، ثم التنفيذ، وأخيرًا التسوية؛
من هذه التحركات، يمكن أن نرى أن الشبكات التقليدية للدفع وblockchain ليست مجرد علاقة تنافسية بسيطة.
في منتدى المدفوعات لعام 2026، لخصت Visa هذا الاتجاه بعبارة واحدة: الذكاء الاصطناعي يغير واجهة المعاملات التجارية، بينما تعيد العملات المستقرة تشكيل تدفقات الأموال في الخلفية.
مستقبل الاقتصاد الوكالي، من المحتمل أن لا يكون استبدال طريقة دفع واحدة بأخرى، بل دمج أدوات الدفع المختلفة، والبروتوكولات، وشبكات التسوية تدريجيًا.
3. العملات المستقرة ليست الخيار الوحيد، ولكن بنية الثقة القابلة للبرمجة هي الخيار الضروري
لنعود إلى النقاش في البداية: هل يحتاج الوكلاء حقًا إلى العملات المستقرة؟
الإجابة واضحة جدًا، العملات المستقرة ليست "الطريقة الوحيدة" لوكلاء الدفع، ولكن عندما تتجه المعاملات نحو الانفتاح، والتكرار العالي، والتعاون بين الكيانات، فإنها توفر خيار تسوية قابل للبرمجة مناسب للاقتصاد الوكالي.
لكن السؤال الأكثر عمقًا من طريقة الدفع هو: عندما يحصل الذكاء الاصطناعي على القدرة على استخدام الأموال، من يضمن أنه لن يتجاوز نطاق التفويض؟
هذا قد يكون أكثر أهمية من اختيار أي طريقة دفع.
يحتاج المستهلك العادي إلى إدارة حسابه وسلوك إنفاقه فقط، لكن الشركات في المستقبل قد تنشر عدة وكلاء، كل واحد مسؤول عن الشراء، والتجارة، وتدفق الأموال، ودفع الموردين، وإدارة المخاطر.
إذا كان لكل وكيل صلاحيات محفظة غير محدودة، فإن الشركة في الواقع توزع السيطرة على الأموال على عدة برامج آلية، والأكثر تعقيدًا هو أنه حتى لو لم يتم اختراق الخادم، ولم يتم تسريب المفتاح الخاص، فإن الوكيل المتأثر بمعلومات خاطئة أو تعليمات خبيثة، لا يزال بإمكانه بدء مدفوعات تتجاوز النية الحقيقية للمستخدم ضمن عملية استدعاء المعاملات القانونية.
لذا، جوهر محفظة الوكلاء ليس مجرد تخصيص محفظة أو بطاقة مصرفية للذكاء الاصطناعي، بل يتعلق بفصل قدرة التنفيذ الذاتي للذكاء الاصطناعي عن السيطرة على الأموال في الشركة.
ظهرت بعض الأفكار التصميمية القابلة للاستخدام في الصناعة، لجعل عدة وكلاء يستخدمون الأموال بشكل مستقل ضمن حدود قابلة للتحكم، يجب إنشاء آلية طبقية من إدارة المفاتيح إلى تفويض المعاملات.
أولاً، يتم استخدام MPC (الحساب متعدد الأطراف) لفصل حقوق التوقيع، لتجنب التحكم من نقطة واحدة. صممت Cobo Agentic Wallet آلية مشاركة توقيع من مجموعتين: الوكيل + Cobo مسؤولة عن المعاملات الآلية ضمن نطاق التفويض، والإنسان + Cobo تعالج الموافقات عالية القيمة وعمليات الحوكمة. لا يمكن لأي طرف مشارك واحد إكمال التوقيع بشكل مستقل.
ثانيًا، يتم استخدام Pact، من خلال عقود المهام، لتحديد حدود عمل الوكيل. إطار تفويض Pact الذي قدمته Cobo، يحول كل مهمة إلى بروتوكول تفويض قابل للتنفيذ من قبل البنية التحتية الأساسية، ويتضمن أربعة عناصر رئيسية - نية العملية: ما الهدف الذي تم تفويض الوكيل لتحقيقه؛ خطة التنفيذ: ما الخطوات التي يخطط الوكيل لاتخاذها لإكمال المهمة؛ قيود السياسة: الميزانية المسموح بها، وأطراف المعاملات، والسلاسل، والرموز، والعقود، وقواعد الموافقة؛ شروط الإنجاز: عند الانتهاء من المهمة، أو نفاد الميزانية، أو انتهاء الوقت الفعال، يتم إنهاء التفويض تلقائيًا.
ينشئ الوكيل أولاً مسودة Pact بناءً على تعليمات المستخدم، ثم يراجعها ويوافق عليها المستخدم؛ بعد بدء المهمة، يتم التحقق من كل معاملة وفقًا لقواعد Pact، فقط العمليات التي تتوافق تمامًا مع نطاق التفويض ستؤدي إلى تحرير نقاط التوقيع المتعاون من Cobo.
هذا يغير تمامًا الطريقة التقليدية التي تعتمد فيها أمان الذكاء الاصطناعي على التعليمات اللغوية الطبيعية. في الماضي، اعتدنا على إخبار الذكاء الاصطناعي بما يمكنه فعله وما لا يمكنه فعله من خلال Prompt، لكن فهم النماذج الكبيرة للغة الطبيعية دائمًا ما يكون غير مؤكد؛ بينما يتم تنفيذ قيود الصلاحيات على مستوى المحفظة وبنية التوقيع، فإن القواعد الأمنية لم تعد مجرد "نصائح يجب على الذكاء الاصطناعي اتباعها"، بل تصبح شروطًا صارمة مسبقة لتنفيذ المعاملات.
أخيرًا، بالإضافة إلى إدارة المفاتيح وقيود الصلاحيات، يحتاج الوكيل أيضًا إلى مسار تنفيذ موثوق. تقوم Cobo من خلال Recipe بتغليف المهام الشائعة على السلسلة كقوالب تنفيذ محددة مسبقًا، تشمل التفاعل مع العقود، والقيود على المعلمات، وإجراءات التشغيل - على سبيل المثال، يمكن للوكيل إكمال معاملات Uniswap، وإيداعات Aave، والمدفوعات المستمرة عبر Superfluid، واستدعاء واجهات برمجة التطبيقات المدفوعة التي تدعم x402 من خلال Recipe المقابل.
إذا كانت MPC تحل مسألة من يمكنه التوقيع، فإن Pact تحل مسألة ما يمكن للوكيل القيام به، بينما Recipe تحل مسألة كيفية إكمال الوكيل للمهمة بشكل موثوق، وهذه الثلاثة تتعلق بأمان المفاتيح، والتحكم في الصلاحيات، وموثوقية التنفيذ، وتشكل معًا إطار الأمان الأساسي لاستخدام الوكلاء للأموال.
بالطبع، من محفظة الوكلاء إلى المدفوعات التجارية، لا يزال هناك حاجة إلى نظام تشغيل مالي كامل، فكرة عملية لدمج الشركات، أي يمكن للشركات اختيار بنية تحتية للدفع بالعملات المستقرة من بعدين.
البعد الأول هو طريقة إدارة الأصول، أي الحفظ من طرف ثالث أو الحفظ الذاتي؛ البعد الثاني هو طريقة الوصول إلى النظام، أي صفحة دفع موحدة، أو من خلال API أو SDK لدمجها في أنظمة الأعمال الحالية، يمكن دمج مجموعتي الاختيارات وفقًا لاحتياجات الأعمال، والقدرات التقنية، ومتطلبات الامتثال.
تتيح هذه الطريقة المعيارية، للجهات التقليدية للدفع عدم الاعتماد بالكامل على مقدمي الخدمات من الطرف الثالث أو بناء أنظمة السلسلة من الصفر، بل يمكنها الاحتفاظ بأنظمة الدفع الحالية والعمليات التجارية الأساسية، بينما تدمج قدرات إدارة الأصول والمدفوعات على السلسلة المطلوبة.
من هذا المنظور، البنية التحتية المالية التي يحتاجها الاقتصاد الوكالي ليست مجرد محفظة أو قناة دفع، بل هي نظام يتكون من إدارة المفاتيح، والتحكم في الصلاحيات، وبروتوكولات الدفع، وتسويات الأموال، وفحص الامتثال، والعمليات المالية.
سعر --
كلمة أخيرة
ظهور محفظة ChatGPT هو في الواقع إشارة إلى دخول الاقتصاد الوكالي إلى النظام التجاري الحقيقي.
في جانب الاستهلاك العام، لا تزال بطاقات الدفع والمنظمات المصرفية الناضجة تتمتع بتجربة وثقة لا يمكن الاستغناء عنها؛ بينما بالنسبة لاستدعاءات API، وشراء البيانات، واستئجار القدرة الحاسوبية، والمعاملات بين الآلات، توفر العملات المستقرة وطرق الدفع القابلة للبرمجة إمكانيات جديدة.
لن يقتصر الوكلاء في المستقبل على أداة دفع واحدة، بل قد يكملون الاستهلاك من خلال بطاقات الدفع، ويستخدمون العملات المستقرة لشراء خدمات على السلسلة، ويقومون بالتسويات التجارية من خلال حسابات مصرفية.
لذا، لا تحتاج العملات المستقرة بالضرورة إلى استبدال Visa، ولا يجب على Visa أن تستحوذ على كل شيء، ولكن طالما بدأ الوكلاء في أن يصبحوا مشاركين في الأنشطة الاقتصادية، فإن القدرات القابلة للبرمجة التي توفرها blockchain ستصبح خيار التسوية الأمثل خارج النظام الحالي لـ Visa.
فقط، بغض النظر عن القناة التي تمر بها الأموال، عندما يتحول مستخدمو الأصول من "البشر الكربونيين" إلى "الذكاء الاصطناعي السيليكوني" على نطاق واسع، ستظل الهوية القابلة للتحقق، وحدود التحكم القابلة للبرمجة، وقاعدة الثقة القابلة للتتبع، هي الشروط الأساسية لنجاح الاقتصاد الوكالي في التوسع.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً

بيتر شيف يقول إن سولانا يمكن أن تحل محل التعرض لبيتكوين. هل يمكن؟

ظهور مشكلة زيادة غير طبيعية في إصدار رموز Cyber على Solana

تابع المال: جولة Variational بقيمة 110 مليون دولار، نشاط Tether وصفقات الاندماج والاستحواذ

ارتفاع مبيعات NFT إلى 33 مليون دولار مع زيادة تداول الإيثيريوم بنسبة 33%

دفاتر التداول الاجتماعي المتعمقة: من الذي يحقق الأرباح حقًا وسط ضجيج الحركة؟

هاكرز ينقلون حوالي 488,000 إيثريوم، بقيمة حوالي 860 مليون دولار

唐华斑竹 : تم تغيير اسم PancakeSwap إلى Pancake، وعدد المستخدمين يتجاوز 208 مليون

هل يمكن أن تصبح سولانا آمنة ضد الكم دون فقدان ميزة سرعتها؟
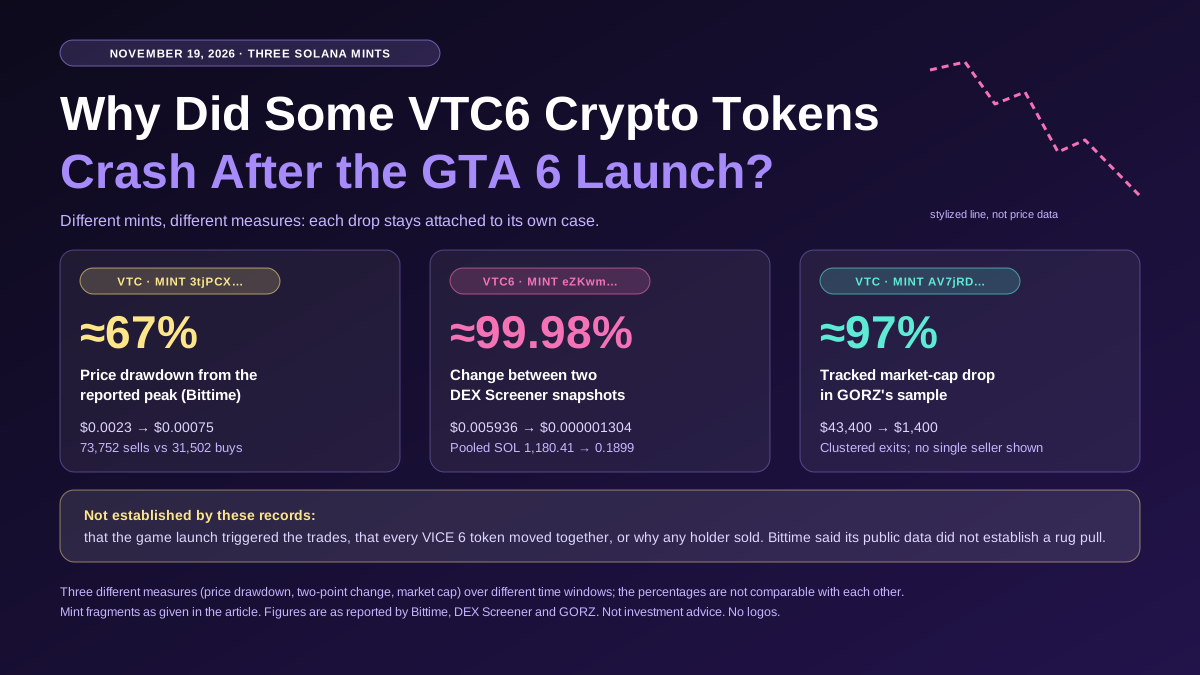
لماذا انهارت بعض توكنات VTC6 للعملات الرقمية بعد إطلاق GTA 6؟
اكتشف سبب انخفاض بعض توكنات VTC6 للعملات الرقمية قرب إطلاق GTA 6. قارن بين ثلاثة إصدارات على سولانا، ونشاط البيع، واحتياطيات المجمع، والأدلة على سحب البساط.
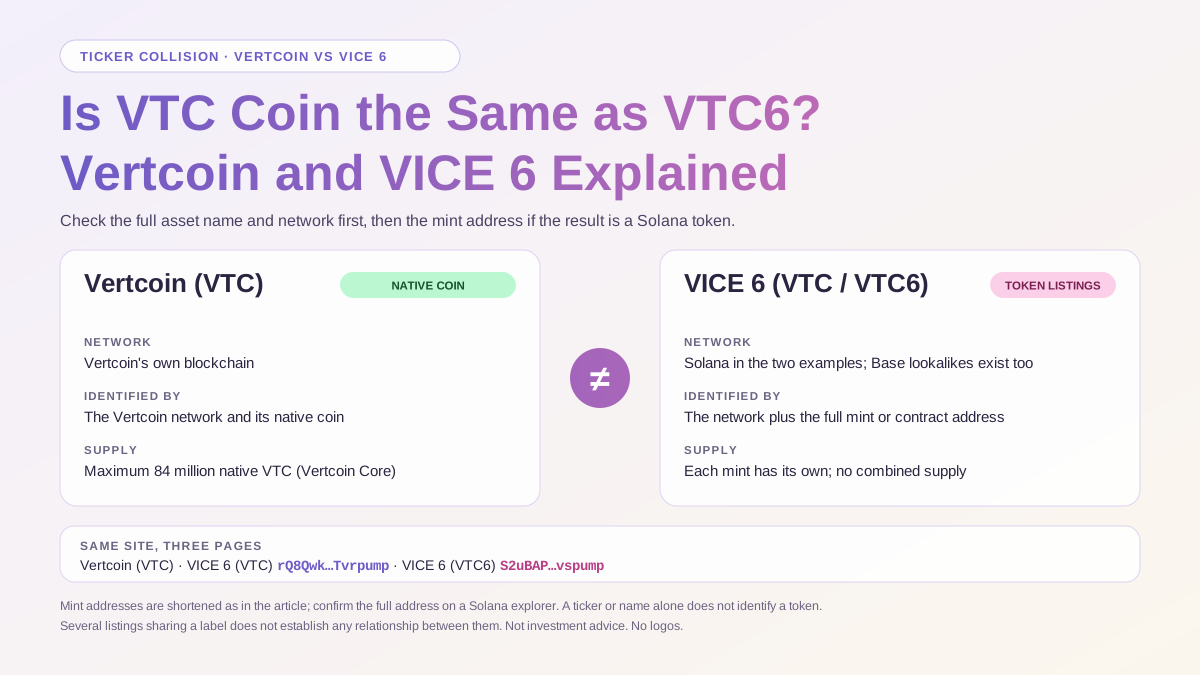
هل عملة VTC هي نفسها VTC6؟ شرح فيرتكوين وفايس 6
هل عملة VTC هي نفسها VTC6؟ قارن بين فيرتكوين وVICE 6 من حيث الشبكة والرمز وعنوان التوكن، وتعرّف على التفاصيل التي ينبغي التحقق منها قبل تحويل الأموال.
ما هي عملة VTC6 الرقمية؟ دليل للمبتدئين إلى VICE 6 (VTC6)
ما هي عملة VTC6 الرقمية؟ تعرّف على سبب استخدام عدة توكنات لاسم VICE 6، وكيفية التحقق من الشبكة وعنوان الإصدار ومجمع التداول قبل مقارنة الإدراجات.
عملة VTC6 الرقمية: هل هي عملة GTA 6 الرسمية؟ وما الذي اقترحته Take-Two فعليًا؟
هل عملة VTC6 الرقمية هي العملة الرسمية لـGTA 6؟ قارن بين مقترح Sharkbux من Take-Two، ومعلومات إصدار Rockstar، وعمليتي إصدار توكنين على Solana يحملان الاسم نفسه.

تطبيق Toss الكوري يقدم محفظة للعملات المشفرة لـ 30 مليون مستخدم بدون الحاجة لحساب في بورصة

تصل قيمة الأسهم المرقمة على سولانا إلى 1.22 مليار دولار مع توسع عروض الأسهم

تغيير جذري في منطق استثمار YC: من البرمجيات إلى الأجهزة، ومن النماذج إلى العالم المادي

Blockaid تصنف أكثر من 8800 رمز موضوع GTA على Solana كخبيث

خطط بوليماركت الأمريكية للمراهنات على النفط والغاز بعد تداولات بقيمة مليار دولار في العملات المشفرة
ستجعل الذكاء الاصطناعي الأشهر الـ 12 المقبلة "مسلخًا" لأمن العملات المشفرة: مسؤول في Anchorage

جونسون يدعو بريطانيا لقيادة تطوير التوكنات، وينتقد البيتكوين كاحتيال بونزي
تطوير DeFi يضيف 9,482 SOL مع نمو الخزينة للأسبوع العاشر على التوالي

ZachXBT يتحدى تجميد 3 ملايين دولار في Gate بسبب خطأ مزعوم في التتبع

ريفولوت تخطط لإطلاق أربعة صناديق بلوكتشين لمواجهة نقص السيولة في الأسواق الخاصة

سيعقد مؤتمر Solana Breakpoint 2027 في سان فرانسيسكو من 8 إلى 10 سبتمبر
FTX "القدامى" يحصلون على ترخيص العقود الآجلة الأمريكية، والتداول على مدار الساعة قادم

Akash تطلق خطة عقود مستقبلية للحوسبة Akash Compute Forwards لتجربة في 2027

ARK Invest تشتري أسهم Block وCircle وCoinbase بقيمة 40 مليون دولار وتبيع أسهم Nvidia بقيمة 85 مليون دولار
الرئيس التنفيذي لشركة Real Vision راوول بال: ستعيد تقنية البلوكشين تشكيل النظام المالي، وظهور اتجاه التوكنات

استحواذ CoinGecko: شخصان بدأوا بـ 200 دولار، وقد تم تقييمها بـ 500 مليون

الهيكل التالي لـ Hyperliquid سيظهر من بين هذه الشركات الست

حكم بقيمة 25 مليون دولار يكشف عن نقطة ضعف خطيرة في دفع وول ستريت نحو التوكنيز
بيتر شيف يقول إن سولانا يمكن أن تحل محل التعرض لبيتكوين. هل يمكن؟
ظهور مشكلة زيادة غير طبيعية في إصدار رموز Cyber على Solana
تابع المال: جولة Variational بقيمة 110 مليون دولار، نشاط Tether وصفقات الاندماج والاستحواذ
ارتفاع مبيعات NFT إلى 33 مليون دولار مع زيادة تداول الإيثيريوم بنسبة 33%
دفاتر التداول الاجتماعي المتعمقة: من الذي يحقق الأرباح حقًا وسط ضجيج الحركة؟
هاكرز ينقلون حوالي 488,000 إيثريوم، بقيمة حوالي 860 مليون دولار
أحدث المقالات


أحدث إضافات العملات على WEEX


