
توقعات سعر سهم سبيس إكس (SPCX) لعام 2027: إلى أي مدى يمكن لنمو ستارلينك تعويض الإنفاق على الذكاء الاصطناعي؟

 فضّلنا على Google


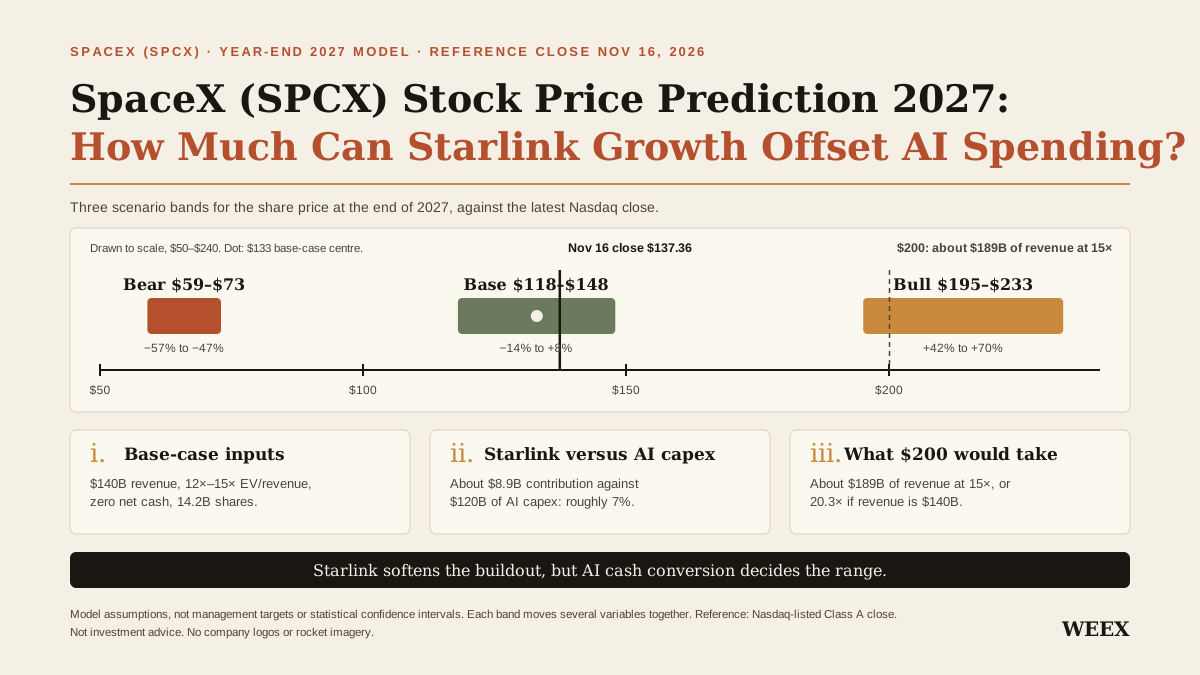
تبلغ توقعاتنا لسعر سهم سبيس إكس (SPCX) في نهاية عام 2027 ما بين $118 و$148 في السيناريو الأساسي، مع تقدير مركزي يبلغ نحو $133 للسهم. ويُقارن ذلك بسعر الإغلاق في ناسداك بتاريخ 16 نوفمبر 2026 والبالغ $137.36. يفترض النموذج إيرادات تقارب $140B في 2027، تشمل $26B من قطاع الاتصال الذي يقوده ستارلينك، وعدم وجود صافي نقد أو صافي ديون جوهريين في نهاية العام. وتشير نتيجة تشغيلية وتمويلية أضعف إلى نطاق بين $59 و$73؛ أما النتيجة الأقوى فتدعم نطاقًا بين $195 و$233.
يُعد ستارلينك مصدرًا قيّمًا للأرباح، لكن من غير المرجح أن يبرر نموه وحده ارتفاعًا كبيرًا في سعر السهم. تنفق سبيس إكس مبالغ كبيرة على البنية التحتية للذكاء الاصطناعي، ويعكس سعر السهم بالفعل تقدمًا كبيرًا في تحويل هذا الإنفاق إلى إيرادات. والسؤال هو: كم من هذه الإيرادات سيتحول إلى نقد بعد أن يدفع العملاء، وتُستبدل الأجهزة، وتدخل الدفعة التالية من السعة التشغيلية الخدمة؟ وهنا يبدأ الفرق بين سهم بسعر $133 وسهم بسعر $200.
أبرز النقاط
- السيناريو الأساسي: $118–$148 بحلول نهاية 2027. يقل السعر المتوسط البالغ نحو $133 بنسبة %3 عن إغلاق ناسداك بتاريخ 16 نوفمبر، قبل احتساب تكاليف التداول.
- يمكن لستارلينك تخفيف تكلفة التوسع في الذكاء الاصطناعي. في الربع الثالث من 2026، حقق قطاع الاتصال نحو $1.96B من EBITDA المعدل بعد طرح نفقاته الرأسمالية، باعتباره مؤشرًا تقريبيًا. وأنفق قطاع الذكاء الفائق، الذي يقوده الذكاء الاصطناعي، $16.44B على النفقات الرأسمالية في الربع نفسه.
- يقدّر النموذج الأساسي مساهمة القطاع الذي يقوده ستارلينك بنحو $8.9B في 2027، مقابل نفقات رأسمالية مفترضة لقطاع الذكاء الاصطناعي تبلغ $120B. ويعادل ذلك نحو %7 من إجمالي النفقات الرأسمالية للذكاء الاصطناعي، قبل احتساب أرباح القطاع نفسه.
- يتطلب سهم بسعر $200 أكثر من نمو عدد المشتركين. فمع عدد الأسهم الأساسي ومضاعف إيرادات يبلغ 15×، سيحتاج إلى إيرادات تقارب $189B في 2027 إذا كان صافي النقد في نهاية العام صفرًا.
وضع سهم سبيس إكس (SPCX) مع اقتراب 2027
أغلقت سبيس إكس عند $137.36 بتاريخ 16 نوفمبر 2026، وفقًا لـ سجل سعر سهمها في ناسداك. وهذا أعلى بنحو %1.7 من سعر الاكتتاب العام البالغ $135، وأقل بنسبة %8.4 من أول تداول لها عند $150، وهو ما أوردته ناسداك في يوم الإدراج خلال يونيو. ولا يشكّل أي من سعري الاكتتاب العام حدًا أدنى للسهم. فهما مرجعان تاريخيان مفيدان، لكن نقطة الانطلاق الأهم للتوقعات هي ما يعنيه سعر السهم اليوم بشأن قيمة الشركة وأعمالها.
كشف التقرير ربع السنوي Form 10-Q لشهر سبتمبر عن نحو 13.58B من أسهم الفئتين A وB القائمة حتى 15 أكتوبر. ويعطي تطبيق سعر أسهم الفئة A المدرج على هذا العدد المجمع قيمة تقريبية لحقوق الملكية العادية تبلغ $1.87T عند إغلاق 16 نوفمبر. وهذا تقدير توضيحي لـالقيمة السوقية يستخدم أحدث تاريخ لعدد الأسهم الوارد في الإفصاح. وهو يختلف عن قيمة الأسهم المتاحة للتداول العام وعن عدد الأسهم المخفف بالكامل الذي يتضمن الإصدارات المحتملة مستقبلًا.
وقد تخفي المقارنة مع اكتتاب يونيو أيضًا التغير الذي طرأ على الشركة نفسها. يتضمن إفصاح الربع الثالث شركة Cursor ضمن قطاع الذكاء الفائق بعد إتمام الاستحواذ. وهذا مهم لتوقعات السهم لعام 2027: إذ بات لدى سبيس إكس مصادر أكثر لإيرادات الذكاء الاصطناعي، كما تؤثر الصفقة في كيفية تفكير المستثمرين في إصدار الأسهم وقيمة السهم الواحد. فنمو القيمة التشغيلية للشركة لا يتحول تلقائيًا وبالنسبة نفسها إلى نمو في قيمة كل سهم.
ما تكشفه أحدث البيانات المالية لسبيس إكس عن ستارلينك والإنفاق على الذكاء الاصطناعي
يوضح إعلان نتائج الربع الثالث من 2026 سبب عدم إمكانية نمذجة المجموعة باعتبارها شركة إنترنت عريض النطاق عبر الأقمار الصناعية فحسب. أعلنت سبيس إكس عن إيرادات فصلية بلغت نحو $14.58B، بزيادة %161 على أساس سنوي، ودخل تشغيلي قدره $2.79B. وشكّل قطاع الذكاء الفائق، أو SI، ما يزيد قليلًا على نصف الإيرادات ونحو %84 من النفقات الرأسمالية المعلنة للمجموعة خلال الربع. أما قطاع الاتصال، الذي يشمل أكثر من اشتراكات ستارلينك الاستهلاكية، فحقق أعلى ربح تشغيلي بين القطاعات.
| الربع الثالث 2026، مليارات الدولارات | الفضاء | الاتصال | الذكاء الفائق | المجموعة |
|---|---|---|---|---|
| الإيرادات | $1.77 | $5.25 | $7.56 | $14.58 |
| الدخل التشغيلي | قريب من نقطة التعادل | $2.37 | $0.43 | $2.79 |
| EBITDA المعدل | $0.36 | $3.50 | $4.95 | $8.81 |
| النفقات الرأسمالية | $1.61 | $1.54 | $16.44 | $19.59 |
يوضح هذا التقسيم أي الأنشطة حققت أرباحًا وأيها استوعبت معظم الاستثمارات. سجّل قطاع الاتصال هامشًا تشغيليًا يقارب %45 خلال الربع. أما قطاع SI فسجل رقمًا لـ EBITDA المعدل أعلى بكثير من دخله التشغيلي، ويعود ذلك جزئيًا إلى الاستهلاك والتعويضات القائمة على الأسهم المرتبطة بالاستحواذ. وتهم هذه الفروقات في أعمال البنية التحتية. فاستهلاك المعدات لا يتطلب نقدًا في الربع الذي يُسجل فيه، لكن ثمن المعدات دُفع بالفعل، وقد يلزم استبدالها في نهاية المطاف.
ويقدم بيان التدفقات النقدية الموحد فحصًا مستقلًا. ففي الأشهر التسعة الأولى من 2026، أعلنت سبيس إكس تدفقًا نقديًا تشغيليًا قدره $13.1B ومشتريات للممتلكات والمنشآت والمعدات بقيمة $48.07B. ويؤدي طرح الرقم الأخير إلى مقياس نقدي سلبي بسيط يبلغ $34.97B، قبل بنود منفصلة مثل خصومات المنتجات والفوائد المرسملة. ولا نقدمه هنا على أنه التدفق النقدي الحر الرسمي للشركة؛ بل الغرض منه توضيح الفجوة بين النقد الناتج عن العمليات والنقد المستخدم في الأصول المادية. وسجلت الشركة أيضًا فائدة لرأس المال العامل نتيجة دفعات العملاء المقدمة، وينبغي للقراء أخذ ذلك في الحسبان قبل اعتبار التدفق النقدي التشغيلي المعلن معدلًا مستدامًا.
سعر --
ما مقدار التوسع في الذكاء الاصطناعي الذي يمكن أن يموله ستارلينك؟
في الربع الثالث من 2026، حقق قطاع الاتصال نحو $3.5B من EBITDA المعدل وأنفق $1.54B على مشاريعه الرأسمالية الخاصة. ويؤدي طرح أحد الرقمين من الآخر إلى $1.96B. ويقيس ذلك المساهمة المحتملة بعد استثمارات القطاع في أجهزته وبنيته التحتية، وقبل بنود مثل الضرائب ورأس المال العامل والفوائد والتعديلات النقدية الأخرى. ولا تعلن سبيس إكس هذا الرقم باعتباره تدفقًا نقديًا حرًا مستقلًا لستارلينك.
على هذا الأساس، عادل إسهام قطاع الاتصال الفصلي نحو %12 من إجمالي النفقات الرأسمالية لقطاع SI البالغ $16.44B. وتمنح مقارنة ثانية سياقًا أوضح للعبء المشترك على النشاطين. إذ يقلّص EBITDA المعدل الخاص بقطاع SI، والبالغ $4.95B، الفجوة التوضيحية بين نفقاته الرأسمالية وإنفاقه إلى $11.49B. وحتى عند استخدام كامل المقياس التقريبي لقطاع الاتصال، البالغ $1.96B، في مقابل هذه الفجوة، سيظل نحو $9.54B غير مغطى. وهذه مقارنة للحجم بين القطاعات، وليست دليلًا على أن سبيس إكس خصصت إيرادات ستارلينك لمشروع محدد في مجال الذكاء الاصطناعي.
لماذا لا يعني ازدياد المشتركين تلقائيًا توفير مزيد من النقد للذكاء الاصطناعي
أعلنت سبيس إكس عن 13.6M من مشتركي ستارلينك الاستهلاكيين في نهاية 09/2026. وأظهر الإفصاح نمو عدد المشتركين الاستهلاكيين بنسبة %88.9 على أساس سنوي، وتراجع متوسط الإيرادات لكل مستخدم استهلاكي، أو ARPU، بنسبة %16.9. ويمكن أن يحدث الاتجاهان معًا: فقد يصل ستارلينك إلى مزيد من الأسر عبر دخول أسواق جديدة أو بيع باقات أقل سعرًا، في حين يدفع العميل المتوسط مبلغًا أقل. وتصبح أعداد المشتركين أكثر فائدة عند قراءتها إلى جانب الأسعار وتكاليف المعدات والاستثمارات اللازمة للحفاظ على جودة الخدمة.
وتضيف خدمات الشركات والحكومات مصدرًا آخر للنمو. فقد قُسّمت زيادة إيرادات قطاع الاتصال الفصلية في الإفصاح إلى نحو $1.14B من المشتركين الاستهلاكيين و$1.02B من أعمال الشركات والحكومات. ويهم هذا المزيج للتوقعات؛ إذ يمكن لشركات الطيران وغيرها من العملاء التجاريين رفع إيرادات القطاع دون الاعتماد على زيادة أسعار الباقات المنزلية. لكن ربط مزيد من العملاء قد يتطلب أيضًا مزيدًا من المحطات الطرفية والوصلات وسعة شبكة الأقمار الصناعية. ويحتسب النموذج كلا جانبي المعادلة لقطاع الاتصال الذي يقوده ستارلينك: نمو الإيرادات واستمرار الإنفاق لتوفير الخدمة.
جسر التمويل لعام 2027
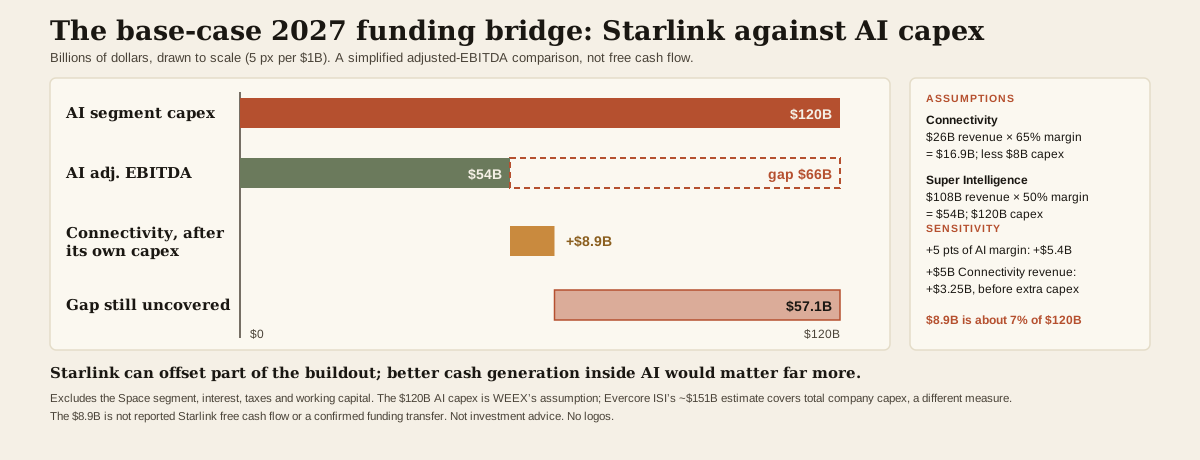
يفترض السيناريو الأساسي إيرادات لقطاع الاتصال قدرها $26B، وهامش EBITDA معدل يبلغ %65، ونفقات رأسمالية للقطاع بقيمة $8B. ويقارب الهامش نتيجة الربع الثالث البالغة نحو %67، مع مراعاة احتمال أن يكون مزيج الأعمال أقل ملاءمة على مدار عام كامل. وبموجب هذه الافتراضات، يحقق قطاع الاتصال EBITDA معدلًا قدره $16.9B، ومساهمة تبلغ $8.9B بعد نفقات القطاع الرأسمالية، وفق الأساس المبسط نفسه.
أما قطاع SI، فيفترض السيناريو الأساسي إيرادات قدرها $108B، وهامش EBITDA معدل يبلغ %50، ونفقات رأسمالية بقيمة $120B. وينتج عن ذلك EBITDA معدل قدره $54B مقابل إنفاق يبلغ $120B، ما يترك فجوة قدرها $66B قبل احتساب أي مساهمة من قطاع الاتصال. وبعد إضافة المقياس التقريبي البالغ $8.9B، تبلغ الفجوة نحو $57.1B. وافتراض النفقات الرأسمالية للذكاء الاصطناعي من وضعنا. وللمقارنة، أوردت رويترز تقديرًا من Evercore ISI يبلغ نحو $151B لإجمالي إنفاق الشركة الرأسمالي في 2027، وهو مقياس مختلف عن إنفاق SI المستخدم هنا.
لا تصل هذه الأرقام إلى حد التنبؤ بالتدفق النقدي الحر الموحد، إذ لا يحتسب التقدير اقتصاديات قطاع الفضاء أو الفوائد أو الضرائب أو رأس المال العامل أو البنود النقدية الأخرى. والغرض منه الإجابة عن السؤال الأضيق الوارد في العنوان. يمكن لستارلينك تعويض جزء من تكلفة التوسع، لكن تحسين توليد النقد داخل قطاع الذكاء الاصطناعي نفسه سيحدث فرقًا أكبر بكثير. فعلى سبيل المثال، من شأن زيادة هامش EBITDA المعدل لقطاع SI بخمس نقاط على إيرادات قدرها $108B أن تضيف $5.4B إلى مساهمة القطاع. وبالمقارنة، فإن إضافة $5B أخرى إلى إيرادات قطاع الاتصال بهامش %65 ستضيف $3.25B قبل احتساب أي نفقات رأسمالية إضافية.
توقعات سعر سهم سبيس إكس (SPCX): السيناريوهات الهبوطية والأساسية والصعودية
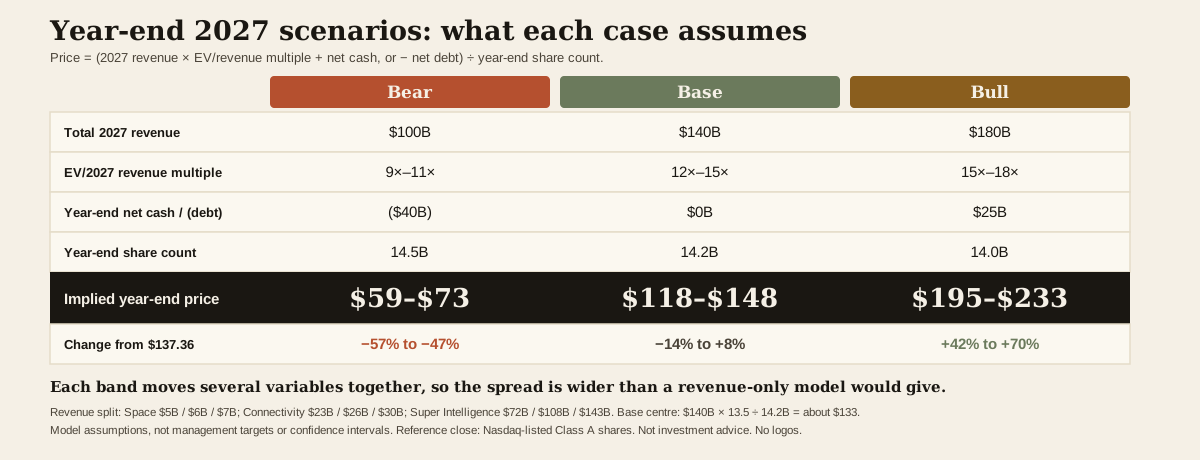
يقيّم النموذج النشاط التشغيلي بأكمله باستخدام قيمة المنشأة إلى إيرادات 2027، ثم يجري تعديلات لصافي النقد أو الدين ويقسم الناتج على عدد الأسهم المقدّر في نهاية العام. والإيرادات هي نقطة الانطلاق لأن الأرباح والتدفق النقدي الحر على المدى القريب قد يتقلبان كثيرًا بحسب توقيت النشر والاستهلاك والتمويل. لكن مضاعف الإيرادات لا يقيس الربحية مباشرة. ولمراعاة ذلك، تمنح السيناريوهات مضاعفات مختلفة وفق احتفاظ الشركة بالعملاء، وتحويل الإيرادات إلى نقد، والمخاطر المالية.
سعر السهم الضمني = (إيرادات 2027 × مضاعف EV/الإيرادات + صافي النقد في نهاية العام، أو − صافي الدين) ÷ عدد الأسهم في نهاية العام.
| مدخلات نموذج 2027 | السيناريو الهبوطي | السيناريو الأساسي | السيناريو الصعودي |
|---|---|---|---|
| إيرادات قطاع الفضاء | $5B | $6B | $7B |
| إيرادات قطاع الاتصال | $23B | $26B | $30B |
| إيرادات قطاع الذكاء الفائق | $72B | $108B | $143B |
| إجمالي الإيرادات | $100B | $140B | $180B |
| مضاعف EV/إيرادات 2027 | 9×–11× | 12×–15× | 15×–18× |
| افتراض صافي النقد/(الدين) في نهاية العام | ($40B) | $0 | $25B |
| افتراض عدد الأسهم في نهاية العام | 14.5B | 14.2B | 14B |
| سعر السهم الضمني في نهاية العام | $59–$73 | $118–$148 | $195–$233 |
| التغير التقريبي مقارنة بـ $137.36 | −%57 إلى −%47 | −%14 إلى +%8 | +%42 إلى +%70 |
هذه افتراضات للنموذج وليست أهدافًا إدارية أو نطاقات ثقة إحصائية. كما تغيّر النطاقات عدة متغيرات معًا: فقد تحقق الشركة الأضعف مضاعفًا أقل وتحتاج إلى تمويل أكبر، بينما قد تدعم الشركة الأقوى تقييمًا أعلى مع تخفيف أقل للمساهمين. ولهذا فإن الفارق بين النطاقات أوسع مما سيكون عليه في نموذج يغيّر الإيرادات وحدها.
السيناريو الهبوطي: $59–$73 إذا أخفق نمو الذكاء الاصطناعي في بلوغ المستهدف
يفترض السيناريو الهبوطي أن تبلغ إيرادات 2027 نحو $100B، مع إعاقة طلب العملاء أو مواعيد إتاحة الطاقة أو تأخيرات النشر لنمو قطاع SI. ولتقدير حجم الإخفاق، حددت الإدارة إرشادات إيرادات الربع الأول من 2027 عند $33–$37 billion خلال مكالمة أرباح أكتوبر. وإذا بلغت إيرادات الربع الأول متوسط النطاق عند $35B، فلن يتبقى سوى $65B للأرباع الثلاثة المتبقية كي تصل إيرادات العام إلى $100B، أي نحو $22B لكل ربع. ويفترض هذا السيناريو إخفاقًا ملموسًا في مسار التوسع المخطط، أو تباطؤًا حادًا بعد ربع أول قوي، أو مزيجًا من الأمرين. إنه سيناريو للضغط.
ويشكّل تركز العملاء سببًا ملموسًا للإبقاء على هذا السيناريو الضاغط. فقد أظهر تقرير Form 10-Q أن عميلًا لم يُذكر اسمه شكّل %34.5 من الإيرادات الموحدة في الربع الثالث. ويشير التقرير أيضًا إلى أن أيًا من طرفي عقود الخدمات السحابية يستطيع عادة إنهاءها بإشعار مدته 90 يومًا. ولا يثبت هذا الوصف العام الشروط الدقيقة لعقد العميل غير المسمى، لكنه يوضح سبب وجوب اهتمام المستثمرين بالاحتفاظ بالعملاء ومعدلات استخدام السعة، بدلًا من افتراض أن كل السعة المعلنة ستتحول إلى تدفق نقدي طويل الأجل.
السيناريو الأساسي: $118–$148 مع نمو الإيرادات وتأخر تحويلها إلى نقد
يتسق السيناريو الأساسي البالغ $140B مع متوسط إيرادات قدره $35B لكل ربع في 2027، وهو ما يساوي متوسط إرشادات الإدارة للربع الأول. ويفترض عمليًا استمرار الزيادة الأولية إلى حد كبير على مدار العام، ولا يفترض تكرار الزيادة السريعة نفسها في كل ربع. وعند استخدام المضاعف المتوسط البالغ 13.5×، يكون الحساب: $140B × 13.5 ÷ 14.2B سهمًا = نحو $133.10.
في 30 سبتمبر، أعلنت سبيس إكس عن نحو $89.9B من النقد وما يعادله، بالإضافة إلى أوراق مالية قصيرة الأجل قابلة للتداول، مقابل نحو $38.8B من الديون وعقود الإيجار التمويلي بالقيمة الدفترية. وينتج عن ذلك صافي نقد بسيط، وفق مقارنة الأرصدة المعلنة، يبلغ نحو $51B قبل البنود الأخرى. ويمثل افتراض النموذج الأساسي بصافي نقد صفري في نهاية 2027 افتراضًا مستقبليًا، إذ يأخذ في الحسبان استخدام النقد أثناء بناء الشركة لسعتها. ويستخدم التوقع أيضًا عدد 14.2B سهمًا في نهاية العام، وهو أعلى من العدد المعلن في أكتوبر، للسماح بالتخفيف المحتمل. وهذا افتراض للنمذجة ولا يعني أن الشركة أعلنت عن إصدار أسهم.
السيناريو الصعودي: $195–$233 إذا حققت سعة الذكاء الاصطناعي إيرادات قابلة للتكرار
يصل السيناريو الصعودي إلى إيرادات سنوية تبلغ $180B، تشمل $143B من قطاع SI. وبالاستناد إلى متوسط إرشادات الربع الأول البالغ $35B، سيتعين تحقيق $145B في الأرباع الثلاثة المتبقية، أو نحو $48B لكل ربع. وهذا تحدٍّ واضح. إذ سيتطلب تشغيل سعة جديدة وتحقيق إيرادات منها، وتجديد العملاء لأعباء العمل أو توسيعها، والحفاظ على الهوامش مع اتساع النشر. ويساعد عام قوي لستارلينك، لكن الانتقال من السيناريو الأساسي إلى الصعودي يعتمد أساسًا على إيرادات الذكاء الاصطناعي وتحويلها إلى نقد.
ما الذي يلزم لوصول سهم سبيس إكس (SPCX) إلى $200؟
عند سعر $200 للسهم وعدد أسهم السيناريو الأساسي البالغ 14.2B، ستبلغ قيمة حقوق الملكية الضمنية $2.84T. ومع صافي نقد صفري، تكون هذه أيضًا قيمة المنشأة الضمنية في هذه المقارنة المبسطة. ويتطلب ذلك إيرادات لعام 2027 تبلغ نحو $189B عند مضاعف 15×، أو مضاعفًا يقارب 20.3× للإيرادات إذا جاءت عند مستوى السيناريو الأساسي البالغ $140B.
ويضع ذلك فرضية الوصول إلى $200 أمام اختبارين مختلفين. الأول تشغيلي: أن تحقق سبيس إكس إيرادات أعلى بكثير من السيناريو الأساسي، وأن تحتفظ بما يكفي من العوائد الاقتصادية لدعم مضاعف مرتفع. والثاني يتعلق بالتقييم: أن يقبل المستثمرون مضاعفًا أعلى بكثير بسبب توقعهم نموًا قويًا وتحسنًا في التدفق النقدي بعد 2027. ولا يخبرنا ارتفاع سعر السهم بأي التفسيرين يتبناه السوق؛ لكن نتائج الأرباح والنفقات الرأسمالية والتمويل اللاحقة قد تفعل ذلك.
ويشرح الحساب نفسه سبب أن السعر الحالي يترك مجالًا للصعود أقل مما قد توحي به عناوين الفضاء أو الذكاء الاصطناعي. فعند $137.36، يعني عدد الأسهم في السيناريو الأساسي وصافي النقد الصفري أن الإيرادات المفترضة في النموذج، والبالغة $140B، يجب أن تُقيّم عند مضاعف يقارب 13.9×. وإذا بلغت الإيرادات $140B لكن المستثمرين قيّموها عند 10×، يعطي النموذج سعرًا يقارب $99 للسهم. فقد يصح توقع الإيرادات، بينما لا يصيب توقع سعر السهم لأن السوق يمنح تلك الإيرادات قيمة مختلفة.
المؤشرات في 2027 التي قد تغيّر التوقعات
الاختبار الأول هو ما إذا كانت إيرادات الربع الأول المعلنة تؤكد إرشادات $33–$37 billion، وما إذا كان قطاع SI سيقود زيادة مستدامة بعد ذلك. وجودة الرقم مهمة: فزيادة المبيعات لدى مجموعة أوسع من العملاء تدعم التوقعات الإيجابية أكثر من الإيرادات نفسها إذا كانت متركزة لدى حساب واحد كبير. راقبوا ما إذا كانت الطاقة وسعة الحوسبة تصبحان قابلتين للاستخدام ومتعاقدًا عليهما. فالبنية التحتية التي جرى تركيبها لكنها لا تحقق إيرادات بعد تظل رأس مال مرتبطًا بالنشاط.
والاختبار الثاني هو الفجوة بين التدفق النقدي التشغيلي والإنفاق الاستثماري. فإذا تحسن التدفق النقدي التشغيلي بينما ارتفعت النفقات الرأسمالية بوتيرة أسرع، فقد تظل سبيس إكس بحاجة إلى تمويل خارجي كبير. أما إذا تحسن تحويل الإيرادات إلى نقد وبدأ الإنفاق يحقق إيرادات أكثر لكل دولار مستثمر، فسيكون من الأسهل تبرير نطاق سعر أعلى. ويشكّل صافي النقد الفصلي وعدد الأسهم القائمة وسيلتين مفيدتين للتحقق. فعند قيمة المنشأة في السيناريو الأساسي البالغة $1.89T، تؤدي زيادة عدد الأسهم من 14.2B إلى 14.7B، دون تغيير معوض في صافي النقد أو القيمة التشغيلية، إلى انخفاض السعر الضمني من نحو $133 إلى $129.
وأخيرًا، انتبهوا إلى ما يمكن أن تثبته مراحل تطوير ستارشيب. فقد يقلل نجاح إحدى الرحلات من عدم اليقين التقني ويعزز فرضية خفض تكلفة وحدة سعة الأقمار الصناعية. لكن العائد المالي يعتمد على تكرار وتيرة الإطلاق، وتكاليف إعادة التأهيل، ومقدار السعة القابلة للاستخدام التي تستطيع سبيس إكس بيعها. ولا يمنح التوقع الأساسي أي علاوة منفصلة لاحتمال اندماج مستقبلي مع تسلا أو إدراج ستارلينك شركةً مستقلة. ويتطلب أي من الاحتمالين تحليلًا خاصًا يستند إلى شروط مؤكدة.
تداول انكشاف سبيس إكس على WEEX
تستخدم هذه التوقعات أسهم الفئة A في سبيس إكس المدرجة في ناسداك مرجعًا لها. ويمكن للمستخدمين المؤهلين العثور على العقد الدائم SPCX/USDT في عقود WEEX الآجلة للحصول على انكشاف طويل أو قصير دون امتلاك السهم المدرج. وقبل تقديم أمر، قارنوا السعر المباشر للعقد بسعر السوق النقدية، ثم راجعوا إعدادات الهامش المتاحة وشروط التمويل والتصفية. فقد يؤثر اختلاف الأسعار في نتائج التداول حتى لو كانت فرضية السهم طويلة الأجل صحيحة.
وتدرج WEEX أيضًا SPCXON/USDT في التداول الفوري، وهو منتج مستقل مرمّز من Ondo. راجعوا شروط المنتج ومدى توافره ودفتر الأوامر قبل استخدامه. ولا ينبغي أن يحل سعر العقد الدائم أو سعر المنتج المرمّز محل سعر سهم ناسداك في هذه التوقعات.
رؤية WEEX التحريرية
عند $137.36، يتداول سهم سبيس إكس بالفعل ضمن نطاقنا الأساسي البالغ $118–$148. وسنحتاج إلى رؤية ما يتجاوز فترة أخرى من النمو السريع للمشتركين حتى نرفع هذا النطاق. يجعل ستارلينك تمويل التوسع في الذكاء الاصطناعي أسهل، لكن سؤال التقييم الأكبر هو ما إذا كان نشاط الذكاء الاصطناعي قادرًا على تحويل مزيد من مبيعاته إلى نقد بينما لا يزال يتوسع.
وتتمثل الأدلة التي قد تدفع التوقعات نحو $200 في اجتماع عدة عوامل: تجاوز إيرادات SI للسيناريو الأساسي، وتقليل الاعتماد على عميل واحد، وتقلص الفجوة بين التدفق النقدي التشغيلي للمجموعة ونفقاتها الرأسمالية. وإلى أن تظهر هذه المؤشرات مجتمعة، يعكس سعر السهم الحالي بالفعل قدرًا كبيرًا من النمو الذي يراهن عليه المستثمرون.
الأسئلة الشائعة
1. ما توقعات سعر سهم سبيس إكس (SPCX) لعام 2027؟
يبلغ توقع نهاية 2027 في السيناريو الأساسي $118–$148، مع تقدير مركزي يقارب $133. ويفترض إيرادات في 2027 تبلغ $140B، ومضاعف EV/الإيرادات بين 12× و15×، وعدم وجود صافي نقد أو صافي ديون جوهريين في نهاية العام، ونحو 14.2B سهمًا.
2. هل يمكن أن يصل سهم سبيس إكس (SPCX) إلى $200 في 2027؟
نعم، وفق الافتراضات الأقوى في هذا النموذج. فعند 14.2B سهمًا وصافي نقد صفري، يتطلب سعر $200 نحو $189B من الإيرادات السنوية عند مضاعف 15×، أو مضاعفًا يبلغ نحو 20.3× إذا كانت الإيرادات $140B.
3. هل يستطيع ستارلينك تمويل إنفاق سبيس إكس على الذكاء الاصطناعي؟
يمكنه تعويض جزء منه. ويقدّر سيناريو الأساس لدينا مساهمة لقطاع الاتصال تبلغ $8.9B بعد نفقاته الرأسمالية الخاصة، على أساس EBITDA المعدل، مقابل نفقات رأسمالية نموذجية لقطاع SI تبلغ $120B. ولا يمثل مبلغ $8.9B تدفقًا نقديًا حرًا معلنًا لستارلينك ولا تحويلًا داخليًا مؤكدًا للتمويل.
4. هل يشكّل سعر الاكتتاب العام البالغ $135 حدًا أدنى لسهم سبيس إكس (SPCX)؟
لا. كان مبلغ $135 هو سعر الطرح في الاكتتاب العام. ويمكن للمستثمرين تداول السهم فوقه أو دونه مع تغيّر توقعات الإيرادات والتدفق النقدي والتخفيف ومضاعف التقييم.
5. هل تنطبق هذه التوقعات على عقود SPCX الآجلة أو منتجات سبيس إكس المرمّزة؟
تنطبق الأهداف على أسهم سبيس إكس المدرجة في ناسداك. وقد تتبع العقود الآجلة والمنتجات المرمّزة الشركة الأساسية نفسها، لكنها تتداول بأسعار مختلفة. ويمكن أن تؤثر مواصفات العقود وساعات التداول والتمويل والسيولة وشروط المنتج جميعها في النتيجة.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً

توقع: ستضاعف شركة Rocket Lab إيراداتها ثلاث مرات بحلول عام 2028. إليك ما يعنيه ذلك للسهم.

جسر غونكا وخزينة sBOLD تتعرضان لعمليات استغلال بقيمة 4.48 مليون دولار
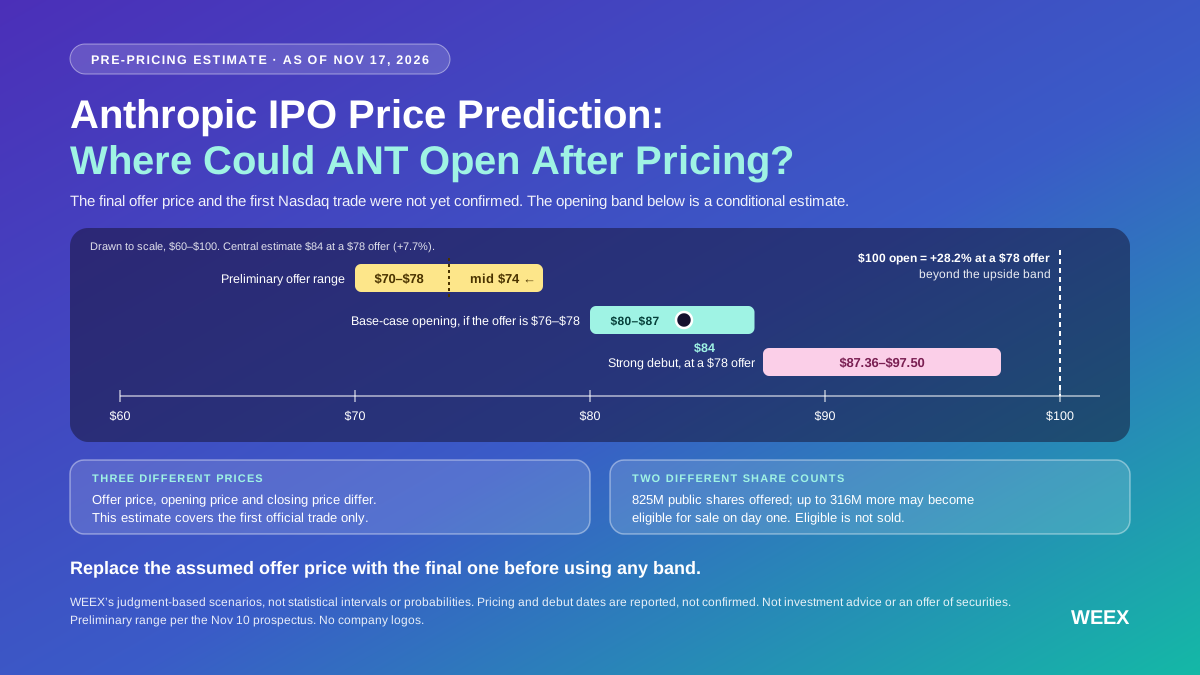
توقع سعر الطرح العام الأولي لأنثروبيك: عند أي سعر قد يبدأ تداول ANT بعد التسعير؟
توقع سعر الطرح العام الأولي لأنثروبيك: تعرّف على نطاق سعر الافتتاح الأساسي لـ ANT بين $80 و$87، وكيف يؤثر سعر الطرح النهائي فيه، وما الذي قد يدفع الأسهم إلى تجاوز $90.

إليك ما يمكن أن تساويه 1000 دولار في كل من هذه الأسهم الثلاثة في الفضاء بحلول عام 2030

Aave تقترح تقييد استخدام مجموعة من الأصول المشفرة كضمان بقيمة 1.33 مليار دولار

وول ستريت صباحاً: السوق يرتفع بشكل كبير بفضل أسعار النفط والذكاء الاصطناعي، بينما تنخفض إنفيديا، ومراكز البيانات تصبح محور الرقابة السياسية، ومؤشر أسعار المستهلك يضيف تعقيدات
سهم TSLA يرتفع بعد الكشف عن رودستر: ما المهم قبل نتائج تسلا في 21/10
ارتفع سهم TSLA بنحو %4.6 في تداولات ما قبل افتتاح السوق يوم 16/10، بعد أن كشفت تسلا عن رودستر الجيل الثاني، لكن المحللين يقولون إن السيارة لن تضيف الكثير إلى الإيرادات على المدى القريب، كما يعكس تحرك ما قبل الافتتاح أحاديث عن اندماج مع SpaceX. ويُعد تقرير أرباح تسلا في 21/10 الاختبار الحقيقي التالي.

وول ستريت الصباحية: عودة التضخم الأمريكي، انتشار مخاطر الائتمان في الذكاء الاصطناعي، أسهم الرقائق تتراجع لستة أيام متتالية

سهم FICO يسجل أسوأ يوم في تاريخه: كيف أنهت تغريدة جهة تنظيمية احتكارًا بنسبة %70 في سوق الرهن العقاري بين ليلة وضحاها
تراجع سهم FICO بما يصل إلى %29 خلال التداول يوم 29/09، بعدما تحركت جهة تنظيمية اتحادية للإسكان لمنح VantageScore المنافسة مكانة متساوية مع FICO في الإقراض العقاري. كان ذلك أسوأ يوم منفرد في تاريخ الشركة، وجعل تحول Rocket Mortgage إلى VantageScore في اليوم نفسه التهديد فوريًا لا افتراضيًا.

كاثي وود تشتري أسهم RKLB مجددًا: ما الذي تراه ARK في Rocket Lab؟

طلب 6 ملايين BAL من تفرع Balancer قد يقلل من قيمة استرداد المالكين

عشية الاكتتاب العام الأولي لسبيس إكس، باع المطلعون في روكيت لاب (RKLB) أكثر من $18.41M من الأسهم

عندما يبدأ ETF إيثريوم بتوزيع العوائد، فهل تمثل هذه نقطة التحول الهيكلية؟

سيطرح Aster Rocket Launch زوج التداول الحصري RTX/USD1
APRO على وشك أن يصبح أول مشروع على منصة إطلاق Aster Rocket Launch، ومجمع $200K متاح الآن

إدراج أنثروبيك في ناسداك مع هبوط بيتكوين إلى أدنى مستوى أسبوعي | موجز WEEX اليومي للأسواق (20 نوفمبر 2026)
عند إغلاق 19 نوفمبر، تراجعت المؤشرات الرئيسية الثلاثة بأكثر من %2. وازدادت التقلبات في القطاعات المرتبطة بالذكاء الاصطناعي. وهبط بيتكوين لفترة وجيزة دون أدنى مستوى أسبوعي له قبل أن يتعافى. وأُدرجت أنثروبيك في ناسداك، فيما تعرضت المعادن النفيسة لضغوط.

فشل الطرح العام الأولي القياسي لـ ANT في إنقاذ أسهم الذكاء الاصطناعي مع هبوط BTC دون $62K | الملخص الأسبوعي لـ WEEX (16/11/2026-11.20)
يركز الملخص الأسبوعي لـ WEEX على مخاطر حوكمة الذكاء الاصطناعي، وأرباح NVDA، ومحضر FOMC المتشدد، والطرح العام الأولي القياسي لشركة Anthropic، ومنطقة الدعم الرئيسية لـ BTC. لم يقتصر الأسبوع على الأرباح؛ فقد أعادت الأسواق تسعير مخاطر ريادة الذكاء الاصطناعي، وتوقعات أسعار الفائدة الأعلى، وامتصاص السيولة عبر الطروحات العامة، وضعف سيولة العملات الرقمية. لم تنجح أرباح NVDA القوية في تحسين المعنويات تجاه الذكاء الاصطناعي، وتراجع ANT بعد قفزة مبكرة رغم طرحه القياسي، ودخل BTC اختبارًا لمنطقة دعم رئيسية بعد هبوطه دون نطاق $62,000.
سعر اكتتاب Anthropic العام هو $83: لماذا تبلغ تقديرات قيمتها السوقية $1.1T و$1.5T؟
حددت Anthropic سعر اكتتابها العام عند $83. تعرّف على سبب تقدير قيمة حقوق الملكية عند $1.1T و$1.5T، وحصة الشركة من الطرح العام البالغ $81.34B.
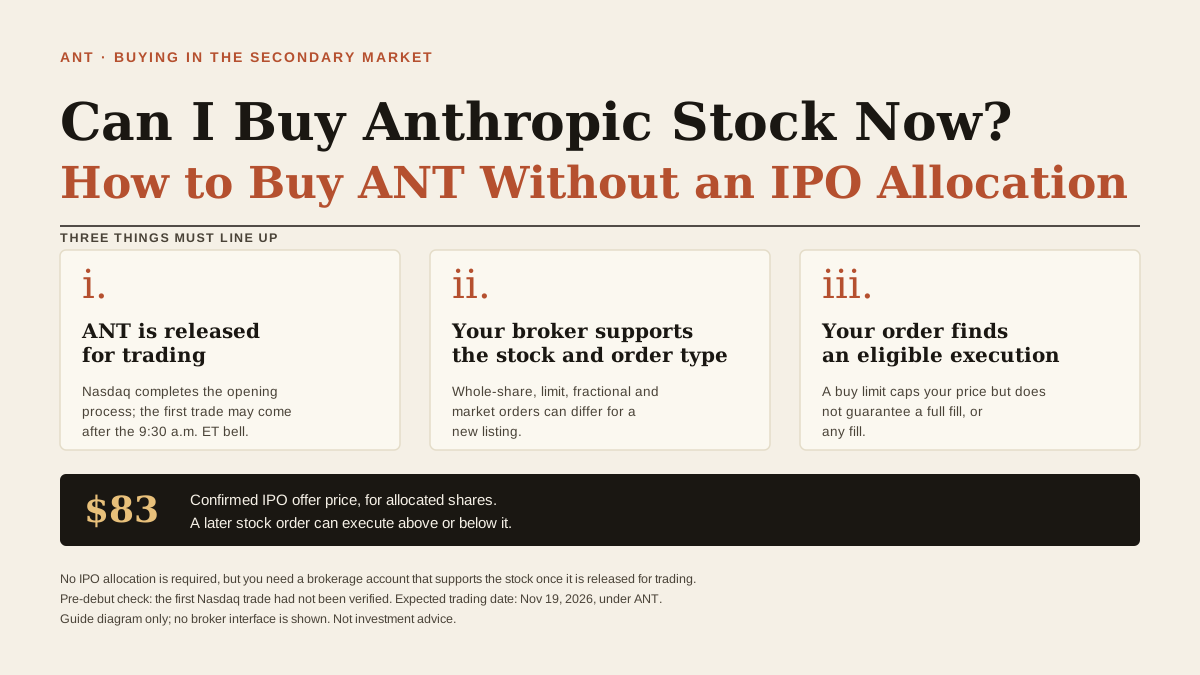
هل يمكنني شراء أسهم أنثروبيك الآن؟ كيف أشتري ANT من دون تخصيص في الطرح العام الأولي
هل يمكنك شراء أسهم أنثروبيك من دون تخصيص في الطرح العام الأولي؟ تعرّف على موعد تنفيذ أوامر ANT، ومعنى $83، وكيفية التعامل مع التخصيص الصفري أو الجزئي.
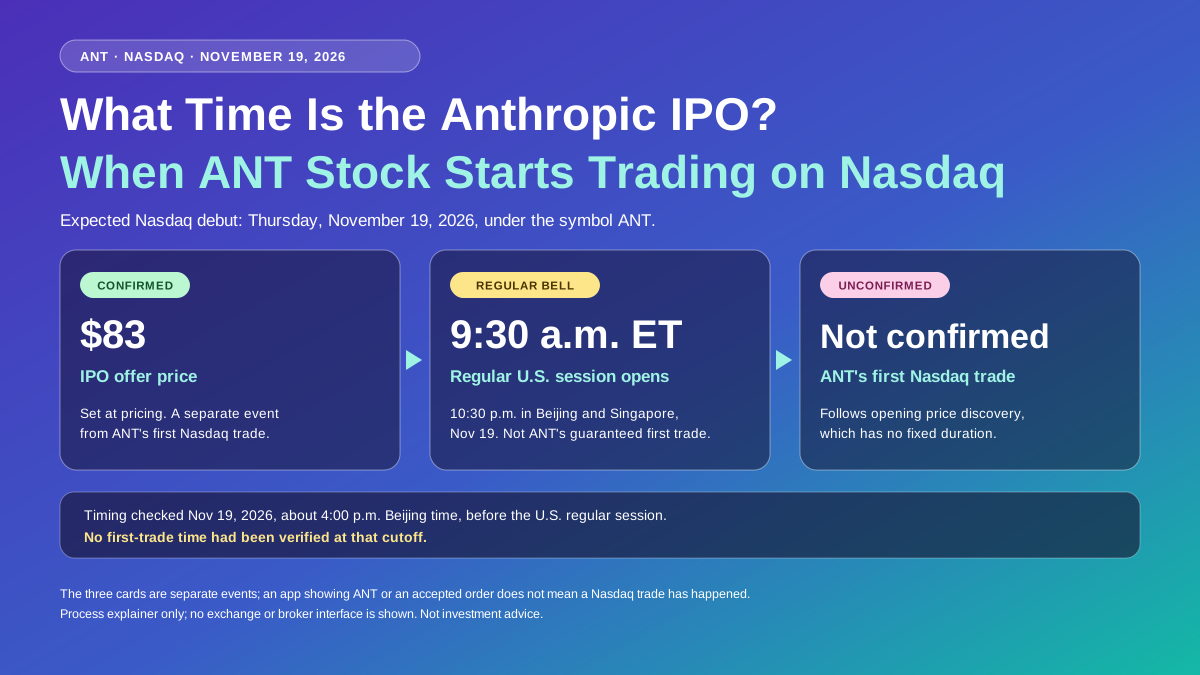
في أي وقت يبدأ اكتتاب Anthropic العام؟ ومتى يبدأ تداول سهم ANT في ناسداك
في أي وقت يبدأ اكتتاب Anthropic العام؟ تعرّف على الظهور الأول لسهم ANT في ناسداك بتاريخ 19 نوفمبر، ومواعيد جرس الافتتاح عالميًا، وسعر الطرح البالغ $83، وأسباب بقاء الأوامر معلّقة.

تباين أداء المؤشرات الرئيسية، ومن المتوقع إدراج Anthropic اليوم | موجز السوق اليومي من WEEX (19 نوفمبر 2026)
عند إغلاق 18 نوفمبر، تباين أداء المؤشرات الرئيسية الثلاثة. وارتفعت أسهم وحدات الاتصالات الضوئية والربط البيني عالي السرعة على نطاق واسع، بينما تراجع سهم NVIDIA بنحو %3. وقال مسؤول الاحتياطي الفيدرالي والر إن رفع أسعار الفائدة مرة واحدة بمقدار 50 نقطة أساس في ديسمبر قد يكون مطروحًا للنظر؛ وتراجع الذهب وبيتكوين على المدى القصير. وتم تسعير الطرح العام الأولي لشركة Anthropic عند $83. وفي 19 نوفمبر، ترقبوا نتائج Intuit وWalmart وAlibaba وPinduoduo.

أرباح NVIDIA تتجاوز التوقعات؛ بيتكوين تحافظ على نطاقها | موجز WEEX اليومي للأسواق (18 نوفمبر 2026)
تجاوزت نتائج NVIDIA بعد إغلاق السوق التوقعات، وانتعشت أسهم الذكاء الاصطناعي في تداولات ما بعد الإغلاق. وجدت بيتكوين دعماً بين $62,000 و$64,000، مع ارتفاع الخسائر المحققة إلى مستويات قريبة من القيعان المحلية. وقاد NEAR وقطاع الذكاء الاصطناعي المكاسب. في 18 نوفمبر، ترقبوا محضر اجتماع FOMC ونتائج Palo Alto Networks وTencent Holdings.

المؤشرات الرئيسية تغلق على انخفاض وأرباح إنفيديا وشيكة | الموجز اليومي للأسواق من WEEX (17 نوفمبر 2026)
عند إغلاق 16 نوفمبر، أنهت المؤشرات الرئيسية الثلاثة جميعها التداول على انخفاض. واستمر بيع أسهم التكنولوجيا، مع تصدّر قطاع الرقائق التراجعات. وأظهرت موجة بيع بيتكوين خلال عطلة نهاية الأسبوع مؤشرات على اصطياد أوامر وقف الخسارة؛ ويتداول حاليًا قرب $64,000. وحصلت Backpack على موافقة تنظيمية. وفي 17 نوفمبر، تجدر متابعة بيانات مبيعات التجزئة لشهر أكتوبر ونتائج إنفيديا وهوم ديبوت وديزني وJD.com.

تراجع بيتكوين إلى $62,000 خلال عطلة نهاية الأسبوع؛ شائعات عن عودة الرئيس التنفيذي السابق لإنفيديا | موجز WEEX اليومي للأسواق (16 نوفمبر 2026)
واصلت أسواق العملات الرقمية تراجعها وسط انخفاض السيولة خلال عطلة نهاية الأسبوع، مع اختبار بيتكوين مستويات أدنى. وكان قطاع DeFi أول من انتعش. وسجلت مؤشرات الأسهم أداءً متباينًا الأسبوع الماضي، مع تقلبات ملحوظة في قطاع الذكاء الاصطناعي. ومن المتوقع إدراج Anthropic يوم الخميس. وفي 16 نوفمبر، تابع نتائج بايدو وTrip.com، وكذلك فترة تنفيذ خطة بيع أسهم الرئيس التنفيذي لـ Coinbase.

أرباح NVDA ومبيعات التجزئة ومحضر اجتماع FOMC | لمحة WEEX الأسبوعية عن أبرز أحداث السوق (16/11/2026-11.20)
تركّز لمحة WEEX الأسبوعية عن أبرز أحداث السوق على مبيعات التجزئة، وMicrosoft Ignite، وأرباح NVDA، ومحضر اجتماع FOMC، وأرباح WMT وPANW، والقراءة النهائية لمعنويات المستهلكين، وفتح قفل ZRO. بعد فترة أخرى من التقلبات في تداولات الذكاء الاصطناعي، ستعيد الأسواق تقييم الطلب على الذكاء الاصطناعي، ومرونة المستهلكين، وتوقعات أسعار الفائدة، والإقبال على مخاطر العملات الرقمية، ما يضع QQQ وBTC وETH وNVDA وMSFT وHD وWMT وPANW وZRO تحت الأضواء.
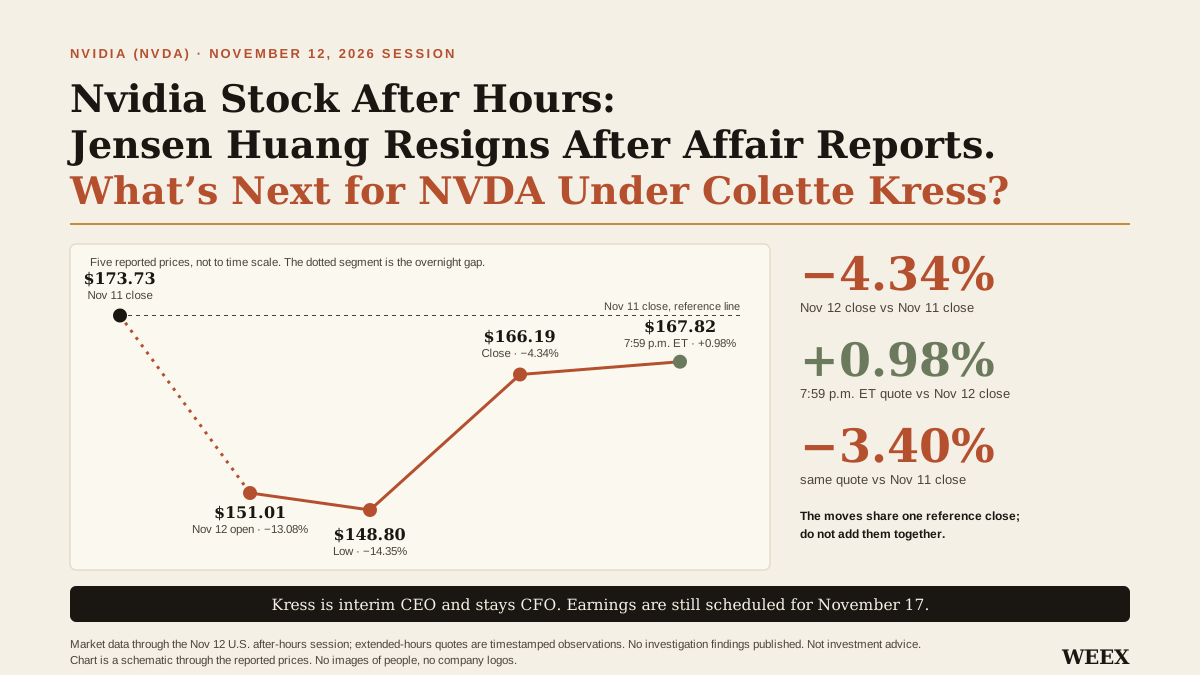
سهم إنفيديا بعد الإغلاق: استقالة جنسن هوانغ عقب تقارير عن علاقة. ما التالي لـ NVDA بقيادة كوليت كريس؟
تراجع سهم إنفيديا %4.34 بعد استقالة جنسن هوانغ، ثم ارتفع %0.98 في تداولات ما بعد الإغلاق. تعرّف على دلالة تعيين كوليت كريس بالنسبة إلى NVDA وأرباح 17 نوفمبر.

استقالة الرئيس التنفيذي لإنفيديا تؤثر في أسهم التكنولوجيا؛ بيتكوين تهبط إلى دعم $70,000 | موجز السوق اليومي من WEEX (13 نوفمبر 2026)
دفعت عمليات بيع أسهم التكنولوجيا بيتكوين إلى مستوى الدعم عند $70,000، فيما هبطت إيثريوم لفترة وجيزة دون $2,000. وسجلت صناديق ETF الفورية لبيتكوين صافي تدفقات خارجة لخامس يوم تداول متتالٍ. وأثارت استقالة الرئيس التنفيذي لإنفيديا تقلبات حادة في سعر السهم. وجاءت توقعات Nebius للعام بأكمله دون التوقعات. ويُعد مؤشر PPI لشهر أكتوبر الإصدار الأهم المرتقب في 13 نوفمبر.

أرباح CoreWeave تدفع انتعاش أسهم الذكاء الاصطناعي، وبيتكوين تتداول ضمن نطاق ضيق | موجز WEEX اليومي للسوق (12/11/2026)
عند إغلاق 11/11، أغلقت المؤشرات الرئيسية الثلاثة على ارتفاع. وأدت الأرباح القوية لـCoreWeave إلى انتعاش أسهم التكنولوجيا. وتراجعت نسبة الشراء إلى البيع لدى شركات خزينة بيتكوين إلى ما دون %90. وهبط ZEC دون مستوى $1,000. وانتعش GRAM على المدى القصير. وفي 12/11، تجدر متابعة Nebius وOndas قبل افتتاح السوق، وأرباح Cerebras وApplied Materials وCisco بعد الإغلاق.

تجاوز مؤشر CPI التوقعات، وتراجع ثلاثة مؤشرات رئيسية وبيتكوين | موجز السوق اليومي من WEEX (11/11/2026)
ارتفع مؤشر CPI لشهر أكتوبر %0.4 على أساس شهري، متجاوزًا التوقعات. وصعدت عوائد السندات، وأغلقت المؤشرات الرئيسية الثلاثة على تراجع. وهبط بيتكوين لفترة وجيزة دون $73,000. كما تجاوزت إيرادات CoreWeave للربع الثالث التوقعات، وجاءت إيرادات TSMC لشهر أكتوبر قوية. وستُغلق سوق السندات في 11/11؛ ترقبوا تقرير أرباح Rumble.

توقعات التهدئة في الشرق الأوسط تعزز الأسهم | الموجز اليومي من WEEX (10/11/2026)
عند إغلاق الأسواق في 09/11، ارتفع مؤشر S&P 500 ومؤشر داو بأكثر من %2. ودَفعت توقعات التهدئة في الشرق الأوسط أسعار النفط إلى الانخفاض. وسجلت صناديق ETF الفورية لبيتكوين وإيثريوم صافي تدفقات خارجة الأسبوع الماضي. كما ارتفع AVAX على خلفية تقارير عن مقاصة الأسهم المُرمّزة، وقفز PIEVERSE على المدى القصير. وينصب التركيز في 10/11 على مؤشر أسعار المستهلكين لشهر أكتوبر، وبيانات المبيعات الشهرية لشركة TSMC، وأرباح CoreWeave وغيرها.
توقع: ستضاعف شركة Rocket Lab إيراداتها ثلاث مرات بحلول عام 2028. إليك ما يعنيه ذلك للسهم.
جسر غونكا وخزينة sBOLD تتعرضان لعمليات استغلال بقيمة 4.48 مليون دولار
توقع سعر الطرح العام الأولي لأنثروبيك: عند أي سعر قد يبدأ تداول ANT بعد التسعير؟
توقع سعر الطرح العام الأولي لأنثروبيك: تعرّف على نطاق سعر الافتتاح الأساسي لـ ANT بين $80 و$87، وكيف يؤثر سعر الطرح النهائي فيه، وما الذي قد يدفع الأسهم إلى تجاوز $90.
إليك ما يمكن أن تساويه 1000 دولار في كل من هذه الأسهم الثلاثة في الفضاء بحلول عام 2030
Aave تقترح تقييد استخدام مجموعة من الأصول المشفرة كضمان بقيمة 1.33 مليار دولار
وول ستريت صباحاً: السوق يرتفع بشكل كبير بفضل أسعار النفط والذكاء الاصطناعي، بينما تنخفض إنفيديا، ومراكز البيانات تصبح محور الرقابة السياسية، ومؤشر أسعار المستهلك يضيف تعقيدات
أحدث المقالات


أحدث إضافات العملات على WEEX


