
Kripto funding dərəcəsi: BTC və ETH hazırda nə qədər ödəyir

 Google-da bizi seçin


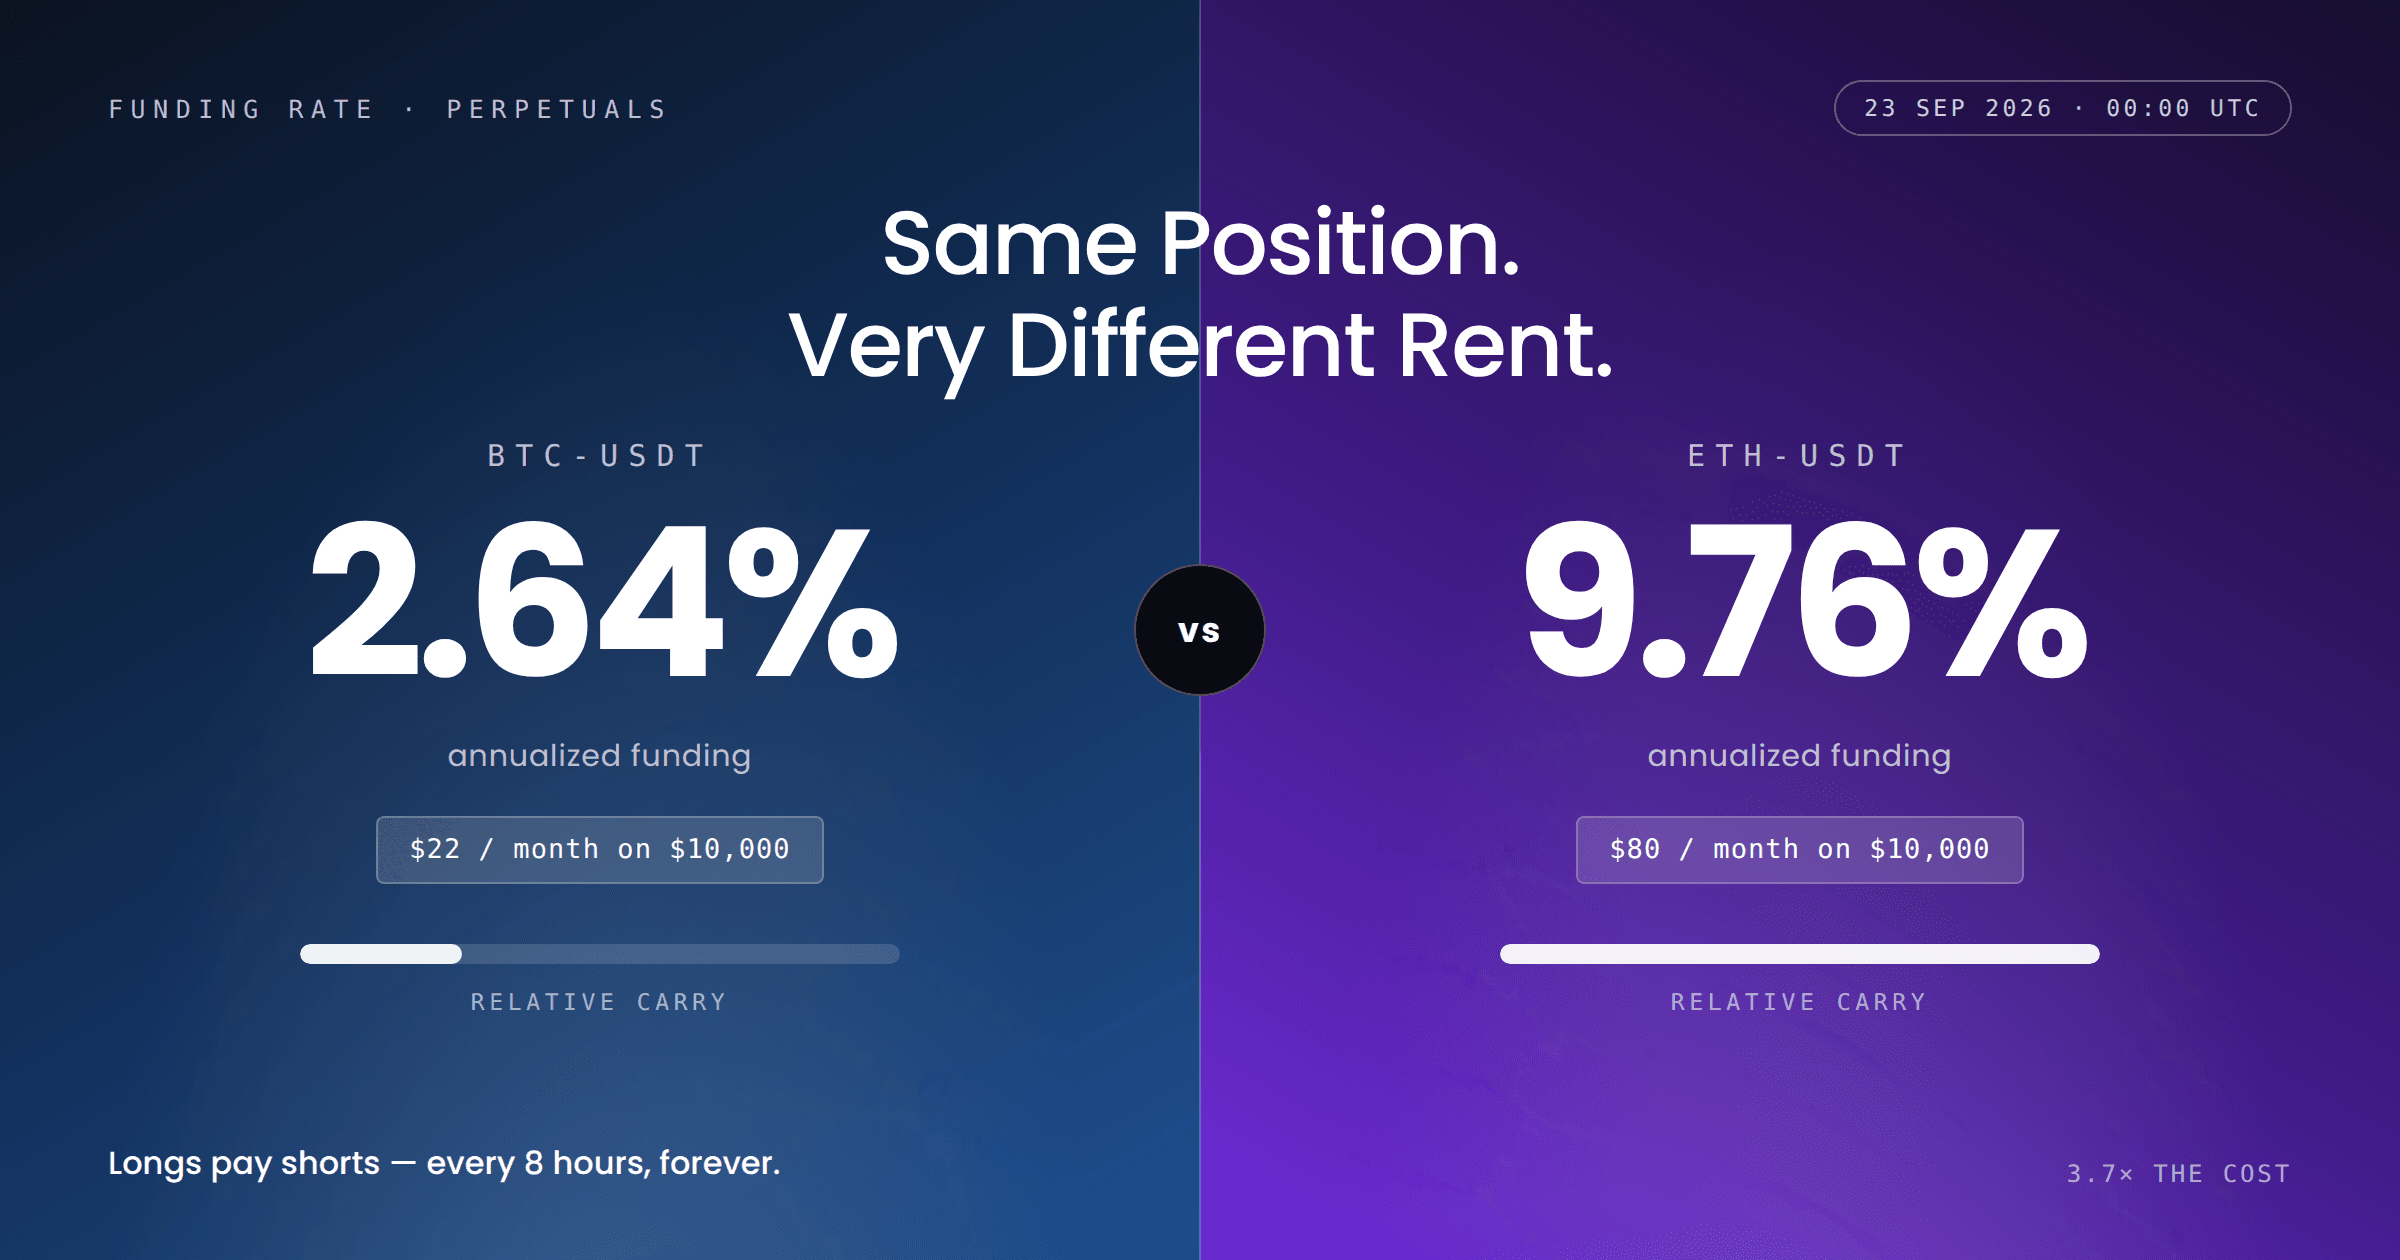
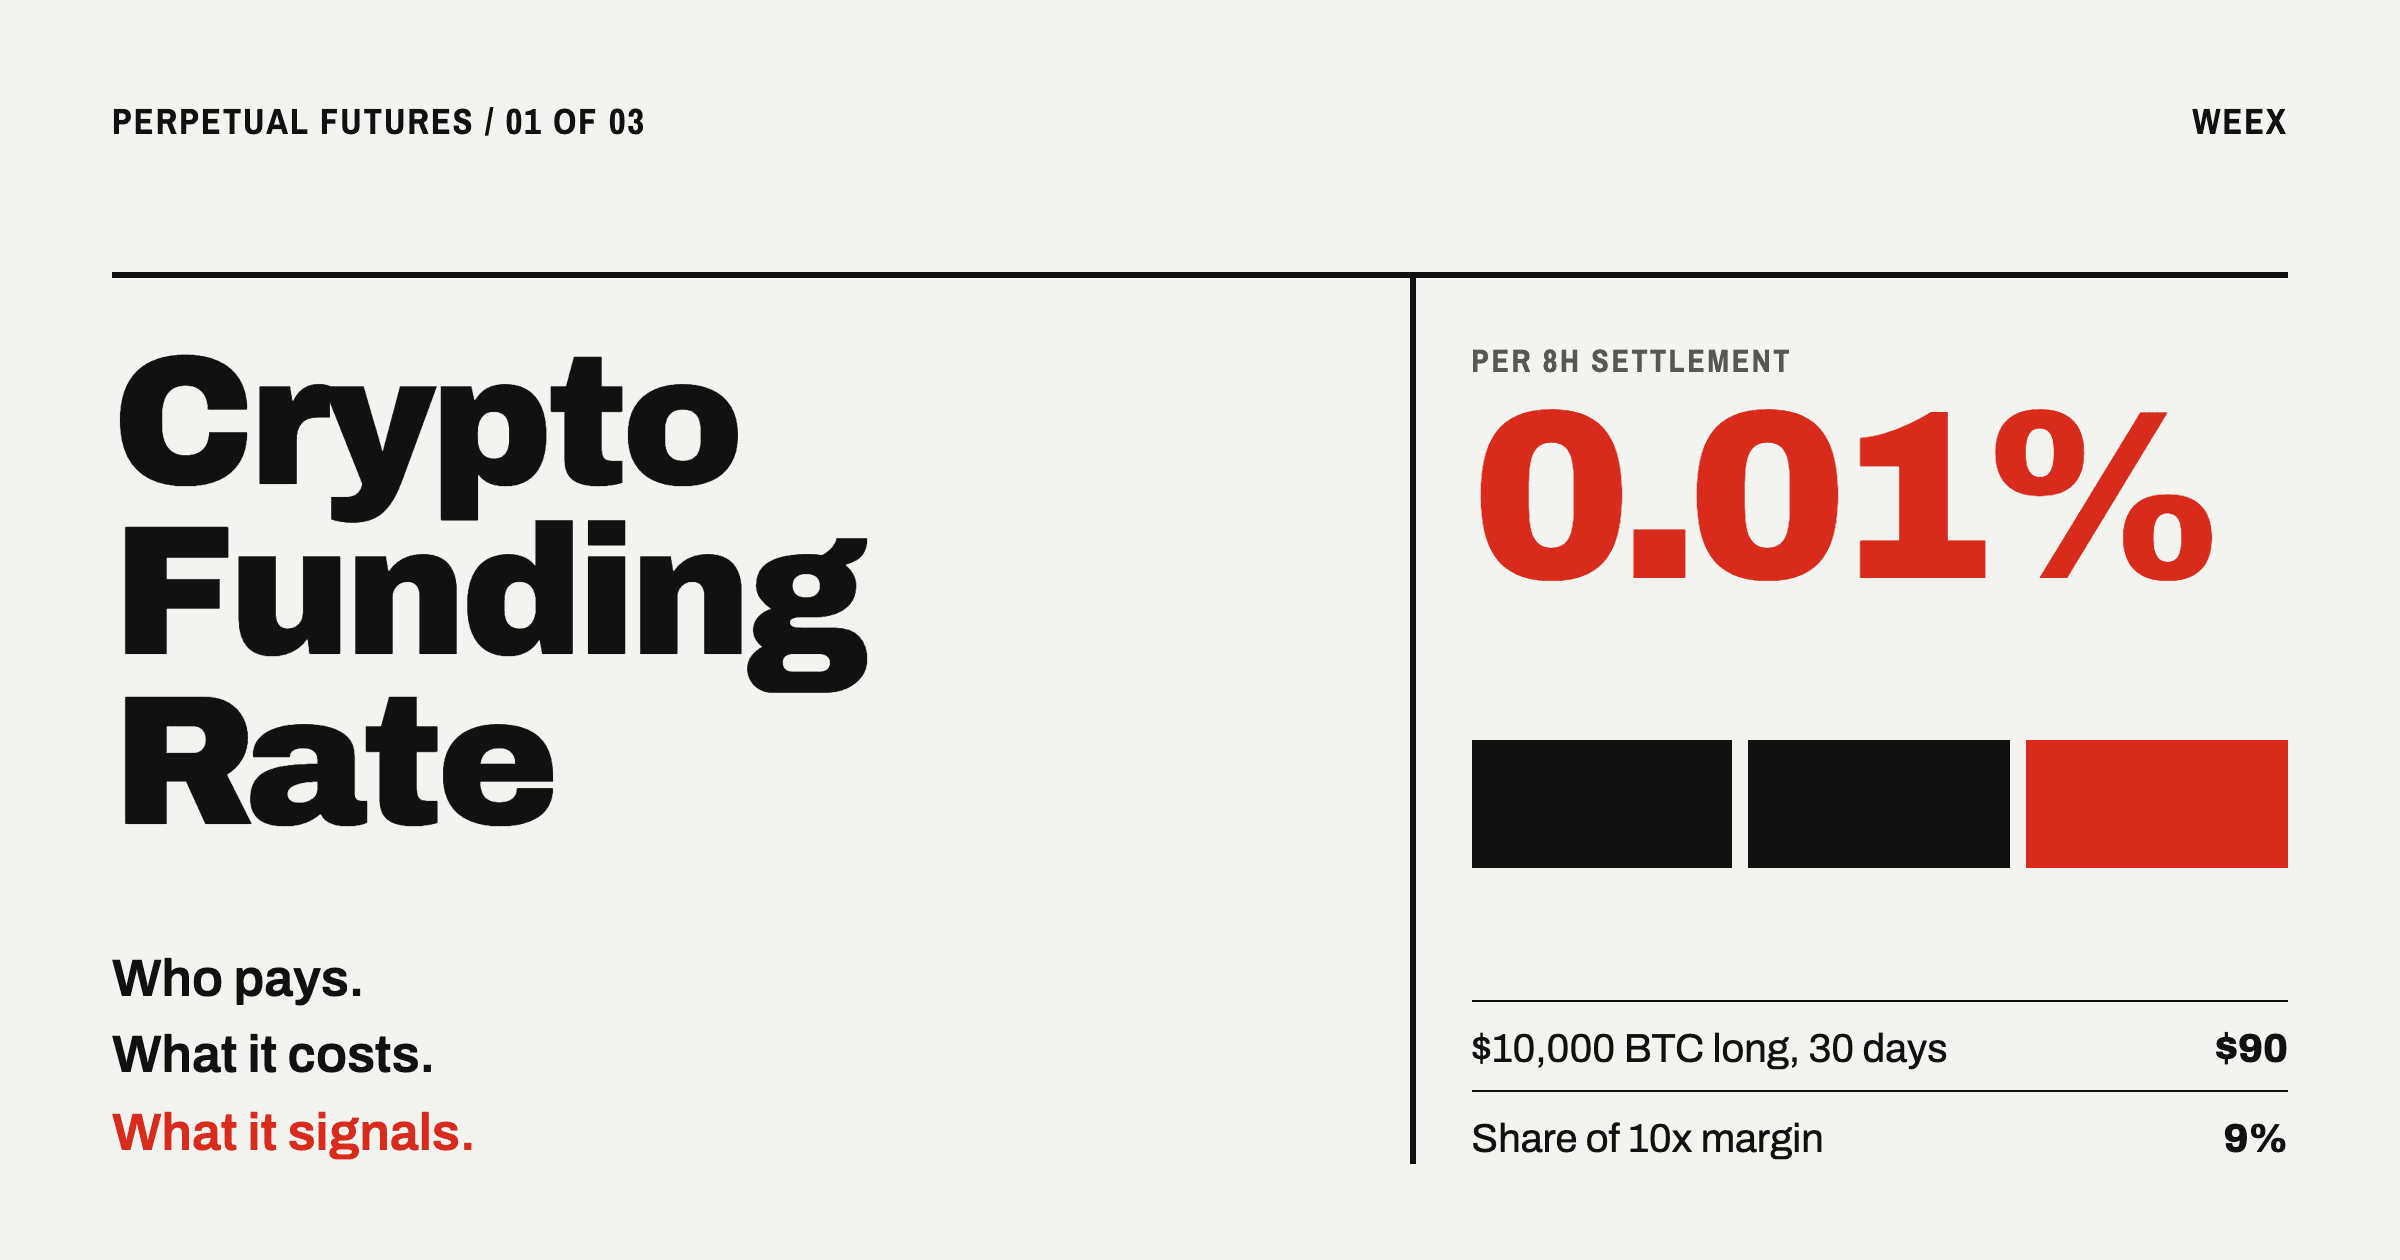
Funding dərəcəsi perpetual futures müqaviləsinin bir tərəfindəki treyderlərin adətən hər səkkiz saatdan bir digər tərəfdəki treyderlərə etdiyi ödənişdir. Məqsəd müqavilə qiymətini spot qiymətə bağlı saxlamaqdır. Bu, birjanın aldığı komissiya deyil — vəsait long və short mövqelər arasında hərəkət edir. Bu, kripto futures bazarında ən davamlı şəkildə az qiymətləndirilən xərcdir, çünki faizin yüzdə bir hissəsi ilə ifadə olunur və gündə üç dəfə, həmişə tutulur. September 23, 2026 tarixində 00:00 UTC funding zamanı OKX-də BTC-USDT perpetual hər dövr üçün 0.0024% ödəyirdi; ETH-USDT perpetual isə 0.0089% ödəyirdi — təxminən 3.7 dəfə çox. Eyni $10,000 mövqe tamamilə fərqli saxlama xərci yaradır.
Funding dərəcəsini kim ödəyir və bu niyə mövcuddur?
Perpetual müqavilənin müddəti bitmir və bu, problem yaradır: onu spot qiymətə yaxınlaşmağa məcbur edən heç nə yoxdur. Müddətli futures müqaviləsi hesablaşdığı üçün spot qiymətə yaxınlaşır. Perpetual müqavilənin hesablaşma tarixi olmadığına görə davamlı iqtisadi təkan lazımdır.
Bu təkan funding-dir. Perpetual long mövqelərin çoxalması səbəbindən spotdan yuxarı ticarət etdikdə funding müsbət olur və long mövqelər short mövqelərə ödəyir. Long saxlamaq üçün ödəmək bu mövqeyə marağı azaldır; short olmaq üçün ödəniş almaq isə marağı artırır; vəsait axını müqaviləni spot qiymətə qaytarır. Perpetual spotdan aşağı ticarət etdikdə funding mənfi olur və short mövqelər long mövqelərə ödəyir; eyni mexanizm əks istiqamətdə işləyir.
İnsanların tez-tez qarışdırdığı iki məqam var:
- Birja bunun heç bir hissəsini götürmür. Funding mövqe sahibləri arasında peer-to-peer köçürmədir. Ticarət komissiyaları ayrıdır.
- Yalnız timestamp zamanı mövqeni saxlayırsınızsa ödəniş edirsiniz. Funding sabit vaxtlarda hesablaşır — adətən 00:00, 08:00 və 16:00 UTC-də. Lakin intervallar platformaya görə dəyişir və bəzi müqavilələr hər saat hesablaşır. 07:55 UTC-də mövqe açıb 08:05-də bağlasanız, tam bir dövr ödəyirsiniz. 08:05-də açıb 15:55-də bağlasanız, heç nə ödəmirsiniz.
İkinci məqam sadəcə maraqlı məlumat deyil. İntraday treyderlər strategiyalarını tamamilə funding vaxtlarının ətrafında qura bilərlər. Swing treyderlər bunu edə bilmir və hər dövr üçün ödəyirlər.
BTC və ETH funding-i, September 23, 2026: əsas məsələ fərqdir
Kripto funding dərəcəsinin mexanizmini izah edən yazıların çoxu təriflə kifayətlənir. İki aktivin canlı rəqəmlərini yanaşı qoyduqda faydalı nəticə ortaya çıxır.
OKX-in ictimai məlumatına görə September 23, 2026 tarixində 00:00 UTC funding:
- BTC-USDT perpetual: hər 8 saatda 0.0024% — təxminən illikləşdirilmiş 2.64%
- ETH-USDT perpetual: hər 8 saatda 0.0089% — təxminən illikləşdirilmiş 9.76%
Hər ikisi müsbətdir, yəni hər iki bazarda long mövqelər ödəyir. Bu, yüksəlmiş bazar üçün adi vəziyyətdir — Bitcoin əvvəlki həftə ərzində 13.9% artmışdı. Lakin məlumat verən hissə aradakı fərqdir. Leverage tələbi Bitcoinlə müqayisədə Ethereum-da daha çox cəmlənib: treyderlər hər dollar ekspozisiya üçün ETH long mövqeyində olmaqdan BTC long mövqeyində olmağa nisbətən təxminən dörd dəfə çox ödəyirlər. Bu, qiymət qrafikindən əldə edə bilməyəcəyiniz və istənilən müqavilə səhifəsində pulsuz mövcud olan mövqelənmə göstəricisidir.
Bunu pul ifadəsinə çevirək. $10,000-lıq mövqedə:
- BTC təxminən dövrə $0.24, günə $0.72, aya $22 başa gəlir
- ETH təxminən dövrə $0.89, günə $2.67, aya $80 başa gəlir
İndi bunu marja qarşı qoyaq, çünki məsələ burada ciddiləşir. $10,000-lıq mövqe $1,000 marja və 10× leverage ilə saxlanılırsa, BTC carry xərci ayda marjanızın 2.2%-i, ETH carry xərci isə 8.0%-i olur. Leveraged ETH long mövqeyini bir rüb saxlayan treyder funding-i ödəmək üçün təkcə marja üzərindən təxminən 24% gəlir əldə etməlidir. Dəyişməz qalmaq breakeven deyil. Bu, zərərdir.
Funding dərəcələri mövqelənmə barədə nə deyir?
Funding bazarın sıxlığını ölçür və sentiment sorğularından daha dürüstdür, çünki insanlar fikirlərinə görə pul ödəyirlər.
Yüngül müsbət funding — dövr başına təxminən 0.005%–0.01% — sağlam bazarın neytral vəziyyətidir. Longlar shortlardan bir qədər çoxdur, xərc dözüləndir və heç nə həddindən artıq gərilməyib.
Kəskin yüksək müsbət funding leveraged long mövqelərin sıxlaşdığını və bazarda qalmaq üçün baha ödədiyini göstərir. Sıx longlar yanacaqdır: mülayim eniş onların ən zəiflərini likvidasiya edir, məcburi satış qiyməti aşağı salır və daha çox likvidasiyaya səbəb olur. Uzunmüddətli funding sıçrayışları dəfələrlə kəskin lokal düzəlişlərdən əvvəl baş verib. Bu, zamanlama siqnalı deyil — funding həftələrlə yüksək qala bilər — lakin bazar dönsə nə baş verəcəyini göstərir.
Mənfi funding shortların longlara ödədiyini bildirir və bu, adətən güclü satışdan sonra baş verir. Bu, sıx short mövqelərin göstəricisidir və əks kaskadı yaradır: yüksəliş short cover etməyə məcbur edir, bu alış yaradır və alış short squeeze doğurur.
Əksər məqalələrin atladığı dürüst qeyd budur: funding mövqelənməni təsvir edir, istiqaməti proqnozlaşdırmır. Kövrəkliyin harada olduğunu göstərir, onun nə vaxt qırılacağını yox. Sadəcə funding yüksək olduğu üçün short edən treyderlər çox vaxt haqlı olmağa çox erkən nail olurlar; leverage-li hesabda bu, səhv olmaqdan fərqlənmir.
-- qiyməti
Funding dərəcəsi arbitrajı: əməliyyat və real riskləri
Aydın fikir belədir: longlar shortlara ödəyirsə, spotu saxlayın və ona qarşı perpetual short edin. İstiqamət neytrallaşdırılır, funding toplanır. Bu, peşəkar desk-lərin böyük miqyasda apardığı real cash-and-carry və ya delta-neutral basis trade strategiyasıdır.
Pərakəndə treyderlərin təqdimatdan tamamilə fərqli şəkildə pul itirdiyi yer də buradır. Risklər struktur xarakterlidir:
- Funding çevrilir. Rate gəlir deyil, xəbərdarlıq olmadan mənfiyə keçə bilən dəyişən ödənişdir. ETH üzrə illikləşdirilmiş 9.76% September 23, 2026 tarixinin snapshot-ıdır, sabitləşdirilmiş rate deyil.
- Hər iki tərəfdə marja. Spot tərəfi üçün təminat, short üçün marja lazımdır. Kəskin yüksəliş birləşmiş mövqe neytral olsa belə short tərəfini likvidasiyaya yaxınlaşdırır; vaxtında marja əlavə edə bilməsəniz, bir tərəf likvidasiya olunur, digər tərəf isə istiqamət üzrə açıq qalır.
- İcra və komissiya itkisi. İki tərəf, giriş və çıxış, üstəlik spreadlər var. BTC-də illikləşdirilmiş 2.64% şəraitində gediş-dönüş xərcləri funding gəlməmişdən əvvəl gəlirin əhəmiyyətli hissəsini yeyə bilər.
- Platforma riski. Spread iki mövqedə, bəzən iki platformada tutulur. Qarşı tərəf və çıxarış riski realdır və delta-neutral olmaqla hedc edilmir.
İşləyən versiya aşağı leverage, ən yüksək funding verən aktivlər, aktiv monitorinq və dərhal marja yerləşdirmək qabiliyyəti ilə aparılır. Müflis olan versiya illik rəqəm kiçik göründüyü üçün 10× leverage ilə aparılır.
Mövqe açmazdan əvvəl funding-i necə yoxlamaq olar
Hər perpetual müqavilə səhifəsində cari rate və növbəti hesablaşmaya qədər geri sayım göstərilir. Girməzdən əvvəl hər ikisini yoxlayın, sonra yox.
Hər dəfə verilməli üç sual:
- İllikləşdirilmiş rate nə qədərdir? 8 saatlıq rate-i üçə, sonra 365-ə vurun. 0.01% kimi görünən rəqəm ildə 10.95%-ə çevrilir və gözlənilən gəlirlə müqayisə edilməli rəqəm budur.
- Növbəti ödənişə nə qədər qalır? Bir saat ərzində çıxmağı planlaşdırırsınızsa və funding beş dəqiqəyə hesablaşacaqsa, gözləyin və ya xərci bilərəkdən qəbul edin.
- Bu, saxlama müddətimi dəyişir? Yüksək funding uzunmüddətli istiqamətli mərcləri bahalaşdırır və ya daha qısa saxlama müddətinə, ya da ödənişin əks tərəfini götürməyə üstünlük verir.
Rate-lər və geri sayımlar müqavilə səhifələrinin özündədir — WEEX-dəki BTC-USDT perpetual və ETH-USDT perpetual canlı rate-i hesablaşma taymeri ilə birlikdə göstərir. İki dəqiqəlik yoxlama pərakəndə futures hesablarında ən yayğın sürprizi aradan qaldırır: istiqaməti düzgün olan, amma yenə də zərərlə bitən mövqe.
FAQ
1. Kripto funding dərəcəsi nə qədər tez-tez ödənilir?
Əksər platformalar hər səkkiz saatdan bir, adətən 00:00, 08:00 və 16:00 UTC-də hesablaşır. Lakin intervallar birjalar arasında fərqlənir və bəzi müqavilələr hər saat hesablaşır. Yalnız hesablaşma timestamp-ında mövqeni saxlayırsınızsa ödəyir və ya alırsınız — yeddi saat saxlayıb əvvəl bağlamaq heç nə tutmur.
2. Mənfi funding dərəcəsi yaxşıdır, yoxsa pis?
Öz-özlüyündə heç biri. Mənfi funding shortların longlara ödəməsi deməkdir; buna görə longsunuzsa gəlir, shortsunuzsa xərcdir. Siqnal kimi sıx short mövqeləri göstərir və tarixən davamlı enişdən daha çox short squeeze-dən əvvəl gəlib, lakin kövrəkliyi təsvir edir, zamanlamanı yox.
3. Birja funding dərəcəsini saxlayır?
Xeyr. Funding birbaşa long və short mövqe sahibləri arasında köçürülür. Birja onu hesablayır və hesablaşır, amma götürmür. Ticarət komissiyaları və çıxarış xərcləri ayrıdır.
4. Təkcə funding dərəcələrindən pul qazanmaq mümkündür?
Bəli, delta-neutral basis trade vasitəsilə — spot saxlamaq və müsbət funding toplamaq üçün perpetual short etmək. Bu, real strategiyadır, lakin gəlir sabit deyil, dəyişkəndir; hər iki tərəfdə marja tələb edir və mövqe nominal olaraq düz olsa belə yüksəliş short tərəfini likvidasiya edə bilər. Aşağı leverage və aktiv marja idarəçiliyi ilə işləyir, yüksək leverage ilə uğursuz olur.
5. ETH funding-i niyə BTC funding-indən yüksəkdir?
Çünki leveraged long tələbi orada daha çox cəmlənib. September 23, 2026 tarixində ETH perpetual funding-i BTC funding-indən təxminən 3.7 dəfə çox idi; yəni treyderlər ETH long saxlamaq üçün hər dollar ekspozisiyaya görə demək olar ki, dörd dəfə çox ödəyirdilər. Aktivlərarası nisbi funding spekulyativ mövqelərin harada sıxlaşdığını göstərən ən aydın göstəricilərdən biridir.
Risk xəbərdarlığı
Kripto perpetual futures volatildir və bütün marjanızı itirə bilərsiniz. Funding-ə xas riskləri ayrıca adlandırmaq lazımdır. Carry riski: funding mövqeyə qarşı gündə üç dəfə toplanır və September 23, 2026 tarixində müşahidə edilən ETH rate-i ilə 10× leveraged marjanın aylıq xərci təxminən 8% idi; buna görə sabit trade zərərli trade-dir. Dəyişkənlik riski: funding dərəcələri hər dövrdə dəyişir və xəbərdarlıq etmədən işarəsini dəyişə bilər; heç bir funding rəqəmi arxalana biləcəyiniz gəlir deyil. Hedc edilmiş mövqelərdə likvidasiya riski: delta-neutral basis trade-də birləşmiş mövqe düz olsa belə yüksəliş zamanı likvidasiya edilə bilən short tərəf qalır. Qarşı tərəf və platforma riski: funding təminatınızı saxlayan birjada toplanır və delta-neutral olmaq bunu hedc etmir. Leveraged kripto törəmələri bir sıra yurisdiksiyalarda pərakəndə treyderlər üçün məhdudlaşdırılıb və ya qadağandır, qaydalar isə dəyişməkdə davam edir. Buradakı heç nə investisiya məsləhəti deyil; bütün rəqəmlər tarixli snapshot-lardır, proqnoz deyil.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz
BTC-ni USDT-yə necə çevirmək olar: WEEX-də addım-addım bələdçi
BTC maliyyələşdirmə dərəcəsi və açıq maraq: Hər biri nəyi ölçür və onları birlikdə necə oxumaq olar

Kriptovalyuta birjası nə dərəcədə şəffafdır? Ehtiyatların sübutu və müdafiə fondlarının yoxlanması
WEEX Trust Center-dən necə istifadə etməli: ehtiyatları, Müdafiə Fondunu və rəsmi əlaqə vasitələrini yoxlayın
WEEX Trust Center-dən necə istifadə etməli: ehtiyatları, Müdafiə Fondunu və rəsmi əlaqə vasitələrini yoxlayın
Kriptovalyuta birjası nə qədər şəffafdır? Ehtiyatların sübutu və qoruma fondlarının yoxlanması
Kriptovalyuta ilə çiyinli ticarət: Perpetual fyuçerslər, marja və likvidasiya necə işləyir
Bu gün ETH üzrə fundinq dərəcəsi: 0,0087% / 8 saat — Ether long mövqeləri yenidən levereci artırır
Bitcoin marja ticarəti: 3x, 10x və 25x-də BTC likvidasiyasının hesablanması
100% Qaydasından sonra PYTH USDT: geri alış mexanizmi, həddindən artıq alış siqnalları və ticarətdən əvvəl risklər
Walrus (WAL) 30% bahalaşdı: AI məlumatları xəbəri Sui saxlama tokenində ralliyə səbəb oldu
Gözləniləndən yüksək CPI-dən sonra Bitcoin qiyməti: BTC niyə 82 000 $ yaxınlığında sıxışıb qalıb
Limit order nədir? Kriptoda necə işləyir, niyə icra olunmaya bilər və nə vaxt istifadə edilməlidir

Yeni başlayanlar üçün ən yaxşı kriptovalyuta mayneri: Almazdan əvvəl xərc, enerji sərfiyyatı, hashprice və gəlirlilik üzrə nələri yoxlamalı
Limit əmri və bazar əmri: Kriptovalyuta ticarətində hansından nə vaxt istifadə etməli?
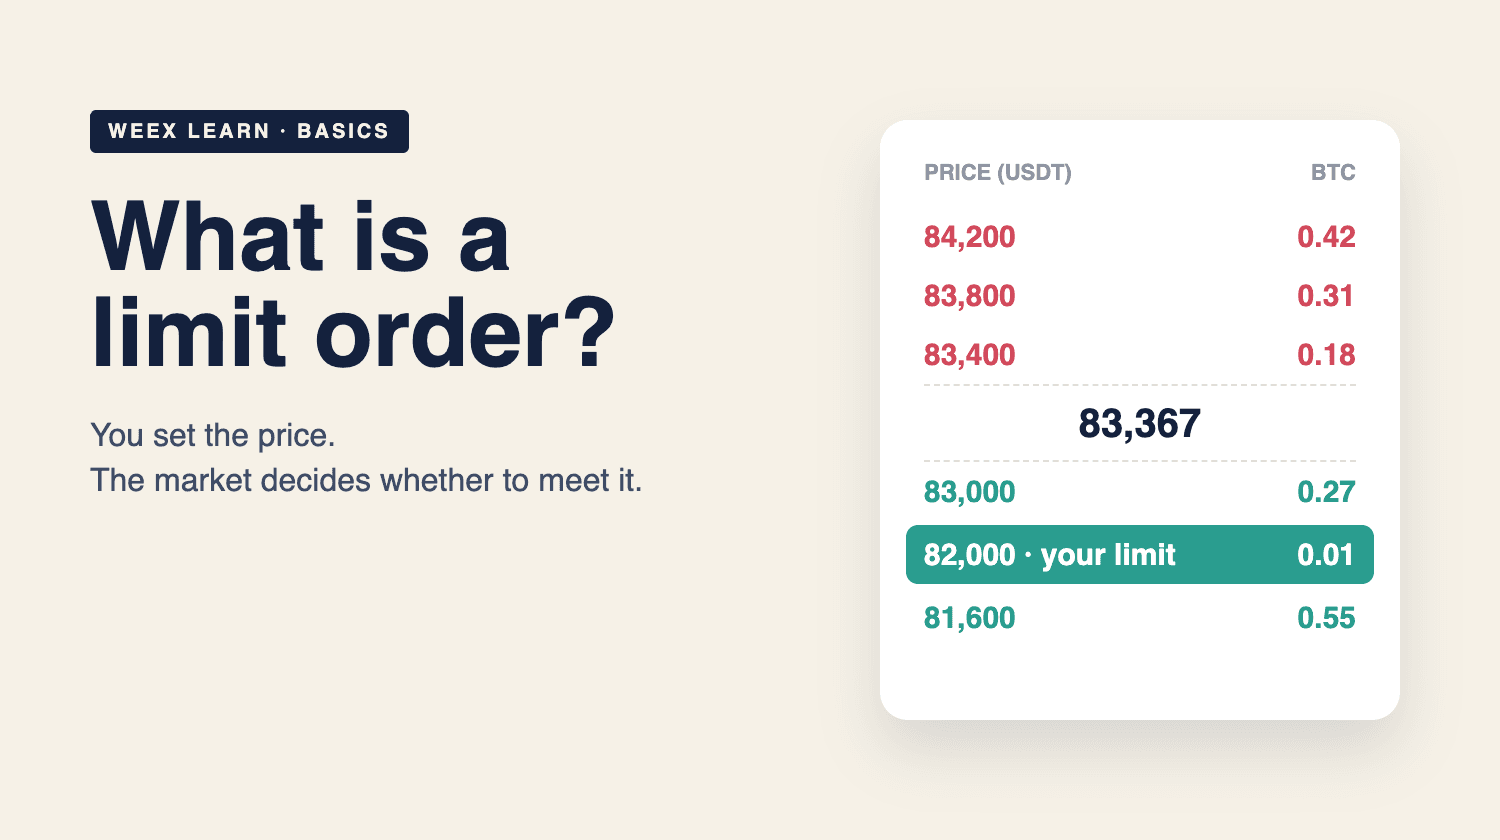
Limit sifarişi nədir? Kriptoda necə işləyir: BTC nümunələri
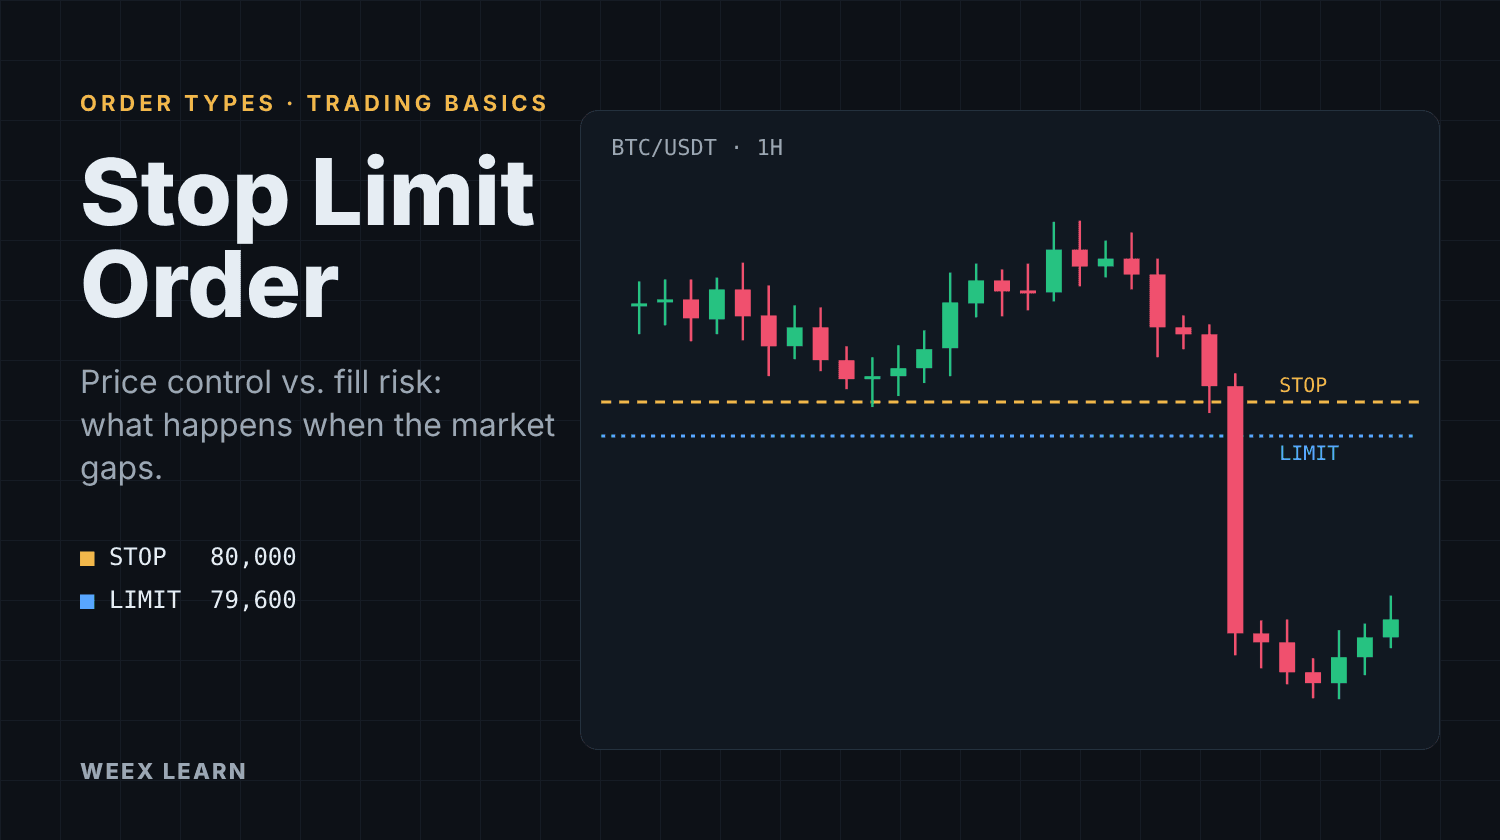
Stop-limit sifarişi: necə işləyir və niyə icra olunmaya bilər

Yeni başlayanlar üçün ən yaxşı kripto platforması: brendə yox, məqsədə görə seçin
Başlayanlar üçün ən yaxşı kripto podkastları: 4 həftəlik dinləmə planı
Kriptovalyutanı anonim almaq: 5 üsul, real xərclər və məhdudiyyətlər

Bitcoin bu həftə 87 000 dolları keçəcək? CPI, FED rəsmiləri və ETF çıxışları izlənməlidir

Çinin milli blokçeyn şəbəkəsi planı fonunda Conflux (CFX) bahalaşdı: Sənəddə həqiqətən CFX-in adı çəkilir?

Yeni başlayanlar üçün ən yaxşı kriptovalyuta brokeri: depozit yatırmazdan əvvəl komissiyalar, tənzimləmə, təhlükəsizlik və dəstək üzrə nələri yoxlamalı
Yeni başlayanlar üçün 2025-ci ilin ən yaxşı kripto pul kisəsi: seçimi istifadə məqsədinizə görə edin
Kriptovalyuta üzrə fundinq dərəcəsi: Kim ödəyir, xərci nə qədərdir və nəyi göstərir
BTC fyuçerslərinin təhlili: 80 K $ səviyyəsi qorundu, lakin long mövqelər hələ də ödəniş edir
ETH fyuçersləri: Ether bu həftə niyə Bitcoin-dən daha sürətlə ucuzlaşır
STRK niyə daha çox 25% bahalaşıb? Starknet-in Layer 1 ideyası, kvant yol xəritəsi və yüksəlişin arxasındakı risklər
05.10 tarixindəki unlockdan sonra ENA tokeninin qiyməti düşdü: Ethena-da nə baş verdi?
Blokçeyn node-u nədir? Növlər, 2026-cı il üzrə saylar və real xərclər
BTC-ni USDT-yə necə çevirmək olar: WEEX-də addım-addım bələdçi
BTC maliyyələşdirmə dərəcəsi və açıq maraq: Hər biri nəyi ölçür və onları birlikdə necə oxumaq olar
Kriptovalyuta birjası nə dərəcədə şəffafdır? Ehtiyatların sübutu və müdafiə fondlarının yoxlanması
WEEX Trust Center-dən necə istifadə etməli: ehtiyatları, Müdafiə Fondunu və rəsmi əlaqə vasitələrini yoxlayın
WEEX Trust Center-dən necə istifadə etməli: ehtiyatları, Müdafiə Fondunu və rəsmi əlaqə vasitələrini yoxlayın
Kriptovalyuta birjası nə qədər şəffafdır? Ehtiyatların sübutu və qoruma fondlarının yoxlanması



