
İnvestisiya məsləhətçiləri üçün SEC-in kripto aktivlərin saxlanması qaydaları: 2026-cı il bələdçisi

 Google-da bizi seçin


Kripto aktivlərin saxlanması qeydiyyatdan keçmiş investisiya məsləhətçiləri üçün ən vacib uyğunluq məsələlərindən birinə çevrilib. 2026-cı ilin avqustuna olan məlumata görə, praktiki SEC çərçivəsi hələ də İnvestisiya Məsləhətçiləri haqqında Qanunun 206(4)-2-ci Qaydasına əsaslanır; kripto üçün tamamilə yeni və yekunlaşdırılmış saxlama qaydasına deyil. Son dövrdə ən böyük dəyişiklik SEC-in İnvestisiya İdarəetməsi Departamentinin 30 sentyabr 2025-ci il tarixli no-action məktubundan sonra baş verdi. Bu məktub müəyyən ştat qanunları əsasında fəaliyyət göstərən trast şirkətlərindən istifadə üçün daha aydın yol açdı. Bu bələdçi mövcud SEC-in kripto aktivlərin saxlanması qaydalarının nə demək olduğunu, çevikliyin harada genişləndiyini və müştərilərə rəqəmsal aktivlərə çıxış təklif etməzdən əvvəl məsləhətçilərin nələri yoxlamalı olduğunu izah edir.
Qısa icmal
- Mövcud SEC kripto aktivlərin saxlanması çərçivəsinin əsasını hələ də Məsləhətçilər haqqında Qanunun 206(4)-2-ci Saxlama Qaydası təşkil edir.
- 2025-ci ilin sentyabrında SEC əməkdaşları bildirdilər ki, müəyyən ştat trast şirkətləri konkret şərtlər yerinə yetirildikdə kripto aktivlərin saxlanması məqsədilə “bank” hesab edilə bilər.
- Bu güzəşt səlahiyyət, aktivlərin ayrılması, müqavilə məhdudiyyətləri, risklərin açıqlanması və müştərinin ən yaxşı maraqlarının qiymətləndirilməsindən asılıdır.
- EY-nin məlumatına görə, 2026-cı ildə institutlar kastodianın kripto saxlaya bilib-bilməməsindən daha çox, onu tənzimləyici nəzarət şəraitində saxlaya bilib-bilməməsi ilə maraqlanırlar.
2026-cı ildə SEC-in kripto aktivlərin saxlanması qaydaları hansılardır?
İnvestisiya məsləhətçiləri üçün əsas qayda hələ də 1940-cı il İnvestisiya Məsləhətçiləri haqqında Qanunun 206(4)-2-ci Qaydasında nəzərdə tutulan SEC Saxlama Qaydasıdır. Qeydiyyatdan keçmiş investisiya məsləhətçisinin (RIA) müştəri vəsaitləri və ya qiymətli kağızları üzərində saxlanma nəzarəti varsa, məsləhətçi, bir qayda olaraq, həmin aktivləri ixtisaslı kastodianın yanında saxlamalıdır. Təqdim olunan araşdırma materiallarına əsasən, bu baza qaydası 2026-cı ildə kriptoya xas yekunlaşdırılmış saxlama rejimi ilə əvəz edilməyib.
Bu məsələ vacibdir, çünki bir çox insanlar SEC-in artıq tam formalaşmış yeni kripto aktivlərin saxlanması qaydasını tətbiq etdiyini düşünür. Mövcud materiallar bu nəticəni təsdiqləmir. Bəzi 2026-cı il hesabatları SEC-in yeniliklər və ya təkliflər hazırladığını göstərsə də, mötəbər mənzərə tam yekunlaşdırılmış müstəqil qaydadan deyil, mövcud saxlama qanunvericiliyi, əməkdaşların təlimatları və no-action güzəştinin birləşməsindən ibarətdir.
Yeni başlayanlar üçün “saxlama” sadəcə müştəri aktivləri üzərində nəzarət deməkdir. Kriptoda buna şəxsi açarlar, pul kisəsinə giriş, köçürmə səlahiyyəti və ya məsləhətçiyə yaxud xidmət təminatçısına rəqəmsal aktivləri köçürməyə imkan verən razılaşmalar daxil ola bilər. Saxlama nəzarəti yarandıqdan sonra uyğunluq öhdəlikləri əhəmiyyətli dərəcədə sərtləşir.
2025-ci il no-action məktubu niyə bu qədər vacibdir?
Praktiki dönüş nöqtəsi 30 sentyabr 2025-ci ildə baş verdi. Həmin tarixdə SEC-in İnvestisiya İdarəetməsi Departamenti təqdim olunan materiallarda Seward & Kissel, ACA Group və digər hüquqi təhlillər tərəfindən müzakirə edilən no-action məktubu yayımladı. Əməkdaşlar bildirdilər ki, RIA-lar və müəyyən tənzimlənən fondlar tələblərə cavab verən ştat trast şirkətlərini kripto aktivlərin, eləcə də əlaqəli nağd pul və ya nağd pul ekvivalentlərinin saxlanması məqsədilə “bank” kimi qəbul etsələr, SEC icra tədbiri tövsiyə etməyəcək.
Bundan əvvəl məsləhətçilər üçün yol daha məhdud və qeyri-müəyyən idi. No-action məktubu saxlama qaydasını aradan qaldırmadı, lakin uyğunluq yolunu daha işlək etdi. Sadə dillə desək, bu məktub kripto üzrə ixtisaslı kastodian çərçivəsinə uyğun gələ biləcək qurumların seçimini genişləndirdi, bir şərtlə ki, konkret vəziyyətlər SEC əməkdaşlarının müəyyən etdiyi şərtlərə uyğun olsun.
Bu, xüsusilə Bitcoin-ə, tokenləşdirilmiş aktivlərə, steykinqlə bağlı strategiyalara və ya daha geniş blokçeyn ekosisteminə investisiya qoymaq istəyən müştərilərə xidmət göstərən məsləhətçilər üçün vacibdir. İşlək kastodian strukturu olmadan bu strategiyaların bir çoxu başlamadan dayana bilər.
-- qiyməti
RIA-lar üçün kim kripto aktiv saxlayıcısı kimi uyğun sayıla bilər?
Standart saxlama çərçivəsinə əsasən, RIA-lar, bir qayda olaraq, ixtisaslı kastodianın xidmətlərindən istifadə etməlidir. Araşdırma materiallarında vurğulanır ki, müəyyən ştat trast şirkətləri no-action şərtlərinə cavab verdikləri halda indi bu rola uyğun gələ bilərlər. Bununla belə, məsləhətçilər hər bir trast şirkətinin, bankın, broker-dilerin və ya kripto platformasının avtomatik olaraq eyni qaydada uyğun olduğunu düşünməməlidirlər.
Təqdim olunan mənbələr həmçinin qeyd edir ki, milli bankların, ştat banklarının və broker-dilerlərin dəqiq sərhədləri eyni kriptoya xas kontekstdə hələ tam aydın müəyyən edilməyib. Buna görə də yol genişlənsə də, bu, rəqəmsal aktivlərin saxlanması xidmətini təklif edən hər bir tənzimlənən maliyyə qurumu üçün ümumi təsdiq demək deyil.
Ştat trast şirkətlərinin kripto aktivləri saxlaması ilə bağlı əsas şərtlər
Seward & Kissel və ACA Group tərəfindən təsvir edilən SEC əməkdaşlarının mövqeyinə əsasən, ştat trast şirkəti kripto aktivləri və əlaqəli nağd pul və ya nağd pul ekvivalentlərini saxlama xidmətləri göstərmək üçün müvafiq ştatın bankçılıq orqanı tərəfindən hüquqi cəhətdən səlahiyyətləndirilməlidir. Bu, başlanğıc şərtidir, son mərhələ deyil.
Müştəri aktivləri həmçinin trast şirkətinin öz aktivlərindən ayrı saxlanmalıdır. Bu, investorların müdafiəsi baxımından əsas prinsipdir. Aktivlər bir-birinə qarışdırılarsa, əməliyyat uğursuzluqları, müflisləşmə halları və ya mübahisələr zamanı mülkiyyət və aktivlərin geri qaytarılması daha çətin olur.
Saxlama müqavilələri, bir qayda olaraq, müştərinin razılığı olmadan borcverməni və ya təkrar girov qoymanı da məhdudlaşdırmalıdır. Bu məqam diqqətə layiqdir, çünki kripto bazarlarında aktivlərin təkrar istifadəsi likvidliyə, gəlir yaradılmasına və qarşı tərəf riskinə təsir göstərə bilər. Müştəri aktivlərinin təhlükəsiz şəkildə saxlandığını düşünə bilər, halbuki platforma onları borc verir və ya başqa yerdə girov kimi istifadə edir. SEC əməkdaşlarının şərtləri bu riski məhdudlaşdırmağa yönəlib.
Nəhayət, məsləhətçilər və fondlar əhəmiyyətli riskləri açıqlamalı və ştat trast şirkətindən istifadənin müştərilərin və ya səhmdarların ən yaxşı maraqlarına uyğun olduğunu müəyyən etməlidirlər. Bu, formal olaraq qeyd xanasını işarələməkdən ibarət test deyil. Bu qiymətləndirmə təhlükəsizlik, əməliyyat nəzarətləri, hüquqi hüquqlar və konkret kripto aktivin xüsusiyyətlərinə əsaslanan real qərar tələb edir.
Məsləhətçilər üçün hansı uyğunluq öhdəlikləri hələ də qüvvədədir?
No-action məktubu saxlama seçimlərini genişləndirdi, lakin uyğunluq tələblərini azaltmadı. Təqdim olunan materiallardakı Cobo xülasəsinə əsasən, aktivlər üzərində saxlama nəzarəti olan RIA-lar hələ də saxlama qaydası ilə bağlı əsas tələblərlə, o cümlədən hesab çıxarışları təqdim etmək öhdəliyi, illik xəbərdarlıqsız yoxlamalar və daxili nəzarət tələbləri ilə üzləşirlər.
Bu o deməkdir ki, kriptonu nəzərdən keçirən məsləhətçi yalnız pul kisəsi texnologiyası barədə düşünməməlidir. Əsas suallar əməliyyat xarakterlidir. Açarları kim idarə edir? Köçürmələr necə təsdiqlənir? İkili nəzarət və ya çoximzalı proseslər varmı? Müstəqil hesabatlılıq mövcuddurmu? Qeydlər nə qədər tez-tez üzləşdirilir? Oğurluq, itki, sui-istifadə və mənimsəmə halları üçün yazılı prosedurlar varmı?
Kriptoya yeni başlayanlar üçün bu, bazarın görünməyən qatıdır. İnsanlar çox vaxt qiymətə, bazar kapitallaşmasına, ticarət həcminə və ya tokenomikaya diqqət yetirirlər. Məsləhətçilər bununla kifayətlənə bilməzlər. Müştəri aşağı likvidliyə, mürəkkəb kiliddənçıxarma qrafikinə və ya steykinq kilidlərinə malik tokenə çıxış əldə edərsə, bu xüsusiyyətlər həm saxlama riskini, həm də açıqlama öhdəliklərini dəyişə bilər.
Bazar 2026-cı ildə kripto aktivlərin saxlanması barədə nə deyir?
Uyğunluq məsələləri təcrid olunmuş şəkildə baş vermir. Materiallarda istinad edilən EY-nin 2026-cı il institusional rəqəmsal aktivlər sorğusuna görə, tənzimləyici qeyri-müəyyənlik və saxlama təhlükəsizliyi institutların əsas narahatlıqları arasındadır. EY aydın dəyişiklikdən bəhs edib: institutlar artıq yalnız rəqəmsal aktivləri kimin saxlaya biləcəyini deyil, onların kimin nəzarəti altında saxlanıla biləcəyini soruşurlar.
Bu fikir bazarı düzgün əks etdirir. Artım dövründə bir çox şirkət çıxış imkanlarından danışır. Volatillik və ya tənzimləyici diqqət artdıqdan sonra müzakirə auditə yararlılıq, idarəetmə və hüquqi dayanıqlılıq istiqamətinə keçir. Bu, məsləhətçilər üçün xidmət təminatçısının seçimini dəyişir. DeFi, steykinq və çoxsaylı blokçeyn ekosistemlərini dəstəkləyən parlaq platforma cəlbedici görünə bilər, lakin onun nəzarət mühiti zəifdirsə, real sınaqdan yenə də keçməyə bilər.
Ripple-ın 2026-cı il sorğusu məsələyə daha bir qat əlavə edir. Steyblkoinlərin toplanması və ya ödəniş imkanlarını araşdıran respondentlərin 57%-i inteqrasiya olunmuş saxlama, orkestrasiya və uyğunluq xidmətləri təklif edən tərəfdaşlar istəyirdi ki, steyblkoin qalıqlarını birbaşa saxlamaq məcburiyyətində qalmasınlar. Tokenləşdirmə tərəfdaşlarını qiymətləndirən respondentlərin 89%-i rəqəmsal aktivlərin saxlanması və kastodian xidmətlərini əsas prioritetlər sırasında göstərib. Bu, saxlamanın artıq arxa ofisin texniki işi kimi qəbul edilmədiyini göstərir. O, ödənişlər, tokenləşdirmə və institusional kripto məhsulları üçün əsas infrastruktura çevrilir.
Məsləhətçilər kripto aktivlərin saxlanması strukturunu necə qiymətləndirməlidirlər?
SEC-in kripto aktivlərin saxlanması qaydaları üzrə bələdçiyə yanaşmağın faydalı yolu saxlama yoxlamasını tək bir hüquqi sual kimi deyil, risklər toplusu kimi nəzərdən keçirməkdir. Məsləhətçilər əvvəlcə qurumun ixtisaslı kastodian çərçivəsinə və ya no-action yoluna aydın şəkildə uyğun gəlib-gəlmədiyini soruşmalıdırlar. Daha sonra kastodianın aktivlərin ayrılmasını, pul kisəsinin idarə edilməsini, sığorta təminatı ilə bağlı bəyanatları, köçürmələrin təsdiqini və insidentlərə cavab prosesini necə həyata keçirdiyini araşdırmalıdırlar.
| Yoxlama sahəsi | Nə üçün vacibdir |
|---|---|
| Hüquqi status | Təminatçının ixtisaslı kastodian kimi qəbul edilə biləcəyini və ya ştat trast şirkəti yoluna uyğun gəldiyini təsdiqləyir. |
| Aktivlərin ayrılması | Kastodian maliyyə təzyiqi və ya müflisləşmə ilə üzləşərsə, müştərinin mülkiyyət hüquqlarını qorumağa kömək edir. |
| Müqavilə məhdudiyyətləri | Müştərinin kriptosunun icazəsiz borc verilməsini, təkrar girov qoyulmasını və ya başqa məqsədlə istifadəsini məhdudlaşdırır. |
| Əməliyyat nəzarətləri | Oğurluq, sui-istifadə, açarların ələ keçirilməsi və köçürmə fırıldaqları riskini azaldır. |
| Risklərin açıqlanması | Müştərilərin volatilliyi, likvidlik məhdudiyyətlərini, steykinq məhdudiyyətlərini və saxlama ilə bağlı spesifik riskləri anlamasını təmin edir. |
| Ən yaxşı maraqların təhlili | Məsləhətçinin rahatlıq naminə deyil, əsaslandırılmış və sənədləşdirilmiş qərar verdiyini göstərir. |
Aktivin özündə əlavə dəyişənlər olduqda bu yoxlama daha da vacib olur. Məsələn, steykinqlə əlaqəli tokenlər slashing və ya kilid müddətlərini ehtiva edə bilər. Kiçik kapitalizasiyalı aktivlərin likvidliyi məhdud və spredləri geniş ola bilər. Bəzi tokenləşdirilmiş məhsullar köçürmə məhdudiyyətləri və ya hesablaşma mexanizmləri ilə bağlı qeyri-müəyyənlik yarada bilər. Bunlar saxlama məsələsindən ayrı deyil; aktivin saxlanılması ilə bağlı faktiki riski formalaşdırır.
SEC 2026-cı ildə yeni kripto aktivlərin saxlanması qaydasını yekunlaşdırıbmı?
Təqdim olunan materiallara əsasən, yekunlaşdırılmış 2026-cı il SEC kripto aktivlərin saxlanması qaydasının mövcud çərçivəni rəsmi şəkildə əvəz etdiyini təsdiqləyən aydın və mötəbər sübut yoxdur. Təkliflər və davam edən modernləşdirmə səyləri ilə bağlı əlamətlər mövcuddur. SEC həmçinin federal qiymətli kağızlar qanunlarının kripto aktivlərə necə tətbiq olunduğuna dair daha geniş 2026-cı il şərhedici təlimat yayımlayıb. Lakin hazırda faktiki istifadə edə biləcəkləri qaydanı axtaran məsləhətçilər üçün işçi cavab hələ də 206(4)-2-ci Qayda, 2025-ci il no-action məktubu və əlaqəli əməkdaş şərhləridir.
Bu fərq vacibdir. Təklif olunan qaydalar gözləntiləri formalaşdıra bilər, lakin məsləhətçilər uyğunluq proqramlarını başlıqlar əsasında deyil, hazırda qüvvədə olan tələblər ətrafında qurmalıdırlar. Hüquqi dilin qiymətləri və biznes modellərini sürətlə dəyişə bildiyi bazarda dəqiqlik sürətdən daha vacibdir.
RIA-lar üçün 2026-cı ilin sonlarında ən yaxşı yanaşma praktiki ehtiyatlılıqdır: saxlama funksiyasına ilk növbədə tənzimlənən fəaliyyət, ikinci növbədə isə məhsul xüsusiyyəti kimi yanaşmaq. Uğurla uyğunlaşan şirkətlər, çox güman ki, rəqəmsal aktivlər üzrə təcrübəni müqavilələr, nəzarət mexanizmləri, açıqlamalar və uçotun aparılmasında darıxdırıcı, lakin vacib intizamla birləşdirənlər olacaq.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz
BTC-ni USDT-yə necə çevirmək olar: WEEX-də addım-addım bələdçi
BTC maliyyələşdirmə dərəcəsi və açıq maraq: Hər biri nəyi ölçür və onları birlikdə necə oxumaq olar

Kriptovalyuta birjası nə dərəcədə şəffafdır? Ehtiyatların sübutu və müdafiə fondlarının yoxlanması
WEEX Trust Center-dən necə istifadə etməli: ehtiyatları, Müdafiə Fondunu və rəsmi əlaqə vasitələrini yoxlayın
WEEX Trust Center-dən necə istifadə etməli: ehtiyatları, Müdafiə Fondunu və rəsmi əlaqə vasitələrini yoxlayın
Kriptovalyuta birjası nə qədər şəffafdır? Ehtiyatların sübutu və qoruma fondlarının yoxlanması
Kriptovalyuta ilə çiyinli ticarət: Perpetual fyuçerslər, marja və likvidasiya necə işləyir
Bu gün ETH üzrə fundinq dərəcəsi: 0,0087% / 8 saat — Ether long mövqeləri yenidən levereci artırır
Bitcoin marja ticarəti: 3x, 10x və 25x-də BTC likvidasiyasının hesablanması
100% Qaydasından sonra PYTH USDT: geri alış mexanizmi, həddindən artıq alış siqnalları və ticarətdən əvvəl risklər
Walrus (WAL) 30% bahalaşdı: AI məlumatları xəbəri Sui saxlama tokenində ralliyə səbəb oldu
Gözləniləndən yüksək CPI-dən sonra Bitcoin qiyməti: BTC niyə 82 000 $ yaxınlığında sıxışıb qalıb
Limit order nədir? Kriptoda necə işləyir, niyə icra olunmaya bilər və nə vaxt istifadə edilməlidir

Yeni başlayanlar üçün ən yaxşı kriptovalyuta mayneri: Almazdan əvvəl xərc, enerji sərfiyyatı, hashprice və gəlirlilik üzrə nələri yoxlamalı
Limit əmri və bazar əmri: Kriptovalyuta ticarətində hansından nə vaxt istifadə etməli?
Limit sifarişi nədir? Kriptoda necə işləyir: BTC nümunələri
Stop-limit sifarişi: necə işləyir və niyə icra olunmaya bilər

Yeni başlayanlar üçün ən yaxşı kripto platforması: brendə yox, məqsədə görə seçin
Başlayanlar üçün ən yaxşı kripto podkastları: 4 həftəlik dinləmə planı
Kriptovalyutanı anonim almaq: 5 üsul, real xərclər və məhdudiyyətlər

Bitcoin bu həftə 87 000 dolları keçəcək? CPI, FED rəsmiləri və ETF çıxışları izlənməlidir

Çinin milli blokçeyn şəbəkəsi planı fonunda Conflux (CFX) bahalaşdı: Sənəddə həqiqətən CFX-in adı çəkilir?

Yeni başlayanlar üçün ən yaxşı kriptovalyuta brokeri: depozit yatırmazdan əvvəl komissiyalar, tənzimləmə, təhlükəsizlik və dəstək üzrə nələri yoxlamalı
Yeni başlayanlar üçün 2025-ci ilin ən yaxşı kripto pul kisəsi: seçimi istifadə məqsədinizə görə edin
Kriptovalyuta üzrə fundinq dərəcəsi: Kim ödəyir, xərci nə qədərdir və nəyi göstərir
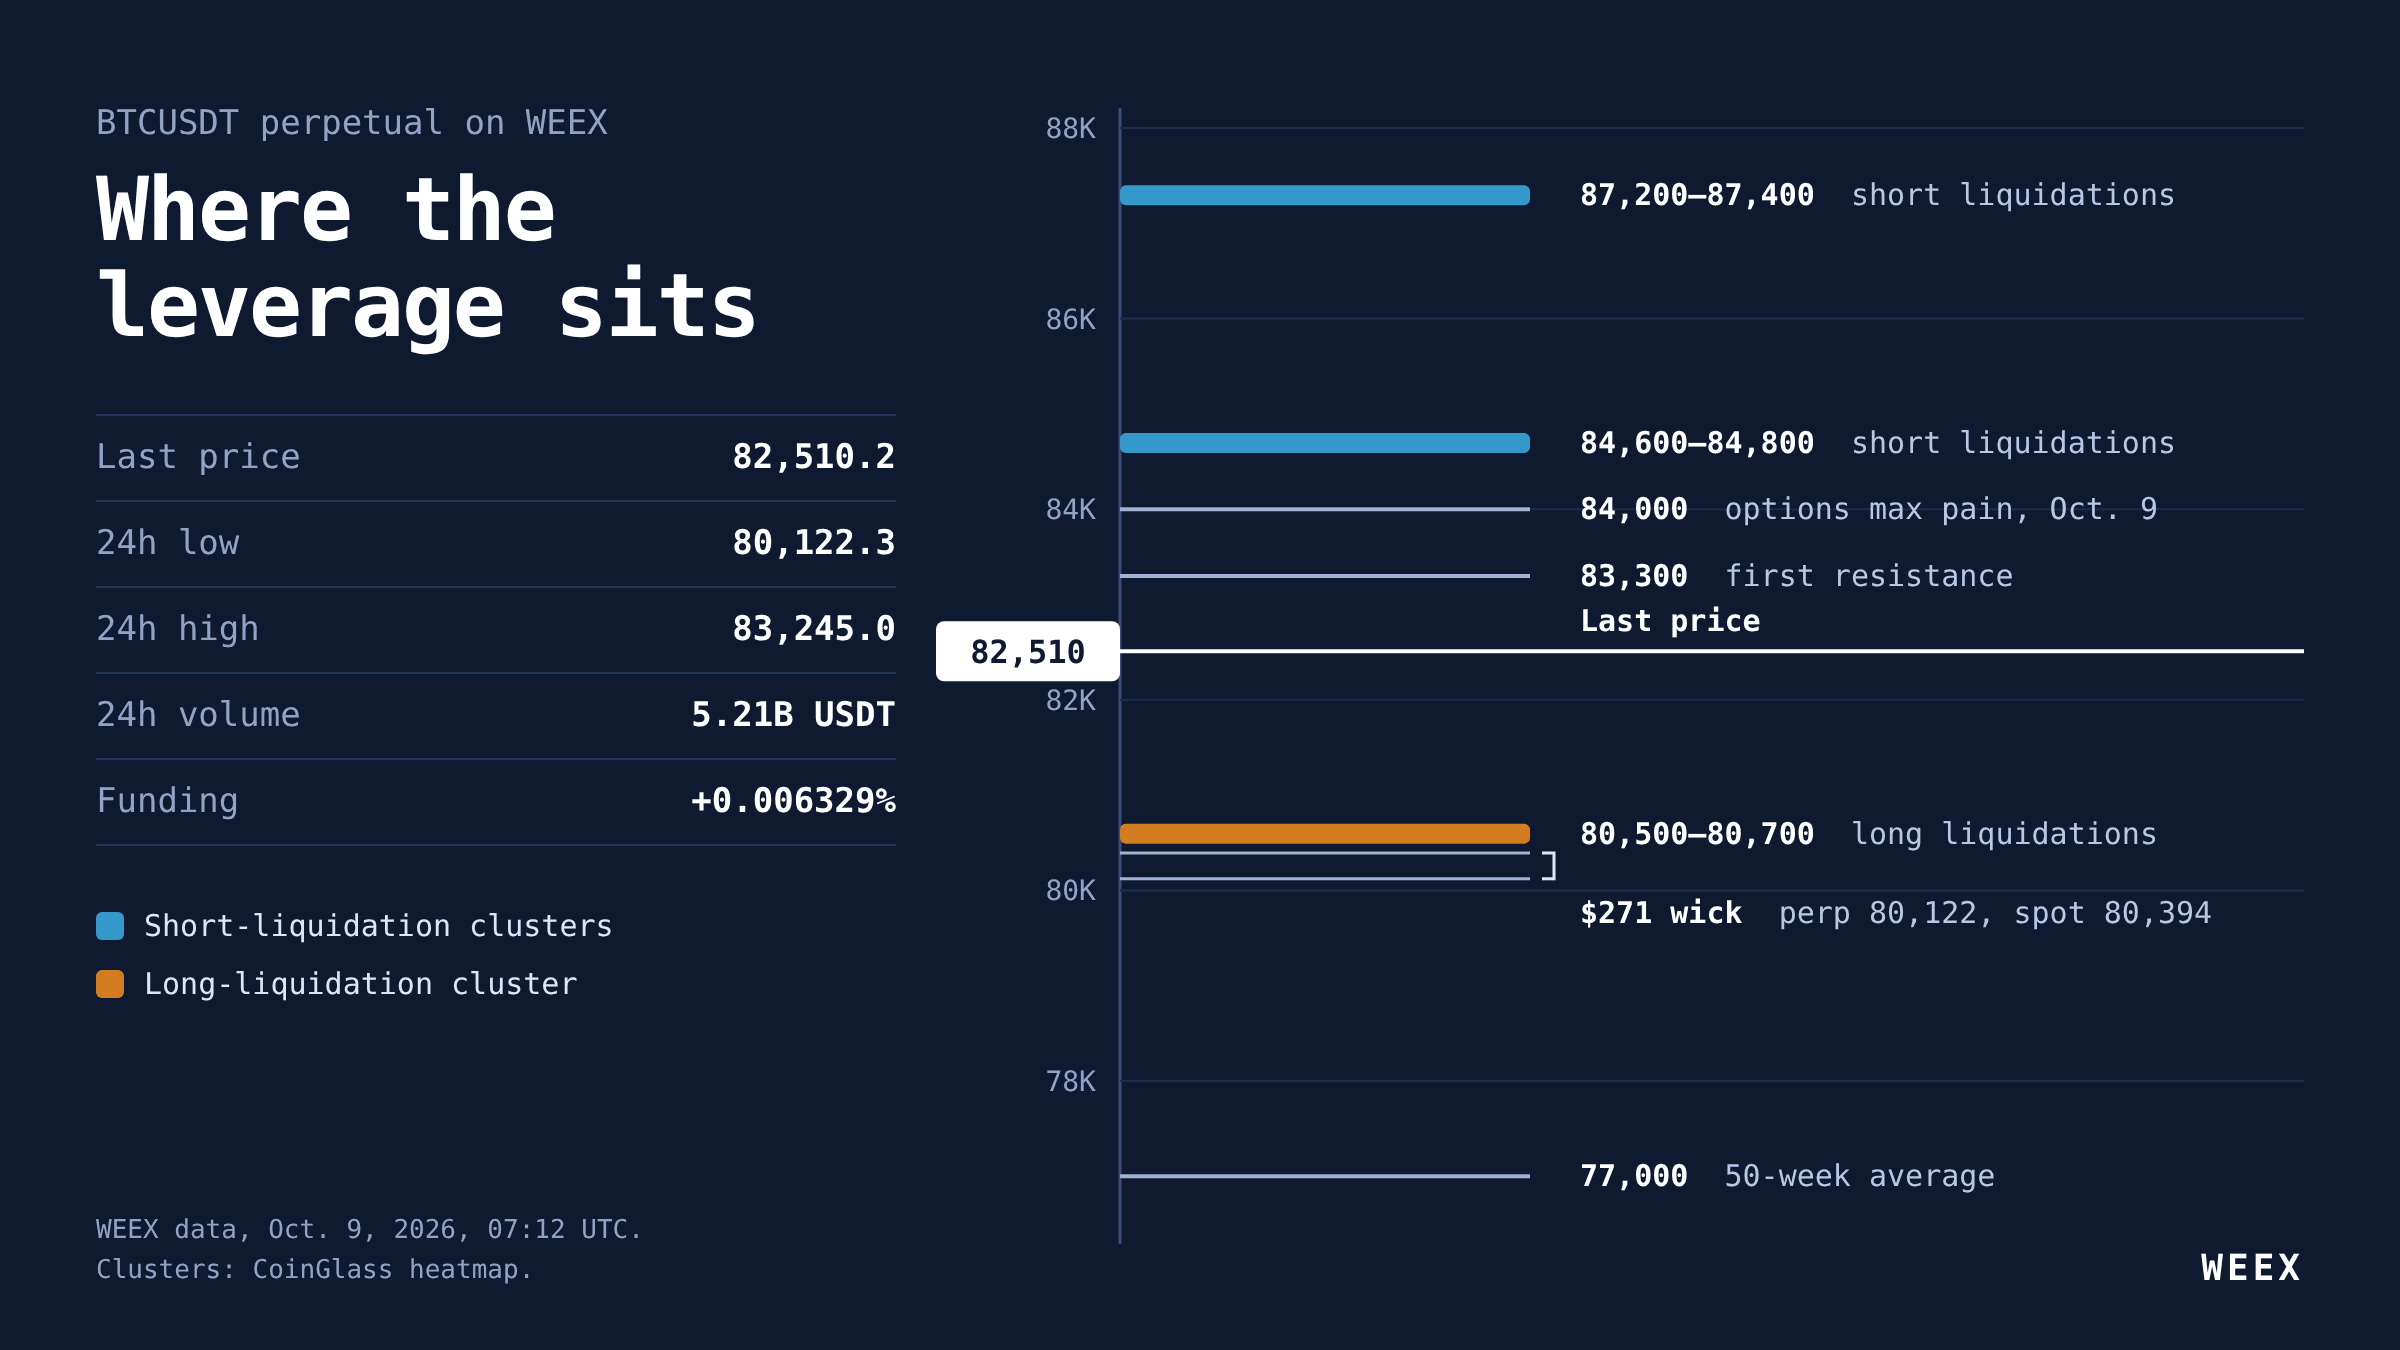
BTC fyuçerslərinin təhlili: 80 K $ səviyyəsi qorundu, lakin long mövqelər hələ də ödəniş edir
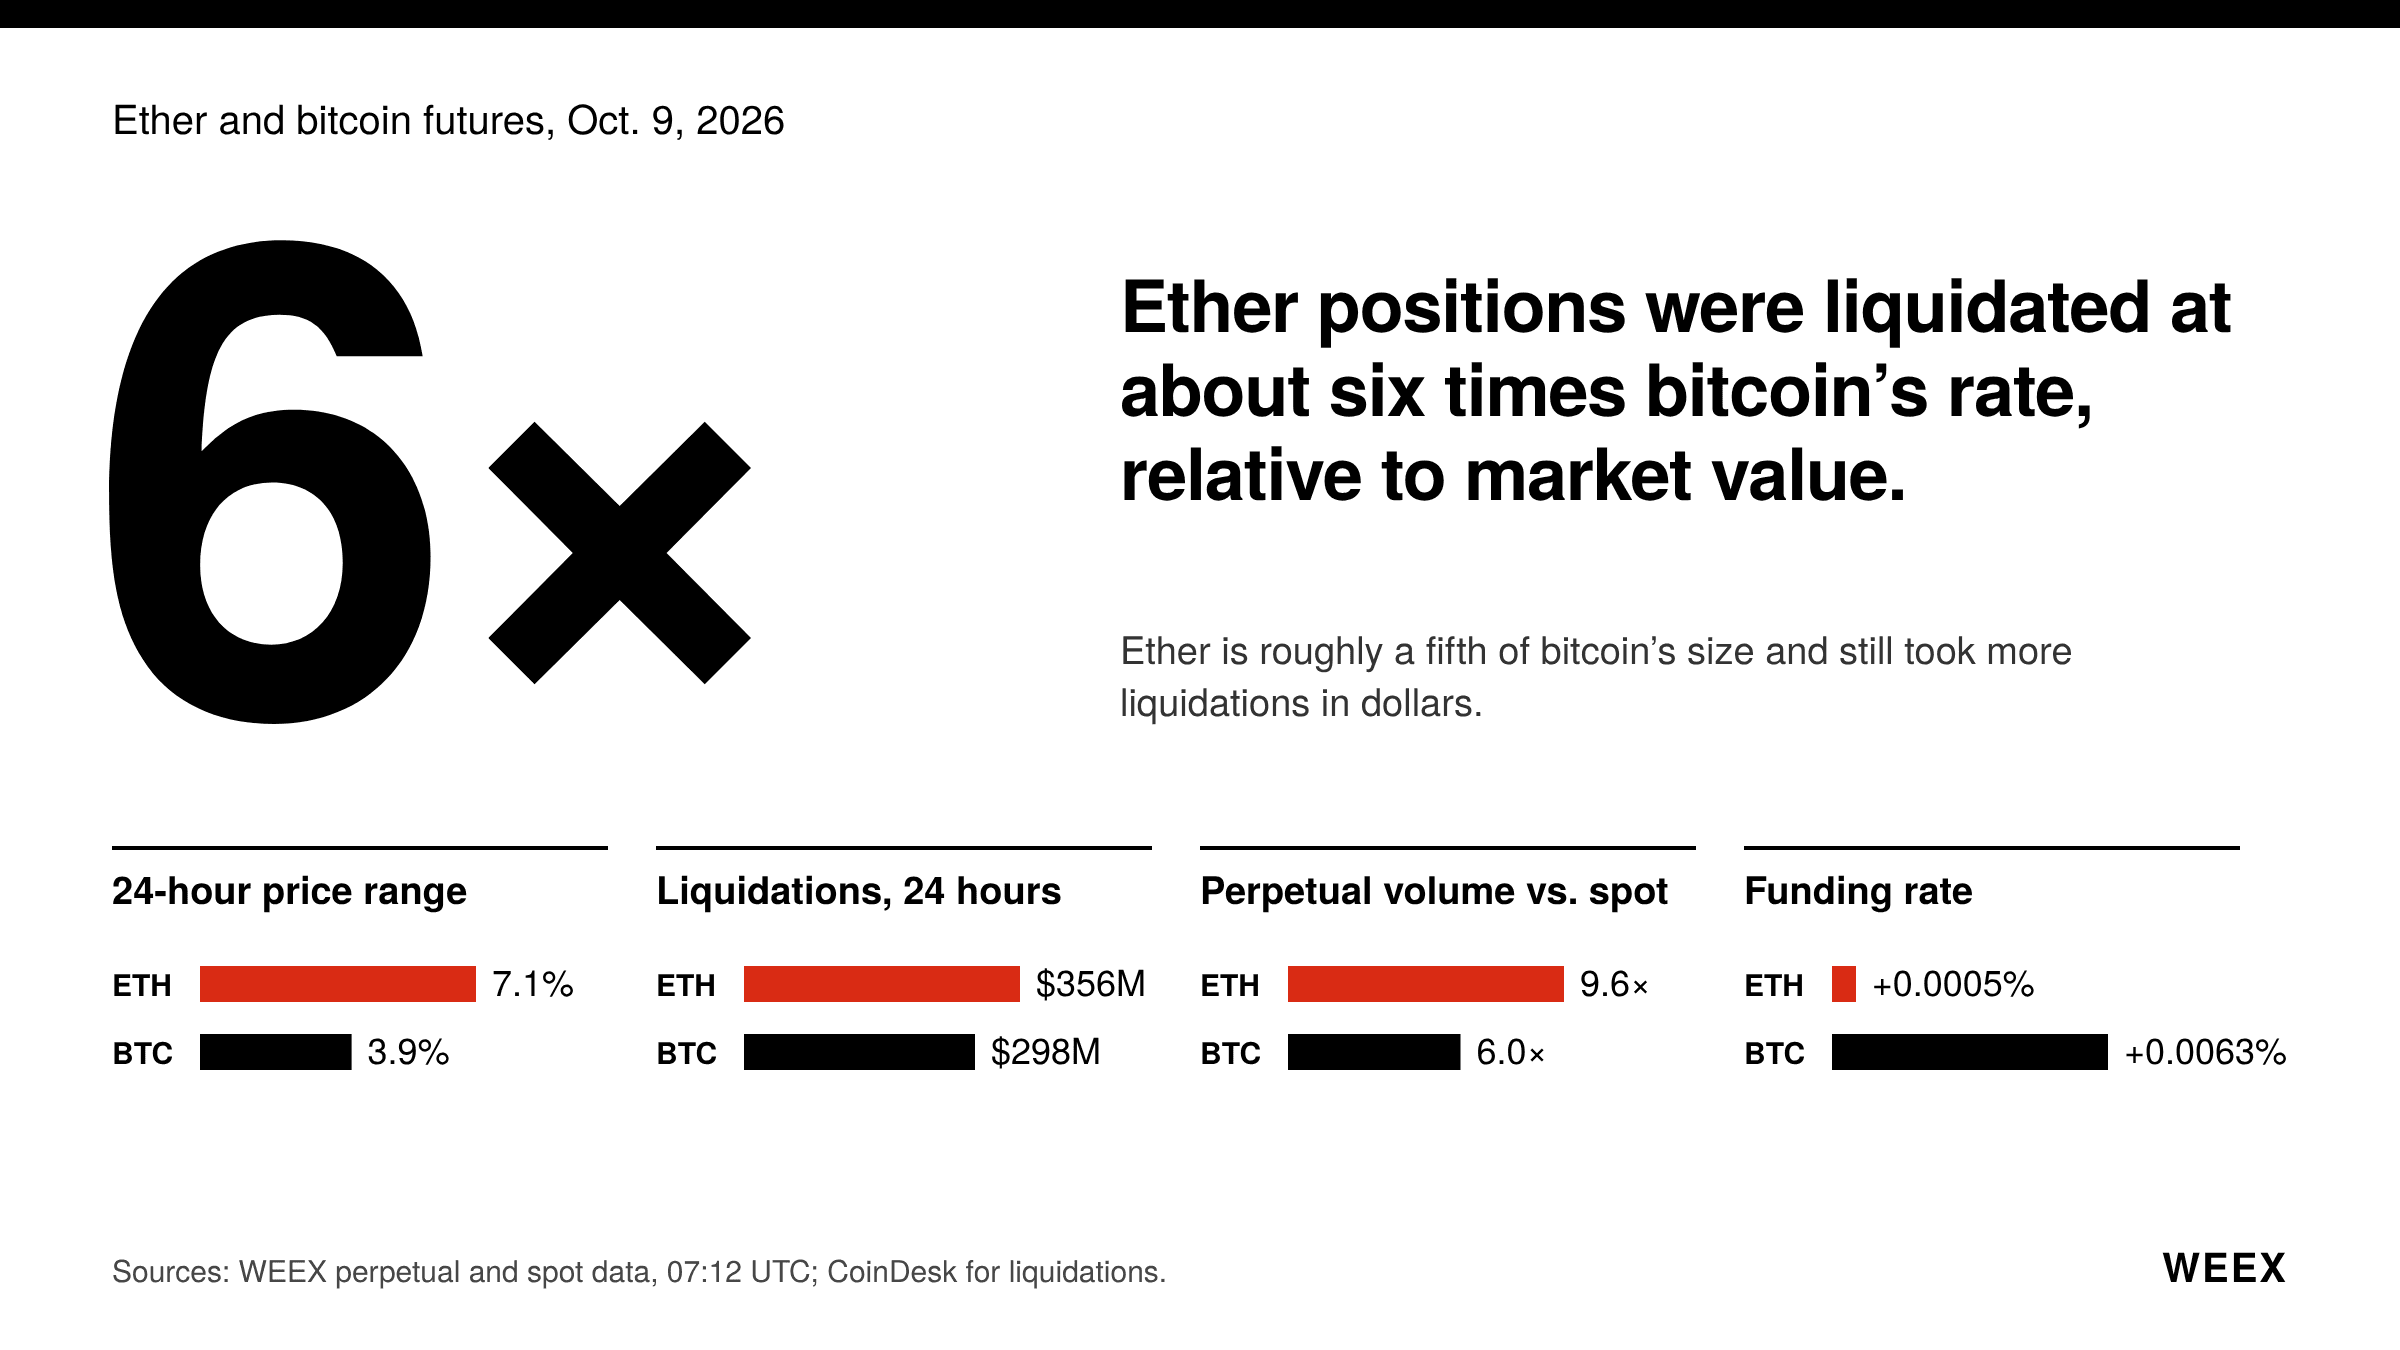
ETH fyuçersləri: Ether bu həftə niyə Bitcoin-dən daha sürətlə ucuzlaşır
STRK niyə daha çox 25% bahalaşıb? Starknet-in Layer 1 ideyası, kvant yol xəritəsi və yüksəlişin arxasındakı risklər
05.10 tarixindəki unlockdan sonra ENA tokeninin qiyməti düşdü: Ethena-da nə baş verdi?
Blokçeyn node-u nədir? Növlər, 2026-cı il üzrə saylar və real xərclər
BTC-ni USDT-yə necə çevirmək olar: WEEX-də addım-addım bələdçi
BTC maliyyələşdirmə dərəcəsi və açıq maraq: Hər biri nəyi ölçür və onları birlikdə necə oxumaq olar
Kriptovalyuta birjası nə dərəcədə şəffafdır? Ehtiyatların sübutu və müdafiə fondlarının yoxlanması
WEEX Trust Center-dən necə istifadə etməli: ehtiyatları, Müdafiə Fondunu və rəsmi əlaqə vasitələrini yoxlayın
WEEX Trust Center-dən necə istifadə etməli: ehtiyatları, Müdafiə Fondunu və rəsmi əlaqə vasitələrini yoxlayın
Kriptovalyuta birjası nə qədər şəffafdır? Ehtiyatların sübutu və qoruma fondlarının yoxlanması





