
Mərkəzləşdirilməmiş kriptovalyuta birjası (DEX) nədir? Necə işləyir, xərcləri, riskləri və nə vaxt istifadə edilməlidir

 Google-da bizi seçin


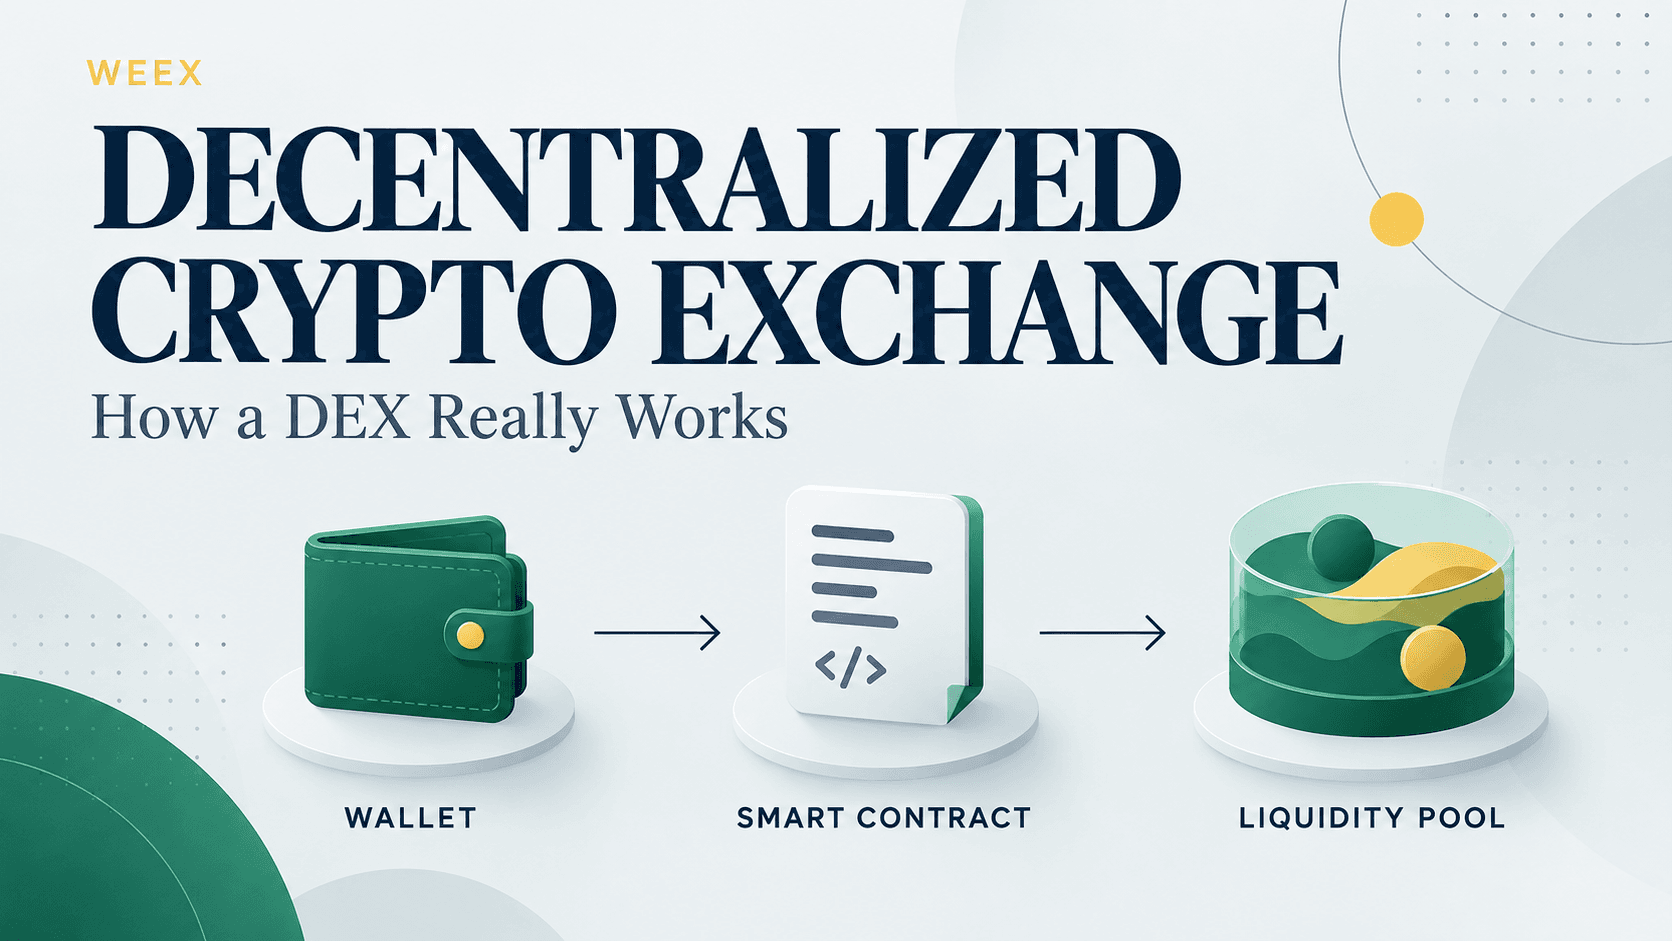
Mərkəzləşdirilməmiş kriptovalyuta birjası, adətən DEX adlandırılan, istifadəçilərə rəqəmsal aktivləri əvvəlcə saxlayıcı birjaya depozit etmədən, öz pulqabılarından dəyişməyə imkan verən blokçeyn əsaslı ticarət protokoludur. Şirkət tərəfindən idarə olunan uyğunlaşdırma mühərrikinə və daxili hesab reyestrinə güvənmək əvəzinə, DEX əməliyyatların qiymətləndirilməsi və hesablaşması üçün ağıllı müqavilələrdən, likvidlik hovuzlarından, zəncirdaxili sifariş kitablarından və ya marşrutlaşdırma sistemlərindən istifadə edir.
«Mərkəzləşdirilməmiş birja» ifadəsi çox vaxt təhlükəsizlik zəmanəti kimi qəbul edilir. Bu, belə deyil. DEX saxlanma riskini aradan qaldıra, eyni zamanda ağıllı müqavilə, token, interfeys, idarəetmə, orakul və əməliyyatların sıralanması ilə bağlı risklər yarada bilər. Əsas sual DEX-lərin ümumilikdə mərkəzləşdirilmiş birjalardan daha yaxşı olub-olmaması deyil. Sual budur ki, konkret DEX müəyyən bir əməliyyat üçün tələb olunan saxlanma modelini, icra keyfiyyətini və mərkəzsizləşmə səviyyəsini təmin edirmi.
Qısa xülasə
| Sual | Birbaşa cavab |
|---|---|
| DEX nə deməkdir? | DEX mərkəzləşdirilməmiş birja deməkdir. |
| Aktivləri kim saxlayır? | İstifadəçi adətən öz nəzarətində olan pulqabı vasitəsilə aktivlər üzərində nəzarəti özündə saxlayır. |
| Əməliyyatlar necə icra olunur? | Ağıllı müqavilələr svopları likvidlik hovuzları, sifariş kitabları və ya aqreqatorlar vasitəsilə hesablaşır. |
| DEX-də hesab açmaq lazımdır? | Əsas protokol ənənəvi birja hesabı əvəzinə adətən uyğun pulqabı tələb edir. |
| DEX əməliyyatları pulsuzdur? | Xeyr. İstifadəçilər hovuz komissiyası, şəbəkə gas haqqı, qiymət təsiri, sürüşmə və MEV ilə əlaqəli icra xərcləri ödəyə bilər. |
| Hər DEX tam mərkəzsizləşdirilib? | Xeyr. Nəzarət yeniləmə açarlarında, interfeyslərdə, idarəetmədə, orakullarda və ya əsas şəbəkələrdə cəmləşmiş qala bilər. |
| Əməliyyatı geri qaytarmaq mümkündür? | Zəncirdə təsdiqləndikdən sonra, adətən, mümkün olmur. |
Kriptoda DEX nə deməkdir?
DEX, mərkəzləşdirilməmiş birjanın qısaltmasıdır. Praktik baxımdan bu, ənənəvi birja operatorunun bəzi funksiyalarını blokçeyn əsaslı proqramlarla əvəz edən protokolu təsvir edir.
Mərkəzləşdirilmiş birja istifadəçilərin balanslarını şəxsi verilənlər bazasında qeyd edir, müştəri aktivlərini saxlayır və əməliyyatları emal etmək üçün daxili uyğunlaşdırma mühərrikindən istifadə edir. DEX isə adətən istifadəçinin pulqabısının bir və ya bir neçə ağıllı müqavilə ilə birbaşa qarşılıqlı əlaqədə olmasına imkan verir. Bu müqavilələr aktivlərin likvidlik hovuzlarına necə daxil olub çıxmasını, sifarişlərin necə uyğunlaşdırılmasını və əməliyyatın istifadəçi şərtlərinə cavab verib-vermədiyini müəyyən edir.
Coinbase DEX-i əməliyyatların kripto treyderləri arasında birbaşa baş verdiyi peer-to-peer bazarı kimi müəyyən edir. Uniswap isə mühüm bir dəqiqləşdirmə əlavə edir: DEX-in ənənəvi korporativ mənada «birja» olması vacib deyil. O, pulqabıdan pulqabıya və ya pulqabıdan hovuza əməliyyatları asanlaşdıran ağıllı müqavilələr toplusu ola bilər.
«Peer-to-peer» ifadəsini də həddindən artıq hərfi mənada başa düşmək olmaz. Avtomatlaşdırılmış market-meykerdə treyder adətən əməliyyatın qarşı tərəfində dayanacaq konkret şəxsi gözləmək əvəzinə, likvidlik hovuzu ilə aktiv mübadiləsi edir.
Mərkəzləşdirilməmiş kriptovalyuta birjası necə işləyir?
DEX əməliyyatı adətən dörd texniki komponenti birləşdirir: istifadəçinin pulqabısını, birjanın interfeysini, protokolun ağıllı müqavilələrini və əməliyyatı hesablaşan blokçeyni.
İnterfeys təklif olunan əməliyyatı yaradır, lakin ona pulqabı icazə verməlidir. Daha sonra ağıllı müqavilə əməliyyatı protokol qaydalarına uyğun yoxlayır. Şərtlər yerinə yetirilərsə, blokçeyn aktivlərin hərəkətini qeydə alır. Çıxış tokenləri birjanın idarə etdiyi hesaba deyil, istifadəçinin nəzarətində olan pulqabıya daxil olur.
Bu ayrılıq vacibdir. DEX saytı yox ola bilər, amma onun əsasındakı ağıllı müqavilələr işləməyə davam edə bilər. Əksinə, səliqəli vebsayt onun altındakı protokolun təhlükəsiz və ya mərkəzsizləşdirilmiş olduğunu sübut etmir.
Avtomatlaşdırılmış market-meyker DEX-ləri
Avtomatlaşdırılmış market-meyker (AMM) istifadəçilərə ağıllı müqavilələrə yatırılmış likvidlik hesabına ticarət etməyə imkan verir. Likvidlik təminatçıları token cütləri təqdim edir və bunun əvəzində ticarət komissiyalarının bir hissəsini alırlar.
AMM-in əsas dizaynlarından biri sabit hasil düsturundan istifadə edir:
Bu düsturda və hovuzdakı iki aktivin miqdarını göstərir, halbuki komissiyalar nəzərə alınmazdan əvvəl sabit qalır. Treyder bir aktiv əlavə etdikdə, ağıllı müqavilə digər aktivin müəyyən hissəsini verir. Ehtiyatlar arasındakı balans dəyişir və bu da kotirovka olunan qiyməti dəyişir.
Uniswap, Curve, Balancer və bir çox başqa protokol avtomatlaşdırılmış likvidlik hovuzlarının müxtəlif formalarından istifadə edir. Müasir AMM-lərdə vahid universal düstur əvəzinə konsentrasiyalı likvidlik, sabit aktiv əyriləri, fərdi hook-lar və ya dinamik komissiyalar tətbiq oluna bilər.
Sifariş kitabı DEX-ləri
Sifariş kitabı DEX-i treyderlərə alış təklifləri, satış təklifləri və limit sifarişləri göndərməyə imkan verir. Bəzi platformalar sifarişləri tamamilə zəncirdə saxlayıb uyğunlaşdırır, digərləri isə sürət üçün zəncirdənkənar infrastrukturdan istifadə edir və yekun nəticəni zəncirdə hesablaşır.
Sifariş kitabı DEX-ləri, xüsusilə spot bazarlarda, perpetual fyuçerslərdə və digər törəmə alətlərdə mərkəzləşdirilmiş birjaya daha yaxın ticarət təcrübəsi təqdim edə bilər. Bununla belə, onların mərkəzsizləşməsi yalnız aktivlərin istifadəçinin özündə saxlanmasından asılı deyil. Treyder uyğunlaşdırma infrastrukturunu kimin idarə etdiyini, yeniləmələrə kimin nəzarət etdiyini, qiymət məlumatlarını kimin təqdim etdiyini və fövqəladə funksiyaları kimin idarə etdiyini də araşdırmalıdır.
DEX aqreqatorları və niyyət əsaslı sistemlər
DEX aqreqatoru daha yaxşı icra marşrutu tapmaq üçün bir neçə hovuz və ya protokolu axtarır. Bütün əməliyyatı bir hovuzdan keçirmək əvəzinə, sifarişi bir neçə likvidlik mənbəyi arasında bölə bilər.
Niyyət əsaslı sistem daha irəli gedir. İstifadəçi istədiyi nəticəni, məsələn, bir tokeni digəri ilə dəyişərkən ən azı müəyyən miqdarda token almağı müəyyən edir və rəqabət aparan solver-lər bu əməliyyatı icra etməyin yolunu axtarırlar.
Bu sistemlər qiymət təsirini azalda bilər, lakin əlavə asılılıqlar yaradır. İcra router-lərdən, solver-lərdən, relayer-lərdən, körpülərdən və ya özəl sifariş axını sistemlərindən asılı ola bilər. Daha mürəkkəb marşrut avtomatik olaraq daha mərkəzsizləşdirilmiş marşrut demək deyil.
-- qiyməti
DEX svopu zamanı əslində nə baş verir?
Tutaq ki, istifadəçi USDC-ni ETH ilə dəyişmək istəyir.
Əvvəlcə pulqabının USDC-ni xərcləmək üçün ağıllı müqaviləyə icazə verməsi lazım gələ bilər. Bu icazə svopun özündən ayrıdır və ayrıca blokçeyn əməliyyatı tələb edə bilər.
Daha sonra DEX interfeysi hovuzdan və ya router-dən qiymət təklifləri alır. Təklif mövcud likvidlikdən, sifarişin həcmindən, hovuz komissiyalarından, cari şəbəkə şəraitindən və istifadəçinin sürüşmə tolerantlığından asılıdır.
İstifadəçi təsdiqlədikdə, imzalanmış əməliyyat şəbəkəyə yayımlanır. Validatorlar və ya sequencer-lər onun nə vaxt daxil ediləcəyini müəyyən edir. Ağıllı müqavilə isə minimum çıxış şərtinin hələ də qüvvədə olub-olmadığını yoxlayır.
Qiymət icazə verilən diapazondan kənara çıxıbsa, əməliyyat uğursuz ola bilər. Hesablama işi görüldüyündən svop tamamlanmasa ч, istifadəçi şəbəkə komissiyasını yenə də itirə bilər.
Хэрэв əməliyyat uğurlu olarsa, giriş tokeni pulqabıdan çıxır, çıxış tokeni isə ora köçürülür. Əməliyyata və nəticədə yaranan balanslara adətən blokçeyn kəşfiyyatçısı vasitəsilə baxmaq mümkündür.
Mərkəzləşdirilməmiş kriptovalyuta birjasında əməliyyatın real xərci
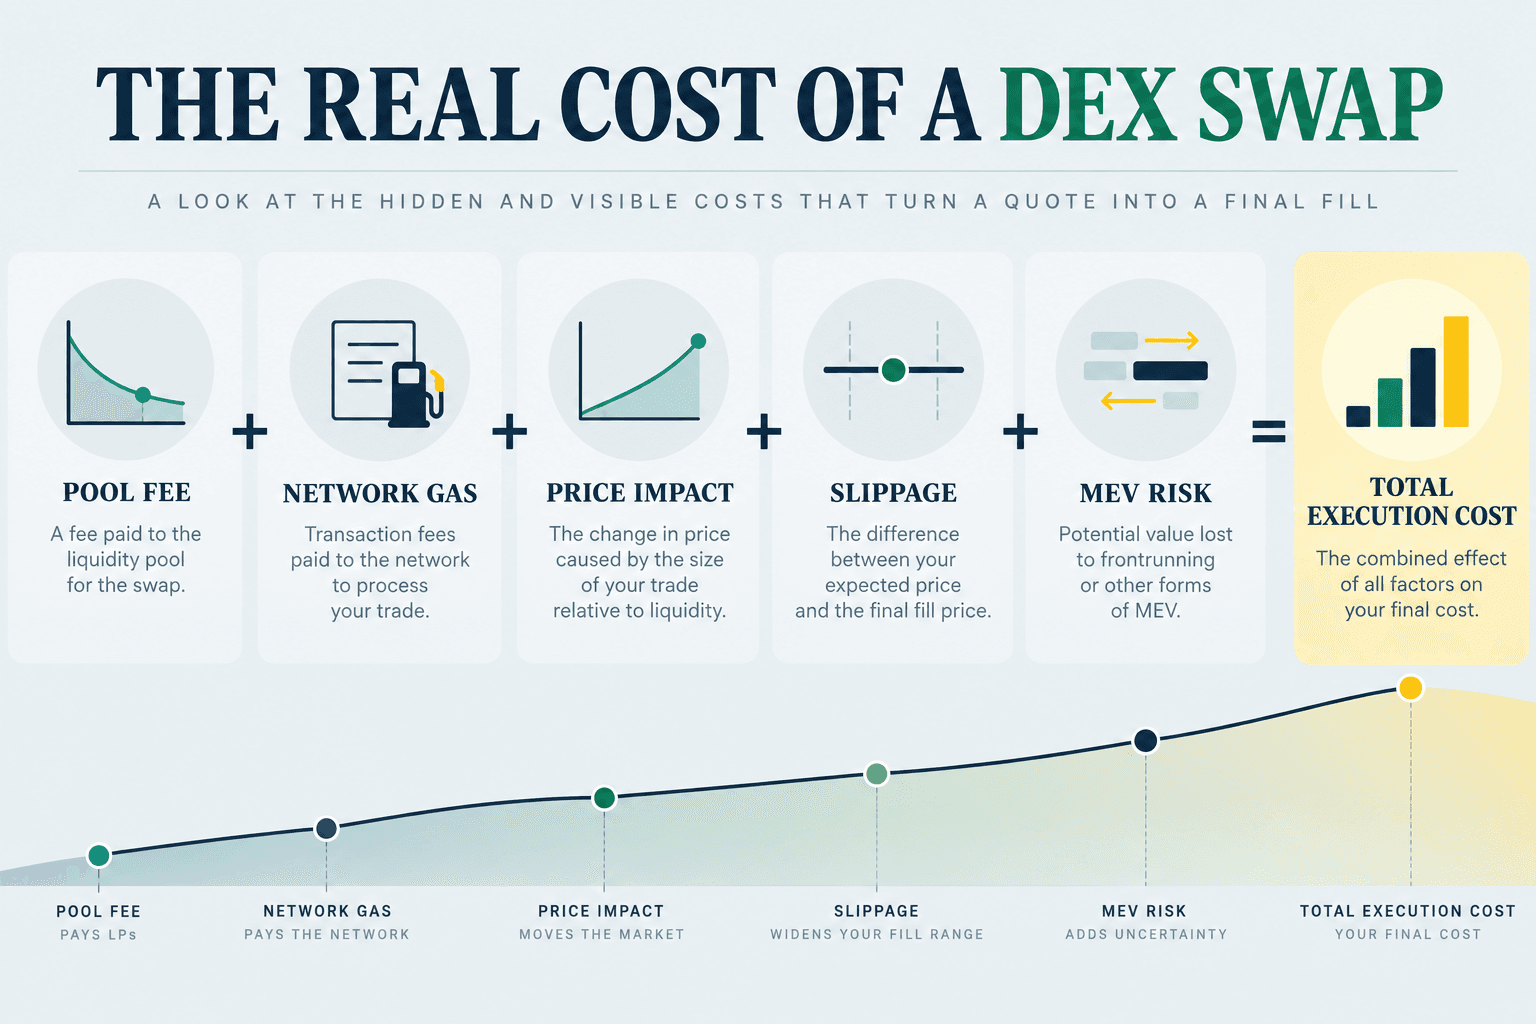
Likvidlik hovuzunun yanında göstərilən komissiya DEX-dən istifadənin bütün xərcini əhatə etmir. Daha real model belədir:
Bu komponentlər fərqli şəkildə dəyişir. Gas konkret əməliyyat növü üçün çox vaxt nisbətən sabit xərcdir. Qiymət təsiri əməliyyatın həcmi mövcud likvidliyə nisbətən artdıqca yüksəlir. Sürüşmə bazar hərəkətindən və icra şərtlərindən asılıdır. MEV itkiləri qismən sifarişin hesablaşmadan əvvəl nə dərəcədə görünən və istismar oluna bilən olmasından asılıdır.
Mərkəzləşdirilməmiş və mərkəzləşdirilmiş platformaları müqayisə edən araşdırma müəyyən edib ki, blokçeynin sabit xərcləri kiçik DEX əməliyyatlarına qeyri-mütənasib yük yaradır. Həmin araşdırma həmçinin likvidlik dərin olduqda, kifayət qədər böyük əməliyyatlar üçün DEX icrasının daha rəqabətqabiliyyətli ola bildiyini göstərib.
Uniswap əməliyyatlarına dair ayrıca araşdırma daha dəqiq nəticəyə gəlib: kiçik svoplarda gas xərci üstünlük təşkil edir, böyük svoplarda isə qiymət təsiri və sürüşmə daha vacib olur. Araşdırmada həmçinin dəyişkən memecoin hovuzunda zərərli sürüşmənin yetkin USDC–ETH hovuzu ilə müqayisədə daha çox ehtimal olunduğu müəyyən edilib.
Hovuz və ya protokol komissiyası
Svop icra edilərkən protokol hovuz komissiyasını tutur. DEX-dən asılı olaraq, bu məbləğ likvidlik təminatçılarına, protokol xəzinəsinə və ya digər iştirakçılara paylana bilər.
Daha aşağı komissiya dərəcəsi avtomatik olaraq daha ucuz demək deyil. Likvidliyi az olan aşağı komissiyalı hovuz, likvidliyi dərin olan daha yüksək komissiyalı hovuzdan daha çox qiymət təsiri yarada bilər.
Şəbəkə gas haqqı
Əməliyyatı emal etdiyinə görə blokçeyn şəbəkəsinə gas haqqı ödənilir. Bu haqq mütləq DEX-ə ödənilmir.
Gas əməliyyat ölçüsündə mühüm fərq yaradır. 3 $ məbləğində şəbəkə komissiyası 100 $ dəyərində əməliyyatın 3%-ni, 10 000 $ dəyərində əməliyyatın isə cəmi 0,03%-ni təşkil edir. Buna görə yalnız faizlə hesablanan hovuz komissiyalarını müqayisə etmək kiçik svopun iqtisadi tərəfini ciddi şəkildə yanlış göstərə bilər.
Qiymət təsiri
Qiymət təsiri əməliyyatın özünün hovuzda kotirovka olunan qiyməti dəyişməsidir. Bu, adi bazar hərəkəti ilə eyni deyil.
Dayaz hovuza yerləşdirilən böyük sifariş ehtiyatların əhəmiyyətli bir hissəsini çıxarır. AMM hovuzun riyazi balansını qoruması üçün qiymətini bağlanma əyrisi boyunca dəyişir.
Sürüşmə
Sürüşmə gözlənilən icra qiyməti ilə faktiki nəticə arasındakı fərqdir.
İstifadəçilər çox vaxt qəbul edəcəkləri qiymət pisləşməsinin həddini müəyyən edən sürüşmə tolerantlığı təyin edirlər. Həddindən artıq dar tolerantlıq dəyişkən bazarda əməliyyatın uğursuz olmasına səbəb ola bilər. Həddindən artıq geniş tolerantlıq isə əməliyyatı zəif icraya və ya sendviç hücumlarına açıq qoya bilər.
MEV və əməliyyatların yenidən sıralanması
Maksimal çıxarıla bilən dəyər (MEV) əməliyyatların sıralanmasına nəzarət etməklə və ya bu sıralamadan yararlanmaqla əldə olunan dəyərə deyilir. Gözləyən blokçeyn əməliyyatları təsdiqdən əvvəl görünə bildiyindən, başqa bir iştirakçı bəzən istifadəçinin svopundan əvvəl və sonra öz əməliyyatlarını yerləşdirə bilər.
Sendviç hücumunda hücumçu zərərçəkənin əməliyyatından əvvəl alır, zərərçəkənin sifarişinin qiyməti qaldırmasına imkan verir və sonra satır. Nəticədə zərərçəkən daha pis icra qiyməti alır.
Beynəlxalq Hesablaşmalar Bankı əməliyyatların sıralanması riskini, qiymət manipulyasiyasını və idarəetmənin cəmləşməsini mərkəzləşdirilməmiş maliyyənin ciddi zəif tərəfləri kimi göstərir.
Mərkəzləşdirilməmiş kriptovalyuta birjası üzrə xərc nümunəsi
Tərkibində 1,000,000 USDC və 500 ETH olan sadələşdirilmiş sabit hasil hovuzunu nəzərdən keçirək. Əməliyyatdan əvvəl hovuzun nəzərdə tutulan qiyməti hər ETH üçün 2000 $ təşkil edir.
Fərz edək ki, hovuz 0,30% komissiya tutur və gas ilə xarici qiymət hərəkətini müvəqqəti olaraq nəzərə almırıq.
| Əməliyyatın həcmi | Təxmini alınan ETH | Orta icra qiyməti | İlkin 2000 $ hovuz qiymətindən artıq xərc |
|---|---|---|---|
| 1,000 USDC | 0.4980 ETH | 2008,02 $ | Təxminən 0,40% |
| 10,000 USDC | 4.9358 ETH | 2026,02 $ | Təxminən 1,30% |
Daha böyük əməliyyat sadəcə dollarla on dəfə çox komissiya ödəmir. O, həmçinin AMM əyrisi boyunca daha irəli hərəkət edərək daha böyük qiymət təsiri yaradır.
Hesablama məqsədli şəkildə sadələşdirilib. Real əməliyyat bir neçə hovuzdan marşrutlana və gas, müsbət və ya mənfi sürüşmə, token köçürmə vergiləri və ya MEV ilə bağlı itkilər də yarada bilər. Buna baxmayaraq, bu nümunə «DEX 0,30% tutur» ifadəsinin ticarət xərclərini tam təsvir etmədiyini göstərir.
Düzgün müqayisə hovuzda göstərilən komissiya dərəcəsi deyil, bütün icra xərclərindən sonra alınan çıxış tokenlərinin sayıdır.
Mərkəzləşdirilməmiş kriptovalyuta birjası həqiqətən mərkəzsizləşdirilib?
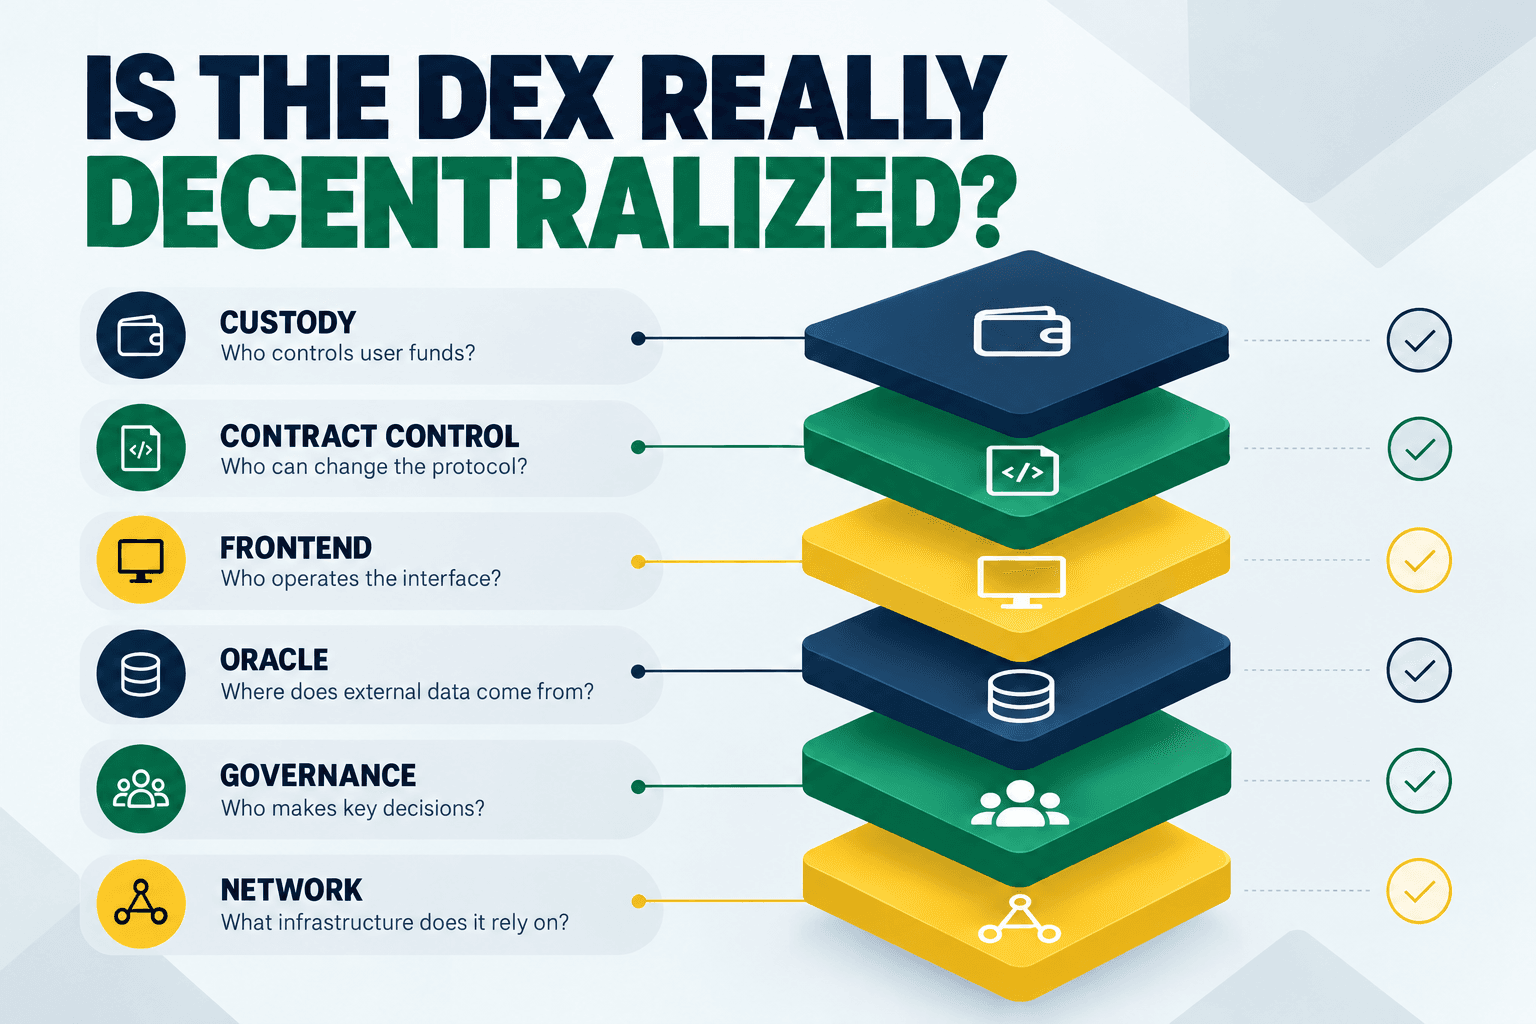
Mərkəzsizləşmə ikili anlayış deyil. Protokol aktivləri istifadəçinin özündə saxlaya, eyni zamanda başqa sahələrdə mərkəzləşdirilmiş nəzarəti qoruya bilər.
Beynəlxalq Hesablaşmalar Bankı bu problemi «mərkəzsizləşmə illüziyası» kimi təsvir edir: maliyyə funksiyaları ağıllı müqavilələrlə icra olunsa belə, idarəetmə və əməliyyat qərarları gücü cəmləşdirə bilər.
DEX-in praktik qiymətləndirilməsi altı səviyyəni əhatə etməlidir.
| Səviyyə | Veriləcək sual | Mərkəzləşmə əlaməti |
|---|---|---|
| Saxlanma | İstifadəçi vəsaitlərini kim köçürə və ya dondura bilər? | Operator aktivləri köçürə və ya bloklaya bilir |
| Müqavilələrə nəzarət | Müqavilələri yeniləmək, dayandırmaq və ya əvəzləmək mümkündür? | Tək pulqabı və ya kiçik multisig yeniləmələrə nəzarət edir |
| İnterfeys | İstifadəçilər protokola bir saytdan asılı olmadan daxil ola bilər? | Yeganə işlək interfeys bir şirkətin nəzarətindədir |
| Orakul | Xarici qiymət məlumatları haradan alınır? | Bir mənbə və ya operator qiymət lentini dəyişə bilər |
| İdarəetmə | Əsas dəyişiklikləri kim təklif edib qəbul edə bilər? | Səsvermə gücü və ya nümayəndəlik yüksək dərəcədə cəmləşib |
| Şəbəkə | Hansı validatorlar, sequencer-lər və ya körpülər tələb olunur? | İcra kiçik infrastruktur qrupundan asılıdır |
Protokol bir səviyyədə yaxşı, digərində isə zəif nəticə göstərə bilər. Məsələn, istifadəçilər aktivləri özlərində saxlaya, amma administrator müqavilələri dayandırmaq hüququnu özündə saxlaya bilər. Protokolun dəyişdirilməsi mümkün olmayan müqavilələri olsa da, mərkəzləşdirilmiş interfeysdən və ya sequencer-dən asılı ola bilər.
Buna görə «saxlayıcı vasitəçi olmadan» və «tam mərkəzsizləşdirilmiş» ifadələri bir-birini əvəz etmir.
Mərkəzləşdirilməmiş kriptovalyuta birjası və mərkəzləşdirilmiş birja
DEX və mərkəzləşdirilmiş birja fərqli problemləri həll edir. Ən uyğun platforma istifadəçinin öz aktivlərinə nəzarətə, fiat valyutaya çıxışa, icra sürətinə, müştəri dəstəyinə, aktiv seçiminə və ya zəncirdaxili birləşdiriləbilənliyə üstünlük verməsindən asılıdır.
| Xüsusiyyət | Mərkəzləşdirilməmiş birja | Mərkəzləşdirilmiş birja |
|---|---|---|
| Aktivlərin saxlanması | Adətən icraya qədər istifadəçinin özündə qalır | Adətən birjanın idarə etdiyi hesabda saxlanılır |
| Hesab modeli | Pulqabı bağlantısı | Qeydiyyatdan keçmiş istifadəçi hesabı |
| Hesablaşma | Adətən zəncirdə qeydə alınır | Çıxarışdan əvvəl adətən daxili sistemdə qeydə alınır |
| Fiat valyutaya çıxış | Adətən məhduddur | Çox vaxt fiat depozitlərini və ya alışlarını dəstəkləyir |
| Aktiv seçimi | İcazəsiz açıq bazarlarda daha çox token ola bilər | Aktivləri birja seçir |
| Xərclər | Hovuz komissiyası, gas, qiymət təsiri, sürüşmə və MEV | Ticarət komissiyası, spred və mümkün depozit və ya çıxarış haqları |
| Əməliyyatın bərpası | Adətən geri dönməzdir | Dəstək xidməti bəzən daxili hesab problemlərinə müdaxilə edə bilər |
| Əsas risk | Müqavilə, token, pulqabı, icazə və icra riski | Saxlanma, platforma, hesab və qarşı tərəf riski |
| Daha çox kimə uyğundur? | Aktivləri özündə saxlamaq və zəncirdaxili tətbiqlər üçün | Fiat valyutaya çıxış, aktiv ticarət və daha sadə hesab idarəçiliyi üçün |
İstifadəçiyə fiat valyutaya çıxış, müştəri xidməti, dərin sifariş kitabı likvidliyi və ya hesab əsaslı qabaqcıl ticarət alətləri lazım olduqda CEX daha praktik ola bilər. İstifadəçinin zəncirdəki aktivlə birbaşa qarşılıqlı əlaqəsi və ya əməliyyat zamanı aktivlər üzərində nəzarəti özündə saxlamaq istədiyi hallarda DEX daha faydalı ola bilər.
Hesab əsaslı platformaya üstünlük verən istifadəçilər üçün WEEX mərkəzləşdirilmiş spot və törəmə bazarları təklif edir. Bu, mərkəzləşdirilməmiş birja deyil və fərq aydın göstərilməlidir: WEEX-dən istifadə etmək, pulqabı ilə ağıllı müqavilə arasında baş verən DEX əməliyyatı əvəzinə mərkəzləşdirilmiş ticarət və aktivlərin saxlanması modelini seçmək deməkdir.
Mərkəzləşdirilməmiş kriptovalyuta birjasının əsas üstünlükləri nələrdir?
DEX-in ən vacib üstünlüyü aktivlərə istifadəçinin özünün nəzarət etməsidir. İstifadəçilərin ticarətdən əvvəl aktivləri adətən birjanın nəzarətində olan hesaba köçürməsi tələb olunmur.
DEX-lər bazarları daha açıq edir. Token emitenti və ya likvidlik təminatçısı mərkəzləşdirilmiş listinq komitəsini gözləmədən hovuz yarada bilər. Bu, yeni və az tanınan aktivlərə daha sürətli çıxış yaradır.
Eyni açıqlıq risk də yaradır. İcazəsiz listinq o deməkdir ki, tokenin DEX-də olması onun qanuni, likvid, auditdən keçmiş və ya təmsil etdiyini iddia etdiyi layihə ilə əlaqəli olduğunu sübut etmir.
DEX-lər həmçinin birləşdiriləbilənlik təmin edir. Əməliyyat proqramlaşdırıla bilən vahid mühitdə birja, borcvermə bazarı, körpü və ya başqa protokolla qarşılıqlı əlaqədə ola bilər. Bu, mürəkkəb zəncirdaxili strategiyaları mümkün edir, lakin bir zəif komponentin bütün əməliyyata təsir göstərə biləcəyi asılılıq zəncirləri də yaradır.
Mərkəzləşdirilməmiş kriptovalyuta birjasının əsas riskləri nələrdir?
Ağıllı müqavilə riski kodda zəiflik olması və ya onun gözlənilməz şəkildə işləməsi ehtimalıdır. Audit qeyri-müəyyənliyi azalda bilər, lakin müqavilədə istismar edilə bilən qüsurların olmadığını sübut edə bilməz.
Token riski ayrıdır. DEX nəzərdə tutulduğu kimi işləyə bilər, amma satılan token zərərli köçürmə qaydalarına, limitsiz emissiya səlahiyyətinə, satış məhdudiyyətlərinə və ya insayderlərdə cəmləşmiş sahiblik payına malik ola bilər.
İcazə riski istifadəçilərin müqavilələrə tokenləri xərcləmək səlahiyyəti verməsi zamanı yaranır. Limitsiz icazə ilkin əməliyyatdan sonra da aktiv qala bilər. İcazə verilən müqavilə və ya əlaqəli interfeys ələ keçirilsə, bu icazədən sui-istifadə oluna bilər.
Likvidlik riski hovuzun əməliyyatı ciddi qiymət təsiri olmadan qarşılaya bilmədiyi zaman yaranır. Tokenin kotirovka olunan bazar dəyəri əhəmiyyətli likvidliyin mövcudluğuna zəmanət vermir.
İnterfeys və fişinq riskləri də ciddi əhəmiyyət daşıyır. Saxta vebsayt qanuni DEX-i təqlid edərək zərərli pulqabı imzaları tələb edə bilər. Həqiqi protokolun ağıllı müqavilələri saxta domenə qoşulan şəxsi qorumur.
Nəhayət, praktiki bərpa prosesi olmaya bilər. Səhv köçürmə, zərərli imza və ya tamamlanmış svop, adətən, müştəri xidməti tərəfindən geri qaytarıla bilməz.
Mərkəzləşdirilməmiş kriptovalyuta birjasından daha təhlükəsiz istifadə qaydası
DEX-dən məsuliyyətlə istifadə etmək, pulqabını qoşub «Svop» düyməsinə basmaqdan daha çoxunu tələb edir. Proses əməliyyat blokçeynə çatmazdan əvvəl başlamalıdır.
- Protokolun rəsmi domenini birdən çox etibarlı mənbə vasitəsilə təsdiqləyin.
- Tokenin blokçeynini və müqavilə ünvanını yoxlayın. Adın və ya ticker-in uyğun gəlməsi kifayət deyil.
- Likvidlik marşrutunu, hovuzun ölçüsünü, təklif olunan çıxışı, qiymət təsirini, hovuz komissiyasını və təxmini şəbəkə haqqını nəzərdən keçirin.
- Əməliyyat uğurla başa çatanadək sürüşmə tolerantlığını avtomatik artırmaq əvəzinə, onu əvvəlcədən düşünərək təyin edin.
- Pulqabı sorğusunu diqqətlə oxuyun. Tokenə verilən icazəni svopun özündən fərqləndirin və izah olunmayan mesajları imzalamaqdan çəkinin.
- Tanımadığınız token, şəbəkə və ya protokolla işləyərkən kiçik sınaq əməliyyatı edin.
- Təsdiqlənmiş əməliyyatı blokçeyn kəşfiyyatçısında yoxlayın və hər hansı token icazəsinin azaldılmalı və ya ləğv edilməli olub-olmadığını nəzərdən keçirin.
Bu proses ağıllı müqavilə və ya bazar riskini aradan qaldıra bilməz. Bununla belə, saxta domenlər, yanlış şəbəkələr, saxta tokenlər, həddindən artıq icazələr və mahiyyəti aydın olmayan əməliyyat sorğuları ilə bağlı qarşısı alına bilən səhvləri azalda bilər.
Əməliyyat üçün ən yaxşı DEX-i necə seçmək olar?
Hamı üçün uyğun olan vahid ən yaxşı DEX yoxdur. Düzgün seçim token cütündən, blokçeyndən, əməliyyatın həcmindən və icra tələblərindən asılıdır.
İlk müqayisə yekunda alınan çıxış məbləği olmalıdır. Reklam olunan komissiyası daha aşağı olan hovuzun likvidliyi az olduğu üçün icra nəticəsi daha pis ola bilər.
İkinci müqayisə marşrutlaşdırma olmalıdır. Likvidlik parçalanıbsa, aqreqator faydalı ola bilər, lakin treyderlər marşrutun körpülərdən, tokenin bükülmüş formalarından və ya əlavə protokollardan keçib-keçmədiyini anlamalıdır.
Üçüncü müqayisə nəzarətlə bağlı olmalıdır. Müqavilənin yenilənməsi üçün verilən icazələri, fövqəladə dayandırma funksiyalarını, idarəetmənin nə dərəcədə cəmləşdiyini və interfeys asılılıqlarını yoxlayın.
Dördüncü müqayisə əməliyyat tarixçəsi olmalıdır. Uzun müddətdir işləyən, sənədləri şəffaf və real fəaliyyəti əhəmiyyətli olan müqavilələr anonim reklam və yoxlanılması mümkün olmayan likvidliyi az olan yeni yerləşdirilmiş müqavilələrdən daha çox sübut təqdim edir.
Nəhayət, protokolun istifadəçinin yurisdiksiyasında əlçatan olduğunu təsdiqləyin. Ağıllı müqaviləyə texniki baxımdan giriş mümkün olsa da, interfeys və ya xidmət yerli qaydalarla məhdudlaşdırıla bilər.
Tez-tez verilən suallar
1. Mərkəzləşdirilməmiş kriptovalyuta birjası nədir?
Mərkəzləşdirilməmiş kriptovalyuta birjası istifadəçilərə rəqəmsal aktivləri saxlayıcı vasitəçiyə depozit etmək əvəzinə, ağıllı müqavilələr vasitəsilə öz pulqabılarından ticarət etməyə imkan verən blokçeyn protokoludur.
2. Kriptoda DEX nə deməkdir?
DEX mərkəzləşdirilməmiş birja deməkdir. Bu termin adətən AMM əsaslı birjaları, zəncirdaxili və ya hibrid sifariş kitabı platformalarını, eləcə də əməliyyatları bir neçə likvidlik mənbəyinə yönləndirən aqreqatorları əhatə edir.
3. Mərkəzləşdirilməmiş birjalarda KYC tələb olunur?
Bir çox əsas DEX protokolu ənənəvi KYC hesabı tələb etmir. Bununla belə, interfeyslər, pulqabı təminatçıları, aqreqatorlar və ya tənzimlənən giriş nöqtələri coğrafi məhdudiyyətlər, sanksiya yoxlaması və ya şəxsiyyət tələbləri tətbiq edə bilər.
4. Mərkəzləşdirilməmiş kriptovalyuta birjaları təhlükəsizdirmi?
DEX-lər bəzi saxlanma risklərini aradan qaldırır, lakin ağıllı müqavilə, token, pulqabı, likvidlik, icazə, idarəetmə və MEV risklərini saxlayır. Təhlükəsizlik yalnız birjanın adından deyil, əməliyyatın bütün marşrutundan asılıdır.
5. DEX mərkəzləşdirilmiş birjadan daha ucuzdur?
Həmişə yox. Kiçik DEX əməliyyatlarına gas qeyri-mütənasib təsir edə, böyük əməliyyatlarda isə qiymət təsiri və sürüşmə yarana bilər. Düzgün müqayisə yalnız reklam olunan komissiya deyil, ümumi icra xərci və yekun çıxış məbləğidir.
WEEX-in redaksiya baxışı: Aktivləri özündə saxlamaq etimada ehtiyacı aradan qaldırmır
Mərkəzləşdirilməmiş kriptovalyuta birjasının ən güclü xüsusiyyəti anonimlik və ya minlərlə tokenə çıxış deyil. Bu, aktivlərin saxlanmasını əvvəlcədən birja operatoruna vermədən ticarət etmək imkanının olmasıdır. Pulqabı təhlükəsizliyini və zəncirdaxili icranı anlayan istifadəçilər üçün bu, struktur baxımından əhəmiyyətli irəliləyişdir.
Lakin sənaye bu nailiyyətin nə demək olduğunu çox vaxt şişirdir. Bir vasitəçinin aradan qaldırılması etimad tələb edən bütün asılılıqları yox etmir. Nəzarət yeniləmə açarlarında, interfeyslərdə, sequencer-lərdə, qiymət orakullarında, körpülərdə və cəmləşmiş idarəetmədə yenidən ortaya çıxa bilər.
Buna görə platformaya DEX demək araşdırmanı bitirməməli, əksinə başlatmalıdır. Ən yaxşı DEX mütləq ən çox tokenə, göstərilən ən aşağı hovuz komissiyasına və ya ən gur mərkəzsizləşmə iddiasına sahib olan deyil. Ən yaxşı platforma nəzərdə tutulan əməliyyat üçün aktivlərə nəzarət, icra keyfiyyəti, müqavilə şəffaflığı, dayanıqlı infrastruktur və məqbul ümumi xərc baxımından yoxlanıla bilən ən yaxşı tarazlığı təmin edəndir.
Mənbələr
- Coinbase, «What Is a DEX?», baxış tarixi 05.10.2026.
- Uniswap Labs, «What Is a Decentralized Exchange (DEX)?», dərc edilib 21.02.2025; baxış tarixi 05.10.2026.
- Chainalysis, «Decentralized Exchange: Definition, How It Works & Compliance», baxış tarixi 05.10.2026.
- Beynəlxalq Hesablaşmalar Bankı, «DeFi Risks and the Decentralisation Illusion», baxış tarixi 05.10.2026.
- Barbon və Ranaldo, «On the Quality of Cryptocurrency Markets: Centralized Versus Decentralized Exchanges», baxış tarixi 05.10.2026.
- Adams, Chan, Markovich və Wan, «Don’t Let MEV Slip: The Costs of Swapping on the Uniswap Protocol», baxış tarixi 05.10.2026.
- Caparros, Chaudhary və Klein, «Blockchain Scaling and Liquidity Concentration on Decentralized Exchanges», baxış tarixi 05.10.2026.
Məlumatın son tarixi: 05.10.2026 12:20 UTC+8. Coinbase və Chainalysis səhifələrində hər bəyanat üçün dəqiq məlumat vaxtı göstərilməyib.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz
HeyElsa (ELSA) kriptovalyutası nədir və necə işləyir?

Yeni başlayanlar üçün ən yaxşı kripto platforması: brendə yox, məqsədə görə seçin

Ethereum Glamsterdam Sepolia-da 200mln qaz limitinə çatdı: Yeniləmədən sonra nə dəyişir?
Listinqdən əvvəl yeni kriptovalyutanı necə almaq olar: 5 üsul və onların tələləri
2026-cı ilin ən yaxşı kripto pulqabı tətbiqi: İsti, soyuq, kastodial və Web3 pulqabıları arasında necə seçim etməli
Coinbase Wrapped HYPE (cbHYPE) nədir? Base-də necə işləyir, 1:1 təminat, risklər və HYPE-ə çevrilmə
Gno.land (GNOT) nədir? GnoVM, saxlama depozitləri, tokenomika və GovDAO necə işləyir

Fəntom Wallet və MetaMask: Fərq Nədir?
WEEX-də 龙虾 (Lobster) 0 komissiya: Spot almaq və fyuçers ticarəti

Circle-ın Arc Mainnet-i işə düşdü: Tether-in USDT-si ilə fərqi həqiqətən bağlaya bilərmi?

Blokçeyn brauzeri nədir və necə işləyir?

SafePal Pulqabısını Necə Quraşdırmaq və İstifadə Etmək Olar?

SafePal Pulqabısı Nədir? Yeni Başlayanlar üçün Tam Bələdçi
Aptos (APT) nədir? Layer-1 blokçeyn üçün tam bələdçi
Arc-də USDC: Circle-ın mainnet buraxılışı holderlər üçün nəyi dəyişir
HYPE Futures Ticarət Strategiyası: Unlock-lar Ətrafında Mövqe Ölçüsü Qaydaları
MetaMask tranzaksiyası ilişib qalıb və ya uğursuz olub? Bunu necə düzəltmək olar
Robinhood Chain PONS tokeni: Buyback rallisi nəyə əsaslanır
Arbitrum (ARB) nədir və bu Ethereum Layer 2 necə işləyir?
30%-lik artımdan sonra Arbitrum (ARB) almağa dəyərmi? Faydalılıq, təklif və risklər üzrə təhlil
Robinhood Chain-in öz tokeni varmı? CASHCAT, PONS və Stock Tokens əslində nədir?
BISCOTTI kriptovalyutası: Emblem Vault debütünün arxasındakı robot it tokeni
Pakistan Fond Birjasının 2026-cı ildəki Performansı: KSE 100-ü Rekord Hədlərə Çatdıran Səbəblər
Prom (PROM) nədir? Polygon CDK zənciri, token və harada alınıb-satılır
HeyElsa (ELSA) kriptovalyutası nədir və necə işləyir?
Yeni başlayanlar üçün ən yaxşı kripto platforması: brendə yox, məqsədə görə seçin
Ethereum Glamsterdam Sepolia-da 200mln qaz limitinə çatdı: Yeniləmədən sonra nə dəyişir?
Listinqdən əvvəl yeni kriptovalyutanı necə almaq olar: 5 üsul və onların tələləri
2026-cı ilin ən yaxşı kripto pulqabı tətbiqi: İsti, soyuq, kastodial və Web3 pulqabıları arasında necə seçim etməli
Coinbase Wrapped HYPE (cbHYPE) nədir? Base-də necə işləyir, 1:1 təminat, risklər və HYPE-ə çevrilmə





