
Soyuq qışda özünü xilas etmək və çıxış yolu tapmaq: Kripto kreditləşməsi necə yeni böyümə axtarır?

 Google-da bizi seçin


Müəllif: Nancy, PANews
Kripto bazarı "soyuq axın" ilə qarşılaşdı, kredit bazarı isə suyun istiliyini əvvəlcədən hiss edir, maliyyə və tələblərin ikili sınağı ilə üz-üzədir.
Ancaq kredit oyunçuları boş oturmurlar. Kripto aktivlər və leverajla idarə olunan ənənəvi böyümə modeli tədricən gücünü itirərkən, bir çox oyunçular cəbhəni geri çəkmək əvəzinə yeni girovlar, maliyyə mənbələri və gəlir sahələri axtarmağa başladılar.
Bazarın soyuq qışında növbəti böyümə üçün bir plan hazırlanır.
Aktivlərin genişləndirilməsindən risk idarəetməsinin gücləndirilməsinə, likvidliyin azalması transformasiyanı məcbur edir
Riskə meylin azalması, ümumi leverajın davamlı şəkildə azalması ilə üzləşən kripto kredit bazarı hələ də yeni böyümə sahələri axtarmaqda aktivdir. Bazarın əksinə planlaşdırılmasının arxasında həm davam edən maliyyə tələbi, həm də əsas infrastrukturun yetkinləşməsi və xarici mühitdəki dəyişikliklər var.
Bir tərəfdən, bazarda likvidliyə olan tələbat hələ də itməmişdir. Uzun müddət saxlayanlar üçün aktivlərin birbaşa satılması gələcək artım gəlirlərindən imtina etmək demək ola bilər, lakin əməliyyat, investisiya və gündəlik xərclər hələ də likvidlik tələb edir. Kripto aktivlərini girov qoyaraq fiat və ya stabilcoin borc almaq, həm orijinal aktivlərin açıq qalmasını təmin edir, həm də tələbləri ödəyir.
Eyni zamanda, əsas infrastrukturun yetkinləşməsi də müəssisələrin bu bazara daxil olma həddini aşağı saldı. Morpho, Aave kimi kredit protokolları tədricən DeFi tətbiqlərindən müəssisələrin istifadə edə biləcəyi infrastruktur halına gəlir, kreditləşmə, likvidasiya və risk idarəetməsi kimi əsas funksiyaları təqdim edir, daha çox müəssisə sıfırdan kredit sistemi qurmağa ehtiyac olmadan mövcud protokollardan sürətlə öz brend məhsullarını təqdim edə bilir.
Bundan əlavə, tənzimləmə yollarının tədricən aydınlaşması, müəssisə müştərilərinin saxlanma təzyiqinin artması və məhsul formalarının davamlı olaraq zənginləşməsi də bazarın iş sərhədlərini genişləndirməyə, yeni böyümə nöqtələri axtarmağa kömək edir.
Uyğunluq kanallarının genişləndirilməsi kredit işinə yeni bazar sahələri açdı. 18 noyabrda Coinbase, New York Dövlət Maliyyə Xidmətləri Departamentinin (NYDFS) təsdiqini aldığını elan etdi və Base şəbəkəsi Morpho protokolu əsasında onlayn girov kredit xidməti Coinbase Borrow-u New York ştatına genişləndirdi. Beləliklə, bu xidmət ABŞ-ın bütün 50 ştatını əhatə etdi, ABŞ bazarındakı iş sahəsini daha da genişləndirdi.
Girovların müxtəlifliyi isə başqa bir mühüm yoldur. Aave kimi protokollardan sonra, Jupiter yaxınlarda Jupiter Lend-də icazə verilən kredit bazarını təqdim edəcəyini elan etdi, ilk dəst NYSE-də siyahıya alınmış Bullish səhmlərini girov kimi dəstəkləyəcək, istifadəçilər buna əsasən digər aktivləri borc ala biləcəklər. Morpho da yaxınlarda Robinhood səhmlərinin tokenlərini təqdim etdi, istifadəçilərə səhmlərin tokenlərini girov qoyaraq stabilcoin borc almağa imkan tanıyır; Maple Finance də tokenləşdirilmiş səhmləri girov kimi istifadə edərək kredit vermək planlarını açıqladı və bunu 2027-ci ilin mühüm inkişaf istiqaməti kimi görür, kripto valyuta girovlarına olan asılılığı azaltmaq məqsədilə.
Ənənəvi maliyyə aktivlərini daxil etməklə yanaşı, Aave yerli BTC girovlarını dəstəkləyəcəkdir. Aave DAO yaxınlarda təklif vasitəsilə Aave V4-də yerli Bitcoin girovlarını dəstəkləmək üçün Babylon Trustless Bitcoin Vaults (TBV) vasitəsilə planlaşdırır. O zaman Bitcoin sahibləri öz özlərinə ev sahibliyi edərək yerli BTC-ni kilidləyə biləcək və USDT, USDC kimi aktivləri borc ala biləcəklər, paketlənmiş tokenlərə, krossover körpülərə və ya üçüncü tərəf mühafizə protokollarına ehtiyac olmadan.
Bundan əlavə, risk açığını idarə etmək, aktiv strukturunu optimallaşdırmaq da kredit protokollarının diqqət mərkəzindədir. Aave yaxınlarda maksimum kredit bazarının V3 Core aktiv tərkibini tənzimləməyi təklif etdi, likvidliyi daha yüksək olan mavi çip girov aktivlərinə yönəlməyi planlaşdırır. Müvafiq tənzimləmə planına əsasən, dəyəri təxminən 1.52 milyard dollar olan, təxminən 1.17 milyard dollar borcu dəstəkləyən girov aktivlərin V3 Core bazarından köçürülməsi mümkündür; Lido da daha çox risk izolyasiyasına yönələn kredit işini irəlilətməkdədir, onun təqdim etdiyi Lido Lend Morpho Blue əsasında qurulmuşdur, dördüncü rübdə istifadəyə verilməsi planlaşdırılır, aşağı dalğalanma mavi çip aktivlərinin ticarət cütlərinə yönələcək və riskləri idarə etmək üçün bazarı izolyasiya etməyi və çıxış mexanizmini tətbiq edəcəkdir.
Kripto aktiv idarəetmə platforması Abra isə Intercontinental Exchange (ICE) ilə əməkdaşlıq edərək, BTC, ETH və SOL girovları ilə dollar borc almağa imkan verən institusional rəqəmsal aktiv girov kredit xidməti təqdim edir, girov aktivlər kredit müddəti ərzində ICE Digital Trust-un izolyasiya edilmiş mühafizə hesabında saxlanılır, yenidən girov qoyulmur, girov aktivlərin təkrar istifadəsi ilə bağlı riskləri azaltmaq məqsədilə.
Göründüyü kimi, kredit ölçüsünü genişləndirmək axtarışında, hər bir platforma bir tərəfdən girovların sahəsini genişləndirərək, ənənəvi səhmləri, yerli Bitcoin kimi aktivləri onlayn kreditləşməyə daxil edir; digər tərəfdən, aktiv strukturunu tənzimləyərək, risk idarəetmə mexanizmlərini təkmilləşdirərək, tək bir kripto aktivə olan asılılığı azaltmağa, bazarın dalğalanma mühitində riskə qarşı dayanıqlığını artırmağa çalışır.
Kredit bazarı davamlı olaraq soyuyur, bu dövrün de-leverajı daha sağlam ola bilər
Kredit platformaları aktiv genişlənmə axtarışında olarkən, bütün bazar hələ də ölçü azalması və likvidlik təzyiqi çətinliklərindən qurtula bilmir.
Blockworks məlumatlarına görə, 18 noyabr tarixinə qədər kripto kredit bazarının ümumi ölçüsü təxminən 71.32 milyard dollar olub, keçən ilki 135.78 milyard dollar zirvəsindən təxminən 47.5% azalmışdır. Yalnız son bir ayda bazar ölçüsü 10.82 milyard dollar azalmışdır. Bunlardan, başlıca protokol Aave bu dövrün azalmasının ən böyük mənbəyidir, ölçüsü 4.04 milyard dollar azalmışdır, bazar ümumi azalmalarının təxminən 37.3%-ni təşkil edir; ikinci və üçüncü yerdə olan Morpho və Spark da əhəmiyyətli dərəcədə azalma göstərmişdir, ikisi birlikdə təxminən 2.68 milyard dollar azalmışdır.
Bazar ölçüsü azalarkən, kredit işinin gəlirliliyi də təsirə məruz qalmışdır. Hal-hazırda kripto kredit bazarının həftəlik gəliri yalnız 2.717 milyon dollar olub, 2025-ci ilin 12.669 milyon dollar zirvəsindən təxminən 78.6% azalmışdır.
Həm ölçü, həm də gəlir geri çəkilərkən, bazar yalnız maliyyə azalması ilə üzləşmir, kredit tələbi və iş aktivliyi də eyni zamanda soyuyur.
Ancaq əvvəlki dövrün ayı bazarı ilə müqayisədə, bu dövrün bazar azalması fərqlidir. Galaxy Research-in əvvəlki hesabatında qeyd edilib ki, bu dövrün kredit bazarının ölçüsü əhəmiyyətli dərəcədə azalmış olsa da, ödənilməmiş kredit balansı sabit, pilləvi bir azalma meyli göstərir, qısa müddətdə kəskin çöküş əvəzinə. Bu nisbətən yumşaq ritm, hazırkı de-leveraj prosesinin daha sağlam olduğunu göstərir, əsasən bazar iştirakçılarının aktiv şəkildə azalmağa yönəlməsi ilə, məcburi likvidasiya və ya müəssisə iflaslarının zəncirvari reaksiyalarını yaratmır.
Xüsusilə, aktiv qiymətlərinin düşməsi, bu dövrün kredit bazarının ölçüsünün azalmasının mühüm səbəbidir. BTC, ETH kimi əsas girov aktivlərinin qiymətləri davamlı olaraq geri çəkildikcə, protokolda girovların dollarla qiymətləndirilmiş dəyəri də aşağı düşür. İstifadəçilər aktivləri aktiv şəkildə geri çəkməsələr belə, girovların qiymətləndirilməsi azalması kredit bazarının hesab ölçüsünü birbaşa aşağı salır.
Eyni zamanda, makro mühitin sıxlaşması bazar tələbatını daha da zəiflədir. İki illik ABŞ dövlət istiqrazlarının gəlirliliyi kəskin şəkildə artmışdır, riskli aktivlər ümumiyyətlə təzyiq altındadır, maliyyə risk meyli buna görə də azalır. Bəzi maliyyə resursları kripto bazarından daha təhlükəsiz aktivlərə yönəlir, kredit tələbi buna görə də zəifləyir, protokol depozitləri də xalis axın təzyiqi ilə üzləşir.
Stabilcoin təklifinin azalması isə kredit bazarının likvidlik təzyiqini daha da artırır. Onlayn kreditləşmənin mühüm maliyyə mənbəyi olan stabilcoin ölçüsünün azalması, borc verilə bilən dollar likvidliyinin azalması deməkdir. Blockworks məlumatlarına görə, bu ilin mart ayında stabilcoin-in ümumi təklifinin 299.3 milyard dollar zirvəsinə çatdıqdan sonra, mərkəzləşdirilmiş ticarət platformaları (CEX) xaricində, kredit bazarındakı stabilcoin ölçüsü 53%-dən çox azalmışdır, hazırda yalnız 5.8 milyard dollar qalıb.
Bundan əlavə, geniş miqyaslı likvidasiya hadisələri və tez-tez baş verən təhlükəsizlik hadisələri bazar etibarını daima sarsıdır, kredit gəlirliliyi cəlbediciliyinin azalması isə protokolda maliyyənin qalma istəklərini zəiflədir.
Kredit platformaları üçün, bazarın soyuq qışı altında, sənaye rəqabətinin mərkəzi artıq kredit ölçüsü və gəlirlilik mübarizəsi ilə məhdudlaşmamalıdır, əksinə, aktiv təklif, müəssisə maliyyəsinin cəlb edilməsi və risk idarəetmə qabiliyyətinin ümumi mübarizəsinə yönəlməlidir. İş sərhədlərini genişləndirərkən risk alt xəttini qorumaq və sabit, davamlı gəlir modeli qurmaq, platformanın bazar dövrünü aşmağı üçün əsas olacaq.
-- qiyməti
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz

Ənənəvi nəhənglər rəqəmsal dollarlarla tələsərkən, USDD-nin Yvonne Chia 24/7 giriş, öz mühafizə və şəffaf gəlirli sabit kriptovalyutaların bankların təkrarlaya bilməyəcəyi üstünlüklərini izah edir.

Sky-nın təsisçisi öz USDS kredit hovuzunu boşaldıb

Morpho krediti bir ildə ikiqat artdı: əməkdaşlıq kanalları nə qədər töhfə verdi?

Animoca-nın həmtəsisçisi ənənəvi bankların cari hesablarını tənqid edir, AI agentləri və DeFi maliyyə xidmətlərini yenidən formalaşdıra bilər

a16z-nin Qüruru və Qərəzi

WBTC Gizli DeFi-ə, STRK Mükafatlarına və İnstitusional Kreditləşməyə Genişlənir

Lido-nun kredit planı faizləri dayandırmadan kredit ödənişlərini bloklaya bilər

XRP kreditləri 883 likvidasiyaya səbəb oldu, 53 milyon dollar risk altında qalır

RWA Həftəlik: NYSE tokenləşdirilmiş səhmlərin hesablanmasında Avalanche istifadə edəcək; Goldman Sachs, Citi və digərləri birgə stabilcoin layihəsinə təxminən 270 milyon dollar vəsait ayırdı

Analitik: HYPE geri alımı PUMP, AAVE və JUP-dan daha yaxşıdır
Alta, kripto skeptiki Jack Zhang tərəfindən dəstəklənən blokçeyn üçün 47.5 milyon dollar toplayır

ABŞ kredit kartı borcu 1.29 trilyon dolları keçdi, Bitcoin kreditləri təminat fərqini ortaya qoyur

Valour, Canton, Morpho və Raydium daxil olmaqla, səkkiz yeni kripto ETP-ni siyahıya alır
Chainalysis Hesabatı: Qlobal Kripto Bazarı Soyuyur, Qərbi Avropa Niyə Dayanır?
Tokenləşdirilmiş qızıl artıq Coinbase kreditini dəstəkləyə bilər. Qiymət axını həftə sonları dayanır

Raycash Ethereum əsas şəbəkəsində istifadəyə verildi, gizli sabit valyuta ödənişləri və gəlir funksiyaları təqdim edir

OAK Research: Stabil kriptovalyuta gəliri açıq blokçeynə yönəlmir

«Növbəti Silikon Vadisi Bankı» adlandırılan Erebor, SBI və Robinhood-u necə cəlb edir?

reUSD və reUSDe depozitlərinin ümumi məbləği 400 milyon dollardan çoxdur, reUSD Monad-da istifadəyə verilib

Onlend, Özəl Onchain Kredit Tətbiqlərini Başlatmaq Üçün Kod Yazmadan İnfrastrukturunu İfşa Edir

Yeni ictimai zəncir TVL-i stimullaşdırmaq üçün niyə vəsaitləri saxlaya bilmir? Bir protokol yerləşdirmə bələdçisi

Morpho krediti 58 milyard dolları keçdi: artım tətbiqlərin yönləndirməsindən, yoxsa mükafat subsidiyalarından asılıdır?

Eyni pis borc, beş müxtəlif zərər qəbul etmə vaxtı: DeFi xəzinəsinin zərəri kimə düşməlidir?
Spark üçüncü çeyrekte kredit bazar payını 13.2%-ə qaldırdı, xalis gəlir 30% azaldı

1kx blokçeyn sənayesi dərin araşdırma hesabatı: Həqiqətən kim qazanır?

USDD Güclü Xəzinə Performansı, Əsas Göstəricilərdə Artım və Ekosistem Genişlənməsi Hesabat Verir

Morpho RWA depozitləri 2 milyard dolları keçdi, kreditlər 900 milyon dollara yaxınlaşır

Birch Hill 400 min ABŞ dolları dəyərində toxum mərhələsi maliyyələşdirməsini tamamladı, Multicoin Capital liderlik etdi
Yeni TGE dalğası gəlir? 19 layihə dördüncü rübdə sıx şəkildə təqdim oluna bilər
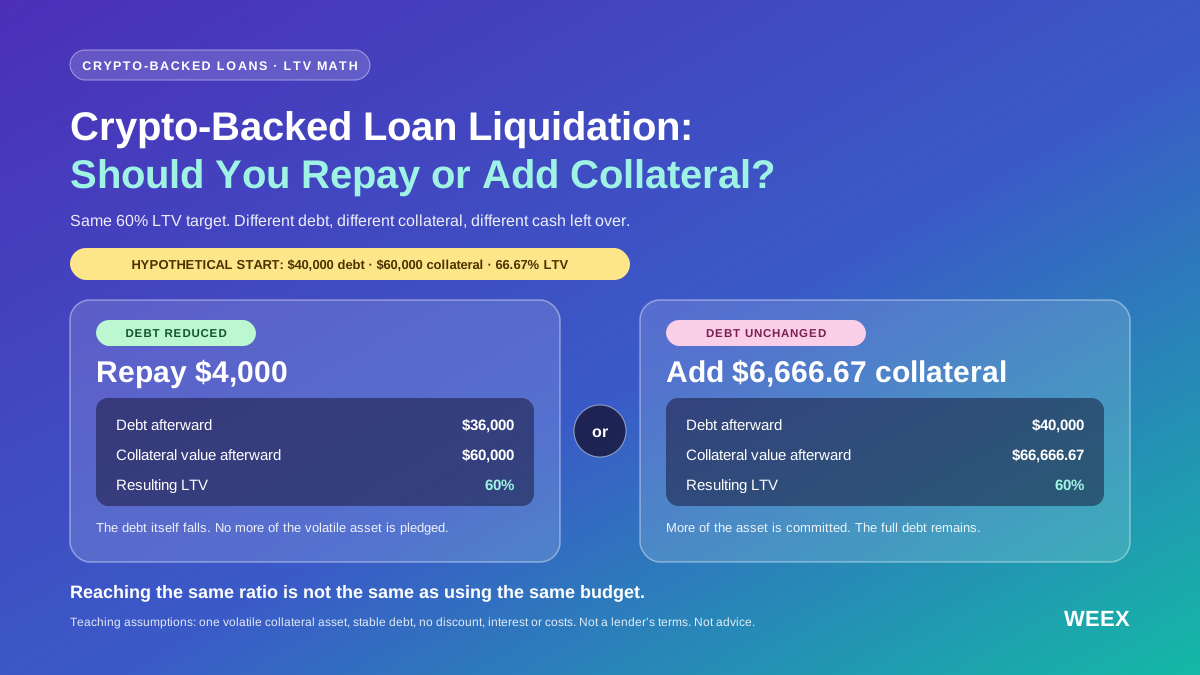
Kripto ilə təmin edilmiş kreditin likvidasiyası: borcu ödəməli, yoxsa girovu artırmalı?
Kripto ilə təmin edilmiş kreditin likvidasiyası ilə üzləşmisiniz? Eyni büdcə, LTV hesablamaları, stress-testlər və qorunma limitləri ilə borcun ödənilməsini girovun artırılması ilə müqayisə edin.
Ənənəvi nəhənglər rəqəmsal dollarlarla tələsərkən, USDD-nin Yvonne Chia 24/7 giriş, öz mühafizə və şəffaf gəlirli sabit kriptovalyutaların bankların təkrarlaya bilməyəcəyi üstünlüklərini izah edir.
Sky-nın təsisçisi öz USDS kredit hovuzunu boşaldıb
Morpho krediti bir ildə ikiqat artdı: əməkdaşlıq kanalları nə qədər töhfə verdi?
Animoca-nın həmtəsisçisi ənənəvi bankların cari hesablarını tənqid edir, AI agentləri və DeFi maliyyə xidmətlərini yenidən formalaşdıra bilər
a16z-nin Qüruru və Qərəzi
WBTC Gizli DeFi-ə, STRK Mükafatlarına və İnstitusional Kreditləşməyə Genişlənir
Ən son məqalələr


WEEX-dəki ən son koin listinqləri


