
SpaceX (SPCX) səhmlərinin 2027-ci il üçün qiymət proqnozu: Starlink artımı süni intellekt xərclərini nə qədər kompensasiya edə bilər?

 Google-da bizi seçin



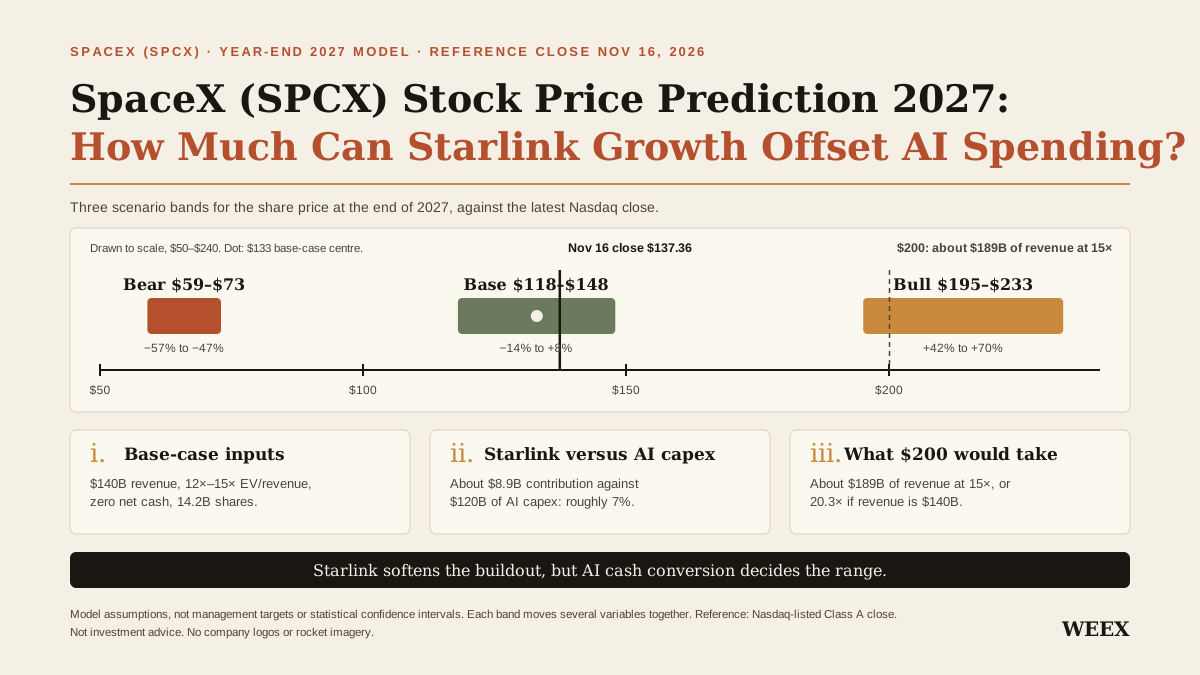
İlin sonuna, 2027-ci ilə dair SpaceX (SPCX) səhm qiyməti proqnozumuz baza ssenarisində 118$–148$ təşkil edir; mərkəzi qiymətləndirmə isə hər səhm üçün təxminən 133$-dir. Bu, 16.11.2026 tarixində Nasdaq-da bağlanış qiyməti olan 137,36$ ilə müqayisə edilir. Model 2027-ci ildə təxminən 140 mlrd$ gəlir, o cümlədən Starlink-in öncülük etdiyi Connectivity seqmentindən 26 mlrd$ gəlir və ilin sonunda əhəmiyyətli xalis pul vəsaitinin və ya xalis borcun olmayacağını nəzərdə tutur. Əməliyyat və maliyyələşdirmə nəticələrinin zəif olması 59$–73$, daha güclü nəticə isə 195$–233$ qiymət aralığını dəstəkləyir.
Starlink gəlir üçün dəyərli mənbədir, lakin təkcə onun artımının səhm qiymətini xeyli yüksəltməyə əsas verməsi ehtimalı azdır. SpaceX süni intellekt infrastrukturu üçün böyük vəsait xərcləyir və səhm qiymətində bu xərclərin gəlirə çevrilməsində əhəmiyyətli irəliləyiş artıq nəzərə alınıb. Əsas sual müştərilər ödəniş etdikdən, avadanlığın yenilənməsinə ehtiyac yarandıqdan və növbəti tutum mərhələsi istifadəyə verildikdən sonra bu gəlirin nə qədərinin nağd vəsaitə çevriləcəyidir. 133$-lik səhm ilə 200$-lik səhm arasındakı fərq məhz burada başlayır.
Əsas nəticələr
- Baza ssenarisi: 2027-ci ilin sonunadək 118$–148$. 133$ orta qiyməti 16.11 tarixində Nasdaq-da bağlanış qiymətindən təxminən 3% aşağıdır; ticarət xərcləri nəzərə alınmayıb.
- Starlink süni intellekt infrastrukturunun qurulması xərclərini azaltmağa kömək edə bilər. 2026-cı ilin Q3-də Connectivity öz kapital xərcləri çıxıldıqdan sonra təxmini göstərici kimi təxminən 1,96 mlrd$ düzəliş edilmiş EBITDA yaradıb. Süni intellektin öncülük etdiyi Super Intelligence seqmenti həmin rübdə kapital xərclərinə 16,44 mlrd$ sərf edib.
- Baza modeli 2027-ci ildə Starlink-in öncülük etdiyi bu töhfəni təxminən 8,9 mlrd$, ehtimal olunan süni intellekt seqmenti kapital xərclərini isə 120 mlrd$ olaraq qiymətləndirir. Bu, süni intellekt üzrə ümumi kapital xərclərinin təxminən 7%-nə bərabərdir; süni intellekt seqmentinin öz gəliri nəzərə alınmayıb.
- 200$-lik səhm üçün abunəçi sayının artımından daha çoxu tələb olunur. Baza səhm sayı və 15× gəlir multiplikatoru ilə, ilin sonundakı xalis pul vəsaiti sıfır olarsa, 2027-ci ildə təxminən 189 mlrd$ gəlir əldə edilməlidir.
2027-ci ilə yaxınlaşarkən SpaceX (SPCX) səhmlərinin vəziyyəti
SpaceX, Nasdaq səhmlərinin qiymət tarixçəsinə əsasən, 16.11.2026 tarixində 137,36$ qiymətində bağlanıb. Bu, onun 135$ IPO qiymətindən təxminən 1,7% yüksək, 150$ ilk ticarət qiymətindən isə 8,4% aşağı idi; Nasdaq listinqin iyun ayında baş verdiyi gün bu barədə məlumat verib. IPO qiymətlərinin heç biri səhm üçün minimum qiymət müəyyən etmir. Onlar tarixi müqayisə nöqtələri kimi faydalıdır; proqnoz üçün daha vacib başlanğıc nöqtəsi isə bugünkü səhm qiymətinin bizneslə bağlı hansı gözləntiləri əks etdirməsidir.
15.10 tarixinə olan vəziyyətə dair sentyabr rübünün 10-Q hesabatında dövriyyədə təxminən 13,58mlrd A və B sinifli səhm olduğu açıqlanıb. A sinifli səhmlərin listinqdəki qiymətini bu ümumi səhm sayına tətbiq etdikdə, 16.11 tarixindəki bağlanış qiyməti əsasında adi səhmlərin təxmini dəyəri 1,87 trln$ olur. Bu, son hesabatda göstərilən səhm sayının tarixinə əsaslanan nümunəvi market cap qiymətləndirməsidir. O, açıq bazarda ticarət olunan sərbəst dövriyyədəki səhmlərin dəyərindən və potensial gələcək emissiyanı əhatə edən tam durulaşdırılmış səhm sayına əsaslanan göstəricidən fərqlənir.
İyun ayında keçirilən IPO ilə müqayisə biznesin özündəki dəyişiklikləri də ört-basdır edə bilər. Q3 hesabatına görə, satınalma yekunlaşdıqdan sonra Cursor Super Intelligence seqmentinə daxil edilib. Bu, 2027-ci il üçün səhm proqnozunda əhəmiyyətlidir: SpaceX-in artıq süni intellekt gəlirinin daha çox mənbəyi var, əməliyyat isə investorların səhm emissiyası və hər səhmə düşən dəyər barədə düşünmə tərzinə də təsir edir. Şirkətin əməliyyat dəyərinin artması hər səhmə düşən dəyərin də eyni həcmdə artması demək deyil.
SpaceX-in son maliyyə nəticələri Starlink və süni intellekt xərcləri barədə nə deyir?
14,58mlrd rüblük gəlir və illik müqayisədə 161% artım, eləcə də 2,79 mlrd$ əməliyyat gəliri barədə məlumat verən 2026-cı ilin Q3 maliyyə nəticələri qrupun yalnız peyk interneti şirkəti kimi modelləşdirilə bilməyəcəyini göstərir. Super Intelligence və ya SI, gəlirin yarıdan bir qədər çoxunu və rüb üzrə qrupun açıqladığı kapital xərclərinin təxminən 84%-ni təşkil edib. Təkcə istehlakçıların Starlink abunəliklərindən daha çoxunu əhatə edən Connectivity isə seqmentlər arasında ən yüksək əməliyyat mənfəətini əldə edib.
| 2026-cı ilin Q3-ü, milyard USD | Space | Connectivity | Super Intelligence | Qrup |
|---|---|---|---|---|
| Gəlir | 1,77$ | 5,25$ | 7,56$ | 14,58$ |
| Əməliyyat gəliri | Təxminən zərərsiz | 2,37$ | 0,43$ | 2,79$ |
| Düzəliş edilmiş EBITDA | 0,36$ | 3,50$ | 4,95$ | 8,81$ |
| Kapital xərcləri | 1,61$ | 1,54$ | 16,44$ | 19,59$ |
Bu bölgü hansı biznesin gəlir əldə etdiyini, hansının isə ən çox investisiya cəlb etdiyini aydın göstərir. Rüb üzrə Connectivity təxminən 45% əməliyyat marjası açıqlayıb. SI-nin düzəliş edilmiş EBITDA göstəricisi əməliyyat gəlirindən xeyli yüksək olub; bunun səbəblərindən biri amortizasiya və satınalma ilə bağlı səhm kompensasiyasıdır. İnfrastruktur biznesi üçün bu fərqlər əhəmiyyətlidir. Avadanlığın amortizasiyası qeydə alındığı rübdə nağdsız xərcdir, amma avadanlığa görə ödəniş edilib və gec-tez onun yenilənməsi lazım gələ bilər.
Birləşdirilmiş pul vəsaitlərinin hərəkəti hesabatı ayrıca bir yoxlama imkanı verir. 2026-cı ilin ilk doqquz ayında SpaceX 13,1 mlrd$ əməliyyat pul vəsaiti axını, əsas vəsaitlərin alınmasına isə 48,07 mlrd$ xərclədiyini açıqlayıb. Sonuncunu çıxmaqla, məhsul güzəştləri və kapitallaşdırılmış faiz kimi ayrıca maddələr nəzərə alınmazdan əvvəl sadə hesablamaya görə mənfi 34,97 mlrd$ pul göstəricisi alınır. Bu göstərici burada şirkətin rəsmi sərbəst pul vəsaiti axını kimi təqdim edilmir. Məqsəd əməliyyatlardan əldə olunan pul ilə fiziki aktivlərə yönəldilən vəsait arasındakı fərqi göstərməkdir. Şirkət həmçinin müştərilərin öncədən ödənişlərindən dövriyyə kapitalı baxımından fayda əldə edib. Oxucular açıqlanan əməliyyat pul vəsaiti axınını sabit göstərici kimi qəbul etməzdən əvvəl bunu nəzərə almalıdırlar.
-- qiyməti
Süni intellekt infrastrukturunun qurulmasını Starlink nə qədər maliyyələşdirə bilər?
2026-cı ilin Q3-də Connectivity təxminən 3,5 mlrd$ düzəliş edilmiş EBITDA əldə edib, öz kapital layihələrinə isə 1,54 mlrd$ xərcləyib. Birini digərindən çıxanda 1,96 mlrd$ qalır. Bu, seqmentin öz avadanlıq və infrastruktur investisiyaları çıxıldıqdan sonra, vergilər, dövriyyə kapitalı, faiz və digər pul düzəlişləri nəzərə alınmazdan əvvəl mümkün töhfəni ölçür. SpaceX bu rəqəmi ayrıca Starlink sərbəst pul vəsaiti axını kimi açıqlamır.
Bu əsasda, Connectivity-nin rüblük töhfəsi SI-nin 16,44 mlrd$ ümumi kapital xərclərinin təxminən 12%-nə bərabər olub. İkinci müqayisə bizneslərin ümumi yükünü daha yaxşı anlamağa kömək edir. SI-nin 4,95 mlrd$ məbləğində düzəliş edilmiş EBITDA-sı onun təxmini kapital xərcləri fərqini 11,49 mlrd$-ə endirir. Connectivity üzrə tam 1,96 mlrd$ göstəricisini bu fərqlə müqayisə etsək, yenə də təxminən 9,54 mlrd$ qarşılanmamış qalır. Bu, seqmentlər üzrə miqyas müqayisəsidir; SpaceX-in Starlink-dən əldə etdiyi gəliri konkret süni intellekt layihəsinə ayırdığını göstərmir.
Niyə daha çox abunəçi avtomatik olaraq süni intellekt üçün daha çox pul demək deyil?
SpaceX 09.2026 tarixinin sonunda Starlink-in 13,6mln istehlakçı abunəçisi olduğunu açıqlayıb. Hesabatda istehlakçı abunəçilərinin sayının illik müqayisədə 88,9% artdığı, istehlakçı başına orta gəlirin (ARPU) isə 16,9% azaldığı göstərilib. Bu iki tendensiya eyni vaxtda mövcud ola bilər: Starlink yeni bazarlara daxil olmaqla və ya daha ucuz planlar təklif etməklə daha çox ev təsərrüfatına çata bilər, eyni zamanda orta müştəri daha az ödəniş edə bilər. Abunəçi sayı qiymətlər, avadanlıq xərcləri və xidmət keyfiyyətini qorumaq üçün tələb olunan kapital ilə birlikdə nəzərdən keçirildikdə daha faydalı olur.
Müəssisə və dövlət xidmətləri də əlavə artım mənbəyidir. Hesabata görə, Connectivity-nin rüblük gəlir artımının təxminən 1,14 mlrd$-i istehlakçı abunəçilərinin, 1,02 mlrd$-i isə müəssisə və dövlət sektorundakı biznesin payına düşüb. Bu bölgü proqnoz üçün əhəmiyyətlidir. Aviaşirkətlər və digər kommersiya müştəriləri ev təsərrüfatlarına satılan planların qiymətini artırmadan seqmentin gəlirini yüksəldə bilər. Lakin daha çox müştərini şəbəkəyə qoşmaq üçün əlavə terminallar, bağlantılar və peyk şəbəkəsi tutumu da tələb oluna bilər. Model Starlink-in öncülük etdiyi Connectivity seqmentinə tənliyin hər iki tərəfi üzrə pay verir: o, həm gəliri artırır, həm də xidmət göstərmək üçün xərcləməyə davam edir.
2027-ci il üçün maliyyələşdirmə körpüsü
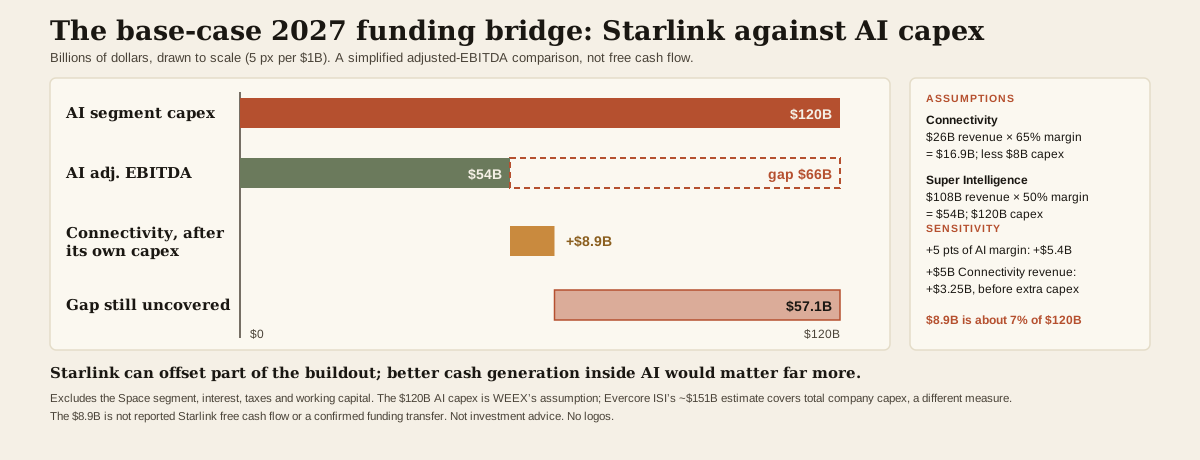
Baza ssenarimiz Connectivity gəlirinin 26 mlrd$, düzəliş edilmiş EBITDA marjasının 65%, Connectivity kapital xərclərinin isə 8 mlrd$ olacağını nəzərdə tutur. Marja tam il üçün daha əlverişsiz biznes bölgüsünə yol verilməklə, təxminən 67% olan Q3 nəticəsinə yaxın saxlanılır. Bu fərziyyələrlə Connectivity 16,9 mlrd$ düzəliş edilmiş EBITDA əldə edir və eyni sadələşdirilmiş əsasda seqmentin kapital xərcləri çıxıldıqdan sonra 8,9 mlrd$ töhfə verir.
SI üçün baza ssenarisi 108 mlrd$ gəlir, 50% düzəliş edilmiş EBITDA marjası və 120 mlrd$ kapital xərcləri nəzərdə tutur. Beləliklə, 120 mlrd$ xərclər müqabilində 54 mlrd$ düzəliş edilmiş EBITDA əldə edilir və Connectivity-nin töhfəsi nəzərə alınmazdan əvvəl 66 mlrd$ fərq yaranır. 8,9 mlrd$ töhfə çıxıldıqdan sonra fərq təxminən 57,1 mlrd$ olur. Süni intellekt üzrə kapital xərcləri fərziyyəsi bizə məxsusdur. Müqayisə üçün, Reuters Evercore ISI-nin qiymətləndirməsinin 2027-ci ildə şirkətin ümumi kapital xərclərini təxminən 151 mlrd$ göstərdiyini bildirib. Bu, burada istifadə edilən SI xərclərindən fərqli göstəricidir.
Bu rəqəmlər birləşdirilmiş sərbəst pul vəsaiti axını proqnozuna qədər getmir: hesablamaya Space seqmentinin iqtisadi göstəriciləri, faiz, vergilər, dövriyyə kapitalı və digər pul maddələri daxil edilməyib. Məqsəd başlıqdakı daha dar sualı cavablandırmaqdır. Starlink infrastruktur qurulması xərclərinin bir hissəsini kompensasiya edə bilər, lakin süni intellekt biznesinin özündə pul vəsaitinin daha yaxşı yaradılması daha böyük fərq yaradar. Məsələn, 108 mlrd$ gəlir üzərində SI-nin düzəliş edilmiş EBITDA marjasının beş faiz bəndi artması bu seqmentin töhfəsini 5,4 mlrd$ artırar. Müqayisə üçün, 65% marja ilə Connectivity gəlirinə əlavə edilən 5 mlrd$, əlavə kapital xərcləri nəzərə alınmazdan əvvəl, töhfəni 3,25 mlrd$ artırar.
SpaceX (SPCX) səhm qiyməti proqnozu: ayı, baza və buğa ssenariləri
Model bütün əməliyyat biznesini müəssisə dəyərinin 2027-ci il gəlirinə nisbəti ilə qiymətləndirir, sonra xalis pul vəsaiti və ya borc üzrə düzəliş edir və nəticəni ilin sonuna olan təxmini səhm sayına bölür. Yaxın dövrdə gəlir və sərbəst pul vəsaiti axını yerləşdirmələrin, amortizasiyanın və maliyyələşdirmənin vaxtından asılı olaraq ciddi dəyişə bildiyi üçün başlanğıc nöqtəsi gəlirdir. Bu yanaşmanın çatışmazlığı ondadır ki, gəlir multiplikatoru gəlirliliyi birbaşa ölçmür. Bunu nəzərə almaq üçün ssenarilərdə müştərilərin saxlanması, pul vəsaitinə çevrilmə və maliyyə riskindən asılı olaraq müxtəlif multiplikatorlar tətbiq edilir.
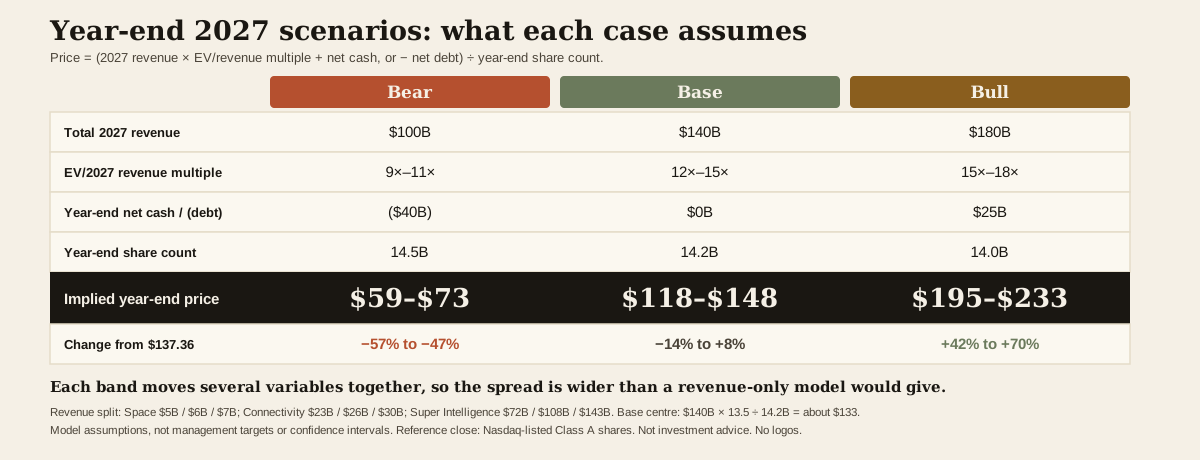
Hesablanmış səhm qiyməti = (2027-ci il gəliri × EV/gəlir multiplikatoru + ilin sonundakı xalis pul vəsaiti və ya − xalis borc) ÷ ilin sonundakı səhm sayı.
| 2027-ci il üçün model göstəricisi | Ayı ssenarisi | Baza ssenarisi | Buğa ssenarisi |
|---|---|---|---|
| Space seqmentinin gəliri | 5 mlrd$ | 6 mlrd$ | 7 mlrd$ |
| Connectivity gəliri | 23 mlrd$ | 26 mlrd$ | 30 mlrd$ |
| Super Intelligence gəliri | 72 mlrd$ | 108 mlrd$ | 143 mlrd$ |
| Ümumi gəlir | 100 mlrd$ | 140 mlrd$ | 180 mlrd$ |
| EV/2027-ci il gəliri multiplikatoru | 9×–11× | 12×–15× | 15×–18× |
| İlin sonundakı xalis pul vəsaiti/(borc) fərziyyəsi | (40 mlrd$) | 0$ | 25 mlrd$ |
| İlin sonundakı səhm sayı fərziyyəsi | 14,5mlrd | 14,2mlrd | 14mlrd |
| İlin sonuna hesablanmış səhm qiyməti | 59$–73$ | 118$–148$ | 195$–233$ |
| 137,36$ ilə müqayisədə təxmini dəyişiklik | −57% – −47% | −14% – +8% | +42% – +70% |
Bunlar model fərziyyələridir, rəhbərliyin hədəfləri və ya statistik etibar intervalları deyil. Ssenarilərdə bir neçə dəyişən də eyni vaxtda dəyişir: biznes zəiflədikdə daha aşağı multiplikatorla qiymətləndirilə və əlavə maliyyələşdirməyə ehtiyac duya bilər; güclü biznes isə daha az durulaşma ilə daha yüksək qiymətləndirməyə əsas verə bilər. Buna görə də qiymət diapazonu yalnız gəlirin dəyişdirildiyi modeldəki aralıqdan daha genişdir.
Ayı ssenarisi: süni intellekt üzrə artım hədəfə çatmasa 59$–73$
Ayı ssenarisi müştəri tələbinin, enerji təchizatı müddətlərinin və ya yerləşdirmə gecikmələrinin SI-nin artımını məhdudlaşdırması nəticəsində 2027-ci il gəlirinin 100 mlrd$ olacağını nəzərdə tutur. Belə azalmanın miqyasını anlamaq üçün rəhbərlik oktyabr üzrə maliyyə nəticələri konfransında 2027-ci ilin Q1-i üçün $33–$37 billion gəlir proqnozu verib. Əgər Q1 gəliri 35 mlrd$ orta göstəricisinə çatsa, 100 mlrd$ məbləğində illik gəlir ilin qalan üç rübü üçün cəmi 65 mlrd$, yəni hər rüb təxminən 22 mlrd$ saxlayar. Bu ssenari planlaşdırılan artımdan ciddi geri qalmağı, güclü Q1-dən sonra kəskin yavaşımanı və ya bu iki halın birləşməsini nəzərdə tutur. Bu, stress ssenarisidir.
Müştəri konsentrasiyası bu stress ssenarisini nəzərə almaq üçün konkret səbəbdir. 10-Q hesabatında açıqlanmayan bir müştərinin Q3 üzrə konsolidə edilmiş gəlirin 34,5%-ni təşkil etdiyi göstərilib. Hesabatda həmçinin bulud xidmətləri müqavilələrinin adətən tərəflərdən hər hansı biri tərəfindən 90 gün əvvəl bildiriş verməklə ləğv edilə biləcəyi qeyd olunur. Bu ümumi açıqlama adı çəkilməyən müştərinin müqaviləsinin dəqiq şərtlərini müəyyən etmir, lakin investorların elan edilmiş bütün tutumları uzunmüddətli pul axınına zəmanət kimi qəbul etmək əvəzinə müştərilərin saxlanmasına və resurslardan istifadəyə diqqət yetirməli olduğunu izah edir.
Baza ssenarisi: gəlir artdıqca, pul vəsaitinə çevrilmə geridə qaldıqda 118$–148$
140 mlrd$ baza ssenarisi 2027-ci ilin hər rübündə orta hesabla 35 mlrd$ gəlirlə uyğun gəlir; bu, rəhbərliyin Q1 üzrə proqnozunun orta göstəricisinə bərabərdir. Faktiki olaraq, ilkin artımın böyük ölçüdə il ərzində qorunacağını nəzərdə tutur. Hər rübdə eyni sürətli artımın təkrarlanacağını isə fərz etmir. 13.5× orta multiplikatorda hesablamanın nəticəsi belədir: 140 mlrd$ × 13.5 ÷ 14,2mlrd səhm = təxminən 133,10$.
30.09 tarixində SpaceX-in pul vəsaitləri və onların ekvivalentləri, eləcə də qısamüddətli satışa yararlı qiymətli kağızları təxminən 89,9 mlrd$ təşkil edib; balans dəyəri ilə borc və maliyyə lizinqi isə təxminən 38,8 mlrd$ olub. Bu, digər maddələr nəzərə alınmazdan əvvəl hesabatda göstərilən balans göstəriciləri əsasında xalis pul vəsaitlərinin sadə müqayisəsində təxminən 51 mlrd$ nəticə verir. Modeldə 2027-ci ilin sonuna xalis pul vəsaitinin sıfır olması gələcəyə dair fərziyyədir. Bu, şirkətin tutum qurarkən pul xərcləməsinə imkan verir. Proqnoz həmçinin potensial durulaşmanı nəzərə almaq üçün ilin sonuna 14,2mlrd səhm qəbul edir ki, bu da oktyabrda açıqlanan saydan çoxdur. Bu, model fərziyyəsidir və elan edilmiş emissiyanın olduğunu iddia etmir.
Buğa ssenarisi: süni intellekt tutumu təkrarlanan gəlir gətirsə 195$–233$
Buğa ssenarisində illik gəlir 180 mlrd$, o cümlədən SI-dən gəlir 143 mlrd$ təşkil edir. Q1 üzrə 35 mlrd$ orta göstəricili gəlir proqnozu nəzərə alınarsa, ilin qalan üç rübündə 145 mlrd$, yəni hər rübdə təxminən 48 mlrd$ gəlir əldə etmək lazım gələrdi. Bu, aşkar bir həddir. Yeni tutumun işə düşməsi və gəlir gətirməsi, müştərilərin iş yüklərini yeniləməsi və ya genişləndirməsi, yerləşdirmə artdıqca marjaların qorunması tələb olunur. Starlink-in güclü ili kömək edər, lakin baza ssenarisindən buğa ssenarisinə keçid, əsasən, süni intellekt gəliri və pul vəsaitinə çevrilmə ilə bağlıdır.
SpaceX (SPCX) səhmlərinin 200$-ə çatması üçün nə tələb olunur?
Hər səhm 200$ qiymətində olduqda və baza ssenarisində səhm sayı 14,2mlrd qəbul edildikdə, hesablanmış kapital dəyəri 2,84 trln$ olar. Xalis pul vəsaiti sıfır olduqda, bu sadələşdirilmiş müqayisədə hesablanmış müəssisə dəyəri də eyni olar. 15× multiplikator əsasında 2027-ci ildə təxminən 189 mlrd$ gəlir, yaxud satışlar baza ssenarisindəki 140 mlrd$ səviyyəsində olarsa, təxminən 20.3× gəlir multiplikatoru tələb olunur.
Beləliklə, 200$ tezisinin iki fərqli sınağı var. Biri əməliyyat göstəriciləridir: SpaceX baza ssenarisindən əhəmiyyətli dərəcədə çox gəlir əldə etməli və yüksək multiplikatoru qorumağa yetəcək iqtisadi səmərənin kifayət qədər hissəsini saxlamalıdır. Digəri qiymətləndirmə qərarıdır: investorlar güclü artım və 2027-ci ildən sonra yaxşılaşan pul axını gözləntisi ilə daha yüksək multiplikatoru qəbul etməlidirlər. Səhm qiymətinin artması bazarın hansı izaha əsaslandığını göstərmir. Buna sonrakı maliyyə nəticələri, kapital xərcləri və maliyyələşdirmə göstəriciləri aydınlıq gətirir.
Eyni hesablama hazırkı qiymətin kosmos və ya süni intellektlə bağlı xəbərlərin düşündürə biləcəyindən daha az artım potensialı saxladığını da izah edir. 137,36$ qiymətində baza ssenarisindəki səhm sayı və sıfır xalis pul vəsaiti modelin 140 mlrd$ gəlir fərziyyəsinə nisbətdə təxminən 13.9× hədd tələb edir. Gəlir 140 mlrd$ səviyyəsində qalsa, lakin investorlar satışları 10× ilə qiymətləndirsələr, model hər səhm üçün təxminən 99$ nəticəsini verir. Gəlir proqnozu doğru ola bilər, amma bazar həmin satışlara fərqli dəyər verdiyinə görə səhm qiyməti proqnozu yenə də özünü doğrultmaya bilər.
2027-ci ildə proqnozu dəyişə biləcək göstəricilər
İlk sınaq açıqlanan Q1 gəlirinin $33–$37 billion proqnozunu doğrulaması və bundan sonra SI-nin davamlı artıma təkan verib-verməməsidir. Göstəricinin keyfiyyəti də əhəmiyyətlidir: daha geniş müştəri bazası üzrə yüksək satışlar, eyni gəlirin bir böyük müştəridə cəmləşməsindən daha güclü ssenarini dəstəkləyər. Elektrik enerjisi və hesablama tutumunun istifadəyə yararlı, müqavilə ilə təmin edilmiş tutuma çevrilib-çevrilmədiyini izləyin. Hələ gəlir gətirməyən quraşdırılmış infrastruktur biznesdə bağlı qalmış kapital deməkdir.
İkinci sınaq əməliyyat pul vəsaiti axını ilə investisiya xərcləri arasındakı fərqdir. Kapital xərcləri daha sürətlə artarkən əməliyyat pul vəsaiti axını da yaxşılaşarsa, SpaceX-in əhəmiyyətli xarici maliyyələşdirməyə ehtiyacı qala bilər. Pul vəsaitinə çevrilmə güclənər və xərclənən hər dollar daha çox gəlir gətirməyə başlayarsa, daha yüksək qiymət aralığını əsaslandırmaq asanlaşar. Rüblük xalis pul vəsaiti və dövriyyədəki səhm sayı faydalı yoxlama göstəriciləridir. 1,89 trln$ baza ssenarisi müəssisə dəyərində xalis pul vəsaitində və ya əməliyyat dəyərində əvəzləyici dəyişiklik olmadan səhm sayının 14,2mlrd-dan 14,7mlrd-ya yüksəlməsi hesablanmış qiyməti təxminən 133$-dən 129$-ə endirər.
Nəhayət, Starship mərhələlərinin nələri sübut edə biləcəyinə diqqət yetirin. Uğurlu uçuş texniki qeyri-müəyyənliyi azalda və peyk tutumunun hər vahidinin maya dəyərinin aşağı düşməsi ehtimalını gücləndirə bilər. Maliyyə faydası müntəzəm buraxılış qrafikindən, yeniləmə xərclərindən və SpaceX-in nə qədər istifadəyə yararlı tutum sata bilməsindən asılıdır. Baza proqnozu gələcək Tesla birləşməsi və ya Starlink-in ayrıca listinqə çıxması üçün ayrıca əlavə dəyər hesablamır. Hər iki ehtimal təsdiqlənmiş şərtlərə əsaslanan ayrıca təhlil tələb edər.
WEEX-də SpaceX mövqeləri ilə ticarət
Bu proqnoz istinad nöqtəsi kimi Nasdaq-da listinqdə olan SpaceX A sinifli səhmlərindən istifadə edir. Uyğun istifadəçilər listinqdəki səhmlərə sahib olmadan uzun və ya qısa mövqe açmaq üçün WEEX Futures platformasında SPCX/USDT perpetual müqaviləsini tapa bilərlər. Sifariş yerləşdirməzdən əvvəl müqavilənin cari qiymətini spot bazar qiyməti ilə müqayisə edin, sonra mövcud marja parametrlərini, maliyyələşdirmə və likvidasiya şərtlərini nəzərdən keçirin. Uzunmüddətli səhm tezisi doğru olsa belə, qiymətlər arasındakı fərq ticarət nəticələrinə təsir edə bilər.
WEEX həmçinin Spot bazarında SPCXON/USDT cütünü, Ondo tərəfindən təqdim olunan ayrıca tokenizasiya edilmiş məhsulu listinqə daxil edib. İstifadə etməzdən əvvəl məhsulun şərtlərini, əlçatanlığını və sifariş kitabını nəzərdən keçirin. Nə perpetual müqavilənin, nə də tokenizasiya edilmiş məhsulun qiyməti bu proqnozda Nasdaq səhm qiymətini əvəz etməlidir.
WEEX-ийн редакцийн байр суурь
137,36$ qiymətində SpaceX artıq bizim 118$–148$ baza diapazonumuzun daxilində ticarət olunur. Bu diapazonu yüksəltmək üçün abunəçilərin daha bir sürətli artım dövründən artığını görməliyik. Starlink süni intellekt infrastrukturunun qurulmasını maliyyələşdirməyi asanlaşdırır, lakin daha mühüm qiymətləndirmə sualı süni intellekt biznesinin genişlənməyə davam edərkən satışlarının daha böyük hissəsini pula çevirə bilib-bilməməsidir.
Proqnozu 200$ istiqamətinə aparacaq sübutlar SI gəlirinin baza ssenarisini üstələməsi, tək bir müştəridən asılılığın azalması və qrupun əməliyyat pul vəsaiti axını ilə kapital xərcləri arasındakı fərqin daralmasının birlikdə müşahidə edilməsidir. Bu göstəricilər eyni vaxtda ortaya çıxanadək, hazırkı səhm qiyməti investorların gözlədiyi artımın xeyli hissəsini artıq nəzərə alır.
Tez-tez verilən suallar
1. SpaceX (SPCX) səhmlərinin 2027-ci il üçün qiymət proqnozu nədir?
2027-ci ilin sonuna baza proqnozu 118$–148$, mərkəzi qiymətləndirmə isə təxminən 133$-dir. Proqnoz 2027-ci ildə 140 mlrd$ gəlir, 12×–15× EV/gəlir multiplikatoru, ilin sonunda əhəmiyyətli xalis pul vəsaitinin və ya xalis borcun olmamasını və təxminən 14,2mlrd səhm olmasını nəzərdə tutur.
2. SpaceX (SPCX) 2027-ci ildə 200$-ə çata bilərmi?
Bəli, bu modelin daha güclü fərziyyələri daxilində. 14,2mlrd səhm və sıfır xalis pul vəsaiti qəbul edildikdə 200$ qiyməti 15× multiplikatorla təxminən 189 mlrd$ illik gəlir və ya gəlir 140 mlrd$ olarsa, təxminən 20.3× multiplikator tələb edir.
3. Starlink SpaceX-in süni intellekt xərclərini ödəyə bilərmi?
O зардлын нэг хэсгийг нөхөж чадна. Бидний база сsenarimiz Connectivity seqmentinin öz kapital xərcləri çıxıldıqdan sonra, düzəliş edilmiş EBITDA əsasında 8,9 mlrd$ töhfə verəcəyini hesablayır; modelləşdirilən SI kapital xərcləri isə 120 mlrd$ təşkil edir. 8,9 mlrd$ açıqlanmış Starlink sərbəst pul vəsaiti axını və ya təsdiqlənmiş daxili maliyyələşdirmə köçürməsi deyil.
4. 135$ IPO qiyməti SpaceX (SPCX) səhmləri üçün minimum qiymətdirmi?
Xeyr. 135$ IPO təklif qiyməti idi. Gəlir, pul vəsaiti axını, durulaşma və qiymətləndirmə multiplikatoru ilə bağlı gözləntilər dəyişdikcə investorlar səhmlə bu qiymətdən yuxarı və ya aşağı səviyyədə ticarət edə bilərlər.
5. Bu proqnoz SPCX futures və ya tokenizasiya edilmiş SpaceX məhsullarına aiddirmi?
Hədəflər Nasdaq-da listinqdə olan SpaceX səhmlərinə aiddir. Futures болон tokenizasiya edilmiş məhsullar eyni şirkətlə əlaqəli olsa da, fərqli qiymətlərlə ticarət oluna bilər. Müqavilənin xüsusiyyətləri, ticarət saatları, maliyyələşdirmə, likvidlik və məhsulun şərtləri nəticələrə təsir göstərə bilər.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz

Tesla, Cybercab-ları Satmağa Başladı, Bu SpaceX və Tesla Birliyi Üçün Nə Deməkdir.

Securitize 47% Azaldı, Aktiv Tokenizasiyasında Gələcək İnkişaf Ümidvericidir

Ark, iki növ rəqəmsal aktiv ETF-nin ərizəsini geri götürdü

SBF, Anthropic-in satılmasından peşmanlığını ifadə etdi: AI-nın insanlığı məhv etmə ehtimalı 25%-dir, gənclər AI-nı dərindən öyrənməlidir

Take-Two Interactive vs. Anthropic: Hansı Bazar Hərəkətverici Səhmi Daha Yaxşıdır?

2030-cu ilə qədər yalnız 1 trilyon dollarlıq Süni İntellekt (AI) səhmini əldə edə bilsəydim, bu Anthropic, Nvidia və ya Alphabet olardı. Budur, mənim ən yaxşı seçimim.

Tramp ABŞ şirkətlərinin xaricdə məlumat mərkəzləri qurmasını qadağan edir

General Motors-un keçmiş CEO-su Mary Barra-nın varisi planları haqqında danışır: "Bu, çətin bir iş olacaq"

Robotaksilər: Qazanmaq Üçün 4 Səhmdar

Bitcoin qiymətinin davamlı bərpası üçün 3 şərt: QCP Capital
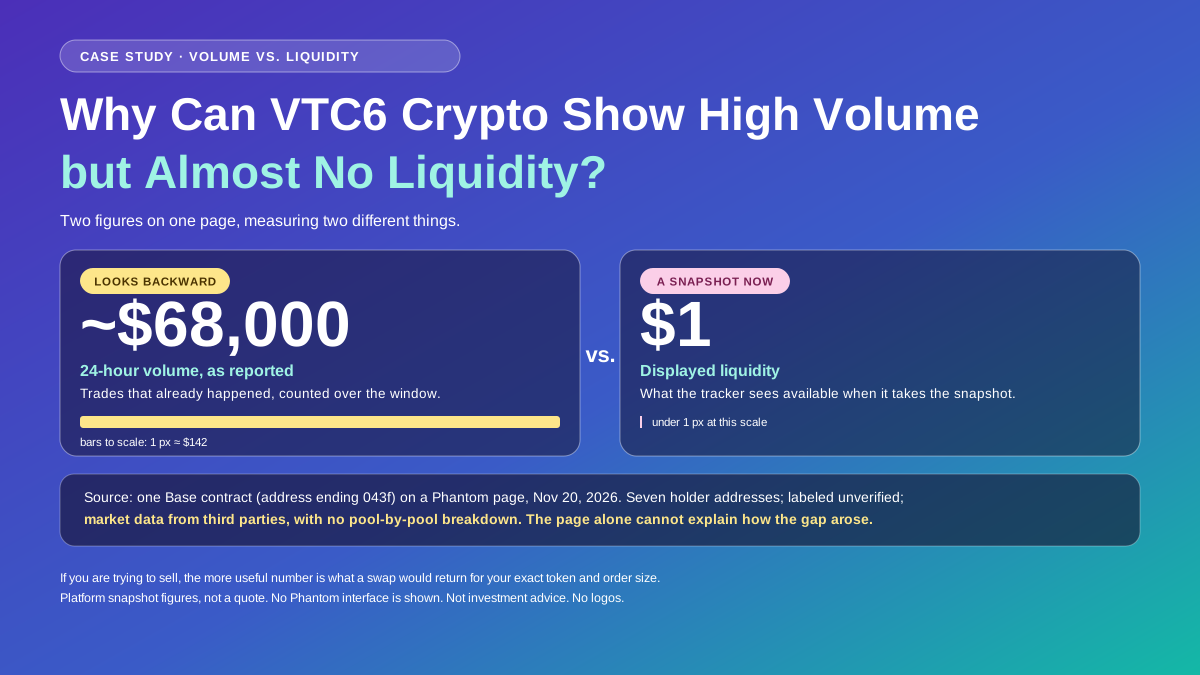
Niyə VTC6 kriptovalyutasında ticarət həcmi yüksək, likvidlik isə demək olar ki, yoxdur?
Niyə VTC6 kriptovalyutasında ticarət həcmi 68 K$, likvidlik isə cəmi 1$ ola bilər? Hovuz ehtiyatlarının, qiymət təsirinin və satış kotirovkalarının mümkün çıxış yolu barədə nə dediyini öyrənin.

Davie BTC və ETH-nin son tendensiyalarını analiz edir

Anthropic-in erkən sərmayəçisi Lightspeed: Niyə Anthropic qalib gələ bilər?
Bir məqalədə anlamaq | Muskın son müsahibəsi: Starship, Grok, Optimusdan Starmində, interstellar mədəniyyətə yönəlmiş texnologiya planı

Cathie Wood SpaceX orbit məlumat mərkəzinin NVIDIA çip tələbatını artıracağını düşünür
Aave App, Android erkən girişini açarkən 91 milyard dollar dəyərində Tron likvidliyindən istifadə edir

Süni intellektdən istiqamət dəyişir, kriptoda bərpa axtarışı
Banklar Bitcoin ETF-lərinə investisiyaları artırdı, Goldman Sachs və Wells Fargo liderdir

Lisenziya alındı, bəs niyə kripto ödəmələr hələ də işləmir?
13F-də "bölünmə mövsümü": Çin şirkətləri qruplaşaraq artırıldı, NVIDIA ən çox fikir ayrılığına səbəb olan tək hədəf oldu
ARK Invest 40 milyon dollar Block, Circle və Coinbase səhmləri alır, 85 milyon dollar Nvidia satır

Zəif təməl üzərində super imperiya: Huang Renxun NVIDIA-nı 33 il necə idarə edir

Intesa Sanpaolo XRP və Solana ETF sahələrini artırdı, Bitcoin və Ethereum-u azaltdı

IOSF: Video AI-nin Xərclər Paradoksu - Niyə İstehsal Hələ də Daha Ucuz İstehsaldan Baxmayaraq Bahadır?

Mercado Bitcoin-də vəsait çıxarışı yenilənməsi: Pix-in bərpası və kriptovalyuta əməliyyatlarının dayandırılması
Mercado Bitcoin Braziliya realı ilə Pix depozit və vəsait çıxarışlarının bərpası üçün 17.11 tarixini müəyyən edib. Vəsait çıxarışı qaydalarını və kriptovalyuta əməliyyatlarının dayandırılmasının səbəblərini öyrənin.

Cardano və Solana: Hansı blok zənciri daha üstündür?

Backpack təsisçisinin son çıxışı: Solana ABŞ maliyyəsinin API-si olacaq, neobrokerlik dövrünə qədəm qoyuruq

Hunanlı kişi virtual valyuta offline ticarət fırıldağına məruz qaldı, polis müvəffəqiyyətlə müdaxilə etdi

ABŞ-ın müavin dövlət katibi müttəfiq ölkələrin texnologiya şirkətlərini istisna etməyi düşünmür

Solmate, Solana ödənişləri ilə AI GPU xidməti planlaşdırır: Nələri bilirik?
Tesla, Cybercab-ları Satmağa Başladı, Bu SpaceX və Tesla Birliyi Üçün Nə Deməkdir.
Securitize 47% Azaldı, Aktiv Tokenizasiyasında Gələcək İnkişaf Ümidvericidir
Ark, iki növ rəqəmsal aktiv ETF-nin ərizəsini geri götürdü
SBF, Anthropic-in satılmasından peşmanlığını ifadə etdi: AI-nın insanlığı məhv etmə ehtimalı 25%-dir, gənclər AI-nı dərindən öyrənməlidir
Take-Two Interactive vs. Anthropic: Hansı Bazar Hərəkətverici Səhmi Daha Yaxşıdır?
2030-cu ilə qədər yalnız 1 trilyon dollarlıq Süni İntellekt (AI) səhmini əldə edə bilsəydim, bu Anthropic, Nvidia və ya Alphabet olardı. Budur, mənim ən yaxşı seçimim.
Ən son məqalələr


WEEX-dəki ən son koin listinqləri


