
Lisenziya alındı, bəs niyə kripto ödəmələr hələ də işləmir?

 Google-da bizi seçin



Layihənin məqsədi lisenziya sayını artırmaq deyil, fəaliyyət strukturunun tamlığını təmin etməkdir.
Müəllif: Şao Cia Dian
Kripto ödəmə layihəsi müəyyən bir mərhələyə çatdıqda, lisenziya adətən ilk ortaya çıxan problem olmur. Şirkət CASP icazəsini əldə edə bilər, FinCEN MSB qeydiyyatını tamamlayar, xarici lisenziyalı ödəmə müəssisələri ilə əməkdaşlıq edə bilər, lakin iş hələ də müştəri vəsaitləri, cüzdanın idarə edilməsi, fiat hesabları və ticarət hesablaşmaları kimi konkret mərhələlərdə tıxanır.
İş həqiqətən başladıqda, bir neçə problem tez bir zamanda üzə çıxır: rəqəmsal aktivləri idarə edə bilən müəssisələr avro ödəmələrini həyata keçirə bilmir; banklar əməliyyat hesabı açmağa razıdır, lakin hesabda uzun müddət üçüncü tərəf müştəri vəsaitlərini qəbul etmir; müştəri inkişafı, müqavilələrin imzalanması, cüzdanın idarə edilməsi və əməliyyatların icrası ilə məsul olan, eyni zamanda qrup daxilində fərqli şirkətlər ola bilər.
Beləliklə, qrupdakı hər bir şirkətin öz tənzimləyici kimliyi var, lakin bütün əməliyyat hələ də problemsiz tamamlanmır. Lisenziya sayı bu problemi həll etmir, əsas məsələ müştəri, aktiv, fiat və məsuliyyətin eyni icra edilə bilən iş zəncirinə düşüb-düşməməsidir.
Lisenziya yalnız müəyyən bir subyektin tənzimlənən bir fəaliyyəti həyata keçirib-keçirmədiyini cavablandırır. Müştəriyi kim qəbul edir, sabit valyuta kim tərəfindən idarə olunur, avro kim tərəfindən ödənilir, bank bu vəsaiti niyə qəbul edir, geri ödəmə və ya dondurma baş verdikdə kim tərəfindən idarə olunur, bunların hamısı konkret subyektlər, müqavilələr, hesablar və sistem icazələri ilə bağlı olmalıdır.
Son bir neçə məqalədə ABŞ MSB, Kanada MSB, Avstraliya DCE, Avropa İttifaqı MiCA CASP, Dubay VARA, Honq Konq sabit valyutası və lisenziyalı əməkdaşlıq müzakirə olunmuşdur. Kripto ödəmələrin real fəaliyyəti ilə bağlı problem əslində çox sadədir: hər bir mərhələdə uyğunluq tənzimləmələri var, bəs niyə əməliyyat hələ də həyata keçirilmir?
Mühüm olan, əməliyyatın hansı subyektlər, hesablar və sistemlərdən keçdiyini müəyyən etməkdir, yalnız lisenziya siyahısına baxmaq kifayət deyil.
Layihə müştəri cüzdanını, aktivlərin idarə edilməsini, sabit valyuta mübadiləsini, zəncir üzərində köçürmələri, fiat ödəmələri və ticarət hesablaşmalarını ayrı-ayrılıqda açmalı, hər bir funksiyanın hansı subyekt tərəfindən, hansı icazəyə əsasən yerinə yetirildiyini və problem yarandıqda kimlərin məsuliyyət daşıdığını dəqiqləşdirməlidir.
Layihə üçün bir iş funksiyası ilə tənzimləyici kimliklər arasında uyğunluq cədvəli lazımdır: müştəri cüzdanı, aktivlərin idarə edilməsi, sabit valyuta mübadiləsi, zəncir üzərində köçürmələr, fiat ödəmələri və ticarət hesablaşmaları, müvafiq olaraq hansı subyekt tərəfindən, hansı icazəyə əsasən yerinə yetirilir, problem yarandıqda kim məsuliyyət daşıyır.
01 Lisenziya siyahısı real işə düşmür
Layihənin ən asan səhvi, qrupun əldə etdiyi bütün tənzimləyici kvalifikasiyaları eyni reklam səhifəsində yerləşdirmək və sonra bu lisenziyaların bütün işləri əhatə etdiyini düşünməkdir.
Məsələn, qrup ABŞ-da MSB qeydiyyatına, Avropada CASP icazəsinə, digər bölgələrdə isə lisenziyalı ödəmə müəssisələri ilə əməkdaşlığa malikdir. Bu tənzimləyici kimliklərin əlbəttə ki, dəyəri var, lakin bunlar sadəcə toplana bilən şeylər deyil.
ABŞ FinCEN-in MSB qeydiyyatı bütün ABŞ Money Transmission fəaliyyətini əhatə edən bir icazə deyil, konkret fəaliyyət hələ də ştat qanunları ilə müəyyən edilməlidir.
Avropa İttifaqı CASP, MiCA-nın Pasportlaşdırma mexanizmi vasitəsilə, müəyyən edilmiş sərhəd bildirişi tamamlandıqdan sonra digər üzv ölkələrə daxil ola bilər, lakin sərhəd xidmətləri hələ də əvvəlki icazə çərçivəsindəki kripto aktiv xidmətləri ilə məhdudlaşır. Pasportlaşdırma tamamlandıqda, ödəmə müəssisəsi və ya elektron pul müəssisəsinin bütün fəaliyyət icazələrinə avtomatik olaraq sahib olmayacaq.
Sabit valyuta ödəmə layihələri üçün problem daha da mürəkkəb ola bilər. 2026-cı il martın 2-də, EBA-nın əvvəlcə müəyyən etdiyi MiCA və PSD2-nin keçid müddəti başa çatır, elektron pul tokenləri (EMT) ilə bağlı köçürmələr və cüzdan xidmətləri, ödəmə xidmətləri icazəsi məsələlərini eyni zamanda həll etməyi tələb edə bilər.
Bu, layihənin yalnız qrupun neçə lisenziya aldığını soruşmamalı, həm də müştəri cüzdanı, aktivlərin idarə edilməsi, sabit valyuta mübadiləsi, zəncir üzərində köçürmələr, fiat ödəmələri və ticarət hesablaşmalarının müvafiq olaraq hansı subyektin hansı icazəsi altında olduğunu dəqiqləşdirməlidir.
Layihənin ehtiyacı olan, iş funksiyası ilə tənzimləyici kimliklər arasında uyğunluq cədvəlidir, lisenziya siyahısı deyil.
02 Müştəri münasibətləri, aktivlərin idarə edilməsi və vəsait yolları uyğun gəlmir
Təsəvvür edin ki, bir müəssisə müştəri Avropalı ticarətçiyə bir ödəniş etmək istəyir.
Müştəri layihənin rəsmi saytında qeydiyyatdan keçir, müəssisə məlumatlarını yükləyir və KYC/KYB-ni tamamlayır, sonra platformanın təyin etdiyi cüzdana sabit valyuta köçürür. Platforma mübadiləni tamamlayır, sonra ödəmə tərəfdaşları vasitəsilə avro ticarətçinin bank hesabına köçürülür.
İstifadəçinin gördüyü yalnız bir ödənişdir, lakin tənzimləmə və bankın yoxlaması ən azı üç fərqli yolu bərpa etməlidir.
Birinci yol müştəri münasibətləri yoludur. Müştəri qrupun hansı şirkəti ilə xidmət müqaviləsi imzalayıb? Müştəri rəqəmsal aktiv mübadiləsi, vəsait köçürməsi, yoxsa tam bir sərhəd ödəmə xidməti alır? Geri ödəmə və şikayətlər baş verdikdə, hansı subyekt məsuliyyət daşıyır?
İkinci yol kripto aktivlərin idarə edilməsi yoludur. Müştərinin sabit valyutası hansı ünvana daxil olur? Özəl açar kimdədir? Aktivlər nə vaxt CASP-ya və ya likvidlik təminatçısına köçürülür? Kim əməliyyatın icrasını qərarlaşdırır və müştəri aktivlərinin qorunması məsuliyyətini kim daşıyır?
Üçüncü yol fiat vəsaitləri yoludur. Sabit valyutanın mübadiləsindən sonra dollar və ya avro kimlərin hesabına daxil olur? Bu hesab müvafiq vəsaitləri qəbul etməyə icazə verirmi? Kim son olaraq ticarətçiyə ödəmə həyata keçirir, bank real ödəyici və alıcıyı tanıyırmı?
Əgər müştəri Avropalı CASP ilə müqavilə bağlayırsa, lakin aktivlər və fiat uzun müddət müvafiq iş icazəsinə malik olmayan digər subyektlər tərəfindən idarə olunursa, layihə real xidmət təqdim edən subyektləri və hüquqi məsuliyyəti yenidən gözdən keçirməlidir.
Əgər müqavilədə texniki xidmət yazılıbsa, lakin əslində müştəri vəsaitlərini qəbul edən və əməliyyatı qərarlaşdıran texnologiya şirkəti varsa, yalnız müqavilənin adı ilə onun tamamilə maliyyə tənzimləmələrindən kənarda olduğunu iddia etmək olmaz.
03 Lisenziya olsa da, bu, bankın əməliyyatı qəbul edəcəyi demək deyil
Bu, əvvəlki bir neçə problemin sonunda asanlıqla ortaya çıxan yerdir.
Şirkət artıq tənzimləyici icazə almış ola bilər, həmçinin fiat xidmətləri təqdim edə bilən əməkdaşlar tapmış ola bilər, lakin hələ də sabit ödəniş hesabları qura bilmir.
Səbəb bankların kripto aktivlər sahəsini qəbul etməməsi deyil, layihənin təqdim etdiyi hesabın istifadəsinin bank tərəfindən tanınmaması ola bilər.
Məsələn, banklar müəssisələrin əmək haqqı, kirayə və normal əməliyyat xərcləri üçün hesab açmasına icazə verirlər, lakin bu hesab birbaşa bir neçə üçüncü tərəf müştərinin ödəmə vəsaitlərini qəbul etmək üçün istifadə edilə bilməz.
Bir lisenziyalı müəssisə müəyyən növ maliyyə əməliyyatlarını həyata keçirə bilər, lakin onun bank tərəfdaşı bütün müştəri bölgələri, əməliyyat məbləğləri, vəsait mənbələri və ticarətçi kateqoriyalarını təsdiqləmiş demək deyil.
Avropa Bank İdarəsi EBA vurğulayır ki, maliyyə institutları müştərinin real risklərini qiymətləndirməlidir, lakin bütün müştəri kateqoriyalarını həddindən artıq riskdən qorumaq üçün kifayət qədər əsas olmadan tətbiq etməməlidir. Ancaq banklar hələ də pul yuyulmasının qarşısını almaq tələblərinə riayət etməlidir və müvafiq riskləri effektiv idarə edə bilmədikdə, iş əlaqəsini qurub-qurmamağa qərar verməlidirlər.
Buna görə də, layihə lisenziyalı olsa belə, banklara izah etməlidir: hesab konkret olaraq nə üçün istifadə olunur, müştəri vəsaitləri necə yaranır, əməliyyatlar real kommersiya fəaliyyətinə uyğun gəlirmi, zəncir üzərindəki aktivlər hansı mərhələlərdən keçir, və müəssisə anormal əməliyyatları necə tanıyır və idarə edir.
Əgər bu izahatlar qəbul olunmazsa, lisenziya artırmaq hesab açma problemini həll etməyə kömək etməyə bilər.
Lisenziya müəyyən bir fəaliyyətin qanuni əsasını sübut edə bilər, lakin bank hələ də bu fəaliyyətin hesab sisteminə daxil olmasının riskini öz üzərinə götürüb-götürməyəcəyini qiymətləndirməlidir.
Beləliklə, həqiqətən yetkin lisenziya planlaması, icazənin təsdiqindən sonra bank axtarmaq olmamalıdır.
Hesab növü, ödəmə yolları, hesablaşma üsulları və bank tərəfdaşlarının işə qəbul sahələri lisenziya və qrup subyektləri dizayn edilərkən eyni zamanda nəzərə alınmalıdır.
-- qiyməti
04 Lisenziyalı tərəfdaşlar çoxdur, lakin tam əməliyyat üçün heç kim məsuliyyət daşımır
Kripto ödəmə sektoru artıq çox sayda yetkin infrastruktur əməkdaşlığı modeli formalaşdırmışdır.
Cüzdan üçüncü tərəflərlə birləşdirilə bilər, şəxsiyyət təsdiqi KYC xidmət provayderləri ilə çağırıla bilər, mübadilə likvidlik təminatçılarına həvalə edilə bilər, fiat ödəmələri isə PI, EMI və ya banklar tərəfindən həyata keçirilə bilər.
Bu cür bölüşdürmədə heç bir problem yoxdur. Bütün bazarlarda öz lisenziyasını tutmağı planlaşdırmayan müəssisələr üçün lisenziyalı müəssisələrdən düzgün istifadə etmək daha səmərəli bir iş seçimi ola bilər.
Ancaq tərəfdaşlar çoxaldıqca, məsuliyyət daha asan yayılır.
Məsələn, bir müştəri ödənişi zəncir üzərindəki ünvanın risk xəbərdarlığı səbəbindən dayandırılır. Cüzdan xidmət təminatçısı yalnız texnologiyadan məsul olduğunu düşünür, CASP KYC-nin ön tərəf platforması tərəfindən idarə olunduğunu düşünür, ödəmə müəssisəsi aktivlərin mənbəyinin öz müayinəsi sahəsinə daxil olmadığını düşünür, layihə isə bütün prosesi lisenziyalı tərəfdaşlara həvalə etdiyini düşünür.
Əgər əməliyyat anormal olduqda, tərəflər kimlərin dondurma hüququna, kimlərin izah etməyə, kimlərin müştəri ilə əlaqə qurmağa başladığını müzakirə edirsə, bu, əməkdaşlıq münasibətinin hələ də real icra edilə bilən məsuliyyət tənzimləməsini formalaşdırmadığını göstərir.
MiCA-nın 73-cü maddəsi CASP-in xarici xidmətləri üçün aydın tələblər irəliləyir: müəssisələr əməliyyat funksiyalarını xariciləşdirə bilər, lakin bu, onların tənzimləyici məsuliyyətlərini köçürməyə və ya xarici xidmətlərin CASP ilə müştəri arasındakı münasibətini və ya onun icazə şərtlərini dəyişməyə imkan vermir.
Lisenziyalı əməkdaşlıq interfeyslərin birləşdirilməsini və kommersiya bölüşdürməsini idarə etməklə yanaşı, məsuliyyət sərhədlərini də dəqiq yazmalıdır.
Əməkdaşlıq müqaviləsi müştəri qəbulunu, əməliyyat göstərişlərini, aktivlərin idarə edilməsini, uyğunluq monitorinqini, anormal idarəetməni, məlumat paylaşımını, şikayət və geri ödəmələri, tənzimləmə yoxlamalarını, həmçinin əməkdaşlıq dayandırıldıqdan sonra müştərilərin necə köçürüləcəyini dəqiq şəkildə müəyyən etməlidir.
Şirkət özünün artıq təqdim etdiyi tənzimlənən xidmətləri də sadəcə olaraq əməkdaşlıq tərəfdaşının lisenziya adı ilə əvəz edə bilməz.
Xidmətlərin başqaları tərəfindən yerinə yetirilməsi, tənzimləyici məsuliyyətlərin başqaları tərəfindən yerinə yetirilməsi ilə iki fərqli məsələdir.
05 İşlər başa çatdı, lakin davamlı risk idarəetməsi formalaşmır
Bəzi layihələr test əməliyyatlarını tamamlayır, həmçinin az sayda müştəriyə köçürmə və mübadilə xidmətləri təqdim edə bilir, lakin miqyaslı mərhələyə keçdikdə hələ də əhəmiyyətli maneələrlə qarşılaşa bilər.
Səbəb, bir əməliyyatın tamamlanması ilə uzunmüddətli maliyyə fəaliyyətinin həyata keçirilməsi tələblərinin fərqli olmasıdır.
İlk mərhələdə layihələr yalnız az sayda müəssisə müştərilərinə xidmət edə bilər, əməliyyat mənbələri və vəsaitlərin istifadəsi nisbətən aydındır. Lakin platforma daha çox ölkəni əhatə etməyə, ticarətçi sayını artırmağa, öz cüzdanlarını dəstəkləməyə və ya bir neçə likvidlik təminatçısına qoşulmağa başladıqda, risk idarəetməsi tələbləri də dəyişir.
2026-cı ilin iyulunda FATF yeddinci dəfə virtual aktivlər və xidmət təminatçıları üçün tənzimləmə tətbiqi vəziyyətini yeniləyir, xüsusilə sabit valyutaların sui-istifadəsi, öz cüzdanlarla bağlı əməliyyatlar, offshore VASP, DeFi tənzimləmələri və Travel Rule-un real icrası ilə bağlı çətinliklərə diqqət yetirir.
Bu, kripto ödəmə layihələri üçün deməkdir ki, uyğunluq yalnız hesab açarkən bir dəfə KYC-nin tamamlanması və ya bir zəncir analizi alətinin alınması ilə bitməməlidir.
Layihə müştəri və əməliyyat tərəfdaşlarını davamlı olaraq tanımalı, anormal əməliyyatları izləməli, tətbiq olunan Travel Rule məlumat tələblərini yerinə yetirməli və sanksiyalar, fırıldaqçılıq və şübhəli vəsait risklərini idarə etməlidir.
Daha real problem isə, müştəri vəsaitləri artıq platformaya daxil olduqdan sonra, əgər əməliyyat icra olunmursa və ya bank hesablaşmanı rədd edirsə, nə edəcəyidir? Əgər əməkdaşlıq müəssisəsi birdən xidmətini dayandırırsa, platforma təsirə məruz qalan müştəri aktivlərini vaxtında tanıyıb, geri ödəmə və ya digər qanuni tədbirlər təşkil edə biləcəkmi?
Həqiqətən yetkin bir risk idarəetmə sistemi, əməliyyatın başlamasından əvvəl, icra zamanı və əməliyyatın uğursuz olduğu zamanları əhatə etməlidir.
06 Onlayn olmadan əvvəl, bir əməliyyatı tam təzyiq testi edin
Bütün lisenziya və sistem sənədlərini bir araya gətirmək əvəzinə, layihənin onlayn olmağa hazır olduğu bir tipik iş ssenarisini seçmək və başdan sona qədər simulyasiya etmək daha yaxşıdır.
Məsələn, bir Asiya müəssisəsi müvafiq tənzimləmə tələblərinə uyğun sabit valyutadan istifadə edərək, bir Avropa təchizatçısına ödəniş edir, təchizatçı sonunda avro alır.
Layihə real iş prosesinə uyğun olaraq, aşağıdakı suallara ayrı-ayrılıqda cavab verməlidir.
Əgər cavab verilməyən suallar varsa, layihə özünün tam onlayn olma şərtlərinə malik olduğunu iddia edə bilməz, həmçinin digər mərhələlərdə artıq lisenziya olmasının bu boşluğu örtməsini gözləyə bilməz.
Bəzi problemlər yalnız bir lisenziya artırmaqla həll edilə bilməz. Bank müəyyən növ müştəri vəsaitlərini qəbul etməyi rədd edirsə, hesab və əməliyyat strukturunu dəyişdirmək lazım ola bilər; qrup daxilində məsuliyyət aydın deyilsə, müqavilə və aktivlərin idarə edilməsi subyektlərini yenidən müəyyənləşdirmək lazım ola bilər; tərəfdaşın əməliyyat məlumatlarına giriş imkanı yoxdursa, sistem icazələri və müqavilə tənzimləmələrini dəyişdirmək lazım ola bilər.
Şirkət üçün bu cür yoxlama metodu, sadəcə lisenziya sayını müqayisə etməkdən daha yaxın bir real fəaliyyətdir.
07 Çoxlu lisenziya əməkdaşlığı, üç cədvəl olmadan olmaz
Qlobal kripto ödəmə fəaliyyətini uzunmüddətli həyata keçirmək istəyən bir müəssisə, hər bir bazarda tam müstəqil iş sistemi qurmağa ehtiyac duymaya bilər.
Amma fərqli tənzimləyici subyektlərin aydın qaydalarla birgə işləyə biləcəyini təsdiqləməlidir.
Daha məqbul planlaşdırma üsulu üç mərhələyə bölünə bilər.
Birinci mərhələ: işin dizaynı, sonra tənzimləmə yolu seçimi.
Layihə müştərilərin əsasən hansı ölkələrdə yerləşdiyini, vəsaitlərin haradan gəldiyini, son hesablaşmanın harada olduğunu və məhsulun buraxılış, idarəetmə, mübadilə, vəsait köçürməsi və ya ənənəvi ödəmə xidmətlərini əhatə edib-etmədiyini dəqiqləşdirməlidir.
Bu əsasda, qrupun hansı kvalifikasiyalara sahib olması və hansı işlərin lisenziyalı əməkdaşlıqla tamamlanacağı müəyyən edilməlidir.
İkinci mərhələ: lisenziya, hesab və vəsait yollarını eyni zamanda dizayn etmək.
Şirkət müştəri müqaviləsi subyektini, aktivlərin idarə edilməsi üsulunu, bank hesabının istifadəsini, ödəmə tərəfdaşını və qrup daxilində və xaricində xidmət müqavilələrini subyekt strukturu mərhələsində müəyyən etməlidir, hər dəfə bir lisenziya əldə etdikdə ayrıca bir şirkət əlavə etməməlidir.
Gələcəkdə bir neçə bazara genişlənməyi planlaşdıran layihələr, yerli müştəri qəbulunu, sərhəd xidmət məhdudiyyətlərini və iş icazəsi çərçivələrini əvvəlcədən nəzərə almalıdır.
Üçüncü mərhələ: real əməliyyatlarda bütün strukturu təsdiqləmək.
Rəsmi geniş miqyasda onlayn olmadan əvvəl, nümayəndə müştəriləri və əməliyyat növlərini seçmək, icazə verilmiş test planına uyğun olaraq vəsait axını, məlumat axını və məsuliyyət axınının uyğunluğunu təsdiqləmək, anormal əməliyyatlar, əməkdaşlığın dayandırılması, geri ödəmə və müştəri şikayətləri kimi hallarda idarəetmə qabiliyyətini yoxlamaq lazımdır.
Mühüm olan, yalnız bir uğurlu ödənişin tamamlanması deyil, bütün işin real fəaliyyət zamanı davamlı icra edilə biləcəyini təsdiqləməkdir.
Nə vaxt lisenziya alınmalı, nə vaxt əməkdaşlıq edilməli və nə vaxt iş strukturu dəyişdirilməlidir.
Nəticə: Lisenziya nəhayət icra edilə bilən ödəmə yoluna çevrilməlidir
ABŞ MSB, Kanada MSB və Avstraliya DCE-dən, El Salvador DASP, Cayman VASP-ə, Avropa İttifaqı MiCA, Dubay VARA, Honq Konq sabit valyutası və çoxlu lisenziya əməkdaşlığına qədər, biz "Qlobal Kripto Ödəmə Uyğunluq Xəritəsi"nda müxtəlif ölkə və bölgələrin tənzimləmə yollarını müzakirə etdik.
Bu sistemlərin hər birinin öz xüsusiyyətləri var, həmçinin müxtəlif bazar və iş tələblərinə cavab verir.
Lakin bütün seriyaya bir yerdə baxdıqda, bir problem davamlı olaraq ortaya çıxır:
Bir kripto ödəmə layihəsi yalnız bir ölkənin ona nə etməyə icazə verdiyini deyil, eyni zamanda fərqli ölkələri, fərqli maliyyə institutlarını və fərqli iş funksiyalarını necə birləşdirəcəyini də həll etməlidir.
Bir MSB qeydiyyatı ştat icazəsini əvəz edə bilməz, bir CASP bütün fiat ödəmə xidmətlərini avtomatik olaraq əhatə edə bilməz, VARA icazəsi bütün ödəmə tokenləri məsələlərini birbaşa həll edə bilməz, və bir neçə lisenziyalı tərəfdaşın olması da bankın müvafiq vəsaitləri qəbul edəcəyini təmin etmir.
Layihə lisenziya sayını artırmaq deyil, fəaliyyət strukturunun tamlığını təmin etməlidir.
Müştərinin xidmət təminatçısı kimdir, kim qanuni olaraq aktivləri saxlayır və köçürür, kim mübadilə və ödəmə həyata keçirir, bank bu vəsaiti niyə qəbul edir, anormal baş verdikdə kim məsuliyyət daşıyır.
Bu sualların hamısına aydın cavablar verildikdə, lisenziya həqiqətən iş qabiliyyətinə çevrilir.
Qlobal kripto ödəmə uyğunluğunun son məqsədi, hər bir şirkətin ən çox lisenziya alması deyil, hər bir vəsaitin qanuni, aydın və davamlı bir yolla ödəməsini təmin etməkdir.
Bu, "Qlobal Kripto Ödəmə Uyğunluq Xəritəsi" seriyasının cavab vermək istədiyi əsas sualdır.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz

Tesla, Cybercab-ları Satmağa Başladı, Bu SpaceX və Tesla Birliyi Üçün Nə Deməkdir.

Securitize 47% Azaldı, Aktiv Tokenizasiyasında Gələcək İnkişaf Ümidvericidir

Ark, iki növ rəqəmsal aktiv ETF-nin ərizəsini geri götürdü

SBF, Anthropic-in satılmasından peşmanlığını ifadə etdi: AI-nın insanlığı məhv etmə ehtimalı 25%-dir, gənclər AI-nı dərindən öyrənməlidir

Take-Two Interactive vs. Anthropic: Hansı Bazar Hərəkətverici Səhmi Daha Yaxşıdır?

2030-cu ilə qədər yalnız 1 trilyon dollarlıq Süni İntellekt (AI) səhmini əldə edə bilsəydim, bu Anthropic, Nvidia və ya Alphabet olardı. Budur, mənim ən yaxşı seçimim.

Tramp ABŞ şirkətlərinin xaricdə məlumat mərkəzləri qurmasını qadağan edir

General Motors-un keçmiş CEO-su Mary Barra-nın varisi planları haqqında danışır: "Bu, çətin bir iş olacaq"

Robotaksilər: Qazanmaq Üçün 4 Səhmdar

Bitcoin qiymətinin davamlı bərpası üçün 3 şərt: QCP Capital
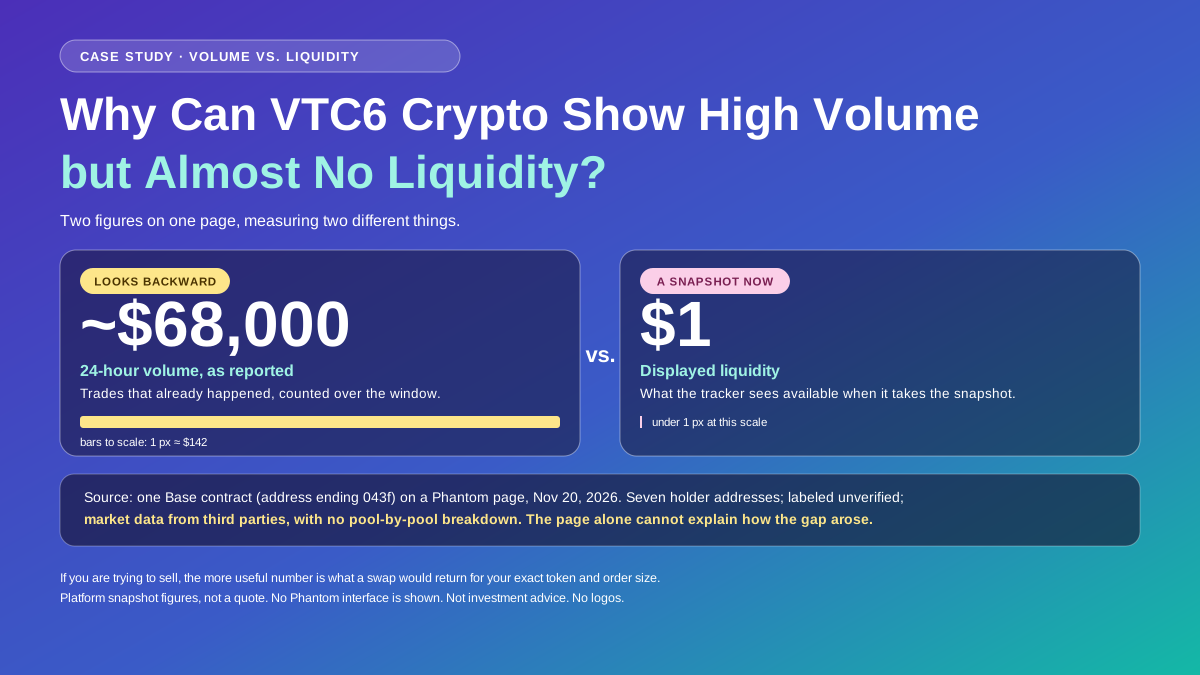
Niyə VTC6 kriptovalyutasında ticarət həcmi yüksək, likvidlik isə demək olar ki, yoxdur?
Niyə VTC6 kriptovalyutasında ticarət həcmi 68 K$, likvidlik isə cəmi 1$ ola bilər? Hovuz ehtiyatlarının, qiymət təsirinin və satış kotirovkalarının mümkün çıxış yolu barədə nə dediyini öyrənin.

Davie BTC və ETH-nin son tendensiyalarını analiz edir

Anthropic-in erkən sərmayəçisi Lightspeed: Niyə Anthropic qalib gələ bilər?
Bir məqalədə anlamaq | Muskın son müsahibəsi: Starship, Grok, Optimusdan Starmində, interstellar mədəniyyətə yönəlmiş texnologiya planı

Cathie Wood SpaceX orbit məlumat mərkəzinin NVIDIA çip tələbatını artıracağını düşünür
Aave App, Android erkən girişini açarkən 91 milyard dollar dəyərində Tron likvidliyindən istifadə edir

Süni intellektdən istiqamət dəyişir, kriptoda bərpa axtarışı
Banklar Bitcoin ETF-lərinə investisiyaları artırdı, Goldman Sachs və Wells Fargo liderdir
13F-də "bölünmə mövsümü": Çin şirkətləri qruplaşaraq artırıldı, NVIDIA ən çox fikir ayrılığına səbəb olan tək hədəf oldu
ARK Invest 40 milyon dollar Block, Circle və Coinbase səhmləri alır, 85 milyon dollar Nvidia satır

Zəif təməl üzərində super imperiya: Huang Renxun NVIDIA-nı 33 il necə idarə edir

Intesa Sanpaolo XRP və Solana ETF sahələrini artırdı, Bitcoin və Ethereum-u azaltdı
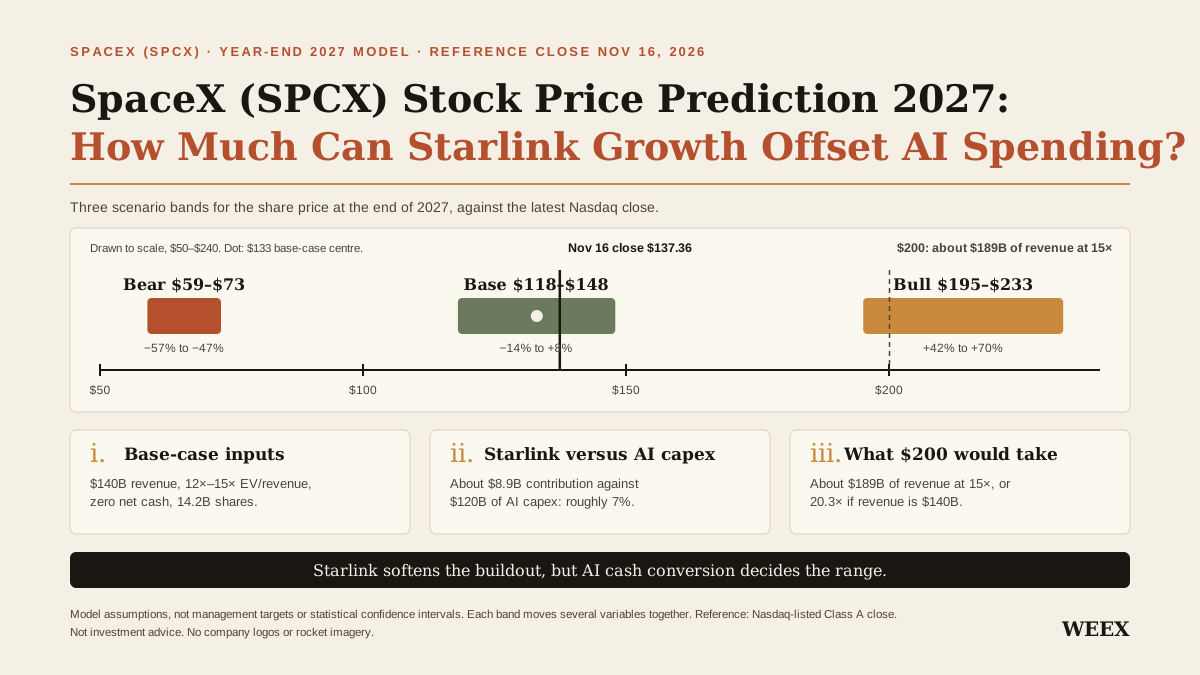
SpaceX (SPCX) səhmlərinin 2027-ci il üçün qiymət proqnozu: Starlink artımı süni intellekt xərclərini nə qədər kompensasiya edə bilər?
SpaceX səhmlərinin 2027-ci il üçün qiymət proqnozu: 118$–148$ baza ssenarisini, Starlink-in süni intellekt xərclərini nə qədər kompensasiya edə biləcəyini və 200$-ə çatmaq üçün nəyin tələb olunduğunu öyrənin.

IOSF: Video AI-nin Xərclər Paradoksu - Niyə İstehsal Hələ də Daha Ucuz İstehsaldan Baxmayaraq Bahadır?

Mercado Bitcoin-də vəsait çıxarışı yenilənməsi: Pix-in bərpası və kriptovalyuta əməliyyatlarının dayandırılması
Mercado Bitcoin Braziliya realı ilə Pix depozit və vəsait çıxarışlarının bərpası üçün 17.11 tarixini müəyyən edib. Vəsait çıxarışı qaydalarını və kriptovalyuta əməliyyatlarının dayandırılmasının səbəblərini öyrənin.

Cardano və Solana: Hansı blok zənciri daha üstündür?

Backpack təsisçisinin son çıxışı: Solana ABŞ maliyyəsinin API-si olacaq, neobrokerlik dövrünə qədəm qoyuruq

Hunanlı kişi virtual valyuta offline ticarət fırıldağına məruz qaldı, polis müvəffəqiyyətlə müdaxilə etdi

ABŞ-ın müavin dövlət katibi müttəfiq ölkələrin texnologiya şirkətlərini istisna etməyi düşünmür

Solmate, Solana ödənişləri ilə AI GPU xidməti planlaşdırır: Nələri bilirik?
Tesla, Cybercab-ları Satmağa Başladı, Bu SpaceX və Tesla Birliyi Üçün Nə Deməkdir.
Securitize 47% Azaldı, Aktiv Tokenizasiyasında Gələcək İnkişaf Ümidvericidir
Ark, iki növ rəqəmsal aktiv ETF-nin ərizəsini geri götürdü
SBF, Anthropic-in satılmasından peşmanlığını ifadə etdi: AI-nın insanlığı məhv etmə ehtimalı 25%-dir, gənclər AI-nı dərindən öyrənməlidir
Take-Two Interactive vs. Anthropic: Hansı Bazar Hərəkətverici Səhmi Daha Yaxşıdır?
2030-cu ilə qədər yalnız 1 trilyon dollarlıq Süni İntellekt (AI) səhmini əldə edə bilsəydim, bu Anthropic, Nvidia və ya Alphabet olardı. Budur, mənim ən yaxşı seçimim.
Ən son məqalələr


WEEX-dəki ən son koin listinqləri


