
Niyə texnologiya səhmləri ilə eyni zamanda düşdü? Qızıl likvidlik böhranının "nağdlaşdırma maşını" oldu

 Google-da bizi seçin


Beynəlxalq qızıl qiyməti bir həftə ərzində təxminən 10% düşdü, texnologiya səhmlərinin kəskin düşməsi ilə eyni zamanda satıldı------ AI ticarətinin azalması, aktivlər arasında əlavə marja (Margin Calls) tələb edərkən, ənənəvi təhlükəsizlik aktivləri bazarın nağd pul toplama "nağdlaşdırma maşını"na çevrildi.
Noyabrın 17-dən 20-nə qədər dörd ticarət günü ərzində qızıl qiyməti 9% kəskin düşdü, 2025-ci ilin sentyabrından bəri ilk dəfə 3600 ABŞ dolları/unsiya səviyyəsini itirdi; Cümə günü Morgan Stanley-in məlumatına görə, spot qızıl qiyməti 3588 ABŞ dolları/unsiya oldu. Gümüş daha da kəskin düşdü, bir həftə ərzində 15% azaldı.
Bu qiymətli metal satışları ABŞ səhmlərinin dalğalanması ilə yüksək dərəcədə üst-üstə düşdü. Noyabrın 20-də (cümə), Anthropic-in ilk səhmlərinin (IPO) bazar təsiri ilə Nasdaq 100 indeksi gün ərzində 4.9% düşdü.
Goldman Sachs ticarət masası və UBS qlobal araşdırma son hesabatları, satış təzyiqinin qızıl futures bazarında yüksək dərəcədə toplandığını göstərir; Goldman Sachs əlavə olaraq, opsion bazarındakı qorxu göstəricisinin illər ərzində ən yüksək səviyyəyə çatdığını qeyd etdi.
İki mərhələli satış: ABŞ Mərkəzi Bankının "şahin" siyasətindən texnologiya səhmlərinin kəskin satışına
Noyabrın 10-dan 17-nə qədər olan birinci mərhələdəki düşüş, hələ də klassik makro faiz məntiqini izləyir. ABŞ-ın oktyabr istehlakçı qiymət indeksi (CPI) gözləntilərdən yüksək oldu, bu da ABŞ Mərkəzi Bankı rəsmilərinin sıx şəkildə "şahin" siyasət yürütməsinə səbəb oldu. Goldman Sachs-ın gündəlik bazar monitorinqinə görə, Sent-Luis Federal Ehtiyat Bankının sədri Musalem, iqtisadiyyatın yaz aylarından əvvəl "bir neçə faiz artımına" ehtiyac duyacağını bildirdi. Bu dövr ərzində ABŞ dolları indeksi 1.2% artdı, 10 illik real faiz dərəcəsi 11 baza balı yüksəldi, 2027-ci ilin dekabrında SOFR futures 7 baza balı düşdü.
Faizsiz aktiv olan qızıl dərhal təzyiq altında qaldı. Sonuncu mövqelər hesabatı (COT) göstərir ki, noyabrın 10-dan 17-nə qədər qızıl qiyməti 4.1% düşdü, spekulyativ fondlar böyük miqdarda bazardan çıxdı. Goldman Sachs-ın baş futures ticarətçisi Robert Quinn, noyabrın 21-dəki hesabatında, idarə olunan fondlar, digər hesabatlı mövqelər və hesabatlı olmayan mövqelərin cəmi 9.3 milyard ABŞ dolları satdığını, bu da əvvəlki həftəki alışı əhəmiyyətli dərəcədə geri çevirdiyini bildirdi; bunlardan 5.8 milyard ABŞ dolları uzun mövqelərin bağlanması, 3.5 milyard ABŞ dolları isə yeni qısa mövqelərdir.
Buna görə də, qızılın net spekulyativ uzun mövqeləri sentyabrda təxminən 1300 milyard ABŞ dolları olan zirvədən təxminən 720 milyard ABŞ dollarına kəskin şəkildə düşdü, bu da son bir buçuk ildəki ən aşağı səviyyədir.
Lakin noyabrın 17-dən 20-nə qədər olan ikinci mərhələdə makro mənfi xəbərlər artıq bazar davranışını izah etmir. Quinn qeyd edir ki, bu dörd ticarət günü ərzində qızıl qiyməti 9% düşdü, dekabrın dönməsi (EFP) zəiflədi, futures üzrə ümumi açıq müqavilələr 7.3 milyard ABŞ dolları azaldı, lakin eyni dövrdə ABŞ dollarının artımı əhəmiyyətli dərəcədə azaldı, real faiz dərəcəsi hətta geri çəkildi. Qızıl qiymətinin əksər düşməsi, Nasdaq indeksinin kəskin düşməsi ilə eyni zamanda baş verdi.
Bu anormal ayrılıq, likvidlik böhranının ötürülmə mexanizmini ortaya qoyur------ əlavə marja kanalları.
AI ticarətinin azalması, səhmlərin kəskin geri çəkilməsinə səbəb olduqda, borclu investorlar geniş miqyasda əlavə marja təzyiqi ilə üzləşir, tez bir zamanda nağd pul toplamağa ehtiyac duyurlar. Goldman Sachs investisiya araşdırma departamentinin analitikləri Lina Thomas və Daan Struyven, 2027-ci il qiymətli metallara dair proqnoz hesabatında "2022-ci il" bu yolu xəbərdar etmişdilər: əgər AI dövrünün qeyri-müəyyənliyi səhmlərin kəskin düşməsinə səbəb olarsa, marja tələbləri investorları nağdlaşdırmağa məcbur edəcək, bu da ilkin olaraq qızılı aşağı çəkəcək.
Qızılın ilk hədəf olmasının səbəbi, onun əsas göstəricilərinin bir gecədə dəyişməsi deyil, iki "nağdlaşdırma xüsusiyyəti" olmasıdır: bazar likvidliyi mükəmməldir və boğa bazarından sonra investorların əllərində əhəmiyyətli dərəcədə qazanc var. Riskli aktivlərin satılması çətin olduğu və ya böyük itkilər olduğu zaman, qızılı satmaq nağd pul toplamağın ən az müqavimətli seçimi olur.
Bloomberg-in Simon White, təhlükəsizlik xüsusiyyətlərinin yaygın yanlış anlamalarını analiz etdi: Qızıl "keçmişdə də, indidə likvidlik qoruma vasitəsi olmamışdır". Bazar digər sahələrdəki itkiləri doldurmaq üçün nağd pula ehtiyac duyduqda, qızıl tez-tez ilk olaraq "pul qutusunu" açmaq üçün istifadə olunur. Goldman Sachs-ın Quinn, bu ilin mart ayında da bənzər bir xəbərdarlıq etmişdi, bazar nağd pul axtararkən, qızıl "ən təhlükəsiz sığınacaq olmaya bilər".
Səhmlərin qiymətləndirmə siqnalları bazarın əsas xəttinin dəyişdiyini daha da təsdiqləyir. Goldman Sachs Delta One biznesinin rəhbəri Rich Privorotsky, cümə günü uzun müddət ərzində "siyasət səhvi" qiymətləndirməsi ilə bağlı ola biləcəyini bildirdi------ gəlir dərəcələrinin aşağı düşməsi, balanslaşdırılmış inflyasiya dərəcələrinin daralması, lakin səhmlər və qızıl eyni zamanda satılır. Onun fikrincə, bazar "inflyasiya problemi"ndən "artım və likvidlik problemi"nə keçid edir, AI sektorundakı əvvəlki mövqelərin "dönməsi" tam bir satışa çevrilib.
Bir dəfə "nağdlaşdırma maşını" kimi passiv nağdlaşdırma əsas qiymət müdafiə səviyyələrini aşarsa, kvant və tendensiya fondu bu düşüşü daha da artıracaq. UBS, futures üzrə açıq müqavilələrin kəskin azalmasının arxasında, qızıl qiymətinin texniki səviyyəni aşması ilə bağlı sistematik qısa satışların ola biləcəyini qeyd etdi; eyni zamanda, tendensiya izləmə strategiyaları (CTA) satışa keçdi, tanınmış investor Druckenmiller-in gümüşü qısa satması ilə birlikdə, ilkin likvidlik azalmasını sürətləndirdi.
Futures əsas satış təzyiqi, ETF-lərin dayanıqlığı və alıcı gücü təzyiq altında
Qızıl qiyməti 3500 ABŞ dolları əsas səviyyəsinə doğru sürətlə düşərkən, satış təzyiqinin aradan qaldırılıb-qaldırılmadığı hələ də bazar mübahisəsidir.
UBS qlobal araşdırma strateqi Joni Teves, noyabrın 20-dəki hesabatında, bu satışdan əvvəl bazar mövqelərinin nisbətən azaldığını qeyd etdi, bu da niyə bu qədər düşüşə baxmayaraq bazar panikasının əvvəlki dövrlərə nisbətən bir az daha az olduğunu izah edir. UBS, satışların hələ də futures tərəfində toplandığını düşünür: keçən həftədən bəri, qızıl futures üzrə açıq müqavilələr 6000000 unsiyadan (bərabər) çox azaldı və bu, qızıl qiymətinin əsas texniki səviyyəni aşması ilə bağlı sistematik qısa satışların ola biləcəyini göstərir.
Futures tərəfindəki potensial satışlar hələ də tükənməmiş ola bilər. The Market Ear, ANZ-nin həftə içi hesablamalarına istinad edərək, CME spekulyativ mövqelərinin təxminən 200 ton qızılı təmizlədiyini, lakin net uzun mövqelərin hələ də 533 ton olduğunu, 2022 və 2023-cü illərdəki təxminən 200 ton aşağı səviyyədən xeyli yüksək olduğunu bildirdi, sonrakı dövrdə təxminən 200 ton təmizləmə sahəsi var.
Qızıl ETF-lərinin dayanıqlığı isə təzyiq testinə məruz qalır. UBS, qızıl ETF-lərinin mövqelərinin indiyə qədər əhəmiyyətli dərəcədə sabit qaldığını, lakin məlumat hesabatlarının gecikməsi səbəbindən gələcək günlərin pul axınının çox vacib olduğunu qeyd etdi. Keçən rübdə, qızıl ETF-ləri təxminən 166 ton pul axını qeydə aldı, o zaman qızıl qiyməti əsasən 4000-4500 ABŞ dolları arasında ticarət olunurdu, bu dövrün düzəlişi bir çox mövqeni dərin itkilərə saldı, bu da investorların tutma inancını birbaşa sınağa çəkir.
Satışlar artarkən, aşağı qiymətləri almaq üçün güc ümumiyyətlə yoxdur. UBS, investorların diqqətinin digər bazarlar tərəfindən cəlb edildiyini qeyd edir, bazar artıq ABŞ Mərkəzi Bankının FOMC toplantısında 50 baza balı artırma ehtimalını düşünməyə başlayıb, bu da alım niyyətini daha da azaldır.
Fiziki alıcılar və rəsmi qurumlar kəskin satışdan çəkinirlər. 2027-ci ilin fevral ayının əvvəlinə yaxın Çin Yeni İlinin istehlak mövsümü yaxınlaşsa da, qızıl qiymətinin düşmə sürəti çox sürətlidir, fiziki alıcılar daha çox sabitləşmə siqnalları gözləyirlər. Mərkəzi banklar və digər rəsmi qurumlar keçən rübdə ümumiyyətlə aşağı qiymətləri almışdır (UBS-in topladığı məlumatlara görə, 2026-cı ilin üçüncü rübündə mərkəzi bank 184.1 ton qızıl almışdır, digər rəsmi qurumlar isə 137.1 ton qızıl almışdır), lakin tarixi davranışları göstərir ki, onlar yüksək dalğalanma dövrlərindən qaçmağa çalışırlar.
Qızılın 1 aylıq gizli dalğalanma dərəcəsi oktyabrın 20%-dən aşağıdan bu həftə 25%-dən yuxarıya yüksəldikcə, real dalğalanma dərəcəsi də keçən ay 18%-dən 22%-ə yüksəlib, UBS rəsmi alıcıların dalğalanma dərəcəsi düşdükdən sonra bazara daxil olacağını gözləyir.
Böyük qeyri-rəsmi sahiblərin hərəkətləri də bazar üçün bir sual işarəsi halına gəlir. UBS, açıq maliyyə hesabatlarına istinad edərək, Tether-in 2026-cı ilin üçüncü rübünün sonuna qədər təxminən 143 ton qızıl saxladığını (təxminən 2% azalma ilə), bu il qızılın onun ümumi aktivlərinin 10%-ni təşkil etdiyini (son bir neçə ildə 3%-dən 4%-ə qədər sabit artım) bildirdi. Digər şərtlər dəyişməz qaldıqda, qızılın 15%-lik düzəlişi qızılın çəkisini mexaniki olaraq azaldacaq, Tether-in 10%-lik konfiqurasiya nisbətini saxlamaq üçün əlavə alım edəcəyi, yoxsa strateji olaraq daha aşağı çəkini qəbul edəcəyi (yəni mövqeni dəyişməz saxlamaq və ya artıq azaldılmış olması) gözlənilir.
Opsionlar indiki ekstremum: bərpa gözlənilir, amma dib hələ də qeyri-müəyyəndir
Ardıcıl 9 ticarət günündə 600 ABŞ dolları itirdikdən sonra, The Market Ear məlumatlarına görə, qızılın nisbətən güclü zəiflik indeksi (RSI) son onilliklərin ən aşağı səviyyələrindən birinə düşüb, törəmə məhsul bazarı da nadir bir aşırı satılmış siqnalı buraxıb.
Quinn qeyd edir ki, noyabrın 20-də, qızılın 3 aylıq standart 25-Delta put-call skew və gizli dalğalanma dərəcəsi eyni zamanda 4-5 standart sapma (4-5 sigma) ekstremal dəyişikliklər göstərdi. Bu müddətdə, 3 aylıq gizli dalğalanma dərəcəsi oktyabrın sonundakı təxminən 19-dan təxminən 27.6-ya yüksəldi------ hələ də bu ilin fevral ayındakı 34-35 zirvəsindən aşağı olsa da, artım sürəti xüsusilə nadirdir.
Daha simvolik olanı, skew-nin tam tərsinə çevrilməsidir. Bu dövrün boğa bazarının əksər hissəsində, bazar call opsionlarına üstünlük verirdi, qızıl bullish skew-a sahib idi; indi aşağı yönlü qoruma (put opsionları) üçün nisbətən tələbat illərin ən yüksək səviyyəsinə yüksəlib. Quinn, 2022-ci ilin sonundan bəri, qızıl put-call opsionlarının skew-u kəskin artdıqda, növbəti bir həftə ərzində orta qiymətə qayıtma ehtimalının təxminən 70% olduğunu qeyd edir.
Ancaq skew-un bərpası, birbaşa olaraq spot qiymətinin dibini tapması demək deyil. Texniki cəhətdən, qızılın növbəti əsas dəstək səviyyəsi 3400 ABŞ dolları ətrafında aşağı yönlü kanalda yerləşir, cümə günü 3588 ABŞ dolları olan spot qiymətindən hələ də təxminən 5% aşağıdır. Əgər əlavə marja tələb edən mənbə------ texnologiya səhmləri və AI ticarətinin de-leveraging prosesi hələ bitməyibsə, qızıl qısa müddətdə likvidlik azalmasının təzyiqindən qurtula bilmir.
Orta və uzun müddətli konfiqurasiya məntiqi, əsas investisiya bankları tərəfindən hələ də dəyişməyib. Goldman Sachs, iki həftə ərzində iki dəfə hədəf qiymətini aşağı salmasına baxmayaraq, hələ də mərkəzi bankların qızıl alışı dəstəyi ilə qızıl qiymətinin 2027-ci ilin sonunda 4650 ABŞ dolları/unsiya yüksələcəyini və 2028-ci ilin sonunda 5600 ABŞ dolları/unsiya çatacağını gözləyir. UBS də eyni şəkildə, qısa müddətli bazar təzyiqinin qızılın struktur diversifikasiya konfiqurasiyasının əsas hekayəsini dəyişdirmədiyini düşünür, uzun müddətli investorlar artıq yerləşdirmə fürsətləri axtarmağa başlaya bilərlər.
-- qiyməti
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz

CC məhv etmə mexanizmi Canton əsas şəbəkəsinə genişlənir, birinci mərhələ 2027-ci ilin birinci rübündə həyata keçiriləcək

Şanxay Fond Birjası və Çin İndeks Şirkəti Şanxay Dividendləri İndeksi və Şanxay İstehsal Malları Səhmləri İndeksinin Tərtibatını Dəyişdirir

Məlumatların toplanmasından hadisə ticarətinə: Proqnoz bazarının tarixi, mexanizmləri və rəqabət mühiti

Palmer Luckey, Sənaye Üçün Bir Dənizdə Sığınacaq Qurduğunu Və 'Qanunsuz' Tibbi Müalicələrə İhtiyac Duyduğunu Bildirir

Qiymətli metallara ETF necə seçilir? Qızıl, gümüş və mədən səhmləri ETF-lərinin əsas məhsulları

Druckenmiller mis qiymətləri ilə bağlı pessimistdir, səhmlərdən çıxıb, indiki bazar görünürlüğünün yaddaşındakı ən aşağı səviyyə olduğunu bildirir

Goldman Sachs: Qızıl qiymətinin 2027-ci ilin sonuna qədər 4650 dollar, 2028-ci ilin sonuna qədər isə 5600 dollar olacağı gözlənilir
Alüminium təchizatında gərginlik artır, LME qiymət fərqi tonuna 15 dolları keçdi

Kripto: Tether Gold (XAU₮) KPMG-dən şərtsiz audit aldı

Tesla, Berlin fabriki üçün 30 milyard avro sərmayə qoymağı planlaşdırır, hədəf illik 1 milyon Cybercab istehsalıdır

Avropanın qitəsindəki yeganə spot Bitcoin ETF-ni niyə Asiya qrup BIT əldə etdi?

Cardano sahibləri 22 milyon ADA xəzinə təklifini fiziki mis almaq üçün rədd etdilər
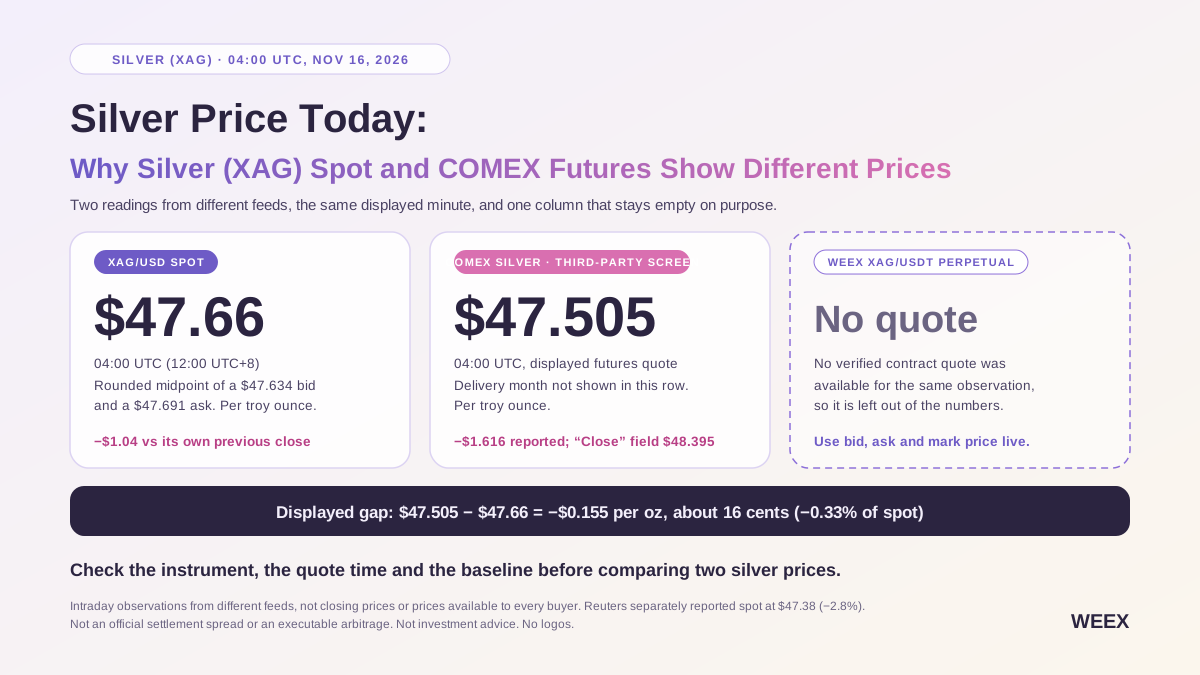
Gümüşün bugünkü qiyməti: Gümüş (XAG) spotu və COMEX fyuçersləri niyə fərqli qiymət göstərir
16.11 tarixində gümüş 47$–48$ civarında ticarət olunub. XAG/USD spotunu, COMEX gümüş fyuçerslərini və XAG/USDT perpetual müqavilələrini müqayisə edin və qiymətlərinin niyə fərqləndiyini öyrənin.

Vanguanhua: Aşağı qiymətlərin nizamsız rəqabətinin tənzimlənməsi və istehsal gücünün idarə olunması ardıcıl irəliləyir

Maliyyə həftəlik icmalı | Alman robotu Agile Robots 500 milyon dollar topladı, SoftBank liderlik etdi; Layer 1 blokçeyn Alta 47.5 milyon dollar A mərhələsi maliyyələşdirməsini tamamladı

McGlone BTC-nin 2018 və 2022 ayı bazarlarını əks etdirdiyini xəbərdar edir

Kripto VC maliyyələşməsi: Project Faro 270 milyon dollar, Index 50 milyon dollar toplayır

CFTC ABŞ-alüminium qiymət mexanizmini islahat etməyi planlaşdırır

Qlobal səhmdar fondları bir həftədə 51 milyard dollar cəlb etdi, son iki ayın ən yüksək səviyyəsi! ABŞ Bankı "söz və əməldə uyğunsuzluğu" açdı: pessimistlər çox, faktiki qısa satış edənlər azdır

646 Kripto Kartın Qiymətləndirilməsi: Yüksək Cashback Çoxu Şişirdilmişdir, Buraxan Şirkət və Real Xərclər Əsas Göstəricilərdir
Tok Group Londra Alüminium Bazarının Mərkəzi İştirakçısı Olub

Gümüş ETF vs. Gümüş Mədənçiləri ETF: Bu İl Hansı Daha Yaxşı Qaldı?
Voya Energy, məlumat mərkəzlərinin səs-küylü dizel generatorlarını əvəz edəcək bir həll təqdim edir

Tavi Costa: Bitcoin ciddi şəkildə dəyərdən düşüb, ABŞ Mərkəzi Bankının faiz artırma dövrü sona çatdıqda kəskin dalğalanmalar olacaq

London alüminium bazarında təchizat sıxlığı, spot qiymət 30 illik rekord qırdı

Alta, kripto skeptiki Jack Zhang tərəfindən dəstəklənən blokçeyn üçün 47.5 milyon dollar toplayır

Bitkoinlə bağlı qəribə bir şey baş verir. O, Wall Street üçün nə qızıl, nə də texnologiya şirkətidir

NVIDIA Rubin Ultra nə qədər CPO tələbi yaradacaq? Bernstein: Bir Pod optik dəyəri 5 dəfə artacaq

24X, Bitcoin və Ethereum ticarətini dəstəkləmək üçün Standard Chartered ilə əməkdaşlığını genişləndirir
Stabil Koinləri Tənqid Etməkdən Öz Zəncirini Yaratmağa: Airwallex-in Təsisçisi Jack Zhang-ın Dönüşü və Ödəniş Hesablaşma Qatında Mübarizə
CC məhv etmə mexanizmi Canton əsas şəbəkəsinə genişlənir, birinci mərhələ 2027-ci ilin birinci rübündə həyata keçiriləcək
Şanxay Fond Birjası və Çin İndeks Şirkəti Şanxay Dividendləri İndeksi və Şanxay İstehsal Malları Səhmləri İndeksinin Tərtibatını Dəyişdirir
Məlumatların toplanmasından hadisə ticarətinə: Proqnoz bazarının tarixi, mexanizmləri və rəqabət mühiti
Palmer Luckey, Sənaye Üçün Bir Dənizdə Sığınacaq Qurduğunu Və 'Qanunsuz' Tibbi Müalicələrə İhtiyac Duyduğunu Bildirir
Qiymətli metallara ETF necə seçilir? Qızıl, gümüş və mədən səhmləri ETF-lərinin əsas məhsulları
Druckenmiller mis qiymətləri ilə bağlı pessimistdir, səhmlərdən çıxıb, indiki bazar görünürlüğünün yaddaşındakı ən aşağı səviyyə olduğunu bildirir
Ən son məqalələr


WEEX-dəki ən son koin listinqləri


