
Die SEC veröffentlicht eine neue FAQ zur Krypto - Was bedeutet das?

 Auf Google bewerten


Illustration generiert mit OpenAI
- Sep 2026Hugh Bernard
Die Abteilung für Unternehmensfinanzierung der SEC veröffentlicht eine neue Krypto-FAQ
Angesichts des Stillstands des CLARITY Act im Senat organisieren sich die amerikanischen Regulierungsbehörden, um klarere und günstigere Regeln für die Entwicklung des Krypto-Ökosystems in ihrem Hoheitsgebiet vorzuschlagen, wie im jüngsten Fall der Initiative der SEC und der CFTC für ihre Entwickler.
In diesem Kontext hat die Abteilung für Unternehmensfinanzierung (Corp Fin) der Securities and Exchange Commission eine neue FAQ veröffentlicht, die darauf abzielt, Fragen zu ihrem Interpretive Release, das am 23. März in Kraft trat, zu beantworten, um eine genauere Taxonomie der Krypto-Assets in Bezug auf ihren möglichen Status als Finanzinstrument zu bestimmen.
Ein wichtiger Punkt, den es zu beachten gilt, ist, dass diese Sammlung von Fragen und Antworten << die Positionen des Personals der Abteilung für Unternehmensfinanzierung widerspiegelt und weder eine Regel, noch eine Verordnung, noch eine Erklärung der Securities and Exchange Commission (SEC) darstellt >>. Dennoch eröffnet dies sehr ermutigende Perspektiven, so der auf rechtliche und regulatorische Fragen der Krypto in den USA spezialisierte Anwalt Gabriel Shapiro.
Wenn Sie Mittel durch den Verkauf eines Tokens beschaffen, der keine Rechte verleiht, darauf achten, was Sie behaupten oder versprechen, und über ein funktionierendes Krypto-System verfügen, gibt es jetzt einen äußerst breiten Weg, um der Regulierung von Finanzinstrumenten zu entkommen. Man könnte sogar argumentieren, dass die << Funktionalität >> nicht wirklich notwendig ist, auch wenn die SEC in dieser Hinsicht eine gewisse Mehrdeutigkeit aufrechterhält. Gabriel Shapiro
Wesentliche Unterscheidungen
Tatsächlich versucht diese FAQ der Corp Fin, klarer festzustellen, wovon der wirtschaftliche Wert eines Tokens abhängt. Eine Schätzung, die die gemachten Versprechen und die von einem zentralisierten Team unternommenen Maßnahmen zur Gewinnmaximierung als konstitutiv für eine Klassifizierung als Finanzinstrument betrachtet. Dieser Zusammenhang kann jedoch herabgestuft oder sogar vollständig aufgehoben werden, wenn der Erfolg und das Funktionieren des Projekts nicht ausschließlich von diesen Praktiken abhängen.
Die Frage, ob der Emittent die Funktionalität erreicht hat, würde anhand der Art und Weise bewertet, wie der Emittent die Funktionalität definiert oder anderweitig beschrieben hat, und nicht anhand eines allgemeinen Marktverständnisses dessen, was Funktionalität darstellt, ebenso wie die Frage, ob der Emittent die Dezentralisierung erreicht hat, anhand der Art und Weise, wie der Emittent die Dezentralisierung definiert oder anderweitig beschrieben hat, und nicht anhand eines allgemeinen Marktverständnisses dessen, was Dezentralisierung darstellt. Corp Fin
🗞️ Auf dem Weg zur << Massen-Tokenisierung >>: Die Finanzwelt der Zukunft wird 24/7 gehandelt
Konkreter gesagt erklären die in dieser FAQ veröffentlichten Details, dass Token-Rückkaufoperationen, Blockchain-Upgrades und damit verbundene Marketingaussagen nicht automatisch einen Token in ein Finanzinstrument verwandeln. Wenn das System jedoch noch nicht funktionsfähig ist, kann ein Rückkaufprogramm, das als Renditequelle für die Inhaber präsentiert wird, als unterschiedlich angesehen werden.
Schließlich zeigen die Elemente dieser FAQ im Falle eines << bereits funktionierenden Krypto-Systems >>, dass << die Dienste, die darauf abzielen, dieses System oder seine Funktionen zu sichern, zu warten, zu verbessern oder zu stärken oder die Netzwerkeffekte zu fördern (...) nicht die Kriterien des Howey-Tests >> erfüllen würden, der von der SEC verwendet wird, um zu bestimmen, ob eine Transaktion einen Investitionsvertrag darstellt.
Tokens, die Aktien ersetzen könnten?
Eine Situation, über die Gabriel Shapiro nachdenkt. Tatsächlich glaubt er, dass der neue Ansatz der SEC Unternehmen dazu ermutigen könnte, die Mittelbeschaffung über Tokens anstelle von Aktien zu bevorzugen, um ihr Kapital zu erhalten und gleichzeitig von einem weniger regulierten handelbaren Vermögenswert zu profitieren.
🗞️ Krypto: Warum haben Tokens und Aktien Schwierigkeiten, koexistieren?
Ich werde skeptisch, wie wichtig die breite Akzeptanz von tokenisierten Aktien tatsächlich werden kann. Wenn Sie Menschen überzeugen können, ein Token nach dem Modell von BNB, HYPE, PUMP usw. mit minimaler Regulierung zu kaufen, warum sollten Sie dann freiwillig alle mit dem Verkauf von Aktien verbundenen Einschränkungen akzeptieren? Gabriel Shapiro
Eine Extrapolation, die weit über den Inhalt der FAQ hinausgeht, aber die Frage aufwirft, << wie weit dieses Denken über Krypto-Unternehmen hinausgehen kann >>.
Quellen: SEC, Gabriel Shapiro
---Preis
Dieser Inhalt wird nur zu allgemeinen Informationszwecken bereitgestellt und stellt keine finanzielle, Anlage-, Rechts- oder Steuerberatung dar. Alle erwähnten Ereignisse, Prämien, Online-Aktionen oder zugehörige Informationen sollten nicht als Empfehlung, Aufforderung oder Einladung zum Kauf, Verkauf, Handel oder anderweitigem Umgang mit Krypto-Assets betrachtet werden. Krypto-Assets sind sehr volatil und können zu Verlusten führen. Die Verfügbarkeit von WEEX Services, Produkten und zugehörigen Aktionen kann je nach Region unterschiedlich sein. Sie sind dafür verantwortlich sicherzustellen, dass Ihre Teilnahme mit geltenden lokalen Gesetzen und Vorschriften übereinstimmt.
Das könnte Ihnen auch gefallen
Bitwise verfolgt XRP-ETF-Dossier, aber grünes Licht bleibt aus

Ethereum: Vitalik Buterin kündigt den geplanten Fork für 2027 an

Blockchain: IBM verbindet seine digitale Vermögensplattform mit dem Swift-Register
Circle stellt Personal ein, um das Stablecoin-Ökosystem in Südkorea auszubauen

Vitalik über den „Kryptographischen Weltcomputer“: Die evolutionäre Paradigmenwechsel vom Bitcoin-Whitepaper zu Ethereum

El Salvador Wohnsitz: Die Neue Grenze der Finanzfreiheit

AMF warnt: Pump.fun ist in Québec nicht registriert und unautorisiert

Cosmos sichert 1,23 Millionen gestohlene ATOM, Rückerstattungen warten jedoch auf Governance-Abstimmung

Bitget friert XRP-Abhebungen ein, während 27 Millionen gestohlene Token bewegt werden

Vorhersagemärkte versprechen bessere Informationen und engagieren Hollywood
Krypto: Die SEC präzisiert den Status von Tokens, Staking und Rückkäufen

Fed-Vorschlag für Stablecoins würde Zirkulation zu einem Kapitalaufwand für überwachte Emittenten machen

Schweizer Bank schützt Bitget-Institutionen, während Einzelhandelsgelder eingefroren werden

BlackRock erklärt, warum KI-Agenten Bitcoin gegenüber Fiat-Währung bevorzugen, und ein Brasilianer zeigt, dass die Antwort 134 Jahre alt ist
Senatsdemokraten fordern öffentliche Anhörung zu Prognosemärkten
USA erwägt internationale Expansion und Verbreitung von Dollar-basierten Stablecoins zur Ankurbelung der Nachfrage nach Staatsanleihen
Lightning Labs enthüllt Fehler, der stornierte Rechnungen als bezahlt erscheinen lässt

Zahlungen im Zeitalter der KI: Geschäftstrends und Compliance-Punkte

ViaBTC geht Partnerschaft mit Mempool ein, um den Zugang zu BTC-Transaktionsbeschleunigungsdiensten zu erweitern

Krypto in Frankreich: Binance, Steuern, digitaler Euro, was sich bis 2027 ändert

Institutionen halten trotz eines Rückgangs von 50 % an ihren Krypto-Positionen fest

Der Tod von Hsin-Ju, der Kelch der Kryptowährung

Hester Peirce: Das Finanzsystem steht vor zwei Wegen
Hedera IDTrust tritt dem IBM Cloud-Katalog für KI-Agenten bei

Raiffeisens Krypto-Deal könnte 18 Millionen Kunden erreichen. Wie viele können tatsächlich handeln?
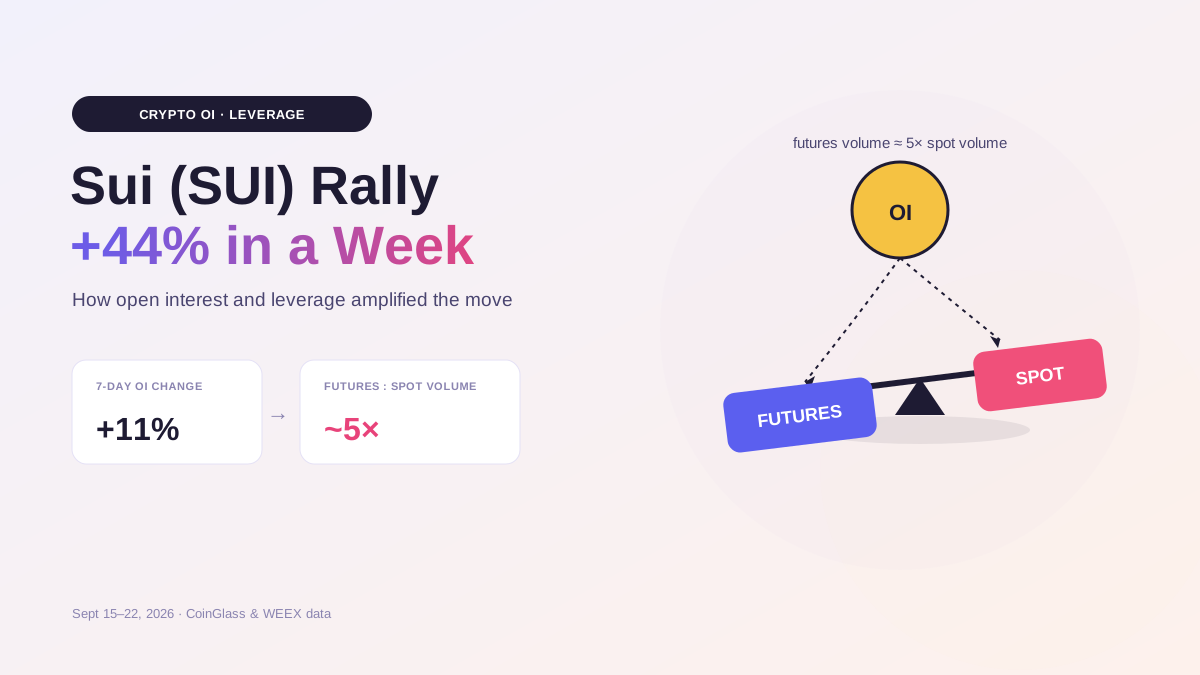
Warum stieg der Kryptokurs von Sui (SUI) um 44%? Krypto-OI und Hebel erklären die Rally
Erfahren Sie, warum Sui (SUI) um 44% gestiegen ist, wie Krypto-OI und Hebel die Rally verstärkten, was der Rücksetzer bedeutet und wie Sie SUI auf WEEX handeln.
Aptos veröffentlicht Mainnet-Node v1.49.1 für Validatoren

Fast 20 M $ XRP aus 6.678 Wallets in sechs Angriffswellen abgezogen

Binance erneut wegen des Iran-bezogenen Handels unter Beobachtung

Zoomex baut seine Strategie für Real-World Assets weiter aus
Bitwise verfolgt XRP-ETF-Dossier, aber grünes Licht bleibt aus
Ethereum: Vitalik Buterin kündigt den geplanten Fork für 2027 an
Blockchain: IBM verbindet seine digitale Vermögensplattform mit dem Swift-Register
Circle stellt Personal ein, um das Stablecoin-Ökosystem in Südkorea auszubauen
Vitalik über den „Kryptographischen Weltcomputer“: Die evolutionäre Paradigmenwechsel vom Bitcoin-Whitepaper zu Ethereum
El Salvador Wohnsitz: Die Neue Grenze der Finanzfreiheit


