
Trading de futuros cripto: apalancamiento, financiación y perps de Apple

 Califícanos en Google


El trading de futuros cripto te permite abrir una posición apalancada sobre el precio de un activo sin poseerlo — en largo o en corto, usando el margen como garantía en lugar del precio total de compra. Esa definición no ha cambiado en una década. Lo que cambió en 2026 es el mercado en el que operas y la lista de activos disponibles. Bitcoin cotizaba cerca de $78,800 el 8 de septiembre, aproximadamente un 28% por debajo de su nivel de un año antes, y una sola ventana de 24 horas el 2 de septiembre liquidó $367.73 millones en posiciones apalancadas. Mientras tanto, los mismos mecanismos de los contratos perpetuos que ponen precio a BTC ahora también ponen precio a Apple, Nvidia y el oro en USDT.
Esta guía explica qué es un contrato perpetuo, cómo interactúan el apalancamiento y el margen, cuánto cuesta realmente la financiación, cómo se calcula un precio de liquidación usando cifras reales de septiembre de 2026, cómo calcular el PnL neto después de comisiones, qué tipos de órdenes importan y cómo funcionan los perpetuos de acciones tokenizadas. Lee dos veces las secciones sobre liquidación y financiación: esas dos mecánicas explican gran parte de la diferencia entre los traders que sobreviven y los que no.
¿Qué es el trading de futuros cripto y por qué triunfaron los perpetuos?
Un contrato de futuros es un acuerdo para liquidar la diferencia entre un precio de entrada y uno de salida. Depositas margen, el exchange te da exposición a una posición nocional mayor y las ganancias o pérdidas se calculan sobre ese nocional completo, no sobre el margen depositado. Los futuros tradicionales vencen en una fecha fija. Los futuros perpetuos, inventados en el sector cripto y ahora el instrumento dominante, nunca vencen.
Esta es la decisión de diseño que conviene entender, porque todo lo incómodo de los perpetuos se deriva de ella. Un contrato con vencimiento converge al precio spot al vencimiento por construcción. Un perpetuo no tiene vencimiento al que converger, así que necesita otro vínculo: la tasa de financiación, que explicamos más abajo.
La consecuencia práctica es que los perpetuos eliminaron las renovaciones, eliminaron las decisiones sobre fechas de vencimiento y convirtieron los derivados en algo que un trader de spot puede usar con un ajuste adicional. El interés abierto de los futuros cripto se situó aproximadamente entre $48–51 mil millones a mediados de agosto de 2026, y los futuros de Bitcoin rondaban por sí solos los $24 mil millones. Prácticamente todo ese volumen corresponde a perpetuos, no a contratos con fecha.
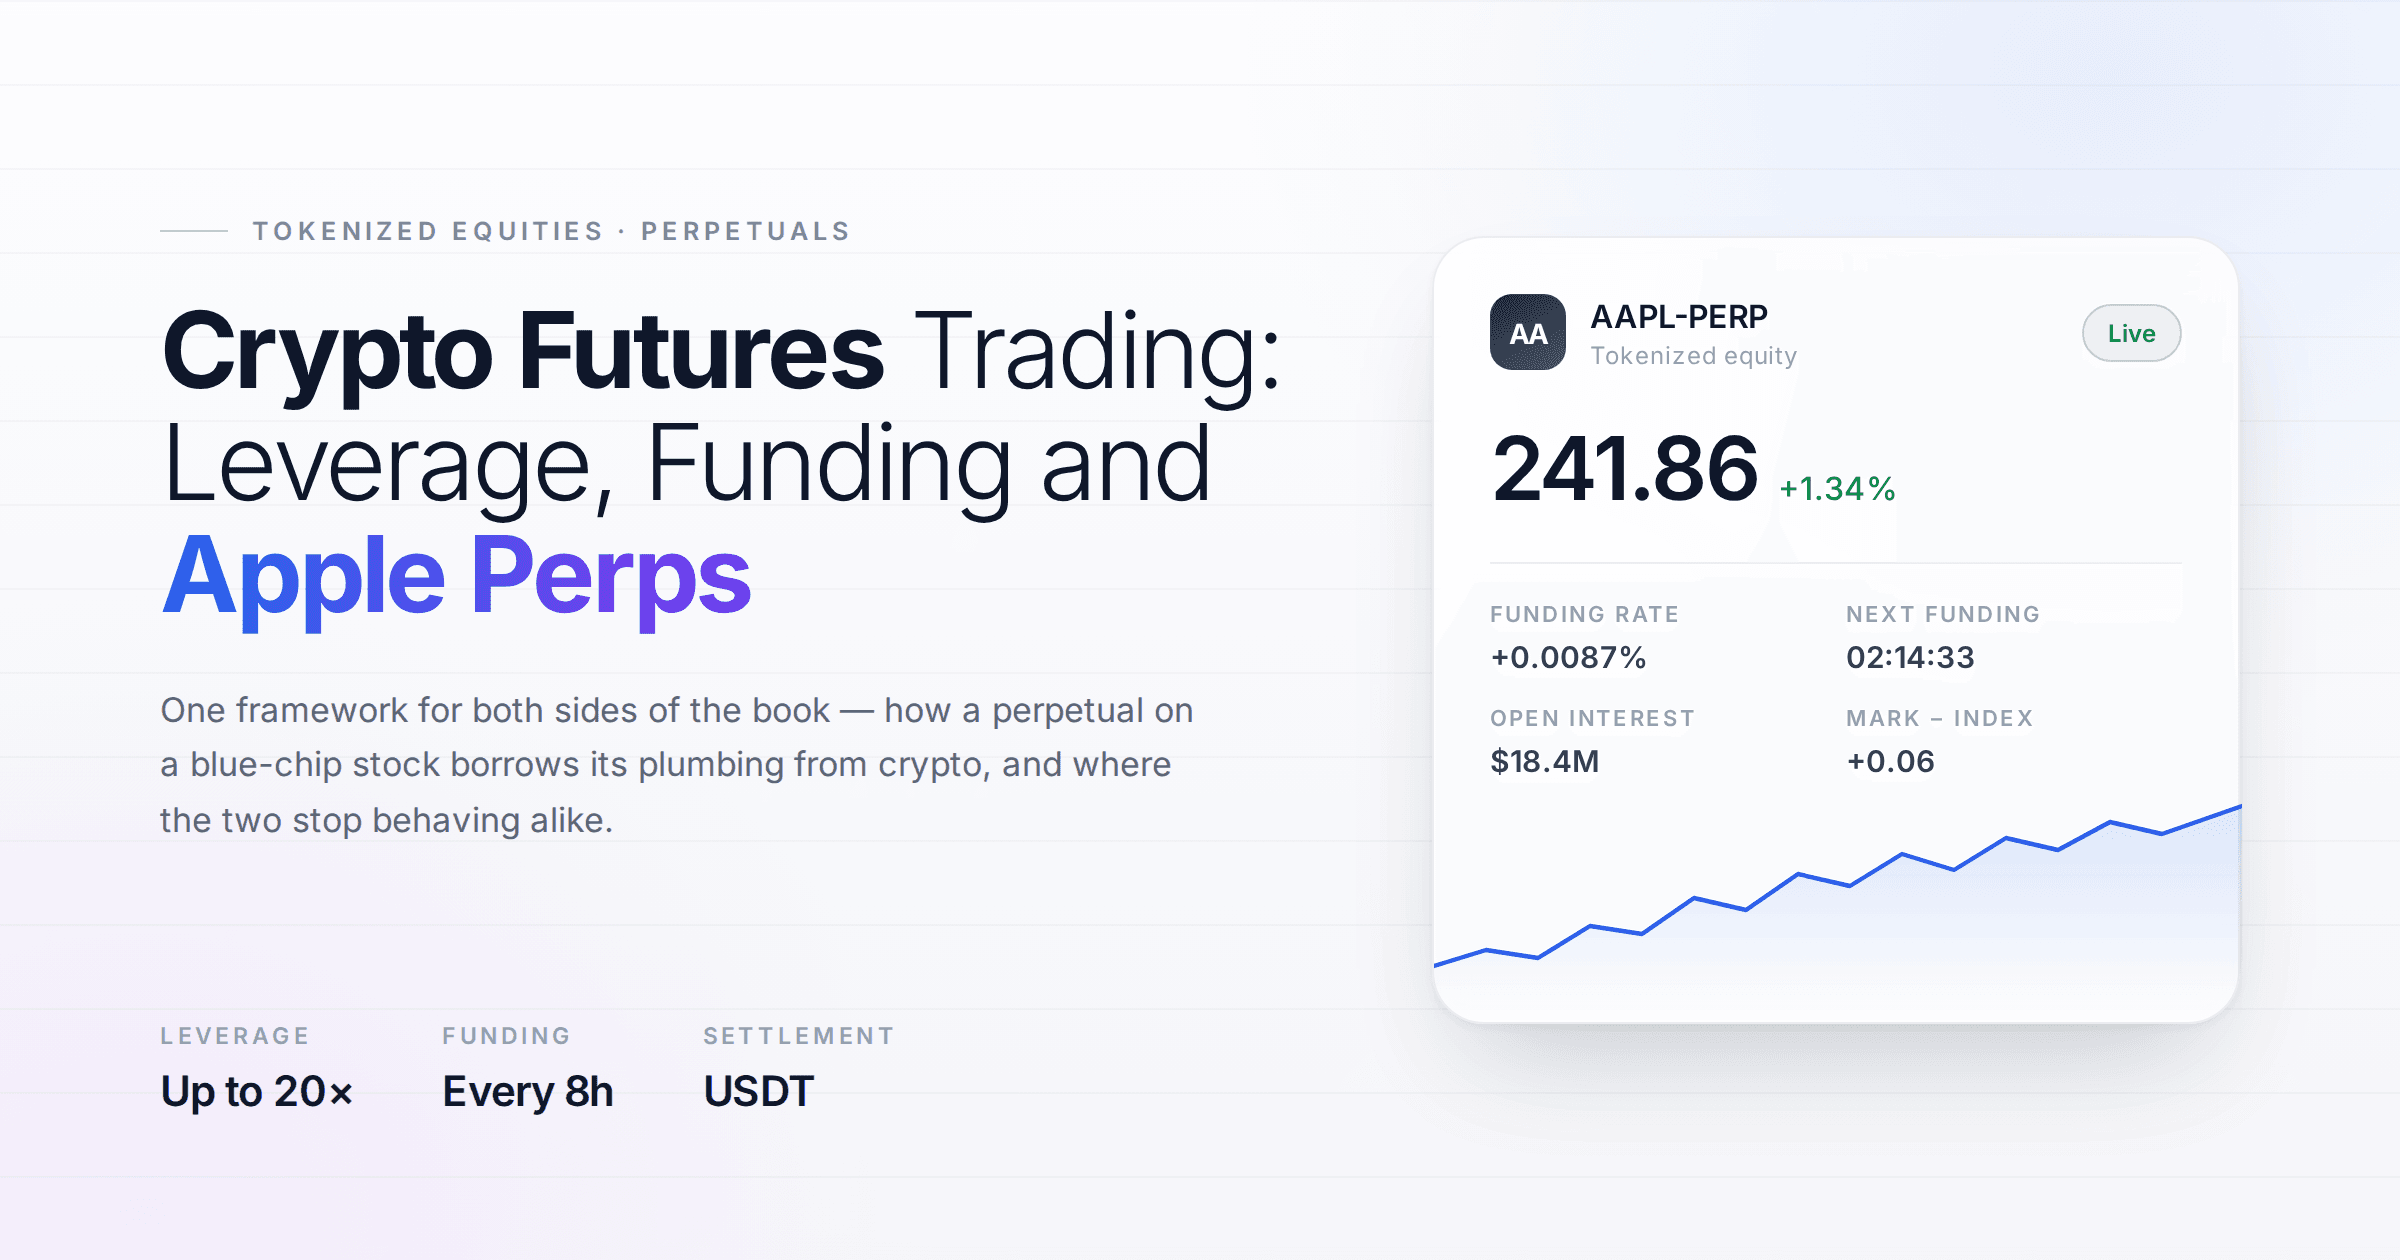
Dos cosas que un perpetuo no es. No es propiedad: nunca tienes la moneda, así que no hay wallet, staking ni gobernanza. Tampoco es un préstamo respaldado por tus activos como ocurre con el margen spot; en modo aislado, tu riesgo está limitado por el margen, una protección importante que el préstamo con margen spot no ofrece.
Apalancamiento y margen: el ajuste que decide cuánto tiempo sobrevives
El apalancamiento es un multiplicador de la exposición nocional. El margen es la garantía que la respalda. Con 10×, $1,000 de margen controlan una exposición de $10,000. El número importante no es el multiplicador en sí, sino lo que implica: con 10×, un movimiento adverso del 10% elimina tu margen. Con 50×, lo hace un movimiento del 2%. Con 100×, del 1%.
Bitcoin se movió un 4.3% en unas pocas horas el 2 de septiembre de 2026. Cualquiera que llevara más o menos de 20× en largo desapareció en esa ventana, independientemente de que su tesis fuera correcta.
Hay dos modos de margen, y la elección importa más que la cifra de apalancamiento:
- Margen aislado separa una cantidad fija de garantía para una sola posición. Si se liquida, pierdes exactamente esa cantidad y nada más. Es la opción predeterminada adecuada para quien nunca ha operado con apalancamiento.
- Margen cruzado utiliza todo tu saldo de futuros como respaldo. Las posiciones sobreviven a caídas más profundas porque todo el saldo las absorbe, pero una sola posición mala puede arrastrar toda la cuenta.
La regla práctica es elegir primero el tamaño de la posición a partir del capital de tu cuenta y calcular después el apalancamiento. Arriesgar un 1–2% del capital por operación con un stop definido es la disciplina habitual. Si las cuentas dan 3× en lugar de los 50× que ofrece la interfaz, opera con 3×. El apalancamiento máximo que anuncia una plataforma es una cifra de marketing, no una recomendación.
Hay una mecánica que conviene interiorizar: tu precio de liquidación no es fijo. Añadir margen a una posición abierta lo aleja del mercado — añadir margen reduce el precio de liquidación de un largo y lo aumenta en un corto. Es una herramienta defensiva real durante una sesión volátil, pero también es la forma en que algunos traders se convencen de seguir alimentando una posición perdedora. Úsala para gestionar una tesis que sigue intacta, no para retrasar el reconocimiento de que ya no lo está.
Largos, cortos y la parte que los principiantes entienden al revés
Una posición larga gana cuando sube el precio; una corta gana cuando baja. La simetría mecánica es real: un corto en un perpetuo no es una operación de pedir prestado y vender, sino simplemente el lado opuesto del mismo contrato, abierto con los mismos dos clics.
El error de los principiantes está en la posición de la mayoría. Vender en corto parece contrarian y, por tanto, seguro, pero el 2 de septiembre de 2026 la división fue de $300.42 millones en liquidaciones de largos frente a $67.31 millones en cortos: un 82% correspondió a largos. En una tendencia bajista, los largos son el lado más concentrado y castigado. En un short squeeze se invierte violentamente, y los cortos pagan por la misma razón.
La señal está en la financiación, que es pública. Cuando la financiación es persistentemente positiva, los largos están concentrados y pagan por mantener sus posiciones. Cuando es muy negativa, ocurre lo mismo con los cortos. La financiación positiva en BTC, ETH y SOL era exactamente el aspecto del mercado antes de aquella cascada de septiembre. La concentración no es por sí sola una señal de timing, pero indica qué lado es más frágil.
Precio de --
Tasas de financiación: el alquiler que pagas por mantener un perpetuo
Como un perpetuo nunca vence, necesita un mecanismo para mantener su precio cerca del spot. Ese mecanismo es un pago periódico entre ambos lados, liquidado según un calendario fijo: cada ocho horas como máximo en la mayoría de las plataformas. La página de cada contrato muestra la tasa actual y una cuenta atrás en directo hasta la siguiente liquidación.
La dirección es sencilla:
- Financiación positiva: el perpetuo cotiza por encima del spot, así que los largos pagan a los cortos. Es el estado normal en un mercado alcista.
- Financiación negativa: el perpetuo cotiza por debajo del spot, así que los cortos pagan a los largos. Es habitual durante capitulaciones y coberturas intensas.
El exchange no se queda con una parte; el pago se mueve entre los traders.
La cifra parece insignificante, pero no lo es. Una tasa del 0.01% por ventana de ocho horas equivale al 0.03% diario y aproximadamente al 11% anualizado, aplicado a tu posición nocional y no a tu margen. Con un apalancamiento de 20×, ese 11% sobre el nocional supera el 200% anual medido frente a la garantía que realmente depositaste. Una posición cuyo precio no se mueve puede agotarse solo por la financiación.
Hay dos consecuencias prácticas. Primero, los perpetuos son un instrumento deficiente para expresar una visión de varios meses: si tu horizonte son trimestres, el spot suele ser más barato. Segundo, la financiación se puede operar por sí misma: mantener spot mientras vendes en corto el perpetuo para cobrar financiación es una de las pocas estrategias estructuralmente repetibles de este mercado, y también es la forma en que el apalancamiento se acumula silenciosamente en el sistema.
Cómo ocurre realmente una liquidación: un ejemplo de septiembre de 2026
La liquidación es el cierre forzoso de tu posición por parte del exchange cuando el margen restante ya no puede cubrir la pérdida más el requisito de mantenimiento. Es automática y no se puede negociar.
Tomemos el movimiento real del 2 de septiembre de 2026. Bitcoin no pudo superar de nuevo los $80,000 y cayó hasta $76,548, una bajada de aproximadamente el 4.3%.
Abre un largo de 0.125 BTC a $80,000: un nocional de $10,000.
- Con 10× aislado, depositaste $1,000 de margen. El movimiento cuesta 0.125 × $3,452 = $431.50. Sobrevives con unos $568, caes un 43% sobre el margen y puedes decidir qué hacer después.
- Con 25× aislado, depositaste $400. Con un requisito de mantenimiento cercano al 0.5% del nocional, la posición se cierra por la fuerza cuando la pérdida alcanza aproximadamente $350: una caída de unos $2,800, lo que sitúa el precio de liquidación cerca de $77,200. Te cerraron antes de que Bitcoin llegara al mínimo y perdiste los $400 completos.
Misma visión, mismo activo, mismo día. El ajuste de apalancamiento decidió por sí solo si el resultado era una caída manejable o una pérdida total.
Si lo aplicas a todo el mercado aparece la cascada: 90,090 traders liquidados en 24 horas, con un largo de ETHUSDT de $11.99 millones como la mayor liquidación individual. Los cierres forzosos son ventas de mercado, que empujan el precio a la baja y activan el siguiente nivel de liquidaciones. No es manipulación ni un fallo de la plataforma: es el sistema funcionando según su diseño, a una velocidad que no deja margen para reaccionar. Ethereum perdió aproximadamente un 3% hasta $2,368 en la misma ventana y Solana rompió los $100 para cotizar a $98.
Lo que observan los traders experimentados es su propio precio de liquidación en relación con los niveles técnicos evidentes. Si una cifra redonda como $80,000 se encuentra entre tu entrada y tu precio de liquidación, no estás operando una tesis: estás apostando a que se mantenga un nivel que todo el mercado está observando.
Cómo se calcula el PnL de futuros y qué lo reduce silenciosamente
El PnL bruto es sencillo: (precio de salida − precio de entrada) × tamaño de la posición para un largo, y al revés para un corto. La parte que la mayoría de las guías omite es el cálculo neto.
Tomemos la misma posición de 0.125 BTC, abierta a $80,000 y cerrada a $82,000 después de 24 horas:
- PnL bruto: 0.125 × $2,000 = +$250
- Comisiones de entrada y salida: WEEX cobra 0.02% como maker y 0.08% como taker en futuros. Tomar liquidez en ambos sentidos sobre un nocional de $10,000 cuesta $8 al entrar y $8 al salir = −$16
- Financiación: tres liquidaciones al 0.01% sobre un nocional de $10,000 = −$3
- Neto: +$231
Sobre $1,000 de margen, eso supone una rentabilidad del 23.1%, frente al 2.5% por el mismo movimiento mantenido en spot. Ese es el argumento a favor del apalancamiento, expresado con honestidad.
Observa ahora qué mostró el cálculo neto. Las comisiones y la financiación restaron $19 a una ganancia de $250: el 7.6% del bruto. Hacer scalping con órdenes taker dentro de esta estructura de costes es la forma en que las cuentas mueren lentamente en vez de rápidamente. Colocar órdenes maker al 0.02% reduce un 75% el coste de ida y vuelta, y WEEX aplica una reducción adicional de hasta el 70% en niveles VIP superiores basados en WXT. Dos ajustes — el tipo de orden y el nivel de comisiones — cambian las matemáticas más que la mayoría de las señales de entrada.
Lee el PnL no realizado con el mismo escepticismo. Se calcula frente al precio de marca del contrato, no frente a la última operación, y no es tuyo hasta que se cierra la posición.
Tipos de órdenes, stop-loss y take-profit: decide antes de entrar
El panel de órdenes es donde la disciplina se impone o se abandona, y es la parte que todas las guías de la competencia pasan por alto.
- Orden de mercado: se ejecuta de inmediato al precio que ofrezca el libro. Paga la comisión taker y sufre deslizamiento. Es apropiada para salir de una posición que ha ido mal, pero rara vez para entrar.
- Orden limitada: solo se ejecuta a tu precio o a uno mejor. Paga la comisión maker si permanece en el libro. Debería ser tu entrada predeterminada.
- Post-only: se cancela en lugar de ejecutarse si fuera a consumir liquidez, garantizando el precio maker. Es el ajuste correcto para quien opera una estrategia en la que las comisiones representan una parte real de la ventaja.
- Orden stop-loss (de activación): se activa cuando el precio de marca alcanza el nivel que estableces y cierra la posición. Es el control más importante del panel.
- Orden take-profit: la imagen inversa; cierra la posición en una subida al nivel predeterminado.
Configura ambas antes de entrar, no después de que la posición se mueva. Esto importa mecánicamente, no solo psicológicamente: cuando una posición ya acumula una pérdida profunda, el único stop que te ves capaz de colocar queda por debajo de tu precio de liquidación, lo que significa que no sirve de nada. En WEEX puedes añadir el take-profit y el stop-loss al crear la orden, y la guía completa de futuros explica en secuencia el modo de margen, el apalancamiento y la colocación de órdenes.
Hay una advertencia que muchos aprenden pagando caro: un stop-loss es una activación, no una garantía de precio. En una cascada como la del 2 de septiembre, los stops se activan en un libro poco profundo y pueden ejecutarse muy por debajo del nivel establecido. El tamaño de la posición es lo que realmente limita la pérdida. El stop solo decide cuándo la descubres.
Qué activos principales merecen realmente operarse como perpetuos
No todos los contratos cotizados merecen tu capital. La liquidez es el filtro, y no se distribuye por igual.
Los perpetuos de BTC y ETH tienen los libros más profundos, los spreads más estrechos y la financiación más fiable. Los futuros de Bitcoin representaban por sí solos aproximadamente $24 mil millones de los $48–51 mil millones de interés abierto de todo el mercado a mediados de agosto de 2026. El deslizamiento de una orden minorista es insignificante y es probable que un stop se ejecute cerca de donde lo colocaste.
Los perpetuos de SOL y de las altcoins grandes tienen suficiente liquidez para operar, pero se comportan de otra manera bajo estrés. El interés abierto de los futuros de Solana había subido un 5% hasta casi 68 millones de SOL justo antes de la caída de septiembre — el nivel más alto desde el 9 de julio — y SOL rompió después los $100 hasta $98, un movimiento porcentual más brusco que el de BTC. El interés abierto concentrado en un libro más fino es lo que produce esos movimientos amplificados.
Los perpetuos de cola larga son el lugar donde ocurren la mayoría de los daños evitables. Los libros poco profundos hacen que una orden de mercado de $2,000 pueda mover el precio en tu contra, la financiación oscila violentamente y un stop-loss puede ejecutarse varios puntos porcentuales más allá de su activación. Si operas un perpetuo de pequeña capitalización, el apalancamiento que puedes mantener con seguridad es una fracción del que podrías mantener en BTC: el libro, no el multiplicador, es la verdadera restricción.
Futuros de acciones de Apple en USDT: los perpetuos ya no son solo cripto
Esta es la parte del mercado de 2026 que la mayoría de las guías de futuros cripto todavía no ha incorporado. Los contratos perpetuos son un diseño de liquidación, no un instrumento exclusivo de las criptomonedas, y ese diseño ya se ha extendido a acciones y materias primas. Kraken lanzó en febrero de 2026 futuros perpetuos regulados de acciones tokenizadas mediante xStocks, BTCC siguió con futuros de acciones y materias primas tokenizadas, y WEEX ofrece una gama de contratos TradFi que cubre acciones, oro, plata, petróleo y divisas.
En concreto, en WEEX TradFi a fecha de 10 de septiembre de 2026:
- Los contratos incluyen AAPL-USDT, MSFT-USDT y NVDA-USDT, además de productos de oro, plata, crudo e índices
- Los contratos de acciones tokenizadas muestran un apalancamiento de hasta 100×; XAUT y XAG, de hasta 400×
- El margen es únicamente USDT: no hay depósito en fiat, cuenta de corretaje ni liquidación en acciones
- WEEX anuncia comisiones cero en los contratos de acciones, oro y petróleo
- La operativa funciona 24/7, incluso cuando Nasdaq está cerrado
El punto de las 24/7 es realmente interesante y también encierra una trampa. Apple cerró a $315.34 el 9 de septiembre de 2026, con una bajada diaria del 0.28% y una capitalización de mercado de $4.60 billones. Un perpetuo sobre AAPL mantiene la cotización durante la noche, el fin de semana y los festivos de los mercados estadounidenses; eso permite expresar inmediatamente un resultado empresarial o un titular que aparezca fuera de la sesión de contado, en vez de esperar a la siguiente apertura. También significa que operas un subyacente cuyo mercado principal está cerrado, en un libro que la propia WEEX señala que es más fino durante los cierres de fin de semana y festivos. Los gaps de fin de semana en un perpetuo de acciones son un riesgo real, y un apalancamiento de 100× contra un subyacente cerrado es una forma rápida de comprobarlo.
Hay una segunda distinción que conviene expresar con precisión, porque el marketing tiende a difuminarla. No estás comprando Apple. No hay acciones, dividendos ni derecho de voto: es un contrato liquidado en USDT que sigue el precio de Apple, con el exchange como contraparte. La guía de WEEX para operar AAPL como perpetuo explica la mecánica. Trátalo como un derivado sobre una acción, valorado en una stablecoin, y el perfil de riesgo seguirá siendo honesto.
Estrategias de futuros cripto que sobreviven a una cascada de liquidaciones
En futuros, la estrategia consiste sobre todo en diseñar el riesgo. Las señales de entrada que tanto discuten los traders importan mucho menos que las cuatro decisiones siguientes.
- Calcula el tamaño a partir del capital, no de la convicción. Decide la pérdida en dólares que aceptas antes de elegir el apalancamiento. Arriesga un 1–2% del capital de la cuenta por operación, coloca el stop donde se invalide tu tesis y deja que esas dos cifras determinen el tamaño de la posición. El apalancamiento es el resultado, nunca el punto de partida.
- Usa por defecto el margen aislado. El margen cruzado es una optimización para traders que gestionan varias posiciones cubiertas y entienden exactamente qué parte de su garantía se comparte. En una cartera direccional, el margen aislado limita a una sola posición el daño de equivocarse.
- Lee la financiación antes que los gráficos. Una financiación persistentemente positiva indica que los largos están concentrados y pagan alquiler. Esa es la condición en la que un movimiento del 4% liquida $300 millones en largos, como ocurrió el 2 de septiembre. No te dice cuándo sucederá; te dice qué lado se rompe.
- Opera los libros profundos cuando la volatilidad sea alta. Los perpetuos de BTC y ETH son donde los stops se ejecutan cerca de sus activaciones. En los contratos de cola larga no.
Vale la pena mencionar dos enfoques estructurales. La cobertura — mantener spot y vender en corto el perpetuo — convierte una posición direccional en una posición de basis y es el uso más defendible de los futuros para quien ya posee cripto. La captura de financiación es la misma operación ejecutada por el carry y no por la protección: es rentable mientras la financiación sea positiva y queda expuesta en cuanto cambia de signo.
Lo que la mayoría de los traders minoristas necesita en realidad es más concreto que cualquiera de los dos enfoques: menos posiciones, menor apalancamiento, un stop configurado antes de entrar y margen suficiente para que un movimiento del 4% sea una molestia y no el final. Los traders que seguían en pie después de septiembre de 2026 no eran los que tenían mejores previsiones. Eran los que usaban 5× en lugar de 25×.
Preguntas frecuentes
1. ¿Qué es el trading de futuros cripto en términos sencillos?
Es operar el movimiento del precio de un activo usando una garantía en lugar de comprarlo. Depositas margen, el exchange te da exposición a una posición mayor y liquidas la diferencia entre la entrada y la salida. Puedes ganar con la caída de los precios igual que con las subidas y nunca tienes la moneda subyacente.
2. ¿Cuánto apalancamiento debería usar un principiante?
Lo suficiente para que un movimiento diario normal sea soportable. Bitcoin cayó un 4.3% en horas el 2 de septiembre de 2026; con 25× eso es una liquidación, mientras que con 5× es una caída de la posición. Empieza con 2×–5× en un par principal, calcula el tamaño desde el capital de la cuenta y no desde el selector de apalancamiento, y considera el máximo de una plataforma como una cifra de marketing.
3. ¿Qué ocurre cuando te liquidan?
El exchange cierra tu posición por la fuerza al precio de mercado cuando el margen restante ya no cubre la pérdida más el requisito de mantenimiento. Con margen aislado pierdes la garantía asignada a esa posición. Con margen cruzado, la pérdida puede alcanzar todo tu saldo de futuros. La liquidación es automática y no se puede recurrir.
4. ¿Se paga financiación todos los días?
La pagas o la recibes en cada liquidación — cada ocho horas como máximo en la mayoría de las plataformas —, pero solo si mantienes una posición en ese momento. La financiación positiva significa que los largos pagan a los cortos; la negativa, lo contrario. Al 0.01% por liquidación, el coste es de aproximadamente un 11% anualizado sobre el nocional, que con un apalancamiento de 20× supera el 200% anual medido sobre tu margen.
5. ¿De verdad se pueden operar acciones de Apple como un contrato de futuros perpetuo?
Sí, pero operas un derivado, no la acción. WEEX ofrece AAPL-USDT junto con MSFT-USDT y NVDA-USDT, con margen exclusivo en USDT y horario 24/7, y Kraken y BTCC lanzaron productos de acciones tokenizadas comparables en 2026. No hay acción, dividendo ni derecho de voto, y la liquidez del fin de semana es menor porque el mercado subyacente está cerrado.
6. ¿Es rentable el trading de futuros cripto?
Puede serlo, y el cálculo neto importa. Un movimiento del 2.5% en una posición de 10× produjo una rentabilidad del 23.1% sobre el margen en el ejemplo anterior, después de $16 en comisiones taker y $3 de financiación sobre un nocional de $10,000. El mismo apalancamiento convierte un movimiento adverso del 2.5% en una pérdida del 25%, y las comisiones y la financiación se aplican tanto si ganas como si pierdes.
7. ¿Cuál es la diferencia entre el margen aislado y el cruzado?
El margen aislado asigna una cantidad fija de garantía a una posición y limita la pérdida a esa cantidad. El margen cruzado respalda las posiciones con todo tu saldo de futuros, por lo que soporta caídas más profundas, pero una sola operación mala puede vaciar la cuenta. El margen aislado es la opción más segura por defecto para operar direccionalmente.
Advertencia de riesgo
El trading de futuros cripto conlleva un alto riesgo de pérdida rápida y total de los fondos que comprometas. El apalancamiento amplifica las pérdidas sobre la posición nocional completa, no sobre tu margen, y la liquidación es automática: el 2 de septiembre de 2026 un movimiento del 4.3% de Bitcoin cerró $367.73 millones de posiciones de 90,090 traders en 24 horas. Bitcoin cotizaba alrededor de $78,800 el 8 de septiembre de 2026, aproximadamente un 28% por debajo de su nivel de un año antes; los activos digitales pueden perder la mayor parte de su valor y permanecer ahí.
Riesgos específicos del alcance de este artículo: riesgo de apalancamiento, cuando pequeños movimientos adversos eliminan por completo el margen; riesgo de liquidez, cuando las órdenes stop-loss se ejecutan muy por debajo de su precio de activación durante las cascadas y los contratos de cola larga se mueven contra tu propia orden; coste de financiación, que erosiona una posición cuyo precio permanece plano; riesgo de contraparte, ya que los contratos perpetuos se liquidan contra el exchange y no contra una cámara de compensación; y, en los perpetuos de acciones tokenizadas, riesgo de gaps durante el fin de semana y ausencia de cualquier derecho de accionista, dividendo o reclamación sobre el capital subyacente. El tratamiento regulatorio de los derivados cripto apalancados y de los productos de acciones tokenizadas varía según la jurisdicción y puede cambiar. Nunca operes con fondos que no puedas permitirte perder por completo y nunca calcules el tamaño de una posición suponiendo que un stop-loss se ejecutará donde lo has colocado.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
USDe: La nueva stablecoin que llega a TRON
¿Por qué sube Zcash? Claves del rally de ZEC
Funding rate de Bitcoin antes de la Fed: cuánto pagan los largos por mantener BTC
Trading de futuros de criptomonedas explicado: apalancamiento, financiación y liquidación
Futuros de acciones AVAV: cómo operar con AeroVironment usando apalancamiento
MiCA: ¿Cómo afecta a los traders cripto?
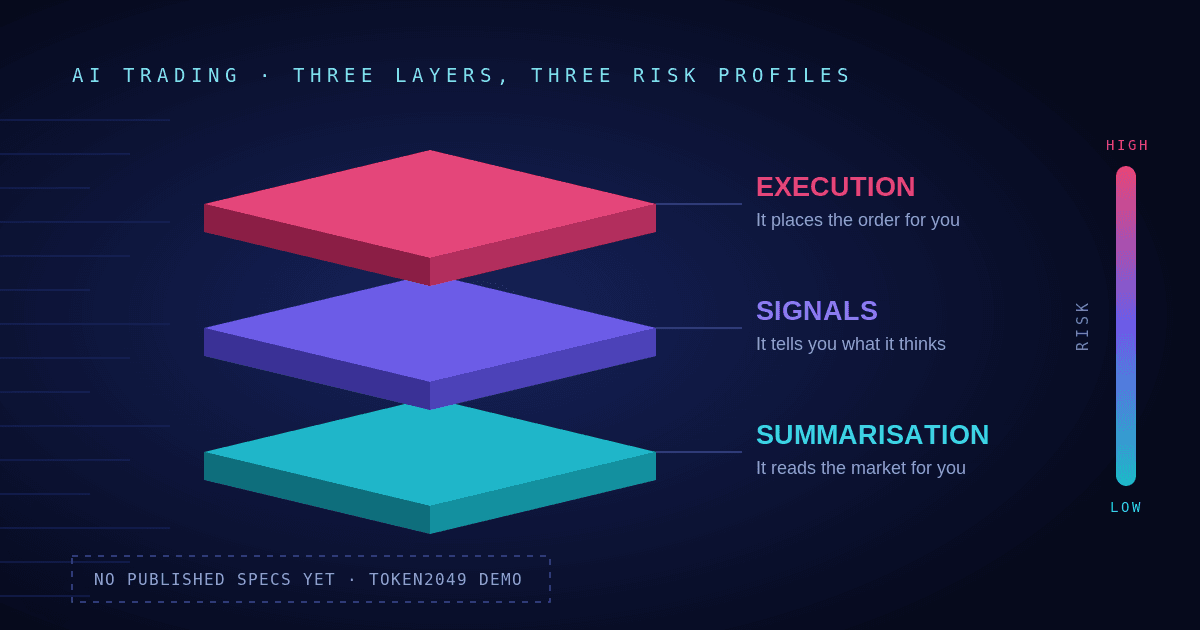
Explicación de las herramientas de trading con IA de WEEX antes de TOKEN2049 Singapore
¿Se está convirtiendo EE. UU. en la capital cripto? Explicamos las audaces predicciones de Brad Garlinghouse
La afirmación de Trump sobre «cientos de miles de millones» en acciones: visión del trader
¿Está abierto hoy el mercado bursátil de EE. UU.? Horarios y festivos de 2026

Acciones de Robinhood de Cathie Wood: lo que realmente muestran sus operaciones de 2026
Principales eventos cripto de 2026: guía de TOKEN2049 Singapur
El precio de ZEC se acerca al máximo de una década: cómo se combinaron el lanzamiento de un ETF y un short squeeze
Predicción del precio de ZEC: qué debe ocurrir para que Zcash se mantenga por encima de 1.100 $
Advertencia de la Reserva Federal sobre las valoraciones bursátiles: el verdadero riesgo de las criptomonedas
La Ley CLARITY entra en una ventana crítica: qué significa realmente la votación del Senado del 15 de septiembre
El token XST cae un 50% en un día: qué revela sobre la volatilidad de los memecoins en general

¿Qué es la cartera Tangem? Guía completa para principiantes
Guía de seguridad de la frase semilla y la clave privada de MetaMask

Cómo instalar y configurar MetaMask (guía actualizada de 2026)
Acciones cripto de ARK Invest frente a ARKB: cómo obtiene Cathie Wood exposición a las criptomonedas
¿Qué ETF de ARK tienen acciones de Coinbase? Exposición a COIN en ARKK, ARKW y ARKF
¿Cuántas acciones de Coinbase posee Cathie Wood? Explicación de la posición de ARK en COIN
¿Por qué ARK Invest de Cathie Wood está comprando Coinbase, Circle, BitMine y Bullish?
Explicada la apuesta de 50 millones de dólares de Cathie Wood por acciones cripto: ¿qué compró ARK Invest?
«Hemos vuelto»: por qué el regreso de Strategy a las compras de Bitcoin mueve más que las acciones de MSTR
Cómo detectar un token con baja liquidez
¿Qué hacer después de comprar USDT en Pakistán: spot, futuros o mantenerlo?
¿Qué seguridad ofrecen realmente los exchanges de criptomonedas que usan los traders pakistaníes? Comparativa de seguridad
¿Qué exchange de criptomonedas ofrece la mayor variedad de activos para traders pakistaníes?
USDe: La nueva stablecoin que llega a TRON
¿Por qué sube Zcash? Claves del rally de ZEC
Funding rate de Bitcoin antes de la Fed: cuánto pagan los largos por mantener BTC
Trading de futuros de criptomonedas explicado: apalancamiento, financiación y liquidación
Futuros de acciones AVAV: cómo operar con AeroVironment usando apalancamiento
MiCA: ¿Cómo afecta a los traders cripto?
Contenido
Monedas populares
Artículos recientes


