
¿Qué es un evento de desapalancamiento del mercado de criptomonedas? Liquidaciones vs. ADL

 Califícanos en Google
¿Qué es un evento de desapalancamiento del mercado de criptomonedas? Liquidaciones vs. ADL
Un evento de desapalancamiento del mercado de criptomonedas ocurre cuando los traders reducen su exposición apalancada, de forma voluntaria o mediante el cierre forzoso de posiciones. Puede implicar una caída del interés abierto, liquidaciones de margen y, bajo ciertas condiciones específicas de un exchange, desapalancamiento automático o ADL. Estos mecanismos están relacionados, pero son distintos: una liquidación ordinaria cierra una posición con garantías insuficientes, mientras que el ADL puede reducir la posición rentable de un trader con exposición opuesta cuando los controles de riesgo habituales de la plataforma no pueden absorberla adecuadamente.
El atajo más engañoso es tratar cualquier descenso del interés abierto denominado en dólares como prueba de que una cantidad equivalente de capital apalancado ha salido del mercado. Los cambios de precio pueden reducir esa cifra sin que se cierre ningún contrato. Un análisis útil debe separar la revalorización por precio, la reducción efectiva de posiciones y las pruebas de liquidación forzosa antes de afirmar que el apalancamiento ha quedado «eliminado».
¿Qué significa desapalancamiento en el mundo cripto?
Desapalancarse significa reducir la exposición en relación con el capital propio que la respalda. Los traders pueden hacerlo cerrando parte de una posición, añadiendo garantías o combinando ambas acciones.
En una cuenta de trading simplificada:
Un trader con una exposición de 10.000 $ respaldada por 2.000 $ de capital propio tiene un apalancamiento efectivo de 5×. Reducir la exposición a 6.000 $ y mantener intacto el capital propio reduce esa proporción a 3×.
Añadir garantías también puede reducir el apalancamiento sin cerrar contratos. Esto importa porque el interés abierto refleja las posiciones pendientes, no las garantías que las respaldan. CoinGlass define el interés abierto como los contratos que permanecen abiertos y sin liquidar, a diferencia del volumen trading.
Por tanto, dos mercados con un interés abierto idéntico pueden tener perfiles de apalancamiento muy distintos. Uno puede contener posiciones bien garantizadas, mientras que el otro depende de márgenes de seguridad escasos.
También puede ocurrir lo contrario: la exposición nominal puede caer mientras el apalancamiento efectivo aumenta, porque el capital propio de la cuenta cae más rápido.
Considera una posición valorada inicialmente en 10.000 $ frente a 2.000 $ de capital propio. Tras un movimiento adverso, supongamos que la exposición se valora en 9.000 $ y que el capital propio ha caído a 1.000 $. El apalancamiento efectivo ha aumentado de 5× a 9×.
Un valor de posición más bajo no significa necesariamente que la posición sea más segura.
¿En qué se diferencian el desapalancamiento voluntario, la liquidación y el ADL?
La diferencia depende de quién inicia la reducción, qué cuenta se ve afectada y por qué se cierra la posición.
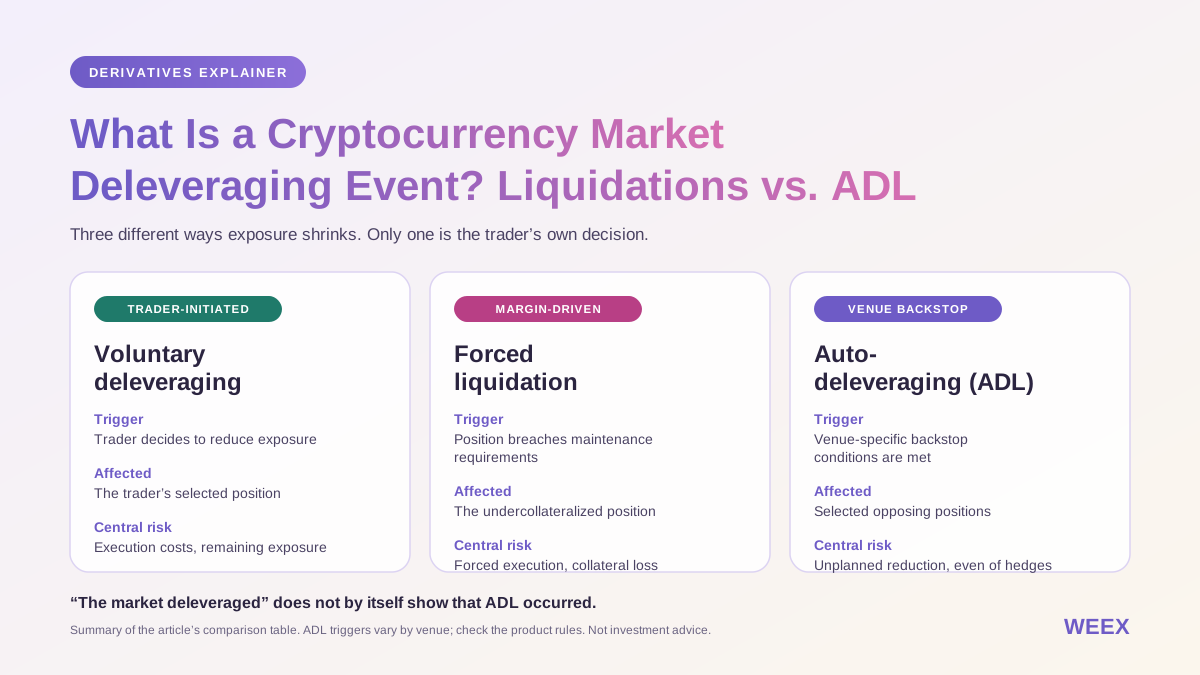
El desapalancamiento voluntario es una decisión del trader. La liquidación ordinaria responde a un margen insuficiente. El ADL es un mecanismo de control de riesgos de la plataforma que puede afectar a posiciones opuestas.
| Mecanismo | Desencadenante principal | Posición afectada | Riesgo principal |
|---|---|---|---|
| Desapalancamiento voluntario | El trader decide reducir la exposición | La posición elegida por el trader | Costes de ejecución y exposición restante |
| Liquidación forzosa | La cuenta o la posición incumple los requisitos de margen de mantenimiento | Posición con garantías insuficientes | Ejecución forzosa y pérdida de garantías |
| Desapalancamiento automático | Se cumplen las condiciones de respaldo específicas de la plataforma | Posiciones opuestas seleccionadas | Reducción imprevista, incluidas coberturas rentables |
La documentación de WEEX sobre ADL describe reducciones de posiciones de contrapartida cuando sus reservas de riesgo no pueden asumir adecuadamente la exposición liquidada. Conviene consultar las normas del producto aplicable para conocer los desencadenantes y procedimientos exactos. (Centro de ayuda de WEEX)
Una noticia que afirme que «el mercado se desapalancó» no demuestra que se produjera ADL. Para confirmar un ADL a nivel del exchange hacen falta pruebas más concretas, como un aviso de la plataforma, un registro de ejecución de ADL o reducciones documentadas de posiciones de contrapartida.
¿Cómo se inicia una cascada de liquidaciones?
Una cascada de liquidaciones es un ciclo de retroalimentación en el que el cierre forzoso de posiciones contribuye a ejercer más presión sobre el precio y desencadena liquidaciones adicionales.
En un mercado con predominio de posiciones largas, una caída inicial reduce el capital propio de las cuentas. Las posiciones que se acercan a los requisitos de mantenimiento se vuelven vulnerables. A continuación, los motores de liquidación intentan reducir o cerrar esa exposición.
Si hay poco interés de compra ejecutable, esos cierres pueden empujar los precios a la baja. Más cuentas incumplen sus umbrales de margen y se produce otra ronda de salidas forzosas.
La secuencia se invierte durante un short squeeze: el aumento de los precios perjudica a las posiciones cortas y el cierre forzoso de estas genera demanda de compra.
La variable clave es la liquidez ejecutable. Un mercado puede registrar un volumen diario considerable y, al mismo tiempo, ofrecer poca profundidad cerca del precio actual durante una perturbación repentina.
Por qué los márgenes de seguridad importan más que la etiqueta de apalancamiento
Una posición larga simplificada de 10.000 $ respaldada por 1.000 $ de margen empieza con un apalancamiento de aproximadamente 10×. Un movimiento adverso del 5% genera una pérdida de trading de aproximadamente 500 $, sin contar comisiones ni financiación.
Esa pérdida consume la mitad del margen inicial, no el 5% del mismo.
La liquidación suele producirse antes de que la cuenta agote hasta el último dólar, ya que aún se aplican los requisitos de mantenimiento y otros cargos. La documentación de WEEX sobre liquidaciones describe los umbrales de margen de mantenimiento y un proceso gradual de reducción del riesgo, no una regla universal de «perder primero el 100%». (Centro de ayuda de WEEX)
El punto exacto de liquidación depende del contrato, el nivel de la posición, el modo de margen, las garantías y otras condiciones de la cuenta. Un cálculo sencillo del apalancamiento no sustituye al cálculo de riesgo actual de la plataforma.
¿Por qué puede caer el interés abierto en dólares sin que se cierren contratos?
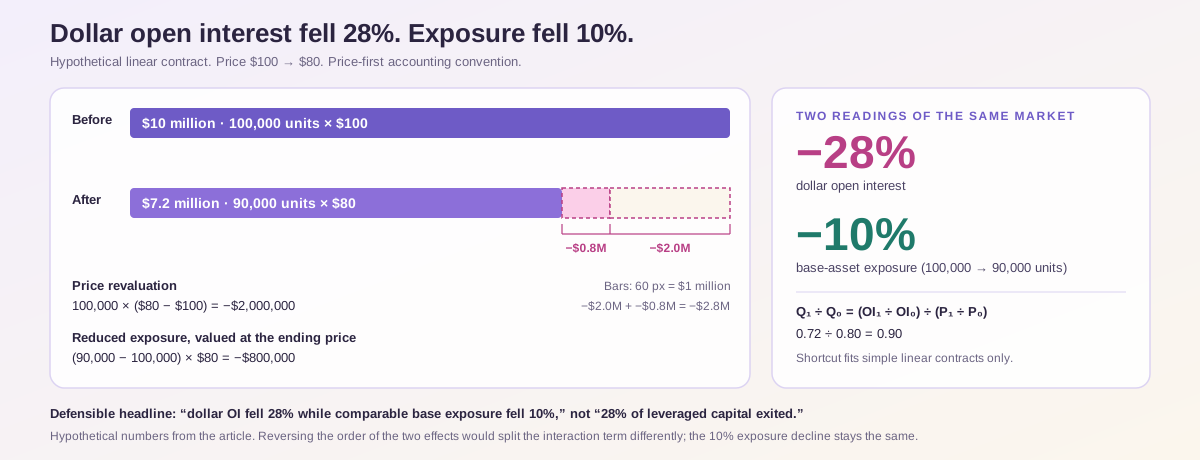
El interés abierto denominado en dólares combina la cantidad de posiciones con su valoración. En un contrato lineal simplificado con un multiplicador fijo del activo base:
Esto significa que la caída de los precios reduce mecánicamente el interés abierto en dólares, aunque la exposición al activo base no varíe.
El siguiente ejemplo hipotético separa esos efectos.
| Medición | Antes | Después |
|---|---|---|
| Precio de referencia | 100 $ | 80 $ |
| Exposición pendiente al activo base | 100,000 unidades | 90,000 unidades |
| Interés abierto en dólares | 10 M $ | 7,2 M $ |
El interés abierto en dólares cae un 28%, pero la exposición pendiente al activo base cae un 10%.
Con un cálculo que aplica primero el precio, la caída de 2,8 M $ se desglosa así:
El primer componente es la revalorización por precio. El segundo es la reducción de la exposición valorada al precio final.
Este desglose es una convención contable: invertir el orden asigna la interacción de otra manera. Sin embargo, la caída observada del 10% en la exposición al activo base no cambia.
Un ajuste práctico
Cuando la estructura del contrato lo permita, la proporción de exposición puede calcularse así:
En este caso:
Por tanto, la exposición equivale al 90% de su nivel inicial.
Este atajo no sirve para todos los productos. Los contratos inversos, los valores fijos en dólares por contrato, los multiplicadores variables y los agregados de mercados mixtos requieren sus propias especificaciones.
La conclusión defendible es «el interés abierto en dólares cayó un 28%, mientras que la exposición comparable al activo base cayó un 10%», no «el 28% del capital apalancado salió del mercado».
¿Una caída del interés abierto demuestra que hubo liquidaciones forzosas?
No. La caída del interés abierto demuestra que hay menos contratos pendientes solo después de tener en cuenta las unidades de medición y la metodología. No indica por qué desaparecieron esos contratos.
Los traders pueden cerrar posiciones voluntariamente, los contratos pueden vencer o la exposición puede trasladarse entre productos y exchanges.
El material educativo de CME distingue entre cerrar una posición de futuros con fecha de vencimiento y trasladar la exposición a un contrato posterior. Por tanto, el descenso del contrato que vence puede coincidir con la continuidad de la exposición en otro lugar.
Los contratos perpetuos normalmente no tienen ese mecanismo de vencimiento programado, pero los agregados pueden combinar perpetuos con futuros con fecha de vencimiento. Comprueba qué incluye el gráfico.
Los totales de liquidaciones no son lo mismo que los cambios del interés abierto
Una cifra de liquidaciones suele indicar el valor nominal de las posiciones cerradas por la fuerza durante un intervalo. Un cambio en el interés abierto compara la exposición pendiente en dos momentos concretos.
Pueden abrirse posiciones nuevas durante el mismo intervalo en que se liquidan posiciones antiguas. Los cierres voluntarios pueden producirse a la vez que los forzosos. La valoración en dólares puede cambiar durante todo el periodo.
Por ello, las liquidaciones declaradas y el descenso neto del interés abierto no tienen por qué coincidir.
Ninguna de estas cifras equivale automáticamente a las garantías perdidas, los ingresos del exchange o el dinero retirado del sector.
La calidad de los datos añade otra limitación. Un estudio de Giagkiozis y Said, que examinó los datos de exchanges durante dos periodos de 2023, identificó incoherencias en el interés abierto declarado y en los mensajes de liquidación. Ese hallazgo histórico justifica una validación cuidadosa; no demuestra que todos los datos actuales sean inexactos.
¿Cuándo se convierte el desapalancamiento del mercado en desapalancamiento automático?
El ADL cobra relevancia cuando la gestión habitual de las liquidaciones y los acuerdos de reserva aplicables no pueden absorber adecuadamente la exposición en dificultades conforme a las normas de la plataforma.
No es simplemente una versión más rápida de una orden stop-loss.
Una orden stop-loss se ejecuta según las instrucciones del trader. La liquidación responde a un margen insuficiente. El ADL reduce posiciones opuestas seleccionadas para abordar un problema de gestión de riesgos más amplio.
Es importante señalar que el fondo de reserva no siempre tiene que llegar literalmente a cero para que sea posible el ADL. Las normas publicadas por OKX incluyen un umbral preestablecido para el fondo de seguridad y condiciones adicionales para ciertos productos premercado. Su documentación también distingue entre el tratamiento del precio de marca y el precio de quiebra.
Estas disposiciones son específicas de cada plataforma, no estándares universales.
Antes de confiar en una posición rentable de derivados durante una situación de tensión en el mercado, entiende el método de selección aplicable, el posible tratamiento de liquidación y el proceso de notificación.
¿Puede el ADL reducir una cobertura rentable?
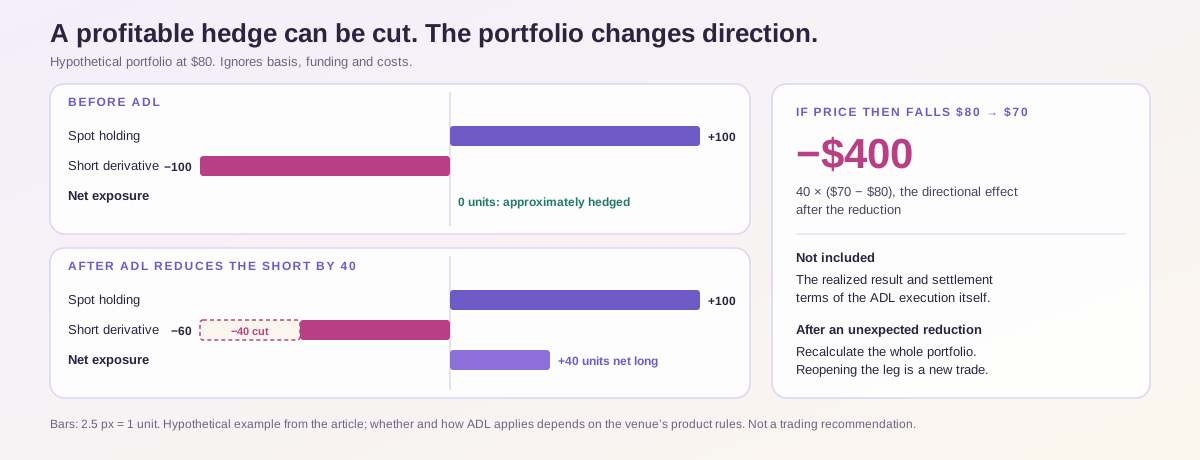
Sí. Una posición rentable en derivados puede ser seleccionada según las normas de ADL de un exchange, aunque esté protegiendo otra exposición.
La consecuencia práctica es un cambio en la dirección de la cartera restante.
Considera una cartera hipotética que mantiene 100 unidades de un activo y una posición corta en derivados lineales que cubre 100 unidades. Sin tener en cuenta la base, la financiación y los costes, las exposiciones se compensan aproximadamente.
A un precio de 80 $:
| Posición | Exposición |
|---|---|
| Tenencia spot | +100 unidades |
| Derivado corto | −100 unidades |
| Exposición neta aproximada | 0 unidades |
Supongamos que el ADL reduce en 40 unidades la posición corta. La cartera pasa a mantener +100 unidades spot y −60 unidades en derivados, lo que deja una exposición neta larga de 40 unidades.
Si después el precio cae de 80 $ a 70 $, el efecto direccional adicional es aproximadamente:
Este cálculo describe la exposición al precio después de la reducción. No incluye el resultado realizado ni las condiciones de liquidación de la propia ejecución de ADL.
La lección operativa es sencilla: después de una reducción imprevista de una posición, vuelve a calcular la cartera completa. Puede que una estrategia que antes estaba cubierta ya no lo esté.
Reabrir de inmediato la posición que falta también es una nueva operación. Los spreads, la liquidez, la financiación y las restricciones de la plataforma pueden haber cambiado considerablemente.
¿Qué muestra un evento histórico de desapalancamiento?
El episodio de 10/10/2025 ilustra por qué conviene examinar por separado los totales de liquidaciones, los cambios del interés abierto y las condiciones locales de precios.
La retrospectiva de CoinDesk Data informó de liquidaciones nominales de aproximadamente 19.000 M $ en un periodo de mayor que 24 horas y de un descenso en dólares mucho mayor del interés abierto agregado. También documentó una fragmentación de precios entre plataformas de trading. Son observaciones históricas, no cifras de 26/10/2026.
La discrepancia resulta útil desde el punto de vista analítico. Demuestra por qué restar una cifra destacada de otra no permite estimar de forma fiable las salidas voluntarias.
También muestra por qué un precio de referencia amplio puede divergir de los precios disponibles en una plataforma concreta durante un episodio de tensión. Una cartera puede afrontar un problema de liquidez local aunque el agregado global parezca menos extremo.
La lección pertinente es identificar el mercado, el intervalo temporal y el método de medición antes de sacar conclusiones sobre la magnitud de un evento de liquidaciones.
¿Cómo puedes saber si el desapalancamiento está llegando a su fin?
Ningún indicador por sí solo confirma que un evento de desapalancamiento haya terminado.
Una caída más lenta del interés abierto puede significar que disminuyen las salidas forzosas. También podría reflejar una pausa temporal antes de que vuelvan a acumularse posiciones o llegue otra oleada de ventas.
Una evaluación más útil combina varias observaciones.
| Observación | Qué ayuda a evaluar | Qué no puede demostrar por sí sola |
|---|---|---|
| El interés abierto por contrato o unidad base se estabiliza | La reducción de posiciones podría estar ralentizándose | Que las posiciones restantes tengan garantías suficientes |
| Disminuye la actividad de liquidaciones | Se reducen los cierres forzosos declarados | Que los datos estén completos |
| Se estrechan los spreads y mejora la profundidad | Se están recuperando las condiciones de ejecución | Que los precios hayan alcanzado un suelo duradero |
| La demanda spot absorbe las ventas | Los compradores están absorbiendo la oferta disponible | Que la demanda vaya a mantenerse |
| La financiación deja de ser tan extrema | Se modera la presión sobre los precios de los perpetuos | Que vaya a producirse una reversión direccional inminente |
El orden importa. Una estabilización acompañada de una mejora de las condiciones de ejecución resulta más convincente que un rebote en un libro de órdenes vacío.
La financiación también debe interpretarse en su contexto. Una tasa menos positiva puede indicar una menor demanda de exposición larga. Una tasa negativa puede coincidir con un posicionamiento bajista o con demanda de cobertura. Ninguna de las dos constituye una señal automática de compra.
Un reajuste del apalancamiento puede reducir una fuente de fragilidad, pero dejar sin resolver una demanda spot débil, problemas con las garantías o presiones económicas más amplias.
Un mercado de derivados más despejado no equivale a un suelo confirmado del mercado.
¿Cómo deberían comprobar los traders su exposición en WEEX?
El flujo de trabajo útil en WEEX empieza por las condiciones de riesgo de la posición, no por la oportunidad de añadir apalancamiento.
Usa la página de mercados de futuros de WEEX para localizar el producto correspondiente y, a continuación, consulta la información actual del contrato y la interfaz de trading. La guía de WEEX sobre futuros para principiantes presenta el panel de órdenes y los controles de posición.
Si ya tienes una posición abierta, examina conjuntamente su tamaño nominal, el margen que la respalda, el nivel estimado de liquidación y el modo de margen seleccionado. Reducir el ajuste de apalancamiento no significa necesariamente que se reduzca el número de contratos mantenidos.
Comprueba también el precio que activa las órdenes de protección. Un activador basado en el último precio y un cálculo de riesgo basado en el precio de marca pueden comportarse de manera distinta durante una dislocación rápida. Aunque se active una orden, esta aún tiene que ejecutarse.
La documentación de WEEX sobre el proceso de liquidación y la explicación de WEEX sobre ADL abordan distintas fases de la gestión de riesgos. Leer ambas ayuda a distinguir una reducción provocada por las condiciones de margen propias de una reducción de contrapartida.
El Centro de confianza de WEEX proporciona información sobre las reservas y el fondo de protección. Las tenencias del fondo o la información sobre reservas no deben interpretarse como una promesa de que una posición individual de futuros no pueda liquidarse o reducirse. La página indica que la cobertura de protección está sujeta a las condiciones aplicables, los requisitos de elegibilidad y las exclusiones.
¿Qué debe incluir un informe útil sobre desapalancamiento?
Un informe fiable debería permitir a los lectores reconstruir su afirmación central.
En primer lugar, especifica el intervalo de observación y la zona horaria. No se debe comparar un total de liquidaciones de cuatro horas con un cambio del interés abierto de 24 horas sin explicarlo.
En segundo lugar, identifica el conjunto de productos. Separa los perpetuos de los futuros con fecha de vencimiento y distingue los contratos lineales de los productos inversos cuando su medición sea distinta.
En tercer lugar, conserva unidades comparables. Cuando sea posible, muestra el interés abierto en dólares junto con la exposición por contrato o en unidades del activo base. Documenta las incorporaciones, eliminaciones o lagunas en la cobertura de los exchanges.
En cuarto lugar, separa las observaciones de las interpretaciones. «Aumentaron las liquidaciones largas declaradas» es una observación. «Ya no queda ninguna posición larga débil» es una afirmación mucho más contundente que esa estadística no puede demostrar.
Por último, explica qué podría cambiar la conclusión. Un nuevo crecimiento del interés abierto sin una mejora de la liquidez, la persistencia de las ventas spot o una mayor presión sobre las garantías podrían debilitar una hipótesis inicial de estabilización.
Esta disciplina informativa ofrece una respuesta más útil que un total de liquidaciones alarmante seguido de un objetivo de precio sin fundamento.
Perspectiva editorial de WEEX: mide la exposición que permanece
La mejor forma de entender un evento de desapalancamiento del mercado de criptomonedas es como un cambio en las posiciones, las garantías y las condiciones de ejecución, no simplemente como una cifra roja elevada en un panel de liquidaciones.
El análisis más sólido separa tres preguntas: cuánta exposición se cerró realmente, cuánto cambió el valor declarado debido a los movimientos de precios y si las posiciones restantes pueden soportar más tensión.
El ADL añade otra dimensión. Acertar con la dirección no garantiza que una posición rentable en derivados permanezca intacta, y una reducción inesperada puede dejar expuesta una cartera que antes estaba cubierta.
En nuestra opinión, la afirmación «se ha eliminado el apalancamiento» debe tratarse como una hipótesis que necesita pruebas. Hasta que la exposición por contrato, la resiliencia del margen y la liquidez ejecutable la respalden, es prematuro afirmarla.
Preguntas frecuentes
1. ¿Qué es un evento de desapalancamiento del mercado de criptomonedas?
Es un periodo en el que se reduce la exposición apalancada mediante cambios voluntarios en las posiciones, liquidaciones forzosas u otras medidas de gestión de riesgos. Una caída del interés abierto en dólares por sí sola no basta para medir cuánto se han reducido realmente las posiciones.
2. ¿El desapalancamiento es lo mismo que la liquidación?
No. La liquidación es una forma de reducción forzosa de la exposición. Los traders también pueden desapalancarse voluntariamente cerrando posiciones o aumentando las garantías sin incumplir los requisitos de mantenimiento.
3. ¿Pueden aplicarte el desapalancamiento automático aunque tengas beneficios?
Sí. Según las normas de la plataforma, el ADL puede reducir posiciones opuestas rentables cuando la gestión habitual de las liquidaciones y los acuerdos de reserva no pueden absorber adecuadamente la exposición en dificultades.
4. ¿Una caída del interés abierto significa que el mercado ha tocado fondo?
No. Puede indicar que hay menos posiciones pendientes, pero la revalorización por precio, los vencimientos y el traslado entre productos pueden afectar a la lectura. Una recuperación duradera también depende de la demanda, las condiciones de las garantías y la liquidez.
5. ¿Cómo puedo comprobar si un cierre se debió a una liquidación o al ADL?
Revisa la etiqueta de ejecución, el historial de posiciones, las notificaciones y las normas aplicables del exchange. La liquidación suele estar relacionada con las condiciones de margen propias; el ADL es una medida de gestión del riesgo de contraparte. Si los registros no identifican el mecanismo, pide una aclaración al servicio de asistencia.
Fuentes
| Fuente | Material consultado |
|---|---|
| CoinGlass | Definiciones del interés abierto y conceptos de cálculo |
| CME Group | Vencimiento de futuros, compensación y renovación de contratos |
| Giagkiozis y Said | Conciliación del interés abierto con el volumen negociado en swaps perpetuos, revisado en 04/04/2024 |
| CoinDesk Data | Retrospectiva del evento de mercado de 10/10/2025, publicada en 28/10/2025 |
| OKX | Desencadenantes de ADL y tratamiento de posiciones, actualizado en 11/08/2026 |
| Proceso de liquidación de WEEX | Margen de mantenimiento y procedimientos de reducción del riesgo |
| Guía de ADL de WEEX | Mecanismo de desapalancamiento automático de contrapartida |
| Centro de confianza de WEEX | Información sobre reservas y cobertura de protección condicional |
Fuentes consultadas en 26/10/2026. Los ejemplos numéricos de trading son cálculos hipotéticos.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
¿Por qué sube hoy la cripto Quant (QNT)? Qué revelan realmente el precio y el volumen
¿Por qué sube hoy Quant (QNT)? Analizamos los datos de precio y volumen, el calendario de la alianza bancaria, las hipótesis sobre la demanda del token y los riesgos antes de operar.
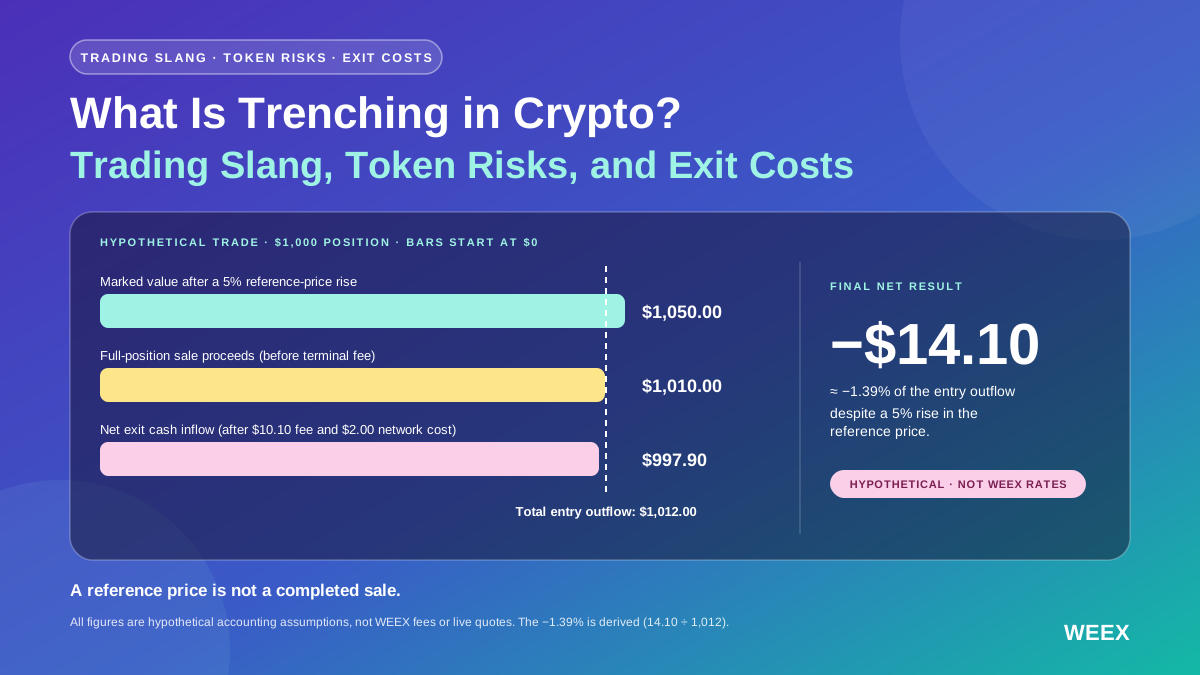
¿Qué es el trenching en criptomonedas? Jerga de trading, riesgos de los tokens y costes de salida
¿Qué es el trenching en criptomonedas? Descubre la jerga, cómo revisar tokens, los riesgos de liquidez y cómo un token al alza puede generar pérdidas tras los costes de trading.

Ley de reembolsos por quioscos de criptomonedas de Carolina del Norte: ¿quién cumple los requisitos y cuándo se aplica?
Conoce la ley de reembolsos por quioscos de criptomonedas de Carolina del Norte: fecha de entrada en vigor 01/2027, quién cumple los requisitos, plazos para informar y documentos que deben conservar las víctimas.

¿Quién es Kimchi, el trader de criptomonedas? Edad, nombre real y trayectoria de trading
¿Quién es Kimchi, el trader de criptomonedas? Descubre qué se sabe sobre su edad, el nombre Clayton Kim, su trayectoria de trading, sus afirmaciones sobre beneficios y su colaboración con Pump.fun.
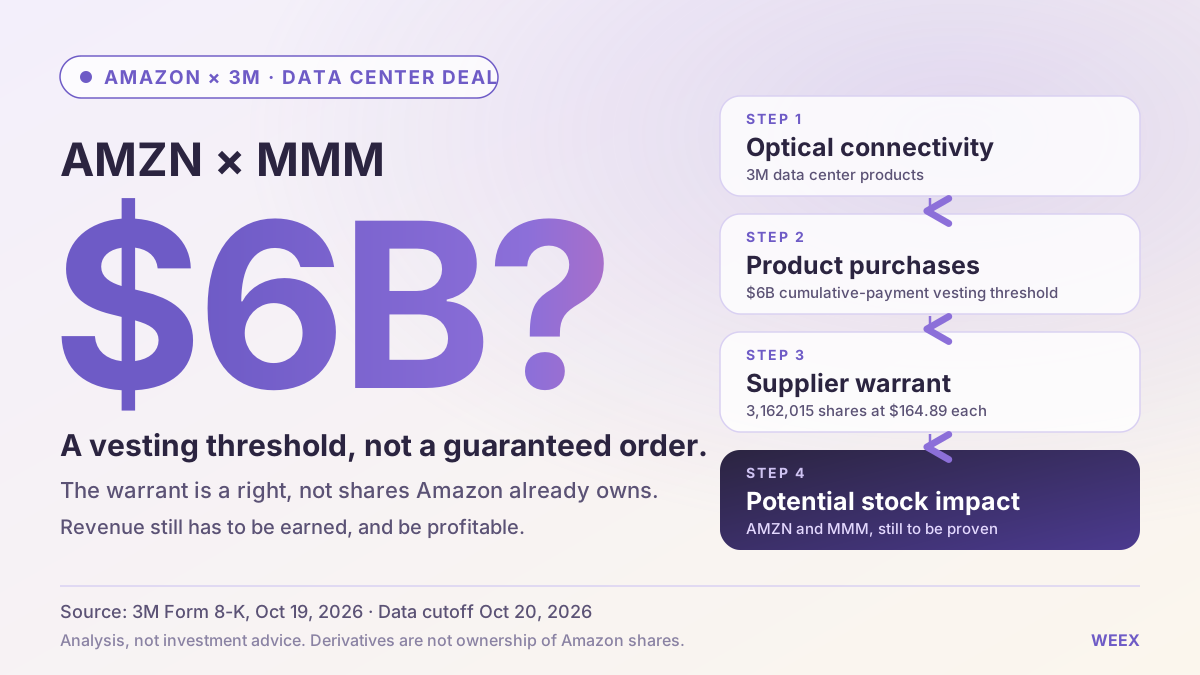
El acuerdo de centros de datos de Amazon por 3M: qué implica para las acciones de Amazon (AMZN) y 3M (MMM)
Analizamos el acuerdo de centros de datos de Amazon por 3M, el umbral de warrants de 6.000 M $, la posible dilución y lo que el acuerdo podría significar para las acciones de AMZN y MMM.

Acciones de CoreWeave frente a Nebius: ¿qué negocio de nube de IA afronta mayor riesgo de financiación?
Compara las acciones de CoreWeave y Nebius en función de la deuda, el flujo de caja, los anticipos de clientes y la dilución para evaluar qué negocio de nube de IA afronta mayor riesgo de financiación.

¿Qué es Messari? Investigación cripto, integración con Blockworks y herramientas para inversores

¿Cómo invirtió Myer Kripke con Warren Buffett? Lecciones de inversión a largo plazo

Rentabilidad de la minería de Bitcoin (BTC): ¿provocará una mayor dificultad ventas de los mineros?
¿Por qué sube Ethena (ENA)? Recuperación del precio, crecimiento de USDe y riesgos del token

¿Por qué las empresas están reduciendo el gasto en IA? ¿Qué implica para las acciones de IA?
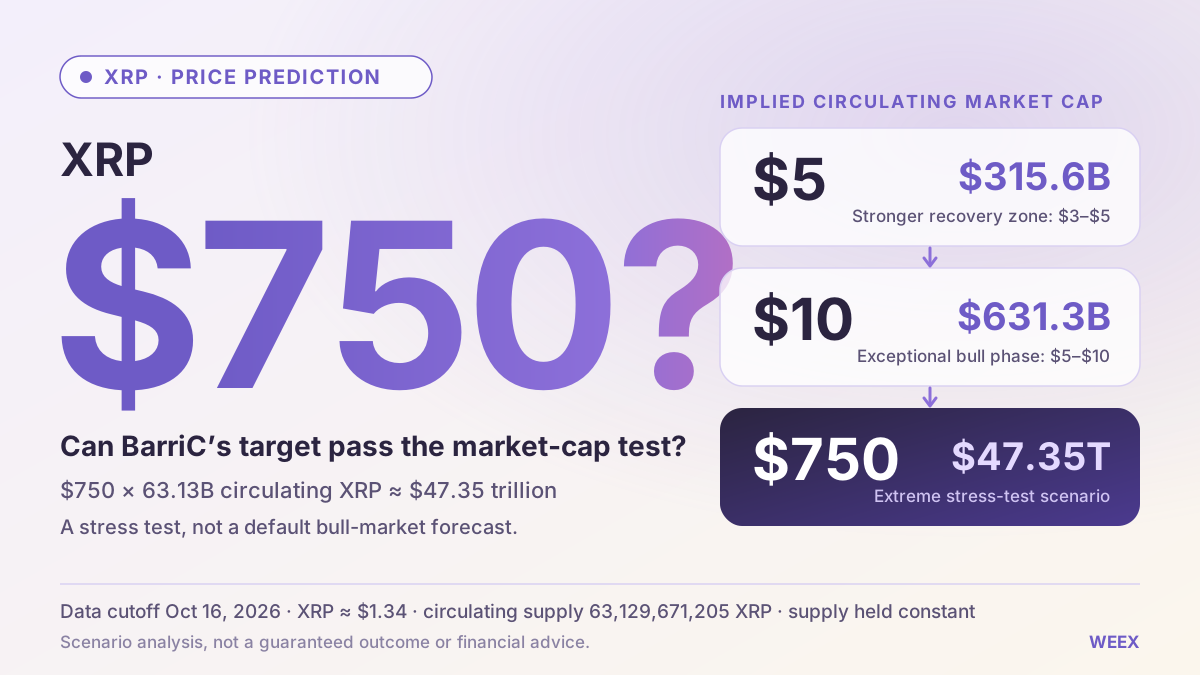
Predicción del precio de XRP (XRP): ¿Puede el objetivo de 750 $ de BarriC superar la prueba de capitalización de mercado?
Predicción del precio de XRP: analizamos el objetivo de 750 $ de BarriC, los cálculos de capitalización de mercado, los escenarios del próximo mercado alcista, la demanda del token y qué podría respaldar una recuperación hasta 5 $.
¿Qué significan las nuevas especificaciones del Tesla Roadster para las acciones de Tesla (TSLA)?
Descubre las nuevas especificaciones del Tesla Roadster, los pagos de reserva y el plan de producción para 2028, además de lo que la presentación podría significar para las acciones de Tesla y sus futuros beneficios.
Predicción del precio de Quant (QNT) 2026–2030: ¿Puede la adopción bancaria impulsar una vuelta a 500 $?
Análisis semanal de TradFi de WEEX: los contratos de semiconductores quedan rezagados mientras suben Apple y Coinbase
Análisis semanal de TradFi de WEEX: los contratos de chips quedan rezagados frente al SPY mientras suben Apple y Coinbase. Compara rendimientos, actividad compradora y riesgos de los ETF apalancados.
¿Temporada de altcoins? Por qué 63% de las altcoins superaron a Bitcoin (BTC) mientras la rentabilidad mediana de WEEX se mantuvo plana
Resumen semanal de altcoins de WEEX: 63% de las altcoins superaron a Bitcoin mientras la rentabilidad mediana se mantuvo plana. Analizamos la fortaleza relativa, los límites de las clasificaciones y las señales de temporada de altcoins.
Perspectiva semanal de Bitcoin (BTC): el precio cae mientras divergen las señales de compra spot y de futuros de WEEX
Perspectiva semanal de Bitcoin a partir de los datos de WEEX: comparación de semanas completas e incompletas, señales de compra en spot y futuros, y límites de los datos sobre el posicionamiento de los traders.
Acciones de Google antes de los resultados de Alphabet: ¿pueden el gasto en IA y el crecimiento de las búsquedas respaldar GOOGL?
Alphabet publicará los resultados del tercer trimestre de 2026 el 28/10. Consulta las señales de Search, Google Cloud, el gasto en IA y las previsiones que marcarán las acciones de GOOGL.
Acciones de AMD antes de los resultados del T3 de 2026: ingresos, demanda de IA y riesgos clave
AMD publicará sus resultados del T3 de 2026 el 03/11. Descubre qué señales sobre el centro de datos, la demanda de IA, los márgenes y las previsiones podrían influir en las acciones de AMD.
¿Por qué sube la criptomoneda DIMO (DIMO)? Explicación de la utilidad de los datos de vehículos, la oferta del token y los riesgos de liquidez
¿Por qué sube DIMO? Analizamos la utilidad de los datos de vehículos, los cambios en las recompensas de DIMO, la oferta del token, la FDV, el riesgo de liquidez y las pruebas necesarias para una adopción real.
¿Por qué es tendencia la criptomoneda Monad (MON) hoy? Expectativas sobre la actualización de privacidad y el desbloqueo de tokens de noviembre
¿Por qué sube hoy la criptomoneda iExec RLC (RLC)? Demanda de privacidad, migración multichain y prueba del volumen
¿Por qué sube hoy iExec RLC? Analizamos el volumen de RLC, la utilidad de la computación confidencial, la oferta del token, la migración del puente y las señales de adopción que conviene vigilar.
¿Volverá a subir Bitcoin (BTC) en 2026? Cómo distinguir una recuperación real de un rebote por cierre de posiciones cortas
¿Volverá a subir Bitcoin en 2026? Descubre cómo influyen la demanda spot, los flujos de ETF, la liquidez de las criptomonedas, el posicionamiento en futuros y las condiciones macroeconómicas en una recuperación real de BTC.
¿Por qué cae Bitcoin (BTC)? Cómo leer un mapa de liquidaciones de BTC sin adivinar el suelo
¿Por qué cae Bitcoin? Descubre cómo un mapa de calor de liquidaciones de BTC, el interés abierto (OI) cripto, la financiación, el apalancamiento y la profundidad del mercado pueden explicar las ventas y los falsos suelos.
¿Por qué sube Quant (QNT)? El acuerdo con The Clearing House
¿Por qué sube Quant (QNT)? Descubre el acuerdo de The Clearing House sobre depósitos tokenizados, la utilidad de QNT, los riesgos de precio y cómo operar con QNT en WEEX.
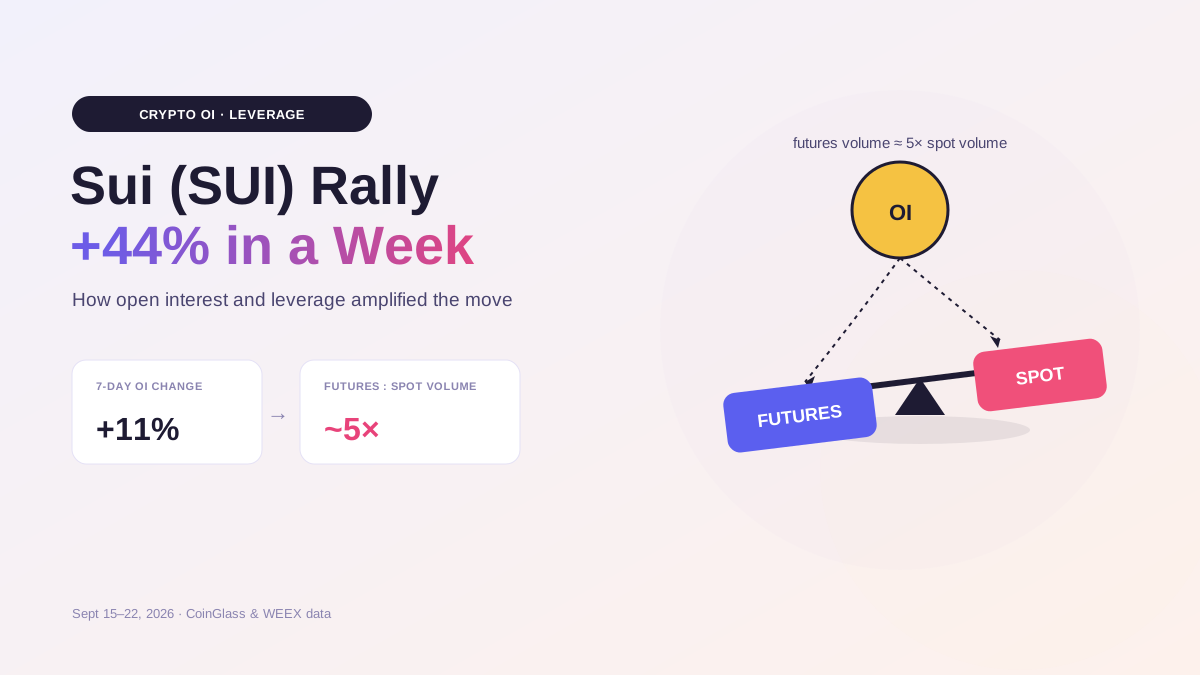
¿Por qué subió 44% el precio de la criptomoneda Sui (SUI)? El OI cripto y el apalancamiento explican el rally
Descubre por qué Sui (SUI) subió 44%, cómo el OI cripto y el apalancamiento amplificaron el rally, qué significa la corrección y cómo operar con SUI en WEEX.
¿Cómo creó un hacker 46.000 millones de bitcoins falsos en el exploit de Symbiosis? Análisis del hackeo de Bitcoin, ahora con WEEX
Dos fallos en el puente de Symbiosis permitieron a un hacker emitir 46.100 millones de syBTC sin respaldo, drenar pools de Bitcoin y dejar al descubierto riesgos críticos de los puentes.
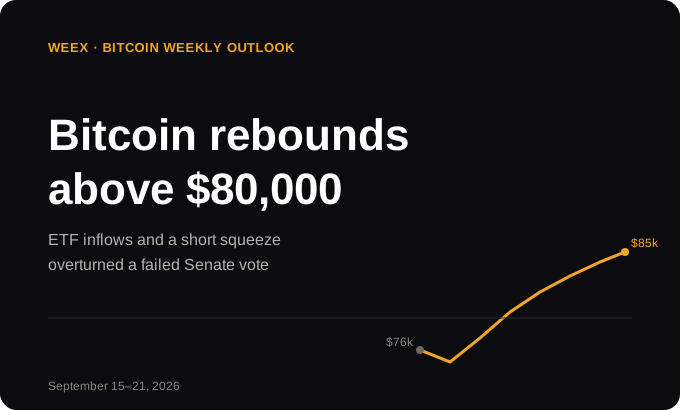
WEEX: perspectiva semanal de Bitcoin: ¿por qué rebotó Bitcoin por encima de 80.000 $ tras la votación de la CLARITY Act?
Bitcoin rebotó por encima de 80.000 $, ya que las medidas de la SEC y la CFTC, la recuperación de las entradas en ETF y un short squeeze compensaron el fracaso de la votación de la CLARITY Act.

Trump acepta límites a los ingresos cripto: ¿bastará para salvar hoy la CLARITY Act?
Trump aceptó límites éticos para las criptomonedas en la CLARITY Act, pero sus 1.400 M $ actuales de ingresos cripto quedan protegidos. Aquí tienes el análisis completo.

Las probabilidades de la Ley CLARITY se desploman a 16% y rebotan a 31%: la disputa ética que sigue sin resolverse
Las probabilidades de aprobación de la Ley CLARITY se desplomaron hasta 16% y luego repuntaron tras el acuerdo de Trump sobre ética, pero surgió nueva oposición. Aquí explicamos toda la evolución de las probabilidades.
¿Por qué sube hoy la cripto Quant (QNT)? Qué revelan realmente el precio y el volumen
¿Por qué sube hoy Quant (QNT)? Analizamos los datos de precio y volumen, el calendario de la alianza bancaria, las hipótesis sobre la demanda del token y los riesgos antes de operar.
¿Qué es el trenching en criptomonedas? Jerga de trading, riesgos de los tokens y costes de salida
¿Qué es el trenching en criptomonedas? Descubre la jerga, cómo revisar tokens, los riesgos de liquidez y cómo un token al alza puede generar pérdidas tras los costes de trading.
Ley de reembolsos por quioscos de criptomonedas de Carolina del Norte: ¿quién cumple los requisitos y cuándo se aplica?
Conoce la ley de reembolsos por quioscos de criptomonedas de Carolina del Norte: fecha de entrada en vigor 01/2027, quién cumple los requisitos, plazos para informar y documentos que deben conservar las víctimas.
¿Quién es Kimchi, el trader de criptomonedas? Edad, nombre real y trayectoria de trading
¿Quién es Kimchi, el trader de criptomonedas? Descubre qué se sabe sobre su edad, el nombre Clayton Kim, su trayectoria de trading, sus afirmaciones sobre beneficios y su colaboración con Pump.fun.
El acuerdo de centros de datos de Amazon por 3M: qué implica para las acciones de Amazon (AMZN) y 3M (MMM)
Analizamos el acuerdo de centros de datos de Amazon por 3M, el umbral de warrants de 6.000 M $, la posible dilución y lo que el acuerdo podría significar para las acciones de AMZN y MMM.
Acciones de CoreWeave frente a Nebius: ¿qué negocio de nube de IA afronta mayor riesgo de financiación?
Compara las acciones de CoreWeave y Nebius en función de la deuda, el flujo de caja, los anticipos de clientes y la dilución para evaluar qué negocio de nube de IA afronta mayor riesgo de financiación.


