
Tasa de financiamiento de Bitcoin tras una liquidación de cortos de $648M: lo que pagan las posiciones largas

 Prefiérenos en Google


La tasa de financiamiento de bitcoin es el pago periódico que intercambian los titulares de futuros perpetuos en posiciones largas y cortas para mantener el precio del contrato vinculado al precio spot. El 21 de septiembre de 2026, pasó de ser un costo moderado para los cortos a convertirse en un costo real para las posiciones largas. Bitcoin superó su máximo del 4 de septiembre de $82,284, marcó $84,984 durante la sesión estadounidense y cotizó por encima de $86,000 al final de la tarde UTC, lo que obligó a cerrar posiciones cortas por $647.9 millones en 24 horas, según datos de Coinglass citados por CoinDesk. El financiamiento perpetuo de algunos tokens se disparó hasta aproximadamente 60% anualizado. Este artículo explica qué significa esa cifra en dólares para una posición larga de BTC, por qué el financiamiento y el interés abierto juntos indican si la liquidación puede continuar y cómo se interpreta y utiliza en la práctica la tasa de financiamiento de un perpetuo de BTC.
Qué le ocurrió a Bitcoin el 21 de septiembre de 2026
El movimiento fue una liquidación en cadena, no un avance lento. Bitcoin había absorbido una subida de tasas de la Reserva Federal, una subida de tasas del Banco de Japón y el rechazo del Senado a la CLARITY Act en las semanas anteriores, mientras el interés en corto se acumulaba contra cada intento fallido de superar los $82,000. Cuando el precio finalmente superó ese nivel, las compras forzadas de los cortos liquidados hicieron el resto.
Las cifras de 24 horas, según Coinglass vía CoinDesk el 21 de septiembre:
- Liquidaciones totales de $746.6 millones, de las cuales $647.9 millones (86.7%) fueron posiciones cortas.
- Las posiciones cortas de Bitcoin por sí solas representaron $277.5 millones; las posiciones cortas de ether, $122.8 millones.
- En la hora más violenta, se liquidaron $159.9 millones y 95% correspondió a posiciones cortas.
- El interés abierto de los futuros de criptomonedas aumentó 7.59% hasta $156 billion, y el interés abierto de los futuros de bitcoin superó 700,000 BTC por primera vez en semanas.
- El volumen de futuros en 24 horas aumentó 39% hasta $224 billion.
Strategy añadió 950 BTC por $75.7 millones ese mismo día, y el resumen de cierre de Investing News Network situó a BTC en $86,603, con un alza diaria de 6.9%; XRP estaba en $1.50 y SOL en $118.
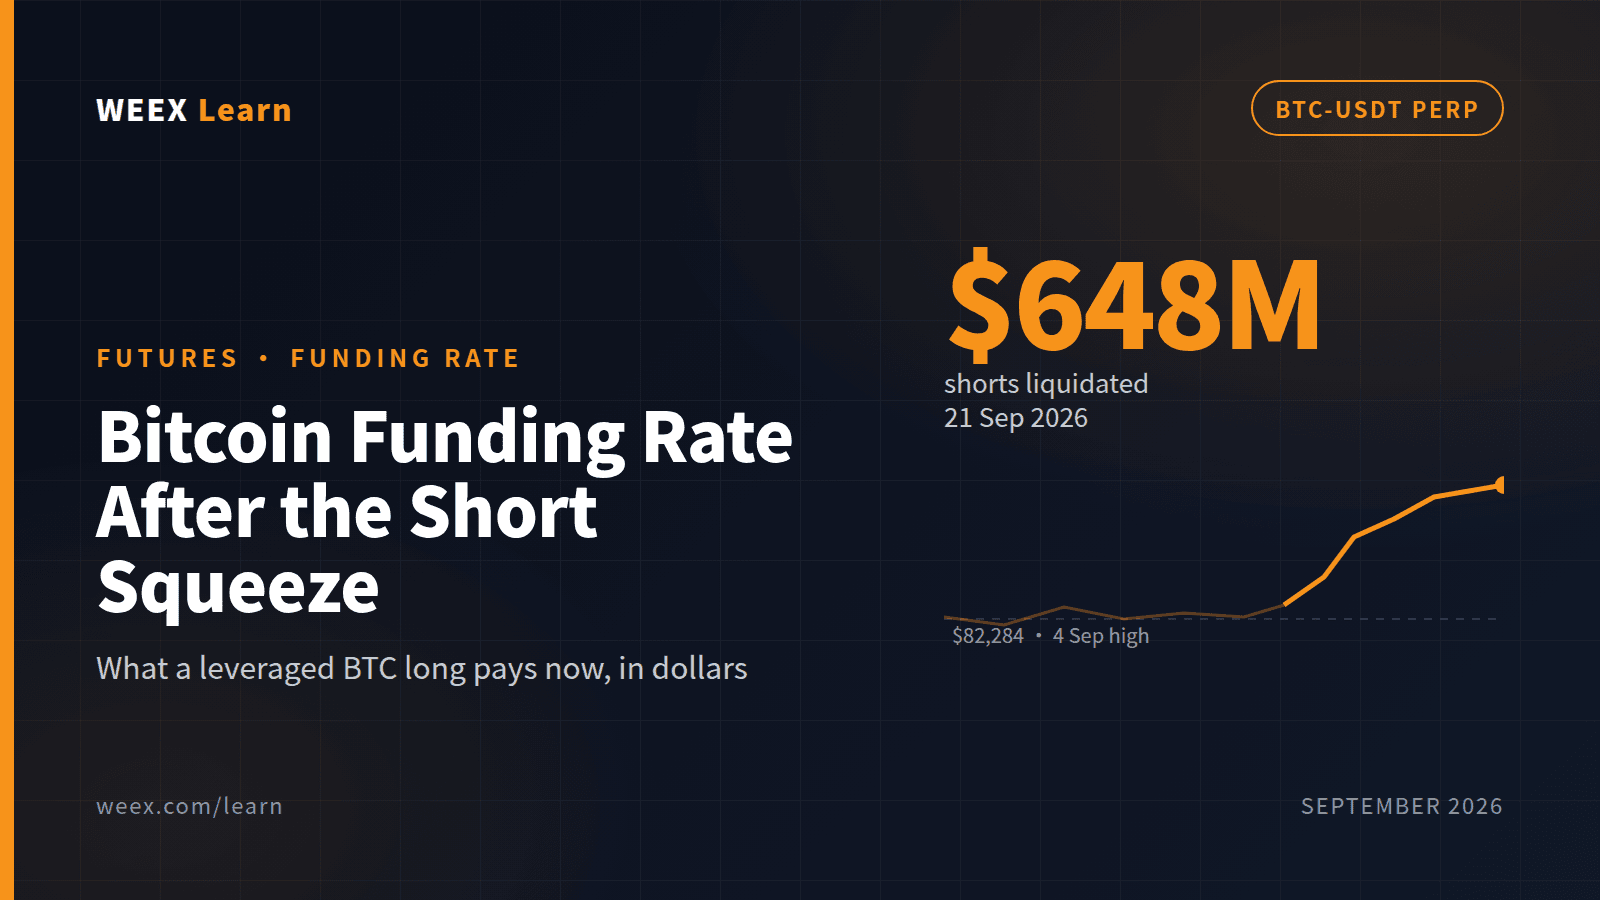
El detalle relevante para hablar del financiamiento es el último punto. Normalmente, las liquidaciones reducen el interés abierto porque las posiciones se cierran por la fuerza. Aquí, el interés abierto aumentó de todos modos, lo que significa que las nuevas posiciones —abrumadoramente largas, dado que la proporción de posiciones largas/cortas de los takers rondaba 53%— se abrieron más rápido de lo que se eliminaron las posiciones cortas. Esa es precisamente la condición que empuja el financiamiento con fuerza hacia terreno positivo.
Cómo funciona realmente la tasa de financiamiento de Bitcoin
Un contrato perpetuo no tiene vencimiento, por lo que nada obliga a su precio a volver al spot como lo haría una fecha de entrega. El financiamiento es el sustituto. En cada marca temporal de financiamiento, el exchange calcula una tasa a partir de la diferencia entre el precio del perpetuo y el índice spot (la prima), más un pequeño componente de interés fijo. Si la tasa es positiva, cada posición larga paga a cada posición corta esa tasa multiplicada por el valor nominal de su posición. Si es negativa, las posiciones cortas pagan a las largas.
Tres características confunden a los principiantes:
- El financiamiento es una transferencia entre traders, no una comisión para el exchange. El exchange solo fija la tasa y mueve el dinero.
- Se cobra sobre el valor nominal, no sobre el margen. Una posición de $10,000 abierta con $500 de margen y un apalancamiento de 20× paga financiamiento sobre los $10,000 completos.
- Solo pagas o recibes si mantienes la posición en la marca temporal de financiamiento. Si cierras un minuto antes, no debes nada; si abres un minuto antes, debes el monto completo.
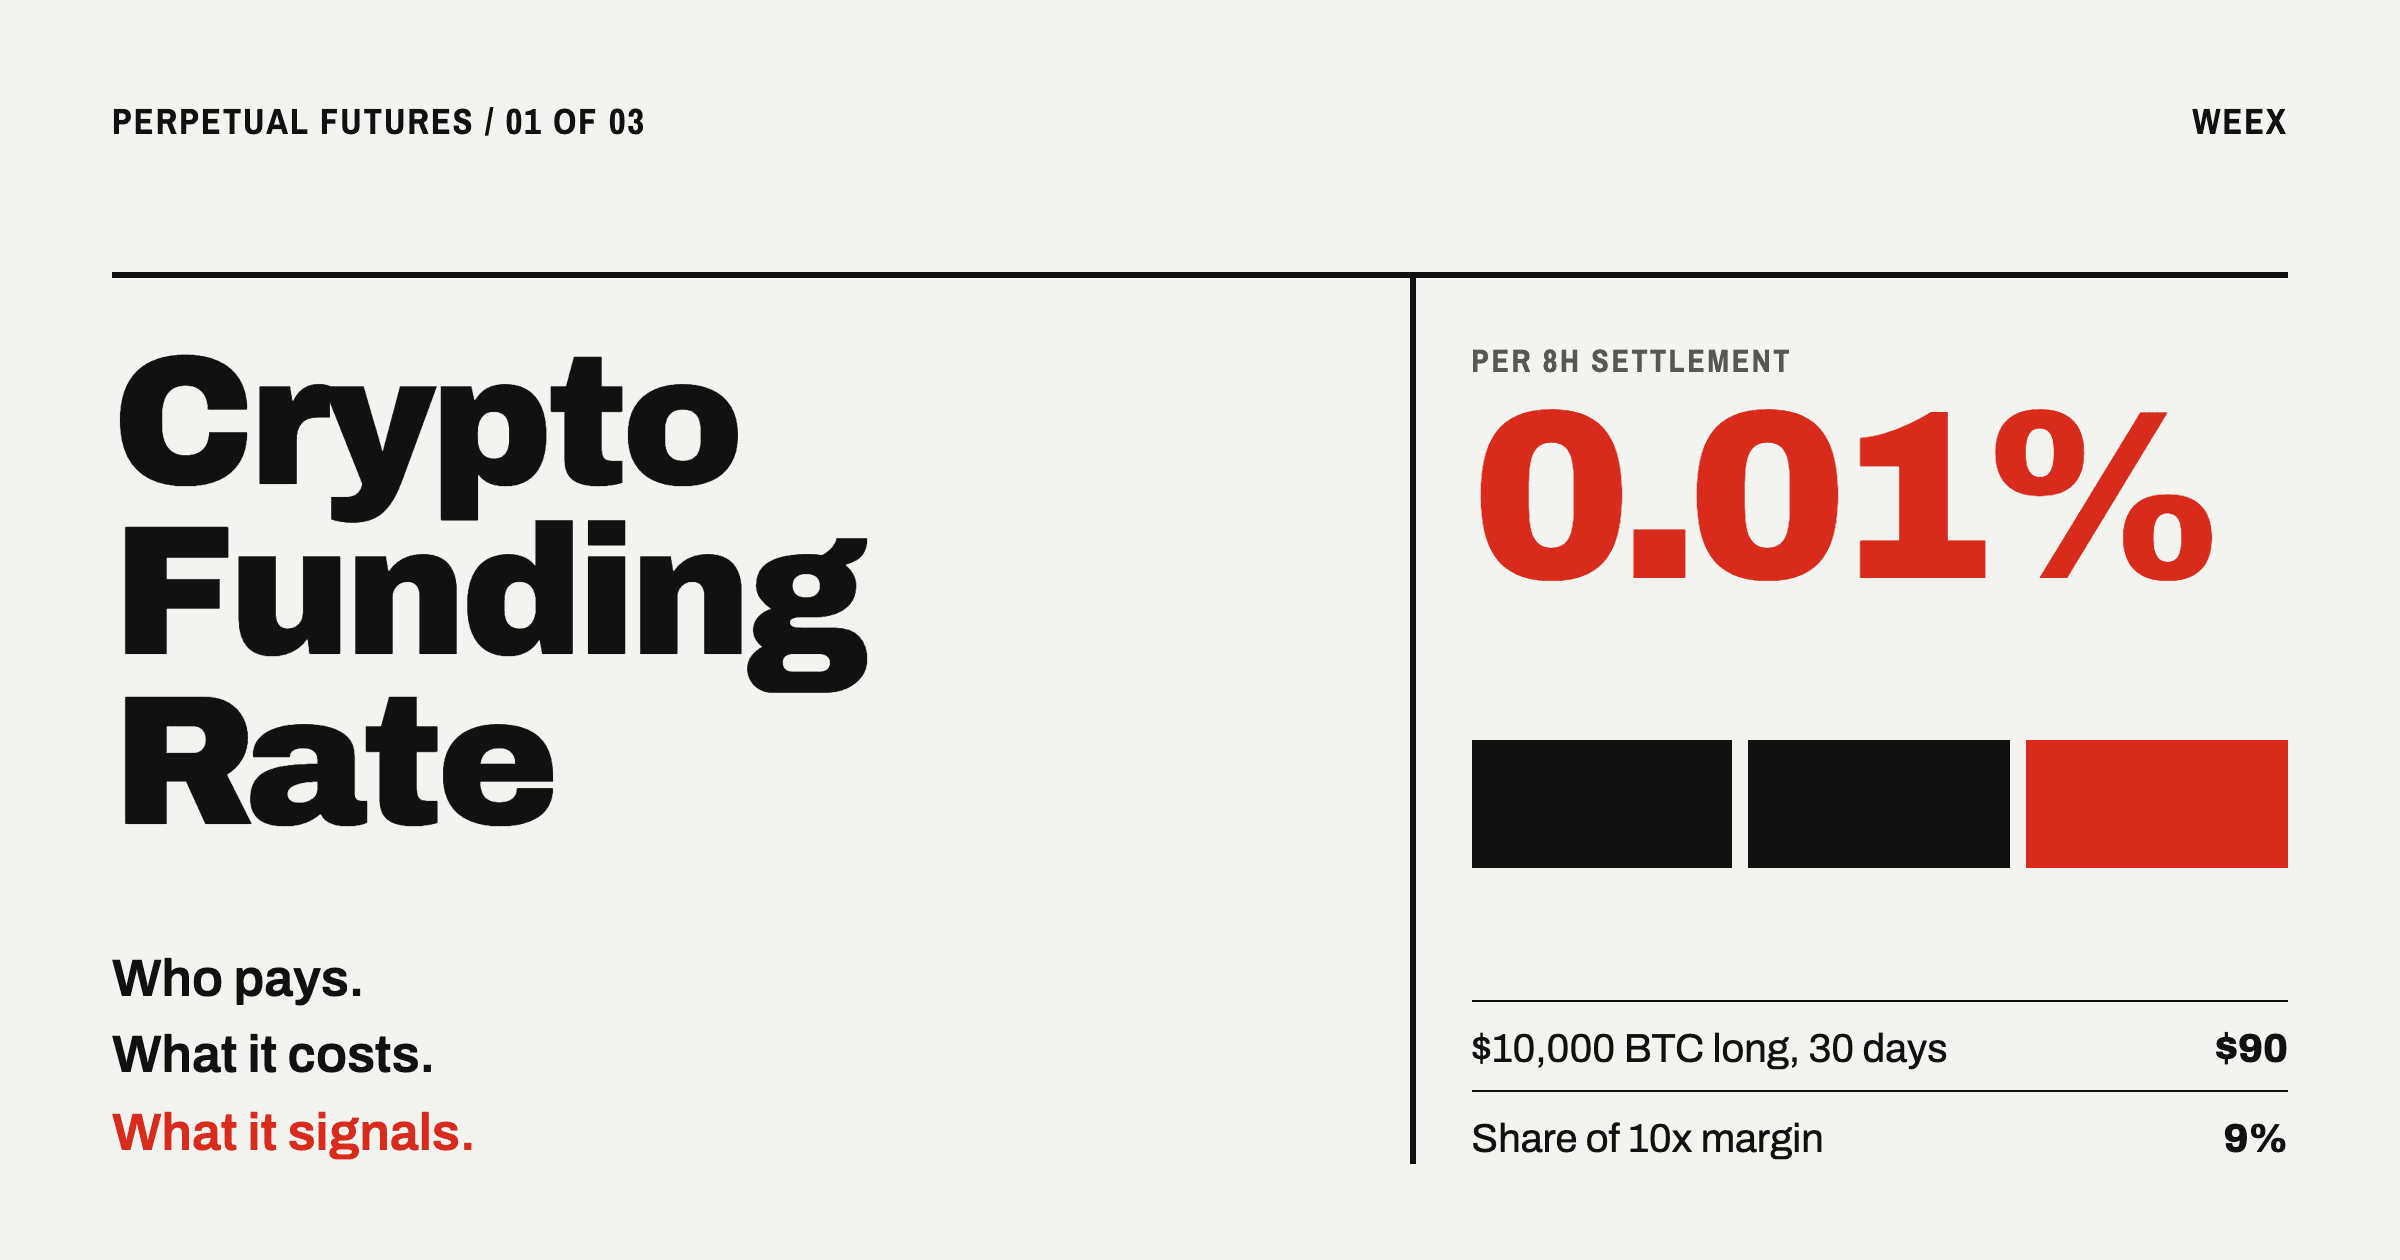
La mayoría de las plataformas liquida el financiamiento cada ocho horas; la página del contrato BTC-USDT de WEEX muestra la tasa actual y una cuenta regresiva hasta la próxima liquidación, por lo que no es necesario memorizar un calendario. La tasa se cotiza por intervalo: una cifra mostrada de 0.01% significa 0.01% del valor nominal por liquidación, aproximadamente 10.95% anualizado si se mantuviera durante un año con tres liquidaciones al día.
Cuánto cuesta un financiamiento anualizado de 60% para una posición larga de BTC
Un financiamiento anualizado de 60% suena abstracto hasta convertirlo en un cargo por intervalo. Con tres liquidaciones al día, 60% anual equivale aproximadamente a 0.055% por intervalo de ocho horas.
Considera a un trader que abrió una posición larga de $50,000 nominales de BTC-USDT a $84,000 con $2,500 de margen (20×). Cada liquidación de financiamiento al 0.055% cuesta $27.50. En un día, son $82.50, o 3.3% del margen depositado. En una semana, si la tasa se mantuviera, solo el financiamiento consumiría aproximadamente 23% del margen inicial antes de que el precio se moviera un solo dólar.
Compara la misma posición cuando el financiamiento está en el nivel habitual de 0.01%: $5 por intervalo, $15 al día, 0.6% del margen. La diferencia entre un financiamiento normal y uno provocado por una liquidación en cadena no es marginal; cambia la viabilidad de mantener una posición larga apalancada durante más de un par de días.
Los repuntes hasta 60% rara vez persisten. Un financiamiento tan alto atrae a arbitrajistas que venden en corto el perpetuo y compran spot para cobrar el pago, lo que comprime la prima. El riesgo realista para una posición larga abierta tarde no es pagar 60% durante un mes; es pagar un financiamiento elevado durante dos o tres días mientras el mercado se mueve lateralmente después de la liquidación, para luego ser liquidado en un retroceso normal porque el financiamiento ya consumió el margen de seguridad.
Precio de --
Cómo leer el financiamiento y el interés abierto en conjunto
El financiamiento por sí solo es una señal imprecisa. Combinado con el interés abierto se vuelve útil, y la sesión del 21 de septiembre es un ejemplo claro.
Precio al alza, interés abierto al alza y financiamiento marcadamente positivo: las nuevas posiciones largas se acumulan con apalancamiento y pagan por el privilegio. El impulso puede continuar, pero el mercado ahora es vulnerable a una liquidación de posiciones largas, el reflejo de lo que acaba de ocurrir con los cortos. Ahí se encontraba bitcoin la noche del 21 de septiembre.
Precio al alza, interés abierto a la baja y financiamiento positivo: el movimiento se debe principalmente al cierre de posiciones cortas y, una vez que desaparecen los cortos, la demanda compradora se debilita. Este tipo de repuntes suele frenarse en cuestión de días.
Precio a la baja, interés abierto al alza y financiamiento negativo: se están acumulando posiciones cortas. Si el nivel se mantiene, esta es la configuración que produjo la liquidación del 21 de septiembre en primer lugar; el informe de CoinDesk del 25 de agosto describió una liquidación anterior en la que el interés abierto se desplomó cuando se eliminaron las posiciones cortas.
Precio estable con el financiamiento regresando gradualmente a cero: la prima fue eliminada por el arbitraje y el mercado espera el próximo catalizador. El posicionamiento es más limpio y los costos de mantener posiciones son bajos.
La lectura práctica para los días posteriores al 21 de septiembre: una posición larga abierta por encima de $85,000 está pagando un financiamiento elevado en un mercado donde gran parte del combustible fácil proveniente del cierre de cortos ya se consumió. Eso no significa que el precio tenga que caer; significa que aumentaron tanto el costo de equivocarse como el costo de simplemente esperar.
Operar perpetuos de Bitcoin con un financiamiento elevado
Hay tres respuestas viables al régimen actual de financiamiento, y cada una se adapta a un lector diferente.
Mantener la posición larga, pero reducir el apalancamiento. El financiamiento se cobra sobre el valor nominal, así que reducir a la mitad el tamaño de la posición reduce a la mitad la factura de financiamiento mientras mantiene la visión direccional. Un trader que quiera exposición a una continuación por encima de $86,000 puede pasar de 20× a 5× con el mismo margen, reduciendo el financiamiento diario de 3.3% del margen a menos de 1% y alejando el precio de liquidación lo suficiente para que un retroceso normal de 5% no termine la operación.
Programar las entradas alrededor del horario de liquidación. Como el financiamiento solo afecta a las posiciones abiertas en la marca temporal, un trader que espere un movimiento intradía corto puede entrar justo después de una liquidación y salir antes de la siguiente. No es dinero gratis: obliga a tomar una decisión cada ocho horas, pero evita pagar el financiamiento máximo por una posición que estaba destinada a durar solo unas horas.
Cobrar financiamiento en lugar de pagarlo. La estrategia cash-and-carry vende en corto el perpetuo y mantiene una cantidad equivalente de BTC spot. El riesgo de precio se cancela y la posición obtiene el pago de financiamiento en cada intervalo. A 0.055% por intervalo, es una cifra significativa, pero requiere capital en ambas partes, implica riesgo de contraparte del exchange en el lado spot y puede convertirse en una pérdida si el financiamiento pasa a ser negativo durante un periodo prolongado. Esta es la operación que finalmente comprime la tasa y la razón por la que un financiamiento anualizado de 60% es un estado temporal.
Cualquiera que sea la ruta que elijas, la página del perpetuo BTC-USDT de WEEX muestra la tasa en tiempo real y la cuenta regresiva, y admite un apalancamiento de hasta 400×; esta cifra debe interpretarse como un límite permitido por el exchange, no como una sugerencia. A 400×, el margen de mantenimiento disponible es una fracción de un porcentaje, y una sola liquidación de financiamiento elevado puede marcar la diferencia entre una posición activa y una liquidada.
Qué observan los traders experimentados después de una liquidación en cadena
Dos aspectos separan a los operadores que sobreviven la semana posterior a una liquidación en cadena de aquellos que se convierten en la siguiente estadística de liquidación.
El primero es la tendencia del financiamiento, no su nivel. Una tasa que sube hasta 0.055% y luego registra 0.04%, 0.03% y 0.02% en liquidaciones sucesivas se está normalizando; la prima se está vendiendo y el mercado está asimilando el movimiento. Una tasa que se mantiene en 0.05% o sube mientras el precio se estanca significa que las posiciones largas siguen pagando para mantener una posición que no avanza, y ese es el perfil de un mercado a punto de descubrir cuántas de esas posiciones tienen un margen reducido.
El segundo es dónde se encuentran las concentraciones de liquidaciones. Después de una liquidación al alza, las nuevas posiciones largas apalancadas comparten precios de entrada y niveles de apalancamiento similares, por lo que sus precios de liquidación se agrupan unos puntos porcentuales por debajo del precio actual. Los mapas de calor al estilo de Coinglass permiten verlos. Un retroceso hacia esa zona no necesita un catalizador informativo: la propia concentración genera las ventas. Colocar un stop por encima de la concentración, en lugar de dentro de ella, marca la diferencia entre una salida controlada y formar parte de la cascada. La guía de WEEX sobre órdenes de toma de ganancias y stop-loss explica cómo los activadores basados en el precio de marca ayudan a evitar que una sola mecha active el stop durante esas cascadas.
Preguntas frecuentes
1. ¿Cuál es una tasa de financiamiento normal de bitcoin?
En mercados tranquilos, la tasa suele ubicarse entre aproximadamente 0.005% y 0.01% por intervalo de ocho horas, o cerca de 5% a 11% anualizado, ligeramente positiva porque normalmente hay más posiciones largas apalancadas que cortas. Lecturas superiores a 0.03% por intervalo indican posiciones largas saturadas; lecturas negativas sostenidas indican posiciones cortas saturadas.
2. ¿Una tasa de financiamiento positiva significa que bitcoin subirá?
No. El financiamiento positivo significa que las posiciones largas están pagando, lo que indica que el posicionamiento se inclina al alza, no hacia dónde irá el precio. Un financiamiento extremadamente positivo suele ser más una advertencia de que es posible una liquidación de posiciones largas que una confirmación de la tendencia.
3. ¿Pago financiamiento si cierro antes de la hora de liquidación?
No. El financiamiento solo se intercambia sobre posiciones abiertas en la marca temporal exacta de liquidación. Cerrarlas antes, o abrirlas después, evita por completo el pago de ese intervalo.
4. ¿En qué se diferencia el financiamiento de la comisión de trading?
La comisión de trading se paga al exchange en cada orden. El financiamiento se paga entre traders, solo en la liquidación, únicamente sobre posiciones abiertas y puede recibirse en lugar de pagarse según el signo de la tasa.
5. ¿El financiamiento puede liquidar una posición por sí solo?
Sí, con un apalancamiento alto. El financiamiento se descuenta del margen, por lo que una posición muy apalancada con un margen de mantenimiento reducido puede caer por debajo de ese margen debido a un pago de financiamiento elevado, incluso si el precio no se ha movido en su contra.
Advertencia de riesgo
Los futuros perpetuos de Bitcoin son instrumentos apalancados y pueden generar pérdidas superiores al margen depositado. La tasa de financiamiento cambia en cada liquidación, puede mantenerse elevada durante más tiempo del esperado y se descuenta del margen independientemente de que el precio se mueva a tu favor; con un apalancamiento alto, puede contribuir por sí sola a una liquidación. Las liquidaciones en cadena de posiciones cortas, como la del 21 de septiembre de 2026, suelen ser seguidas por periodos de volatilidad inusualmente alta en los que son comunes las cascadas de liquidaciones en cualquier dirección, y las órdenes stop-loss pueden ejecutarse a precios peores que su activador. Las posiciones cash-and-carry conllevan riesgo de contraparte del exchange y riesgo de base. Los criptoactivos son volátiles y pueden perder parte o todo su valor. Nada de lo aquí expuesto constituye asesoramiento de inversión; dimensiona tus posiciones de modo que un movimiento adverso normal no ponga en riesgo tu cuenta.
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar
Cómo convertir BTC a USDT: guía paso a paso de WEEX
Tasa de financiamiento e interés abierto de BTC: qué mide cada uno y cómo interpretarlos en conjunto

¿Qué tan transparente es un exchange de criptomonedas? Verificación de la prueba de reservas y los fondos de protección
Cómo usar el Centro de Confianza de WEEX: consulta las reservas, el fondo de protección y los contactos oficiales
Cómo usar el Centro de confianza de WEEX: consulta las reservas, el Fondo de Protección y los contactos oficiales
¿Qué tan transparente es un exchange de criptomonedas? Verificación de prueba de reservas y fondos de protección
Trading con apalancamiento en criptomonedas: cómo funcionan los futuros perpetuos, el margen y la liquidación
Tasa de financiación de ETH hoy: 0,0087% cada 8 h mientras las posiciones largas en ether vuelven a apalancarse
Trading con margen de Bitcoin: cálculo de liquidación de BTC con apalancamiento de 3x, 10x y 25x
PYTH USDT tras la regla del 100%: mecánica de recompra, señales de sobrecompra y riesgos antes de operar
Estatus de USDC como EMT significativo en la UE: ¿qué cambia el 12/11 bajo MiCA?
Walrus (WAL) sube 30%: el token de almacenamiento de Sui repunta por los datos de IA
Precio de Bitcoin tras un IPC más alto de lo esperado: por qué BTC sigue anclado cerca de $82.000
¿Qué es una orden límite? Cómo funciona en cripto, por qué puede no ejecutarse y cuándo usarla

Mejor minero de criptomonedas para principiantes: qué revisar sobre costos, energía, hashprice y ganancias antes de comprar
Orden limitada vs. orden de mercado: cuál usar al operar con criptomonedas
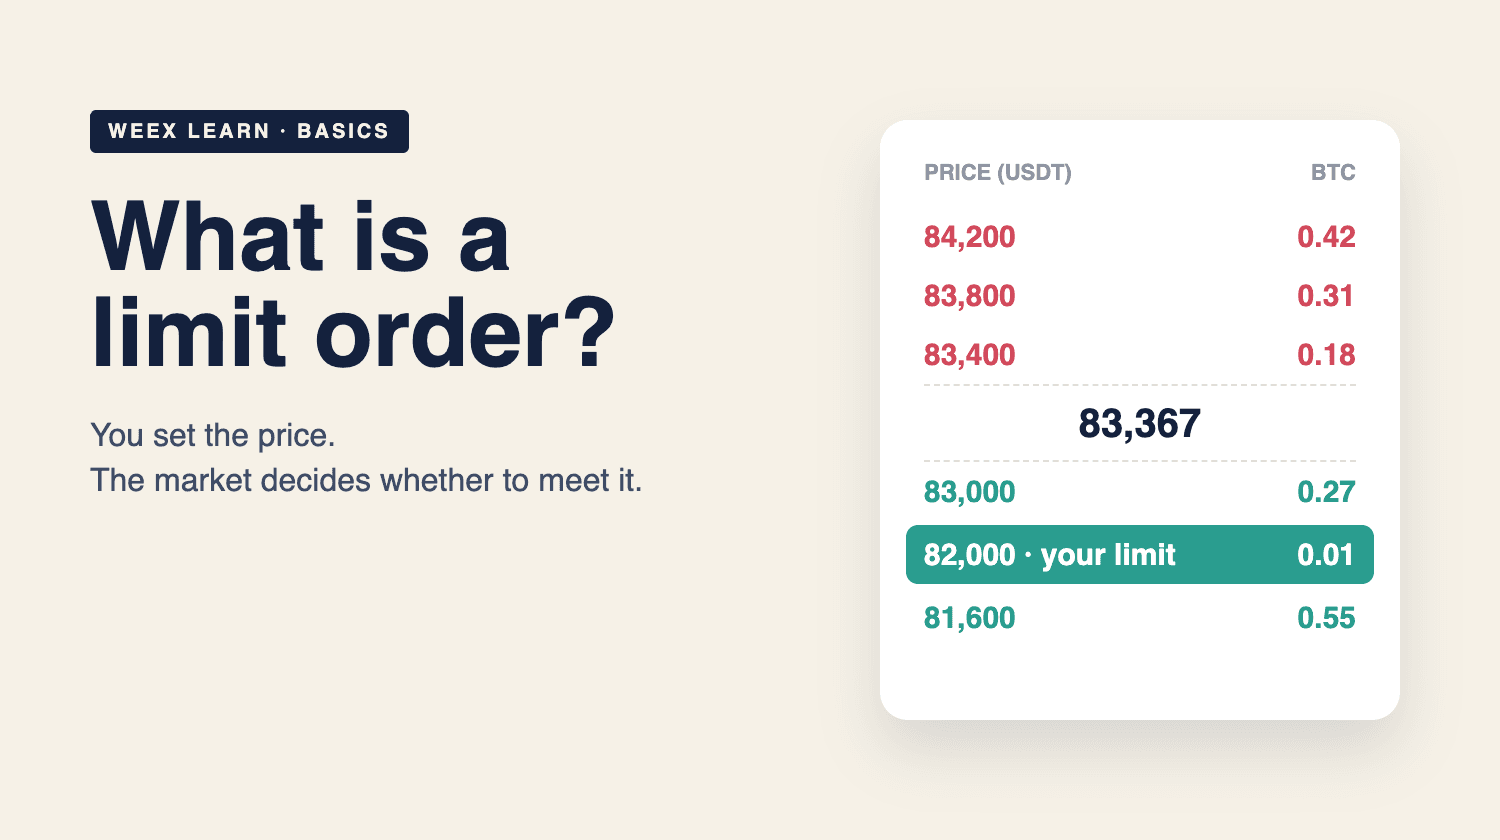
¿Qué es una orden limitada? Cómo funciona en cripto con ejemplos de BTC
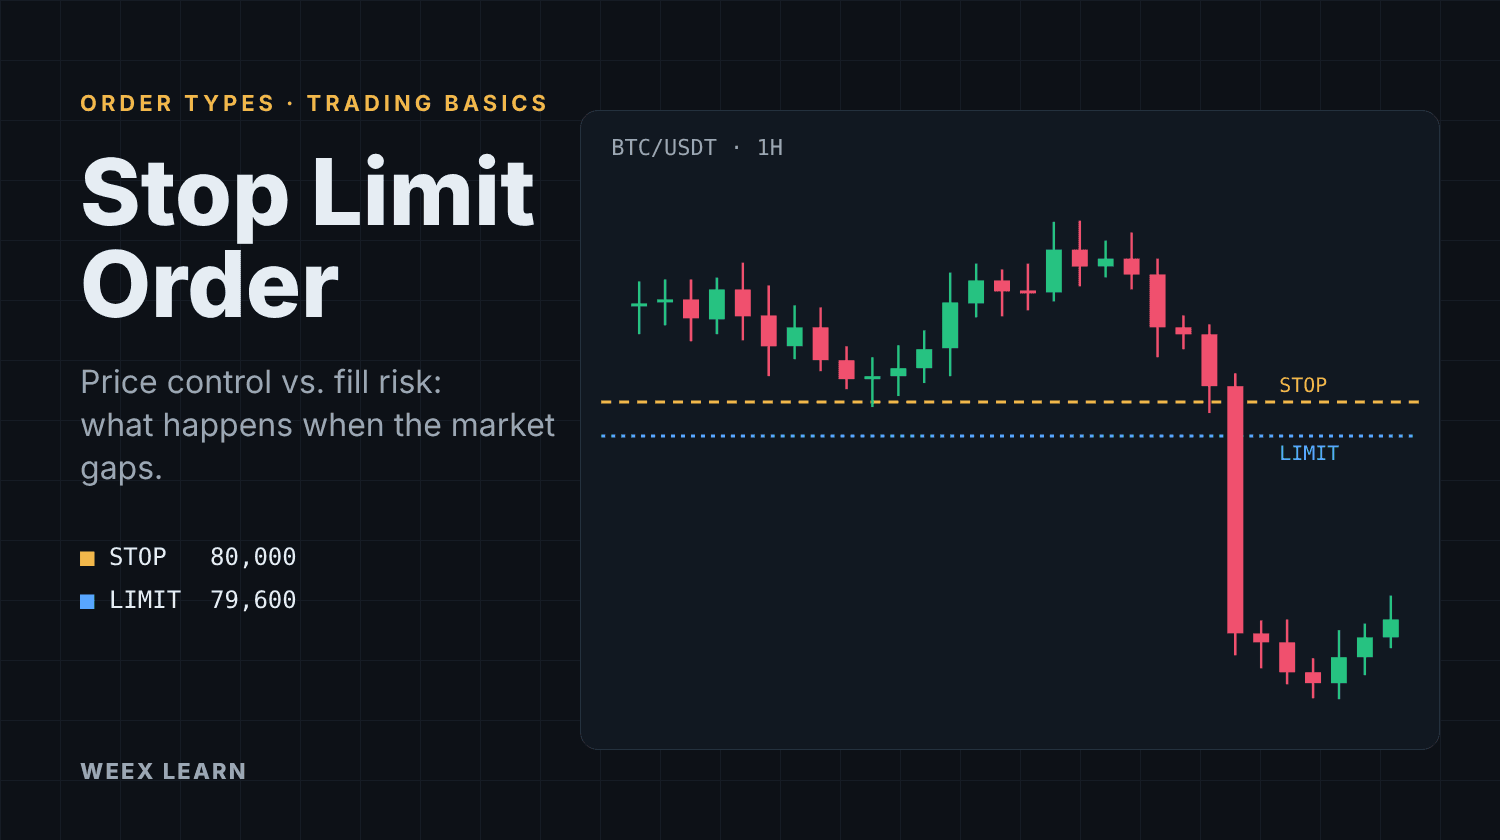
Orden stop-limit: cómo funciona y por qué puede no ejecutarse

Mejor plataforma de criptomonedas para principiantes: elige según tu objetivo, no la marca
Los mejores podcasts de criptomonedas para principiantes: plan de escucha de 4 semanas
Cómo comprar criptomonedas de forma anónima: 5 métodos, costos reales y límites

¿Bitcoin superará los US$87.000 esta semana? Atención al CPI, la Fed y las salidas de ETF

CFX de Conflux se dispara por plan chino de red nacional de blockchain: ¿la política realmente menciona a CFX?

Mejor bróker de criptomonedas para principiantes: qué revisar en comisiones, regulación, seguridad y soporte antes de depositar
Mejor billetera cripto para principiantes 2025: elige según lo que quieras hacer
Tasa de financiamiento cripto: quién paga, cuánto cuesta y qué indica
Análisis de futuros de BTC: se sostuvo $80K, pero las posiciones largas siguen pagando de más
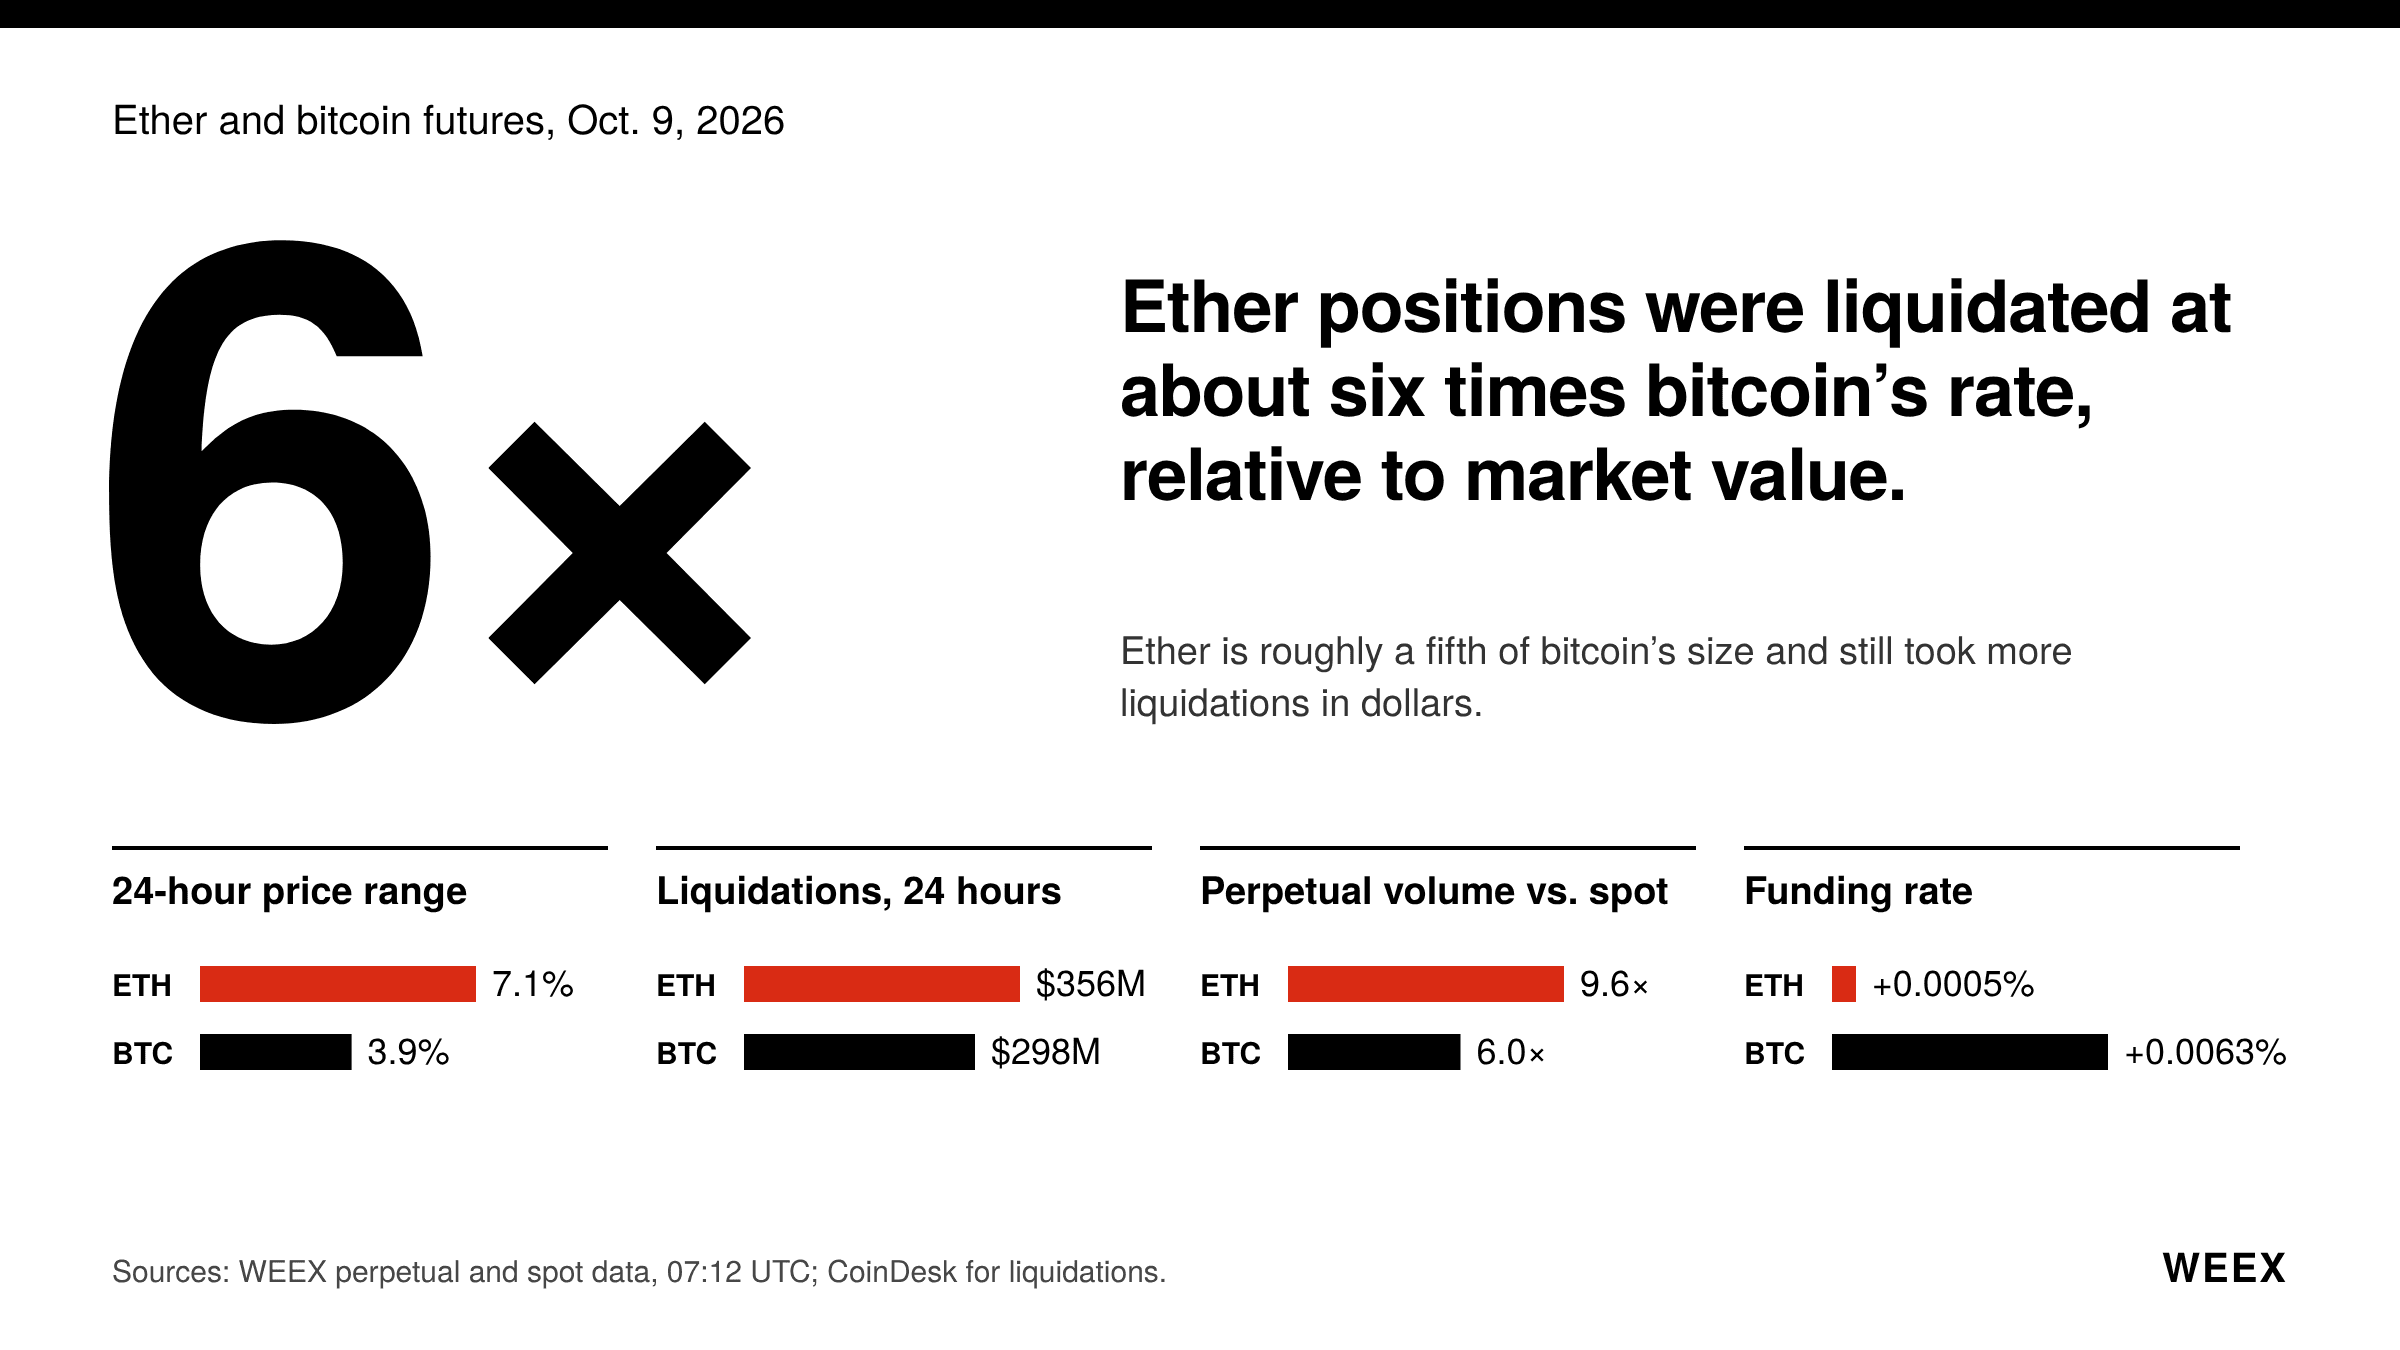
Futuros de ETH: por qué Ether cae más rápido que Bitcoin esta semana
¿Por qué sube STRK más de 25%? La idea de Starknet de convertirse en Capa 1, su hoja de ruta cuántica y los riesgos detrás del salto
El precio del token ENA cae tras el desbloqueo de 05/10: ¿qué pasó con Ethena?
Cómo convertir BTC a USDT: guía paso a paso de WEEX
Tasa de financiamiento e interés abierto de BTC: qué mide cada uno y cómo interpretarlos en conjunto
¿Qué tan transparente es un exchange de criptomonedas? Verificación de la prueba de reservas y los fondos de protección
Cómo usar el Centro de Confianza de WEEX: consulta las reservas, el fondo de protección y los contactos oficiales
Cómo usar el Centro de confianza de WEEX: consulta las reservas, el Fondo de Protección y los contactos oficiales
¿Qué tan transparente es un exchange de criptomonedas? Verificación de prueba de reservas y fondos de protección


