
Impuestos sobre criptomonedas en Vietnam: qué está documentado y qué sigue sin resolverse

 Prefiérenos en Google


El texto de política gubernamental publicado el 3 11/2025 deja constancia de que se emitió la Resolución 05/2025/ND-CP y que entró en vigor el 9 09/2025. Esta aplica las normas tributarias sobre valores a las operaciones, transferencias y actividades empresariales con criptoactivos hasta que exista una política tributaria específica para el mercado; el Ministerio de Finanzas anunció el 30 03/2026 que había emitido directrices para esas actividades durante el programa piloto. Los documentos públicos no explican de la misma manera todos los tipos de ingresos relacionados con las criptomonedas.
¿Qué está documentado?
La Resolución 05 se emitió y entró en vigor el 9 09/2025, según el texto de política gubernamental publicado el 3 11/2025. El artículo 4 establece que la política tributaria para las operaciones, transferencias y actividades empresariales con criptoactivos sigue las normas tributarias sobre valores hasta que Vietnam cuente con una política tributaria para el mercado de criptoactivos.
Esto es importante porque «no existe una ley tributaria específica para las criptomonedas» no significa «no existe una obligación tributaria». La regla transitoria está incluida en la resolución, mientras que las obligaciones de declaración y la documentación de respaldo deben consultarse junto con las normas tributarias aplicables a la persona y a la actividad.
El Ministerio de Finanzas anunció el 30 03/2026 que había emitido la Circular 32/2026/TT-BTC el 27 03/2026 para orientar la política tributaria sobre las operaciones, transferencias y actividades empresariales con criptoactivos dentro del programa piloto. Para una transacción comprendida en su alcance, usa como punto de partida el texto vigente de esa circular, en lugar de aplicar a todo tipo de actividad cripto una tasa que se repite en internet.
Por qué no se puede asumir una sola tasa para todos
El tratamiento tributario depende del contribuyente, la actividad, el hecho que genera el ingreso, los registros de costos y el contexto de la transacción. Una persona que vende criptomonedas, una empresa que opera como parte de sus actividades, un emisor y un proveedor de servicios no necesariamente calculan ni declaran sus impuestos de la misma manera. La Resolución 05, fechada el 9 09/2025, también asigna responsabilidades tributarias a los emisores y exige que los proveedores de servicios recauden y paguen impuestos conforme a la ley tributaria.
El anuncio del Ministerio, fechado el 30 03/2026, confirma el tema y la fecha de emisión de la Circular 32, pero un anuncio no aborda por completo la situación de todos los tipos de contribuyentes. No afirmes que todas las transacciones personales tienen una tasa fija sin consultar la circular, las instrucciones para declarar y los registros subyacentes.
Registros que conviene conservar
Conserva el historial de depósitos, compras, ventas, transferencias, retiros y comisiones, así como el valor de conversión, la hora de la transacción y la entidad legal que presta el servicio. La Resolución 05, fechada el 9 09/2025, exige que los proveedores de servicios conserven en Vietnam, durante al menos diez años, determinados registros de transacciones, ordenantes, beneficiarios, cuentas, dispositivos y accesos. La obligación de una plataforma de conservar registros no reemplaza el archivo de documentación de respaldo que cada usuario debe mantener.
Conserva estados de cuenta bancarios, confirmaciones de depósitos y retiros, documentos de comisiones, informes de cuenta y registros que muestren cómo se adquirió un activo. Para las transferencias entre billeteras personales, registra la billetera de origen, la billetera de destino, la red, la referencia de la transacción y el motivo. No todas las transferencias entre billeteras tienen el mismo tratamiento tributario; los registros permiten que un profesional clasifique el hecho en lugar de hacer conjeturas a partir de una etiqueta.
Precio de --
¿Qué todavía requiere una verificación por separado?
Los materiales primarios utilizados aquí confirman que el alcance de la Resolución 05 y la Circular 32 incluye las operaciones, las transferencias y las actividades empresariales con criptoactivos. En los anuncios públicos consultados no se ofrece una conclusión general sobre la minería, el staking, los airdrops, los regalos, las finanzas descentralizadas, los intercambios de un activo por otro o la actividad realizada mediante una plataforma fuera del alcance del programa piloto. Esos casos no deben considerarse resueltos simplemente porque se diga que «las criptomonedas tributan como los valores».
El Ministerio de Finanzas también tiene un registro oficial de la Circular 41/2026/TT-BTC, relativa a la declaración de impuestos, la retención, el pago y la liquidación definitiva en el mercado de criptoactivos, según consta en la página del documento del Portal del Gobierno consultada el 17 09/2026. El título identifica un tema procedimental, pero los lectores deben consultar el texto completo, la fecha de entrada en vigor y su aplicabilidad actual antes de presentar una declaración.
Verificación práctica antes de declarar
- Identifica si eres una persona física o una organización y si el hecho corresponde a una venta, una actividad empresarial, una emisión o un servicio. Registra la fecha de la actividad y la norma específica que estás aplicando.
- Compara la Resolución 05/2025/ND-CP, fechada el 9 09/2025, con la Circular 32/2026/TT-BTC, fechada el 27 03/2026. No sustituyas el texto original por una publicación en redes sociales.
- Relaciona cada transacción con la documentación de respaldo del dinero, el activo, las comisiones y la conversión. Si falta información, marca la falta en lugar de inventar un costo base.
- Consulta la Circular 41/2026/TT-BTC y las instrucciones vigentes para declarar si tus registros corresponden al mercado de criptoactivos. El Portal del Gobierno identifica su tema como declaración, retención, pago y liquidación definitiva.
- Consulta a un profesional tributario sobre el staking, la minería, los airdrops, los regalos, los intercambios de un activo por otro y las actividades fuera del alcance expresamente descrito. La respuesta debe basarse en tus circunstancias, no solo en el nombre de un token.
Preguntas frecuentes
¿Las criptomonedas en Vietnam están sujetas a impuestos?
Existe una obligación transitoria para las actividades comprendidas en el alcance de las operaciones, transferencias y actividades empresariales con criptoactivos: el artículo 4 de la Resolución 05, fechada el 9 09/2025, dispone que se aplique el tratamiento tributario de los valores hasta que exista una política específica para el mercado. El método de declaración sigue dependiendo del contribuyente y de la transacción.
¿Puedo usar una tasa que encontré en internet?
No. El Ministerio de Finanzas anunció la Circular 32 el 30 03/2026, pero la tasa y el cálculo deben consultarse en el texto completo y aplicarse a tus registros. Una regla para un tipo de transacción no se aplica automáticamente al staking, los regalos o los intercambios de un activo por otro.
¿Qué hago si no puedo clasificar mi transacción?
Conserva los registros, no elimines el historial y consulta a un profesional tributario sobre cómo clasificar el hecho. También puedes leer la guía sobre custodia y activos tokenizados y la guía sobre registros de red.
Este artículo contiene información general y no constituye asesoría legal ni tributaria. Consulta el texto vigente y a un profesional antes de presentar una declaración.
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

¿Qué tan transparente es un exchange de criptomonedas? Verificación de la prueba de reservas y los fondos de protección
¿Qué tan transparente es un exchange de criptomonedas? Verificación de prueba de reservas y fondos de protección

¿Qué es el trading con apalancamiento en criptomonedas? Guía para principiantes con ejemplos sencillos
¿Qué es el trading con margen de criptomonedas? Cómo funciona, en qué se diferencia de los futuros y qué puede salir mal
Mejor plataforma de trading de criptomonedas con apalancamiento: qué comparar antes de elegir un exchange

Staking de WXT cuando se reduce la oferta: qué aportan las quemas a tu rendimiento
¿Qué es el trading con margen? Ejemplo con $1.000 y apalancamiento de 3x y 10x
¿Qué es el apalancamiento en trading? Cómo funcionan ratios como 5x y 10x y cómo afectan tu riesgo
¿Qué es el trading con apalancamiento? Guía para principiantes sobre margen, liquidación y comisiones de financiación

¿Por qué cae la acción de CoreWeave (CRWV)? Deuda, rendimientos de bonos y qué dicen los analistas
Moneda Flying Tesla Roadster (FTR): qué es y qué revisar antes de operar una memecoin del Roadster
Cotización de WEEX Convert: cómo funciona realmente el bloqueo de precio de 8 segundos
PYTH USDT tras la regla del 100%: mecánica de recompra, señales de sobrecompra y riesgos antes de operar
Estatus de USDC como EMT significativo en la UE: ¿qué cambia el 12/11 bajo MiCA?
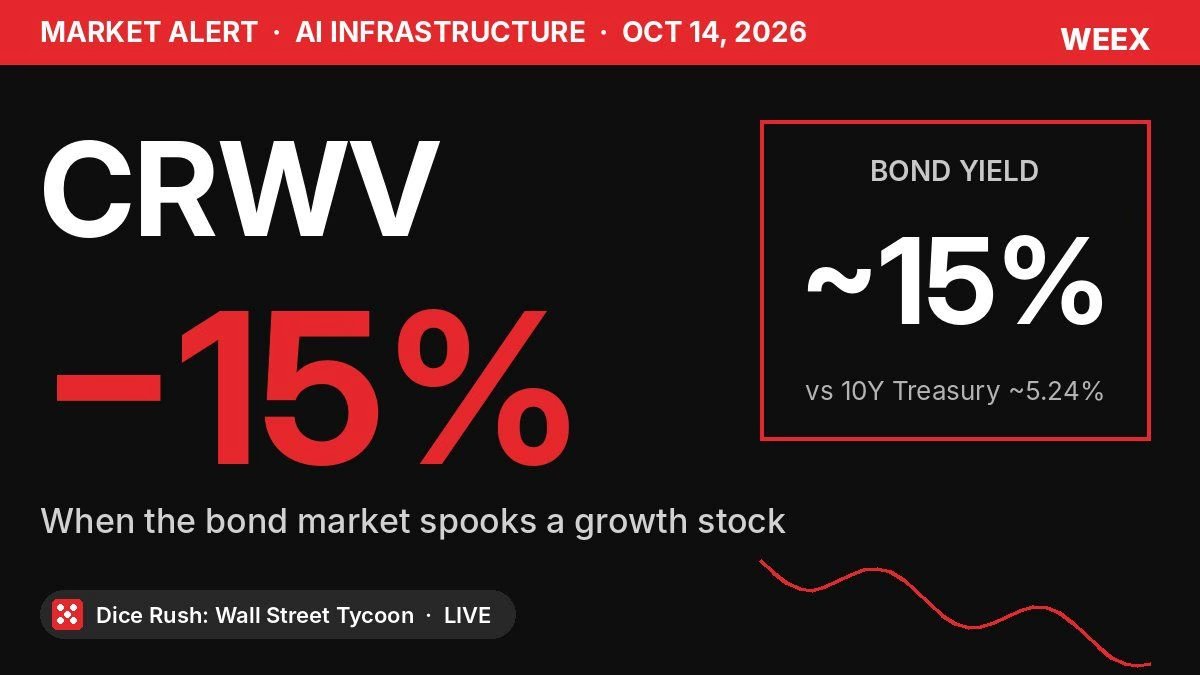
Las acciones de CoreWeave se desploman 15%: por qué el rendimiento de un bono asustó a CRWV
Guía para nuevos usuarios de WEEX en 2026: regístrate, completa KYC y reclama el bono de bienvenida (paso a paso)
Mejor minero de criptomonedas para principiantes: qué revisar sobre costos, energía, hashprice y ganancias antes de comprar
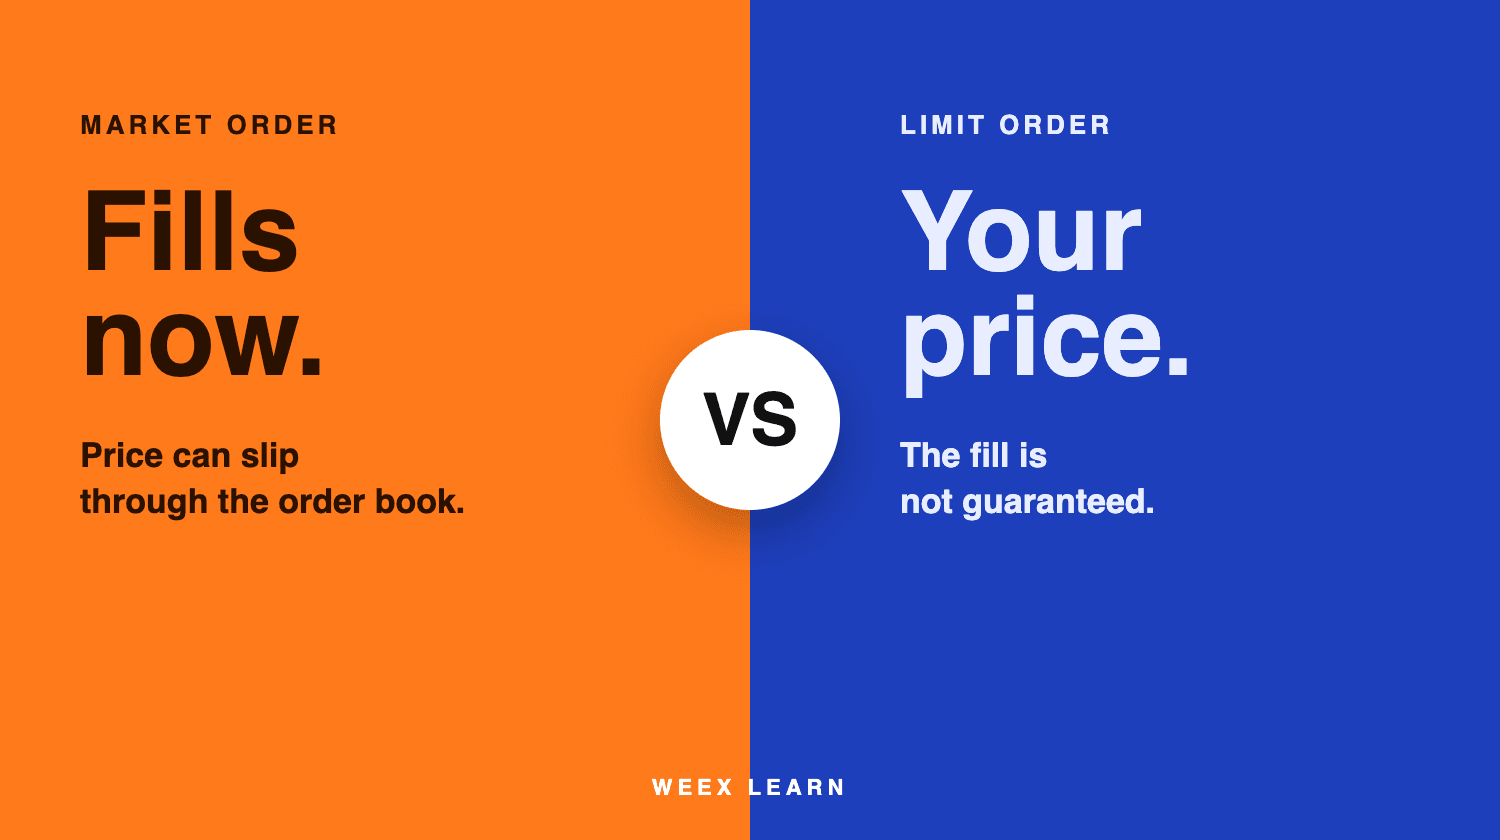
Orden limitada vs. orden de mercado: cuál usar al operar con criptomonedas
Los mejores podcasts de criptomonedas para principiantes: plan de escucha de 4 semanas
Cómo comprar criptomonedas de forma anónima: 5 métodos, costos reales y límites
Mejores wallets frías de criptomonedas para principiantes: 5 opciones menos de $150

¿Bitcoin superará los US$87.000 esta semana? Atención al CPI, la Fed y las salidas de ETF

Mejor bróker de criptomonedas para principiantes: qué revisar en comisiones, regulación, seguridad y soporte antes de depositar
Cyberleek: cómo la memecoin del filtrador de GTA 6 convierte las filtraciones en comisiones
Stop Loss y Take Profit en Futuros de Criptomonedas: Guía de riesgo del 1%
Futuros de acciones de SNDK: SanDisk a 7,5 veces sus ganancias antes del 29 de octubre
Cómo hacer trading intradía de criptomonedas para principiantes: primero calcula las comisiones
Cómo comprar criptomonedas nuevas antes de su listado: 5 vías y sus trampas
¿Qué es el staking? 4 mitos que debes aclarar antes de hacer staking con criptomonedas
Cómo comprar USDT en Tailandia: métodos de pago, comisiones y verificaciones de transferencia
¿Qué tan transparente es un exchange de criptomonedas? Verificación de la prueba de reservas y los fondos de protección
¿Qué tan transparente es un exchange de criptomonedas? Verificación de prueba de reservas y fondos de protección
¿Qué es el trading con apalancamiento en criptomonedas? Guía para principiantes con ejemplos sencillos
¿Qué es el trading con margen de criptomonedas? Cómo funciona, en qué se diferencia de los futuros y qué puede salir mal
Mejor plataforma de trading de criptomonedas con apalancamiento: qué comparar antes de elegir un exchange
Staking de WXT cuando se reduce la oferta: qué aportan las quemas a tu rendimiento


