
Borrador de reforma fiscal cripto de Alemania para 2027: qué implica la base imponible sustitutiva del 50 %

 Prefiérenos en Google


El borrador del Ministerio Federal de Finanzas de Alemania sobre la tributación de criptoactivos establecería que una plataforma nacional retenga impuestos sobre el 50 % del producto de la venta cuando no pueda verificar la fecha de adquisición ni los costos. No es una ley: el borrador está en consulta interministerial desde mediados de 09/2026, y ni el gabinete, ni el Bundestag ni el Bundesrat han tomado una decisión. Hasta entonces, se mantienen las reglas actuales: las monedas compradas hasta el 31 de 12/2026 conservan el período de tenencia de un año.
Situación actual: el primer texto concreto, pero todavía no es ley
El Ministerio Federal de Finanzas ha enviado a consulta interministerial un proyecto de ley sobre «criptoactivos mantenidos de forma privada». La firma fiscal GTK Steuerberater explica qué implica esa situación en su análisis del borrador, fechado el 15 de 09/2026 (gtkp.de): no hay decisión del gabinete, ni del Bundestag ni del Bundesrat, pero sí el primer texto legislativo concreto. Hasta el momento no se ha publicado el texto completo en bundesfinanzministerium.de; las disposiciones que se reproducen aquí provienen de memorandos de firmas legales e informes que citan el borrador.
Hasta que se apruebe otra norma, se aplica el § 23 EStG: los criptoactivos mantenidos de forma privada son «otros activos»; una ganancia solo está sujeta a impuestos si no ha transcurrido más de un año entre la adquisición y la venta, y queda exenta de impuestos después de ese plazo. Dentro de ese período, se aplica el umbral de exención de 1,000 euros por año calendario. El Tribunal Federal de Finanzas confirmó esta clasificación en su fallo del 14 de 02/2023 (IX R 3/22), tal como resumió el bufete ECOVIS KSO el 11 de 09/2026 (ecovis-kso.com).
Qué cambiaría el borrador
El borrador crea la categoría de «criptoactivo de intercambio» (Tauschkryptowert): un criptoactivo conforme a MiCAR, el reglamento de la UE sobre los mercados de criptoactivos, que se acepta como medio de intercambio y no es emitido por un banco central ni un organismo público; en la práctica, principalmente Bitcoin y Ether (GTK Steuerberater, 15 de 09/2026, gtkp.de). Las ganancias por la venta de criptoactivos de intercambio pasarían a considerarse ingresos de activos de capital (§ 20 EStG) y estarían sujetas a una retención fiscal del 25 % más el recargo de solidaridad, sin importar cuánto tiempo se hayan mantenido las monedas; el período de tenencia de un año dejaría de aplicarse en esos casos (POELLATH, Dr. David Hötzel, «Planned Tax Reform for Crypto Assets», PE-Magazin, 15 de 09/2026, pe-magazin.com).
La protección se aplica únicamente a las tenencias existentes. El nuevo régimen abarca los criptoactivos de intercambio adquiridos o recibidos después del 31 de 12/2026. Para las compras anteriores, se mantiene el período de tenencia de un año; las tenencias que ya se hayan realizado sin impuestos seguirán exentas, y una tenencia cuyo período de un año siga corriendo el 1 de 01/2027 todavía puede quedar exenta. No habrá un reajuste del costo fiscal al comenzar el año: la fecha histórica de adquisición y los costos históricos de adquisición seguirán siendo determinantes (POELLATH, PE-Magazin, 15 de 09/2026, pe-magazin.com; GTK Steuerberater, 15 de 09/2026, gtkp.de).
Está previsto que las reglas sustantivas se apliquen a partir del 1 de 01/2027, pero que la retención automática del impuesto sobre las ganancias de capital por parte de proveedores nacionales de servicios cripto comience recién el 1 de 01/2028. Para 2027, esto implica declarar los impuestos por cuenta propia: la obligación de retener solo abarca a proveedores nacionales, mientras que la autocustodia —billeteras cuyas claves privadas guardas tú—, las finanzas descentralizadas sin una plataforma intermediaria y los proveedores extranjeros dejan la obligación de declarar en manos del titular (POELLATH, PE-Magazin, 15 de 09/2026, pe-magazin.com; GTK Steuerberater, 15 de 09/2026, gtkp.de).
La base imponible sustitutiva: retención sobre la mitad del producto de la venta
La base imponible sustitutiva —a menudo llamada base sustitutiva del 50 %— requiere dos datos: la fecha de adquisición y los costos de adquisición. Si la plataforma no puede establecerlos, puede basarse inicialmente en la información proporcionada por el contribuyente, siempre que no haya datos contradictorios. Si no es posible utilizar esa información, la retención supone que la adquisición tuvo lugar después del 31 de 12/2026 y calcula el impuesto sobre la mitad del producto de la venta; la disposición se identifica como § 43a (2) del borrador (POELLATH, PE-Magazin, 15 de 09/2026, pe-magazin.com; publicación de Patrick Hansen en X del 25 de 09/2026, x.com/paddi_hansen).
La comparación con los valores es notable: conforme al § 43a (2) EStG vigente, la base sustitutiva para los valores equivale al 30 % del producto de la venta cuando no se puede demostrar la información de adquisición. Por lo tanto, la tasa del 50 % para las criptomonedas sería más estricta que la regla comparable para los valores (ECOVIS KSO, 11 de 09/2026, ecovis-kso.com). GTK Steuerberater espera que este punto atraiga críticas durante el proceso legislativo (15 de 09/2026, gtkp.de).
El monto retenido no constituye una liquidación fiscal definitiva: por lo general, una deducción excesiva puede corregirse durante el procedimiento de liquidación. Mientras tanto, el riesgo de liquidez recae en el titular, porque primero se retiene el dinero (POELLATH, PE-Magazin, 15 de 09/2026, pe-magazin.com). Las transferencias desde la autocustodia o desde una plataforma extranjera a una nacional se ven especialmente afectadas: en esos casos, la retención se aplica a tenencias cuyo historial la plataforma receptora desconoce.
Precio de --
Ejemplo práctico: monedas compradas en 2024 en autocustodia y transferidas a una plataforma alemana en 2028
El 20 de 11/2024 compras 1 bitcoin por 30,000 euros y lo mantienes bajo tu propia custodia. En 2028 lo transfieres a una plataforma alemana y lo vendes allí por 33,000 euros. El ejemplo supone que transferir entre tus propias billeteras no constituye una venta sujeta a impuestos; solo se grava la venta en la plataforma (POELLATH, PE-Magazin, 15 de 09/2026, pe-magazin.com). La ganancia real es de 3,000 euros.
| Paso | Sin comprobante (base sustitutiva) | Con comprobante |
|---|---|---|
| Fecha de adquisición que supone la plataforma | supuesto: después del 31 de 12/2026 | documentada: 20 de 11/2024, 30,000 euros |
| Base para la retención | 16,500 euros: la mitad del producto de la venta de 33,000 euros | tenencia existente: el período de tenencia de un año venció hace mucho |
| Retención al momento de la venta | alrededor de 4,352 euros (25 % más el recargo de solidaridad, 26.375 % en total) | sin retención; la venta sigue exenta de impuestos según las reglas actuales |
El cálculo ilustra el mecanismo del borrador. Muestra el motivo de las críticas: que la venta de un bitcoin comprado en 2024 resulte en una deducción de aproximadamente 4,300 euros depende de la documentación, no de la ganancia.
Los ingresos previstos en el borrador
El borrador prevé ingresos fiscales adicionales que solo se harán visibles con la retención a partir de 2028. Las cifras provienen del proyecto de ley, reproducido por Blocktrainer.de el 9 de 09/2026 (blocktrainer.de), y citado posteriormente por extraETF (Thomas Brummer) el 10 de 09/2026 (extraetf.com).
| Año | Ingresos adicionales previstos en el borrador |
|---|---|
| 2027 | 0 euros |
| 2028 | 160M euros, de los cuales 75M corresponden al gobierno federal |
| 2029 | 305M euros |
| 2030 | 325M euros |
| 2031 | 350M euros, de los cuales 160M corresponden al gobierno federal hasta 2031 |
Se trata de estimaciones del borrador, no de tasas vigentes. La cifra de cero para 2027 coincide con el mecanismo: ese año, los titulares declararán sus ingresos por cuenta propia.
Reacciones de la industria
Patrick Hansen, director sénior de Estrategia y Políticas de la UE en Circle, sostiene en una publicación en X del 25 de 09/2026 (x.com/paddi_hansen) que una base equivalente a la mitad del producto de la venta supone implícitamente que los precios se duplicaron entre la compra y la venta: bitcoin cotizó por debajo del nivel de un año antes, y a la mayoría de los criptoactivos les fue peor durante ese período. Por lo tanto, los consumidores comunes que no puedan documentar claramente sus costos de adquisición pagarían demasiados impuestos, posiblemente incluso al vender con pérdidas. Esa es su opinión; la base sustitutiva sí aparece en el borrador, como informó Bitcoin.com News (Sergio Goschenko) el 25 de 09/2026 (news.bitcoin.com).
Dr. David Hötzel (POELLATH) considera que la redacción no es definitiva: aún puede cambiar durante el proceso legislativo, la deducción provisional puede ser elevada incluso en casos de ganancias realmente pequeñas, y la protección de las tenencias existentes depende en la práctica de contar con documentación confiable (PE-Magazin, 15 de 09/2026, pe-magazin.com).
Qué pueden recopilar ahora los titulares
Tanto si mantienes o intercambias criptoactivos en WEEX como si lo haces en otra plataforma, puedes revisar tus registros ahora y comprobar si se pueden demostrar la fecha de adquisición y los costos de cada posición. La protección de las tenencias existentes depende de la fecha de adquisición: si es anterior al 1 de 01/2027, las reglas anteriores siguen disponibles, pero solo si puedes demostrar la fecha. Reunir la documentación recién cuando transfieras las monedas a una plataforma alemana será demasiado tarde, porque la base sustitutiva se aplicará a partir de 2028 si no hay datos verificables (POELLATH, PE-Magazin, 15 de 09/2026, pe-magazin.com).
A esto se suman los ingresos que el borrador asigna explícitamente a las tenencias recién adquiridas: los ingresos por préstamos —prestar monedas a cambio de intereses— y por staking pasivo —recompensas por poner monedas a disposición de la red— recibidos después del 31 de 12/2026 se consideran recién adquiridos, incluso si las monedas subyacentes forman parte de una tenencia existente (§ 20 (1) n.º 12 EStG-E; POELLATH, 15 de 09/2026, pe-magazin.com; GTK Steuerberater, 15 de 09/2026, gtkp.de). Cada intercambio es una disposición sujeta a impuestos, incluso si se intercambia una criptomoneda por otra; estos eventos solo pueden reconstruirse posteriormente a partir del historial de operaciones (POELLATH, PE-Magazin, 15 de 09/2026, pe-magazin.com).
| Registro | Por qué importa | Dónde encontrarlo |
|---|---|---|
| Fecha de adquisición por unidad | Antes del 1 de 01/2027 comienza una tenencia existente; después, una nueva | Confirmaciones de compra, estados de cuenta, historial de órdenes |
| Costos de adquisición, incluidas las comisiones | Sin una base de costos, entra en juego la base sustitutiva | Confirmaciones de operaciones y listas de transacciones del exchange |
| Exportaciones e informes anuales | Las plataformas cierran cuentas y cambian los formatos | Exportaciones CSV o PDF de cada año, archivadas fuera de la plataforma |
| Intercambios | Cada intercambio constituye una realización a efectos fiscales, incluso entre criptomonedas | Historial de operaciones con marcas de tiempo y valores equivalentes |
| Ingresos por staking y préstamos | Los ingresos recibidos después del 31 de 12/2026 se consideran recién adquiridos | Estados de ingresos del proveedor o de la plataforma |
| Transferencias entre billeteras y plataformas | El recorrido desde la billetera anterior hasta la plataforma actual demuestra el historial | ID de transacción, direcciones de billetera, confirmaciones de transferencia |
Estos puntos reúnen las recomendaciones de documentación de POELLATH («Secure Tax History and Data Now», 15 de 09/2026, pe-magazin.com), GTK Steuerberater («Was jetzt sinnvoll ist», 15 de 09/2026, gtkp.de) y ECOVIS KSO («Was sollten Krypto-Anleger:innen jetzt prüfen?», 11 de 09/2026, ecovis-kso.com).
Qué aspectos deja abiertos el borrador
Pérdidas: las pérdidas de tenencias existentes permanecen dentro del ámbito de compensación del § 23 EStG; las pérdidas de tenencias recién adquiridas pasan al ámbito de los ingresos de capital, y no existe una regla de transición. Por eso, ECOVIS KSO y POELLATH describen dos ámbitos de compensación separados (ECOVIS KSO, 11 de 09/2026, ecovis-kso.com; POELLATH, 15 de 09/2026, pe-magazin.com).
Donaciones y herencias: el borrador registra los criptoactivos de intercambio adquiridos gratuitamente con costos de adquisición de 0 euros. El texto no aclara si una donación o herencia después del 31 de 12/2026 pone fin a la protección asociada a la tenencia del propietario anterior; POELLATH señala que esta es una de las principales preguntas pendientes para la planificación patrimonial (PE-Magazin, 15 de 09/2026, pe-magazin.com).
Los tokens de dinero electrónico emitidos conforme al Título IV de MiCAR quedarían exentos; por lo tanto, no todos los stablecoins quedan automáticamente fuera del alcance de la norma (GTK Steuerberater, 15 de 09/2026, gtkp.de).
Preguntas frecuentes
¿Se aplica hoy la base sustitutiva?
No. Está incluida en el proyecto de ley, que se encuentra en consulta interministerial; aún están pendientes la decisión del gabinete, la del Bundestag y la del Bundesrat. Hasta que se apruebe una ley, se aplica el § 23 EStG con el período de tenencia de un año (GTK Steuerberater, 15 de 09/2026, gtkp.de).
¿Qué se aplica a las compras realizadas hasta el 31 de 12/2026?
Siguen siendo tenencias existentes. Se mantiene el período de tenencia de un año; las tenencias que ya se hayan realizado sin impuestos seguirán exentas, y un período de un año que aún esté corriendo el 1 de 01/2027 todavía puede llegar a vencerse. No está previsto reajustar el costo fiscal al comenzar el año (POELLATH, PE-Magazin, 15 de 09/2026, pe-magazin.com).
¿Qué carga fiscal tendrían las tenencias recién adquiridas?
Se prevé una retención fiscal del 25 % más el recargo de solidaridad, aproximadamente un 26.375 % sin impuesto eclesiástico, independientemente del período de tenencia (ECOVIS KSO, 11 de 09/2026, ecovis-kso.com; POELLATH, PE-Magazin, 15 de 09/2026, pe-magazin.com). En 2027 se declararía mediante la declaración de impuestos; la retención automática de los proveedores nacionales comenzaría en 2028 (POELLATH, PE-Magazin, 15 de 09/2026, pe-magazin.com).
¿Qué pasa si falta el comprobante?
Entonces la plataforma calcula la retención sobre la mitad del producto de la venta. Una deducción excesiva puede corregirse durante el procedimiento de liquidación; hasta entonces, el dinero queda retenido (POELLATH, PE-Magazin, 15 de 09/2026, pe-magazin.com; ECOVIS KSO, 11 de 09/2026, ecovis-kso.com).
Esto no constituye asesoría fiscal.
Publicado el 26 de 09/2026 · Publicado por WEEX · estándares editoriales de WEEX
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar
Cómo convertir BTC a USDT: guía paso a paso de WEEX
Tasa de financiamiento e interés abierto de BTC: qué mide cada uno y cómo interpretarlos en conjunto

¿Qué tan transparente es un exchange de criptomonedas? Verificación de la prueba de reservas y los fondos de protección
Cómo usar el Centro de Confianza de WEEX: consulta las reservas, el fondo de protección y los contactos oficiales
Cómo usar el Centro de confianza de WEEX: consulta las reservas, el Fondo de Protección y los contactos oficiales
¿Qué tan transparente es un exchange de criptomonedas? Verificación de prueba de reservas y fondos de protección
Trading con apalancamiento en criptomonedas: cómo funcionan los futuros perpetuos, el margen y la liquidación
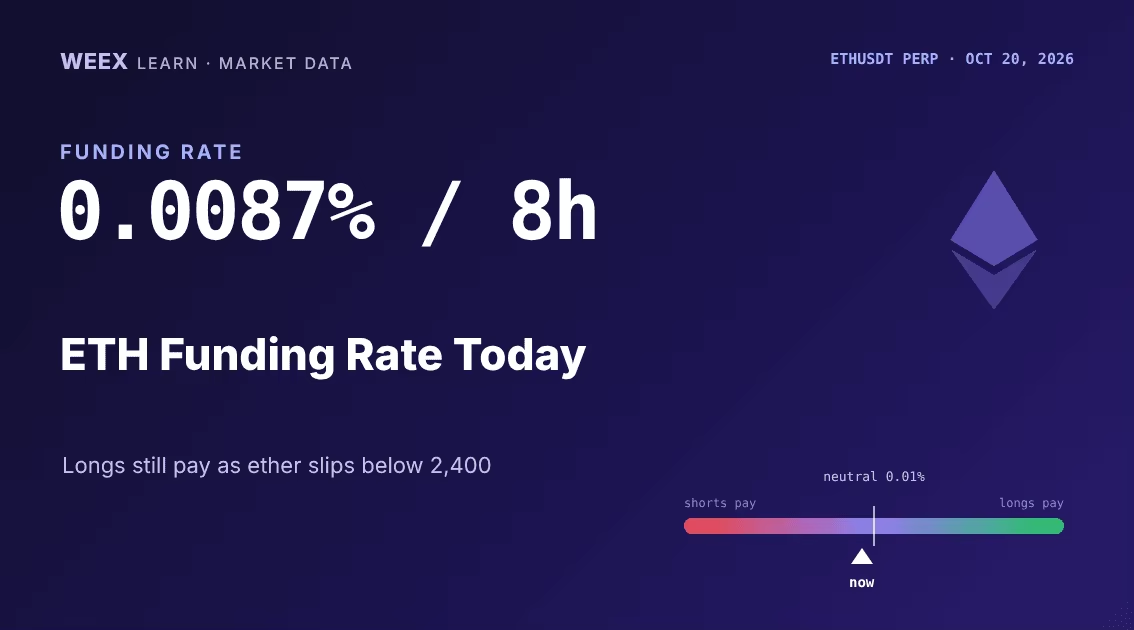
Tasa de financiación de ETH hoy: 0,0087% cada 8 h mientras las posiciones largas en ether vuelven a apalancarse
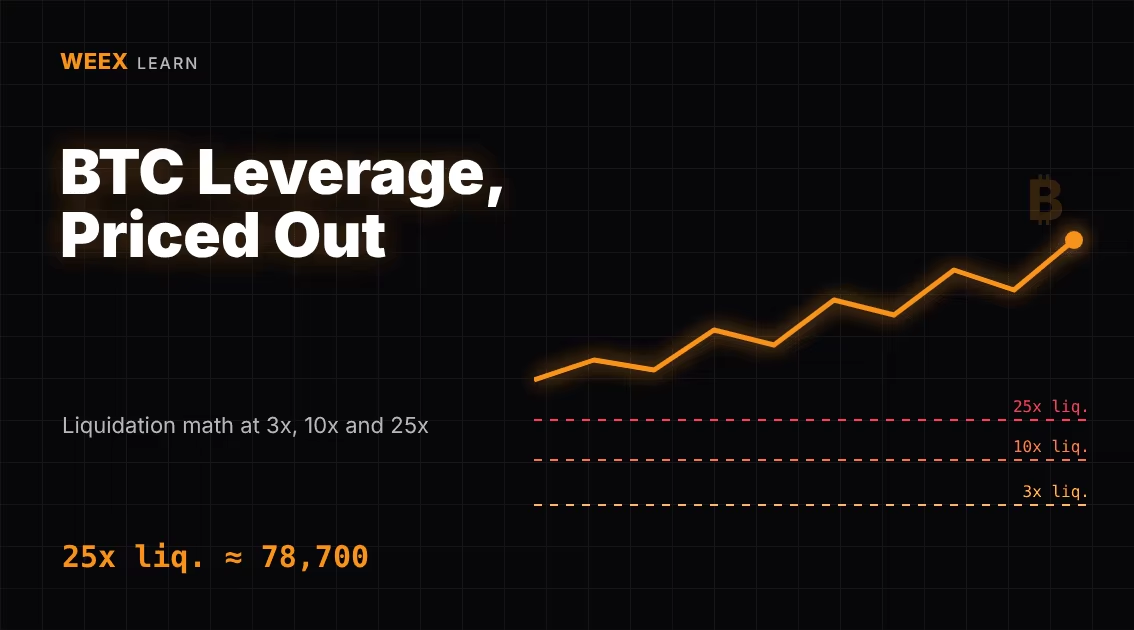
Trading con margen de Bitcoin: cálculo de liquidación de BTC con apalancamiento de 3x, 10x y 25x
PYTH USDT tras la regla del 100%: mecánica de recompra, señales de sobrecompra y riesgos antes de operar
Estatus de USDC como EMT significativo en la UE: ¿qué cambia el 12/11 bajo MiCA?
Walrus (WAL) sube 30%: el token de almacenamiento de Sui repunta por los datos de IA
Precio de Bitcoin tras un IPC más alto de lo esperado: por qué BTC sigue anclado cerca de $82.000
¿Qué es una orden límite? Cómo funciona en cripto, por qué puede no ejecutarse y cuándo usarla

Mejor minero de criptomonedas para principiantes: qué revisar sobre costos, energía, hashprice y ganancias antes de comprar
Orden limitada vs. orden de mercado: cuál usar al operar con criptomonedas
¿Qué es una orden limitada? Cómo funciona en cripto con ejemplos de BTC
Orden stop-limit: cómo funciona y por qué puede no ejecutarse

Mejor plataforma de criptomonedas para principiantes: elige según tu objetivo, no la marca
Los mejores podcasts de criptomonedas para principiantes: plan de escucha de 4 semanas
Cómo comprar criptomonedas de forma anónima: 5 métodos, costos reales y límites

¿Bitcoin superará los US$87.000 esta semana? Atención al CPI, la Fed y las salidas de ETF

CFX de Conflux se dispara por plan chino de red nacional de blockchain: ¿la política realmente menciona a CFX?

Mejor bróker de criptomonedas para principiantes: qué revisar en comisiones, regulación, seguridad y soporte antes de depositar
Mejor billetera cripto para principiantes 2025: elige según lo que quieras hacer
Tasa de financiamiento cripto: quién paga, cuánto cuesta y qué indica
Análisis de futuros de BTC: se sostuvo $80K, pero las posiciones largas siguen pagando de más
Futuros de ETH: por qué Ether cae más rápido que Bitcoin esta semana
¿Por qué sube STRK más de 25%? La idea de Starknet de convertirse en Capa 1, su hoja de ruta cuántica y los riesgos detrás del salto
El precio del token ENA cae tras el desbloqueo de 05/10: ¿qué pasó con Ethena?
Cómo convertir BTC a USDT: guía paso a paso de WEEX
Tasa de financiamiento e interés abierto de BTC: qué mide cada uno y cómo interpretarlos en conjunto
¿Qué tan transparente es un exchange de criptomonedas? Verificación de la prueba de reservas y los fondos de protección
Cómo usar el Centro de Confianza de WEEX: consulta las reservas, el fondo de protección y los contactos oficiales
Cómo usar el Centro de confianza de WEEX: consulta las reservas, el Fondo de Protección y los contactos oficiales
¿Qué tan transparente es un exchange de criptomonedas? Verificación de prueba de reservas y fondos de protección


