
Acciones de MU tras un Q4 récord: por qué Micron cayó pese a superar ampliamente las expectativas

 Prefiérenos en Google


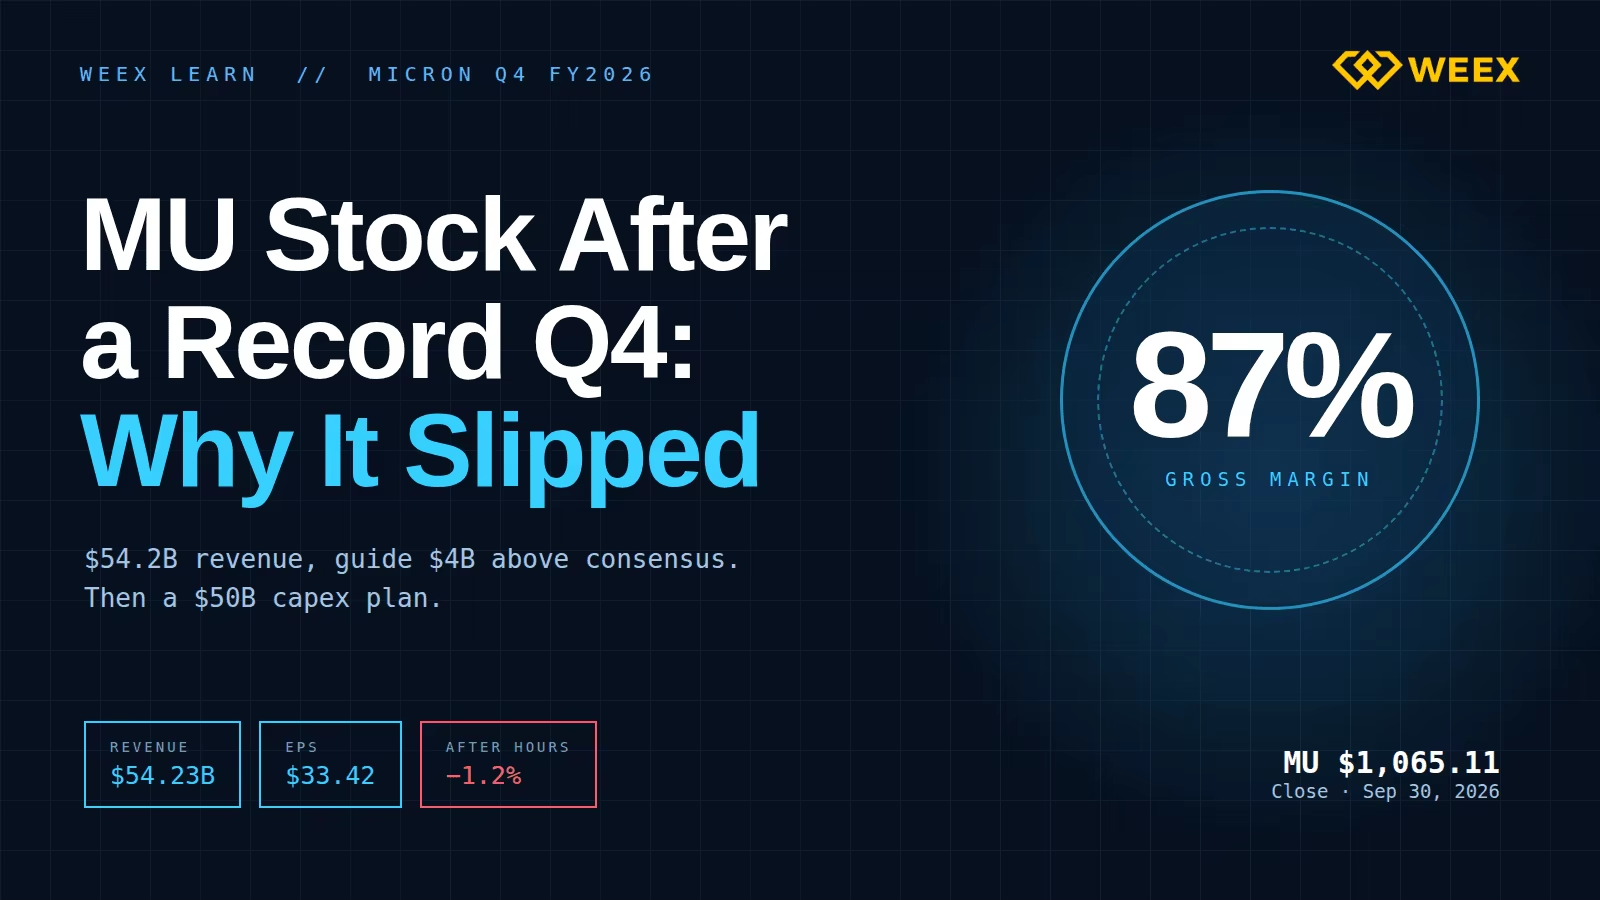
Las acciones de MU cerraron en $1.065,11 el 30/09/2026 y cotizaron alrededor de un 1,2% a la baja en operaciones fuera de horario, cerca de $1.056, aunque Micron acababa de reportar el mejor trimestre de su historia: $54.230 M en ingresos, un margen bruto de 87% y proyecciones muy por encima del consenso. Las acciones han subido aproximadamente 260% en lo que va del año y tienen una capitalización de mercado cercana a $1,2B, así que el listón no era «superar las estimaciones», sino «superar lo que ya daba por sentado un repunte de 260%». Este artículo aborda las cifras reportadas, por qué una empresa puede elevar sus proyecciones en $4.000 M y aun así ver caer sus acciones, qué tan baratas o caras están las acciones de MU según las nuevas cifras y cuáles son los factores concretos que podrían cambiar la historia.
Precio de las acciones de MU y cifras clave al 30/09/2026
Los datos de mercado son de TradingView al cierre del 30/09; las cifras de la empresa provienen del comunicado de prensa de Micron publicado en esa misma fecha.
- Cierre: $1.065,11, prácticamente sin cambios durante la jornada; alrededor de $1.056 en operaciones fuera de horario
- Capitalización de mercado: alrededor de $1,2B
- Rango de 52 semanas: de $179,61 a $1.255,00. Las acciones están 15% por debajo de su máximo.
- Desempeño: alrededor de +261% en lo que va del año, +14,4% en el último mes y -3,2% en la última semana
- Las opciones anticipaban un movimiento de más o menos 6,5% tras los resultados; la reacción inicial fue apenas una fracción de eso
El último dato es revelador. Si una acción se mueve 1% cuando el mercado había descontado 6,5%, significa que el resultado estuvo cerca de lo que esperaban los grandes inversionistas, fuera un récord o no.
Resultados de Micron: qué mostró el Q4 fiscal de 2026
El cuarto trimestre fiscal de Micron terminó el 03/09/2026.
- Ingresos: $54.230 M, frente a un consenso de alrededor de $51.070 M. En comparación, la cifra fue de $41.460 M en el trimestre anterior y de $11.320 M un año antes.
- BPA no-GAAP: $33,42, frente a un consenso de $31,61. El BPA GAAP fue de $32,87.
- Margen bruto: 87,0% no-GAAP, un punto por encima de la proyección de la propia empresa
- Flujo de caja operativo: $43.970 M en un solo trimestre
- Año fiscal completo de 2026: ingresos de $133.190 M frente a $37.380 M en el año fiscal 2025, y un BPA no-GAAP de $75,52
Por unidad de negocio, Centro de datos principal generó $18.000 M, Memoria en la nube $16.280 M, Móvil y cliente $13.110 M, y Automotriz e integrada $6.820 M. Los ingresos de SSD para centros de datos por sí solos se acercaron a $10.000 M, más de diez veces la cifra del año anterior.
Los precios hicieron la mayor parte del trabajo. En la llamada, la gerencia dijo que los precios de DRAM subieron un porcentaje alto, cercano a los veinte puntos, frente al trimestre anterior, y que los de NAND aumentaron alrededor de 30%. Cuando los precios suben tan rápido con una base de costos mayormente fija, casi todo ese incremento se convierte en utilidad bruta. Así es como un fabricante de memoria termina con un perfil de margen que parece propio del software.
Por qué cayeron las acciones de MU tras superar las expectativas y elevar sus proyecciones
Las proyecciones fueron sólidas. Para el Q1 fiscal de 2027, Micron espera ingresos de $61.500 M, más o menos $1.500 M, frente a un consenso de alrededor de $57.000 M, y un BPA no-GAAP de $38,15 frente a los $35,14 esperados. La gerencia también afirmó que los ingresos deberían crecer trimestre tras trimestre durante todo el año fiscal 2027.
Tres aspectos del informe explican la tibia reacción.
El margen dejó de expandirse. La proyección de margen bruto para el Q1 es de alrededor de 86,25%, ligeramente por debajo del 87,0% del Q4. La gerencia atribuyó aproximadamente $1.000 M de costos adicionales a la compensación con incentivos y a los gastos de puesta en marcha de las fábricas. Un margen de 86% es extraordinario, pero el mercado había premiado a las acciones por el aumento del margen, y este es el primer trimestre de la racha en que las proyecciones apuntan a que se mantendrá estable.
El gasto de capital está aumentando con fuerza. Micron gastó $27.370 M en inversiones de capital durante el año fiscal 2026. Ahora proyecta alrededor de $50.000 M o más para el año fiscal 2027, incluidos $11.500 M solo en el Q1, y espera gastar más en la segunda mitad que en la primera. Está previsto que entre nueva capacidad en funcionamiento en Idaho a mediados de 2027 y a fines de 2028, en Singapur en 2027 y 2028, y en Nueva York en 2030. Todos los ciclos de memoria de la historia han terminado de la misma manera: los precios altos financian nuevas fábricas, las fábricas entran en funcionamiento al mismo tiempo y los precios caen. Los inversionistas conocen ese patrón, y duplicar el gasto de capital es el primer paso.
El inventario subió ligeramente. Los días de inventario aumentaron en 9, hasta llegar a 129. En un mercado descrito como limitado por la oferta, el aumento de los días de inventario es una cifra sobre la que los analistas preguntarán durante los próximos tres meses.
Ninguno de estos factores por sí solo es una señal de alerta. En conjunto, cambian la pregunta de «¿qué tan fuerte es la demanda?» a «¿cuánto durarán estos precios?», y es más difícil responder eso con un solo trimestre.
Precio de --
¿Están caras las acciones de MU? El cálculo de la valoración
En este caso, las cifras son más favorables de lo que sugiere el precio.
- Con base en las ganancias de los últimos doce meses: $1.065 dividido entre el BPA no-GAAP de $75,52 del año fiscal 2026 equivale a unas 14 veces.
- Con base en el ritmo actual: la proyección del Q1 de $38,15, anualizada, equivale aproximadamente a $153 por acción. Según esa base, las acciones cotizan cerca de 7 veces sus ganancias.
Un múltiplo de 7 para una empresa cuyos ingresos trimestrales son casi cinco veces mayores que hace un año no significa que el mercado esté siendo descuidado. Significa que el mercado no cree que $153 sea un nivel sostenible de ganancias. Las acciones cíclicas suelen parecer más baratas justo en la cima de su ciclo, porque el múltiplo se comprime ante la expectativa de que las ganancias caigan.
Por lo tanto, la pregunta de inversión no es si Micron está barata según las cifras de este año. Sin duda lo está. La pregunta es si este ciclo durará estructuralmente más que los anteriores. El argumento de Micron a favor de esa posibilidad se basa en tres datos divulgados: ha firmado 26 acuerdos con clientes estratégicos, frente a 16 un trimestre atrás, respaldados por $32.000 M en compromisos financieros de clientes, en su mayoría depósitos en efectivo; alrededor de 75% de la producción del año calendario 2027 ya está comprometida; y la mayor parte de su suministro de HBM para 2027 ya tiene precio fijado, a niveles superiores a los de 2026. Los clientes que pagan miles de millones por adelantado para asegurar el suministro no actúan como si un exceso de oferta estuviera cerca.
La mejor interpretación es que el escenario bajista se ha postergado, no eliminado. El volumen contratado protege a 2027. Dice poco sobre 2029, cuando las nuevas fábricas estén en funcionamiento.
Qué cambiaría la historia de las acciones de Micron
Estos son los aspectos que los inversionistas experimentados en semiconductores seguirán de ahora en adelante:
- Tendencia de los precios contractuales. Un solo trimestre con precios de DRAM estables sería más relevante que cualquier superación de las expectativas de ingresos.
- Gasto de capital de los hiperescaladores. La demanda de Micron depende de los presupuestos para centros de datos de IA de un puñado de compradores.
- Capacidad de los competidores. Samsung y SK Hynix también están expandiéndose. Se proyecta que el crecimiento de bits de la industria se sitúe en el rango bajo a medio de los veinte puntos porcentuales para 2027 y 2028; que la oferta crezca más rápido que eso sería la clásica señal de advertencia.
- Que los días de inventario sigan subiendo por encima de 129.
- Retornos de capital. La gerencia espera alcanzar su nivel objetivo de efectivo para fines del Q1 fiscal y aumentar las recompras de acciones a partir del 09/12/2026. La autorización actual es de solo $2.200 M, y se espera una más amplia. El tamaño de esa nueva autorización revelará cómo ve la gerencia su propio ciclo.
Una observación práctica más: a estos precios, los costos de memoria ya son un problema para los clientes de Micron. Los fabricantes de servidores han señalado la disponibilidad de DRAM y NAND como su principal limitación de suministro. Un proveedor con un margen de 87% les da motivos a sus compradores para rediseñar sus productos y depender menos de él, buscar más fuentes alternativas o esperar. Esa presión se acumula lentamente y se hace visible tarde.
Cómo operar con exposición a las acciones de MU en WEEX
Además de mediante una cuenta de corretaje, es posible obtener exposición a MU a través de un contrato perpetuo con margen en USDT. El contrato perpetuo de MU/USDT en WEEX ofrece un apalancamiento de hasta 100x al 01/10/2026.
- Abre el contrato de MU/USDT y revisa el estado de la sesión. Los contratos vinculados a acciones siguen reglas distintas de las de los pares de criptomonedas, detalladas en la guía de futuros TradFi de WEEX.
- Elige el margen aislado para que una sola posición no pueda recurrir al resto de la cuenta.
- Mantén bajo el apalancamiento. MU se movió entre $179 y $1.255 en doce meses; con un apalancamiento de 10x, un movimiento adverso de 10% implica perder todo el margen.
- Establece un stop-loss al abrir la orden, no después.
- Recuerda qué es el contrato: un derivado que sigue el precio de la acción y se liquida en USDT. No otorga dividendos, derecho a voto ni participación en la propiedad de Micron.
Conclusión sobre las acciones de MU
Las acciones de MU registraron un trimestre récord y una proyección $4.000 M por encima del consenso, pero el mercado apenas reaccionó, porque las acciones ya descontaban la excelencia y el informe mostró los primeros indicios de que el ciclo está madurando: margen estable, gasto de capital duplicado e inventario en ligero aumento. Según las ganancias, las acciones son baratas. Si se considera el riesgo del ciclo, no es tan evidente. Los contratos y los pagos anticipados hacen que 2027 parezca seguro. La pregunta pendiente es qué ocurrirá cuando $50.000 M de nueva capacidad entre en funcionamiento en un año, y los datos de precios darán la respuesta mucho antes de que se refleje en los ingresos.
Preguntas frecuentes
1. ¿Por qué cayeron las acciones de MU tras los resultados?
Micron superó las expectativas de ingresos y BPA, y presentó proyecciones por encima del consenso, pero la proyección de margen bruto fue ligeramente inferior al del trimestre recién reportado, el gasto de capital para el año fiscal 2027 se fijó en alrededor de $50.000 M o más y los días de inventario aumentaron. Tras una subida de 260% en lo que va del año, eso bastó para provocar una pequeña caída de aproximadamente 1,2% en las operaciones fuera de horario.
2. ¿Cuáles fueron los resultados de Micron en el Q4 de 2026?
Ingresos de $54.230 M, BPA no-GAAP de $33,42 y margen bruto no-GAAP de 87,0% en el trimestre terminado el 03/09/2026. Los ingresos del año completo fueron de $133.190 M.
3. ¿Cuáles son las proyecciones de Micron para el próximo trimestre?
Para el Q1 fiscal de 2027: ingresos de $61.500 M, más o menos $1.500 M; margen bruto no-GAAP de alrededor de 86,25%; y BPA no-GAAP de $38,15, más o menos $1,00.
4. ¿Están sobrevaloradas las acciones de MU a $1.065?
Según las ganancias de los últimos doce meses del año fiscal 2026, cotizan a unas 14 veces, y cerca de 7 veces la proyección anualizada para el Q1. Es una valoración baja según cualquier parámetro normal. El múltiplo bajo refleja las dudas sobre cuánto durarán los precios actuales de la memoria una vez que entre nueva capacidad, que es el riesgo real que hay que sopesar.
5. ¿Micron paga dividendos?
Sí. El directorio declaró un dividendo trimestral de $0,15 por acción el 30/09/2026. La gerencia ha señalado que los retornos de capital aumentarán a partir del 12/2026, principalmente mediante recompras de acciones.
Advertencia de riesgo
Operar con acciones, derivados vinculados a acciones y criptoactivos implica un riesgo considerable y puede ocasionar la pérdida parcial o total del dinero invertido. Micron es una empresa cíclica de semiconductores cuyas ganancias dependen de los precios de la memoria, que históricamente han caído con fuerza cuando entra nueva capacidad en funcionamiento; durante el último año, el precio de la acción osciló entre $179 y $1.255. Los futuros perpetuos añaden riesgo de apalancamiento: las posiciones pueden liquidarse ante movimientos habituales para esta acción, y los contratos vinculados a acciones pueden abrir con brechas cuando reabre el mercado subyacente. Este artículo no constituye asesoría de inversión.
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

¿Qué tan transparente es un exchange de criptomonedas? Verificación de la prueba de reservas y los fondos de protección
¿Qué tan transparente es un exchange de criptomonedas? Verificación de prueba de reservas y fondos de protección

¿Qué es el trading con apalancamiento en criptomonedas? Guía para principiantes con ejemplos sencillos
¿Qué es el trading con margen de criptomonedas? Cómo funciona, en qué se diferencia de los futuros y qué puede salir mal
Mejor plataforma de trading de criptomonedas con apalancamiento: qué comparar antes de elegir un exchange

Staking de WXT cuando se reduce la oferta: qué aportan las quemas a tu rendimiento
¿Qué es el trading con margen? Ejemplo con $1.000 y apalancamiento de 3x y 10x
¿Qué es el apalancamiento en trading? Cómo funcionan ratios como 5x y 10x y cómo afectan tu riesgo
¿Qué es el trading con apalancamiento? Guía para principiantes sobre margen, liquidación y comisiones de financiación

¿Por qué cae la acción de CoreWeave (CRWV)? Deuda, rendimientos de bonos y qué dicen los analistas
Moneda Flying Tesla Roadster (FTR): qué es y qué revisar antes de operar una memecoin del Roadster
Cotización de WEEX Convert: cómo funciona realmente el bloqueo de precio de 8 segundos
PYTH USDT tras la regla del 100%: mecánica de recompra, señales de sobrecompra y riesgos antes de operar
Estatus de USDC como EMT significativo en la UE: ¿qué cambia el 12/11 bajo MiCA?
Las acciones de CoreWeave se desploman 15%: por qué el rendimiento de un bono asustó a CRWV
Guía para nuevos usuarios de WEEX en 2026: regístrate, completa KYC y reclama el bono de bienvenida (paso a paso)
Mejor minero de criptomonedas para principiantes: qué revisar sobre costos, energía, hashprice y ganancias antes de comprar
Orden limitada vs. orden de mercado: cuál usar al operar con criptomonedas
Los mejores podcasts de criptomonedas para principiantes: plan de escucha de 4 semanas
Cómo comprar criptomonedas de forma anónima: 5 métodos, costos reales y límites
Mejores wallets frías de criptomonedas para principiantes: 5 opciones menos de $150

¿Bitcoin superará los US$87.000 esta semana? Atención al CPI, la Fed y las salidas de ETF

Mejor bróker de criptomonedas para principiantes: qué revisar en comisiones, regulación, seguridad y soporte antes de depositar
Cyberleek: cómo la memecoin del filtrador de GTA 6 convierte las filtraciones en comisiones
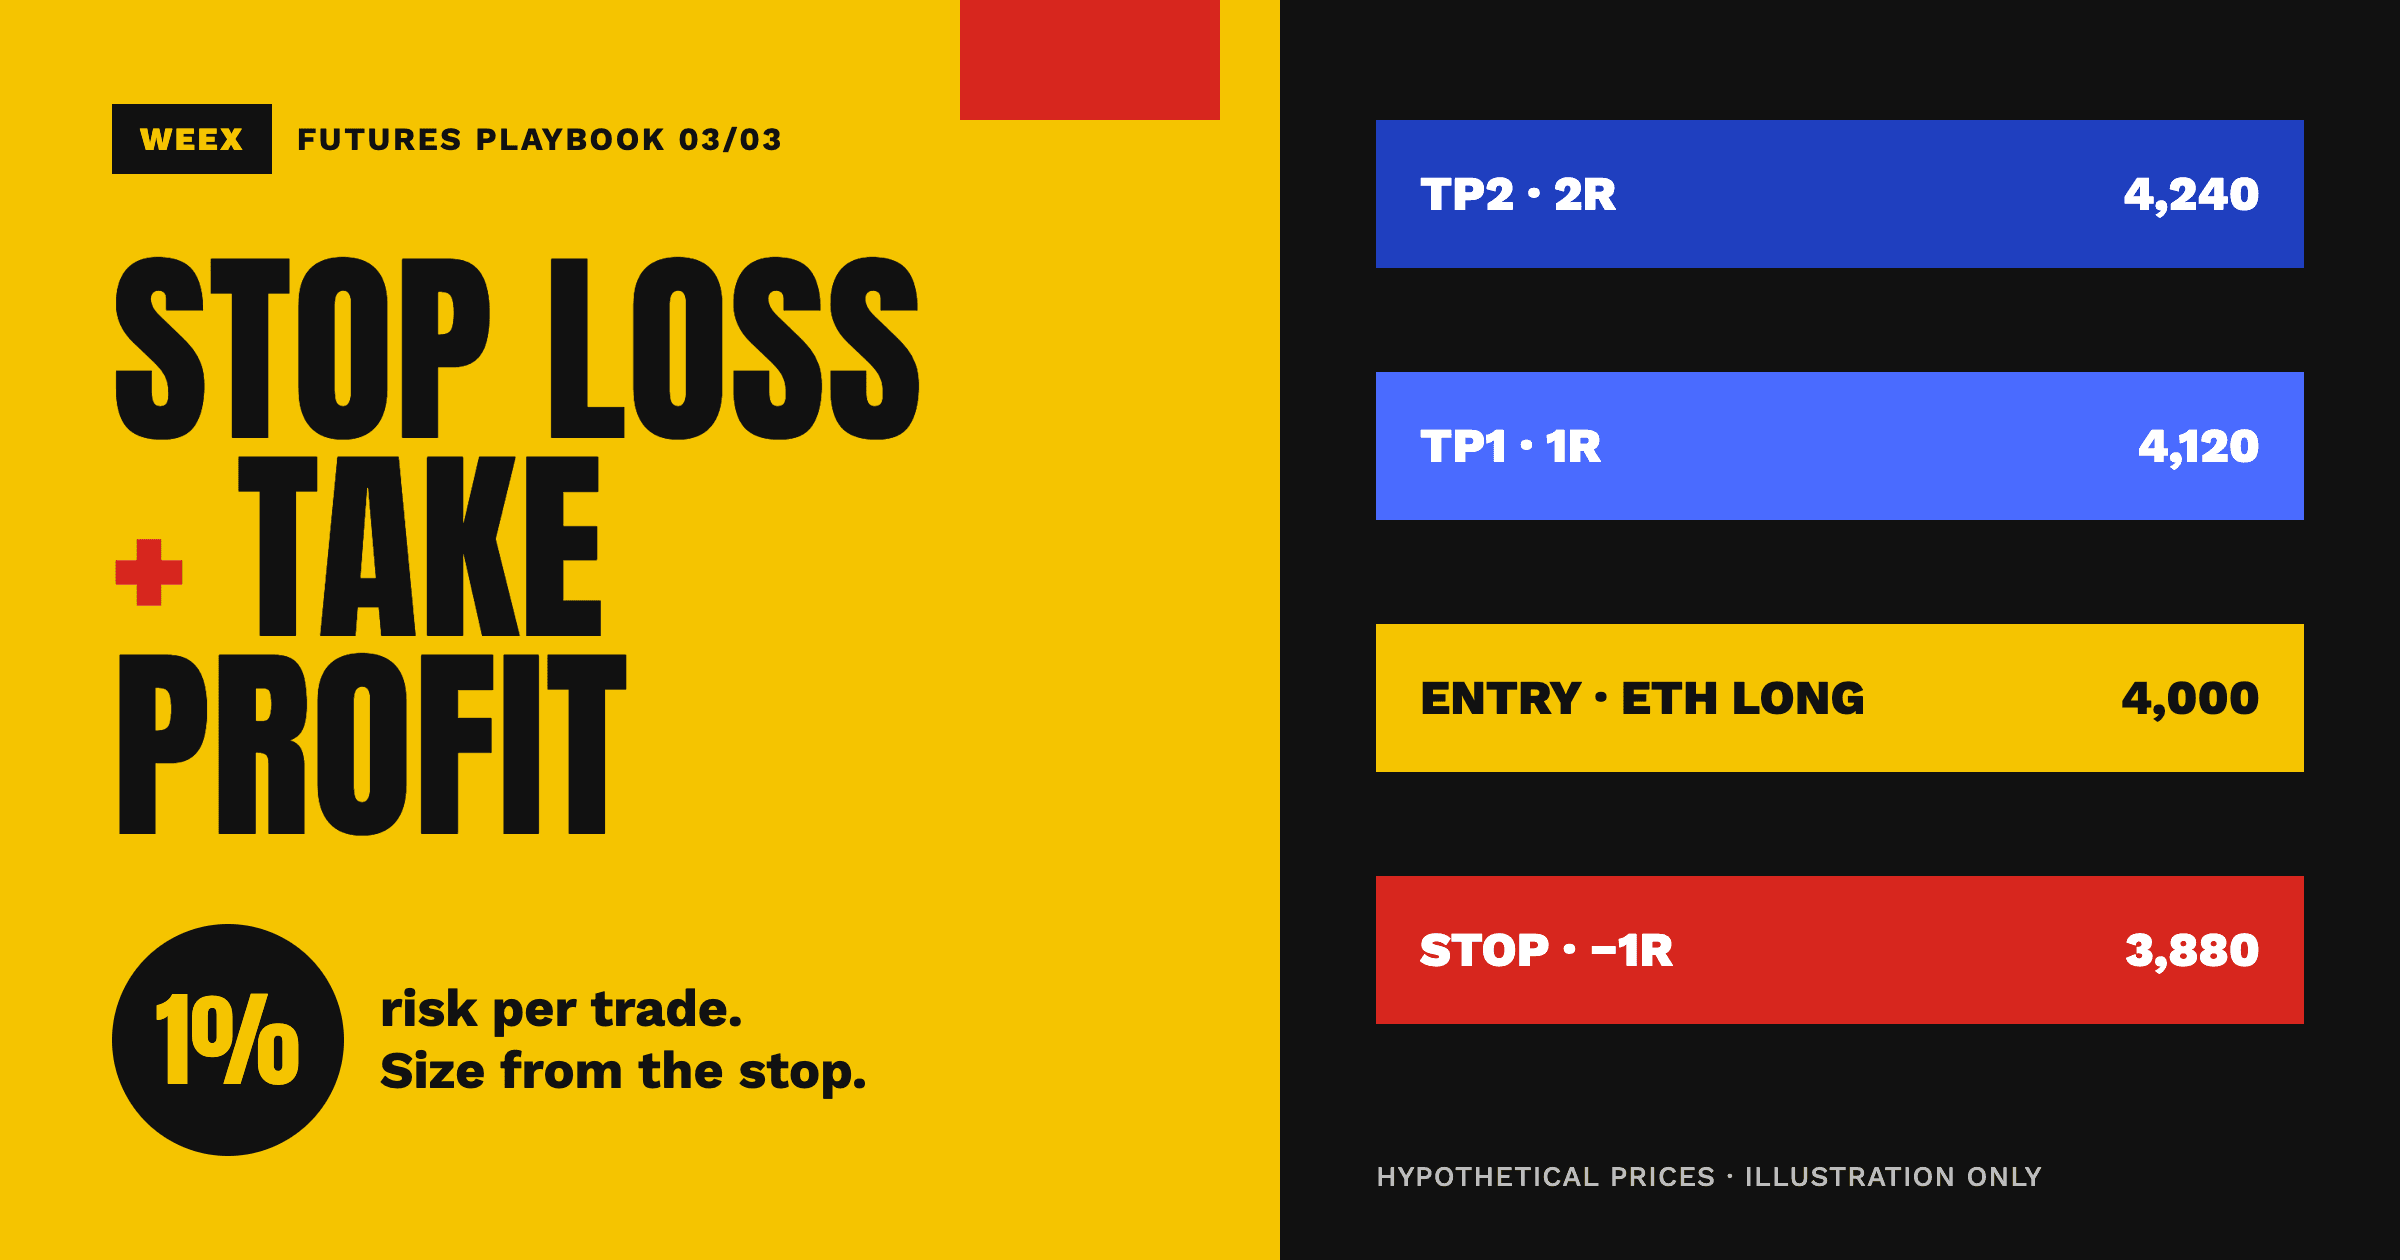
Stop Loss y Take Profit en Futuros de Criptomonedas: Guía de riesgo del 1%
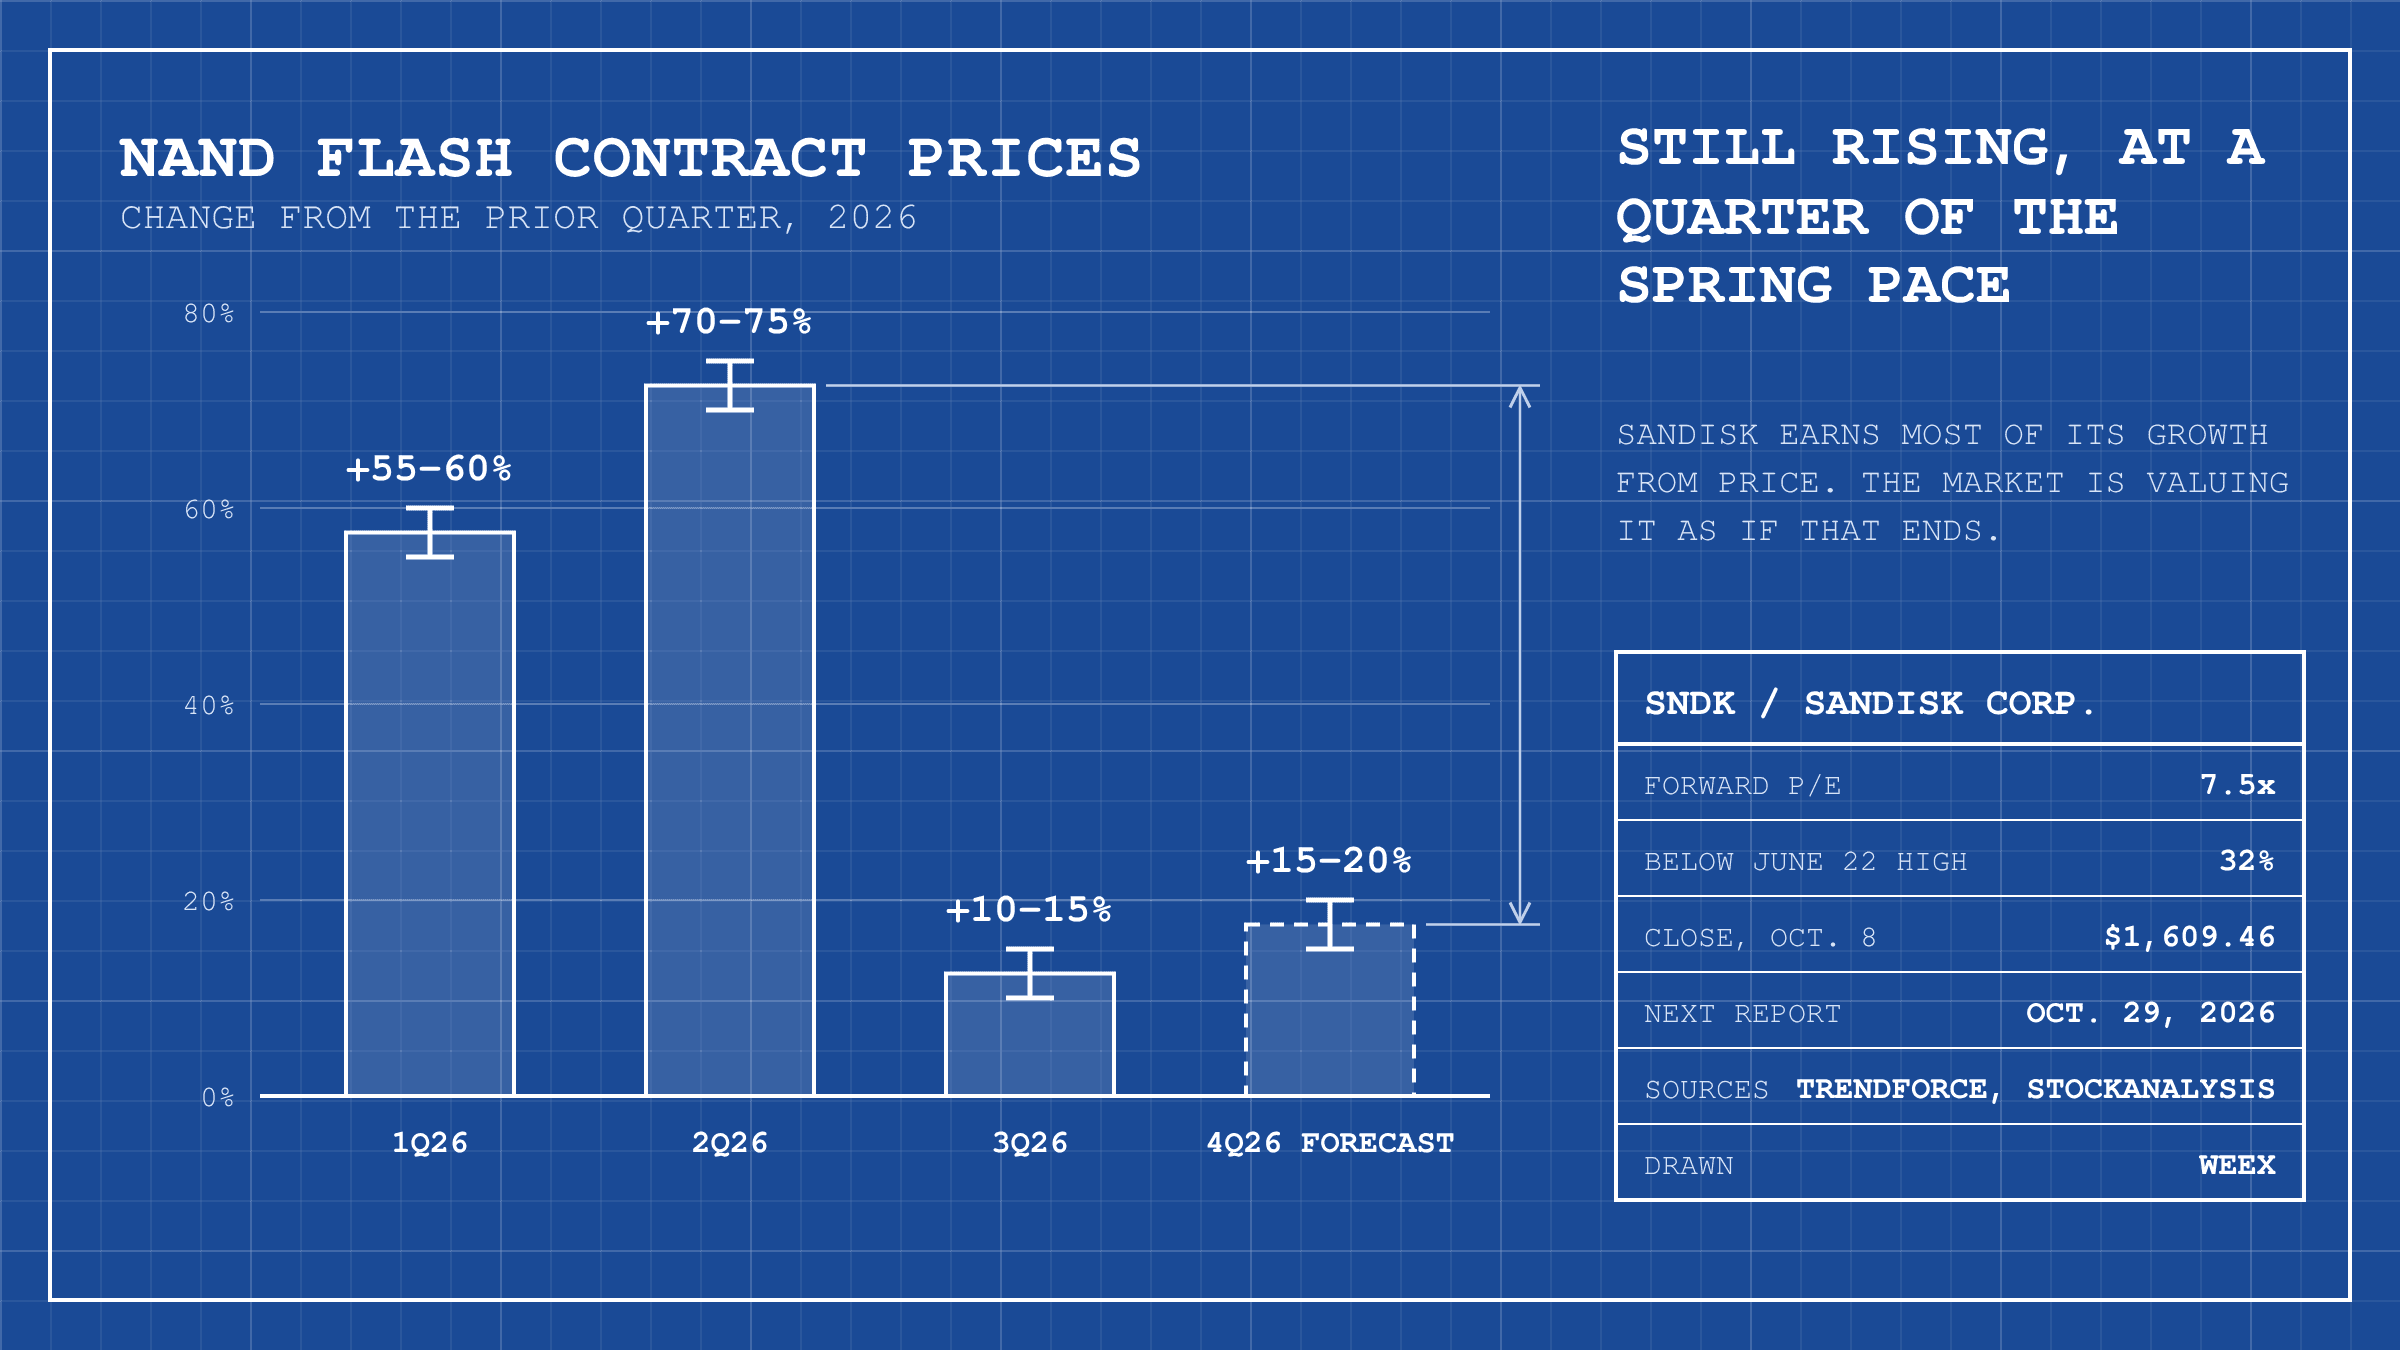
Futuros de acciones de SNDK: SanDisk a 7,5 veces sus ganancias antes del 29 de octubre
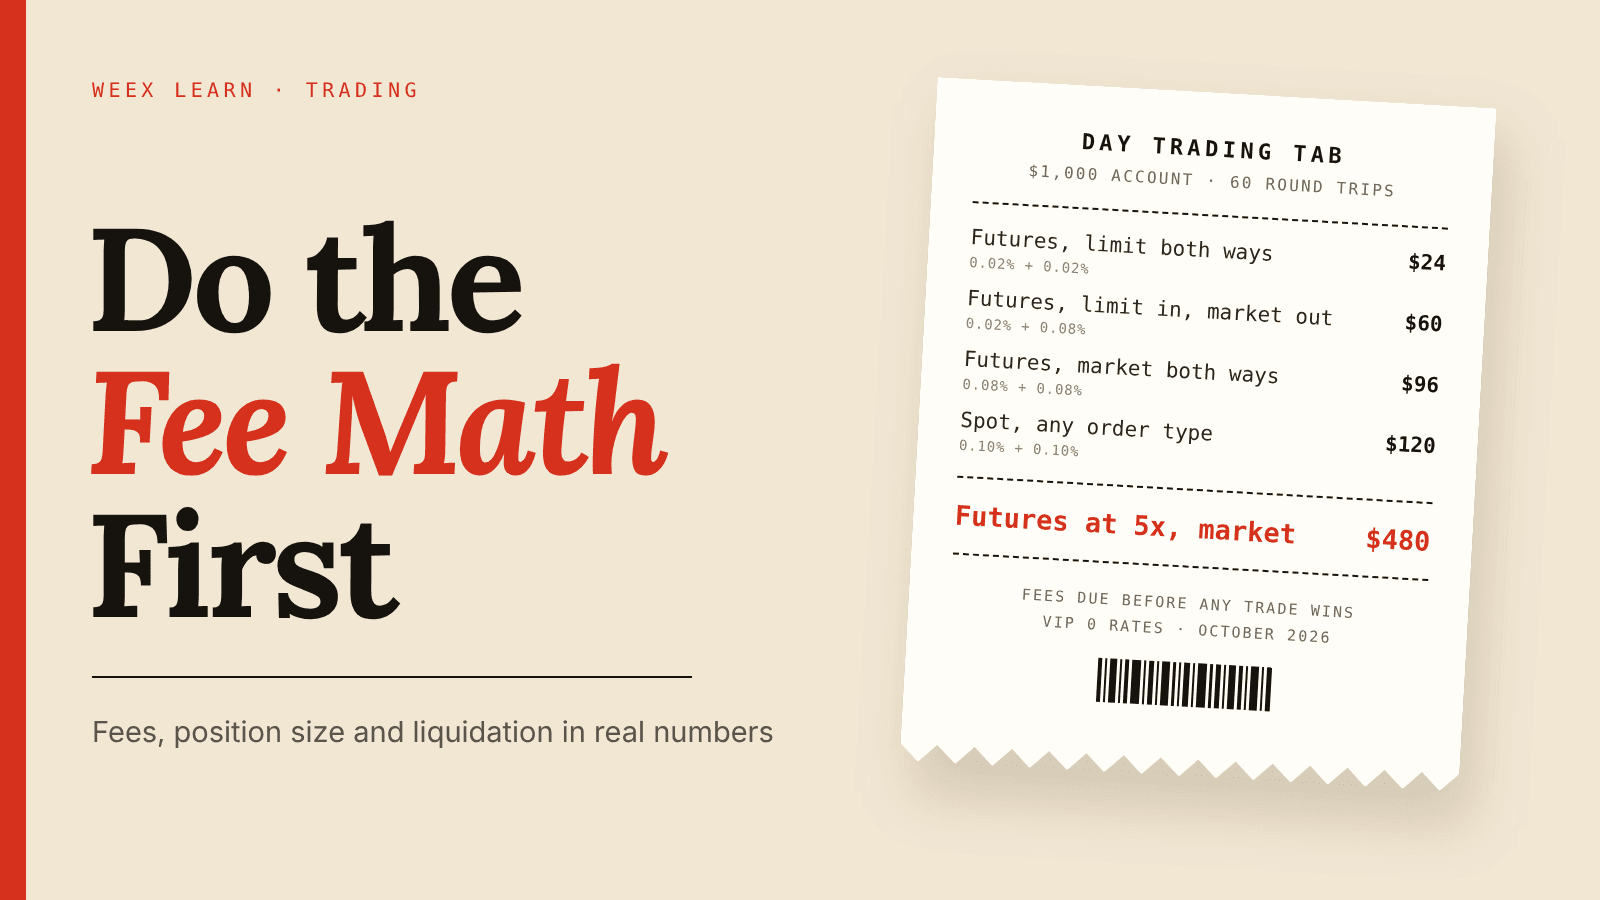
Cómo hacer trading intradía de criptomonedas para principiantes: primero calcula las comisiones
Cómo comprar criptomonedas nuevas antes de su listado: 5 vías y sus trampas
¿Qué es el staking? 4 mitos que debes aclarar antes de hacer staking con criptomonedas
Cómo comprar USDT en Tailandia: métodos de pago, comisiones y verificaciones de transferencia
¿Qué tan transparente es un exchange de criptomonedas? Verificación de la prueba de reservas y los fondos de protección
¿Qué tan transparente es un exchange de criptomonedas? Verificación de prueba de reservas y fondos de protección
¿Qué es el trading con apalancamiento en criptomonedas? Guía para principiantes con ejemplos sencillos
¿Qué es el trading con margen de criptomonedas? Cómo funciona, en qué se diferencia de los futuros y qué puede salir mal
Mejor plataforma de trading de criptomonedas con apalancamiento: qué comparar antes de elegir un exchange
Staking de WXT cuando se reduce la oferta: qué aportan las quemas a tu rendimiento


