
El mercado de valores de EE. UU. se prepara para operar "23 horas x 5 días", ¿pueden los sistemas de liquidación y datos seguir el ritmo?

 Prefiérenos en Google


La operación "23 horas x 5 días" no se trata solo de abrir unas horas más, los sistemas de datos, liquidación y cotización deben funcionar 24/7.
Escrito por: Mike Cahill, Forbes
Traducido por: AididiaoJP, Foresight News
El mercado de valores de EE. UU. abrirá "23 horas x 5 días", pero la verdadera pregunta no es si el tiempo de negociación es lo suficientemente largo
La próxima fase del mercado de valores de EE. UU. estará definida por un tiempo de negociación más largo. Pero la verdadera pregunta no es "¿abrir más horas?", sino si el mercado podrá mantener una liquidez a nivel institucional cuando la mayoría de las personas estén dormidas.
El 6 de diciembre, se espera que el mercado de valores de EE. UU. dé un gran paso hacia el comercio continuo. Nasdaq, NYSE Arca, 24X National Exchange y Cboe EDGX están listos para agregar un nuevo período de negociación nocturna de 9 p.m. a 4 a.m. hora del este, además de las sesiones premercado, regulares y posmercado existentes.
Esto responde tanto a la demanda global como a la presión de la competencia. Los inversores ya han estado comprando y vendiendo acciones de EE. UU. en sistemas de negociación alternativos, y los mercados de criptomonedas y de predicción han llevado a que cada vez más personas sientan que el "comercio 24/7" debería ser la norma.
Así que surge la pregunta: ¿la operación "23 horas x 5 días" está simplemente capturando una demanda que ya existe en otros lugares, o creará un nuevo mercado de la nada? La respuesta probablemente sea ambas cosas. Pero en la primera fase, el enfoque puede no ser crear nuevas transacciones, sino trasladar las transacciones existentes a una estructura de mercado más integrada y regulada.
La demanda nocturna ya existe, pero está altamente concentrada
El comercio nocturno ha estado funcionando durante años a través de ATS y otros lugares. El período nocturno de Blue Ocean es de domingo a jueves, de 8 p.m. a 4 a.m. hora del este; OTC Markets opera de 8 p.m. a 7:45 a.m. del día siguiente, ofreciendo transacciones de ciertos valores.
Estos lugares demuestran que los inversores realmente quieren comprar y vender acciones de EE. UU. durante las horas de Asia y Europa. La demanda proviene de varios grupos: inversores extranjeros que desean operar durante su horario local, minoristas estadounidenses que quieren reaccionar a las noticias fuera del horario regular, y aquellos que ya están acostumbrados a los mercados digitales 24/7.
El crecimiento es real, pero la escala sigue siendo pequeña. En el segundo trimestre, el comercio nocturno representó aproximadamente el 1% del volumen de transacciones del mercado de valores de EE. UU., pero la actividad aumentó un 358% interanual. Los inversores extranjeros representaron el 37% del volumen de transacciones nocturnas, mientras que las cuentas institucionales solo representaron el 7%. Las transacciones también están particularmente concentradas: en agosto, solo 15 acciones representaron la mitad del volumen de transacciones nocturnas.
Este conjunto de cifras destaca una diferencia clave: hay demanda para el comercio nocturno, pero aún no hay evidencia de que haya una demanda institucional amplia para el comercio de acciones nocturnas en todo el mercado.
Este vacío es donde las bolsas están apostando. Si el mercado puede proporcionar datos confiables, ejecuciones competitivas y suficiente liquidez, más fondos institucionales podrían seguir. Si solo se alarga el reloj de negociación y el libro de órdenes es escaso, entonces este nuevo período podría ser solo una formalización de la demanda de los minoristas y del extranjero.
La duración de la negociación no es la respuesta, la calidad del mercado sí lo es
La lógica siempre ha sido simple: la calidad es más importante que la cantidad. El mercado planea aumentar la cantidad de datos disponibles, pero no está claro quién tiene la capacidad de proporcionar datos de primera calidad y precisos de manera continua.
La razón más convincente para extender el tiempo de negociación es, por supuesto, la conveniencia. Los inversores no tienen que esperar hasta la próxima apertura del mercado de valores de EE. UU. para reaccionar a informes de ganancias, eventos geopolíticos y fluctuaciones en los mercados extranjeros. Esto es útil, pero no es suficiente.
La calidad de un mercado, en última instancia, se mide por la calidad de la ejecución, no solo por cuántas horas está abierto.
Los participantes en el período nocturno son menos, los proveedores de liquidez son menos y el libro de órdenes es más delgado. Un análisis de BlackRock sobre el ETF iShares de negociación activa encontró que el diferencial de compra y venta promedio durante la noche es casi 10 veces más amplio que durante el horario regular.
Por lo tanto, es correcto que los inversores institucionales se centren en la calidad del mercado. Con diferenciales más amplios, los costos de transacción son más altos; con liquidez escasa, la volatilidad de precios se amplifica. Puede haber cotizaciones, pero eso no significa que una cartera pueda ejecutar un volumen significativo a ese precio.
El mercado nocturno aún puede contribuir a la formación de precios. Puede absorber nueva información antes del horario regular y permitir que los inversores cubran riesgos cuando el mercado de valores de EE. UU. está oficialmente cerrado. Pero si estos beneficios se pueden realizar depende de si la participación puede expandirse más allá de los minoristas y la concentración extranjera actual.
Antes de que la operación "23 horas x 5 días" se convierta en un lugar de negociación institucional realmente significativo, y no solo en una ventana de acceso extendida, el mercado necesita una liquidez más profunda, precios transparentes y protección consistente.
Precio de --
Alargar el tiempo de negociación significa poner a prueba la infraestructura primero
Alargar el tiempo de negociación, en esencia, convierte el "cambio en el período del mercado" en una gran prueba de infraestructura.
El modelo de Nasdaq incluye una pausa de 8 p.m. a 9 p.m. para manejar y rodar el día de negociación; el comercio nocturno se dividirá en dos días de negociación. Este arreglo afectará la liquidación, el financiamiento, los informes, las acciones corporativas, el tratamiento fiscal, los estados de cuenta de los clientes y la interpretación de precios.
El plan de Cboe deja claras las dependencias: el lanzamiento dependerá de si la SEC aprueba, si DTCC y SIP pueden soportar en tiempo real, y si los datos de acciones corporativas son oportunos. La transición de NSCC a liquidación 24x5 es un paso necesario, pero solo es el primer paso que la industria necesita.
Los mercados continuos también necesitan sistemas de información continuos. Cuando los lugares abren, las cotizaciones y las transacciones deben fusionarse; las acciones corporativas deben distribuirse antes de afectar las transacciones; las suspensiones regulatorias deben comunicarse entre lugares; y cuando el último período regular ya fue hace varias horas, el precio de referencia debe ser claro.
La protección de órdenes también es el mismo problema. En junio, la SEC propuso eliminar la regla 611 de Reg NMS, que prohíbe la transacción de acciones del sistema de mercado nacional, y también eliminar la sección 610(e), que se refiere a las cotizaciones bloqueadas y cruzadas.
El momento es clave. Durante el horario regular, las empresas operan dentro del marco de cotizaciones exhibidas establecidas, obligaciones de enrutamiento y expectativas de las mejores cotizaciones de compra y venta a nivel nacional. El mercado nocturno es más delgado, más fragmentado y más dependiente de los datos propios de cada lugar.
Si el marco de transacciones existente cambia, la industria necesita aclarar la mejor ejecución, la protección de cotizaciones y las reglas de competencia entre lugares. No es necesario mantener cada regla tal como está, pero cuando la liquidez es escasa y los inversores están más expuestos a precios fragmentados, las reglas deben ser claras y discernibles.
El mercado puede soportar un período de baja actividad. Lo que no puede soportar es la incertidumbre sobre qué precio, qué día de negociación, qué instrucción de acción corporativa o qué cotización exhibida debe regir una orden activa.
El mercado de "23 horas x 5 días" necesita un sistema de datos 24/7
En última instancia, al avanzar hacia un mercado de "23 horas x 5 días", el criterio no es cuán novedoso es "el tiempo de negociación más largo", sino si después de que oscurezca, el mercado puede seguir siendo igualmente claro, resistente y responsable. El informe de Bloomberg sobre el próximo comercio nocturno captura cambios visibles; el cambio menos visible es que los datos del mercado deben evolucionar junto con ello.
Para los proveedores de datos, corredores, bolsas y empresas de infraestructura, esto significa que ya no puede haber un límite limpio entre "hoy / mañana". Los sistemas deben manejar días de negociación, acciones corporativas, precios de referencia y cotizaciones ejecutables en tiempo real a través de períodos superpuestos, mientras mantienen soporte, monitoreo y mantenimiento durante todo el día.
Nasdaq afirma que esto implica años de esfuerzo de la industria que involucra bolsas, reguladores y proveedores de infraestructura. Esta coordinación requiere una mayor automatización, cobertura de soporte regional, confiabilidad en la recuperación ante fallos y procesos más claros para implementar cambios durante el horario de apertura del mercado.
Dentro de dos años, el éxito no se medirá solo por la proporción de volumen de transacciones en períodos no normales. La señal más importante será: una participación más amplia, diferenciales más estrechos, un libro de órdenes más profundo, una menor concentración de ciertos valores y datos de precios que se mantengan consistentes y comprensibles en cada período.
Si estas condiciones maduran, el comercio "23 horas x 5 días" podría convertirse en un nuevo nivel de la estructura del mercado estadounidense. Si no, la industria solo habrá creado un día de negociación más largo, sin crear un mejor mercado.
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

Birdeye lanza Peak Terminal para investigación institucional en criptomonedas

Bitmine finaliza compras de ETH tras alcanzar el 5% de la oferta

Justin Sun demanda a WLFI para proteger sus derechos, sigue confiando en la política tecnológica y criptográfica de EE. UU.

Las entradas totales en los ETF de XRP alcanzan los 1.800 millones de dólares

La SEC de Tailandia: Varias instituciones de gestión de activos consultan sobre ETF de criptomonedas, aún no se han presentado solicitudes

Bitcoin se convierte en un activo institucional, los flujos de ETF de BlackRock aumentan

DWF Labs: Características de flujo de fondos de ETF de Bitcoin marcadas por la compra y venta

ETF de Ethereum atrae 14,9 millones de dólares, pero la situación sigue siendo incierta

Mil millones de dólares en tres días es insuficiente. Bitcoin enfrenta un gran desafío

Flujos netos de 528 millones de dólares en ETF de Bitcoin ayer, con tres días consecutivos de entradas netas
¿Las grandes tecnológicas se oponen a la tokenización de acciones? El próximo desafío para su entrada en el sistema regulado

Flujos netos diarios de 16.0073 millones de dólares en ETF de ZEC y NEAR en EE. UU.

Sam Price señala que el aumento del precio de Ethereum está relacionado con la salida de fondos de ETF

El plan de recaudación de fondos en criptomonedas de 75 millones de dólares de la SEC enfrenta la oposición de los bancos y amenazas de acciones legales

唐华斑竹 analiza la estrategia de inversión y rendimiento de QQQI

Justin Sun se ha vuelto pesimista sobre Bitcoin

La proporción de contratos de opciones de Bitcoin no liquidadas alcanza casi el 60%

Volatilidad del Bitcoin al 43 %: más tranquila que el 19 % de las acciones del S&P 500

Flujos netos de ETF de Bitcoin alcanzan 23.1624 millones de dólares, con el ETF de BlackRock a la cabeza
Las ganancias de $4.400 M de SpaceX coinciden con conversaciones de fusión con Tesla: ¿qué sigue?
Explora las ganancias de SpaceX por $4.400 M, las conversaciones de fusión con Tesla y la reacción de las acciones SPCX, con un análisis del crecimiento de la IA, el gasto en inversiones y los principales riesgos.

Sam Price revela que el ETF de Bitcoin de BlackRock atrae 665.2 millones de dólares en un solo día
Strive comienza a superar a Saylor en compras de bitcoin. ¿Qué es esta empresa?

¿Por qué comprar MSTR en lugar de un ETF de Bitcoin directamente?
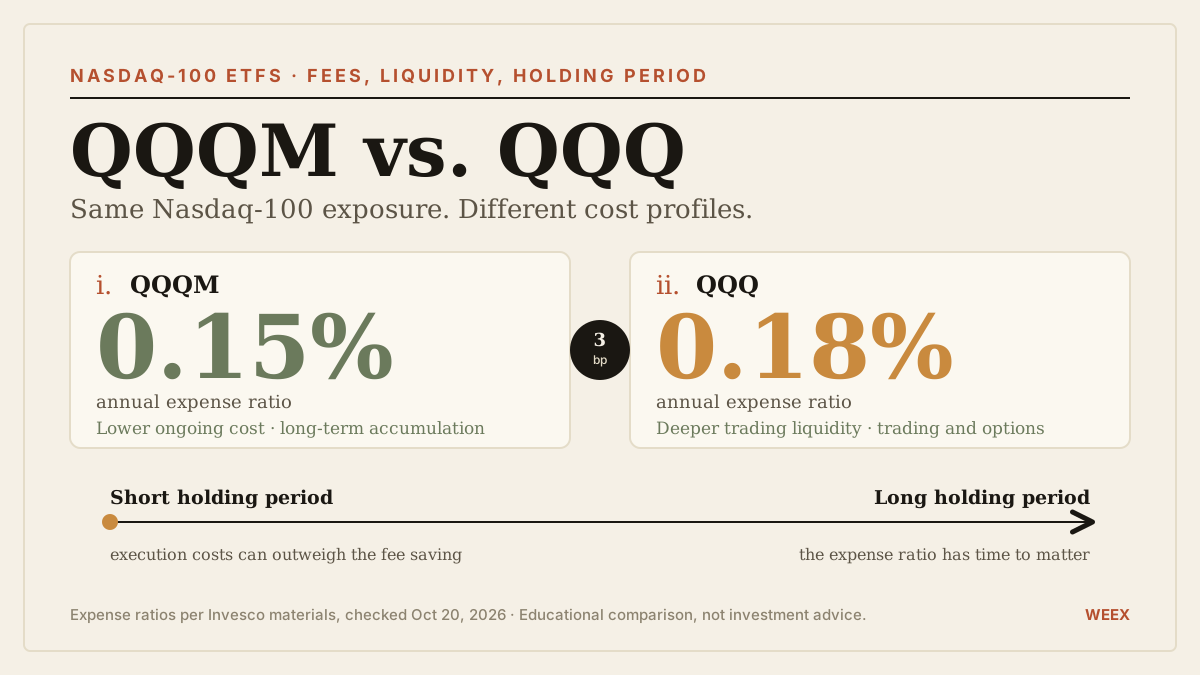
QQQM vs. QQQ en 2026: comparación de comisiones, liquidez e inversión a largo plazo
Compara QQQM vs. QQQ en 2026: comisiones actuales, costos de trading, ahorros a largo plazo y cuándo cambiar una inversión existente podría costar más de lo que ahorra.

La autoridad reguladora suiza aprueba el primer ETF de Bitcoin

La presión de venta en Bitcoin disminuye, salidas de ETF alcanzan los 230 millones de dólares

Wall Street registra un aumento en las inversiones en criptomonedas, el ETF de Bitcoin recibe 526,7 millones de USD

El regreso condicionado de las empresas al mercado de Bitcoin; ¡la era de la captación de capital sin control ha terminado!
Un ejecutivo de Bitwise predice que la compra corporativa de BTC podría reanudarse si los precios se recuperan
Flujos netos de ETF de ZEC y NEAR en EE. UU.
Birdeye lanza Peak Terminal para investigación institucional en criptomonedas
Bitmine finaliza compras de ETH tras alcanzar el 5% de la oferta
Justin Sun demanda a WLFI para proteger sus derechos, sigue confiando en la política tecnológica y criptográfica de EE. UU.
Las entradas totales en los ETF de XRP alcanzan los 1.800 millones de dólares
La SEC de Tailandia: Varias instituciones de gestión de activos consultan sobre ETF de criptomonedas, aún no se han presentado solicitudes
Bitcoin se convierte en un activo institucional, los flujos de ETF de BlackRock aumentan
Contenido
Últimos artículos


Últimos listados de monedas en WEEX


