
¿Quién congelará los fondos de los hackers? No la ley, sino Circle, Tether y Arbitrum

 Prefiérenos en Google


Congelar el dinero de los hackers depende de la voluntad de unas pocas empresas.
Escrito por: Jon Reiter
Compilado por: Chopper, Foresight News
Después de que Binance sufriera un ataque de hackers que superó los 6 mil millones de dólares, varias plataformas centralizadas actuaron rápidamente para congelar activos, intentando evitar pérdidas para los usuarios y la propia bolsa. Es irónico que los poseedores de activos digitales solo puedan confiar en unas pocas empresas tradicionales para proteger sus bienes. Esto también plantea una cuestión interesante: ¿cómo se puede conciliar la decisión ocasional de estas plataformas de ejercer su discreción para proteger activos con su actitud habitual de laissez-faire hacia las sanciones y pequeños incidentes de hacking?
Estas preguntas son intrigantes. Pero el artículo se centrará en un tema relacionado que es desconcertante en esta discusión: si la Ley Clarity hubiera estado en vigor en ese momento, ¿habría cambiado el resultado del robo en Binance? Por supuesto, la ley no fue aprobada y es poco probable que se apruebe en el corto plazo. Sin embargo, aún vale la pena especular sobre cómo podría haber funcionado esta ley. Esto puede considerarse un ejercicio hipotético, pero tiene valor de referencia. Los sistemas legales no pueden realizar experimentos de doble ciego, por lo que este tipo de experimentos mentales es la mejor manera que tenemos de abordar el tema.
Primero, veamos las declaraciones públicas de dos figuras públicas con posturas diametralmente opuestas. La senadora Cynthia Lummis, que apoya la industria de las criptomonedas, y Amanda Fisher, directora de políticas y COO de Better Markets, que tiene una postura en contra de las criptomonedas. Ambas se involucraron en un acalorado debate público, y citaremos sus declaraciones antes de desglosarlas una por una.
Puntos de vista
Al día siguiente del ataque de hackers, Lummis se pronunció en la plataforma X: "Ayer, los hackers robaron más de 6 mil millones de dólares de Binance en menos de 4 horas, el mayor robo de la historia. La Ley Clarity puede proporcionar protección legal a las empresas de criptomonedas, permitiéndoles congelar transacciones sospechosas en el momento en que las autoridades lo soliciten. Cada minuto que se retrasa, los fondos pueden perderse para siempre."
Fisher respondió de inmediato, afirmando que las declaraciones de Lummis no eran correctas y citando fragmentos del texto de la ley: "Esa afirmación es incorrecta. La Ley Clarity exige que los emisores de stablecoins actúen de acuerdo con las órdenes judiciales para congelar fondos. Aquí están las disposiciones relevantes para las bolsas, véase el inciso (1)."
Lummis respondió: "Estás cambiando el concepto, lo que citas son las disposiciones de reserva. Esa disposición solo mantiene la vigencia de las leyes financieras y de sanciones existentes, no elimina el resto del contenido de ese capítulo. No entendiste el punto clave de la Ley Clarity; Binance es un proveedor de servicios de activos digitales y será clasificado como sujeto regulado. Ninguna ley puede erradicar a todos los delincuentes, pero la Ley Clarity puede proporcionar mejores herramientas a quienes luchan contra el crimen, permitiéndoles actuar más rápido. Tu grupo votó en contra, y deben asumir las consecuencias."
Las interpretaciones de ambas partes nunca han sido, y probablemente nunca serán, aceptadas para un examen sustantivo en el ámbito judicial. Sin embargo, aún podemos extraer mucha información de los límites de este debate.
Controversia central
Primero debemos aclarar una cuestión: ¿se aplica este conjunto de reglas a Binance? Binance no es una empresa estadounidense. Cuando llegó a un acuerdo con el gobierno de EE. UU. en 2023, Binance se comprometió a retirarse completamente del mercado estadounidense. Binance tiene una pequeña subsidiaria en EE. UU., que está claramente sujeta a la ley estadounidense. Pero su tamaño es tan pequeño que es prácticamente irrelevante. La discusión no se centra en Binance US, que rara vez recibe atención. Este artículo no discutirá el impacto de la Ley Clarity en Binance US, ya que su impacto máximo es el tamaño de las operaciones de Binance US, que es insignificante.
Por lo tanto, la afirmación de Lummis de que "la Ley Clarity clasificaría a Binance como sujeto regulado porque es un proveedor de servicios de activos digitales" es difícil de sostener. La Ley Clarity no incluirá a todos los proveedores de servicios de activos digitales en la jurisdicción judicial de EE. UU. Solo la parte de las operaciones de Binance que opera legalmente en EE. UU. debe cumplir con las reglas estadounidenses. Y esa parte es muy pequeña, no está en el alcance de esta discusión, y no es suficiente para cambiar la situación.
La interpretación más benigna es que Lummis imaginó un mundo paralelo: la Ley Clarity se implementa, y Binance opera de manera compliant en EE. UU., bajo la regulación de la ley. En este escenario hipotético, su afirmación tiene sentido; EE. UU. tendría jurisdicción. Pero su afirmación inicial es que "la Ley Clarity proporcionaría protección legal a las empresas de criptomonedas, permitiéndoles congelar transacciones sospechosas en el momento en que las autoridades lo notifiquen". Si Binance ya estuviera operando dentro del marco de cumplimiento en EE. UU., cooperar con las autoridades estadounidenses no sería un gran logro. La aprobación de la ley no llevaría automáticamente a la cooperación y el cumplimiento; la verdadera línea divisoria es que Binance acepte proactivamente este marco regulatorio. Una vez que se establezca este supuesto, se habrá alcanzado en el momento en que Binance acepte la regulación, no cuando ocurra un ataque de hackers y las autoridades lleguen a solicitar la congelación de fondos.
Volviendo al mundo real, Binance tomó la iniciativa de implementar algunas operaciones de cierre después del robo, suspendiendo retiros durante aproximadamente dos días. La existencia de esta protección legal no es importante para Binance en la realidad. Incluso si la Ley Clarity se aprueba, Binance no aceptará automáticamente la jurisdicción estadounidense. El argumento de Lummis carece de varios supuestos clave y es difícil de sostener.
La dirección de la refutación de Fisher es similar a nuestro juicio, pero el enfoque es diferente. Ella señala que esta protección legal para la congelación de activos se dirige principalmente a los emisores de stablecoins, no a las bolsas. Estamos de acuerdo en que los emisores de stablecoins son de hecho el objetivo principal de la discusión de la Ley Clarity; las disposiciones dirigidas a proveedores de servicios no emisores son más confusas y complejas.
La cláusula 305 del proyecto de ley del Senado permite a los emisores de stablecoins y a los proveedores de servicios de activos digitales, al recibir una solicitud escrita de las autoridades, tomar medidas de congelación temporal sobre transacciones sospechosas y estar exentos de demandas privadas (cláusula de puerto seguro). Pero creemos que esta discusión se ha desviado del núcleo.
Lummis sostiene que, tras la aprobación de la ley, sería más fácil para los proveedores de servicios congelar fondos; Fisher responde que la ley puede no proporcionar a las plataformas relevantes (o a Binance en sí) esta protección adicional. Y nuestra opinión es que Circle, Tether y el comité de seguridad de Arbitrum congelaron rápidamente los fondos sin un proceso legal formal, lo que hace difícil afirmar que una protección legal adicional traería algún cambio.
Por ejemplo, si alguien es atacado y se defiende matando al atacante, si la defensa puede considerarse legítima depende de las diversas condiciones en diferentes jurisdicciones. Supongamos que hay un proyecto de ley pendiente que reconoce explícitamente que este comportamiento es defensa legítima. Los partidarios de la ley usarían este caso para abogar por la legislación. Pero, ¿y si el involucrado no conoce esta ley y no sigue las noticias relacionadas? La ley, ya sea pendiente, recién aprobada o rechazada, no tendría impacto en el asunto en sí. Cuando Binance, Circle, Tether y el comité de seguridad de Arbitrum tomaron medidas de congelación, no dependieron de la protección proporcionada por la Ley Clarity. Tal vez después de que la ley se implemente, podrían actuar 15 minutos más rápido; nadie puede decirlo con certeza. Lo que se puede afirmar es que la ley no traerá cambios disruptivos; la afirmación de Lummis exagera claramente el efecto.
Solicitudes de aplicación, totalmente voluntarias
Circle ha declarado durante mucho tiempo que no congelará fondos sin una orden judicial o documento similar. Pero es evidente que esta política ya no se aplica a todos los escenarios. El comité de seguridad de Arbitrum ha congelado fondos unilateralmente por segunda vez sin ningún proceso legal. Y otro gran sujeto de congelación, Tether, ha considerado durante mucho tiempo las solicitudes de congelación de las autoridades basándose en principios de voluntariedad, sin crear precedentes, discreción y cooperación de buena fe.
Las relaciones legales de Circle y Arbitrum son bastante complejas, y es difícil prever los efectos a largo plazo. Pero nadie pensaría que Tether es el tipo de empresa que solo actuará después de obtener una base legal completa y completar todos los documentos del proceso.
No olvidemos que estas plataformas congelaron decenas de miles de millones de dólares en activos sin documentos legales formales. En el mundo paralelo imaginado por Lummis, podrían obtener más protección legal, o tal vez no. Pero en el contexto de este evento, ¿realmente haría alguna diferencia? Parece que no.
Precio de --
En tierra y en el mar
Supongamos que el argumento de Fisher es válido, que este conjunto de reglas de congelación solo se aplica a las stablecoins. Aun así, solo restringe a las stablecoins bajo la jurisdicción de la ley estadounidense. Por lo tanto, la ley podría afectar a Circle; muchos miembros del comité de seguridad de Arbitrum son entidades estadounidenses y también podrían verse afectados. Pero Tether, al igual que Binance, es una entidad offshore. EE. UU. no puede declarar unilateralmente que Tether está bajo su jurisdicción y esperar que coopere. EE. UU. puede intentar hacerlo; podemos desglosar este juego.
El caso de Tether ilustra muy bien este problema. EE. UU. depende públicamente de la cooperación voluntaria de Tether. Informes públicos y nuestra investigación muestran que Tether a menudo rechaza las solicitudes de cooperación de EE. UU. o exige más información antes de tomar una decisión. EE. UU. puede intentar obligar a Tether a cooperar, por ejemplo, demandando a Tether en un tribunal estadounidense, alegando que tiene jurisdicción y viendo el resultado del juicio.
EE. UU. también puede imponer sanciones a Tether, o emitir amenazas de sanciones, o hacer declaraciones: si Tether no actúa según lo solicitado, se cortará su conexión con el sistema económico estadounidense. FinCEN anteriormente prohibió a MEXC y, más atrás, también tomó medidas contra Huione.
Por supuesto, EE. UU. podría perder el caso. O incluso si gana el juicio, y FinCEN actúa, Tether podría seguir operando como de costumbre. Esto sería un gran revés para EE. UU.; muchas otras instituciones concluirían que el riesgo de desobedecer las solicitudes del gobierno estadounidense es muy bajo. No importa cómo veas al gobierno de EE. UU. y a su economía, no es un sistema cerrado y autoritario; los tribunales no siempre ganan, y todos los actores del mercado no obedecen incondicionalmente las órdenes del gobierno.
Tenemos razones para creer que dentro de EE. UU. se ha sopesado el costo y el beneficio: la cooperación voluntaria de Tether ya es un resultado aceptable, no vale la pena arriesgar un gran fracaso al presionar forzosamente. Nuestras múltiples conversaciones privadas también respaldan este juicio. Incluso si la probabilidad de perder es baja, imagina que el equipo legal a cargo de este caso consume una gran cantidad de capital de negociación de EE. UU. en esta demanda y luego pierde el juicio; su carrera profesional se verá muy afectada. Por supuesto, podrían recibir muchas invitaciones para conferencias en centros financieros offshore.
Por lo tanto, incluso si la Ley Clarity se aprueba, es poco probable que cambie esta lógica de ponderación. El argumento de Lummis no se sostiene: tanto la Ley Clarity como otras leyes similares son poco probables que tengan un impacto sustantivo en entidades offshore como Binance y Tether. Pueden optar por trasladarse a EE. UU. y aceptar un nuevo marco regulatorio, o pueden no hacerlo. Nadie puede predecirlo. "Si la ley se aprueba, X sucederá" es un enunciado que puede ser especulado y verificado; pero "si la ley se aprueba y Binance, Tether se trasladan a EE. UU., X sucederá" es casi equivalente a una suposición de ciencia ficción. La brecha entre la realidad y esta suposición es demasiado grande, y todas las conjeturas relacionadas son igualmente difíciles de verificar.
Conclusión
En resumen, el juicio de Lummis se desvía de la realidad, mientras que Fisher se centra excesivamente en criticar la ley apoyada por la industria y pasa por alto el verdadero núcleo: el gobierno de EE. UU. no tiene tanto control en este ámbito como se imagina. Este no es un problema exclusivo de EE. UU.; un artículo reciente del Instituto de Estudios de Defensa de los Servicios Conjuntos de Reino Unido (RUSI) también ha discutido en detalle esta tendencia. No solo el poder del gobierno de EE. UU. está disminuyendo, sino que la influencia de los gobiernos y las instituciones asociadas en todo el mundo está debilitándose, mientras que la voz de algunos actores privados está aumentando. Cómo se desarrollará esto sigue siendo una cuestión abierta. Nuestra única opinión firme es que solo reconociendo esta transferencia de poder que está ocurriendo, será posible mantener un discurso sustantivo en el proceso posterior.
El robo en Binance ofrece una verdadera lección a los formuladores de políticas: en situaciones de emergencia de manejo de fondos como esta, el gobierno no es el núcleo de la respuesta de emergencia, y el papel de la ley escrita en este ámbito financiero es muy limitado. No se trata de un problema de "los procesos judiciales son lentos". La lentitud, en el caso de la congelación de fondos, equivale a ineficacia. El sistema actual depende de la acción voluntaria de la mayoría de los actores privados no regulados, que actúan de buena fe. Esta es la realidad. Actualmente, no parece haber un incentivo suficientemente fuerte que lleve a estas plataformas a renunciar a su autonomía en la gestión de fondos y aceptar la regulación gubernamental.
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

Aave App aprovecha $91B en liquidez de Tron al abrir acceso anticipado en Android

Aave Labs presenta su informe: ¿Qué negocio DeFi sostiene un equipo de 97 personas?

Usuario de Aave pierde $305,000 tras el secuestro del sitio web de Across Protocol

BitGo Mint añade funciones de acuñación y redención de USDC

Aethir quema de la primera semana compensa el 18.48% de la cantidad liberada, lanzamiento del panel de quema ATH
¿Qué es Elysium Crypto? La Layer 2 de Hyperliquid, las tarifas de gas y la confusión sobre el token explicadas
Conoce qué es Elysium, por qué usa HYPE para el gas, cómo se diseñan las recompras de KNTQ y cómo distinguir el TVL del puente de la actividad real de DeFi.

Chainalysis: El mercado en la sombra detrás del "boom de destilación" de los grandes modelos de IA en China que elude las restricciones de exportación de EE. UU.

Disolución del Comité de Gobernanza de GMX, los contribuyentes internos asumen las responsabilidades de gobernanza de Arbitrum

¿Quién es el "monopolista" detrás de los $4.6 mil millones en acciones tokenizadas de EE. UU.? ¡El 91% de los activos están custodiados en la misma empresa!

La gran prueba de Ethereum en 2028: la hoja de ruta cuántica se enfrenta a cuellos de botella en el lanzamiento

Lanzamiento de la red principal de Elysium, tiempo de bloque de 100 milisegundos y llegada en aproximadamente 300 milisegundos

La "caja negra de confianza" del razonamiento de IA, Anthropic quiere desmantelarla con pruebas ZK

GMX DAO vota para transferir 7 millones de dólares en activos a la multisig de POL como reserva de emergencia
El fundador de SkyBridge Capital afirma que la ley CLARITY está bloqueada y Binance solicita recuperar activos congelados

OlympusDAO completa la migración del puente OHM a CCIP y añade Robinhood Chain

Decodificando Variational: ¿Cómo se convirtió un intercambio sin libro de órdenes en el dragón detrás de Hyperliquid?

Stripe ofrece pagos en stablecoin de EE. UU. a billeteras en más de 160 mercados

Los usuarios de BitMart alegan que el fundador bloqueó apelaciones sobre 800,000 ATEG
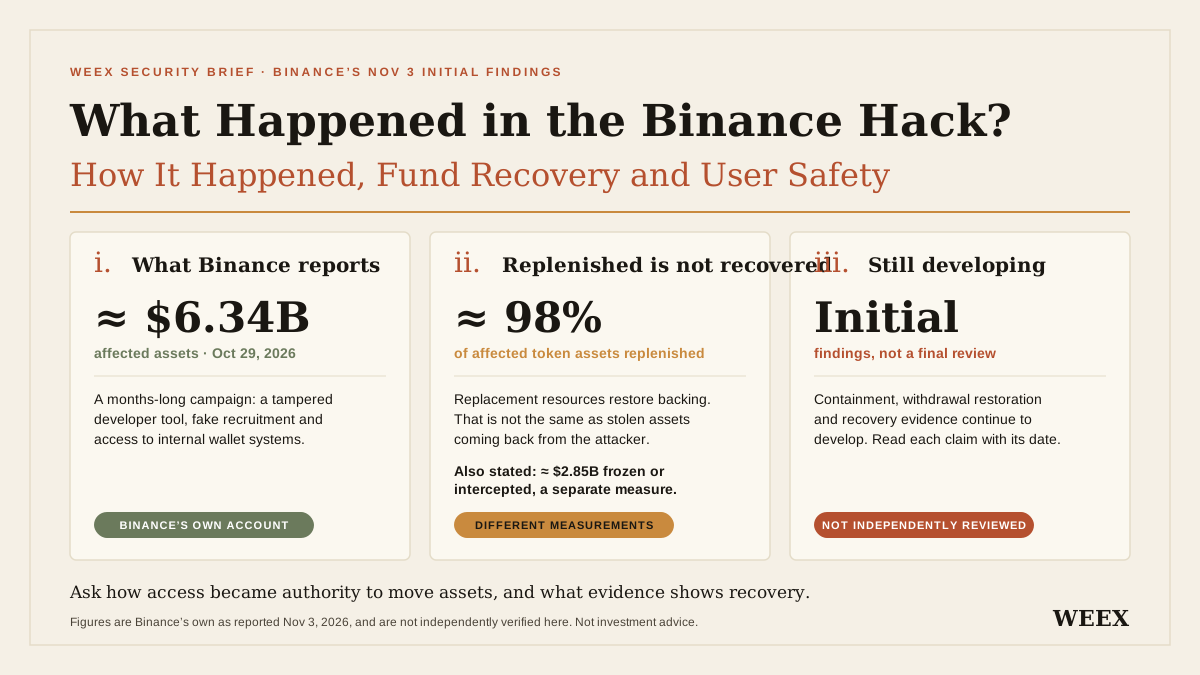
¿Qué pasó en el hackeo de Binance? Cómo ocurrió, recuperación de fondos y seguridad de los usuarios
¿Qué pasó en el hackeo de Binance? Conoce la cronología del ataque, la reposición más reciente de fondos, los límites de recuperación y medidas prácticas para proteger tu cuenta.
Cross River se asocia con Offchain Labs para tokenizar la plataforma de préstamos
¿Quién controla realmente un proyecto de criptomonedas? Dentro de la nueva guía de la SEC

Comparativa de seguridad de cuatro DEX perpetuos: ¿Quién puede permitir que los usuarios se salven a sí mismos?

Blobs de Ethereum: Lo que queda después de 18 días

Robo de 464 mil dólares en Premia Labs, conversión de activos a Bitcoin

Sigue el dinero: $2,4 mil millones en inversiones, gran ronda de Kalshi y alta atención a la IA — octubre de 2026

Coleccionistas de Bitcoin hacen un llamado a OpenSea. Quieren permitir el comercio de Ordinals y Runes

Circle lanza una guía para integrar tokens ERC-20 en CCTP
Crypto: Itaú Unibanco, el primer banco de Brasil en declararse ante el regulador

Una broma del fundador de Hyperliquid se convierte en una realidad en Wall Street

CertiK se asocia con Arbitrum para apoyar a las startups de Web3 con herramientas de seguridad
Aave App aprovecha $91B en liquidez de Tron al abrir acceso anticipado en Android
Aave Labs presenta su informe: ¿Qué negocio DeFi sostiene un equipo de 97 personas?
Usuario de Aave pierde $305,000 tras el secuestro del sitio web de Across Protocol
BitGo Mint añade funciones de acuñación y redención de USDC
Aethir quema de la primera semana compensa el 18.48% de la cantidad liberada, lanzamiento del panel de quema ATH
¿Qué es Elysium Crypto? La Layer 2 de Hyperliquid, las tarifas de gas y la confusión sobre el token explicadas
Conoce qué es Elysium, por qué usa HYPE para el gas, cómo se diseñan las recompras de KNTQ y cómo distinguir el TVL del puente de la actividad real de DeFi.
Últimos artículos


Últimos listados de monedas en WEEX


