
کیف پول ChatGPT با ویزا همکاری میکند: آیا اقتصاد ایجنت به استیبل کوین نیاز دارد؟

 امتیازدهی ما در گوگل


بازنگری در رابطه بین شبکههای پرداخت سنتی، استیبل کوین و اقتصاد ایجنتیک.
نویسنده: Cobo
روایت ادغام ایجنتهای هوش مصنوعی و وب ۳، در حال ایجاد یک بحث است.
در تاریخ ۱۳ نوامبر، OpenAI اعلام کرد که کیف پول ChatGPT را راهاندازی کرده و با American Express، Mastercard و Visa همکاری میکند تا ایجنتها بتوانند به نمایندگی از کاربران، خرید و پرداخت کالاها را انجام دهند.
قبل از این، ایجنتهای هوش مصنوعی به عنوان یکی از پتانسیلهای نوظهور برای استفاده از استیبل کوینها در نظر گرفته میشدند، اما OpenAI در اولین قدم خود، تصمیم به اتصال به شبکههای کارتهای بانکی سنتی گرفت، که باعث شد بسیاری از افراد شروع به سوال کنند: «اگر حتی ChatGPT به ویزا و دیگران متصل شده است، آیا ایجنتها واقعاً به استیبل کوین نیاز دارند؟»
این سوال بیدلیل نیست، اما در واقع دو مفهوم متفاوت را با هم مخلوط میکند: «تجارت ایجنتیک تحت مجوز انسان» و «اقتصاد ایجنتیک که به صورت خودکار عمل میکند».
- برای برنامههای ایجنت که در حال حاضر بیشتر بر خرید، رزرو و مصرف روزمره متمرکز هستند، منابع مالی هنوز از حسابهای بانکی کاربران انسانی تأمین میشود و معاملات به شدت به شبکههای تجاری و زیرساختهای تأیید هویت و حفاظت از مصرفکننده وابسته است. شبکههای پرداخت سنتی به وضوح زیرساختهای تجاری بالغتری دارند؛
- اما مرزهای اقتصاد ایجنتیک فراتر از این است. زمانی که هوش مصنوعی شروع به خرید دادهها به صورت خودکار، فراخوانی API، اجاره قدرت محاسباتی و حتی تبادل مداوم ارزش با دیگر ایجنتها کند، نیاز به پرداخت ممکن است دیگر محدود به سناریوهای مصرف سنتی نباشد؛
بنابراین، کلید مسئله این است که اقتصاد ایجنتیک برابر با تجارت ایجنتیک نیست، به ویژه زمانی که هوش مصنوعی از دستیار مصرفکننده انسانی به شرکتکننده در فعالیتهای اقتصادی تبدیل میشود، به چه نوع زیرساختهای پرداخت و مالی نیاز دارد؟
۱. اولین ایستگاه پرداخت ایجنت، چرا مالی سنتی است؟
برای درک اینکه چرا OpenAI ویزا و مسترکارت را انتخاب کرده است، ابتدا باید دو مفهومی که اغلب با هم اشتباه گرفته میشوند را روشن کنیم: تجارت ایجنتیک و اقتصاد ایجنتیک.
اولی عمدتاً به این معناست که هوش مصنوعی به جای انسان، کارهای مربوط به کشف کالا، مقایسه قیمت، سفارش و پرداخت را انجام میدهد؛ دومی یک مفهوم وسیعتر است که به این معناست که ایجنتهای هوش مصنوعی نه تنها میتوانند وظایف محول شده به انسان را انجام دهند، بلکه ممکن است از دستورات انسانی جدا شوند و با دیگر ایجنتها، شرکتها و ارائهدهندگان خدمات به طور مداوم معامله کنند.
از نظر پیشرفتهای کنونی، تجارت ایجنتیک به وضوح در جلو قرار دارد و سازمانهای کارت سنتی هنوز در این زمینه دارای مزایای غیرقابل انکار هستند.
به عنوان مثال، طراحی کیف پول ChatGPT در واقع بسیار متعادل و عملی است.
کاربران پیش از این باید کارت بانکی واجد شرایط را متصل کنند. زمانی که ایجنت کالای هدف را پیدا کرده و آماده پرداخت است، کاربر کالا، قیمت کل و کارت بانکی انتخاب شده را بررسی میکند و از طریق تأیید امنیتی مانند Face ID یا اثر انگشت، معامله را تأیید میکند.
سپس، شبکه پرداخت یک مجموعه از اطلاعات پرداخت جایگزین برای اطلاعات واقعی کارت بانکی ارائه میدهد (توکن پرداخت) که برای انجام معامله استفاده میشود. فروشنده و ایجنت نیازی به تماس مستقیم با اطلاعات واقعی کارت بانکی ندارند و کاربر نیز میتواند از جوایز کارت بانکی قبلی و حفاظت از اختلافات معاملاتی واجد شرایط خود بهرهمند شود.
بزرگترین مزیت این طراحی این است که از کاربران نمیخواهد عادتهای پرداخت قبلی خود را تغییر دهند و از فروشندگان نیز نمیخواهد که یک سیستم پرداخت جدید بسازند.
به هر حال، محصولات هوش مصنوعی که به مصرفکنندگان عمومی هدف قرار میگیرند، به طور مستقیم از شبکه پذیرش فروشندگان و سیستمهای پذیرش و کنترل تقلب ویزا و مسترکارت که در سطح جهانی پوشش دارند، استفاده میکنند، که به مراتب واقعگرایانهتر از آموزش کاربران عادی برای «ابتدا خرید استیبل کوین، سپس ساخت کیف پول زنجیرهای و در نهایت مدیریت هزینه گاز» است.
مهمتر از آن، سیستمهای پرداخت سنتی نه تنها مسئول انتقال وجوه هستند، بلکه یک مجموعه کامل از مکانیزمهای حل اختلاف تجاری را نیز ارائه میدهند. ------ زمانی که کالایی دچار مشکل کیفی میشود، مصرفکننده میتواند شکایت عدم پرداخت را آغاز کند و فروشنده نیز میتواند از فرآیندهای بازپرداخت و خدمات مشتری موجود استفاده کند. این قابلیت هنوز در پرداختهای زنجیرهای در سطح خردهفروشی جهانی به طور گستردهای وجود ندارد.
با این حال، یک جزئیات که ممکن است نادیده گرفته شود این است که در حال حاضر کیف پول ChatGPT هنوز پرداختهای خودکار بدون دخالت انسان را به طور کامل پیادهسازی نکرده است و کاربران هنوز باید قبل از هر معامله، به صورت دستی بررسی و تأیید کنند.
طبق طراحی مرحله اول که OpenAI منتشر کرده است، کاربران هنوز باید قبل از هر خرید، کالا، قیمت کل و کارت بانکی را تأیید کنند و از طریق بیومتریک مجوز را تکمیل کنند. در آینده، برنامهریزی شده است که قابلیت پیشمجوز را بیشتر باز کنند تا کاربران بتوانند محدودیتهای مصرف، دستههای خرید و زمان اعتبار را از قبل تنظیم کنند، به طوری که ایجنت بتواند به طور خودکار در محدوده تعیین شده عمل کند.
این دقیقاً نشان میدهد که ایجنتهای مصرفی هنوز در مرحله «انسان محور، هوش مصنوعی کمکی» قرار دارند و هوش مصنوعی فقط به انسانها در خرید کالا کمک میکند. بنابراین، سیستمهای کارت بانکی موجود، قادر به حل بیشتر مشکلات هستند.
اما اگر یک ایجنت روزانه نیاز به فراخوانی هزاران بار API، خرید دادههای زمان واقعی، اجاره قدرت محاسباتی GPU و همچنین پرداخت هزینه خدمات به دیگر ایجنتها داشته باشد، آنگاه با یک مشکل خرید ساده مواجه نخواهد بود.
۲. نفوذ به اقتصاد ایجنتیک: فرصتهای استیبل کوین و پروتکلهای جدید کجاست؟
زمانی که ایجنتهای هوش مصنوعی از «دستیار خرید» به «نهاد اقتصادی خودمختار» تبدیل میشوند، ساختار معاملات دچار تغییر کیفی خواهد شد.
تصور کنید که یک شرکت یک ایجنت تحقیقاتی هوش مصنوعی را مستقر کرده است. برای انجام یک وظیفه تحلیل عمیق، ممکن است نیاز داشته باشد در عرض چند دقیقه یک سری اقدامات را به صورت موازی انجام دهد: خرید دادههای بازار زمان واقعی از ارائهدهندگان داده، اجاره قدرت محاسباتی GPU از پلتفرمهای ابری، فراخوانی مدلهای هوش مصنوعی شخص ثالث برای انجام تحلیل و سپس خرید خدمات پردازش دادههای تخصصی از دیگر ایجنتها و در نهایت ارائه نتایج.
در طول این فرآیند، ایجنت نیاز به برقراری روابط پرداخت با چندین ارائهدهنده خدمات مختلف دارد. در مقایسه با پرداختهای مصرفی سنتی، این نوع معاملات چند ویژگی واضح دارد:
- جزئیات معاملات کوچکتر: در گذشته، شرکتها برای خرید API، دادهها و منابع محاسباتی معمولاً از مدلهای اشتراکی، پیشپرداخت یا بستهای استفاده میکردند، اما زمانی که ایجنت قادر به فراخوانی خدمات مختلف بر اساس نیازهای وظیفه باشد، پرداخت بر اساس هر بار استفاده و بر اساس میزان فراخوانی طبیعیتر خواهد بود؛
- فرکانس معاملات بالاتر: یک ایجنت میتواند به طور مداوم برای چندین ساعت کار کند و حتی به صورت آنلاین طولانیمدت با چندین ارائهدهنده خدمات معامله کند. او نمیتواند هر بار که خدماتی را فراخوانی میکند، منتظر ورود دستی اطلاعات پرداخت از سوی انسان باشد؛
- روابط معاملاتی بازتر: ایجنتهای مختلف ممکن است در شرکتهای مختلف، کشورهای مختلف و پلتفرمهای فناوری مختلف فعالیت کنند و بین یکدیگر روابط حسابداری به معنای سنتی نداشته باشند و لزوماً از یک بانک یا ارائهدهنده خدمات پرداخت مشترک استفاده نکنند؛
یک مطالعه نمونهای در مورد شبکههای Base و Solana نشان میدهد: در نمونهای که شامل ۳۵ روز و بیش از ۶ میلیون معامله است، بیش از ۹۰٪ از مبالغ پرداخت مرتبط با هوش مصنوعی تنها چند سنت بوده و حتی کمتر از ۱ سنت است.
این دادهها نشان میدهد که برخی از پرداختهای اولیه ماشینها به وضوح ویژگیهای کوچک مقیاس را نشان میدهند.
عملکردهای مشابهی نیز در حال ظهور است: در شبکه Solana، APIهای جستجوی آب و هوا که هزینه هر بار استفاده کمتر از ۱ سنت دارند و خدمات بررسی امنیت توکن که هزینه هر بار استفاده چند سنت است، در حال حاضر وجود دارد؛ و در سمت محتوای اینترنت، غولهای زیرساختی مانند Cloudflare نیز در حال ترویج مکانیزم پرداخت بر اساس پروتکل x402 هستند که به ایجنتهای هوش مصنوعی اجازه میدهد به صورت لحظهای به محتوای وب دسترسی پیدا کنند.
کارتهای بانکی سنتی نمیتوانند معاملات کوچک را پردازش کنند، اما زمانی که پرداختها از رفتارهای مصرفی تصادفی به فراخوانیهای API با فرکانس بالا و خودکار تبدیل میشوند، هزینههای ناشی از تأیید، پردازش و تسویه هر معامله ممکن است به گلوگاه کارایی تبدیل شود. به عبارت دیگر، شبکههای بلاکچین و استیبل کوینها میتوانند این تسویههای بین ماشینها (M2M) با حجم بالا و بسیار کم را از نظر اقتصادی ممکن سازند.
علاوه بر این، استیبل کوینها همچنین یک روش تسویه قابل برنامهریزی مناسب برای اقتصاد ایجنتیک ارائه میدهند.
در این مدل، پرداختها میتوانند از طریق قراردادهای هوشمند و API به طور مستقیم در جریان وظایف خودکار ایجنت گنجانده شوند. ایجنت میتواند با نگهداری استیبل کوین در کیف پول، پس از دریافت مجوز به آدرس مشخصی پرداخت کند و همچنین میتواند با قراردادهای هوشمند تعامل داشته باشد و عملیات مدیریت مالی پیچیدهتری را انجام دهد، بدون اینکه هر معامله بین ماشینها به حسابهای کارت بانکی سنتی و فرآیندهای پذیرش فروشندگان وابسته باشد.
به عنوان مثال، در سناریوهای محاسباتی یا API که بر اساس ثانیه هزینه میشود، استیبل کوینها از گردش ۲۴ ساعته و ۷ روزه پشتیبانی میکنند، شرکتها همچنین میتوانند با ترکیب پروتکلهای جریان پرداخت (مانند Superfluid) تسویههای مداوم بر اساس هر بار، زمانبندی یا بر اساس ثانیه انجام دهند، بدون اینکه منتظر پایان ماه برای تسویه حساب کلی باشند.
البته، این به این معنا نیست که استیبل کوینها در تمام سناریوها از کارتهای بانکی ارزانتر و کارآمدتر هستند. معاملات زنجیرهای هنوز شامل هزینههای شبکه، نقدینگی، ورود و خروج ارزهای قانونی، بررسیهای انطباق و میزان پذیرش فروشندگان هستند.
واقعاً مهم این است که استیبل کوینها یک روش انتقال ارزش قابل برنامهریزی بومی اینترنت ارائه میدهند که به پرداختها اجازه میدهد به طور طبیعی در همکاریهای خودکار بین ماشینها گنجانده شوند.
به طور کلی، در حال حاضر در اطراف پرداختهای خودکار ماشینها، صنعت به تازگی چندین مسیر پروتکلی واضح را تثبیت کرده است و حتی سازمانهای کارت سنتی نیز به طور فعال به این دوگانگی روی آوردهاند، از جمله x402 که توسط Coinbase ترویج میشود، پروتکل پرداخت ماشین (MPP) که توسط Stripe و Tempo به طور مشترک راهاندازی شده و AP2 گوگل.
اینها بر روی مسائل متفاوتی تمرکز دارند، اما همه در تلاشند تا یک مشکل مشترک را حل کنند: چگونه میتوان ایجنتها را قادر ساخت که مانند فراخوانی API، به طور خودمختار پرداختها را آغاز و تکمیل کنند.
از ابتدای سال جاری، چند پیشرفت قابل توجه نیز وجود داشته است:
- در تاریخ 18 مارس، ویزا استانداردهای پرداخت و SDK خاصی را منتشر کرد که به عوامل اجازه میدهد تا از گواهیهای کارت بانکی توکنشده در فرآیند پرداخت ماشین استفاده کنند، به این معنی که پرداختهای سنتی نیز شروع به سازگاری با فراخوانی API و معاملات بین ماشینها کردهاند؛
- در تاریخ 3 ژوئن، مسترکارت اعلام کرد که گزینهای برای استفاده از استیبلکوینهای تحت نظارت برای تسویه حسابهای زنجیرهای در شبکه پرداخت جهانی موجود اضافه میکند، که شامل داراییهایی مانند USDC، PYUSD، USDG، USDP، RLUSD و همچنین چندین شبکه مانند اتریوم، سولانا و بیس است؛
- در تاریخ 10 ژوئن، ویزا در همایش پرداختها، Agent Score، Agentic Directory و سایر زیرساختهای تجاری هوش مصنوعی را منتشر کرد و در عین حال آزمایشهای تسویه با استیبلکوین را گسترش داد؛
- در تاریخ 15 اکتبر، ویزا دایرکت و مسترکارت به ترتیب پیشرفتهایی در تجاریسازی استیبلکوینها داشتند------ ویزا قابلیت پیشپرداخت USDC را از آزمایش به استقرار تجاری منتقل کرد تا برای پرداختهای فرامرزی استفاده شود؛ مسترکارت با شرکت زیرساخت استیبلکوین BVNK که خریداری کرده است، پلتفرم پول جهانی را راهاندازی کرد که از طریق یک API واحد، حسابهای ارز فیات و استیبلکوین، تبدیلهای آنی، کارتهای بانکی مرتبط با استیبلکوین و قابلیتهای برداشت از بانکهای محلی را یکپارچه میکند؛
- از تاریخ 19 تا 20 اکتبر، مسترکارت بیشتر به کنترل ریسک استیبلکوین و پرداختهای ماشین پرداخته و امنیت استیبلکوین را معرفی کرده است، که دادههای پرداخت را با تجزیه و تحلیل بلاکچین ترکیب میکند تا شناسایی ریسک قبل از معامله را برای مؤسسات مالی فراهم کند و Agent Pay for Machines را به نمایش میگذارد، که بر اساس x402 به عوامل اجازه میدهد خدمات دیجیتال را خریداری کنند و با استفاده از گواهیهای پرداخت امضای دیجیتال، مجوز را پیش از اجرا و سپس تسویه حساب کنند؛
از این اقدامات میتوان نتیجه گرفت که شبکههای پرداخت سنتی و بلاکچین تنها در یک رابطه رقابتی ساده نیستند.
ویزا در همایش پرداختها در سال 2026 با یک جمله این روند را خلاصه کرده است: هوش مصنوعی در حال تغییر جلوههای تجاری است، در حالی که استیبلکوین در حال بازسازی جریانهای مالی است.
آینده اقتصاد عامل، احتمالاً به این شکل نخواهد بود که یک نوع روش پرداخت جایگزین دیگری شود، بلکه ابزارهای پرداخت مختلف، پروتکلها و شبکههای تسویه به تدریج با هم ادغام خواهند شد.
3. استیبلکوین تنها گزینه نیست، اما زیرساخت اعتماد قابل برنامهریزی، گزینهای ضروری است
به بحث ابتدایی برگردیم: آیا عوامل به استیبلکوین نیاز دارند؟
پاسخ در واقع بسیار واضح است، استیبلکوین تنها روش «منحصر به فرد» پرداخت برای عوامل نیست، اما زمانی که معاملات به سمت باز بودن، فراوانی و همکاری بین نهادها پیش میرود، این گزینهای قابل برنامهریزی برای تسویه در اقتصاد عامل ارائه میدهد.
اما مسئلهای که از روشهای پرداخت عمیقتر است این است که وقتی هوش مصنوعی توانایی استفاده از وجوه را به دست میآورد، چه کسی تضمین میکند که از محدوده مجوز فراتر نرود؟
این ممکن است از انتخاب کدام روش پرداخت مهمتر باشد.
مصرفکنندگان عادی با استفاده از کارتهای بانکی تنها نیاز به مدیریت حساب و رفتارهای مصرفی خود دارند، اما شرکتهای آینده ممکن است به طور همزمان چندین عامل را مستقر کنند که به ترتیب مسئول خرید، معامله، مدیریت وجوه، پرداخت به تأمینکنندگان و مدیریت ریسک هستند.
اگر هر عامل دارای مجوز کیف پول نامحدود باشد، در واقع شرکت کنترل وجوه را به چندین برنامه خودکار تقسیم میکند، و پیچیدهتر این است که حتی اگر سرور هک نشده باشد و کلید خصوصی خود نیز افشا نشده باشد، عواملی که تحت تأثیر اطلاعات نادرست یا دستورات مخرب قرار میگیرند، ممکن است در فرآیند فراخوانی معاملات قانونی، پرداختهایی را فراتر از نیت واقعی کاربر آغاز کنند.
بنابراین، هسته کیف پول عامل، نه تنها به سادگی تخصیص یک کیف پول یا یک کارت بانکی به هوش مصنوعی است، بلکه در جداسازی توانایی اجرای خودکار هوش مصنوعی از کنترل وجوه شرکت است.
در صنعت، برخی از طراحیهای قابل ارجاع برای اجازه دادن به چندین عامل برای استفاده خودکار از وجوه در مرزهای قابل کنترل، نیاز به ایجاد یک مکانیزم لایهای از مدیریت کلید تا مجوز معاملات دارد.
اولین مورد MPC (محاسبات چند طرفه) است که برای جداسازی حق امضا و جلوگیری از کنترل نقطهای طراحی شده است. کیف پول عامل Cobo طراحی کرده است که دو گروه از مکانیزمهای مشارکت امضا را شامل میشود: عامل + Cobo مسئول معاملات خودکار در محدوده مجوز است، در حالی که انسان + Cobo مسئول تأیید و عملیات حکومتی با ارزش بالا است. هیچ یک از طرفهای مشارکت نمیتوانند به تنهایی امضا را کامل کنند.
دومین مورد Pact است که از طریق قراردادهای وظیفه، مرزهای عمل عامل را مشخص میکند. چارچوب مجوز Pact که Cobo معرفی کرده است، هر وظیفه را به پروتکلهای مجوز قابل اجرا در زیرساختهای پایه تبدیل میکند که شامل چهار عنصر اصلی است------ هدف عملیاتی: عامل مجاز به انجام چه هدفی است؛ برنامه اجرایی: عامل آماده است تا از چه مراحلی برای انجام وظیفه استفاده کند؛ محدودیتهای سیاست: بودجه، طرفهای معامله، زنجیره، توکن، قرارداد و قوانین تأیید مجاز؛ شرایط تکمیل: مجوز به طور خودکار در زمان اتمام وظیفه، اتمام بودجه یا پایان زمان معتبر متوقف میشود.
عامل ابتدا پیشنویس Pact را بر اساس دستور کاربر ایجاد میکند و سپس توسط کاربر بررسی و تأیید میشود؛ پس از شروع وظیفه، هر معامله بر اساس قوانین موجود در Pact تأیید میشود و تنها عملیات کاملاً مطابق با محدوده مجوز، گرههای امضای همکار Cobo را آزاد میکند.
این به طور کامل روشهای امنیتی سنتی هوش مصنوعی را که به دستورات زبان طبیعی وابسته بودند، تغییر میدهد. در گذشته، ما عادت داشتیم به هوش مصنوعی بگوییم که چه کارهایی میتواند انجام دهد و چه کارهایی نمیتواند، اما درک زبان طبیعی توسط مدلهای بزرگ همواره با عدم قطعیت همراه است؛ و با اعمال محدودیتهای مجوز در سطح زیرساختهای کیف پول و امضا، قوانین امنیتی دیگر تنها «توصیههایی هستند که هوش مصنوعی باید رعایت کند»، بلکه به شرایط پیشنیاز سختی تبدیل میشوند که معاملات میتوانند اجرا شوند.
در نهایت، علاوه بر مدیریت کلید و محدودیتهای مجوز، عامل همچنین به مسیر اجرایی قابل اعتماد نیاز دارد. Cobo از طریق Recipe وظایف زنجیرهای رایج را به الگوهای اجرایی از پیش تعریفشده بستهبندی میکند که شامل تعامل با قرارداد، محدودیتهای پارامتر و فرآیندهای عملیاتی است------ به عنوان مثال، عامل میتواند از طریق Recipe مربوطه معاملات Uniswap، سپردهگذاری Aave، پرداختهای مداوم Superfluid و همچنین فراخوانی APIهای پرداختی که از x402 پشتیبانی میکنند، انجام دهد.
اگر بگوییم MPC به این سؤال پاسخ میدهد که چه کسی میتواند امضا کند، Pact به این سؤال پاسخ میدهد که عامل چه کاری میتواند انجام دهد، پس Recipe به این سؤال پاسخ میدهد که عامل چگونه میتواند وظیفه را به طور قابل اعتماد انجام دهد، این سه مورد به ترتیب به امنیت کلید، کنترل مجوز و قابلیت اطمینان اجرایی مربوط میشوند و به طور مشترک چارچوب امنیتی پایهای برای استفاده از وجوه توسط عامل را تشکیل میدهند.
البته، از کیف پول عامل تا پرداختهای شرکتی، در واقع به یک سیستم کامل عملیات مالی نیاز است، یک ایده عملی برای اتصال شرکتها این است که شرکتها میتوانند از دو بعد زیرساختهای پرداخت استیبلکوین را انتخاب کنند.
یک بعد روش مدیریت دارایی است، یعنی نگهداری توسط شخص ثالث یا خودنگهداری؛ بعد دیگر روش اتصال سیستم است، یعنی صفحه پرداخت استاندارد یا از طریق API، SDK به سیستمهای تجاری موجود متصل شود، این دو انتخاب میتوانند بر اساس نیازهای تجاری، تواناییهای فنی و الزامات انطباق شرکت به طور انعطافپذیر ترکیب شوند.
این روش ماژولار به این معنی است که مؤسسات پرداخت سنتی نیازی به انتخاب بین وابستگی کامل به ارائهدهندگان خدمات شخص ثالث و ساخت سیستم زنجیرهای از صفر ندارند، بلکه میتوانند سیستمهای پرداخت موجود و فرآیندهای تجاری کلیدی را حفظ کنند و در عین حال به مدیریت داراییهای زنجیرهای و قابلیتهای پرداخت مورد نیاز متصل شوند.
از این منظر، زیرساخت مالی مورد نیاز اقتصاد عامل، دیگر تنها کیف پول یا کانال پرداخت نیست، بلکه سیستمی است که از مدیریت کلید، کنترل مجوز، پروتکلهای پرداخت، تسویه وجوه، بررسی انطباق و عملیات مالی تشکیل شده است.
قیمت --
در پایان
ظهور کیف پول ChatGPT در واقع نشانهای است که اقتصاد عامل به تدریج وارد سیستم تجاری واقعی میشود.
در بخش مصرف عمومی، کارتهای بانکی و سازمانهای کارت بالغ هنوز دارای تجربه و مزایای اعتماد غیرقابل جایگزینی هستند؛ و برای فراخوانی API، خرید داده، اجاره قدرت محاسباتی و معاملات بین ماشینها، استیبلکوین و سایر روشهای پرداخت قابل برنامهریزی امکانات جدیدی را ارائه میدهند.
آینده عاملها محدود به ابزار پرداخت واحد نخواهد بود، بلکه ممکن است از طریق کارت بانکی مصرف کنند، همچنین از استیبلکوین برای خرید خدمات زنجیرهای استفاده کنند و بر اساس حساب بانکی تسویه حسابهای شرکتی انجام دهند.
بنابراین، استیبلکوین لزوماً نیازی به جایگزینی ویزا ندارد، و ویزاها نیز لزوماً همه چیز را در بر نخواهند گرفت، اما به محض اینکه عوامل شروع به شرکت در فعالیتهای اقتصادی کنند، قابلیتهای قابل برنامهریزی ارائه شده توسط بلاکچین به یک گزینه تسویه بهینه خارج از سیستم موجود ویزا تبدیل خواهد شد.
فقط، صرف نظر از اینکه وجوه از کدام کانال عبور میکند، زمانی که فراخوانیکنندگان دارایی از «انسانهای کربنی» به «هوشهای سیلیکونی» به طور گسترده تغییر میکنند، مجوز هویت قابل تأیید، مرزهای کنترل ریسک قابل برنامهریزی و پایه اعتماد قابل ردیابی، همیشه پیشنیاز این است که آیا اقتصاد عامل میتواند به مقیاس برسد.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

ظهور مشکل افزایش غیرمنتظره توکن Cyber در Solana

پیگیری پول: دور Variational به مبلغ ۱۱۰ میلیون دلار، فعالیت Tether و معاملات M&A

SBF درباره فروش Anthropic ابراز تاسف کرد: احتمال نابودی انسانها توسط AI 25% است، جوانان باید AI را به خوبی یاد بگیرند

نفوذ در دفتر کل معاملات اجتماعی: در زیر سر و صدای ترافیک، چه کسی سود واقعی را به دست میآورد؟

هکرها حدود ۴۸۸ هزار ETH را منتقل کردند که ارزش آن حدود ۸.۶ میلیارد دلار است

唐华斑竹 : PancakeSwap به Pancake تغییر نام داد، کاربران از 2.08 میلیون فراتر رفتند
آیا سولانا میتواند بدون از دست دادن مزیت سرعت خود، به امنیت کوانتومی دست یابد؟
چرا ارز دیجیتال VTC6 حجم معاملات بالایی اما تقریباً هیچ نقدینگیای ندارد؟
چرا ارز دیجیتال VTC6 حجم معاملاتی برابر با $68K و نقدینگی فقط $1 دارد؟ با بررسی ذخایر استخر، تأثیر قیمت و قیمتهای پیشنهادی فروش، درباره امکان خروج از معامله بیشتر بدانید.
چرا برخی توکنهای ارز دیجیتال VTC6 پس از عرضه GTA 6 سقوط کردند؟
ببینید چرا قیمت برخی توکنهای ارز دیجیتال VTC6 همزمان با عرضه GTA 6 افت کرد. سه مینت Solana، فعالیت فروش، ذخایر استخر و شواهد مربوط به راگ پول را مقایسه کنید.
آیا کوین VTC همان VTC6 است؟ ورتکوین و وایس ۶ به زبان ساده
آیا کوین VTC همان VTC6 است؟ ورتکوین و VICE 6 را از نظر شبکه، نماد معاملاتی و آدرس توکن مقایسه کنید و ببینید پیش از انتقال داراییها باید چه مواردی را بررسی کنید.
ارز دیجیتال VTC6 چیست؟ راهنمای مبتدیان برای VICE 6 (VTC6)
ارز دیجیتال VTC6 چیست؟ بیاموزید چرا چندین توکن از نام VICE 6 استفاده میکنند و پیش از مقایسه فهرستها، چگونه شبکه، آدرس مینت و استخر معاملاتی را بررسی کنید.
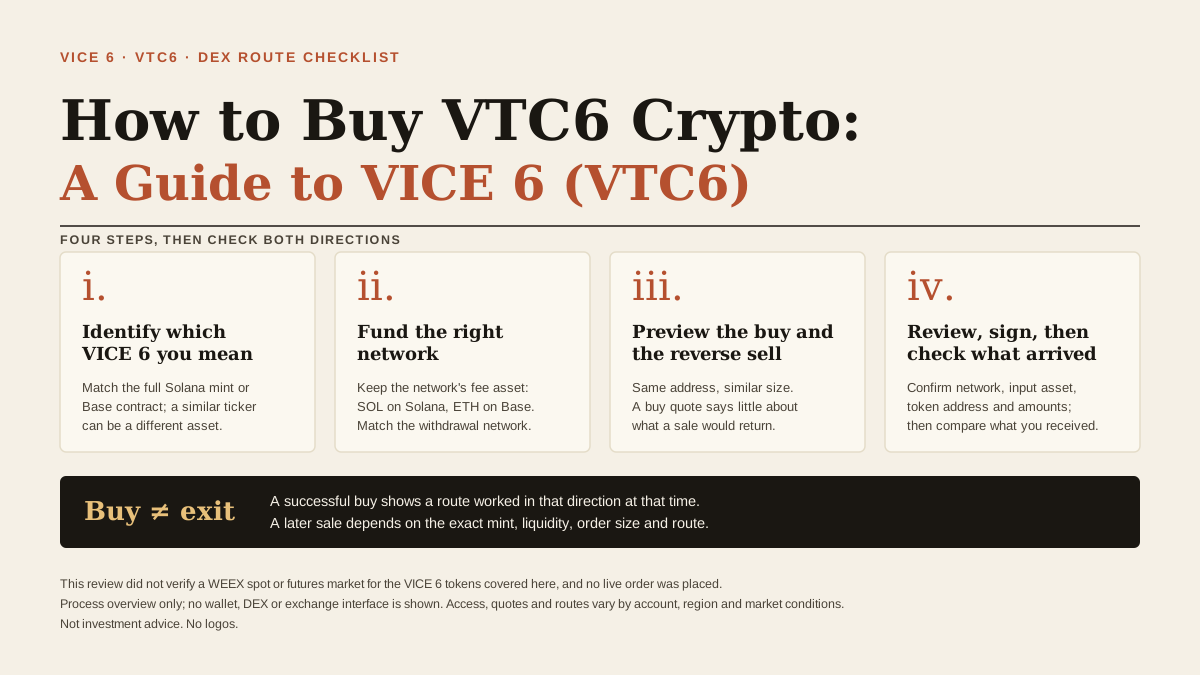
چگونه ارز دیجیتال VTC6 را بخریم: راهنمای وایس ۶ (VTC6)
یاد بگیرید چگونه ارز دیجیتال VTC6 را از طریق یک مسیر پشتیبانیشده در DEX بخرید، آدرس دقیق توکن VICE 6 را تأیید کنید و پیش از سواپ، قیمتهای خرید و فروش را بررسی کنید.

Pump.fun به طور مشکوکی به یک تأثیرگذار 100 هزار دلار در ماه پیشنهاد داد تا از Fomo خارج شود و توکنهای بیشتری را ترویج کند

Solana نقشه راه 2027 را منتشر کرد، توان محاسباتی شبکه دو برابر میشود
ارز دیجیتال VTC6: آیا کوین رسمی GTA 6 است؟ Take-Two واقعاً چه چیزی پیشنهاد داد
آیا ارز دیجیتال VTC6 کوین رسمی GTA 6 است؟ پیشنهاد Sharkbux شرکت Take-Two، اطلاعات انتشار Rockstar و دو مینت توکن Solana با نام یکسان را مقایسه کنید.

ارزش سهام توکن شده سولانا به ۱.۲۲ میلیارد دلار رسید در حالی که عرضه سهام گسترش مییابد

تغییرات عمده در منطق سرمایهگذاری YC: از نرمافزار به سختافزار، از مدل به دنیای فیزیکی

Blockaid 8800 توکن با تم GTA را در Solana به عنوان مخرب علامتگذاری کرد

جانسون از بریتانیا خواست تا پیشرو در توسعه توکنسازی باشد و بیتکوین را به عنوان یک طرح پانزی انتقاد کرد

Solana دیگر در زمینه Meme توسعه نمییابد و به پروژههای DePIN روی میآورد
توسعه DeFi 9,482 SOL اضافه میکند در حالی که خزانه برای دهمین هفته متوالی رشد میکند

لکاس برودر، همبنیانگذار Jito، از توسعهدهندگان ارزهای دیجیتال خواست تا سرعت خود را کاهش دهند و به ترمیم نقاط ضعف امنیتی بپردازند
جهش توکن BP بکپک %44 در پی گمانهزنی درباره تأیید CFTC: آنچه میدانیم

برنامههای Revolut برای چهار صندوق بلاکچین به منظور مقابله با کمبود نقدینگی در بازارهای خصوصی

برگزاری Solana Breakpoint 2027 از 8 تا 10 سپتامبر در سان فرانسیسکو
بنیاد سولانا: نمایندگی هوش مصنوعی 76% از حجم توکنهای OpenRouter را به خود اختصاص داده است
FTX «قدیمی» مجوز معاملات آتی آمریکا را به دست آورد، معاملات ۷×۲۴ ساعت به زودی آغاز میشود

Akash برنامه قراردادهای آتی محاسباتی Akash Compute Forwards را برای آزمایش در سال 2027 معرفی کرد
ARK Invest 40 میلیون دلار سهام Block، Circle و Coinbase خریداری کرد و 85 میلیون دلار از Nvidia فروخت
مدیر عامل Real Vision، رائول پال: بلاکچین سیستم مالی را متحول خواهد کرد و روند توکنسازی نمایان است
ظهور مشکل افزایش غیرمنتظره توکن Cyber در Solana
پیگیری پول: دور Variational به مبلغ ۱۱۰ میلیون دلار، فعالیت Tether و معاملات M&A
SBF درباره فروش Anthropic ابراز تاسف کرد: احتمال نابودی انسانها توسط AI 25% است، جوانان باید AI را به خوبی یاد بگیرند
نفوذ در دفتر کل معاملات اجتماعی: در زیر سر و صدای ترافیک، چه کسی سود واقعی را به دست میآورد؟
هکرها حدود ۴۸۸ هزار ETH را منتقل کردند که ارزش آن حدود ۸.۶ میلیارد دلار است
唐华斑竹 : PancakeSwap به Pancake تغییر نام داد، کاربران از 2.08 میلیون فراتر رفتند
جدیدترین مقالات


آخرین لیست سکه ها در WEEX


