
مستربیست رسماً وارد دنیای مالی میشود؛ بانکدار جدید نسل زد

 امتیازدهی ما در گوگل


نویسنده | Kaori
ویراستار | Sleepy.txt
در 02/2026، مستربیست رسماً بانک دیجیتال Step را که به نوجوانان خدمات میدهد و به جایگاه یونیکورن رسیده بود، خرید. او با این معامله مستقیماً به زیرساخت مالی کاملی شامل حسابها، صدور کارت و ایجاد سابقه اعتباری دست یافت.
در اکتبر سال گذشته، مستربیست بهتازگی درخواست ثبت علامت تجاری «MrBeast Financial» را ارائه کرده بود که حوزههایی مانند فعالیت صرافی غیرمتمرکز، پردازش پرداخت با ارز دیجیتال و مدیریت سرمایهگذاری را پوشش میداد. فقط یک ماه پیش نیز BitMine، شرکت مالیای که 4.3M اتر در اختیار دارد و هدفش دستیابی به %5 از اتریوم عرضه کل است، $200M در کسبوکار مستربیست سرمایهگذاری کرد.
یک چهره مشهور اینترنتی ۲۷ ساله که در یوتیوب خودش را زندهبهگور کرد و در بیابان هرمی ساخت، در کمتر از چهار ماه از یک استراتژیست برجسته والاستریت چک دریافت کرد، مجوز بانکی گرفت و 7M کاربر نوجوان جذب کرد.
در چند سال گذشته، مستربیست شکلات فروخت، Mr. Beast Storm لباس فروخت، لی دان خوراکی فروخت و لی جیاچی رژ لب. منطق کسبوکار این چهرههای اینترنتی هنوز در مرحله اولیه کسب درآمد از ترافیک با فروش محصولات بود. اما حالا مستربیست گذار از بخش خردهفروشی کالاهای مصرفی به بخش زیرساخت مالی را کامل کرده است.
اگر یک محصول مصرفی را به موتور توزیع مستربیست وصل کنید، میتواند به سودآورترین خط کسبوکار کل شرکت تبدیل شود. شکلات Feastables پیشتر این مدل را اعتبارسنجی کرده و خرید Step نشان میدهد که او قصد دارد همین الگو را در خدمات مالی نیز به کار بگیرد.
تفاوت اینجاست که سقف درآمد بهازای هر مشتری در خدمات مالی ۱۰ برابر بیشتر از یک تخته شکلات است.
فروپاشی یک یونیکورن
برای درک منطق تجاری این معامله، ابتدا باید چالشهایی را که Step در سالهای اخیر با آنها روبهرو بوده، بهروشنی دید.
مخاطبان اصلی این شرکت نوجوانان ۱۳ تا ۱۸ سالهاند؛ گروهی که از نظر قانونی نمیتوانند بهتنهایی حساب کارت اعتباری باز کنند، در سرمایهگذاریهای پرریسک مشارکت داشته باشند یا حتی درآمد رسمی از شغل داشته باشند. کسب درآمد از آنها بسیار دشوار است؛ درآمدشان عمدتاً از پول توجیبیای تشکیل میشود که با سود ناچیز پسانداز میکنند یا گاهی با مقداری بازگشت نقدی خرج میکنند.
با اینکه Step 7M کاربر جذب کرده بود، همواره کسبوکاری زیانده بود. رعایت مقررات، کنترل ریسک، خدمات مشتریان و نگهداری فنی همگی به سرمایهگذاری مستمر نیاز دارند، درحالیکه حاشیه سود بخش کاربران نوجوان بسیار ناچیز است.
این مدلِ رشد بالا و سودآوری پایین هنوز میتوانست در تبوتاب سرمایهای سال ۲۰۲۱ داستان جذابی باشد، اما در سال ۲۰۲۵ دیگر بازار آن را نمیپذیرفت. سرمایهگذاران خطرپذیر شروع به بستن کمربندها کردند و تأمین مالی Step روزبهروز دشوارتر شد.
ضربه فلجکنندهتر از سوی نهادهای ناظر وارد شد. بانک همکار Step، یعنی Evolve Bank & Trust، در نیمه دوم سال ۲۰۲۴ بارها از سوی فدرال رزرو با دستور توقف و منع فعالیت روبهرو شد. این بانک ملزم شد مشکلات مربوط به مبارزه با پولشویی، امنیت دادهها و موارد دیگر را برطرف کند؛ اتفاقی که مستقیماً باعث شد Step نتواند خطوط کسبوکار سودآور برنامهریزیشده، مانند محصولات اعتباری نوجوانان و مدیریت سرمایهگذاری، را راهاندازی کند.
تمام مسیرهای رعایت مقررات برای گسترش به جریانهای درآمدی جدید مسدود شده بود. مدیران Step با دو انتخاب روبهرو بودند: یا نیروی انسانی را بهشدت کاهش دهند، عملیات را کوچک کنند و منتظر بهبود بازار بمانند، یا درحالیکه هنوز اهرم چانهزنیهایی در اختیار دارند، خریدار پیدا کنند و با قیمت مناسبی بفروشند. آنها گزینه دوم را انتخاب کردند.
پیشنهاد مستربیست سخاوتمندانه تلقی نمیشد؛ افراد آگاه به صنعت، آن را خریدی با تخفیف برآورد کردند. بااینحال، برای سرمایهگذاران Step شاید این بهترین فرصت خروج در دسترس بود.
با همان 7M کاربر، همان مجوز بانکی و همان زیرساخت فنی، چرا این دارایی در دستان مستربیست میتواند از باری که پول میسوزاند به دستگاهی پولساز و بسیار سودآور تبدیل شود؟
پاسخ ساده است: هزینه جذب مشتری.
هزینه جذب مشتری برای اپلیکیشنهای سنتی بانکداری مصرفکننده معمولاً از $100 تا $300 بهازای هر کاربر است. شرکتهای شاخصی مانند SoFi و Chime برای حفظ رشد کاربران خود باید سالانه صدها میلیون دلار صرف بازاریابی کنند.
انتشار یک ویدئو برای مستربیست چقدر هزینه دارد؟ طبق دادههای داخلی Beast Industries، هزینه تولید یک ویدئوی یوتیوب از $500,000 to $2 million متغیر است. اما این ویدئو میتواند 100M تا 300M بازدید بگیرد. اگر %1 از بینندگان در Step ثبتنام کنند، 1M تا 3M کاربر جدید به دست میآید. با تقسیم هزینه میان این کاربران، هزینه جذب هر مشتری کمتر از $1 خواهد بود.
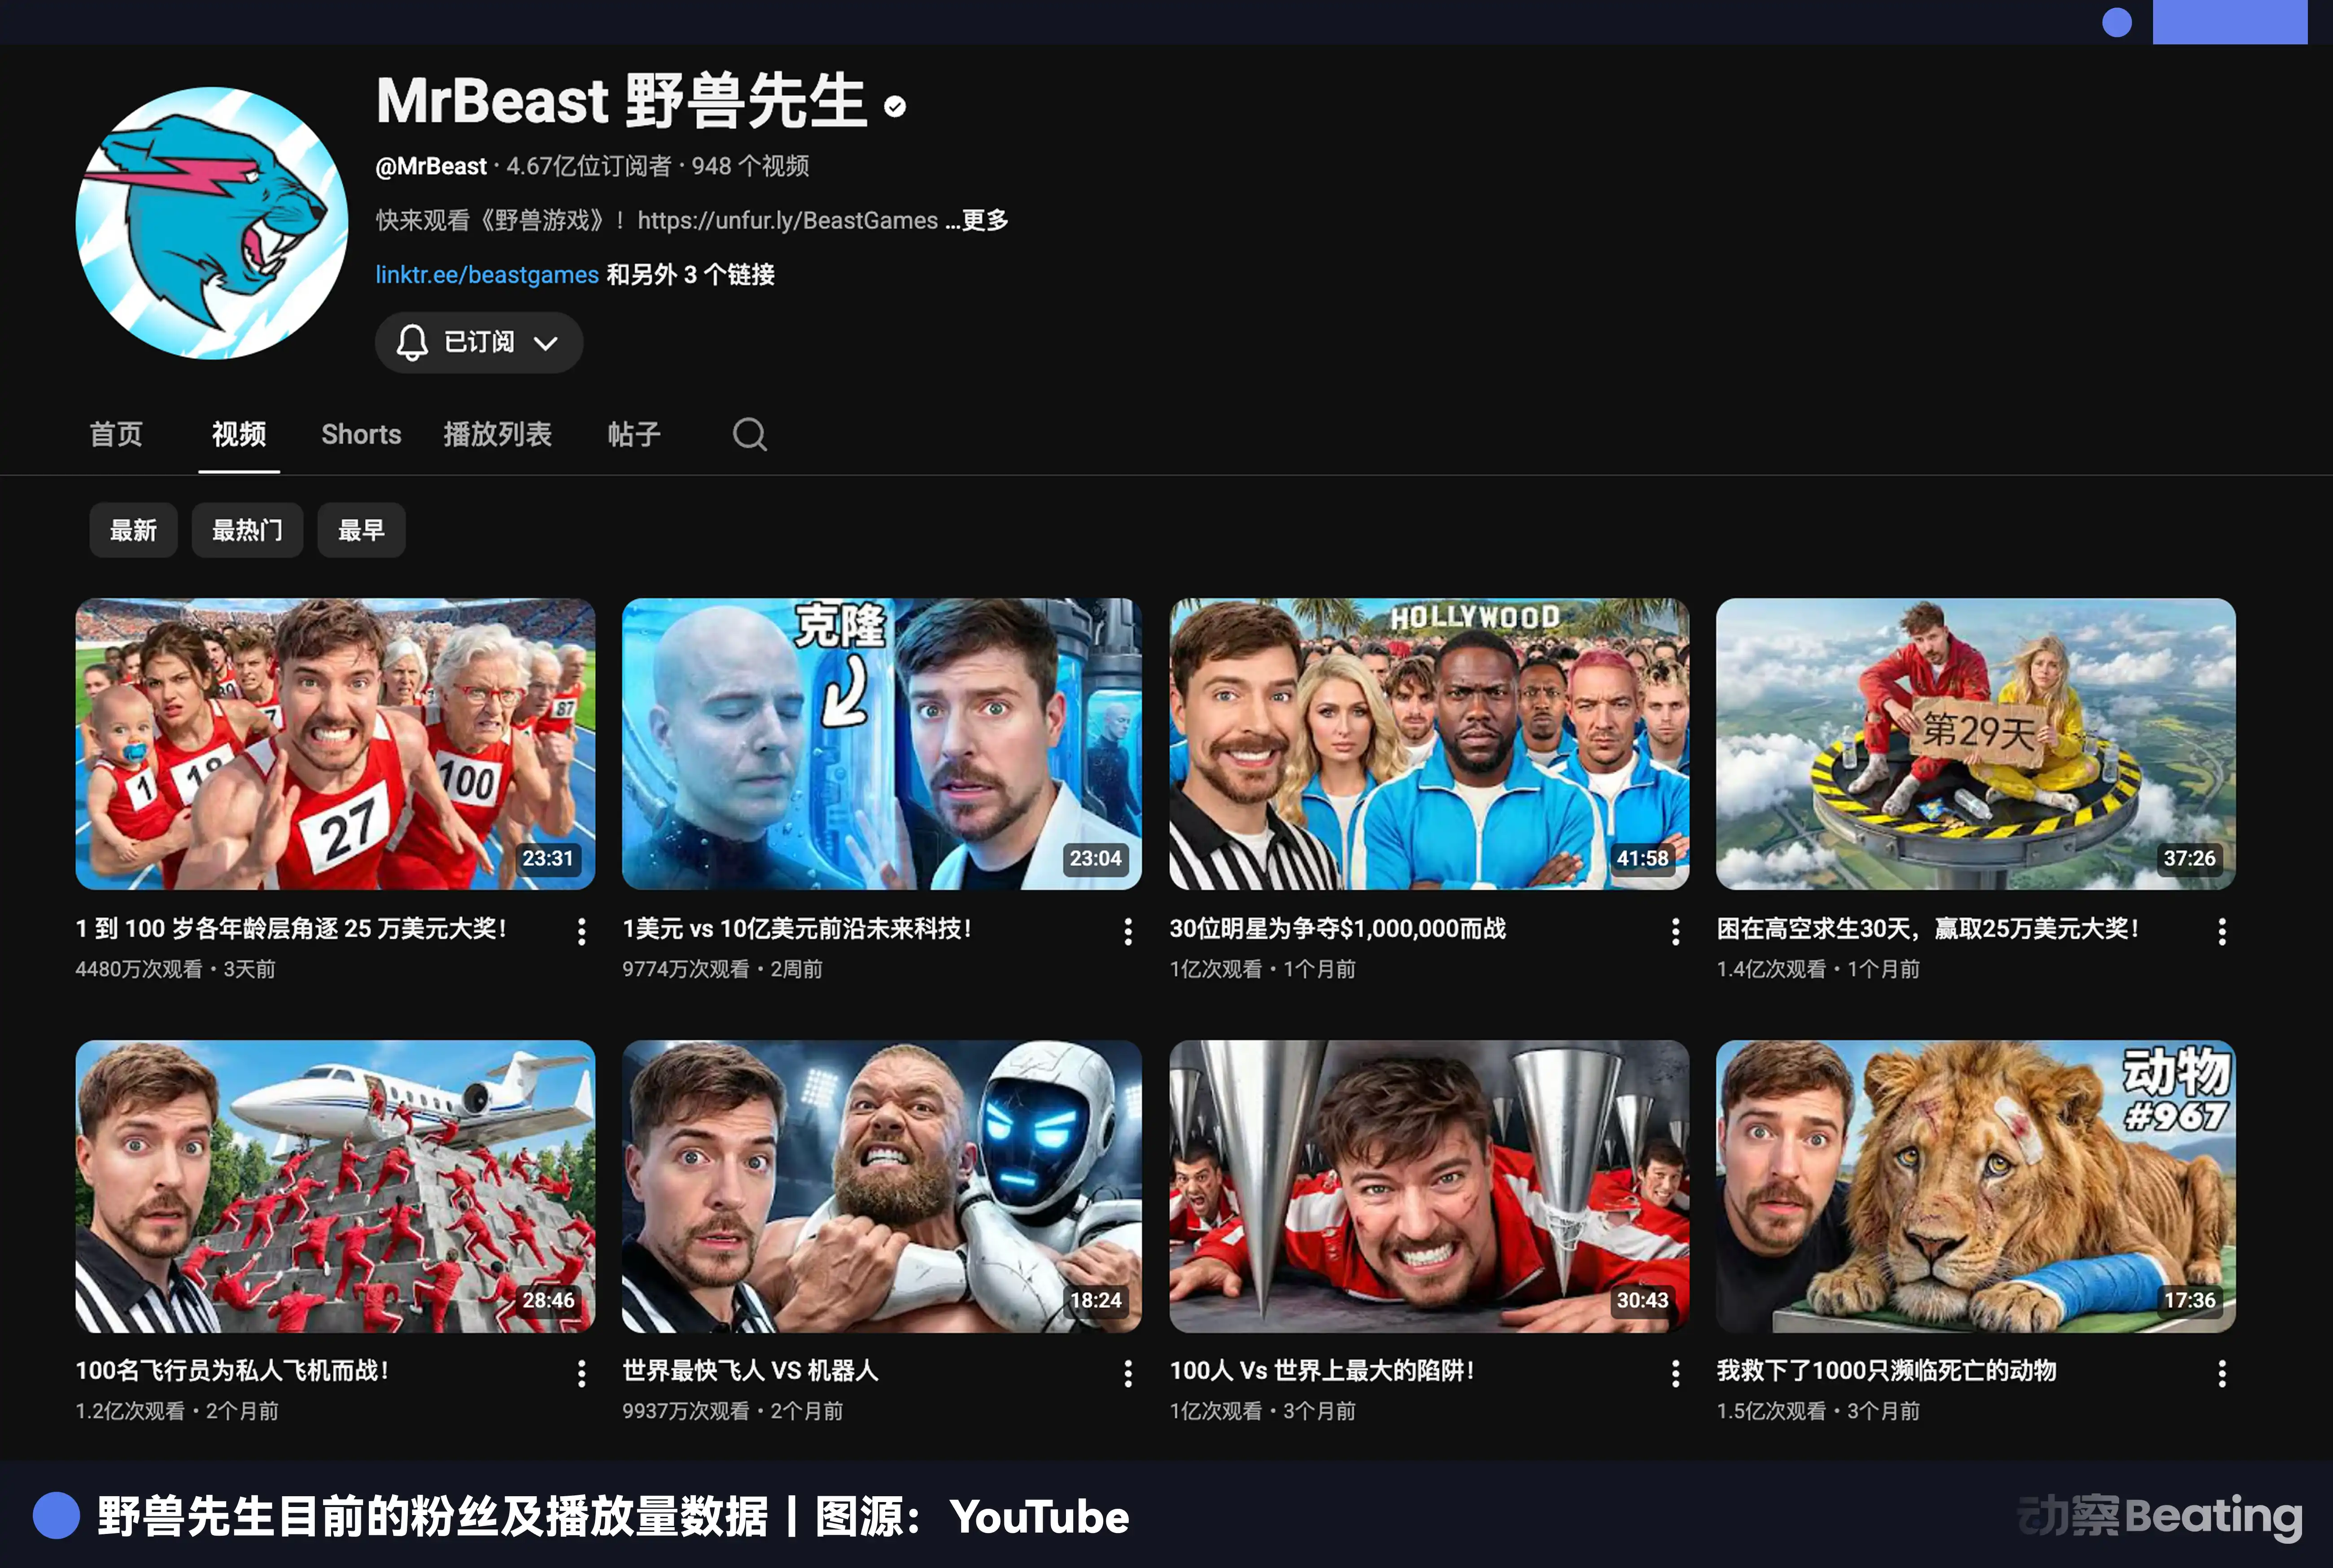
مهمتر اینکه این نوع جذب مشتری تقریباً به هیچ هزینه نهایی اضافی نیاز ندارد. مستربیست از قبل محتوا تولید میکرد و ویدئو منتشر میکرد. معرفی Step در ویدئو فقط افزودنی طبیعی به آن بود. وقتی کانالهای بازاریابی شما در پلتفرمهایی مانند YouTube، TikTok و Instagram مجموعاً 600M دنبالکننده دارند، هزینه جذب مشتری عملاً میتواند به صفر نزدیک شود.
هیچ شرکت سنتی فناوری مالیای نمیتواند این مزیت هزینهای را تکرار کند.
از شکلات تا کارت اعتباری
مستربیست اولین کسی نبود که فروش کالا را با تولید محتوا ترکیب کرد. منطق کسبوکار این تولیدکنندگان محتوا بسیار شبیه بود: از قدرت شهرت استفاده میکردند تا فروش اولیه را رقم بزنند و هواداران را به مصرفکننده تبدیل کنند.
اما این مدل یک ایراد مهلک داشت؛ به تداوم مزایای ترافیک وابسته بود، ولی وفاداری لازم برای خریدهای مکرر را ایجاد نمیکرد. شاید یک هوادار بهخاطر علاقهاش به شما یکبار محصولتان را بخرد، اما ترغیب او به خرید دوباره دشوار است. ارزش طول عمر مشتری بسیار کوتاه میماند و ظرفیت بالقوه مدل کسبوکار را محدود میکند.
مستربیست مسیر کاملاً متفاوتی را در پیش گرفت.
او در سال ۲۰۲۲ برند شکلات خودش، Feastables، را راهاندازی کرد و منطق سنتی صنعت مواد غذایی را کاملاً بههم ریخت.
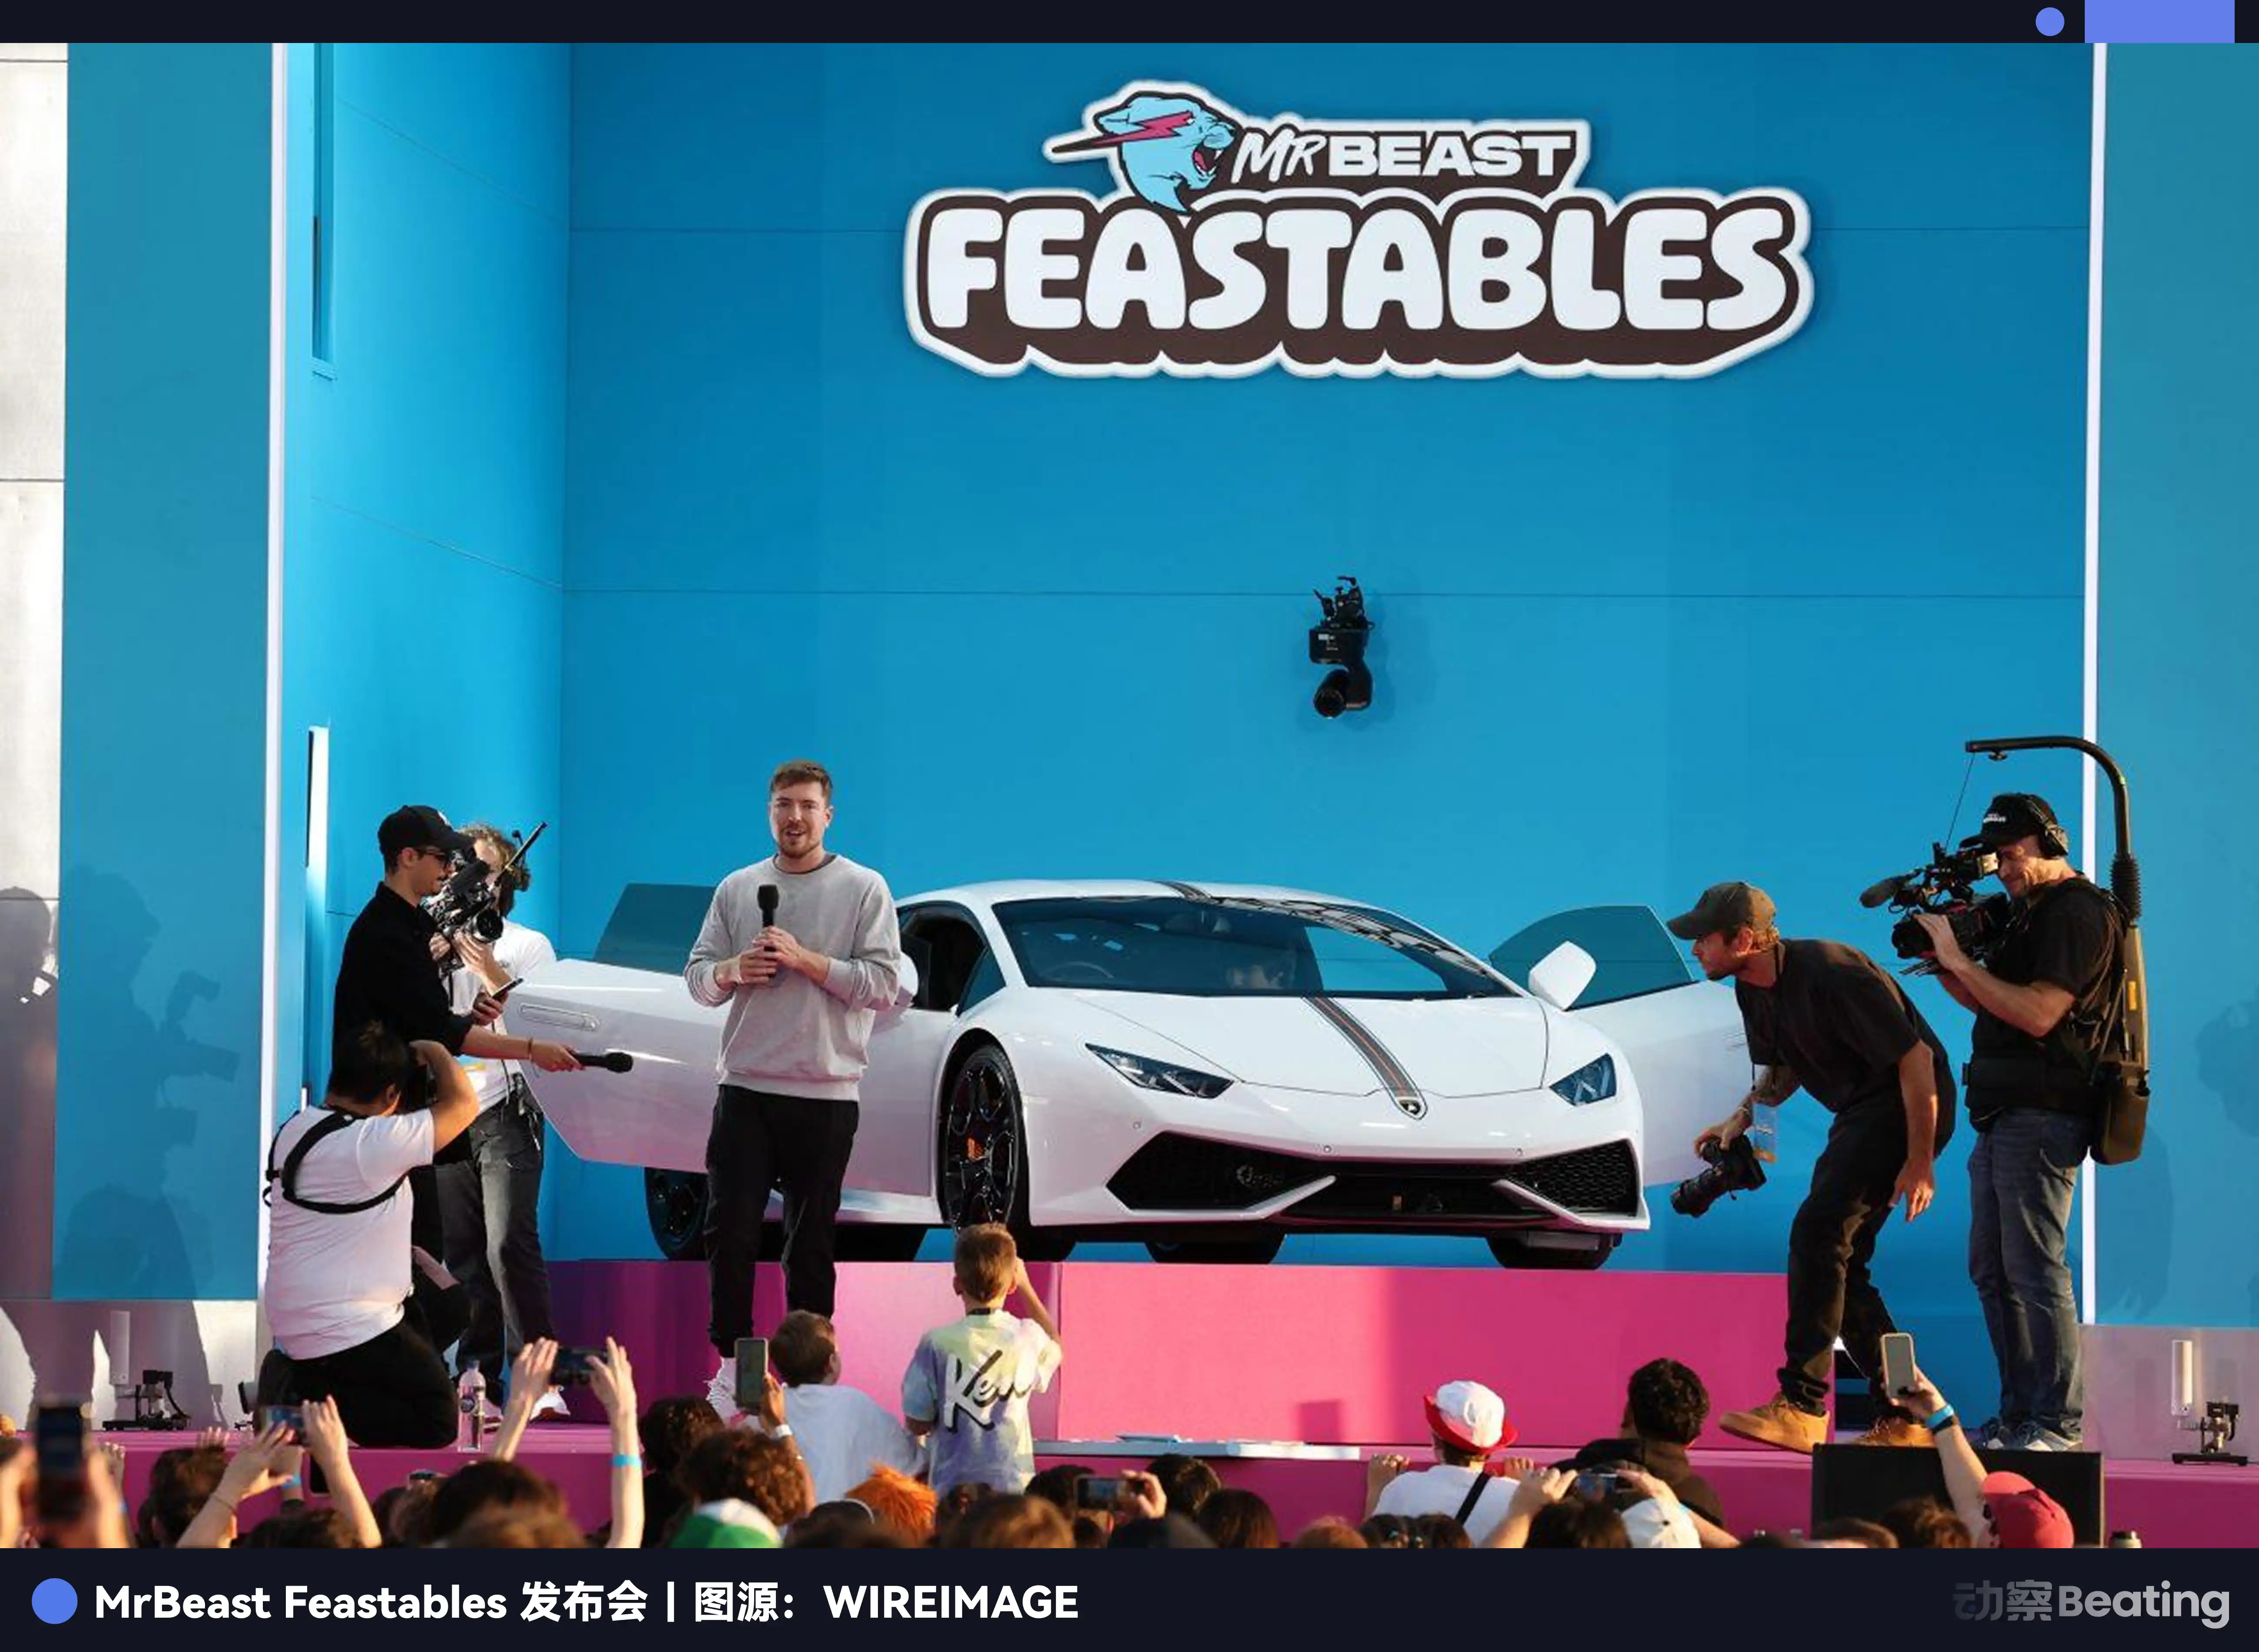
مستربیست حتی یک پنی هم برای تبلیغات سنتی هزینه نکرد؛ تمام بازاریابی از طریق محتوای او انجام شد. او در ویدئوهایش چالشهای گوناگونی طراحی کرد و Feastables را بهعنوان جایزه یا وسیلهای در محتوا گنجاند. هواداران فقط مصرفکننده نبودند، بلکه در محتوا مشارکت فعال داشتند.
درحالیکه تولید محتوای سالانه مستربیست بیش از یک میلیارد دلار درآمد رسانهای ایجاد میکرد، هزینه بالای تولید محتوا باعث شد کسبوکار رسانهای در سال ۲۰۲۴ نزدیک به $80M ضرر کند و برای جبران آن به خط محصولی با حاشیه سود بالا نیاز داشته باشد. Feastables در سال ۲۰۲۴ $250M درآمد و بیشتر از $20M سود ایجاد کرد و برای نخستینبار، هم از سهم درآمد تبلیغات یوتیوب مستربیست و هم از برنامه او در Prime Video، از نظر درآمد و سودآوری پیشی گرفت و به سودآورترین خط کسبوکار Beast Industries تبدیل شد.
این موضوع یک نکته را ثابت کرد: وقتی توانایی توزیع بهاندازه کافی قدرتمندی دارید، میتوانید هر محصولی را به این موتور وصل کنید و منتظر بمانید تا رشد کند.
شکلات همینطور است، بار انرژی همینطور است، همبرگر هم همینطور. اما کارت اعتباری چطور؟
خرید Step در عمل، اجرای دوباره الگوی Feastables در خدمات مالی بود. تفاوت این بار این بود که دیگر نیازی به ساخت زنجیره تأمین، برند یا کانالها از صفر نبود. با 7M کاربر فعلی، مجوز بانکی کامل و زیرساخت فنی بالغ، همه عناصر زیربنایی از قبل فراهم بودند. تنها کاری که مستربیست باید انجام میداد، وصلکردن موتور توزیع خودش بود.
علاوه بر این، ارزش هر مشتری در خدمات مالی بیش از ۱۰ برابر یک تخته شکلات است. اگر کاربر Step فعال بماند، میتواند در پلتفرم سپردهگذاری کند، خرج کند، سرمایهگذاری کند و وام بگیرد. با افزایش سن، نیازهای مالی او پیچیدهتر میشوند و درآمد بیشتری برای پلتفرم ایجاد میکنند. این دارایی واقعاً در بلندمدت ارزشمند است.
بااینحال، صرفاً بهرهوری در جذب مشتری و توانایی توزیع کافی نیست. صنعت مالی همین حالا هم بازیگران باسابقه زیادی مانند SoFi، Chime و Cash App دارد. این شرکتها مجوزهای کامل و طیف کاملی از محصولات دارند و دهها میلیون کاربر جذب کردهاند. چرا مستربیست باید بتواند آینده را از چنگ آنها درآورد؟
جذب کاربران پیش از وام دانشجویی
سال ۲۰۲۵ نقطه عطفی است. دوران بانکداری دیجیتال دشوار خواهد شد، جذب مشتری سختتر میشود و رشد کند خواهد شد.
بهعنوان یک بانک نوظهور در حوزه فناوری مالی، مزیت رقابتی اصلی SoFi بازپرداخت مجدد وامهای دانشجویی و ارائه خدمات مالی یکپارچه است. کاربر معمول این شرکت ۲۵ تا ۳۵ سال دارد؛ متخصص جوانی که تازه فارغالتحصیل شده یا چند سالی کار کرده، زیر بار وام دانشجویی است و به راهحلهایی برای بازپرداخت مجدد با نرخ بهره پایینتر نیاز دارد. SoFi پیرامون همین نیاز اصلی، مجموعه کاملی از خدمات مالی شامل سپردهگذاری، سرمایهگذاری، بیمه و مشاوره مالی ایجاد کرده است.
این مدل در دهه گذشته بسیار موفق بوده، اما در واقع هنوز هم دیر است. وقتی جوانی وارد دانشگاه میشود و گرفتن وام را آغاز میکند، عادتهای مالیاش شکل گرفتهاند. شاید از قبل اولین کارت بانکیاش را داشته باشد، به اپلیکیشن پرداخت خاصی عادت کرده باشد و به یک برند مشخص اعتماد پیدا کرده باشد.
در مقابل، %88 از کاربران Step برای اولینبار در زندگیشان حساب بانکی دارند. سن آنها عمدتاً بین ۱۳ تا ۱۸ سال است و هنوز عادت مالی یا وفاداری به برندی در آنها شکل نگرفته است. هرکس زودتر این دوره خالی را تصاحب کند، آینده را در اختیار خواهد داشت.
این یعنی مستربیست پنج سال پیش از آنکه مشتریان بالقوه SoFi وارد دانشگاه شوند، وفاداری اعتباری آنها را به دست آورده است. وقتی این نوجوانان ۱۸ ساله شوند، به استفاده از Step برای خرجکردن، پسانداز و بررسی صورتحسابها عادت خواهند داشت. اولین حقوقشان به Step واریز میشود، اولین خرید قسطیشان را با Step انجام میدهند و اولین سرمایهگذاریشان را هم با Step آغاز میکنند.
در آن زمان، هزینهای که SoFi برای جذب این کاربران باید بپردازد، بسیار بیشتر از امروز خواهد بود.
مهمتر از آن، ارزش پیشنهادی این دو کاملاً متفاوت است. SoFi ابزارهای مالی حرفهای، مشاوره با برنامهریز مالی دارای گواهی، سمینارهای نظاممند سرمایهگذاری و نرخهای وام بهینهشده ارائه میکند.
این خدمات برای مصرفکنندگان بالغِ محصولات مالی بسیار جذاباند، اما برای دانشآموز ۱۵ ساله دبیرستانی بیش از حد کسلکنندهاند.
مستربیست سرمایه اجتماعی ارائه میکند. Step بابت مخارج %10 بازگشت نقدی میدهد، تنها راه مشارکت در چالشهای ویدئویی مستربیست است و حتی ممکن است در آینده فرصتی برای دیدار حضوری با مستربیست فراهم کند. برای نسل زد، این حس مشارکت و تعلق بسیار ارزشمندتر از نرخ بهره سپرده صرفاً %0.5 است.
بنابراین، جذب کاربر در اینجا به معنای ربودن کاربران فعلی از SoFi نیست؛ بلکه درست در زمانی که SoFi باید برای دسترسی به کاربران هزینه کند، مستربیست از پیش و بهطور رایگان پایگاه کاربران جدید را به دست آورده است.
افزون بر این، خودِ قواعد بازی در حال تغییرند.
قیمت --
وقتی کشور به حسابهای نوجوانان توجه میکند
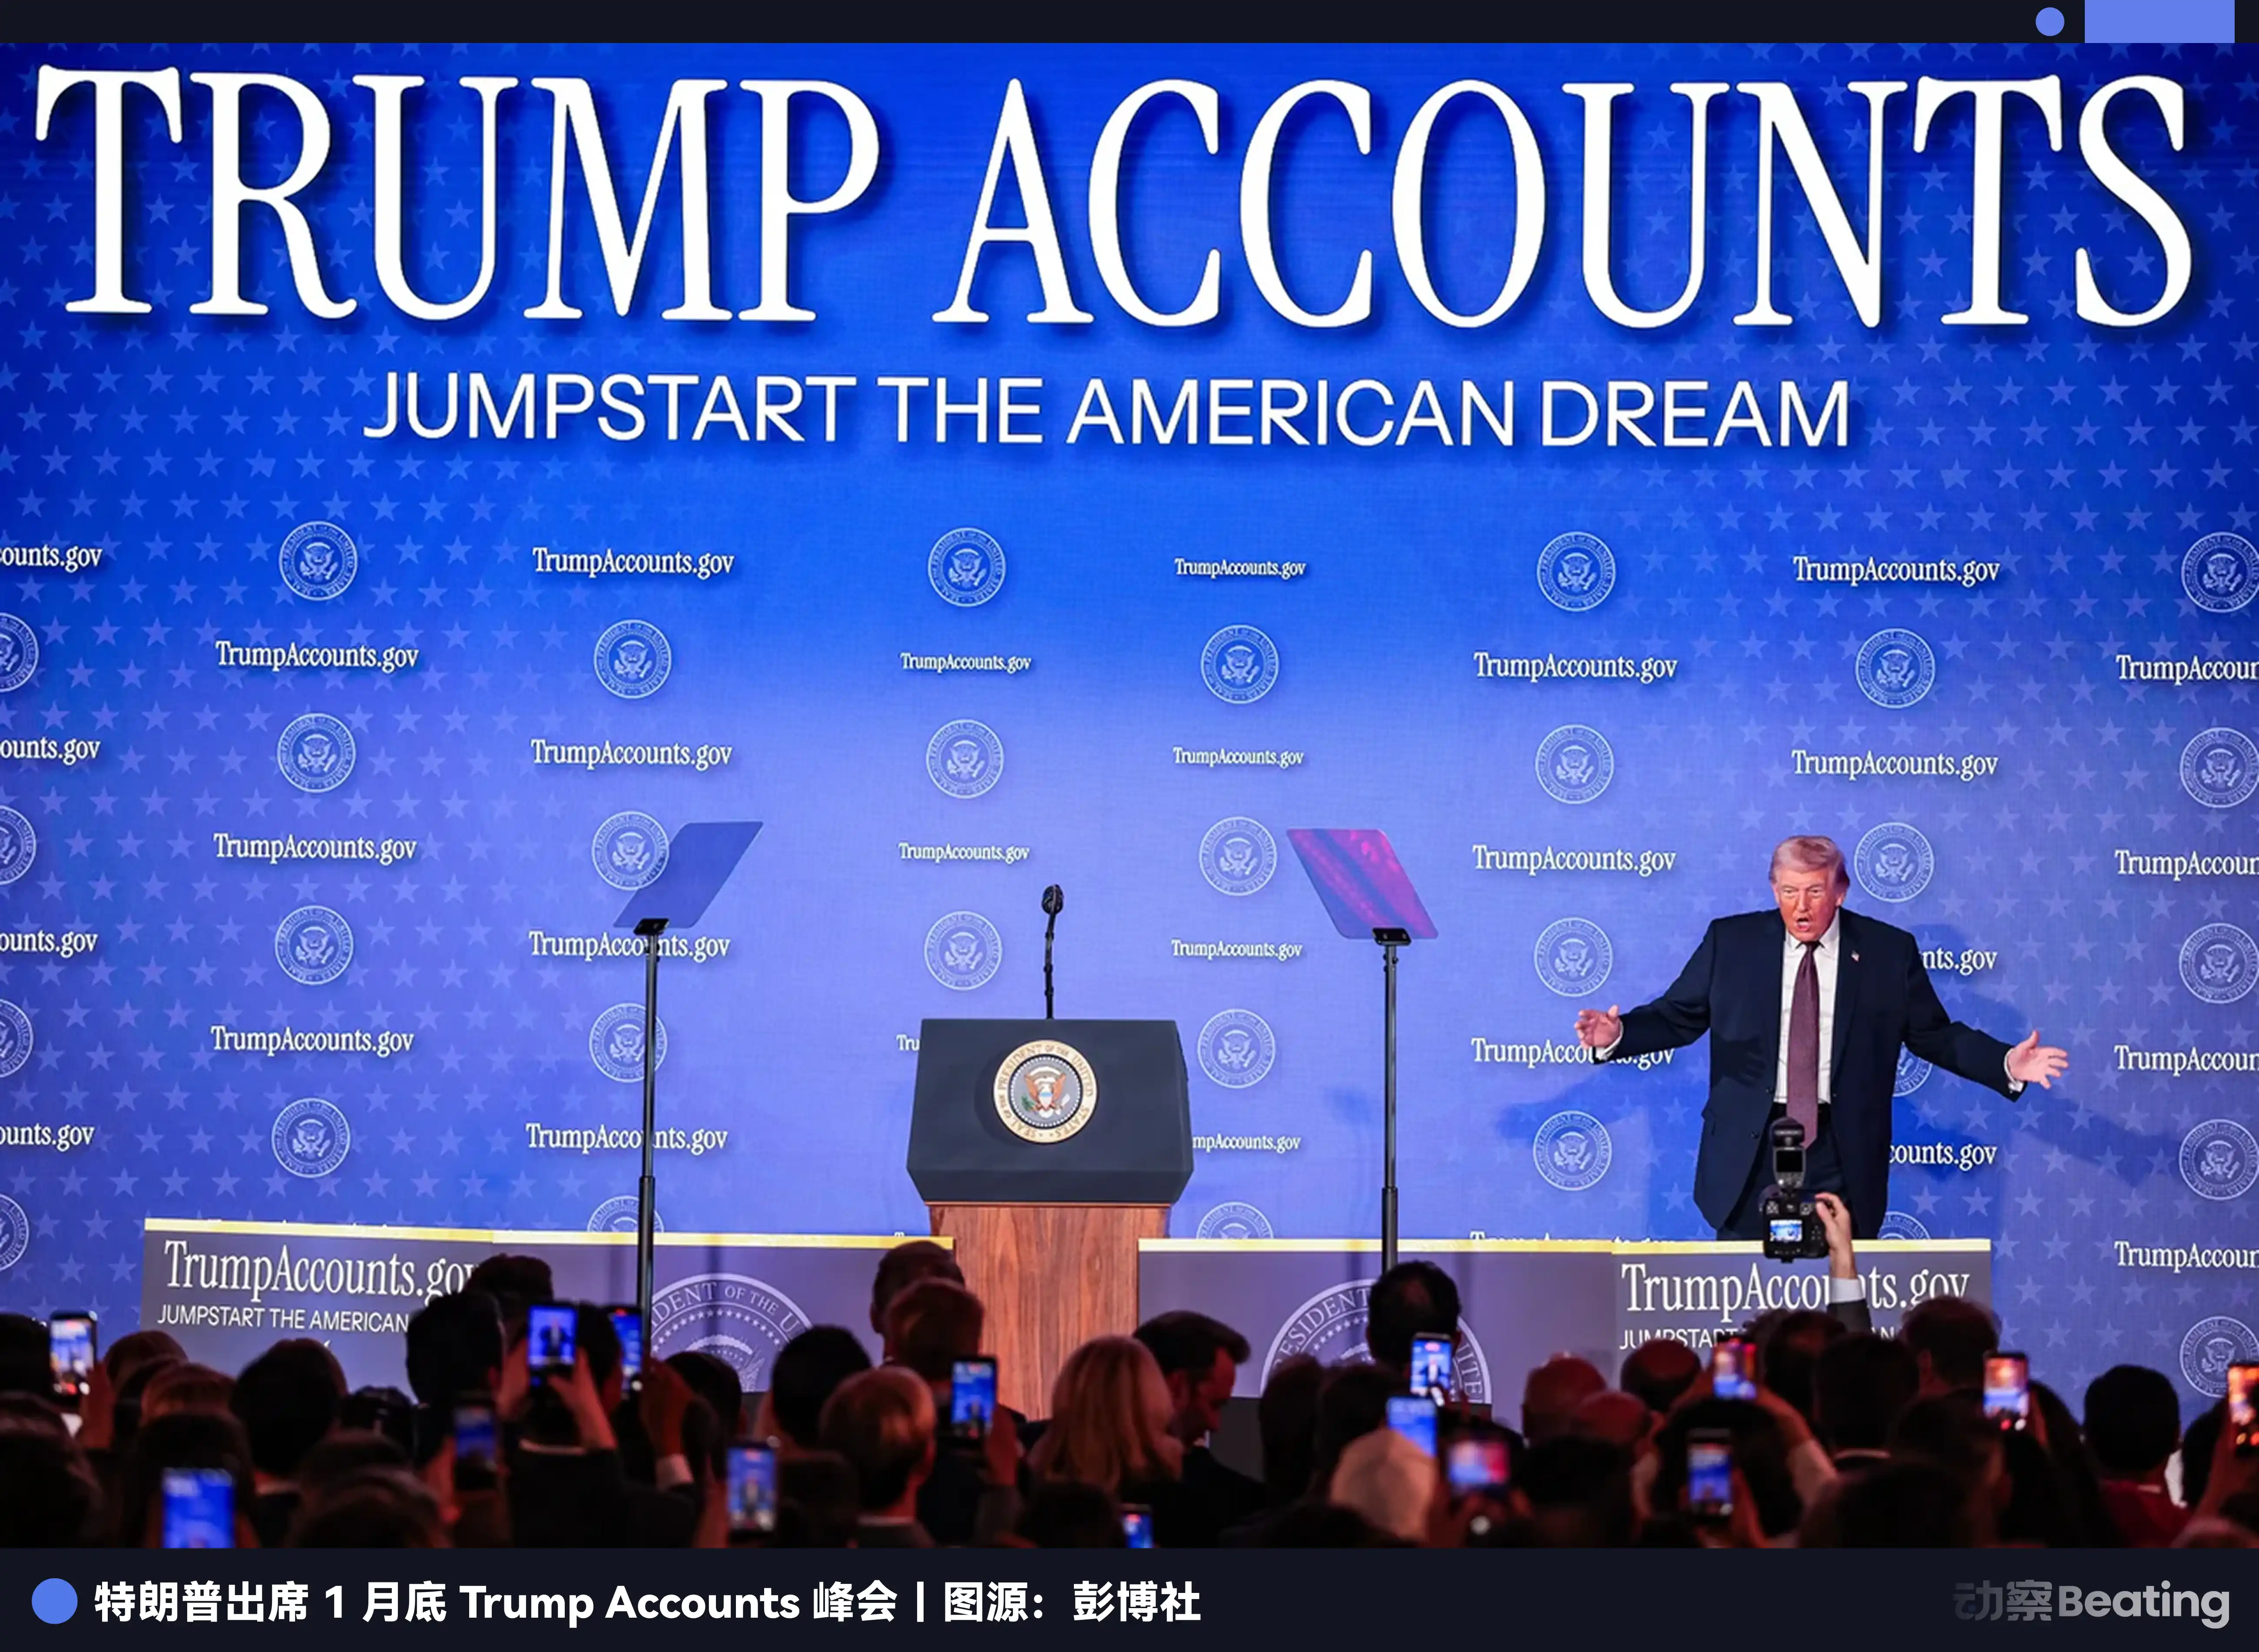
در 20/01/2026، وزارت خزانهداری ایالات متحده چارچوبی سیاستی به نام Trump Accounts منتشر کرد. این سند پیشنهاد میداد برای هر کودکی که در آمریکا متولد میشود، بهطور خودکار یک حساب سرمایهگذاری با پشتیبانی دولت و با سپرده اولیهای به مبلغی مشخص افتتاح شود. هدف تشویق خانوادهها به پسانداز مستمر بود تا این پول، وقتی کودک به بزرگسالی میرسد، نخستین سرمایه او باشد.
اهمیت نمادین این سیاست از اهمیت اجرایی و عملی آن بیشتر است. تأثیر واقعی آن این است که نخستین سرمایهگذاری و نخستین حساب هر کودک را به موضوعی در سطح ملی و بخشی از طراحی نهادی تبدیل کرده است.
والاستریت بلافاصله تغییر جهت را حس کرد. J.P. Morgan در نشست راهبردی 01/2026 خود صراحتاً اعلام کرد که سرمایهگذاری در خدمات مالی نوجوانان را افزایش میدهد. Bank of America از گسترش سراسری طرح پسانداز نوجوانان خبر داد. حتی Vanguard Bank که معمولاً محافظهکار است، بررسی همکاری با مدارس برای ارائه دورههای آموزش مالی را آغاز کرد.
این موضوع اهمیت راهبردی حسابهای نوجوانان را برای کل صنعت افزایش میدهد. پیشتر بانکها تصور میکردند بچهها پولی ندارند و ارزش سرمایهگذاری را ندارند؛ حالا همه متوجه شدهاند که رقابت بر سر سهم بازار آینده در میان است.
برای Step و مستربیست، این اتفاق یک موهبت بزرگ است. 7M کاربر نوجوانی که طی چند سال گذشته جذب کردهاند، از داراییای که شاید در آینده ارزشمند باشد، به منبعی کمیاب با ارزش راهبردی در زمان حال تبدیل شدهاند.
همراستایی زمانبندی مستربیست با بازنگری ملی بانکها و شرکتهای فناوری مالی در اهمیت حسابهای نوجوانان، گاهی از خودِ تلاش هم مهمتر است.
اما این فقط آغاز ماجراست. حالا که مستربیست به ترافیک زیربنایی دست یافته و با موفقیت مشتریان آینده مؤسسات مالی سنتی را جذب کرده است، آیا به این راضی خواهد شد که فقط واسطهای در دنیای پول فیات باشد؟
راهبرد سانتزوِ سرسختترین طرفدار ETH
پس از اعلام سرمایهگذاری $200M BitMine در مستربیست، جامعه ارز دیجیتال تا حدی شوکه شد.
این یک شرکت معمولی سرمایهگذاری خطرپذیر نبود؛ BitMine یکی از شرکتهای پیشروی مالی اتریوم در جهان است که بیشتر از 4.3METH در اختیار دارد؛ داراییای که در آن زمان بیشتر از $10B ارزش داشت. هدف آنها کاملاً روشن بود: کنترل %5 از عرضه کل اتریوم و تبدیلشدن به بانفوذترین بازیگر این اکوسیستم.
تام لی خودش یکی از شناختهشدهترین طرفداران اتریوم در والاستریت است. او بارها در محافل عمومی گفته که اتریوم به پروتکل زیربنایی زیرساخت مالی آینده تبدیل خواهد شد؛ درست مانند TCP/IP در عصر اینترنت. بااینحال، او میداند که والاستریت با وجود درک فناوری و ظرفیت قراردادهای هوشمند، نمیداند چگونه به جوانان و سبک زندگی دیجیتال نسل بعد دسترسی پیدا کند.
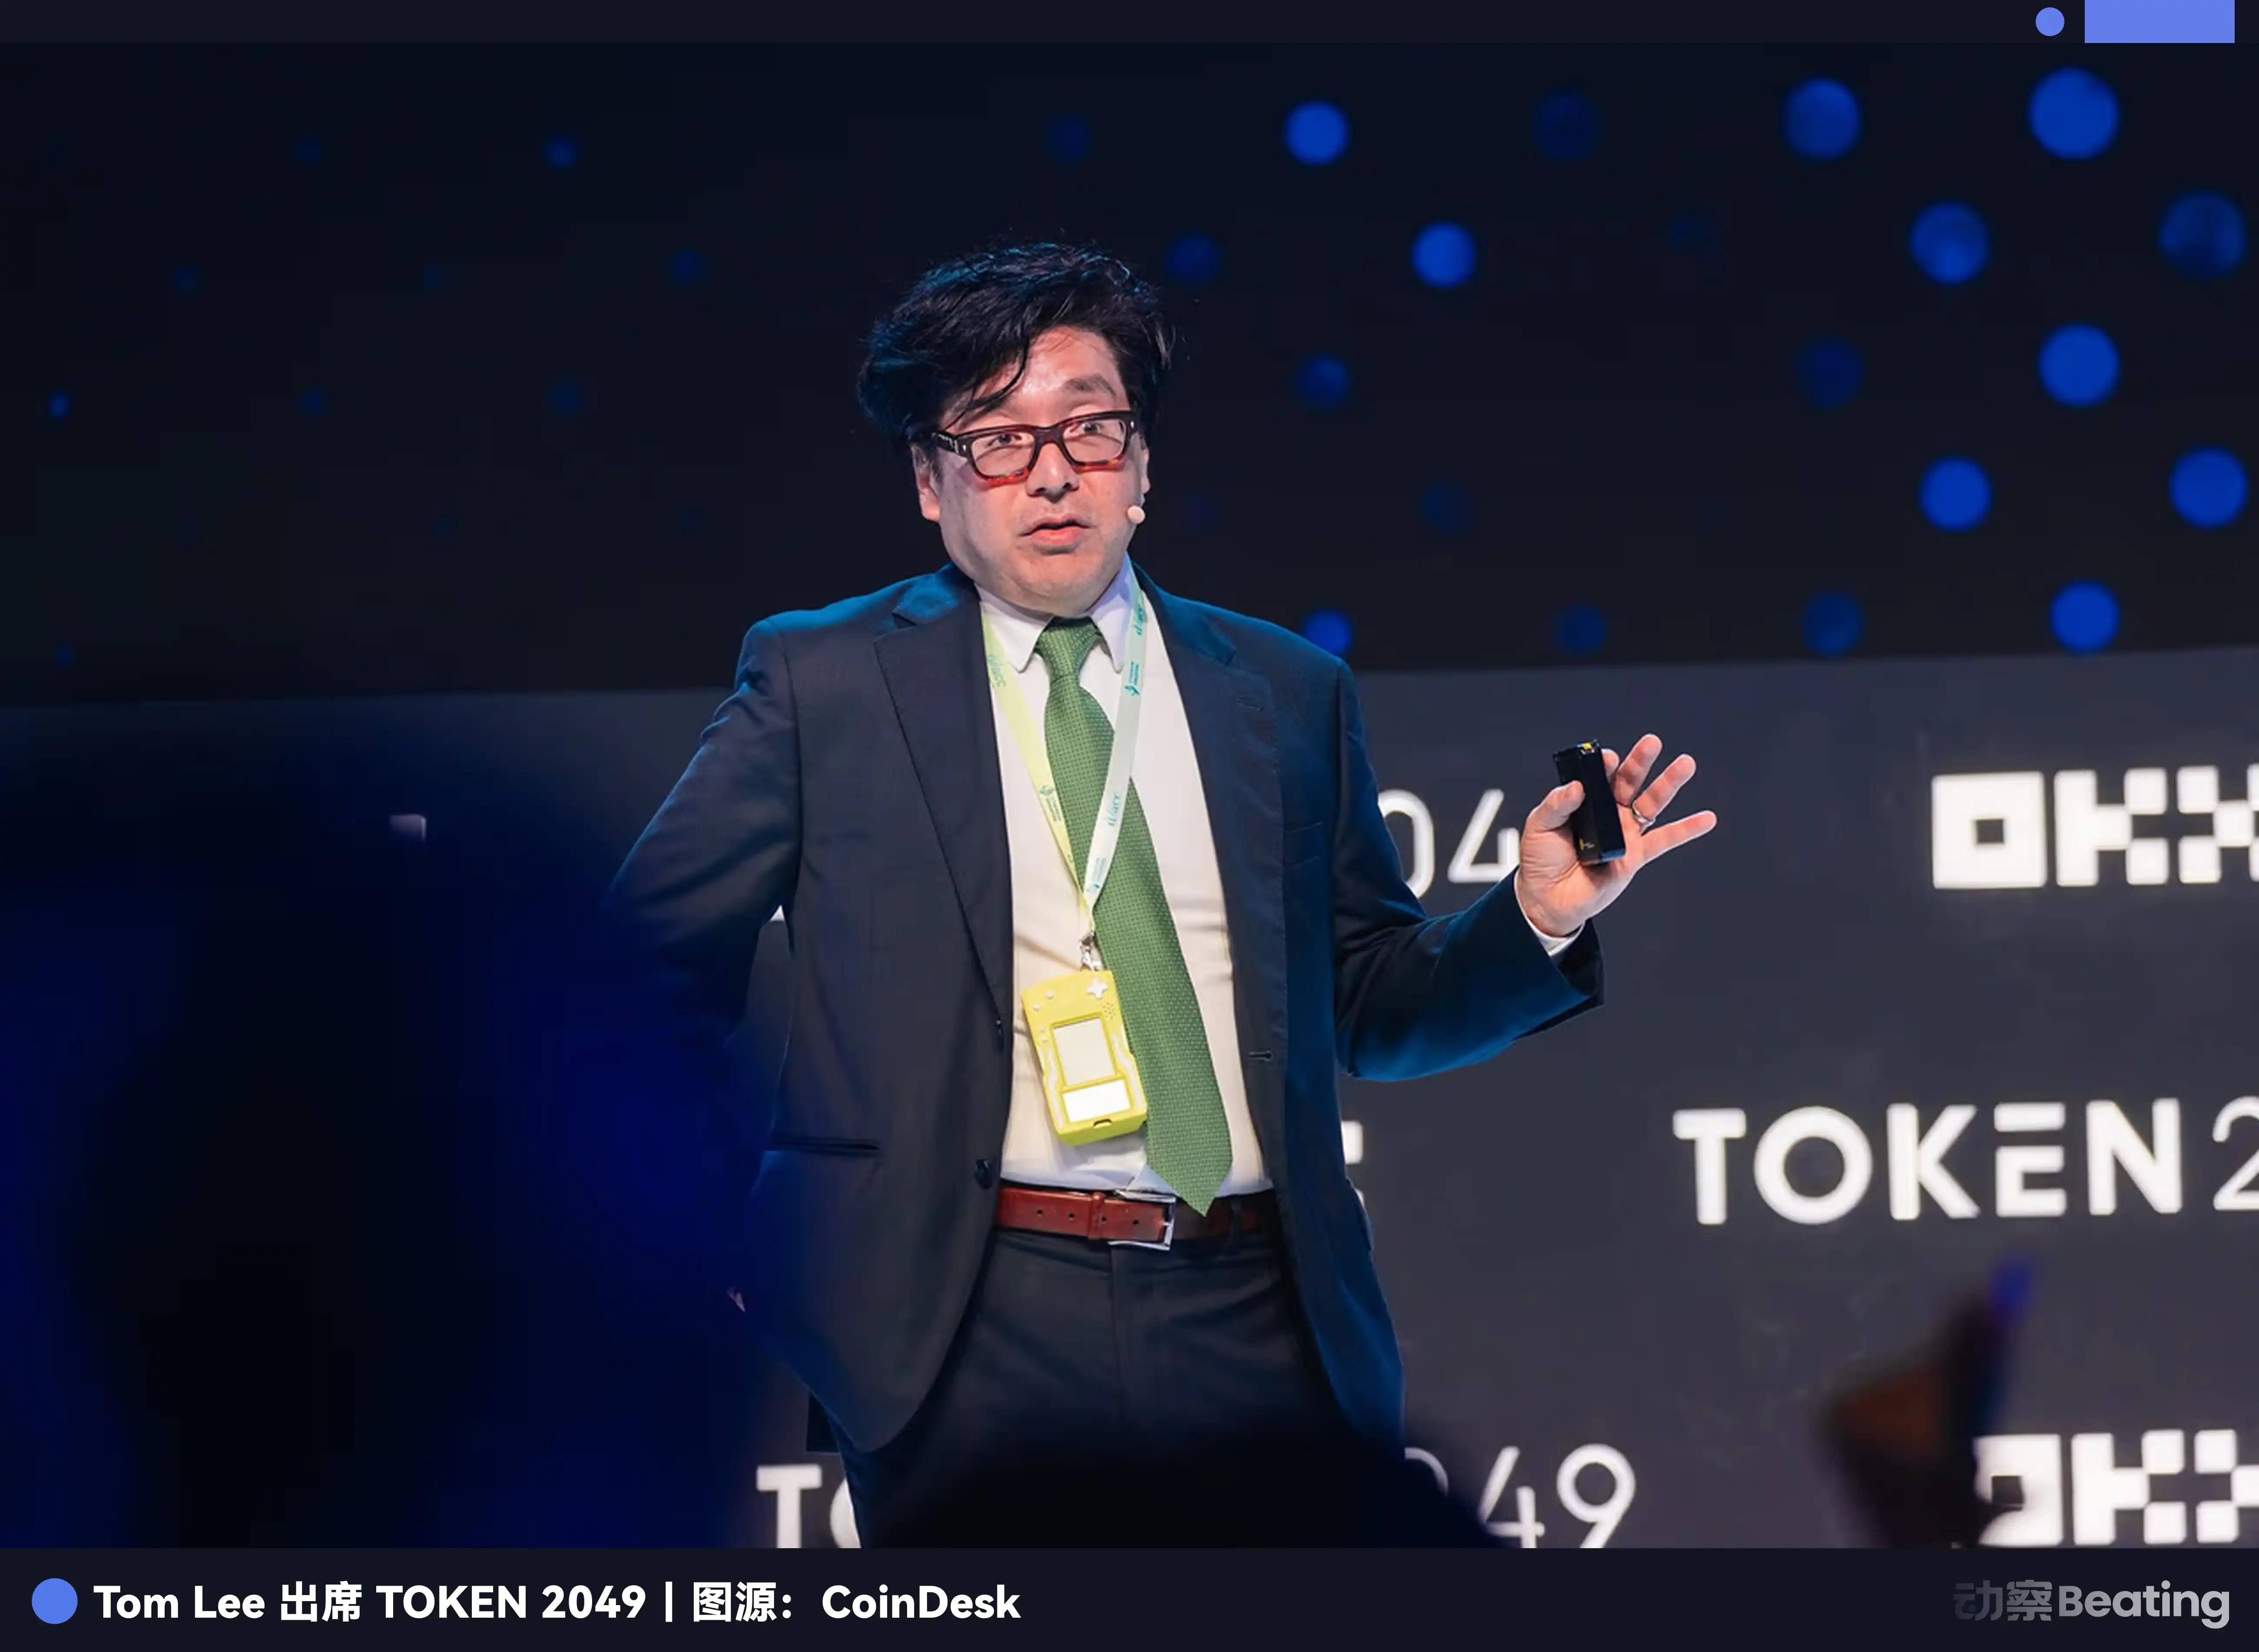
Beast برای ایجاد پلی میان این دو جهان به وجود آمده است.
از دیدگاه سرمایهگذاری BitMine، 7M کاربر نوجوان Step بستر آزمایشی ایدئالی هستند. این نوجوانان بارِ گذشته دنیای مالی قدیمی را به دوش نمیکشند و پذیرای ایدههای تازهاند. اگر همین حالا بذر امور مالی غیرمتمرکز را در ذهن آنها بکارند، حدود یک دهه دیگر، وقتی بخش مهمی از جامعه شدهاند، پذیرفتن داراییهای دیجیتال بهعنوان یک گزینه معمول، روندی طبیعی خواهد بود.
در 10/2025، Beast Industries بیسروصدا درخواست ثبت علامت تجاری «MrBeast Financial» را ارائه کرد و بهصراحت به پرداختهای ارز دیجیتال، صرافیها و مدیریت سرمایهگذاری اشاره کرد.
مستربیست به اداره یک کسبوکار بانکداری خرد با پول فیات راضی نیست؛ او میخواهد Step را به درگاهی تبدیل کند که امور مالی سنتی را به امور مالی ارز دیجیتال پیوند میدهد.
جف هوزنبولد، مدیرعامل Beast Industries، در مصاحبهای درباره این سرمایهگذاری گفت: «مشتاقیم همکاری با BitMine را بیشتر بررسی کنیم و دیفای را به پلتفرم خدمات مالی آینده معرفی کنیم.»
البته عبور از موانع نظارتی کار آسانی نیست. کمیسیون بورس و اوراق بهادار آمریکا (SEC) همواره نظارت دقیقی بر ارزهای دیجیتال داشته است؛ بهویژه وقتی پای افراد زیر سن قانونی در میان باشد که خط قرمزِ خط قرمزهاست. بااینحال، به نظر میرسد تیم مستربیست آمادگی خوبی دارد: یک مقام سابق SEC را بهعنوان مشاور استخدام کرده، ارتباط خود را با نهادهای ناظر حفظ میکند و با احتیاط پیش میرود.
با توجه به رویکرد نسبتاً مساعد دولت ترامپ در قبال ارزهای دیجیتال، سیاست «Trump Accounts» نیز با اینکه صراحتاً از داراییهای دیجیتال حمایت نمیکند، در را به روی آنها نبسته است. برخی معتقدند آشناکردن زودتر جوانان با ارزهای دیجیتال و آموزش مدیریت ریسک به آنها شاید اتفاق خوبی باشد.
سخن پایانی
والاستریت نمودارهای شمعی، ارزشگذاری و سبد داراییها را میفهمد، اما کودکان امروز را درک نمیکند.
آنها نمیفهمند چرا یک نوجوان ۱۳ ساله برای شرکت در یک چالش ویدئویی حساب باز میکند؛ یا چرا یک کودک به اینفلوئنسری در یوتیوب بیشتر از بانکی با قدمت یک قرن اعتماد میکند.
اما مستربیست درک میکند. او میداند نسل زد به حسابی سرد و کسلکننده نیاز ندارد؛ آنها چیزی سرگرمکننده و جذاب میخواهند که بتوانند به دوستانشان دربارهاش پز بدهند.
این قدرت تغییر نسلی است؛ قواعد بازی در حال بازنویسیاند و نسل قدیم اغلب غافلگیر میشود و پیش از آنکه بفهمد، در نظم جدید جهان منسوخ شده است.
مستربیست در 02/2026 Step را خرید؛ شاید این فقط آغاز این انقلاب مالی باشد. وقتی ده سال بعد به گذشته نگاه کنیم، شاید بفهمیم که این اتفاق نقطه عطف واقعی بوده است.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

شبکه ناشناس Zcash در نوامبر سه برابر سریعتر میشود. این چه معنایی برای بلاکچین دارد؟

اعلام تعطیلی Abstract: با وجود برند و کاربران، چرا یک زنجیره را نمیتوان نگهداری کرد؟
عرضه Open USD به 666 میلیون دلار رسید، 10 کیف پول 74% را در اختیار دارند

بانک مرکزی روسیه، VTB و Sberbank را در فهرست سپردهگذاریهای دیجیتال قرار داد

حملات وام فوری ۱.۲ میلیارد دلار از دیفای بین سالهای ۲۰۲۰ تا ۲۰۲۴ را خالی کردند: مطالعه
چرا ارز دیجیتال iExec RLC (RLC) امروز رشد میکند؟ تقاضا برای حریم خصوصی، مهاجرت چندزنجیرهای و آزمون حجم معاملات
چرا iExec RLC امروز رشد میکند؟ حجم معاملات RLC، کاربرد رایانش محرمانه، عرضه توکن، مهاجرت از طریق بریج و شواهد پذیرش را که باید زیر نظر بگیرید بررسی کنید.

سرمایهگذاران کیف پول رمزنگاری Safe، Greenfield Capital، شکایت نظارتی به سوئیس ارائه کردند و خواستار مداخله در مناقشات مدیریتی شدند

چشمانداز بازار داراییهای مجازی کره جنوبی در سال 2030 – تایگرتی ریسرچ

3690 میلیون توکن جعلی ZANO و 1800 تریلیون توکن پایدار fUSD به زنجیره وارد شدند! به دلیل عدم توانایی در تشخیص توکنهای جعلی، تیم Zano تصمیم به بازگشت زنجیره به حدود یک ماه پیش گرفت

هکهای رمزارز: ۱.۲۶ میلیارد دلار در سهماهه سوم دزدیده شد، در حالی که بیتکوین ۴۰ درصد افزایش یافت

توقف فعالسازی Stylus در Arbitrum خطر حملات هوش مصنوعی را متوقف میکند

استفاده از FlashLoopAdapter باعث برداشت 305 هزار دلار از کیف پولهای Safe مرتبط با Aave شد

چرا یک زنجیره عمومی متوقف میشود؟ از توقف ۲۵ ساعته Cosmos، درک واقعی اجماع بلاکچین

کریپتو: آوه V4 از مرز یک میلیارد دلار عبور کرد، با مدیریت چند امضایی

سه نقص پنهان در هک StablePair یونیسواپ که بازدهی LP را کاهش میدهد

AllUnity استیبل کوین USDAU را معرفی کرد و در شش زنجیره راهاندازی شد

چرا یک زنجیره عمومی متوقف میشود؟ از توقف ۲۵ ساعته Cosmos، درک واقعی اجماع بلاکچین

چرا بیتکوین با ورود سرمایه به ETF افزایش مییابد. این واقعاً چگونه کار میکند
چه کسی اتریوم را تعریف کرد؟ همگرایی فرهنگی و حقیقت رمزنگاری

مهاجرت بزرگ به اکوسیستم سولانا، زتاچین چگونه به پیشبرد برنامههای جدید هوش مصنوعی خواهد پرداخت؟
DB Securities بر لزوم تجاریسازی واقعی بلاکچین تأکید کرد

تحقیقات سنای آمریکا نشان میدهد که 84% از کیف پولهای تحریمی ایران از USDT استفاده میکنند

LF Decentralized Trust 15 عضو جدید اضافه کرد

راهاندازی Colbee، نماینده هوش مصنوعی Colb در WhatsApp برای سادهسازی عملیات DeFi
آیا سوزاندن 1B توکن POL فقط یک شوخی است؟

سولانا در کارمزدها از اتریوم پیشی میگیرد، اما ETH در سوزاندن توکنها همچنان پیشتاز است
Circle گسترش CCTP به EURC و cirBTC در Arc

کالشی تحقیق کمیسیون معاملات آتی کالای آمریکا (CFTC) درباره فعالیتهای معاملاتی خود را رد کرد

نهادهای ناظر مالی اتحادیه اروپا درباره تهدیدهای رایانش کوانتومی برای امنیت بلاکچین هشدار دادند

ETH نگهداری و عدم فروش: آیا باید به استیکینگ بپردازید یا وامگیری؟
شبکه ناشناس Zcash در نوامبر سه برابر سریعتر میشود. این چه معنایی برای بلاکچین دارد؟
اعلام تعطیلی Abstract: با وجود برند و کاربران، چرا یک زنجیره را نمیتوان نگهداری کرد؟
عرضه Open USD به 666 میلیون دلار رسید، 10 کیف پول 74% را در اختیار دارند
بانک مرکزی روسیه، VTB و Sberbank را در فهرست سپردهگذاریهای دیجیتال قرار داد
حملات وام فوری ۱.۲ میلیارد دلار از دیفای بین سالهای ۲۰۲۰ تا ۲۰۲۴ را خالی کردند: مطالعه
چرا ارز دیجیتال iExec RLC (RLC) امروز رشد میکند؟ تقاضا برای حریم خصوصی، مهاجرت چندزنجیرهای و آزمون حجم معاملات
چرا iExec RLC امروز رشد میکند؟ حجم معاملات RLC، کاربرد رایانش محرمانه، عرضه توکن، مهاجرت از طریق بریج و شواهد پذیرش را که باید زیر نظر بگیرید بررسی کنید.
محتوا
جدیدترین مقالات


آخرین لیست سکه ها در WEEX


