
چرا بلکراک به MEV بیگناهی اهمیت میدهد؟ محاکمهای از نوع «مهاجم در تنگنا»

 امتیازدهی ما در گوگل


۲۵ میلیون دلار بازگشت زنجیرهای، در نهایت به یک مسئله حقوقی قدیمی برخورد کرد: چه کسی به چه کسی چه وعدهای داده است؟ تنها با درک این نکته میتوان تشخیص داد که حکم بیگناهی چه چیزی را محافظت کرده و کدام رفتارهای زنجیرهای را تبرئه نکرده است.
نویسنده: دایی
فرض کنید شما در یک فروشگاه کوچک خرید میکنید، کسی زودتر از شما سفارش شما را میبیند، کالا را میخرد و سپس با قیمت بالاتری به شما میفروشد. این فرد که به اصطلاح «مهاجم» نامیده میشود، هر روز با مشاهده سفارشات دیگران کسب درآمد میکند. یک روز، او یک سفارش بزرگ آشنا را میبیند و طبق معمول آن را میخرد، اما متوجه میشود که این سفارش به طریقی که انتظار داشت انجام نشده است؛ کالا در دست او باقی میماند و پول واقعی به طرف مقابل میرسد. این اختلاف در شبکه اتریوم در سال ۲۰۲۳ چنین درامایی را به وجود آورد. اما سوال دادگاه این نیست که چه کسی محبوبتر است، بلکه این است که آیا آن سفارش و آن امضا به معنای قانونی وعدهای دروغین دادهاند یا خیر. (رای دادگاه، صفحات ۱۱-۱۶، ۳۴-۳۹)
در ۱۶ نوامبر، قاضی فدرال ایالات متحده اعلام کرد که برادران آنتون و جیمز پرائر-بوئنو بیگناه هستند. بلکراک پیشتر حتی پرونده جنایی آنها را در اطلاعیه عرضه صندوق اتریوم خود گنجانده بود: اگر MEV در نهایت غیرقانونی شناخته شود، فعالیتهای استیکینگ صندوق ممکن است تحت تأثیر قرار گیرد. چرا یک اختلاف بین رباتهای معاملاتی زنجیرهای به افشای ریسکهای یک صندوق وال استریت راه پیدا کرد؟ پاسخ در یک پیشنهاد بلوک اتریوم نهفته است: شبکه هر ۱۲ ثانیه به یک زمان جدید وارد میشود، اما نه هر زمان جدیدی بلوک تولید میکند. (رای دادگاه، صفحات ۱، ۴-۵، اطلاعیه عرضه صندوق اتریوم بلکراک، بخش ریسک «MEV»، توضیحات رسمی پیشنهاد بلوک اتریوم)
۱. ابتدا با آن کسی که با «صفکشی» درآمد کسب میکند آشنا شوید
معاملات اتریوم به صورت مکانیکی و بر اساس ترتیب کلیک شما ثبت نمیشوند. معاملات ابتدا باید به صف انتظار وارد شوند و سپس در بلوک قرار گیرند؛ اینکه چه کسی زودتر و چه کسی دیرتر وارد میشود، قیمتها را در صرافیهای غیرمتمرکز تغییر میدهد. MEV، که به معنای «بیشترین ارزش قابل استخراج» است، به ارزش اضافی اشاره دارد که شرکتکنندگان با استفاده از ورود، حذف و ترتیب معاملات به دست میآورند. این میتواند به اشکال مختلفی مانند آربیتراژ و تسویه حساب باشد و نمیتوان همه MEVها را حمله نامید؛ یکی از بحثبرانگیزترین اشکال آن «حمله ساندویچی» است: رباتها سفارش خرید شما را میبینند، قبل از شما خرید میکنند و قیمت را بالا میبرند، به طوری که معامله شما با قیمت بدتری انجام شود و سپس در انتها بفروشند و سود ببرند. معاملهگران عادی هزینههای بالاتری را متحمل میشوند. (رای دادگاه، صفحات ۴-۵، ۱۱-۱۲، توضیحات MEV بنیاد اتریوم)
امروزه رباتهای حرفهای معمولاً ترکیب معاملاتی «خرید اول - هدفگذاری معامله - سپس فروش» را به سازندگان بلوک ارائه میدهند و سپس از طریق MEV-Boost به تأییدکنندگان مسئول پیشنهاد بلوک ارسال میشود. میتوان این را به عنوان یک برنامهریزی نمایش بستهبندی شده تصور کرد: تأییدکننده ابتدا جلد برنامه را میبیند، یعنی سرصفحه بلوک، و پس از امضا، میتواند محتوای کامل را مشاهده کند. این طراحی به این دلیل است که سازندگان بتوانند در قیمتگذاری رقابت کنند و در عین حال از سرقت ترتیب دیگران توسط تأییدکنندگان قبل از پرداخت یا وعده جلوگیری شود. رباتها فکر میکردند که به محض اینکه کل مجموعه معاملات طبق ترتیب پیشبینی شده وارد یک بلوک شود، ارز خریداری شده آنها به سرعت فروخته میشود و نیازی به تحمل ریسک نگهداری طولانیمدت نیست. (رای دادگاه، صفحات ۷-۱۲، مستندات MEV-Boost Flashbots)
برای درک بهتر سناریوها و مکانیزمهای حملات MEV، میتوانید به مقاله قبلی من در مورد حملات MEV مراجعه کنید. نکتهای که باید در اینجا درک کنید این است که سه معاملهگر حرفهای که در این پرونده به عنوان «معاملهگران آسیبدیده» شناخته میشوند، خود رباتهایی را برای جستجوی فرصتهای ساندویچی اداره میکنند؛ اینکه آنها متحمل ضرر شدهاند به این معنا نیست که کاربران عادی که قبلاً مورد هدف قرار گرفتهاند، هزینهای نپرداختهاند. (رای دادگاه، صفحات ۱۱-۱۳)
۲. چگونه برادران رباتهای ساندویچی را به دام خود انداختند
سوابق دادگاه نشان میدهد که برادران از اواخر سال ۲۰۲۲ رفتار ربات هدف را مطالعه کرده و ۱۶ تأییدکننده ایجاد کردند و بارها آزمایش کردند که چه نوع معاملاتی میتواند آنها را جذب کند. در ۲ آوریل ۲۰۲۳، زمانی که نوبت تأییدکنندگان تحت کنترل آنها برای پیشنهاد بلوک بود، آنها ۸ معامله «طعمه» را به صف عمومی معاملات در انتظار ارسال کردند. رباتها این معاملات را به عنوان سفارشهای چاق قابل هدف قرار دادن در نظر گرفتند و ترکیبی از خرید خود، معاملات طعمه و فروش خود را ارسال کردند. کیفرخواست اولیه دادستانی این فرآیند را به عنوان کسب حدود ۲۵ میلیون دلار در حدود ۱۲ ثانیه توصیف کرد؛ این مبلغ و روایت مربوط به کیفرخواست است، نه محاسبه مستقل قاضی از هر ضرر. (رای دادگاه، صفحات ۱۲-۱۵، کیفرخواست وزارت دادگستری ایالات متحده، صفحات ۸-۱۱)
ابتدا ببینید که چه چیزی در میانافزار نگهداری میشود. سازندگان بلوک یک لیست کامل از معاملات غیر عمومی را ارسال میکنند؛ تأییدکنندگان ابتدا تنها میتوانند سرصفحه بلوک را که شامل محتوای معاملاتی نیست، ببینند و پس از امضا میتوانند لیست را دریافت کنند. در سرصفحه بلوک دو «اثر انگشت» وجود دارد که باید به درستی پر شوند: ریشه بلوک والد نشان میدهد که بلوک جدید به کدام بلوک قدیمی متصل است و ریشه وضعیت وضعیت زنجیرهای در آن زمان را منعکس میکند. اگر هر یک از این موارد به اشتباه پر شود، کل بلوک نمیتواند توسط اتریوم پذیرفته شود. امضا فقط ثابت میکند که چه کسی این سرصفحه بلوک را امضا کرده است، نه اینکه سرصفحه بلوک به درستی پر شده است. اگر میانافزار قبل از تأیید اعتبار بلوک لیست را ارائه دهد، تأییدکننده فرصتی برای مشاهده معاملات دیگران و سپس بازنویسی بلوک خود خواهد داشت. (رای دادگاه، صفحات ۷-۱۰، مرور حوادث Flashbots)
نقص دقیقاً در این دروازه گیر کرده است. برنامه متنباز میانافزار Ultrasound که در این پرونده استفاده شده، در آن زمان فقط تأیید کرد که امضا از تأییدکنندهای که نوبت پیشنهاد بلوک را دارد، آمده است و وجود فیلدها را بررسی کرد، اما صحت مقادیر ریشه بلوک والد و ریشه وضعیت را بررسی نکرد. حتی اگر پس از تلاش برای انتشار بلوک، توسط نودهای اتریوم رد شود، برنامه هنوز محتوای کامل معاملات را به تأییدکننده ارائه میدهد. مرور حوادث Flashbots این را به عنوان نقص در پیادهسازی میانافزار طبقهبندی کرد؛ اطلاعات عمومی توضیح نمیدهد که توسعهدهندگان چرا در ابتدا بررسی اعتبار را نادیده گرفتند و نمیتوان آن را به سادگی به «برای تسریع» یا «به عمد رها کردن» نسبت داد. (رای دادگاه، صفحات ۸-۱۰، ۱۴-۱۶، ۳۸-۳۹، مرور حوادث Flashbots)
برادران این دو فیلد که باید اثر انگشت خاصی داشته باشند را به ۰ پر کردند و سپس با کلید واقعی خود امضا کردند. بررسی امضا موفق بود، زیرا امضا واقعاً مربوط به این «سرصفحه بلوک پر شده با صفر» بود؛ اما این سرصفحه بلوک توصیفکننده یک بلوک نامعتبر است و نودهای واقعی اتریوم آن را نمیپذیرند. با این حال، میانافزار ابتدا آن لیست معاملات بستهبندی شده را ارائه داد. اولین کاربرد پر کردن با صفر، به دست آوردن محتوای خصوصی با امضای معتبر بود، در حالی که بلوک اصلی نمیتوانست به زنجیره اضافه شود. در اینجا هیچگونه استفاده از کلید خصوصی دیگران وجود ندارد؛ آنچه به عنوان «امضای جعلی» شناخته میشود، به امضای یک سرصفحه بلوک با محتوای نادرست اشاره دارد. (رای دادگاه، صفحات ۱۴-۱۶، ۳۶-۳۹، مرور حوادث Flashbots)
دومین کاربرد برای حذف رقابت است. بلوک اصلی رد میشود و نمیتواند با بلوک معتبر بعدی که برادران ارسال میکنند، برای همان زمان رقابت کند. آنها از قبل ترتیب خرید و فروش رباتها را دیده بودند، بنابراین خرید ربات را حفظ کرده و معامله فروش خود را جایگزین کردند، به طوری که فروش نهایی ربات نمیتوانست طبق برنامه انجام شود. تأییدکنندههای برادران به دلیل پیشنهاد دو بلوک در یک زمان، ۱ ETH جریمه شدند؛ ضررهای معاملهگران ثبت شده در دادگاه حدود ۲۵ میلیون دلار بود. پس از آن، Flashbots برنامه میانافزار را اصلاح کرد: اگر بلوک اصلی موفق به انتشار نشود، دیگر محتوای معاملات را به تأییدکننده ارائه نمیدهد. (رای دادگاه، صفحات ۱۵-۱۷، مرور و اصلاحات Flashbots، کد اصلاحات Flashbots)
در دادگاه، یک مثال شگفتانگیز از مقیاس وجود دارد: یک اپراتور ربات گفت که در یک مورد، رباتش مایل بود حدود ۲.۳ میلیون دلار USDC را در ازای SHIB که در آن زمان تنها حدود ۸.۲۵ دلار ارزش داشت، مبادله کند، زیرا الگوریتم پیشبینی میکرد که بلافاصله با قیمت بهتری دوباره بفروشد. این یک سرمایهگذاری عادی نیست که افراد معمولی بخواهند به طور طولانیمدت در SHIB نگهدارند، بلکه یک معامله آنی است که بر اساس «دو مرحله بعدی به طور کامل اجرا خواهد شد» انجام میشود. این مثال نشان میدهد که وقتی معاملات ترکیبی شکسته میشوند، سودهای ظاهراً کوچک میتوانند به ریسکهای کلان تبدیل شوند. (رای دادگاه، صفحه ۱۲)
در مه ۲۰۲۴، دادستانهای ایالات متحده برادران را به اتهام تقلب مخابراتی، توطئه تقلب مخابراتی و توطئه پولشویی متهم کردند و معتقد بودند که طعمه، سرصفحههای نامعتبر و انتقال وجوه بعدی یک کلاهبرداری را تشکیل میدهد. نزدیک به چهار هفته محاکمه در سال ۲۰۲۵ به دلیل عدم توافق هیئت منصفه به پایان رسید. در ۱۶ نوامبر ۲۰۲۶، قاضی پس از بررسی شواهد محاکمه، درخواست حکم بیگناهی را تأیید کرد و پرونده را مختومه کرد؛ این حکم بر اساس کمبود شواهد صادر شد و به معنای این نیست که هیئت منصفه کل استراتژی را مشروع تشخیص داده است. (اطلاعیه اتهام وزارت دادگستری ایالات متحده ۲۰۲۴، رای دادگاه، صفحات ۱، ۴۵-۴۶)
۳. قاضی نمیپرسد «ضرر چقدر است»، بلکه میپرسد «دروغ کجاست؟»
دادستان دو مسیر اصلی «دروغ» را مطرح کرد. اول، معاملات طعمه در چشم رباتها به گونهای به نظر میرسید که وعده میدهد طبق برنامه اصلی هدف قرار میگیرند و در بلوک نهایی قرار میگیرند. قاضی این را نمیپذیرد: ظهور یک معامله در صف عمومی فقط بیانگر «من میخواهم این معامله را انجام دهم» است، بدون اینکه وعدهای برای هدف قرار دادن دیگران داده شود و هیچ تضمینی برای اینکه هر ترکیبی حتماً به زنجیره اضافه شود وجود ندارد. تفاوت قیمتی که رباتها امیدوارند به دست آورند، به طور خودکار به تعهد طعمه تبدیل نمیشود. به ویژه در یک شبکه باز که از شرایط یکسان استفاده نمیکند، نمیتوان انتظارات شرکتکنندگان بازار را به عنوان تضمینهایی که طرف مقابل گفته است، نوشت. (رای دادگاه، صفحات ۲۸-۳۵)
دوم، دادستان میگوید که امضای سرصفحه بلوک به معنای تعهد به انتشار کامل بلوک به همان شکل است. قاضی همچنان این را نمیپذیرد: امضا در مکانیزم آن زمان شناسایی میکند که کدام تأییدکننده است و ممکن است به دلیل رفتار نادرست مجازات شود؛ این تضمین نمیکند که بلوک حتماً معتبر و حتماً به زنجیره اضافه میشود. حتی کشندهتر این است که میانافزار اساساً آن دو فیلد پر شده با صفر را بررسی نکرده است؛ از آنجا که تصمیم آزادسازی دریافتکننده به صحت فیلدها بستگی ندارد، دادستانها دشوار است که ثابت کنند این فیلدهای نادرست «اظهارات دروغین عمده» بودهاند که باعث شده طرف مقابل محتوای معاملات را ارائه دهد. نقص واقعاً مورد سوءاستفاده قرار گرفت، و ۲۵ میلیون دلار واقعاً در این اختلاف درگیر شد، اما برای اثبات جرم تقلب مخابراتی باید الزامات قانونی خاصی را ثابت کرد. (رای دادگاه، صفحات ۳۶-۴۰)
دادستان همچنین میخواست یک سری رفتارهای پنهان را جمعآوری کند و نشان دهد که کل آن یک کلاهبرداری است. قاضی اعتراف میکند که استراتژی معاملاتی ممکن است ناخوشایند باشد، اما میگوید که پنهان کردن استراتژی، سوءاستفاده از نقص نرمافزاری و انتقال پیچیده بعدی نمیتواند به عنوان اظهارات دروغین عمده مورد نیاز برای تقلب مخابراتی عمل کند. اتهام توطئه پولشویی نیز در این پرونده به درآمدهای ناشی از تقلب مخابراتی بستگی دارد، اگر حلقه قبلی برقرار نباشد، حلقه بعدی نیز سقوط میکند. در ابتدای حکم، مرزها مشخص شده است: این حکم نه به اخلاق رفتار میپردازد و نه به سایر اتهامات غیرقانونی یا اختلافات مدنی. (رای دادگاه، صفحات ۱، ۴۰-۴۶)
ارزش این حکم بیگناهی، در درجه اول، ترسیم یک خط قابل بررسی در حقوق کیفری است: نمیتوان به دلیل رفتارهای زنجیرهای که منجر به ضررهای کلان میشود، از «متهم دقیقاً چه نوع اظهارات دروغینی به چه کسی داده است و آیا طرف مقابل بر اساس آن رفتار خود را تغییر داده است» عبور کرد. این همچنین به طراحان پروتکل یادآوری میکند که مجازات اقتصادی، عادات کد و تعهدات قانونی سه چیز متفاوت هستند. اگر یک مرحله کلیدی باید قابل اعتماد باشد، باید نرمافزار آن را تأیید کند؛ اگر یک رفتار باید تحت قرارداد باشد، باید شرایطی نوشته شود که بتوان ثابت کرد که پذیرفته شده است. بیگناهی به معنای «هر MEV قانونی است» نیست، بلکه این نظریه اتهام و این شواهد از آستانه محکومیت کیفری عبور نکرده است. (رای دادگاه، صفحات ۲۸-۴۶)
قیمت --
۴. آنچه بلکراک را نگران میکند، این است که درآمد نیز از همان «لولهکشی ترتیب» عبور میکند
ETF بلکراک به نام iShares Staked Ethereum Trust داراییهای صندوق را به این دو برادر نمیسپارد. این صندوق به ارائهدهندگان خدمات اجازه میدهد تا ETH صندوق را برای تأیید استفاده کنند تا جوایز پروتکل، هزینههای معاملاتی و احتمالاً درآمد MEV را به دست آورند. در اطلاعیه عرضه ذکر شده است که ارائهدهندگان خدمات MEV را به عنوان منبع درآمد در نظر میگیرند؛ اگر MEV به عنوان نقض قوانین قابل اجرا شناخته شود، برنامه استیکینگ صندوق ممکن است متوقف شود و ارزش سهم صندوق نیز ممکن است تحت تأثیر قرار گیرد. همچنین در اطلاعیه عرضه پیشبینی شده است که معمولاً حدود ۷۰٪-۹۵٪ ETH استیک میشود و ۱۸٪ از درآمد ناخالص استیک به حامی و زنجیره خدمات اختصاص داده میشود و باقیمانده در صندوق باقی میماند. درآمد به طور تصادفی به وجود نمیآید: ترتیب بلوک قیمت دارد و صندوق در حال مشارکت در اشتراک این بخش از قیمت است. (اطلاعیه عرضه صندوق اتریوم بلکراک، مارس ۲۰۲۶، بخش «MEV»، ترتیب استیکینگ و تقسیم درآمد)
اما در اینجا نمیتوان مفهوم را تغییر داد. اسناد بلکراک به پاداشهای مرتبط با MEV که تأییدکنندگان به دست میآورند اشاره دارد، نه اینکه صندوق به طور مستقیم رباتهای ساندویچی را اداره میکند و نه اینکه در این پرونده در معاملات سوءاستفاده از نقص میانافزار شرکت کرده است. MEV میتواند از ترتیبات معاملاتی مختلفی ناشی شود؛ در یک لوله درآمدی، ممکن است درآمدهای مرتبسازی با قیمتگذاری عمومی وجود داشته باشد و همچنین ممکن است درآمدهای حملهای که به کاربران عادی منتقل میشود، وجود داشته باشد. دادگاه آنها را به طور جداگانه طبقهبندی نکرد و به کل صنعت «مجوز قانونی» نداد. برای صندوق، این حکم بیگناهی تهدیدی از یک تفسیر کیفری گستردهتر را کاهش میدهد، اما ریسکهای قانونی مربوط به نظارت، قرارداد، شهرت و استراتژیهای خاص را از بین نمیبرد. (اطلاعیه عرضه بلکراک، بخش ریسک «MEV»، رای دادگاه، صفحات ۱، ۴۵-۴۶)
حرکت دیگری از بلکراک به ویژه قابل تأمل است: توافق استیکینگ آن از Coinbase میخواهد که ترتیبات قانونی الزامآور با تأییدکنندگان ایجاد کند و از تأییدکنندگان میخواهد که متعهد به ایجاد کنترلهایی مانند بررسی آدرسهای ضد پولشویی، تحریمها و آزمایشهای دورهای شوند؛ در صورت تخلف تأییدکنندگان، صندوق میتواند از Coinbase درخواست پیگیری کند. این با این پرونده در تضاد است: دادستان نتوانست ثابت کند که تأییدکنندگان در این پرونده وعده خاصی مبنی بر «باید به همان شکل منتشر شود» را پذیرفتهاند، در حالی که صندوق در زنجیره کسبوکار خود تلاش میکند که وظایف کلیدی را در قرارداد بنویسد. قرارداد نیز نمیتواند تضمین کند که بینقص است، زیرا اطلاعیه عرضه به وضوح بیان کرده است که عدم موفقیت Coinbase و تأییدکنندگان در انجام تعهدات، هزینههای جبران و ضررهای استیک ممکن است همچنان بر عهده صندوق و دارندگان آن باشد. (اطلاعیه عرضه بلکراک، بخش «الحاقیه استیکینگ» و «برنامه تأییدکنندگان تأیید شده»)
۵. پس از بیگناهی، واقعاً باید پرسید چه کسی هزینههای ترتیب را متحمل میشود
این پرونده چارچوبی عملی برای قضاوت به خوانندگان ارائه میدهد. وقتی «درآمد استیکینگ» را میبینید، ابتدا بپرسید که آیا درآمد از هزینههای اولویت که پروتکل صادر کرده و معاملهگران به طور داوطلبانه پرداخت کردهاند، ناشی میشود یا اینکه از قیمتهای بدتری که دیگران متحمل شدهاند، ناشی میشود؛ سپس بپرسید که درآمد چگونه بین صندوق، متولی و اپراتور نود تقسیم میشود؛ و در نهایت بپرسید که اگر ترتیبدهنده به وعده خود عمل نکند، آیا بر اساس مجازاتهای زنجیرهای، تأیید نرمافزاری یا قراردادهای قابل اجرا پاسخگو خواهد بود. اسناد بلکراک حداقل درآمد MEV، تقسیم هزینه ۱۸٪ و وظایف ارائهدهندگان خدمات را به صورت قابل بررسی نوشته است، اما هنوز کافی نیست که به سرمایهگذاران بگوید هر MEV دقیقاً از کدام استراتژی معاملاتی ناشی میشود. (اطلاعیه عرضه بلکراک، بخش «MEV»، تقسیم درآمد و شرایط خدمات استیکینگ)
برای معاملهگران عادی زنجیرهای، درس مستقیم این نیست که روشهای برادران را یاد بگیرند. قبل از معامله، حداکثر لغزش، تأثیر قیمت و مسیر معامله را بررسی کنید و در صورت لزوم از معاملاتی که میتواند از افشای صف عمومی معاملات جلوگیری کند، استفاده کنید؛ اما «ارسال خصوصی» همچنان به محرمانگی و تعهدات اجرایی ارائهدهندگان خدمات وابسته است و نمیتوان آن را به عنوان بیمه بدون ریسک در نظر گرفت. برای پروتکلها و نهادها، نکته کلیدی این است که دادههای کامل مرتبط با امضا را تأیید کنند، وظایف سازندگان بلوک و تأییدکنندگان را مشخص کنند و ثبت کنند که چه کسی چه قوانینی را پذیرفته است. بازار در نهایت ممکن است انتخاب کند که با کد تقویت شود، قراردادها شکافها را پر کنند یا نظارت مرزهای جدیدی تعیین کند؛ این حکم فقط به ما میگوید که نمیتوانیم اجازه دهیم حقوق کیفری به جای همه طراحیهای ناقص عمل کند. (رای دادگاه، صفحات ۷-۱۲، ۳۶-۴۶، توضیحات MEV بنیاد اتریوم، شرایط خدمات استیکینگ بلکراک)
این دلیل اهمیت بلکراک به این پرونده و اینکه چرا حکم بیگناهی هنوز برای همه شرکتکنندگان زنجیرهای ارزش مطالعه دارد: یک رقابت ۲۵ میلیون دلاری که به نظر میرسد فقط بین رباتها است، در واقع «حق ترتیب معاملات» را از جزئیات فنی به حسابهای قانونی و سرمایهگذاران منتقل کرده است. دادگاه نه عفو اخلاقی برای MEV ارائه میدهد، بلکه یک مسئله اثباتی را مطرح میکند: وجود ضرر به معنای وجود تقلب نیست؛ وجود درآمد نیز به معنای عدم وجود هزینه نیست. مرحله بعدی که واقعاً جهتگیری صنعت را تعیین میکند، این است که آیا میتوان منابع درآمد، تأییدهای فنی و مسئولیتها را به وضوح نوشت.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

هک ۱.۶ میلیون دلاری Fluidkey یک خطر امنیتی را فاش میکند حتی زمانی که کلیدهای خصوصی هرگز از دستگاههای کاربران خارج نمیشوند

Ripple به سرعت در حال گسترش موارد استفاده بالقوه برای استیبل کوین خود است. این به چه معناست که برای XRP منفی است.
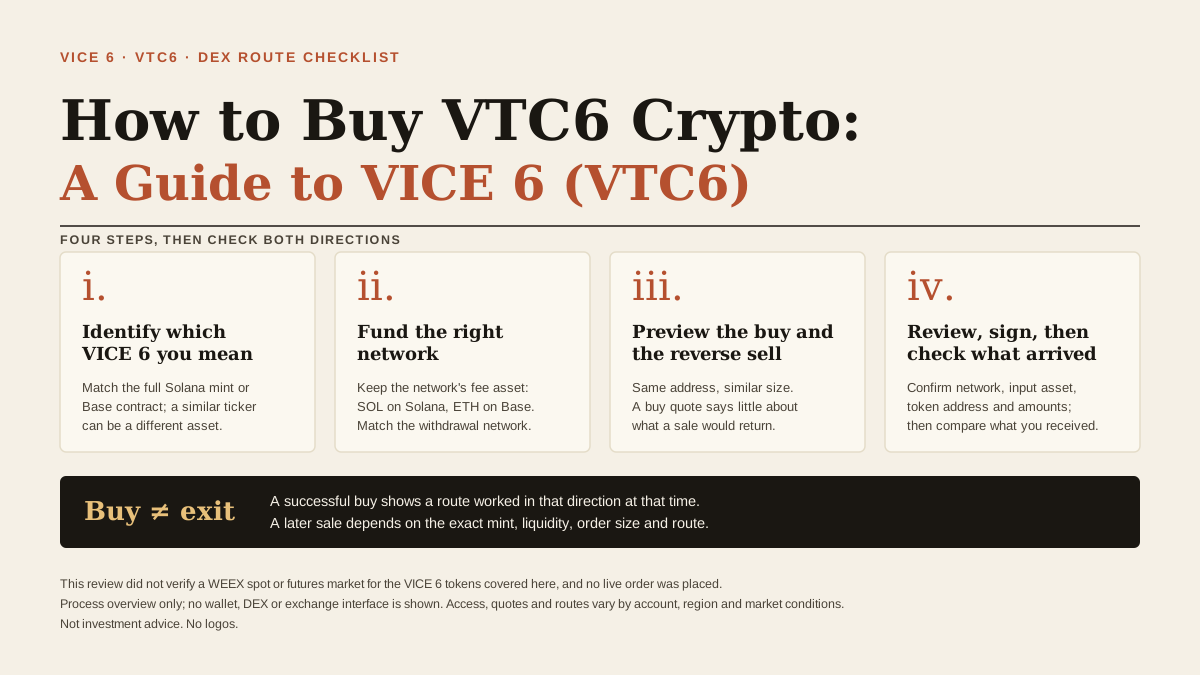
چگونه ارز دیجیتال VTC6 را بخریم: راهنمای وایس ۶ (VTC6)
یاد بگیرید چگونه ارز دیجیتال VTC6 را از طریق یک مسیر پشتیبانیشده در DEX بخرید، آدرس دقیق توکن VICE 6 را تأیید کنید و پیش از سواپ، قیمتهای خرید و فروش را بررسی کنید.

توسعه کیف پول ارز دیجیتال توسط Toss با 30 میلیون کاربر
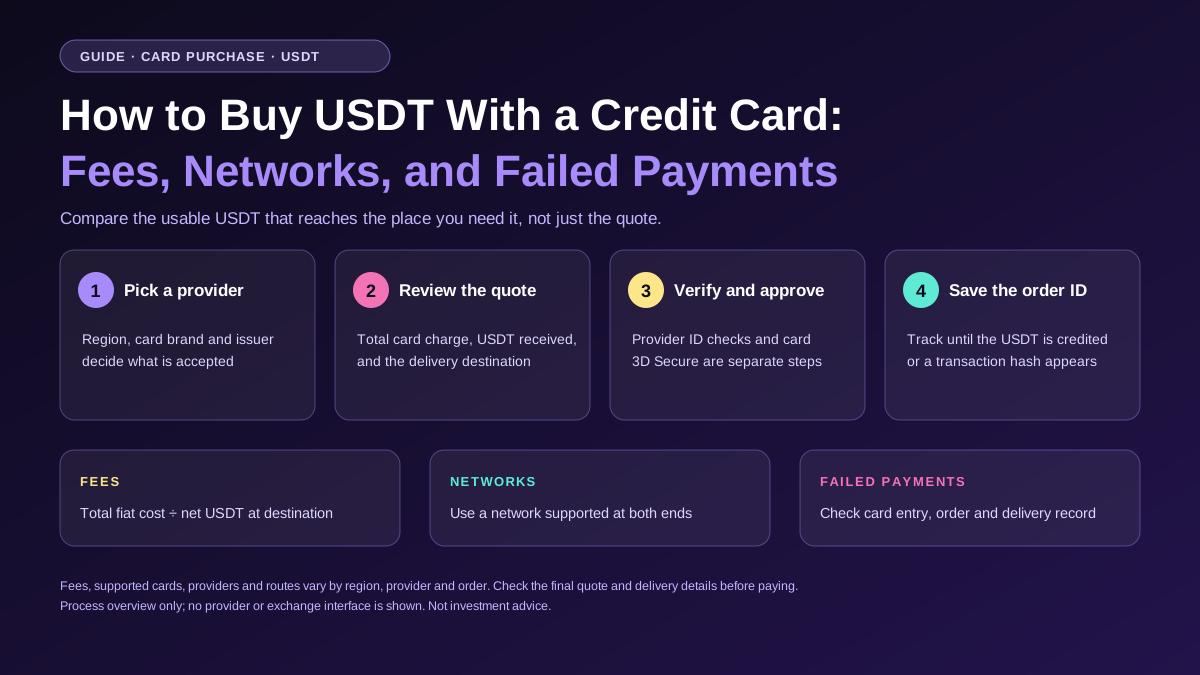
نحوه خرید USDT با کارت اعتباری: کارمزدها، شبکهها و پرداختهای ناموفق
یاد بگیرید چگونه با کارت اعتباری یا نقدی USDT بخرید، هزینه نهایی را مقایسه کنید، شبکه مناسب را انتخاب کنید و پرداختهای ردشده یا نرسیدن USDT را پیگیری کنید.

تغییرات عمده در منطق سرمایهگذاری YC: از نرمافزار به سختافزار، از مدل به دنیای فیزیکی

50 هشدار پشت مجوزها، TBC چگونه مجوزهای امضا را محدود میکند

انتشار وایتپیپر جدید Injective چند هفته پس از اولین راهاندازی ETF INJ در ایالات متحده

برنامههای Revolut برای چهار صندوق بلاکچین به منظور مقابله با کمبود نقدینگی در بازارهای خصوصی
افزایش دارایی ETF اتریوم گلدمن ساکس به ۱۲.۲ میلیارد دلار در سهماهه سوم

آزمایش اتریوم نقصی را فاش میکند که اجازه میدهد تراکنشها از پرداختها عبور کنند
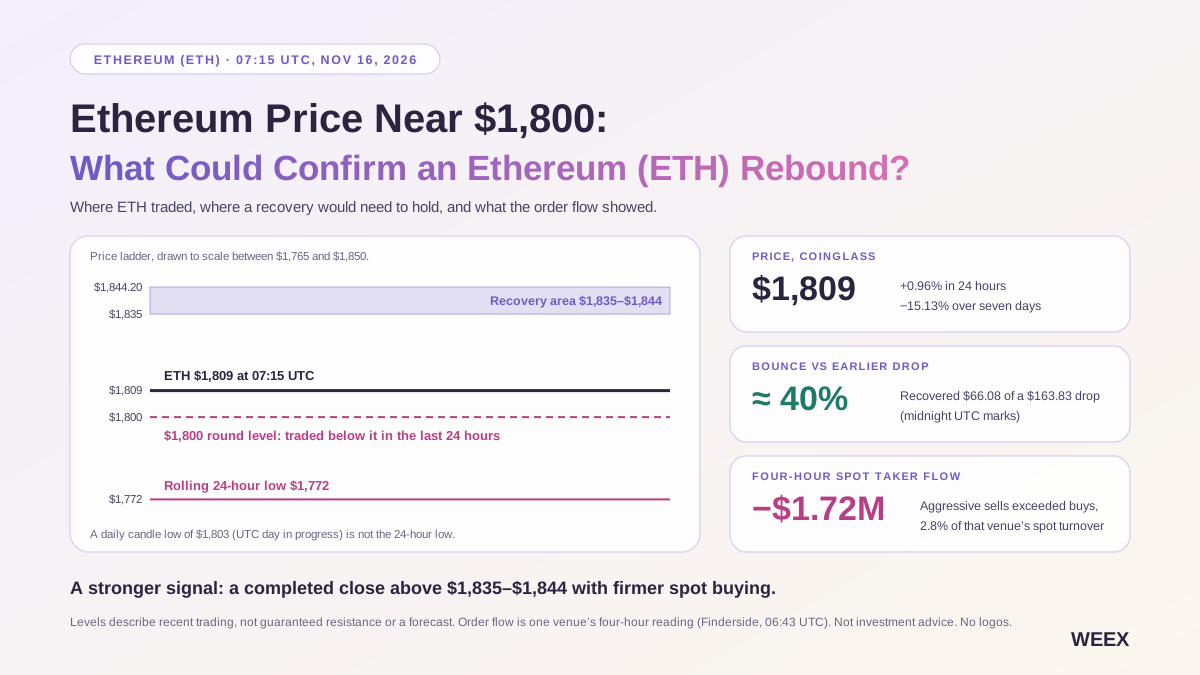
قیمت اتریوم نزدیک $1,800: چه چیزی میتواند بازگشت اتریوم (ETH) را تأیید کند؟
اتریوم در 16 نوامبر نزدیک $1,800 معامله شد. ببینید جریان سفارشهای اسپات چهارساعته، موقعیتگیری در معاملات آتی و جریان ETFها در روز جمعه درباره بازگشت ETH چه میگویند.

TRON در مقابل اتریوم: کدام بلاکچین مناسبتر است؟

21 بانک برای پروژه فارو 2.7 میلیارد دلار سرمایهگذاری کردند

بلک راک میلیاردها دلار را در ETF های ارزهای دیجیتال از دست می دهد

唐华斑竹 : سپردههای Aave v4 در Avalanche به بیش از ۲.۲۵ میلیارد دلار رسید

بیتکوین: بانک مرکزی اروپا وضعیت روحی افراد را در ردیت با کمک هوش مصنوعی بررسی میکند

بنیاد اتریوم برنامه Universal Ethereum Signer را راهاندازی کرد

کاربر Aave پس از هک وبسایت پروتکل Across، ۳۰۵,۰۰۰ دلار از دست داد
SoFi به شبکه پرداخت Polygon متصل شد

در Aave پیشنهاد محدود کردن استفاده از تعدادی از داراییهای رمزنگاری به عنوان وثیقه به مبلغ 1.33 میلیارد دلار

پتر سیلاگی پیشنهاد میکند که اتصال شبکه دستگاههای هوشمند قطع شود
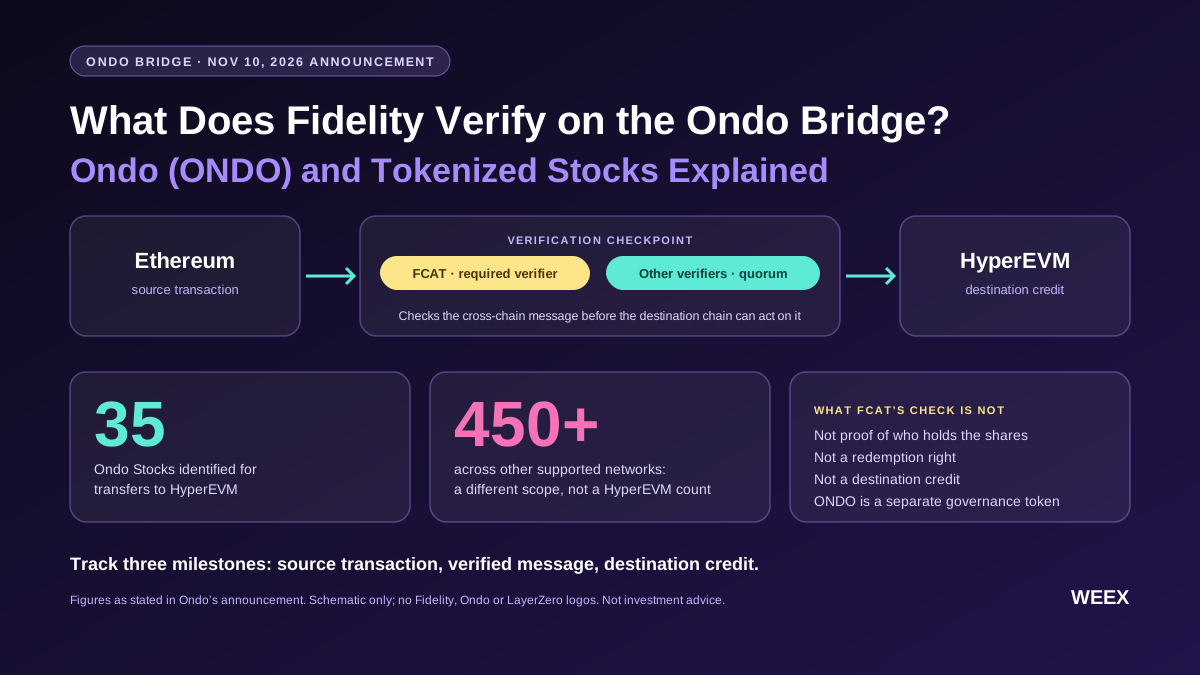
فیدلیتی در پل Ondo چه چیزی را تأیید میکند؟ توضیح سهام توکنیزهشده و توکن Ondo (ONDO)
بخوانید FCAT فیدلیتی در پل Ondo چه چیزی را تأیید میکند، چگونه انتقال سهام توکنیزهشده را بررسی کنید و چرا سهام Ondo با توکن ONDO تفاوت دارد.

انتقال USDC در Base به معنای دسترسی به بازرگانان نیست، دادهها نشان میدهند

Ethlabs پیشنهاد میکند که اتریوم در سال 2027 امنیت پساکوانتومی و هوش مصنوعی را محقق کند
شکایت یک کارمند سابق از بنیاد اتریوم، ادعای اخراج تلافیجویانه پس از اعتراض به بند "هاراکیری"

بلک راک ۱.۷۳۵ میلیارد دلار از صندوقهای رمزنگاری را از دست میدهد

انتقال OP Stack Immutable Chain: چه تغییراتی برای کاربران وجود دارد؟

Acala و Karura پیشنهاد توقف زنجیره را در 10 فوریه 2027 ارائه کردند، اکثر زنجیرههای موازی اولیه Polkadot "برادران سخت" هستند

سرمایهگذاری روتشیلد، ۶۳۰۰ سهم در ETF XRP بیتوایز به ارزش ۱۰۴۷۶۹ دلار خریداری کرد
هک ۱.۶ میلیون دلاری Fluidkey یک خطر امنیتی را فاش میکند حتی زمانی که کلیدهای خصوصی هرگز از دستگاههای کاربران خارج نمیشوند
Ripple به سرعت در حال گسترش موارد استفاده بالقوه برای استیبل کوین خود است. این به چه معناست که برای XRP منفی است.
چگونه ارز دیجیتال VTC6 را بخریم: راهنمای وایس ۶ (VTC6)
یاد بگیرید چگونه ارز دیجیتال VTC6 را از طریق یک مسیر پشتیبانیشده در DEX بخرید، آدرس دقیق توکن VICE 6 را تأیید کنید و پیش از سواپ، قیمتهای خرید و فروش را بررسی کنید.
توسعه کیف پول ارز دیجیتال توسط Toss با 30 میلیون کاربر
نحوه خرید USDT با کارت اعتباری: کارمزدها، شبکهها و پرداختهای ناموفق
یاد بگیرید چگونه با کارت اعتباری یا نقدی USDT بخرید، هزینه نهایی را مقایسه کنید، شبکه مناسب را انتخاب کنید و پرداختهای ردشده یا نرسیدن USDT را پیگیری کنید.
تغییرات عمده در منطق سرمایهگذاری YC: از نرمافزار به سختافزار، از مدل به دنیای فیزیکی
جدیدترین مقالات


آخرین لیست سکه ها در WEEX


