
نجات و شکستن در زمستان سرد: وامدهی رمزنگاری چگونه به دنبال رشد جدید است؟

 امتیازدهی ما در گوگل


نویسنده: نانسی، PANews
بازار رمزنگاری به ناگاه با "سرما" مواجه شد و بازار وامدهی به خوبی از وضعیت مالی و تقاضا آگاه است و با دو چالش روبرو است.
با این حال، بازیگران وامدهی بیکار نماندهاند. وقتی که داراییهای رمزنگاری و مدلهای رشد سنتی مبتنی بر اهرم به تدریج از قدرت خود میافتند، بسیاری از بازیگران به جای کاهش فعالیتهای خود، به دنبال وثیقههای جدید، منابع مالی و فضاهای سودآوری هستند.
یک برنامهریزی برای دور بعدی رشد در حال شکلگیری است که در زمستان بازار در حال انجام است.
از گسترش داراییها تا تقویت مدیریت ریسک، کاهش نقدینگی به تحول وادار میکند
در مواجهه با کاهش ریسکپذیری و ادامه کاهش اهرم کلی در بازار، بازار وامدهی رمزنگاری همچنان به طور فعال به دنبال فضای رشد جدید است. پشت این برنامهریزی در برابر روند منفی بازار، تقاضای مداوم برای تأمین مالی و همچنین بلوغ زیرساختهای پایه و تغییرات محیطی وجود دارد.
از یک سو، تقاضا برای نقدینگی در بازار از بین نرفته است. برای دارندگان بلندمدت، فروش مستقیم داراییها ممکن است به معنای از دست دادن سودهای آینده باشد، اما عملیات، سرمایهگذاری و هزینههای روزمره همچنان به نقدینگی نیاز دارند. وامگیری با استفاده از داراییهای رمزنگاری به عنوان وثیقه، نه تنها میتواند قرار گرفتن در معرض داراییهای اصلی را حفظ کند، بلکه نیازها را نیز برآورده میکند.
در عین حال، بلوغ زیرساختهای پایه نیز ورود مؤسسات به این بازار را آسانتر کرده است. پروتکلهای وامدهی مانند Morpho و Aave به تدریج از برنامههای DeFi به زیرساختهای قابل استفاده برای مؤسسات تبدیل شدهاند و عملکردهای اصلی مانند وامدهی، تسویه حساب و مدیریت ریسک را ارائه میدهند، به طوری که مؤسسات بیشتری میتوانند بدون نیاز به ساخت سیستم وامدهی از صفر، به سرعت محصولات برند خود را با استفاده از پروتکلهای موجود راهاندازی کنند.
علاوه بر این، روشن شدن مسیرهای نظارتی، افزایش فشار بر حفظ مشتریان مؤسسهای و تنوع در اشکال محصولات نیز به گسترش مرزهای کسبوکار در بازار و جستجوی نقاط رشد جدید کمک میکند.
گسترش کانالهای قانونی، فضای جدیدی برای کسبوکار وامدهی ایجاد کرده است. در تاریخ 18 نوامبر، Coinbase اعلام کرد که تأییدیه وزارت خدمات مالی ایالت نیویورک (NYDFS) را دریافت کرده و خدمات وامدهی مبتنی بر پروتکل Morpho در شبکه Base را به ایالت نیویورک گسترش میدهد. با این کار، این خدمات اکنون در تمام 50 ایالت آمریکا در دسترس است و دامنه فعالیتهای خود را در بازار آمریکا بیشتر گسترش داده است.
تنوع وثیقهها نیز مسیر مهم دیگری است. پس از پروتکلهایی مانند Aave، Jupiter به تازگی اعلام کرد که در Jupiter Lend یک بازار وامدهی با مجوز راهاندازی خواهد کرد که در آن اولین بار، سهام Bullish که در بورس نیویورک فهرست شده است به عنوان وثیقه پذیرفته میشود و کاربران میتوانند با استفاده از آن داراییهای دیگری وام بگیرند. Morpho نیز به تازگی توکنهای سهام Robinhood را راهاندازی کرده است که به کاربران اجازه میدهد از توکنهای سهام به عنوان وثیقه برای وامگیری استیبلکوینها استفاده کنند؛ Maple Finance نیز برنامههایی برای ارائه وام با استفاده از سهام توکنشده به عنوان وثیقه را فاش کرده و آن را به عنوان یک جهتگیری مهم برای توسعه در سال 2027 در نظر گرفته است تا وابستگی به وثیقههای رمزنگاری را کاهش دهد.
علاوه بر معرفی داراییهای مالی سنتی، Aave از وثیقههای BTC بومی نیز حمایت خواهد کرد. Aave DAO به تازگی از طریق یک پیشنهاد، برنامهریزی کرده است که از طریق Babylon Trustless Bitcoin Vaults (TBV) در Aave V4 از وثیقههای بیتکوین بومی حمایت کند. در آن زمان، دارندگان بیتکوین میتوانند با استفاده از روش خودنگهداری، BTC بومی را قفل کنند و داراییهایی مانند USDT و USDC را وام بگیرند، بدون اینکه به توکنهای بستهبندی شده، پلهای زنجیرهای یا پروتکلهای نگهداری شخص ثالث وابسته باشند.
علاوه بر این، کنترل قرار گرفتن در معرض ریسک و بهینهسازی ساختار دارایی نیز به یکی از نقاط تمرکز پروتکلهای وامدهی تبدیل شده است. Aave به تازگی پیشنهاد کرده است که ترکیب داراییهای حداکثر بازار وامدهی V3 Core خود را تنظیم کند و تمرکز خود را به سمت داراییهای وثیقهای با نقدینگی بالاتر معطوف کند. بر اساس طرحهای مربوطه، داراییهای وثیقهای به ارزش حدود 15.2 میلیارد دلار که حدود 11.7 میلیارد دلار بدهی را پشتیبانی میکند، ممکن است از بازار V3 Core خارج شود؛ Lido نیز در حال پیشبرد کسبوکار وامدهی با تمرکز بیشتر بر جداسازی ریسک است و Lido Lend که بر اساس Morpho Blue ساخته شده، در حال برنامهریزی برای راهاندازی در سهماهه چهارم است و بر روی جفتهای معاملاتی با داراییهای بلوچی با نوسان کم تمرکز خواهد کرد و از طریق جداسازی بازار و مکانیزمهای خروج، ریسک را کنترل خواهد کرد.
پلتفرم مدیریت داراییهای رمزنگاری Abra نیز با بورس بینالمللی ICE همکاری کرده و خدمات وامدهی با وثیقه داراییهای دیجیتال برای مؤسسات را راهاندازی کرده است که به کاربران اجازه میدهد با وثیقه BTC، ETH و SOL، دلار وام بگیرند. داراییهای وثیقه در طول مدت وام در حسابهای نگهداری جداگانه ICE Digital Trust نگهداری میشوند و مجدداً وثیقهگذاری نمیشوند تا ریسک ناشی از استفاده مجدد از داراییهای وثیقه کاهش یابد.
میتوان مشاهده کرد که در جستجوی گسترش مقیاس وامدهی، هر پلتفرم از یک سو با گسترش دامنه وثیقهها، داراییهای سنتی مانند سهام و بیتکوین بومی را به وامدهی زنجیرهای وارد میکند؛ و از سوی دیگر، با تنظیم ساختار دارایی و بهبود مکانیزمهای مدیریت ریسک، وابستگی به یک دارایی رمزنگاری خاص را کاهش میدهد و توانایی بازار را در برابر نوسانات افزایش میدهد.
بازار وامدهی همچنان در حال کاهش است، این دور از کاهش اهرم ممکن است سالمتر باشد
در حالی که پلتفرمهای وامدهی به طور فعال در حال کاوش برای گسترش کسبوکار هستند، کل بازار هنوز از مشکل کاهش مقیاس و فشار بر نقدینگی رهایی نیافته است.
دادههای Blockworks نشان میدهد که تا تاریخ 18 نوامبر، کل مقیاس بازار وامدهی رمزنگاری حدود 713.2 میلیارد دلار است که نسبت به اوج 1357.8 میلیارد دلاری سال گذشته حدود 47.5 درصد کاهش یافته است. تنها در یک ماه گذشته، مقیاس بازار 108.2 میلیارد دلار کاهش یافته است. در این میان، پروتکل پیشرو Aave بزرگترین منبع این کاهش بوده و مقیاس آن 40.4 میلیارد دلار کاهش یافته است که حدود 37.3 درصد از کل کاهش بازار را تشکیل میدهد؛ Morpho و Spark که در ردههای دوم و سوم قرار دارند نیز کاهش قابل توجهی را تجربه کردهاند و مجموعاً نزدیک به 26.8 میلیارد دلار کاهش یافتهاند.
در حالی که مقیاس بازار کاهش مییابد، توانایی سودآوری کسبوکار وامدهی نیز تحت تأثیر قرار گرفته است. در حال حاضر، درآمد هفتگی بازار وامدهی رمزنگاری تنها 271.7 هزار دلار است که نسبت به اوج 1266.9 هزار دلاری در سال 2025 حدود 78.6 درصد کاهش یافته است.
کاهش همزمان مقیاس و درآمد، بازار را نه تنها با مشکل کاهش سرمایه مواجه کرده، بلکه تقاضای وامدهی و فعالیتهای کسبوکار نیز در حال کاهش است.
با این حال، نسبت به دور قبلی بازار خرسی، این دور از کاهش بازار تفاوتهایی دارد. گزارشهای Galaxy Research پیشتر اشاره کردهاند که اگرچه مقیاس بازار وامدهی در این دور به شدت کاهش یافته است، اما مانده وامهای معوق روندی پایدار و نزولی به صورت پلکانی را نشان میدهد و نه سقوط ناگهانی در مدت زمان کوتاه. این ریتم نسبتاً ملایم نشاندهنده این است که فرآیند کاهش اهرم کنونی بسیار سالمتر است و عمدتاً توسط کاهش فعال شرکتکنندگان بازار هدایت میشود و نه به دلیل تصفیههای اجباری یا ورشکستگی مؤسسات که منجر به واکنش زنجیرهای میشود.
به طور خاص، کاهش قیمت داراییها یکی از دلایل مهم کاهش مقیاس بازار وامدهی در این دور است. با ادامه کاهش قیمت داراییهای وثیقه اصلی مانند BTC و ETH، ارزش دلاری وثیقههای داخل پروتکل نیز کاهش مییابد. حتی اگر کاربران به طور فعال سرمایه خود را خارج نکنند، کاهش ارزش وثیقهها به طور مستقیم مقیاس حسابی بازار وامدهی را کاهش میدهد.
در عین حال، تنگ شدن محیط کلان نیز تقاضای بازار را بیشتر تضعیف کرده است. افزایش شدید بازدهی اوراق قرضه دو ساله آمریکا، داراییهای پرخطر را تحت فشار قرار داده و ریسکپذیری سرمایه کاهش یافته است. برخی از سرمایهها از بازارهای رمزنگاری و سایر حوزههای پرخطر به سمت داراییهای نسبتاً ایمن منتقل شدهاند و به همین دلیل تقاضای وامدهی کاهش یافته و سپردههای پروتکل نیز تحت فشار خروج خالص قرار دارد.
کاهش عرضه استیبلکوینها نیز فشار نقدینگی بازار وامدهی را تشدید کرده است. به عنوان یک منبع مهم تأمین مالی برای وامدهی زنجیرهای، کاهش مقیاس استیبلکوینها به معنای کاهش نقدینگی دلار قابل وامدهی است. دادههای Blockworks نشان میدهد که از زمان رسیدن به اوج 299.3 میلیارد دلاری در ماه مارس، به جز صرافیهای متمرکز (CEX)، مقیاس استیبلکوینها در بازار وامدهی بیش از 53 درصد کاهش یافته و در حال حاضر تنها حدود 58 میلیارد دلار باقی مانده است.
علاوه بر این، حوادث تصفیههای بزرگ و حوادث امنیتی مکرر به طور مداوم اعتماد بازار را تحت تأثیر قرار میدهد و کاهش جذابیت نرخهای وامدهی نیز تمایل به نگهداری سرمایه در پروتکلها را کاهش میدهد.
برای پلتفرمهای وامدهی، در زیر سرما بازار، تمرکز رقابت در صنعت ممکن است دیگر محدود به مقیاس و نرخهای وامدهی نباشد، بلکه به سمت تأمین دارایی، جذب سرمایه مؤسسات و توانایی مدیریت ریسک تغییر کند. توانایی در گسترش مرزهای کسبوکار در عین حفظ حداقل ریسک و ایجاد یک مدل سودآوری پایدار و قابل اعتماد، کلید عبور پلتفرمها از چرخههای بازار خواهد بود.
قیمت --
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

چرا دسترسی ۲۴ ساعته، نگهداری خودکار و بازده شفاف به استیبلکوینهای غیرمتمرکز برتری میدهد

بنیانگذار Sky به نظر میرسد که استخر وام USDS خود را خالی کرده است

Morpho وام یک ساله دو برابر شد: کانالهای همکاری چه مقدار کمک کردند؟

انتقاد همبنیانگذار Animoca از حسابهای جاری بانکهای سنتی؛ نمایندگیهای هوش مصنوعی و DeFi ممکن است خدمات مالی را متحول کنند

تکبر و تعصب a16z

گسترش WBTC به دیفای محرمانه، جوایز STRK و وامدهی نهادی

وامهای XRP باعث 883 تصفیه شدند و 53 میلیون دلار در خطر باقی مانده است

هفتهنامه RWA: بورس نیویورک از Avalanche برای تسویه سهام توکنیزه استفاده خواهد کرد؛ گلدمن ساکس، سیتیگروپ و دیگران حدود ۲.۷ میلیارد دلار برای پروژه استیبلکوین مشترک متعهد شدند

تحلیلگر: عملکرد خرید HYPE بهتر از PUMP، AAVE و JUP است
آلتا 47.5 میلیون دلار برای بلاکچین تحت حمایت جک ژانگ، منتقد ارزهای دیجیتال، جمعآوری کرد

بدهی کارتهای اعتباری ایالات متحده به ۱.۲۹ تریلیون دلار رسید در حالی که وامهای بیتکوین شکاف وثیقه را نمایان میکنند

والور هشت ETP جدید ارز دیجیتال شامل کانتون، مورفو و ریدیم را فهرست میکند

گزارش Chainalysis: چرا بازار ارزهای دیجیتال جهانی سرد شده است، اما غرب اروپا مقاومت کرده است؟
توکنهای طلایی اکنون میتوانند وامهای Coinbase را پشتیبانی کنند. قیمتگذاری در آخر هفتهها متوقف میشود

Raycash بر روی شبکه اصلی اتریوم راهاندازی شد و خدمات پرداخت و سود با استیبلکوینهای خصوصی را ارائه میدهد

OAK Research: درآمد استیبل کوینها به زنجیرههای عمومی نرسیده است

Erebor که به عنوان «بانک سیلیکون ولی بعدی» شناخته میشود، چگونه توانسته است SBI و Robinhood را جذب کند؟

مجموع سپردههای reUSD و reUSDe از ۴۰۰ میلیون دلار فراتر رفت، reUSD در Monad راهاندازی شد

Morpho وام بیش از 58 میلیارد دلار: رشد از طریق جذب کاربران یا از طریق پاداشها؟

همان بدهی بد، پنج زمان شناسایی ضرر: ضرر خزانه داری DeFi باید بر عهده کی باشد؟
سهم بازار وامدهی اسپارک در سهماهه سوم به ۱۳.۲٪ افزایش یافت، درآمد خالص ۳۰٪ کاهش یافت

گزارش عمیق صنعت بلاکچین 1kx: چه کسی واقعاً در حال کسب درآمد است؟

گزارش عملکرد قوی خزانه داری USDD، رشد در معیارهای کلیدی و گسترش اکوسیستم

سپردههای Morpho RWA از ۲ میلیارد دلار عبور کرد در حالی که وامها به ۹۰۰ میلیون دلار نزدیک میشوند

Birch Hill موفق به جذب ۴ میلیون دلار در دور سرمایهگذاری اولیه شد، Multicoin Capital رهبری کرد
آیا موج جدید TGE در راه است؟ 19 پروژه ممکن است در سه ماهه چهارم به طور فشرده معرفی شوند
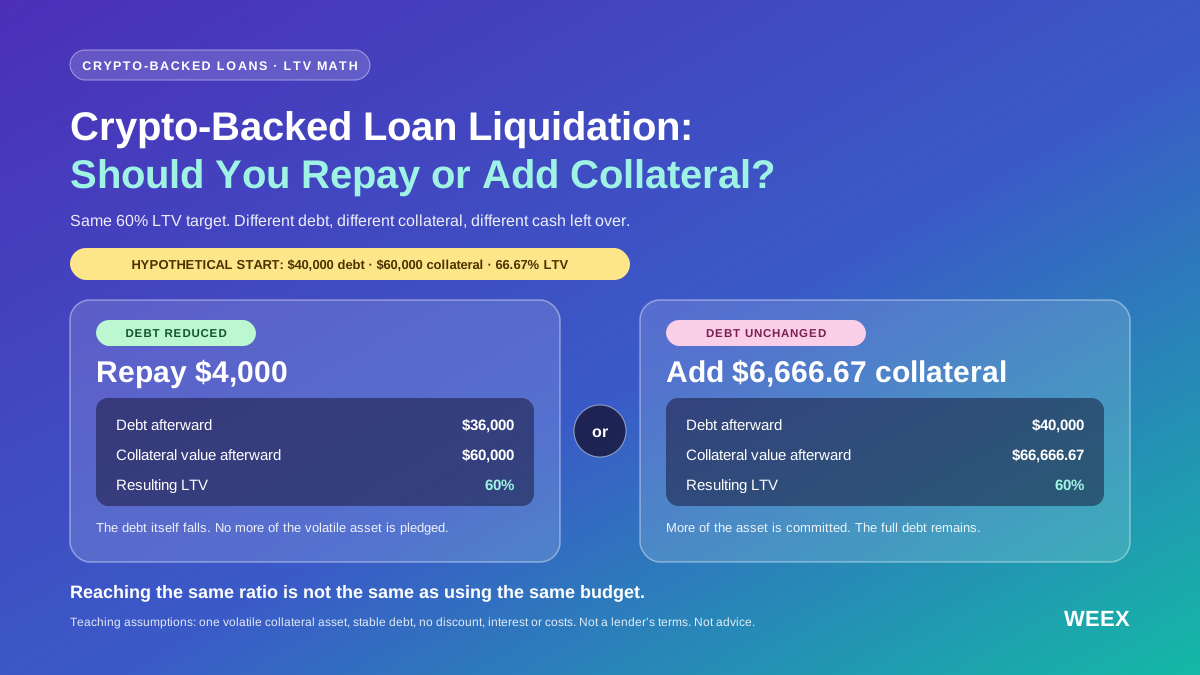
لیکویید شدن وام با پشتوانه ارز دیجیتال: بازپرداخت کنید یا وثیقه اضافه کنید؟
با خطر لیکویید شدن وام با پشتوانه ارز دیجیتال روبهرو هستید؟ بازپرداخت و افزایش وثیقه را با بودجه برابر، محاسبات LTV، آزمون فشار و محدودیتهای حفاظتی مقایسه کنید.

چه کسی سهام توکنیزه را در اختیار دارد؟ تعداد زیادی از سرمایهگذاران خرد، اما داراییها به شدت متمرکز هستند
سپردههای استیبلکوین در دیفای به ۲۴ میلیارد دلار رسید

پنج پروژه DeFi در لیست نظارت: از خزانههای چند سطحی تا دفتر سفارش دائمی زنجیرهای
چرا دسترسی ۲۴ ساعته، نگهداری خودکار و بازده شفاف به استیبلکوینهای غیرمتمرکز برتری میدهد
بنیانگذار Sky به نظر میرسد که استخر وام USDS خود را خالی کرده است
Morpho وام یک ساله دو برابر شد: کانالهای همکاری چه مقدار کمک کردند؟
انتقاد همبنیانگذار Animoca از حسابهای جاری بانکهای سنتی؛ نمایندگیهای هوش مصنوعی و DeFi ممکن است خدمات مالی را متحول کنند
تکبر و تعصب a16z
گسترش WBTC به دیفای محرمانه، جوایز STRK و وامدهی نهادی
جدیدترین مقالات


آخرین لیست سکه ها در WEEX


