
Actions tokenisées : pourquoi 37 % des entreprises rejettent l'OKXICE

 Notez-nous sur Google


Une coentreprise entre l'échange de cryptomonnaies OKX et l'Intercontinental Exchange (ICE), propriétaire de la Bourse de New York, fait face à un obstacle que aucune ligne de code ne peut résoudre : convaincre les grandes entreprises de permettre que leurs actions soient négociées sur la blockchain.
IBM, Oracle, Intel et IonQ ont rejoint la liste des entreprises qui ont rejeté l'initiative, portant le total des objections à 26. Avant elles, des noms tels que Microsoft, Alphabet, Goldman Sachs, Cisco et Wells Fargo avaient déjà dit non. Parmi les 62 entreprises listées dans le plan original de l'OKXICE, 23 ont refusé, ce qui représente environ 37 % de la liste initiale.
Ce scénario expose une tension fondamentale sur le marché de la tokenisation des actifs : la technologie peut être prête, mais les émetteurs ne sont pas encore convaincus que participer en vaut le risque.
Comment fonctionne le cadre d'innovation de la SEC
La Commission des valeurs mobilières des États-Unis (SEC) a créé une "Exemption d'Innovation" valable cinq ans. Les plateformes qualifiées peuvent tester la négociation d'actions sur la blockchain, fonctionnant 24 heures sur 24, 7 jours sur 7. Mais il y a une contrepartie : les entreprises listées ont le droit de veto sur l'inclusion de leurs titres.
Le mécanisme fonctionne ainsi : la plateforme publie un avis public avec la liste des actions qu'elle souhaite offrir. À partir de la publication, chaque entreprise a 30 jours pour enregistrer une objection. Si elle ne dit rien, le silence équivaut à un consentement, sans possibilité de révocation ultérieure.
L'OKXICE a publié son premier avis le 4 octobre, détaillant un modèle qui utilise des pools de liquidité d'Uniswap v4 sur la blockchain XLayer de l'OKX. Les transactions seraient réglées en stablecoins, et les négociations se feraient via des teneurs de marché automatisés (AMMs), sans le livre d'ordres traditionnel.
Le problème de l'incitation asymétrique
Pour comprendre la vague de rejets, il faut examiner la structure d'incitations que le cadre a créée. Objectionner ne coûte rien. Accepter, en revanche, signifie permettre que les actions de l'entreprise soient négociées dans un nouvel environnement, sans le cadre réglementaire familier, sans mécanisme de sortie et avec une liquidité potentiellement faible.
Les équipes juridiques et de relations avec les investisseurs essaient encore de comprendre les implications pratiques. Dire "non" est la réponse la plus sûre lorsque le coût d'attendre est nul et que le coût de participer est incertain. Les experts du secteur soulignent que le cadre réglementaire, bien que novateur, a créé un biais naturel vers le refus.
Il y a aussi une question de demande. La tokenisation pourrait, en théorie, ouvrir l'accès à des investisseurs internationaux qui ont aujourd'hui des difficultés à acheter des actions américaines directement. Mais les analystes de grandes institutions financières soutiennent que ce bénéfice potentiel peut ne pas compenser les préoccupations concernant la négociation continue (24/7) en dehors de la structure de marché conventionnelle, où la liquidité tend à être plus faible en dehors des heures de bureau.
La stratégie du "attendre et voir"
Andrew Cuomo, co-président de l'OKXICE et ancien gouverneur de New York, a traité les objections comme prévisibles. Lors d'une conférence de presse la semaine dernière, il a déclaré que de nombreuses entreprises préfèrent "attendre et voir comment cela fonctionne avant d'être les premières à participer".
Cette déclaration révèle une dynamique classique des marchés émergents : personne ne veut être le premier à entrer, mais tout le monde veut être le deuxième. Si la plateforme démontre une liquidité, une sécurité et une demande réelles avec les entreprises qui ont accepté, il est possible que les portes commencent à s'ouvrir lors des cycles suivants.
Trois objections proviennent d'entreprises qui n'étaient même pas sur la liste originale : Cerebras Systems, Arm Holdings et Wells Fargo. Cela suggère que certaines entreprises surveillent activement le processus et prennent des mesures préventives, même avant d'être formellement incluses.
Prix de --
Ce que cela signifie pour la tokenisation des actifs
Le mouvement de l'OKXICE est l'un des tests les plus ambitieux de la tokenisation des actifs du monde réel (RWA) sur le marché américain. Contrairement aux tokens qui représentent des titres de créance ou des matières premières, nous parlons d'actions d'entreprises publiques cotées à la NYSE et au Nasdaq étant négociées dans des pools de liquidité DeFi.
Le taux de rejet de 37 % n'est pas nécessairement un signe de mort. Il reste encore des dizaines d'entreprises qui n'ont pas objecté, et la plateforme peut commencer à fonctionner avec une liste plus petite. Le véritable défi est de prouver que le modèle génère suffisamment de liquidité pour justifier l'existence d'un marché parallèle.
Pour l'écosystème crypto plus large, cet épisode renforce une leçon que le secteur des finances décentralisées aurait déjà dû intégrer : l'infrastructure technique est une condition nécessaire, mais pas suffisante. Sans alignement des incitations entre tous les participants du marché, l'adoption institutionnelle avance lentement.
Le contexte des stablecoins et le rendement RWA
Le plan de l'OKXICE s'inscrit dans un moment où les stablecoins adossés à des actifs réels offrent des rendements entre 5 % et 7 % par an, tandis que les taux de financement sur le marché crypto se compressent autour de 4 %. Des initiatives réglementaires comme le GENIUS Act aux États-Unis tendent à pousser une partie de ce rendement hors chaîne, ce qui pourrait élargir le marché adressable à environ 4 milliards de dollars au cours des trois prochaines années.
Ce contexte aide à expliquer pourquoi l'ICE, l'un des plus grands opérateurs de bourses au monde, a décidé de s'associer à l'OKX. Ce n'est pas de la philanthropie technologique. C'est un pari que l'infrastructure blockchain va capturer une part significative du volume global de négociation d'actifs dans les prochaines années. La question est de savoir si les entreprises émettrices s'accordent avec cette vision au rythme dont le marché a besoin.
Ce contenu est informatif et éducatif et ne constitue pas une recommandation d'investissement. La rentabilité passée n'est pas une garantie de résultats futurs.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Ondo lance 15 actions tokenisées sur Robinhood Chain

Comment le projet de manuel d'Optimism dépouille silencieusement les élections des détenteurs de jetons

Frais onchain : les protocoles crypto encaissent 4 milliards de dollars au troisième trimestre
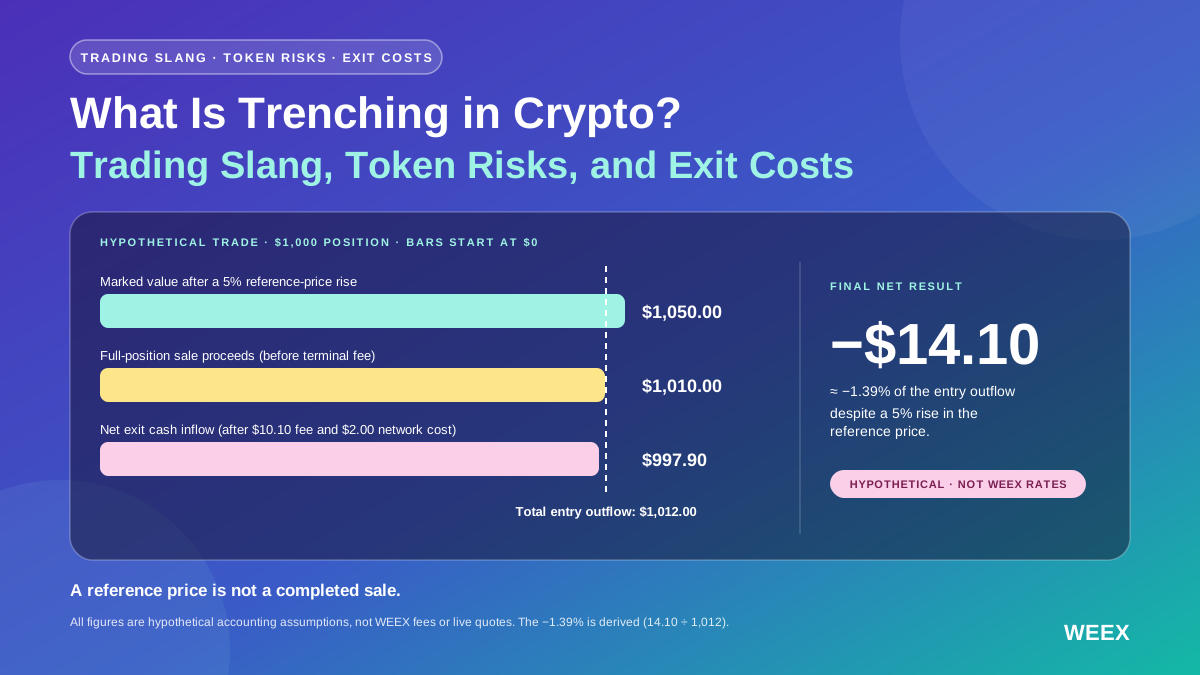
Qu’est-ce que le trenching crypto ? Argot du trading, risques liés aux tokens et coûts de sortie
Qu’est-ce que le trenching crypto ? Découvrez cet argot, les vérifications à effectuer sur un token, les risques liés à la liquidité et pourquoi un token en hausse peut malgré tout entraîner une perte après les frais de trading.

[ETH Lettre] Meritz Securities examine la tokenisation des valeurs mobilières coréennes basée sur OP Stack

Le propriétaire de la NYSE soutient des jetons d'actions 24/7 sans les règles de prix habituelles de Wall Street

Actions tokenisées : pourquoi 22 géants rejettent le plan de l'OKX et de l'ICE

Transformer la spéculation en entreprise : l'expérience de liquidité des actions de Standard Reserve

Uniswap lance des hooks d'agrégation pour le routage de liquidités DEX externes

Uniswap v4 lance une fonction d'agrégation, prenant en charge l'emballage de la liquidité externe

eUSD (Telcoin) : cours à 1,00 dollar, capitalisation boursière de 10,04 millions de dollars

Or, USDC, Uniswap : comment Matrixdock et Arc étendent les applications en chaîne de l'or tokenisé ?
Avec le soutien du fondateur de Robinhood, cette entreprise de crypto-monnaie vise à créer une couche de données pour l'ère de l'IA

Dataline lève 10,6 millions de dollars lors d'un tour de financement de seed, prévoit de lancer un token d'ici fin 2026

Le « trillion de tokens » de Crypto AI, avec seulement 8,7 millions de dollars de revenus par mois

Sam Price révèle le lancement des contrats à terme CME pour Uniswap UNI
Lancement du marché des revenus de protocoles et des probabilités de vulnérabilité par DefiLlama et Trueo

Microsoft, Google et 16 autres entreprises s'opposent à la négociation d'actions tokenisées sur la plateforme OKXICE TSV

Midnight lance la fonction de trading privé inter-chaînes Nightmode

CME prévoit de lancer des contrats à terme sur Bitcoin Cash et Uniswap

Justin Sun : Hyperliquid est l'une des plus grandes découvertes de ce cycle, la réglementation influencera le passage de CEX à DEX

La chaîne Robinhood contribue à 53 % des revenus de septembre d'Uniswap

Seulement 18 % des positions Uniswap v3 inférieures à 1 000 $ surpassent la détention après les frais de gaz, selon une étude

Test de la création de marché actif sur la chaîne : plus de gains qu'avec AMM, est-ce que les particuliers achètent ?
Spark annonce un retour net de plus de 4 millions de dollars pour le troisième trimestre, avec un volume de transactions de plus de 14 milliards de dollars le premier mois

L'écosystème Hook commence à s'agiter ! Qui sera le prochain cheval noir ?
StonkBrokers s'associe à Hookr pour lancer six types de V4 Hooks

OpenAI en pourparlers pour acquérir Trail of Bits, auditeur pour Uniswap et Aave

OpenAI en négociations pour acquérir la société de sécurité Trail of Bits
La divulgation de liquidités de 4,4 milliards de dollars de Sky montre pourquoi les retraits de USDS nécessitent une voie bancaire distincte
Ondo lance 15 actions tokenisées sur Robinhood Chain
Comment le projet de manuel d'Optimism dépouille silencieusement les élections des détenteurs de jetons
Frais onchain : les protocoles crypto encaissent 4 milliards de dollars au troisième trimestre
Qu’est-ce que le trenching crypto ? Argot du trading, risques liés aux tokens et coûts de sortie
Qu’est-ce que le trenching crypto ? Découvrez cet argot, les vérifications à effectuer sur un token, les risques liés à la liquidité et pourquoi un token en hausse peut malgré tout entraîner une perte après les frais de trading.
[ETH Lettre] Meritz Securities examine la tokenisation des valeurs mobilières coréennes basée sur OP Stack
Le propriétaire de la NYSE soutient des jetons d'actions 24/7 sans les règles de prix habituelles de Wall Street
Contenu
Derniers articles


Dernières cotations sur WEEX


